

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
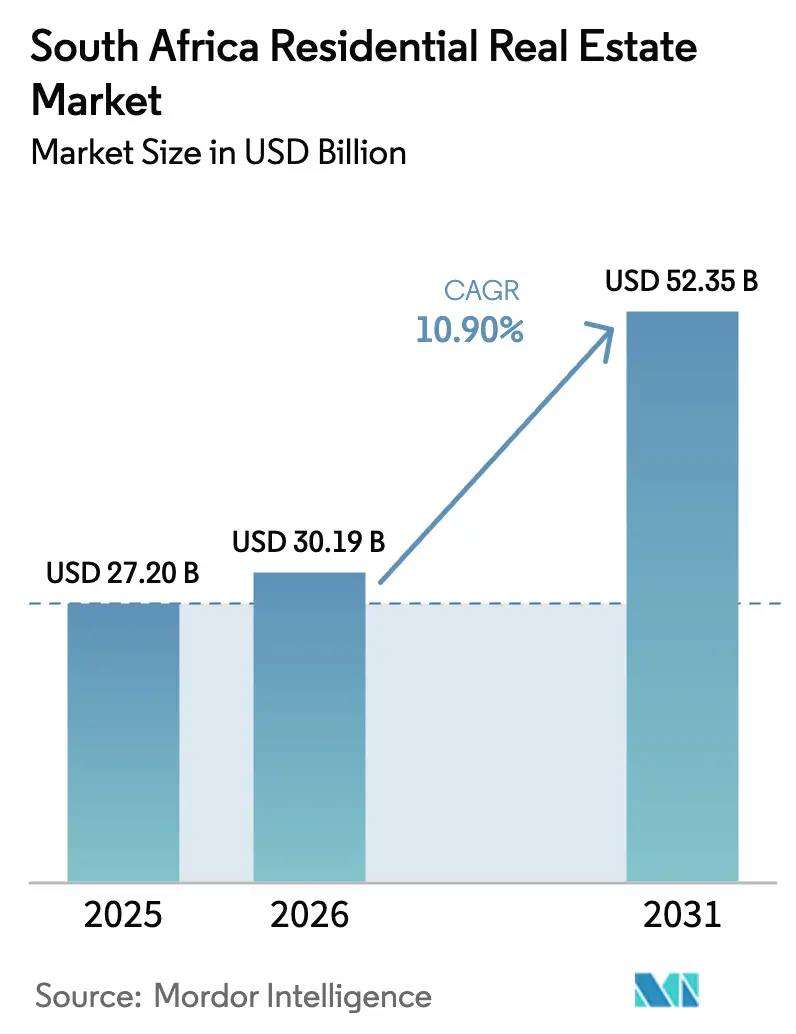
| Tamaño del mercado (2026) | USD 30.19 mil millones |
| Tamaño del mercado (2031) | USD 52.35 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.90% CAGR |
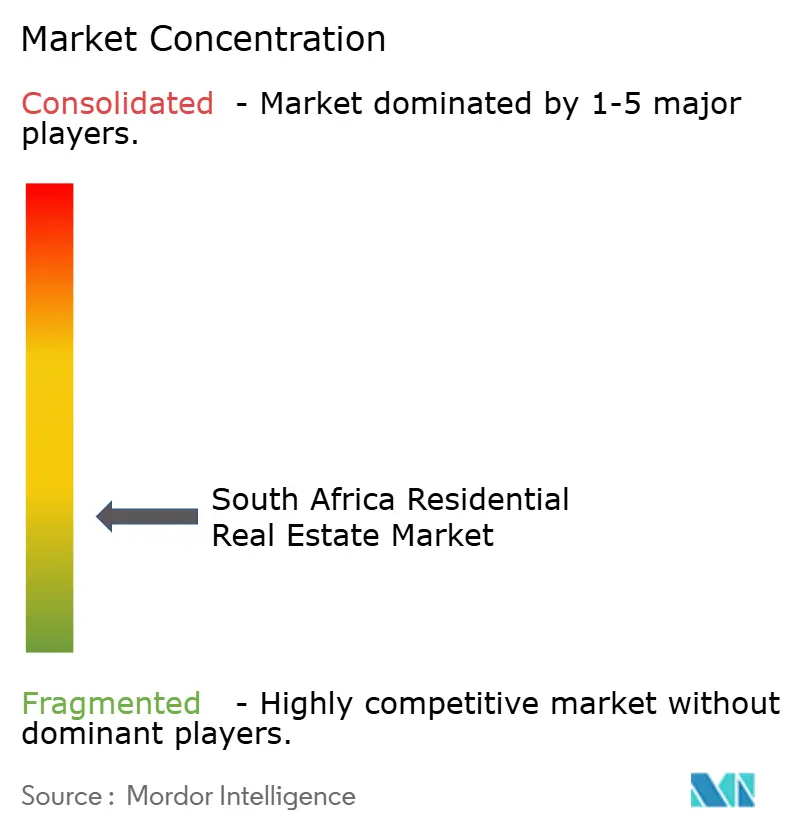
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario residencial de Sudáfrica por Mordor Intelligence
Se estima que el mercado inmobiliario residencial de Sudáfrica alcanzará los 30.19 millones de dólares en 2026 y se prevé que llegue a los 52.35 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 10.9% durante el período de previsión (2026-2031). Este ritmo dinámico se debe a las condiciones monetarias más favorables, la implementación a nivel nacional del Sistema Electrónico de Registro de Escrituras y una considerable demanda acumulada tanto en el segmento de viviendas asequibles como en el de viviendas costeras. El dinamismo continúa incluso cuando el PIB nacional creció solo un 0.6% en 2024 y un 1.8% en 2025, lo que demuestra que la demanda de vivienda se basa en factores en gran medida independientes de la volatilidad macroeconómica a corto plazo [1] https://www.statssa.gov.za/ . Los compradores de primera vivienda se benefician de las subvenciones ampliadas del FLISP, mientras que los hogares de mayores ingresos se trasladan de Gauteng al Cabo Occidental, KwaZulu-Natal y el Cabo Oriental, impulsando una expansión de precios de dos dígitos en las áreas metropolitanas costeras secundarias. La comunidad inversora también se está reorientando hacia los inmuebles de alquiler que generan ingresos, a medida que los recortes de los tipos de interés amplían la diferencia entre la rentabilidad bruta y los bonos soberanos a diez años.
Conclusiones clave del informe
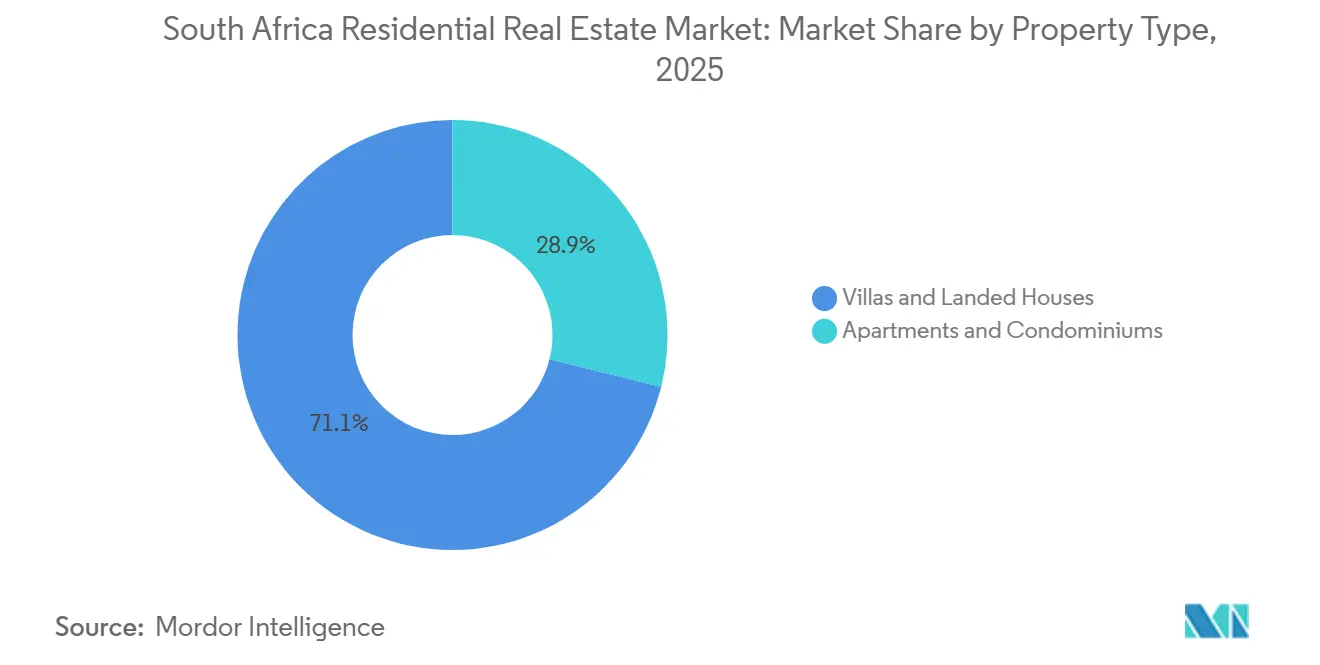
- Por tipo de propiedad, las villas y casas adosadas representaron el 71.1% de la participación del mercado inmobiliario residencial de Sudáfrica en 2025, mientras que se prevé que los apartamentos y condominios registren una CAGR del 11.4% hasta 2031.
- Por rango de precios, las unidades asequibles capturaron el 45.3% del valor de 2025, aunque se prevé que las casas de lujo con precios superiores a USD 273,000 se expandan a una CAGR del 11.5% hasta 2031.
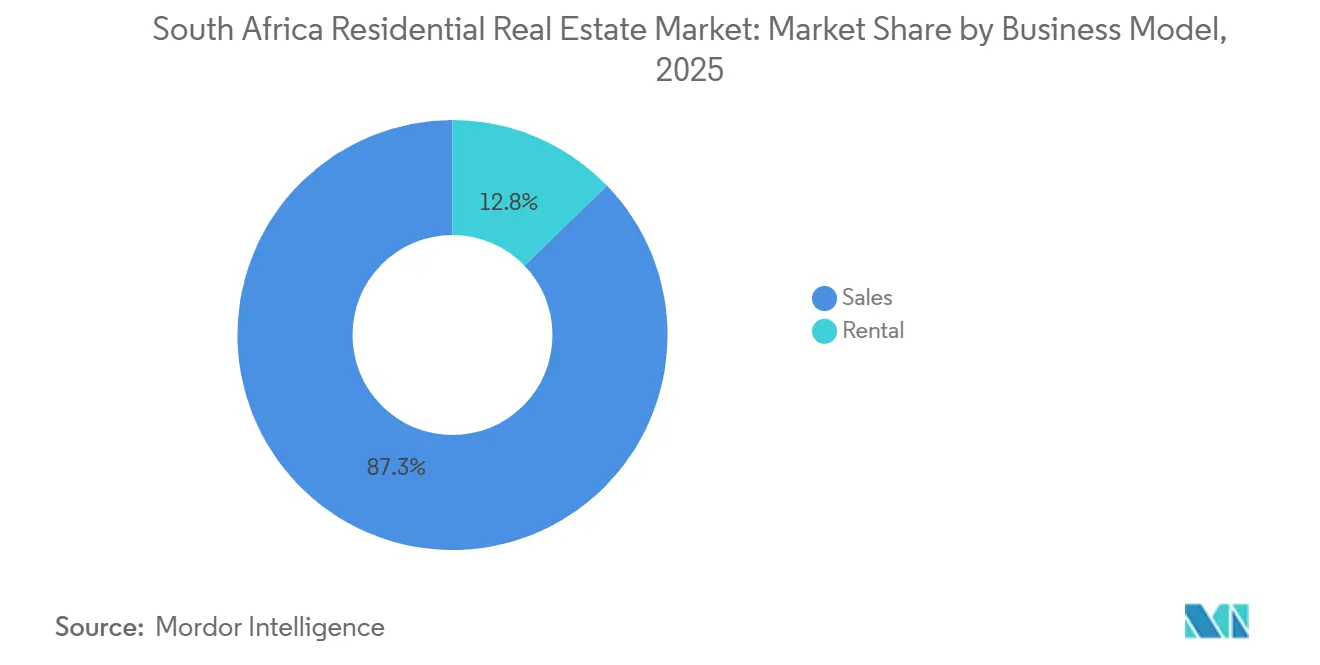
- Por modelo de negocio, las transacciones de venta dominaron con una participación del 87.3% en 2025, mientras que se proyecta que la actividad de alquiler aumente a una CAGR del 12.2% durante el período de perspectiva.
- Por modo de venta, las transacciones secundarias representaron el 67.9% del valor en 2025, y se espera que las ventas de nuevas construcciones primarias crezcan más rápido, a una CAGR del 12.4%, hasta 2031.
- Por ciudades clave, Ciudad del Cabo representó el 23.4 % del valor en 2025, y Bloemfontein está posicionada para el avance más rápido con una CAGR del 11.8 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario residencial de Sudáfrica
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Suboferta estructural de viviendas asequibles en medio de la urbanización | + 2.8% | Gauteng, Cabo Occidental, KwaZulu-Natal | Largo plazo (≥ 4 años) |
| La ampliación del subsidio FLISP y la titulización impulsan a los compradores primerizos | + 2.1% | Nacional | Mediano plazo (2-4 años) |
| Los profesionales que trabajan a distancia impulsan la emigración a ciudades secundarias costeras | + 1.6% | Cabo Occidental, KwaZulu-Natal, Cabo Oriental | Mediano plazo (2-4 años) |
| Aumento de la inversión en compra para alquiler mediante la conversión de acciones de título seccional en REIT | + 1.4% | Grandes metrópolis | Mediano plazo (2-4 años) |
| Transacciones digitales habilitadas por Protech que aceleran la velocidad de las ventas | + 1.2% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Suboferta estructural de viviendas asequibles en medio de la urbanización en Gauteng y el Cabo Occidental
El parque de viviendas asequibles está por debajo de la demanda en más de 1.6 millones de unidades en las dos provincias que albergan la mayor parte de los flujos migratorios [2] https://www.capetown.gov.za/ . Las listas de espera alcanzaron los 375,000 hogares en Ciudad del Cabo y 1.3 millones en Johannesburgo durante 2024, una brecha que se amplía cada año debido a que la liberación de terrenos y las aprobaciones municipales avanzan lentamente. Aunque el Ministerio de Vivienda destina USD 656 millones por año a programas de construcción subsidiada, las demoras en la rezonificación a menudo se extienden a 24 meses, lo que impulsa a los promotores privados a centrarse en corredores pre-urbanizados como Midrand Waterfall. Los precios de los terrenos en estos nodos superaron los USD 46,500 por parcela en 2025, ejerciendo presión sobre los presupuestos de nivel de entrada a pesar del aumento de los subsidios. El desequilibrio mantiene al segmento asequible firmemente bajo el control del crecimiento del volumen y sustenta una inflación de precios constante incluso en entornos de tasas más altas.
La expansión del subsidio FLISP y la titulización impulsan a los compradores primerizos
El FLISP ahora cubre depósitos de entre USD 2,100 y USD 9,100, lo que cierra la brecha de financiación inicial para hogares con ingresos mensuales de hasta USD 1,200. Sumado a una reducción de 125 puntos básicos en la tasa preferencial, que redujo en USD 66 los pagos mensuales de una hipoteca de USD 55 000, la asequibilidad mejoró considerablemente en 2025. Las nuevas normas de titulización permiten a los bancos agrupar estos préstamos, reduciendo los costos de originación hasta en 75 puntos básicos y elevando las tasas de aprobación al 68 % en 2024. BetterBond y ooba Home Loans procesaron un 22 % más de solicitudes respaldadas por el FLISP interanual, canalizando liquidez adicional hacia el segmento de vivienda asequible. La asimetría regional persiste, ya que Gauteng y el Cabo Occidental, en conjunto, aún captan el 62 % de los desembolsos totales.
Los profesionales que trabajan a distancia impulsan la emigración a ciudades costeras secundarias
El trabajo remoto se estableció en el 28% de los puestos de oficina en 2024, lo que brindó a los profesionales la libertad de dejar Gauteng para ir a ciudades costeras que ofrecen beneficios de estilo de vida y precios de vivienda más bajos. El Cabo Occidental absorbió el 32.4% de los movimientos interprovinciales netos, y la tendencia elevó los valores medios de transacción en Hermanus, Ballito y Knysna en un 3.8% a 4.2% en 2025 [3] https://www.fnb.co.za/ . La mayoría de los migrantes tienen entre 36 y 49 años y compran propiedades en el rango de USD 137,000–USD 273,000, impulsando nuevos complejos de uso mixto que integran centros de coworking. Las autorizaciones ambientales que duran hasta 36 meses limitan la oferta a corto plazo, y esa escasez impulsa el crecimiento de los precios por encima de los promedios del interior. La ola de semigración crea una trayectoria bifurcada donde los nodos costeros superan a las áreas metropolitanas centrales de Gauteng.
Aumento de la inversión en compra para alquiler mediante la conversión de acciones de título seccional a REIT
Las normas sudafricanas sobre REIT incentivan la distribución de ingresos por alquiler y limitan el apalancamiento, atrayendo a inversores que buscan rentabilidad a las carteras de títulos de propiedad seccionales. Los promotores entregaron 4,866 unidades seccionales en 2025, un 13.5% más en lo que va de año, a pesar de una caída del 21.2% en las aprobaciones municipales, lo que indica una tendencia hacia formatos de mayor densidad que pueden empaquetarse para las inversiones en REIT. La penetración residencial dentro de los REIT cotizados se mantiene por debajo del 5%, aunque pequeños sindicatos privados intervinieron donde los titulares Growthpoint y Redefine mantienen una exposición mínima a la vivienda. Los costes de conversión de 2,700 a 8,200 USD por unidad siguen siendo un obstáculo, pero los rendimientos constantes del alquiler del 6% al 8% y la mayor velocidad de registro electrónico refuerzan la idea. Los fondos de pensiones que integran métricas ESG dirigen cada vez más las asignaciones a bloques de alquiler asequibles, lo que otorga al segmento una mayor capacidad de recuperación.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La tasa preferencial de préstamos por encima del 11% reduce la asequibilidad de las hipotecas | -1.8% | Nacional, con un impacto agudo en Gauteng, Cabo Occidental y KwaZulu-Natal | Corto plazo (≤ 2 años) |
| Los cortes de energía persistentes inflan los costos de construcción y reducen la confianza | -1.3% | Nacional, con grave impacto en las áreas metropolitanas de Gauteng, Cabo Occidental y KwaZulu-Natal | Mediano plazo (2-4 años) |
| Los retrasos en los servicios municipales retrasan la aprobación de los planes | -1.1% | Johannesburgo, Tshwane, eThekwini, con efectos indirectos en las áreas metropolitanas secundarias | Largo plazo (≥ 4 años) |
| Menor demanda de compradores extranjeros debido a normas más estrictas de control de cambios y visados | -0.7% | Ciudad del Cabo (costa atlántica), Johannesburgo (Sandton), Durban (Umhlanga) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La tasa preferencial de préstamos por encima del 11% reduce la asequibilidad de las hipotecas
Incluso después de tres recortes consecutivos de tasas, la tasa preferencial se mantuvo en el 10.5% en julio de 2025, aproximadamente 325 puntos básicos por encima del promedio de 2019. Los pagos mensuales de un préstamo de USD 55,000 consumen el 34% de los ingresos familiares promedio de Gauteng, superando el límite de asequibilidad del 30% promovido por el Regulador Nacional de Crédito. Las tasas de aprobación de bonos para solicitantes no subsidiados cayeron al 52% en 2024, ya que los bancos endurecieron los umbrales de la relación de servicio de la deuda. Los promotores reconocieron la presión; las ventas de unidades de Balwin a mediados de 2025 cayeron un 16% interanual, lo que impulsó a la empresa a centrarse aún más en líneas de productos de gama baja. Un ciclo más profundo de recortes de tasas claramente mejoraría la confianza, pero sigue dependiendo de una desinflación que aún no se ha consolidado por completo.
Los cortes de energía persistentes inflan los costos de construcción y reducen la confianza
Aunque Eskom suspendió los cortes de suministro eléctrico después de marzo de 2024, los promotores aún asumen el coste de los sistemas de respaldo instalados durante 2022-2023, lo que aumenta los presupuestos de construcción en aproximadamente un 10 %. Las encuestas muestran que el 43 % de los posibles compradores considera la fiabilidad del suministro eléctrico un factor decisivo, especialmente en Johannesburgo y Ciudad del Cabo. Los paquetes de energía solar y baterías añaden entre 8,200 y 13 700 USD por unidad, lo que eleva el precio de ciertos productos asequibles por encima de los umbrales de subvención. La cartera de proyectos de infraestructura del Tesoro llega hasta 2030, por lo que el riesgo de nuevos apagones aún afecta a la confianza. Mientras la confianza se mantenga frágil, las mejoras discrecionales y la compra de segundas viviendas se mantendrán por debajo de su potencial.
Análisis de segmento
Por tipo de propiedad: Dominio de villas y ascenso de apartamentos
Las villas y casas unifamiliares dominaron el 71.12 % del mercado inmobiliario sudafricano en 2025, lo que refleja la arraigada preferencia por espacios exteriores privados y seguridad privada. El volumen de transacciones se disparó en las zonas de alta emigración, donde aún se pueden adquirir viviendas de mayor tamaño, lo que refuerza el liderazgo del segmento. Sin embargo, la escasez de suelo urbano y el aumento de los costes de construcción fomentan los diseños compactos, lo que impulsa a los promotores a considerar diseños modulares y la fabricación fuera del terreno. Los propietarios institucionales también están volviendo al segmento de propiedad absoluta para la clase media, agrupando viviendas dispersas en carteras de alquiler para obtener estabilidad en la rentabilidad.
Los apartamentos y condominios representan el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.4 % hacia 2031. Los promotores aprovechan la legislación sobre títulos de propiedad seccionales para la preventa de unidades, lo que facilita la financiación de proyectos y reduce el riesgo de los balances. Los barrios de uso mixto en los nodos de Longkloof en Ciudad del Cabo o Sandton en Johannesburgo combinan viviendas, comercios y oficinas flexibles, lo que resulta atractivo para profesionales que priorizan la proximidad sobre el tamaño de la parcela. Las características de las casas inteligentes y las calificaciones de edificios sostenibles aumentan el atractivo para los inquilinos, mientras que las plataformas de corta estancia generan flujos de ingresos adicionales que refuerzan las expectativas de suscripción.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por rango de precios: liderazgo asequible con auge del lujo
Las viviendas asequibles con un precio igual o inferior a 82,000 USD representaron un impresionante 45.3 % del valor en 2025, gracias a la ampliación del tramo FLISP y a la financiación hipotecaria titulizada. Paralelamente, las acciones de lujo por encima de 273,000 USD disfrutan del mayor avance previsto, con una tasa de crecimiento anual compuesta (TCAC) del 11.5 %, lo que refleja la continua emigración desde Gauteng y la afluencia de jubilados internacionales. El patrón de doble vía mantiene los aumentos medios de precios efectivos moderados en las bandas del mercado medio, donde la sensibilidad a los tipos de interés es mayor. En la costa atlántica de Ciudad del Cabo, las transacciones de lujo superaron el 14 % interanual en 2024, aunque la misma geografía solo favorece una actividad asequible lenta, ya que el coste medio del suelo supera con creces la cobertura de los subsidios.
La expansión del FLISP redujo la brecha de depósitos para miles de familias de nivel inicial, pero el límite de USD 82,000 del programa excluye las principales zonas de la Costa Atlántica y Sandton. En consecuencia, Bloemfontein, Gqeberha y Polokwane registran una demanda desproporcionada. Los compradores de lujo, por su parte, siguen siendo menos conscientes de las tarifas y priorizan la seguridad, la proximidad a las playas y el acceso inmediato a energía de emergencia. Los promotores equilibran la cartera mediante la implementación de urbanizaciones de productos mixtos que ubican viviendas unifamiliares de alta gama junto a bloques asequibles de mediana altura, un enfoque evidente en el proyecto Ballito Hills de Balwin. Esta estrategia protege contra fluctuaciones cíclicas y asegura un flujo de caja estable bajo condiciones crediticias variables.
Por modelo de negocio: La tradición de propiedad se encuentra con el impulso del alquiler
Las ventas aún representaron el 87.3% de la facturación en 2025, pero se prevé que el segmento de alquileres alcance una tasa de crecimiento anual compuesta (TCAC) del 12.2% hasta 2031, superando el crecimiento de las ventas del 10.6%. Los rendimientos brutos del 6% al 8% superan la inflación en aproximadamente 200 puntos básicos y, una vez aplicado el apalancamiento, generan atractivas rentabilidades de efectivo para las REIT y los inversores de capital privado. El registro electrónico impulsa la liquidez, lo que acorta el ciclo de conversión de efectivo para los arrendadores profesionales. Para los usuarios finales, los elevados tipos de interés retrasan la adquisición de la propiedad e intensifican la demanda de alquiler, especialmente entre el grupo de edad de 25 a 34 años en Ciudad del Cabo y Johannesburgo.
La penetración de los REIT residenciales se mantiene baja, por debajo del 5%, pero el impulso de conversión está cobrando impulso a medida que los fondos de pensiones buscan alternativas a los volátiles dividendos de las acciones. La alta tasa de desocupación en las torres más antiguas del centro de Johannesburgo está impulsando la transición de bloques de acciones a secciones, ya que el capital nuevo está más dispuesto a financiar renovaciones una vez que se simplifica la propiedad. A largo plazo, el creciente interés institucional debería reducir la brecha de precios entre las tasas de capitalización comercial y residencial, haciendo que el sector sea estructuralmente más atractivo para la inversión global.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de venta: el impulso de la nueva construcción desafía los obstáculos para la aprobación
Las transacciones secundarias representaron el 67.9% del valor de mercado en 2025, lo que refleja el predominio del parque inmobiliario consolidado de Sudáfrica. No obstante, las nuevas construcciones primarias presentan la mayor proyección, con una tasa de crecimiento anual compuesta (TCAC) del 12.4%, ya que los promotores precargan sus carteras con terrenos ya despejados para infraestructura. Calgro M3, empresa enfocada en viviendas asequibles, entregó 1,650 unidades en 2024 y mantiene una lista de 25,000 parcelas, lo que ilustra cómo los amplios bancos de terrenos compensan los cuellos de botella municipales. Los compradores se inclinan por el parque inmobiliario nuevo energéticamente eficiente que reduce drásticamente los costes de funcionamiento, un factor que los vendedores de viviendas existentes tienen dificultades para igualar sin costosas reformas.
El Sistema Electrónico de Registro de Escrituras reduce el retraso en la tramitación de títulos, que solía generar un desajuste entre las entradas y salidas de promotores. Esta mejora reduce los costos de financiación y la escala mínima viable para las constructoras boutique. Sin embargo, los precios medios aún enfrentan escasez, ya que los terrenos dentro de las áreas metropolitanas consolidadas siguen siendo costosos y escasos. A menos que se mejoren los retrasos en la prestación de servicios, la mayor parte del aumento de volumen a corto plazo provendrá de proyectos adyacentes a corredores ya atendidos.
Análisis geográfico
Ciudad del Cabo mantuvo una cuota del 23.4% del mercado inmobiliario residencial sudafricano en 2025 y logró primas duraderas gracias a una lista de espera de 375,000 unidades que mantiene el inventario formal con un desabastecimiento insuficiente. La costa atlántica de la ciudad cotiza a precios promedio superiores a los 547,000 USD, lo que atrae tanto a inmigrantes nacionales como a una cartera estable de compradores extranjeros. Sin embargo, el reciente endurecimiento de las normas de visados ha aumentado la fricción con la demanda internacional. El valor de las transacciones sigue aumentando, incluso cuando las aprobaciones municipales se contrajeron un 21.2% en 2025, lo que pone de relieve los límites estructurales de la oferta.
Johannesburgo alberga la mayor economía urbana del país; sin embargo, una tasa de incumplimiento del 40% en 3,000 edificios frena el inventario fresco, impulsando los precios en Sandton y Rosebank muy por encima de los promedios de Gauteng. Los trabajadores remotos que se trasladan a Cabo Occidental y KwaZulu-Natal moderan la absorción local; sin embargo, Johannesburgo aún genera liquidez en nodos secundarios cuando los propietarios venden activos de alto valor para financiar compras costeras. El municipio de eThekwini, en Durban, enfrenta un retraso del 60% en el cumplimiento, pero Umhlanga y Ballito superan sus expectativas gracias a la fuerte inmigración y las reubicaciones corporativas vinculadas al Dube TradePort.
Bloemfontein registra la trayectoria de crecimiento más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 11.8 % hasta 2031, ya que el precio medio de 52 000 USD se ajusta perfectamente a los requisitos del FLISP, lo que impulsa la adquisición de viviendas por primera vez. Pretoria mantiene una apreciación anual moderada del 3.5 % gracias al aprovechamiento de su base de empleo público. Puerto Elizabeth se encuentra a la zaga de sus pares costeros debido a la volatilidad del sector automovilístico; sin embargo, nuevos corredores logísticos podrían revitalizar la confianza después de 2026. Las áreas metropolitanas periféricas y los nodos rurales representan aproximadamente un tercio del valor nacional y seguirán expandiéndose en consonancia con los patrones de emigración a medida que mejoran la conectividad y las herramientas de teletrabajo.
Análisis de la cadena de valor
La cadena de valor del mercado inmobiliario residencial de Sudáfrica comienza con la adquisición de terrenos y la obtención de permisos (zonificación municipal, aprobación de planos y autorizaciones ambientales), continúa con la financiación del proyecto y la construcción (promotores, contratistas y suministro de materiales), luego con la distribución (redes de agentes inmobiliarios y plataformas digitales para la captación de clientes) y finaliza con la formalización de la transacción (originación de hipotecas, transferencia de propiedad y registro de escrituras) y las operaciones en curso (administración de propiedades, servicios públicos e impuestos municipales). La implementación del Sistema Electrónico de Registro de Escrituras y el crecimiento de intermediarios hipotecarios como BetterBond y ooba aumentan el volumen de transacciones al agilizar la comunicación entre bancos, notarios y el registro de la propiedad, mientras que los agentes inmobiliarios (Pam Golding, Seeff, RE/MAX) ofrecen cada vez más paquetes de venta con visitas virtuales y soporte de precios basado en datos.
Los principales puntos de fricción se encuentran en las etapas iniciales, en las aprobaciones, la preparación de la infraestructura y la volatilidad de los costos de construcción. En 2026, los contratistas informaron que aplicaban recargos relacionados con conflictos de entre el 10 % y el 15 % en las nuevas construcciones, además de plazos de entrega más largos debido a los cambios en las rutas de envío, lo que impulsó a los promotores a priorizar el abastecimiento local y las tecnologías de construcción alternativas respaldadas por el Consejo Nacional de Registro de Constructores de Viviendas. En cuanto a la demanda para la entrega, las presiones de asequibilidad se extienden a lo largo de la cadena, ya que los mayores requisitos de depósito informados por BetterBond en abril de 2026 y los elevados cargos municipales en las grandes áreas metropolitanas aumentan el costo total de propiedad para los compradores finales y los arrendadores, lo que influye en el diseño del producto (unidades más pequeñas, propiedad horizontal) y en la evaluación de riesgos de los inversores para los bloques de alquiler.
Panorama competitivo
El mercado inmobiliario residencial sudafricano se considera muy fragmentado. Las promotoras Balwin Properties y Calgro M3 dominan el segmento de precios asequibles a medios, pero ambas informaron una reducción de márgenes después de que las inversiones en energía de emergencia aumentaran los costos de construcción en aproximadamente un 10 % durante el período de interrupción del suministro eléctrico de 2022-2023. Los ingresos de Balwin cayeron a 145 millones de dólares en el semestre finalizado en agosto de 2024, lo que impulsó una reorientación hacia productos con precios inferiores a 82 000 dólares, mientras que Calgro mantuvo un crecimiento positivo gracias a una gestión rigurosa de la reserva de terrenos y lanzamientos graduales.
Las agencias inmobiliarias rivales Pam Golding, Seeff y RE/MAX se diferencian mediante plataformas digitales que integran el registro electrónico de escrituras, recorridos virtuales en 3D y la captación de clientes potenciales mediante chatbots. Pam Golding realizó más de 15,000 transacciones en el año fiscal 2024 y vio un aumento del 12% en los ingresos por alquiler, gracias a la búsqueda de altos rendimientos brutos por parte de los inversores. RE/MAX aprovecha su red de 2,500 agentes para ampliar su alcance en áreas metropolitanas secundarias como Bloemfontein y Nelspruit, mientras que Seeff aprovecha la certificación temprana de propiedades listas para energía solar para atraer a compradores preocupados por el consumo energético.
Los originadores de PropTech, BetterBond y ooba, procesan más del 40% de las nuevas hipotecas y han desarrollado sistemas de puntuación de aprendizaje automático que simplifican los ciclos de decisión. En el ámbito institucional, los REIT cotizados Growthpoint y Redefine mantienen una infraponderación en el sector residencial, aunque los vehículos privados más pequeños aceleran los procesos de conversión de bloques de propiedad seccional. La financiación de pensiones alineada con criterios ESG se perfila como una potente fuerza en proyectos sostenibles y asequibles y podría transformar la dinámica competitiva una vez que las estructuras escalables alcancen la fase de prueba de concepto completa.
Líderes de la industria inmobiliaria residencial de Sudáfrica
Propiedades de Pam Golding
Grupo inmobiliario Seeff
RE/MAX de África Austral
Grupo inmobiliario Rawson
Chas Everitt Internacional
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: El Departamento de Infraestructura de la Provincia Occidental del Cabo implementó un modelo de Acuerdo de Venta a Plazos en el proyecto Mountain View en Mossel Bay para facilitar el acceso a la vivienda a la clase media. Al formalizar una vía alternativa a las hipotecas tradicionales, amplía el grupo de compradores potenciales para los promotores inmobiliarios que operan en áreas metropolitanas costeras y secundarias.
- Abril de 2026: BetterBond informó de un aumento trimestral en los requisitos de depósito para los compradores, lo que redujo la asequibilidad inicial, incluso cuando las tasas de interés se suavizaron tras alcanzar máximos anteriores. Este cambio modifica las tasas de conversión, pasando de la simple visualización a la aprobación de bonos, e impulsa a los promotores y agentes a reconfigurar sus productos y precios hacia valores vinculados a subsidios y de menor precio.
- Abril de 2025: La Oficina de Registro de la Propiedad implementó el Sistema Electrónico de Registro de Escrituras, reduciendo los plazos de transferencia a aproximadamente tres semanas y acortando el ciclo de conversión de efectivo desde la oferta hasta el registro. Un registro más rápido mejora la liquidez para los inversores y facilita una mayor velocidad de transacción para los agentes inmobiliarios, notarios y promotores que venden acciones primarias.
Alcance y metodología
Los bienes raíces residenciales son áreas desarrolladas para que vivan personas. Tal como lo definen las ordenanzas de zonificación locales, los bienes raíces residenciales no se pueden utilizar con fines comerciales o industriales. Un análisis de antecedentes completo del mercado de bienes raíces residenciales de Sudáfrica, incluida la evaluación de la economía y la contribución de los sectores en la economía, la descripción general del mercado, la estimación del tamaño del mercado para segmentos clave y las tendencias emergentes en los segmentos del mercado, la dinámica del mercado y geográfica. las tendencias y el impacto de COVID-19 se incluyen en el informe.
El mercado inmobiliario residencial de Sudáfrica está segmentado por tipo (villas y casas adosadas, condominios y apartamentos) y por ciudad (Johannesburgo, Ciudad del Cabo, Durban, Port Elizabeth, Bloemfontein, Pretoria y el resto de Sudáfrica). El informe ofrece el tamaño del mercado y las previsiones en valores (miles de millones de USD) para todos los segmentos anteriores.
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado inmobiliario residencial de Sudáfrica?
El tamaño del mercado inmobiliario residencial de Sudáfrica será de USD 30.19 mil millones en 2026 y se prevé que supere los USD 52 mil millones para 2031.
¿Qué segmento posee la mayor participación en el valor?
Las villas y casas adosadas lideran con el 71.1 % del valor de transacción en 2025, lo que refleja una preferencia de larga data de los consumidores por las propiedades independientes.
¿Qué está impulsando el marcado aumento de los apartamentos con título seccional?
Los desarrolladores prefieren formatos de alta densidad en terrenos urbanos escasos, y la transferencia de escrituras digitales más rápida mejora la liquidez para los inversores, lo que resulta en una perspectiva de CAGR del 11.4 % para los apartamentos hasta 2031.
¿Por qué Ciudad del Cabo es constantemente el área metropolitana más cara?
Una escasez crónica de oferta, un fuerte atractivo en cuanto a estilo de vida y un flujo constante de emigrantes con un alto poder adquisitivo hacen que los precios de Ciudad del Cabo superen con creces los de otras áreas metropolitanas.
¿Cómo afectan las tendencias de las tasas de interés a los compradores primerizos?
Una caída de 125 puntos básicos en la tasa preferencial desde 2024 recorta los pagos mensuales, mientras que los subsidios FLISP reducen las brechas de depósito, elevando las tasas de aprobación para los prestatarios de nivel de entrada.
¿Qué hace que Bloemfontein sea el mercado urbano de más rápido crecimiento?
La asequibilidad de alrededor de USD 52,000, combinada con cuellos de botella municipales más bajos, posiciona a Bloemfontein para una CAGR del 11.8 % hasta 2031.


