

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
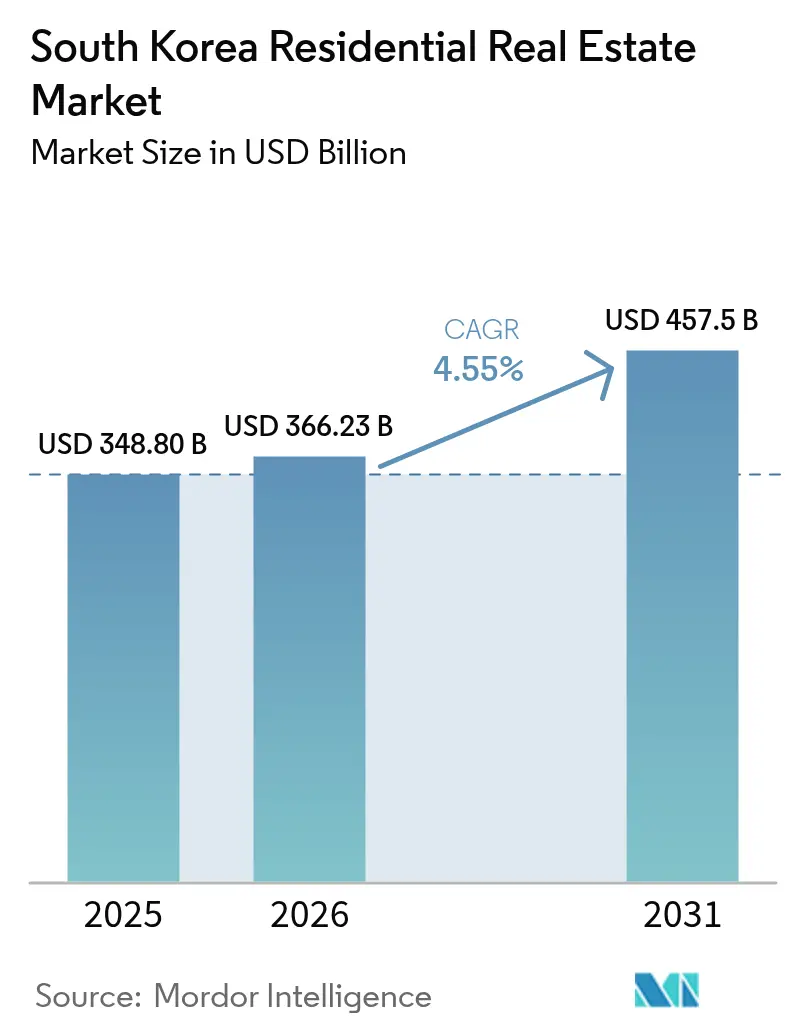
| Tamaño del mercado (2026) | USD 366.23 mil millones |
| Tamaño del mercado (2031) | USD 457.5 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.55% CAGR |
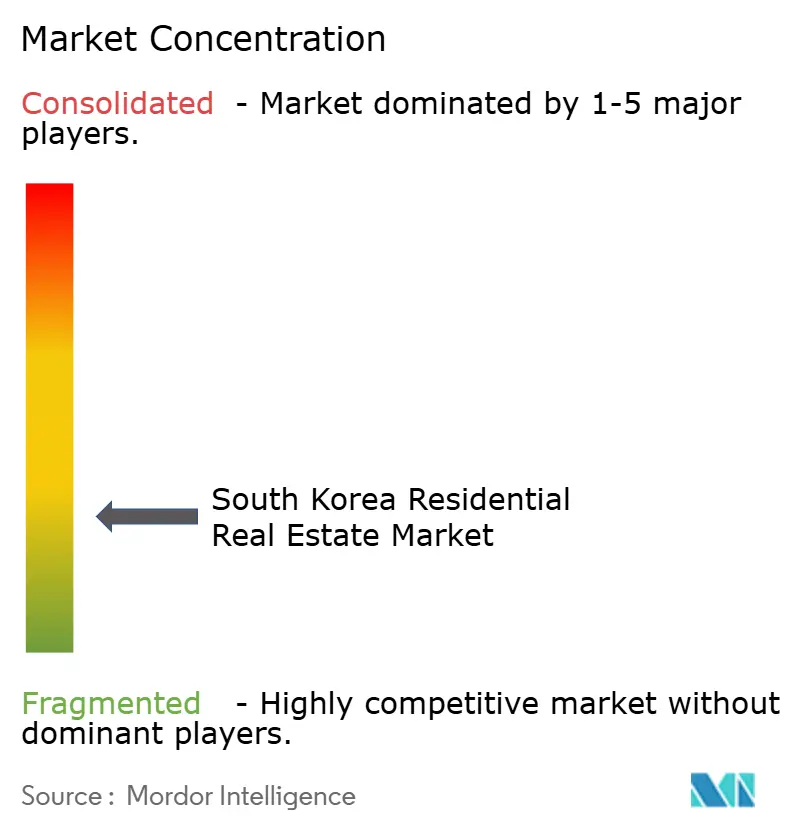
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario residencial de Corea del Sur por Mordor Intelligence
El mercado inmobiliario residencial de Corea del Sur alcanzó un valor de 348.8 millones de dólares en 2025 y se estima que crecerá desde los 366.23 millones de dólares en 2026 hasta los 457.50 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.55% durante el período de previsión (2026-2031). Un giro decisivo en las políticas hacia la vivienda de alquiler gestionada institucionalmente, junto con cambios en la estructura familiar y mandatos de construcción neutra en carbono, está redefiniendo los fundamentos de la demanda. Los hogares unipersonales siguen multiplicándose, lo que impulsa a los promotores hacia formatos de microestudios y genera una prima por las unidades inteligentes y energéticamente eficientes. El endurecimiento de la política monetaria ha elevado los tipos de interés hipotecarios promedio por encima del 4%, inclinando la preferencia de los compradores hacia el alquiler y fortaleciendo la demanda de plataformas de construcción para alquiler. Paralelamente, los programas de suministro del sector público y los incentivos fiscales favorables a los REIT están reduciendo las barreras para los grandes propietarios, mientras que la adopción de tecnología —monitorización energética mediante IoT y construcción modular— reduce los costes operativos y acelera los plazos de los proyectos.
Conclusiones clave del informe
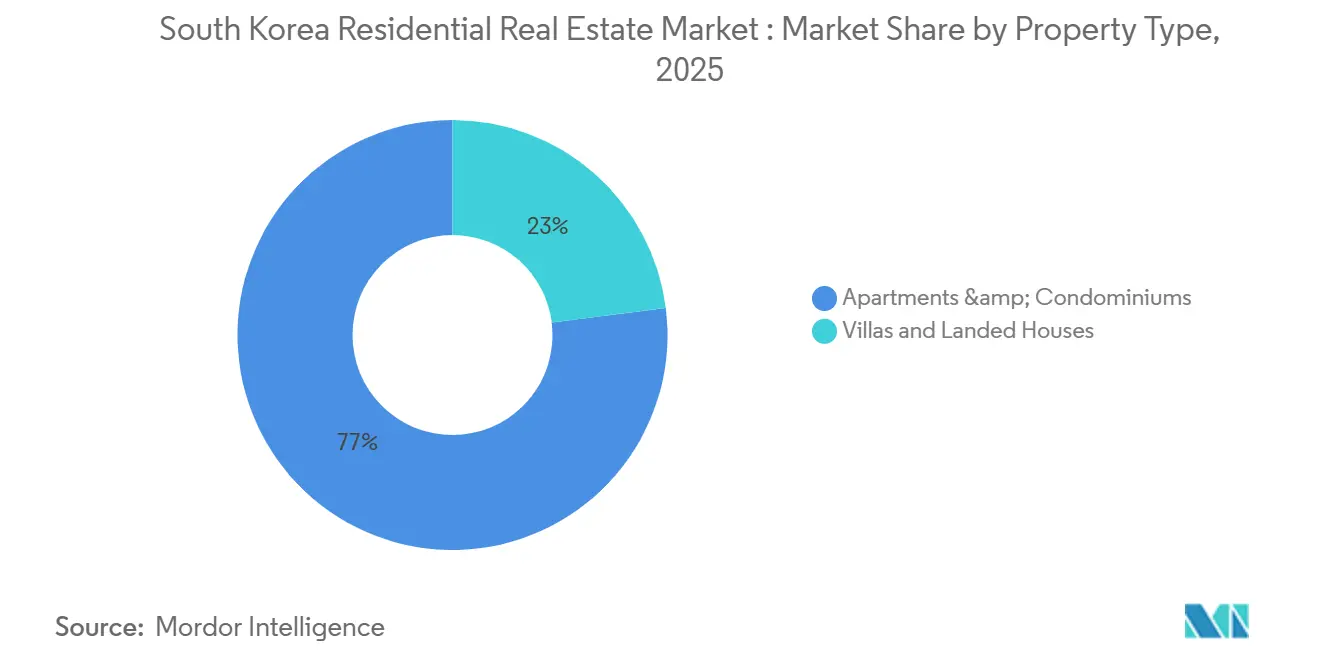
- Por tipo de propiedad, los apartamentos y condominios representaron el 77% de la cuota de mercado inmobiliario residencial de Corea del Sur en 2025, mientras que se prevé que las villas y las casas unifamiliares crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.75% hasta 2031.
- Por franjas de precios, el segmento de mercado medio representó el 63% del tamaño del mercado inmobiliario residencial de Corea del Sur en 2025, mientras que se espera que el segmento asequible registre una tasa de crecimiento anual compuesta (CAGR) del 4.69% hasta 2031.
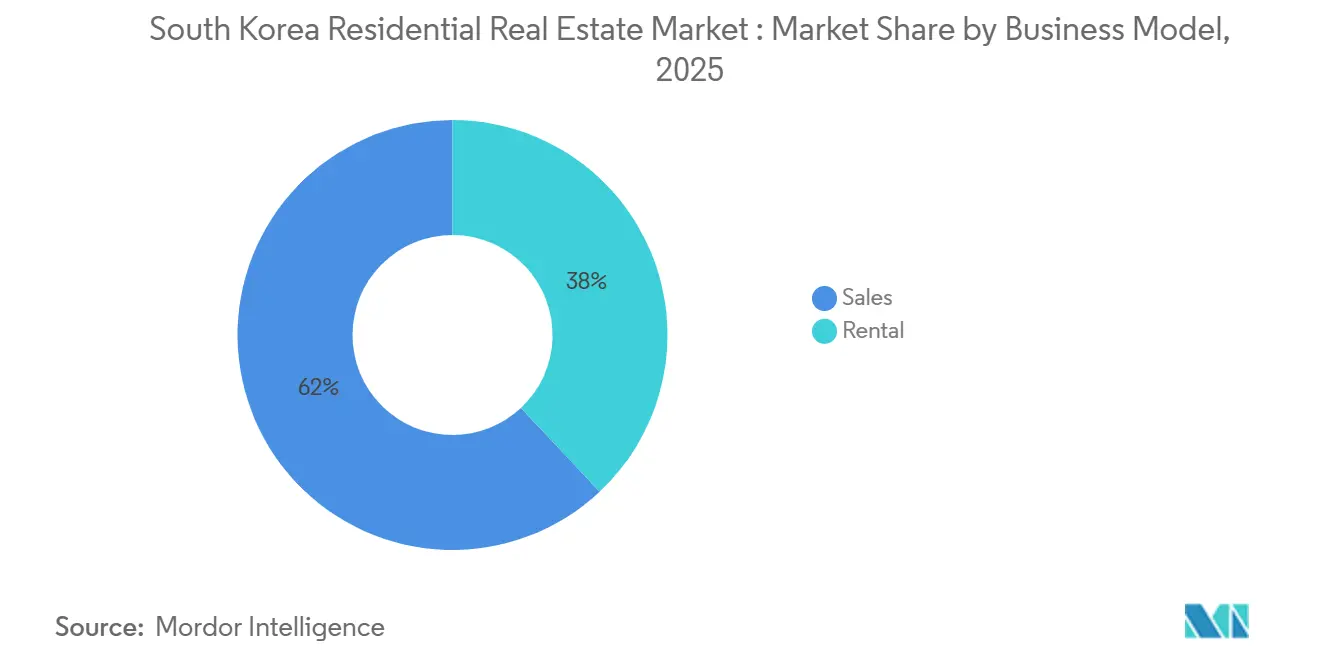
- En cuanto al modelo de negocio, las ventas representaron el 62.00% del mercado en 2025, mientras que se prevé que el segmento de alquiler se expanda a una tasa de crecimiento anual compuesta (CAGR) del 4.85% entre 2026 y 2031, impulsado por la creciente preferencia por la propiedad con pocos activos y los modelos de uso flexibles.
- Por modalidad de venta, las transacciones secundarias representaron el 65.21% del volumen en 2025; se prevé que las ventas primarias crezcan un 4.80% hasta 2031, a medida que el cumplimiento del código de energía cero impulse el atractivo de las nuevas construcciones.
- Por regiones, Seúl lideró con una cuota de ingresos del 41% en 2025, pero se prevé que Busan avance a una tasa de crecimiento anual compuesta del 4.87% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario residencial de Corea del Sur
Análisis del impacto de los impulsores
| Factores de la migración | (~)% Impacto en la CAGR | Enfoque Geográfico | Cronología del impacto |
|---|---|---|---|
| El plan de estabilidad de la vivienda pública de alquiler acelera la oferta. | + 0.8% | Nacional (Seúl, Incheon, Gyeonggi) | Mediano plazo (2-4 años) |
| El aumento de los hogares unipersonales eleva la demanda de microviviendas. | + 0.7% | Seúl, Busan, centros metropolitanos | Largo plazo (≥ 4 años) |
| Las reducciones de impuestos a los REIT estimulan los flujos de capital destinados a la construcción para alquiler. | + 0.6% | Seúl, Gyeonggi, Incheon | Mediano plazo (2-4 años) |
| El código de energía cero incrementa la prima para las nuevas construcciones eficientes. | + 0.5% | Nacional, principios de Seúl e Incheon | Mediano plazo (2-4 años) |
| Las subvenciones para la modernización de viviendas inteligentes impulsan la renovación. | + 0.4% | Seúl, Gyeonggi, principios de Busan | Corto plazo (≤ 2 años) |
| Las plataformas de propiedad fraccionada amplían el acceso al comercio minorista. | + 0.3% | centros digitales nacionales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El plan de estabilidad de la vivienda pública de alquiler acelera la oferta.
El programa 2023-2028 tiene como objetivo construir 270,000 nuevas unidades de alquiler anualmente y entregó 54,000 en 2025, lo que alivió la escasez en los corredores orientados al transporte público alrededor de Seúl e Incheon. El aumento de la oferta está impulsando a los propietarios privados a diferenciarse a través de las comodidades en lugar del precio, mientras que los fondos de pensiones se asocian con Korea Land & Housing Corporation para asegurar flujos de efectivo a largo plazo bajo las favorables normas de los REIT (Fondos de Inversión en Bienes Raíces).
El aumento de los hogares unipersonales impulsa la demanda de microviviendas.
Los datos demográficos muestran que los hogares unipersonales aumentarán hasta alcanzar los 9.24 millones en 2050, lo que se traduce en una demanda constante de estudios de menos de 40 m². Los promotores inmobiliarios están redistribuyendo el espacio disponible en las plantas —Samsung C&T destinó el 35 % de una reciente torre en Gangnam a microapartamentos—, impulsando la adopción de la construcción modular y erosionando la estructura tradicional coreana de arrendamiento a precio fijo (jeonse).
Las reducciones de impuestos a los REIT estimulan los flujos de capital destinados a la construcción de viviendas para alquiler.
Las enmiendas de junio de 2024 redujeron los tipos impositivos nominales de los REIT residenciales al 16%, lo que impulsó compromisos institucionales por valor de 4.2 millones de dólares en 2025, un aumento interanual del 38%. Los conglomerados están pasando de modelos centrados en las ventas a carteras de alquiler que combinan servicios inteligentes y mantenimiento predictivo, elevando así los estándares de servicio al inquilino en todo el sector.
El código de energía cero eleva el precio de las nuevas construcciones eficientes.
La normativa de neutralidad de carbono de enero de 2024 exige que las viviendas de nueva construcción compensen el 20 % de su consumo anual mediante energías renovables generadas en el propio emplazamiento. Los elevados costes de construcción se recuperan íntegramente: en Songpa, los apartamentos que cumplen con la normativa ZEB se vendieron con primas del 14-16 % en 2025, gracias a descuentos en hipotecas verdes de hasta 0.7 puntos porcentuales.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en la CAGR | Enfoque Geográfico | Cronología del impacto |
|---|---|---|---|
| Los tipos de interés hipotecarios se mantienen por encima del 4% tras el endurecimiento de la política monetaria. | -0.6% | Nacional, intenso en Seúl y Gyeonggi | Corto plazo (≤ 2 años) |
| Las normas más estrictas del DTI/LTV limitan la capacidad de endeudamiento. | -0.5% | Metros de alto precio | Mediano plazo (2-4 años) |
| La disminución de la población en edad laboral limita la absorción a largo plazo. | -0.4% | A nivel nacional, casos agudos en ciudades terciarias. | Largo plazo (≥ 4 años) |
| La revaluación del impuesto a la propiedad de 2025 aumenta los costos de mantenimiento. | -0.3% | Gangnam, Seocho, Songpa | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los tipos de interés hipotecarios siguen siendo elevados.
Las tasas de interés oficiales del 3.5% mantienen los préstamos hipotecarios promedio por encima del 4%, lo que obliga a que las cuotas mensuales de una hipoteca de 300,000 dólares absorban más del 38% del ingreso familiar medio de Seúl. Esta restricción en la asequibilidad redirige la demanda hacia los alquileres y ralentiza el lanzamiento de nuevos proyectos, ya que las tasas internas de retorno (TIR) de los promotores se reducen.
Normas más estrictas sobre DTI/LTV limitan los préstamos.
El marco de calificación crediticia bajo estrés (DSR) de septiembre de 2024 evalúa a los prestatarios con tasas 150 puntos básicos superiores a las actuales, reduciendo la elegibilidad para el monto del préstamo en aproximadamente un 15%. Los solicitantes autónomos y los compradores de varias unidades enfrentan reducciones más pronunciadas, lo que prolonga la duración de la vivienda para los "arrendatarios involuntarios" que no pueden cubrir la diferencia en el depósito.
Análisis de segmento
Por tipo de propiedad: Los apartamentos impulsan la demanda, mientras que las villas recuperan su atractivo.
Los apartamentos y condominios contribuyeron con el 77% del valor de 2025, lo que subraya el ADN urbano de rascacielos de Corea [1] Korea Real Estate Board, “Residential Transaction Statistics”, REB.OR.KR. El enfoque regulatorio en los corredores de transporte continúa canalizando la oferta masiva hacia formatos verticales, sin embargo, se proyecta que las villas y casas unifamiliares crecerán a una CAGR del 4.75% a medida que las familias con niños en edad escolar y los jubilados migren a suburbios de menor densidad en Gyeonggi y la costa de Busan. Los estándares de neutralidad de carbono amplían esta brecha: las torres que cumplen con ZEB disfrutan de primas de venta de dos dígitos, mientras que los desarrolladores de villas compensan los mayores costos verdes por unidad a través de paneles modulares y centros solares vecinales. El tamaño del mercado inmobiliario residencial de Corea del Sur para villas es comparativamente pequeño en la actualidad, pero las nuevas conexiones de autopistas programadas para 2027 reducirán los tiempos de viaje y aumentarán el atractivo suburbano.
Los edificios de gran altura construidos antes de 2010 presentan deficiencias de eficiencia que reducen su valor de reventa entre un 10 % y un 12 % en comparación con las construcciones nuevas. Las subvenciones para la rehabilitación energética se destinan prioritariamente a los complejos de alta densidad, lo que sitúa a las villas en una encrucijada estratégica: desarrollar ecoenclaves de alta gama o arriesgarse a perder relevancia. El proyecto piloto de villas de Samsung C&T cerca de Suwon, que integra microrredes renovables compartidas, demuestra cómo los formatos de baja densidad pueden coexistir con la hoja de ruta nacional hacia la neutralidad energética.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por rango de precios: La oferta asequible cobra impulso
Las unidades con precios entre USD 300,000 y USD 600,000 representaron el 63% de la facturación de 2025, consolidando el segmento medio como la columna vertebral de las transacciones urbanas. Sin embargo, se prevé que el mercado de viviendas asequibles por debajo de USD 300,000 crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.69%, impulsado por los alquileres públicos y los préstamos con ventajas fiscales. La cuota de mercado de viviendas asequibles en Corea del Sur está creciendo más rápidamente en las ciudades satélite, donde los costos del suelo siguen siendo manejables. LH Corporation destinó el 68% de su cartera de proyectos para 2025 a precios inferiores a USD 250,000, lo que provocó una presión a la baja sobre los alquileres para los propietarios privados cercanos.
Por el contrario, el segmento de lujo con precios superiores a 600,000 USD registra un crecimiento anual compuesto del 4.20%, ya que los límites más estrictos de la relación deuda-ingresos y los elevados impuestos sobre la tenencia de propiedades moderan el apetito especulativo. Incluso el segmento de lujo de Gangnam experimentó una contracción del 6% en el volumen de ventas en 2025, lo que impulsó a los fondos institucionales a buscar distritos con precios más accesibles y rentabilidades más atractivas. Los promotores que adoptan planes de pago flexibles y ofrecen participaciones fraccionadas están amortiguando parcialmente la caída de las ventas en el segmento de gama alta.
Por modelo de negocio: El auge del alquiler mantiene su impulso
Las transacciones de propiedad aún representaban el 62% del valor de mercado en 2025, pero el modelo de alquiler avanza a una tasa de crecimiento anual compuesta (TCAC) del 4.85% hasta 2031, transformando la dinámica del flujo de caja en todo el mercado inmobiliario residencial de Corea del Sur. Los contratos mayoristas mensuales registraron un aumento interanual del 18%, ya que las elevadas tasas hipotecarias redujeron la elegibilidad para el crédito. Los depósitos Jeonse están disminuyendo, erosionando un canal de capital histórico para los pequeños propietarios, mientras que las carteras institucionales prosperan gracias a flujos de ingresos mensuales predecibles.
Las políticas están intensificando esta rotación: las desgravaciones fiscales para los REIT y el objetivo anual de 270,000 unidades de alquiler público canalizan el capital hacia los planes de alquiler. Las compañías de seguros y los fondos de pensiones destinaron el 34% de sus compromisos residenciales para 2025 a alquileres en Busan y Gyeonggi, frente al 22% de dos años antes, lo que refleja un comportamiento de búsqueda de rentabilidad geográficamente diversificado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modalidad de venta: El precio de las viviendas de nueva construcción se amplía.
Las viviendas de segunda mano representaron el 65.21 % de las transacciones en 2025, lo que pone de manifiesto la gran cantidad de viviendas de segunda mano en el mercado inmobiliario residencial de Corea del Sur. Sin embargo, las transacciones de obra nueva se encaminan a una tasa de crecimiento anual compuesta (TCAC) del 4.80 %, superando el ritmo del 4.35 % de las viviendas de segunda mano, ya que los códigos de eficiencia energética atraen a compradores que buscan reducir sus facturas de servicios públicos. Los lanzamientos de Songpa en 2025 alcanzaron márgenes de precio de entre el 14 % y el 16 % respecto a las propiedades comparables construidas antes de 2010, lo que confirma la disposición a pagar por viviendas inteligentes y sostenibles.
El inventario antiguo corre el riesgo de quedar obsoleto rápidamente si no se invierte en modernizaciones. Solo en Seúl, 112,000 apartamentos construidos antes del año 2000 no superarán las auditorías energéticas obligatorias para 2028, lo que podría provocar una depreciación a menos que los propietarios accedan a las subvenciones para la modernización mediante el Internet de las Cosas (IoT). Mientras tanto, la demanda de viviendas nuevas sigue siendo modesta en las ciudades secundarias, donde la oferta de obra nueva es menor y la asequibilidad prima sobre la eficiencia.
Análisis geográfico
Seúl mantuvo una participación dominante del 41% del valor de 2025, respaldada por su densidad de empleo e infraestructura de transporte [2] Statistics Korea, “Regional GDP and Population Data”, KOSTAT.GO.KR . Sin embargo, su CAGR futuro se modera al 4.20% debido a que las restricciones de zonificación, los impuestos más altos y las tensiones de asequibilidad frenan la adopción incremental. La provincia circundante de Gyeonggi se beneficia de la demanda indirecta, trazando una trayectoria de crecimiento del 4.50% impulsada por extensiones del metro y la finalización de autopistas en 2027 que reducen los desplazamientos en casi 20 minutos.
Busan emerge como el centro de mayor crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 4.87 % hasta 2031. La modernización del puerto, la demanda de segundas residencias por parte de jubilados y los preparativos para la Exposición Universal de 2030 están dinamizando tanto el mercado de compraventa como el de alquiler, con precios medios de las viviendas aproximadamente un 45 % inferiores a los de Seúl. Incheon le sigue con una trayectoria del 4.60 %, ya que la expansión del aeropuerto atrae a profesionales expatriados. Metrópolis secundarias como Daegu y Gwangju se quedan atrás con un crecimiento de alrededor del 4.35 %, lastradas por la emigración juvenil y la escasez de empleos de alto valor, aunque la reurbanización selectiva en torno a los centros universitarios ofrece focos de resiliencia.
La divergencia en la rentabilidad de los alquileres acentúa el cambio regional: Seúl promedia menos del 3%, mientras que Busan e Incheon ofrecen entre el 3.8% y el 4.4%, lo que lleva a los fondos a reequilibrar sus carteras. Los programas de hipotecas verdes subvencionadas amplían aún más la brecha, ya que los compradores ávidos de capital buscan proyectos vinculados a incentivos fuera del costoso centro de la capital.
Panorama competitivo
La concentración del mercado es moderada. Korea Land & Housing Corporation lidera la producción de viviendas de alquiler público, dejando que los conglomerados —Hyundai Development, Samsung C&T, GS E&C, Lotte E&C— compitan en integración tecnológica y escala de construcción para alquiler. La reforma fiscal de los REIT impulsó compromisos de construcción para alquiler por valor de 1.8 millones de dólares por parte de Hyundai y Lotte en 2025, un giro radical respecto a los planes anteriores centrados en las ventas.
La tecnología es el nuevo campo de batalla. La alianza de GS E&C con un proveedor de IoT de Seúl redujo los costos operativos hasta en un 9 % en 12 000 unidades, mientras que las fábricas modulares de Samsung C&T redujeron el gasto por unidad en un 15 % y aceleraron los ciclos de los proyectos [3] Relaciones con los inversores de Samsung C&T, “Despliegues de construcción modular”, SAMSUNGCNT.COM . La innovación en espacios en blanco florece en los suburbios de Gyeonggi y Busan, donde los desarrolladores prueban comunidades de villas con centros de movilidad eléctrica compartida y guarderías en el lugar.
Las plataformas de propiedad fraccionada, respaldadas por importantes constructoras, fragmentan aún más el canal de intermediación tradicional. La oferta tokenizada de Hyundai Development en 2025 demostró cómo las preventas a inversores minoristas pueden reducir el riesgo de la financiación, ofreciendo entradas por debajo de los 10,000 dólares. Mientras tanto, los propietarios tradicionales, afectados por el aumento de los impuestos sobre la propiedad, están vendiendo activos antiguos a REITs que buscan oportunidades de renovación a gran escala.
Líderes de la industria inmobiliaria residencial de Corea del Sur
grupo booyoung
Corporación de Tierras y Vivienda de Corea.
Compañía de Desarrollo Hyundai (HDC)
GS Ingeniería y Construcción
Lotte Ingeniería y Construcción
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: LH y Hyundai Development acordaron codesarrollar 8,400 viviendas de alquiler en Incheon y Gyeonggi, aprovechando la construcción modular para ofrecer alquileres entre un 15 % y un 18 % inferiores a los niveles vigentes.
- Enero de 2026: Samsung C&T se adjudicó un contrato de 315 millones de dólares para un complejo de 1,200 unidades con certificación ZEB en Songpa, que contará con sistemas integrados de hogar inteligente y energía solar in situ.
- Diciembre de 2025: GS E&C adquirió una cartera de 340 unidades en Busan por 280 millones de dólares, con planes de modernización destinados a incrementar los alquileres entre un 8 % y un 12 % para 2027.
- Noviembre de 2025: Lotte E&C y una empresa emergente de tecnología inmobiliaria lanzaron una plataforma digital de arrendamiento para reducir los ciclos de desocupación hasta en cuatro semanas en 14,000 unidades.
Alcance y metodología
Los bienes raíces residenciales incluyen tanto viviendas de nueva construcción como de segunda mano. Los bienes raíces residenciales son un área desarrollada para que vivan personas y no pueden usarse con fines comerciales o industriales. Un análisis de antecedentes completo del mercado inmobiliario residencial de Corea del Sur, que incluye la evaluación de la economía y la contribución de los sectores en la economía, una descripción general del mercado, una estimación del tamaño del mercado para segmentos clave, tendencias emergentes en los segmentos del mercado, dinámica del mercado y ubicación geográfica. Las tendencias y el impacto de COVID-19 se tratan en el informe.
El mercado inmobiliario residencial de Corea del Sur está segmentado por tipo (apartamentos, condominios, terrenos y villas) y geografía (Seúl y otras ubicaciones). El informe ofrece tamaños de mercado y pronósticos en valor (USD) para todos los segmentos anteriores.
Por modelo de negocio
| Ventas |
| Rentas |
| Por modelo de negocio | Ventas |
| Rentas |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado inmobiliario residencial de Corea del Sur?
El sector alcanzó los 366.23 millones de dólares en 2026 y está en camino de llegar a los 457.50 millones de dólares en 2031.
¿A qué ritmo crece el segmento de alquileres en comparación con el de ventas?
Se prevé que el valor de los alquileres aumente a una tasa de crecimiento anual compuesta (CAGR) del 4.85% durante el período previsto.
¿Qué región se prevé que se expandirá más rápidamente?
Se prevé que Busan registre una tasa de crecimiento anual compuesta (CAGR) del 4.87% hasta 2031, impulsada por las mejoras portuarias y la demanda de los jubilados.
¿Qué impacto tiene el código de construcción de energía cero en los precios?
Los nuevos apartamentos que cumplen con la normativa ZEB se venden con primas del 14 al 16 % respecto a los inmuebles más antiguos gracias a las facturas de servicios públicos más bajas y a los incentivos para hipotecas ecológicas.


