

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
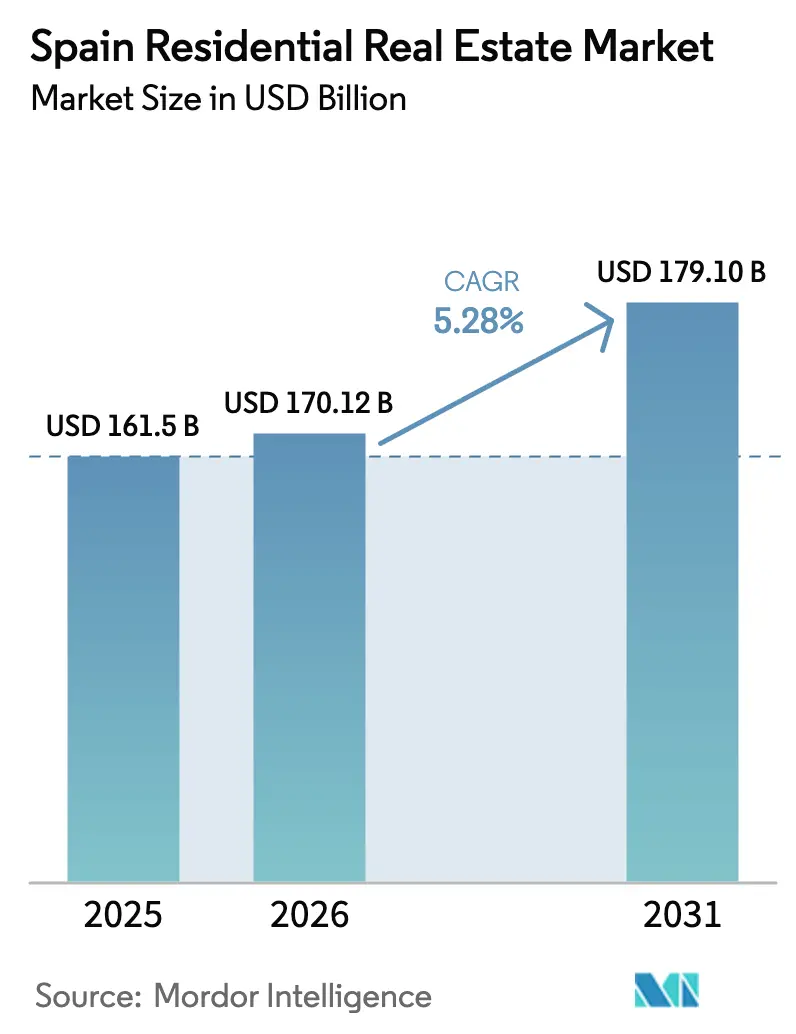
| Tamaño del mercado (2026) | USD 170.12 mil millones |
| Tamaño del mercado (2031) | USD 179.10 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.28% CAGR |
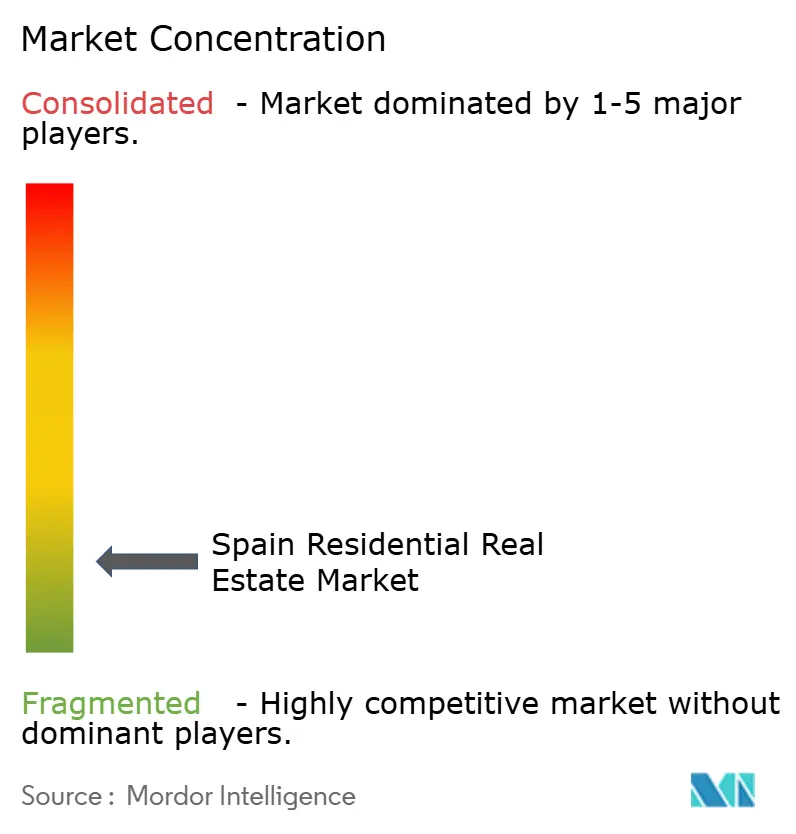
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario residencial español por Mordor Intelligence
El mercado inmobiliario residencial español está valorado en 170.12 millones de dólares en 2026 y se prevé que alcance los 179.10 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.28%. La creciente escasez de oferta, la mayor actividad de los compradores extranjeros y una oleada de capital institucional para proyectos de construcción para alquiler (Build-to-Rent) siguen impulsando los precios a pesar de la volatilidad de los costes de financiación. Madrid concentra casi la mitad del mercado inmobiliario residencial español, pero Andalucía-Málaga y la Costa del Sol registran el mayor crecimiento debido al desplazamiento de europeos que trabajan a distancia hacia el sur. La demanda de los compradores se orienta hacia viviendas de alta eficiencia energética de "Clase A" tras la actualización del Código Técnico de 2021, mientras que las plataformas hipotecarias digitales facilitan el acceso a la vivienda a los compradores no residentes. La escasez de mano de obra y el aumento del precio del suelo ejercen presión sobre los costes, pero las grandes promotoras consolidan sus reservas de terrenos y se orientan hacia la construcción industrializada para acelerar la entrega. [1] https://european-union.europa.eu/index_en
Conclusiones clave del informe
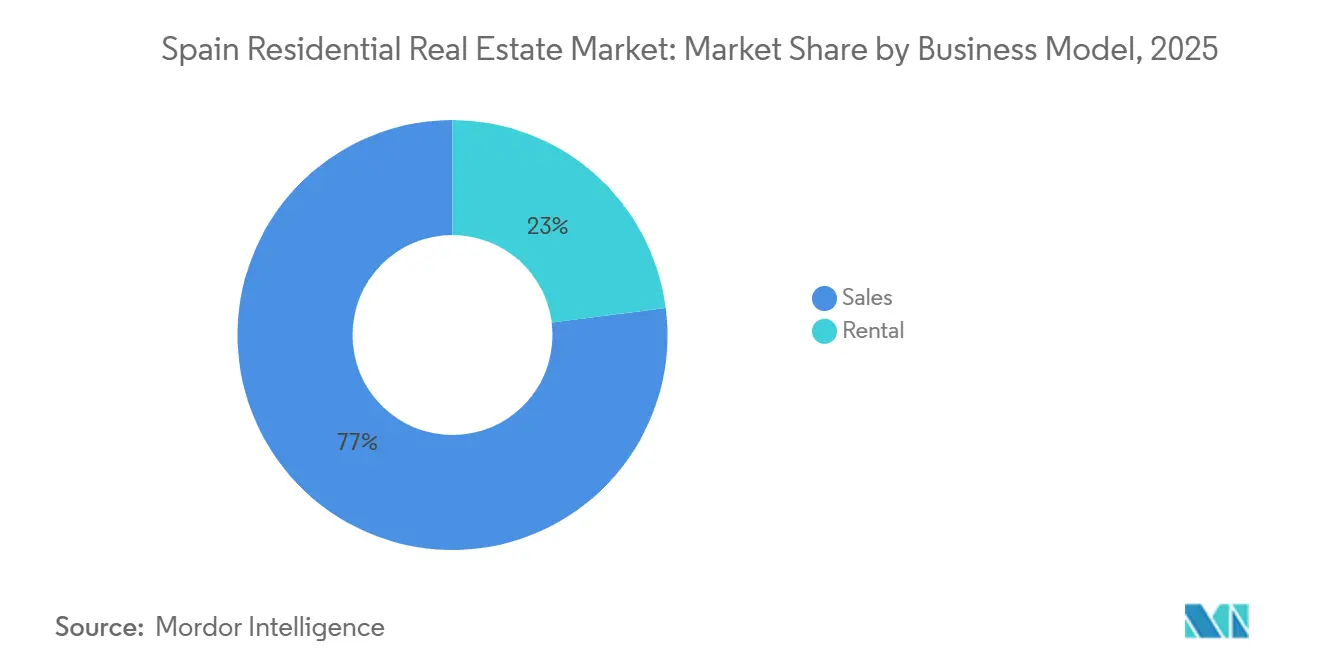
- Por modelo de negocio, las ventas retuvieron el 77% de la cuota de mercado inmobiliario residencial en España en 2025, mientras que el alquiler avanza a una CAGR del 5.81% hasta 2031.
- Por tipo de propiedad, los apartamentos dominaron con el 69% del tamaño del mercado inmobiliario residencial de España en 2025; las villas están creciendo más rápido con una CAGR del 5.62% entre 2026 y 2031.
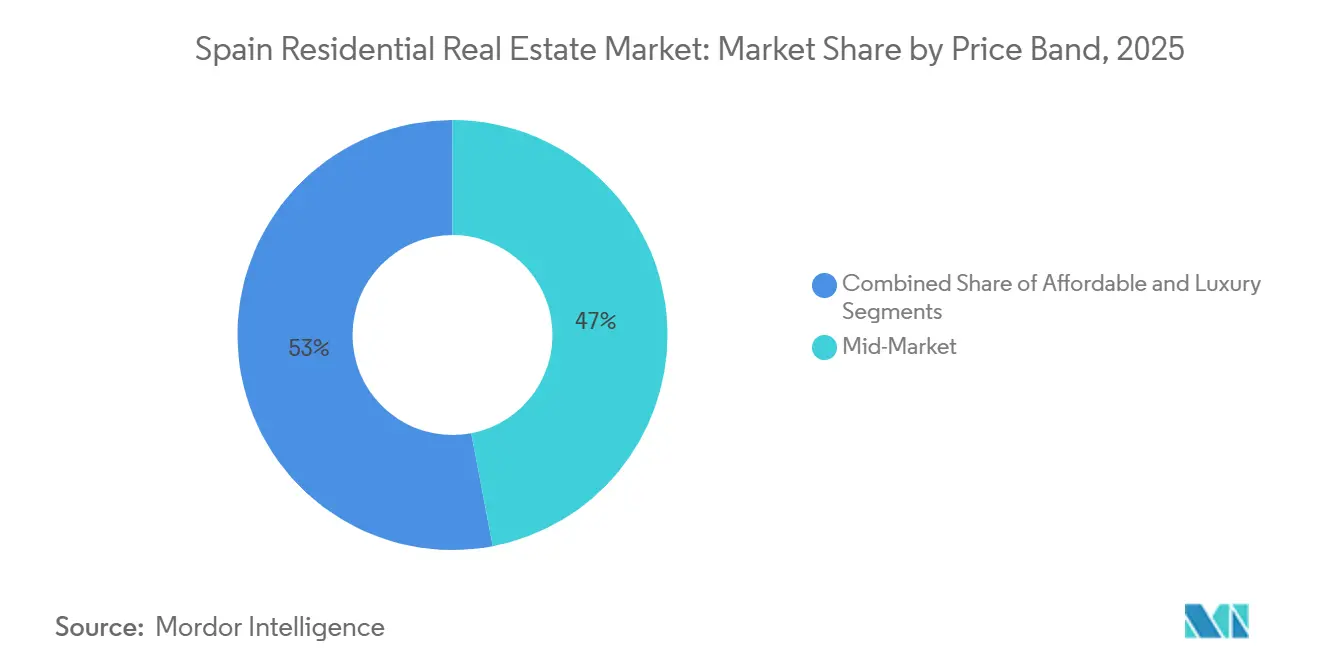
- Por rango de precios, las unidades de mercado medio representaron el 47% del valor de transacción en 2025; se proyecta que el lujo se expandirá a una CAGR del 6.12% hasta 2031.
- Por modo de venta, las reventas secundarias representaron el 58% del tamaño del mercado inmobiliario residencial de España en 2025, y se prevé que las nuevas construcciones crezcan a una CAGR del 6.44% hasta 2031.
- Madrid controlaba el 49% del valor de las transacciones en 2025, y Andalucía-Málaga es la geografía con mayor crecimiento, con una CAGR del 6.28% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario residencial en España
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La revalorización de las hipotecas vinculadas a los tipos de interés del BCE impulsa la demanda acumulada | + 1.2% | Global, más fuerte en Madrid, Barcelona y Valencia | Corto plazo (≤ 2 años) |
| Los proyectos institucionales de construcción para alquiler se expanden rápidamente | + 0.9% | Madrid, Barcelona, Comunidad Valenciana, Málaga | Mediano plazo (2-4 años) |
| El teletrabajo canaliza a los compradores hacia Valencia y Málaga | + 0.8% | Comunidad Valenciana, Andalucía, Cataluña (ex-Barcelona) | Largo plazo (≥ 4 años) |
| Subvenciones para la renovación de eficiencia energética financiadas por la UE | + 0.7% | Nacional; avances tempranos en Cataluña, Madrid y Andalucía | Mediano plazo (2-4 años) |
| Las entradas de nómadas digitales y Golden Visa impulsan las compras extranjeras | + 0.5% | Andalucía, Barcelona, costa de Valencia | Corto plazo (≤ 2 años) |
| Las primas por modernización de casas inteligentes generan ingresos por ventas adicionales | + 0.4% | Madrid, Barcelona y desarrollos costeros de alta gama | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La revalorización de las hipotecas vinculadas a los tipos de interés del BCE impulsa la demanda acumulada
Los recortes de 200 puntos básicos en los tipos de interés de los depósitos del Banco Central Europeo entre septiembre de 2023 y junio de 2025 redujeron el coste medio variable de las hipotecas del 4.8% al 3.1%, disminuyendo las cuotas mensuales de un préstamo típico de 200,000 euros (220,000 dólares) en aproximadamente 180 euros (198 dólares) y mejorando la capacidad de compra para los hogares que se encontraban excluidos, ya que el 65% de las hipotecas españolas siguen el Euribor a 12 meses. La bajada de este índice de referencia del 4.23% al 2.50% restauró el poder adquisitivo e impulsó la concesión de nuevas hipotecas un 14% más interanual en el primer trimestre de 2025. La conversión de reservas a contratos aumentó al 68% a principios de 2025, lo que indica una renovada confianza entre los compradores de primera vivienda. El efecto es más pronunciado en Madrid y Barcelona, donde los tipos de interés más bajos ampliaron el grupo de hogares que podían optar a una hipoteca en un 22%. Dado que el BCE ha indicado un tipo de interés mínimo cercano al 2.00% hasta 2026, los prestatarios están asegurando su financiación antes, lo que reduce el valor de la opción de retrasar las compras. [2] https://www.bde.es/wbe/es/
Los proyectos institucionales de construcción para alquiler se expanden rápidamente
Los compromisos de capital institucional desde enero de 2024 superan los 765 millones de euros (842 millones de dólares), lo que ha modificado la estrategia de compra de activos individuales a la construcción programática de carteras. La inversión de 300 millones de euros (330 millones de dólares) de Aviva Investors y Layetana entregará 928 unidades de alquiler, mientras que las plataformas Barings-Salas y LandCo-Patron añadirán más de 1,900 viviendas en Valencia, Málaga, Madrid y Barcelona. Estos vehículos profesionalizan la gestión, ofrecen escalamientos vinculados al IPC y prometen rentabilidades que diversifican las carteras de pensiones, alejándolas de la exposición volátil al comercio minorista o a las oficinas. El 85% del parque inmobiliario de alquiler en España es de propiedad individual, por lo que los operadores institucionales cubren la brecha de servicios con leasing digital, consignas para paquetería y mantenimiento con certificación ISO 9001, lo que mejora la retención de inquilinos y estabiliza los flujos de caja. El cumplimiento de los requisitos regionales de certificación energética se integra en la fase de diseño, alineando los activos con los requisitos de capital ESG y apoyando las valoraciones premium en la salida.
El teletrabajo desplaza a los compradores hacia la costa de Valencia y Málaga
El trabajo híbrido permite a los profesionales madrileños reubicarse sin sacrificar sus perspectivas profesionales. El tren de alta velocidad conecta Madrid con Málaga en 2.5 horas y con Valencia en 1.8 horas, ampliando así las zonas de cercanías. Las transacciones de viviendas unifamiliares en Valencia aumentaron un 10.5 % en 2024, mientras que las ventas de chalets en Málaga se dispararon un 18 %, superando en ambos casos la media nacional. Las empresas que informan de una asistencia sostenida a la oficina dos días a la semana esperan que la flexibilidad del teletrabajo siga siendo una ventaja, lo que refuerza la demanda de viviendas costeras con parcelas más amplias y espacios al aire libre. Estas reubicaciones reducen la presión sobre los núcleos urbanos y distribuyen el crecimiento de los precios hacia las ciudades secundarias, diversificando el mercado inmobiliario residencial español.
Subvenciones para la renovación energética financiadas por la UE (NextGenEU)
España ha destinado 3.42 millones de euros (3.76 millones de dólares) del fondo de recuperación de la UE para rehabilitar 510,000 viviendas para 2026, reembolsando hasta el 40% de los costes de aislamiento, ventanas o bombas de calor. Cataluña obtuvo 115 millones de euros (127 millones de dólares) y ya ha rehabilitado 18,000 viviendas, mejorando la calificación energética media de EPC de E a C. Las viviendas con certificación A o B alcanzan precios entre un 7% y un 12% superiores en Madrid y Barcelona, ya que los compradores monetizan el ahorro previsto en el consumo energético. La subvención exige a los propietarios que prefinancien las obras, lo que favorece a los hogares con alto patrimonio y a los inversores institucionales frente a los pequeños inversores. Los promotores aprovechan la subvención incorporando características energéticas —fotovoltaicas, termostatos inteligentes— en los precios de venta sobre plano, obteniendo la prima en el momento de la venta y agilizando los permisos de construcción según los códigos de construcción de consumo energético casi nulo. [3] https://european-union.europa.eu/index_en
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El fuerte aumento del Euribor eleva los ratios de servicio de la deuda | -0.8% | Nacional; agudo en zonas de alto precio de Madrid y Barcelona | Corto plazo (≤ 2 años) |
| El envejecimiento de la población ralentiza la formación neta de hogares | -0.6% | Nacional; más fuerte en Castilla y León, Galicia, Andalucía rural | Largo plazo (≥ 4 años) |
| La estricta zonificación costera y patrimonial limita la oferta de nuevas construcciones | -0.5% | Costa de Andalucía, barrios patrimoniales de Barcelona, Islas Baleares, costa valenciana | Largo plazo (≥ 4 años) |
| Los límites a nivel municipal para las licencias de alquiler a corto plazo reducen los rendimientos | -0.4% | Barcelona, distritos centrales de Madrid, Valencia, Sevilla | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El fuerte aumento del Euribor eleva los ratios de servicio de la deuda
Aunque el Euribor a 12 meses se redujo al 2.50% a mediados de 2024, la oscilación desde el -0.50% en 2021 elevó la ratio media de servicio de la deuda del 28% al 37% de la renta disponible para los prestatarios con tipo de interés variable. Aproximadamente 180,000 hogares superaron el límite prudencial del 40%, lo que obligó a renegociaciones que ralentizaron la originación de préstamos en 2023 en un 22%. Las entidades crediticias redujeron los múltiplos préstamo-ingreso a 3.8 veces, lo que afectó a quienes compran por primera vez en ciudades donde los precios medios superan los 350,000 EUR (385,000 USD). La contratación de tipos de interés fijos se disparó hasta el 48% de los nuevos préstamos en 2024, pero estos se mantienen entre 60 y 80 puntos básicos por encima de los flotantes, lo que erosiona el poder adquisitivo. La Ley Hipotecaria de España permite a los prestatarios cambiar a hipoteca fija sin penalizaciones por pago anticipado, protegiendo a los consumidores pero recortando los márgenes de interés neto de los bancos.
El envejecimiento de la población frena la formación neta de nuevos hogares
La edad media en España alcanzó los 45.5 años en 2024, y los mayores de 65 años constituirán el 26% de los residentes en 2035. La creación anual de hogares se desaceleró de 185,000 (promedio de 2015-2020) a 110,000 en 2024, ya que la tasa de natalidad cayó a 1.16 hijos por mujer. Las provincias rurales sufren despoblación, lo que deja la oferta infrautilizada y el crecimiento de los precios estancado. La inmigración compensa parcialmente el declive en Madrid y Barcelona, pero la tramitación de permisos de trabajo limita las entradas netas a 60,000, la mitad del nivel necesario para estabilizar la fuerza laboral. Los promotores responden cambiando a unidades más pequeñas de uno y dos dormitorios y priorizando los terrenos de relleno cerca de los centros sanitarios, pero el impulso general de la demanda se modera, lo que frena el mercado inmobiliario residencial español.
Análisis de segmento
Por modelo de negocio: las ventas dominan, el alquiler impulsa el crecimiento
Las ventas mantuvieron una participación del 77% del mercado inmobiliario residencial español en 2025, ya que los hogares continuaron priorizando la propiedad y se beneficiaron de deducciones de intereses hipotecarios por derechos adquiridos de hasta 9,040 EUR (9,944 USD) anuales. La velocidad de transacción en Madrid promedia los 42 días, lo que subraya la liquidez en el canal de reventa. Sin embargo, el alquiler es el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.81% hasta 2031, a medida que las plataformas institucionales aumentan el inventario y los límites municipales a los alquileres a corto plazo dirigen el capital hacia los arrendamientos a largo plazo. La eliminación de las licencias turísticas en Barcelona ya ha transferido 8,500 unidades al mercado de alquiler, ampliando la oferta y estabilizando los alquileres. Los operadores institucionales aprovechan la firma digital para reducir el tiempo de inactividad por vacantes, y los inquilinos pagan primas del 12-18% por la gestión profesional y los servicios integrados. Las estructuras de financiación a plazo permiten a los promotores prevender edificios enteros a fondos de alquiler, reduciendo el riesgo de los proyectos y alineando la entrega con la absorción del mercado.
La demanda de alquiler se concentra en el grupo de edad de 25 a 35 años, que se enfrenta a mayores dificultades para el pago inicial debido a unas ratios préstamo-ingresos más ajustadas y al aumento del coste de la vida en Madrid y Barcelona. Fondos institucionales como Aviva-Layetana y LandCo-Patron, que en conjunto han comprometido más de 1.1 millones de euros (1.21 millones de dólares), están construyendo viviendas de gama media con escaleras mecánicas indexadas al IPC para cubrir la inflación. El cumplimiento de la Ley de Arrendamientos Urbanos de 2019 extiende los arrendamientos corporativos a siete años, lo que garantiza la visibilidad del flujo de caja para los inversores. El tamaño del mercado inmobiliario residencial español vinculado al alquiler institucional es pequeño en la actualidad, pero se prevé una expansión compuesta a medida que los fondos de pensiones se centran en las asignaciones de vivienda en sus segmentos de infraestructura nacional. La entrada sostenida de capital y el apoyo político respaldan las perspectivas de crecimiento del segmento por encima del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de propiedad: los apartamentos dominan, las villas se aceleran
Los apartamentos captaron el 69% de la cuota de mercado inmobiliario residencial español en 2025, lo que refleja la densidad urbana, la zonificación vertical y la eficiencia de costes que mantienen los precios unitarios dentro de los umbrales de elegibilidad hipotecaria. El tamaño medio de los apartamentos se redujo de 92 m² en 2010 a 78 m² en 2024, ya que los promotores optimizaron la distribución para mantener la asequibilidad. Los apartamentos de obra nueva suelen alcanzar objetivos de consumo energético casi nulo, con un aumento de entre 8,000 y 12,000 EUR (8,800 y 13,200 USD) por unidad, pero con derecho a deducciones del 20% al 30% en el impuesto sobre bienes inmuebles. Las entidades hipotecarias favorecen este segmento, ofreciendo ratios préstamo-valor del 80% frente al 70% de las viviendas unifamiliares, gracias a la mayor liquidez de reventa. Los corredores de regeneración urbana —Valdebebas en Madrid, 22@ en Barcelona— proporcionan terrenos listos para empezar, acortando el tiempo de comercialización y alimentando un suministro constante.
Las villas y casas unifamiliares son el tipo de propiedad con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.62 % prevista hasta 2031, ya que la flexibilidad del teletrabajo permite a los profesionales migrar a las provincias costeras. En Valencia, las ventas de viviendas unifamiliares aumentaron un 10.5 % interanual en 2024, mientras que Málaga registró un incremento del 18 %, y el precio medio de las villas alcanzó los 485,000 EUR (533,500 USD). Las urbanizaciones cerradas integran piscinas comunitarias y módulos de coworking, replicando las comodidades de los condominios, pero preservando la privacidad. Sin embargo, la oferta se ve limitada por los retranqueos establecidos por la Ley de Costas y los límites de altura patrimonial, que preservan las vistas pero limitan la creación de nuevas parcelas, lo que garantiza la estabilidad de los precios. Los costes de construcción son un 30 % superiores a los de los proyectos multifamiliares; sin embargo, los compradores aceptan primas por el espacio de jardín y la personalización. A medida que el tren de alta velocidad reduce los tiempos de viaje, el mercado inmobiliario residencial español experimentará una mayor difusión de la demanda hacia los corredores periurbanos y de segunda residencia.
Por rango de precios: el mercado medio domina, el lujo supera
Las unidades con precios entre 150,000 y 400,000 EUR (165,000 y 440,000 USD) representaron el 47 % del valor de transacción en 2025, ya que los hogares con doble ingreso priorizan la asequibilidad y la accesibilidad a hipotecas. El mercado medio se beneficia de las subvenciones para renovación de NextGenEU, que incorporan mejoras energéticas y generan primas de reventa del 7 % al 12 %, lo que impulsa una mayor oferta hacia estratos de mayor precio. Los promotores se centran en apartamentos de dos habitaciones de menos de 80 m² para mantener los precios brutos dentro del segmento medio y garantizar una liquidez estable. Las entidades hipotecarias ofrecen tipos preferenciales para las mejoras de los certificados EPC-A, lo que impulsa la capacidad de los prestatarios y apoya la rotación del segmento medio en el mercado inmobiliario residencial español.
El lujo, definido como transacciones superiores a 500,000 EUR (550,000 USD), es el segmento de mayor expansión, con una tasa de crecimiento anual compuesta (TCAC) del 6.12 % hasta 2031, impulsada por la cobertura de riesgos cambiarios e impositivos por parte de los compradores de la UE. La Milla de Oro de Marbella registró 142 ventas superiores a 1 millón de EUR (1.1 millones de USD) en 2024, un 19 % más interanual, y los precios de las villas en Ibiza oscilan entre 8,000 y 12,000 EUR (8,800 y 13,200 USD) por m². El impuesto fijo del 24 % para alquileres de no residentes en España para compradores de la UE y del 19 % sobre las plusvalías se compara favorablemente con el tipo marginal del 45 % de Francia, lo que fomenta la rotación de capital hacia activos costeros españoles. El escrutinio de la lucha contra el blanqueo de capitales amplía los plazos de cierre, pero promueve la confianza del comprador y la transparencia de precios. Los desarrolladores programan lanzamientos graduales para acelerar la absorción y preservar la escasez, manteniendo las primas de lujo en el mercado inmobiliario residencial de España.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de venta: oportunidades de reventa, crecimiento de oportunidades de nuevas construcciones
Las reventas en el mercado secundario representaron el 58% del tamaño del mercado inmobiliario residencial español en 2025, aprovechando un parque inmobiliario consolidado, donde el 68% de las unidades son anteriores al año 2000. Los compradores de segunda mano valoran los barrios consolidados y los impuestos de transmisión más económicos; los gastos de notaría y registro suponen una media del 1.2% del precio, frente al 1.8% de las viviendas de obra nueva. Las entidades hipotecarias prestan hasta un 70% del LTV en reventas, lo que refleja los riesgos percibidos por el estado de las viviendas, pero aún así permite la liquidez. Las zonas costeras con sobreoferta en la década de 2000 (Alicante, Murcia) siguen experimentando una rotación de clientes a medida que los inversores reposicionan sus carteras.
La obra nueva primaria está experimentando un rápido crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.44 % hasta 2031, impulsada por los promotores que liberaron terrenos adquiridos durante la crisis de 2020 y se beneficiaron de los permisos municipales acelerados que redujeron el plazo de aprobación a 11 meses en Madrid. Neinor Homes entregó 1,850 unidades en 2024 con una tasa de preventa del 72 %, mientras que AEDAS lanzó 2,400 unidades en 18 proyectos, lo que indica una aceleración de la oferta. Se aceptan primas de obra nueva del 15 % al 25 % sobre las reventas comparables, ya que los compradores valoran las calificaciones EPC-A, el cableado inteligente y las garantías estructurales de 10 años exigidas por el código de edificación español. Los bancos conceden un 80 % de LTV a las obras nuevas EPC-A, lo que compensa el mayor precio de venta. En consecuencia, el mercado inmobiliario residencial español está experimentando un giro hacia el mercado inmobiliario moderno, ya que los consumidores priorizan la eficiencia y el valor de las comodidades.
Análisis geográfico
Madrid retuvo el 49% del valor de transacción nacional en 2025, gracias a la densidad de oficinas centrales, una penetración hipotecaria del 68% y un plazo medio de venta de 42 días. Los permisos de obra nueva aumentaron un 16% interanual en el primer semestre de 2025, tras la ampliación de su programa de tramitación acelerada a proyectos de más de 50 unidades y un 15% de asignación asequible, lo que reforzó la visibilidad de su cartera de proyectos. Andalucía, con Málaga y la Costa del Sol a la cabeza, registró el crecimiento más rápido, con una previsión de CAGR del 6.28% hasta 2031. El clima templado durante todo el año, la conectividad ferroviaria de alta velocidad a Madrid en 2.5 horas y adquisiciones institucionales como la cartera de 93.5 millones de dólares de Stoneweg Living impulsan la demanda. Los precios medios en la zona prime de Marbella aumentaron un 12.8% en 2024, superando el crecimiento nacional del 7.8% y consolidando el liderazgo de la región en el mercado inmobiliario residencial español.
Barcelona representa el 18% del valor de mercado en 2025, pero su CAGR se redujo al 4.10% después de que la ciudad votara en junio de 2024 la eliminación gradual de los alquileres turísticos para 2028, redirigiendo el capital inversor hacia alquileres a largo plazo y municipios cercanos. Sitges, Tarragona y Girona representan el 12% del valor de mercado en 2025, con un crecimiento del 5.40%, ya que los compradores buscan precios más bajos, pero la proximidad a la base laboral de Barcelona. La Comunidad Valenciana, impulsada por las reubicaciones del teletrabajo, registró una apreciación del 10.5% en 2024 y atrae a unos 18,000 inmigrantes nacionales netos al año. Las deducciones del impuesto sobre bienes inmuebles para las construcciones EPC-A fomentan los clústeres de desarrollo verde a lo largo del río Turia y la Marina Real, intensificando la oferta.
El resto de España representa el 15% del valor en 2025 y se expande a tan solo un 3.80%, ya que la despoblación reduce la demanda en Castilla y León, Galicia y el interior de Andalucía. Sin embargo, Bilbao y San Sebastián mantienen un crecimiento del 4.50% gracias a la diversificación industrial y el turismo de alta gama. Las particularidades urbanísticas configuran las carteras regionales: el mínimo del 15% de inclusión asequible en Madrid acelera las aprobaciones, mientras que las revisiones del patrimonio de Barcelona amplían los plazos a 24 meses en el Eixample. La bonificación del 25% del impuesto sobre bienes inmuebles en Valencia para terrenos con certificación EPC-A acelera la planificación, mientras que los retranqueos costeros en Andalucía limitan la construcción de obra nueva en primera línea de playa, lo que refuerza la resiliencia de los precios en las zonas costeras privilegiadas del mercado inmobiliario residencial español.
Panorama regulatorio
El mercado residencial español se rige por la Ley 12/2023 (Ley por el derecho a la vivienda), que establece las bases nacionales de la política de vivienda y los instrumentos que utilizan las administraciones para gestionar la asequibilidad en las zonas oficialmente designadas como de mercado tenso. En abril de 2026, el gobierno aprobó el Plan Estatal de Vivienda 2026-2030 mediante el Real Decreto 326/2026 (publicado en el BOE), que establece un presupuesto de 7 millones de euros administrado a través del Ministerio de Vivienda y Agenda Urbana.
El plan 2026-2030 destina apoyo a (i) la ampliación de viviendas públicas o protegidas asequibles y (ii) la rehabilitación y las mejoras, con la eficiencia energética y la accesibilidad como requisitos de elegibilidad, incluyendo una parte definida de la financiación para la renovación. Este mismo marco también formaliza incentivos que afectan al diseño de proyectos y las estrategias de entrega de los promotores, incluyendo el apoyo a la construcción industrializada y a acuerdos público-privados, como el arrendamiento de viviendas por parte de los propietarios a las administraciones públicas para programas de alquiler asequible.
Análisis de la cadena de valor
La cadena de valor del sector inmobiliario residencial en España abarca desde la adquisición de terrenos y la obtención de permisos de construcción (municipales y regionales) hasta el desarrollo y la construcción, pasando por los servicios de intermediación y transacción (marketing, notaría, registro, financiación) y la gestión operativa (administración y mantenimiento de propiedades), tanto para viviendas en propiedad como para alquiler. La financiación y el diseño de los programas influyen cada vez más en las decisiones previas: el Plan Estatal de Vivienda 2026-2030 (7 millones de euros) y el PERTE para la industrialización de la vivienda (estructura de 1.3 millones de euros que combina préstamos y capital del ICO) vinculan el apoyo público a una entrega más rápida, la rehabilitación y la modernización de los métodos de construcción.
Los cuellos de botella en la ejecución siguen concentrándose en la capacidad de construcción y los insumos, donde la presión sobre la mano de obra y los materiales ha elevado los costos de construcción y ralentizado la entrega, como lo refleja un índice de costos directos de construcción de 175.86 puntos a finales de 2024 y una caída reportada del 10.6 % en las viviendas terminadas durante los primeros 10 meses de 2025. Los proveedores de sistemas de construcción industrializados, como Sismo, Viguetas Navarras y Medgon, se están convirtiendo en socios más visibles para los promotores y contratistas, ya que las subvenciones introducen un apoyo por vivienda (hasta 8,500 euros) para las técnicas industrializadas, lo que impulsa la adquisición de elementos estructurales prefabricados y componentes modulares para comprimir los plazos y reducir la intensidad de la mano de obra en obra.
Panorama competitivo
El mercado inmobiliario residencial español presenta una concentración moderada, ya que las cinco principales promotoras, junto con dos grandes fondos internacionales, controlan aproximadamente dos tercios de la cartera actual de obra nueva. Las promotoras tradicionales —Neinor Homes, AEDAS Homes y Metrovacesa— compiten por la posibilidad de adquirir suelo, la capacidad de construcción prefabricada y la expansión geográfica. La oferta conjunta en curso de Neinor con Apollo por AEDAS, por un valor aproximado de 1.1 millones de euros, podría crear el mayor promotor inmobiliario residencial del país. Esta consolidación promete sinergias de costes en contratación y comercialización, pero genera controversia en materia de competencia sobre el acaparamiento de suelo.
SOCIMIs como Merlin y Colonial reaccionan invirtiendo en verticales de centros de datos, ciencias de la vida y vivienda flexible, con un compromiso de casi 4 millones de euros en cartera para 2025. Mientras tanto, fondos globales como Blackstone, Greystar y Stoneshield amplían sus carteras de Build-to-Rent, importando técnicas y tecnología de gestión de activos norteamericana. Sus ventajas de escalabilidad incluyen aplicaciones de experiencia para inquilinos, sistemas de precios dinámicos y plataformas de mantenimiento centralizado que impulsan el beneficio operativo neto.
La adopción de PropTech sigue estando fragmentada. Solo el 37.5 % de los profesionales de la construcción declara estar familiarizado con las herramientas de planificación lean, lo que abre un espacio competitivo para constructoras modulares y operadores de plataformas integradas. Las promotoras regionales más pequeñas se diferencian mediante proyectos boutique con certificación ESG y experiencias de venta digitales centradas en el cliente. En general, el sector inmobiliario residencial español se encuentra en una fase de transición donde instituciones con gran capital colaboran con empresas emergentes con conocimientos tecnológicos para solucionar los cuellos de botella en la producción y mitigar los desafíos de sostenibilidad.
Líderes del sector inmobiliario residencial en España
Casas Neinor
Viviendas AEDAS
MetroVacesa
Vía Célere Desarrollos Inmobiliarios
Casas Kronos
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2026: Neinor Homes reiteró sus previsiones para el periodo 2026-27 en su Junta General Anual, destacando la sólida visibilidad y la disciplina en los márgenes. Esta actualización reforzó el posicionamiento de la compañía como promotora nacional de gran envergadura tras la consolidación del sector, lo que influye en la competencia en torno a la selección de terrenos, los precios y el ritmo de entrega.
- Enero de 2026: Metrovacesa registró un crecimiento de ingresos del 66 % en el primer trimestre de 2026 en comparación con el mismo periodo del año anterior. Este desempeño puso de manifiesto cómo las grandes promotoras están priorizando una comercialización y entrega más rápidas, lo que contribuye a la liquidez en el sector de obra nueva, donde las limitaciones de la oferta siguen siendo un factor clave del mercado.
- Diciembre de 2025: Neinor Homes completó la adquisición del 79.2% del capital social de AEDAS Homes, en lo que la compañía describió como la mayor operación de fusiones y adquisiciones en el sector residencial español en una década. Esta operación aumentó la concentración en proyectos de nueva construcción y creó una plataforma más amplia con mayor influencia en la adquisición de terrenos, la contratación pública y las alianzas con inversores institucionales.
Alcance y metodología
Los bienes inmuebles (terrenos y cualquier edificio en ellos) utilizados con fines residenciales se conocen comúnmente como bienes inmuebles residenciales. Las viviendas unifamiliares son el tipo más frecuente de bienes raíces residenciales.
El Mercado Inmobiliario Residencial de España está segmentado Por Tipo (Villas y Fincas, Apartamentos y Condominios) y ciudades clave (Madrid, Cataluña, Valencia, Barcelona y Malanga, entre otras). El informe ofrece el tamaño del mercado y las previsiones para el mercado inmobiliario residencial de España en valor (miles de millones de dólares) para todos los segmentos anteriores. El impacto de COVID-19 también se analiza en el informe.
Por tipo de propiedad
| Apartamentos y Condominios |
| Villas y Fincas |
Por banda de precios
| Asequible |
| Mercado medio |
| De Lujo |
Por Modo de Venta
| Primaria (Nueva Construcción) |
| Secundaria (Reventa de vivienda existente) |
Por Ciudades Clave
| Madrid |
| Barcelona |
| Cataluña (ex-Barcelona) |
| Comunidad Valenciana |
| Andalucía |
| Resto de España |
| Por tipo de propiedad | Apartamentos y Condominios |
| Villas y Fincas | |
| Por banda de precios | Asequible |
| Mercado medio | |
| De Lujo | |
| Por Modo de Venta | Primaria (Nueva Construcción) |
| Secundaria (Reventa de vivienda existente) | |
| Por Ciudades Clave | Madrid |
| Barcelona | |
| Cataluña (ex-Barcelona) | |
| Comunidad Valenciana | |
| Andalucía | |
| Resto de España |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado inmobiliario residencial en España en 2026?
El tamaño del mercado inmobiliario residencial de España alcanzó los 170.12 millones de dólares en 2026.
¿Cuál es la tasa de crecimiento esperada del mercado inmobiliario residencial español hasta 2031?
Se pronostica que el valor de mercado aumentará a USD 179.10 mil millones para 2031, lo que representa una CAGR del 5.28%.
¿Qué región española se prevé que crezca más rápido en transacciones de vivienda?
Andalucía-Málaga lidera con una previsión de CAGR del 6.28% hasta 2031 debido al atractivo climático y las conexiones de transporte.
¿Por qué se está expandiendo el modelo institucional de construcción para alquiler en España?
Los fondos de pensiones y seguros favorecen los alquileres vinculados al IPC, una gestión profesional y una política municipal de apoyo que redirija los alquileres turísticos hacia el alquiler a largo plazo.
¿Cómo afecta el fin de la Golden Visa en España a la demanda extranjera?
Si bien la Golden Visa finalizó en 2025, las visas para nómadas digitales y un mayor interés de los compradores de la UE continúan apoyando las compras de lujo en zonas costeras, lo que sostiene el crecimiento en el segmento de alta gama.


