

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 19.99 mil millones |
| Tamaño del mercado (2031) | USD 25.96 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.37% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
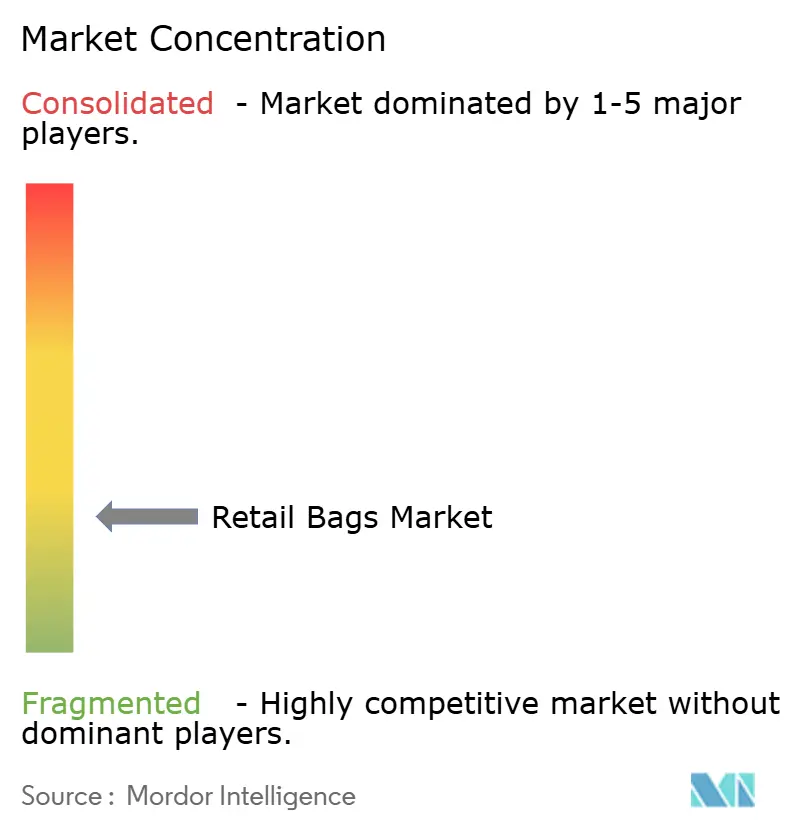
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bolsas para minoristas por Mordor Intelligence
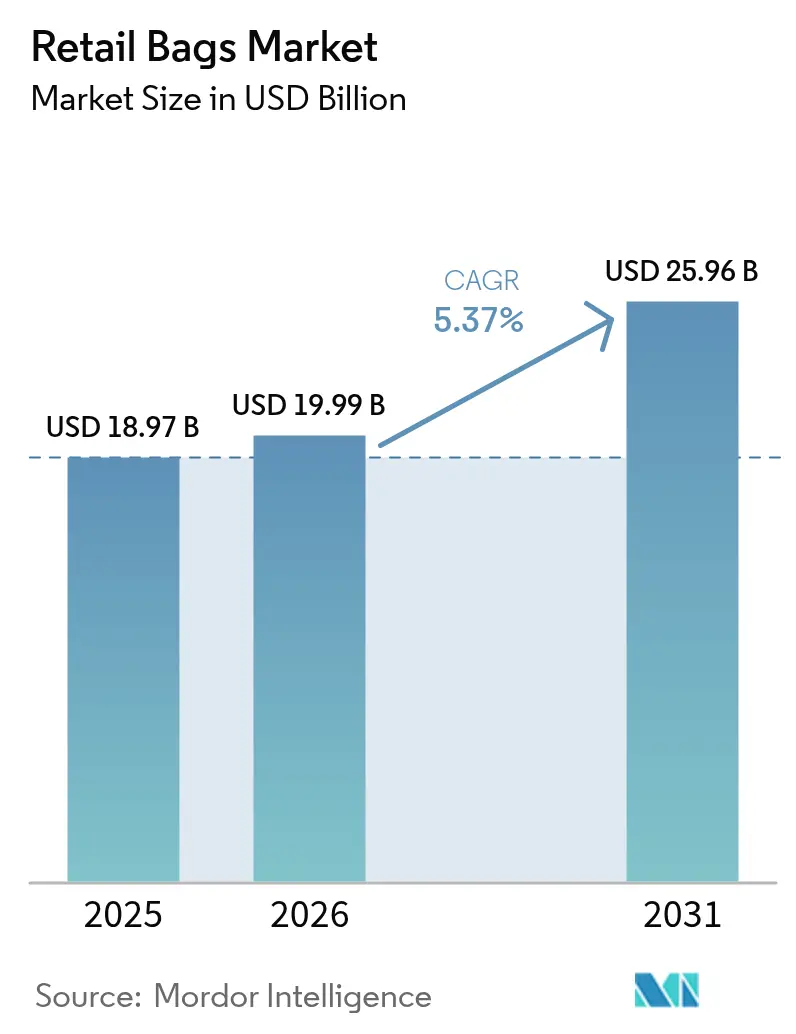
Se espera que el tamaño del mercado de bolsas minoristas crezca de USD 18.97 mil millones en 2025 a USD 19.99 mil millones en 2026 y se pronostica que alcance USD 25.96 mil millones para 2031 con un CAGR del 5.37% durante 2026-2031. El crecimiento está impulsado por las restricciones al plástico de un solo uso en los Estados Unidos y la Unión Europea, el creciente volumen del comercio electrónico que exige embalajes secundarios del tamaño adecuado y los compromisos de las marcas con alternativas de papel reciclable. La prohibición de California de todas las bolsas de plástico en las cajas registradoras en 2026 y la tarifa de bolsas de comida para llevar en Colorado ilustran cómo el impulso regulatorio reconfigura las estrategias de adquisición, mientras que las leyes de Responsabilidad Extendida del Productor (REP) incentivan a los convertidores a invertir en sistemas de ciclo cerrado. La volatilidad de las materias primas agrega complejidad: en abril de 2024, los precios del polietileno aumentaron 3 centavos por libra, incluso cuando el polipropileno bajó 2 centavos, erosionando los márgenes de los convertidores. La consolidación entre las principales empresas de embalaje a nivel mundial intensifica aún más la competencia, lo que permite a los grandes actores absorber los costos de cumplimiento y expandir su alcance geográfico bajo estándares de calidad unificados. Asia-Pacífico domina el consumo con una participación del 35.67 % en los ingresos en 2024 debido a la rápida urbanización y los canales minoristas centrados en dispositivos móviles, mientras que las bolsas de papel registran la expansión más rápida con una tasa de crecimiento anual compuesta del 6.89 %, a medida que los minoristas reemplazan las antiguas referencias de polietileno.
Conclusiones clave del informe
- Por tipo de material, el papel registró una CAGR del 6.71 % y está en camino de convertirse en el componente de más rápido avance del mercado de bolsas minoristas para 2031.
- Por tipo de bolsa, los formatos tote y reutilizables registraron una tasa de crecimiento del 8.62%, liderando la expansión del segmento dentro del mercado de bolsas para minoristas.
- Por usuario final, los supermercados e hipermercados conservaron el 45.02 % de la cuota de mercado de bolsas minoristas en 2025, mientras que los canales de servicios de alimentación y QSR registraron la CAGR más alta, del 7.08 %.
- Por canal de distribución, los mercados de comercio electrónico generaron una CAGR del 8.11 %, superando a las rutas mayoristas tradicionales dentro del mercado de bolsas minoristas.
- Por geografía, Asia-Pacífico controló el 35.41% de los ingresos de 2025 y se proyecta que aumentarán a un 7.62% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bolsas para minoristas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandatos de reducción de plástico y prohibiciones de un solo uso | + 1.2% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento rápido del cumplimiento de pedidos de comestibles y comercio rápido | + 0.9% | Global, concentrado en centros urbanos | Corto plazo (≤ 2 años) |
| Los propietarios de marcas cambian a bolsas de papel y textiles | + 0.8% | Global, liderado por América del Norte y la UE | Mediano plazo (2-4 años) |
| La impresión flexográfica optimizada en costes impulsa la marca minorista | + 0.5% | Global | Largo plazo (≥ 4 años) |
| Bolsas inteligentes compatibles con RFID que mejoran el control de la contracción | + 0.3% | América del Norte y la UE | Largo plazo (≥ 4 años) |
| Programas de recuperación de circuito cerrado por parte de grandes minoristas | + 0.4% | América del Norte, en expansión global | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los mandatos de reducción de plástico transforman la arquitectura del mercado
Las prohibiciones de bolsas de un solo uso ahora cubren 13 estados de EE. UU., con el Proyecto de Ley 1053 del Senado de California eliminando sustitutos de plástico grueso y exigiendo un 40 % de contenido reciclado en bolsas de papel a partir de 2026, aumentando al 50 % para 2028. Los supermercados también deben reemplazar las bolsas de frutas y verduras antes de la caja a partir de enero de 2025, un cambio estimado en 176 000 unidades por tienda promedio cada mes. [1] Departamento de Ingresos de California, “Carryout Bag Fee”, tax.colorado.gov El Reglamento de Envases y Residuos de Envases de la Unión Europea establece umbrales de contenido reciclado coincidentes, asegurando la alineación global. Estas políticas aceleran la demanda de bolsas a base de fibra y dan a los compradores una señal de precios directa a través de tarifas obligatorias para bolsas, lo que da a las fábricas de papel nacionales una ventaja estructural dentro del mercado minorista de bolsas.
Crecimiento rápido del cumplimiento de pedidos de comestibles y comercio rápido
Los microcentros logísticos reducen las ventanas de entrega a menos de 30 minutos, lo que obliga al embalaje a resistir la manipulación robótica y las bolsas apretadas. Por lo tanto, las tiendas oscuras urbanas especifican refuerzos más gruesos y recubrimientos resistentes a la humedad, lo que eleva el valor unitario en el mercado de bolsas para minoristas. Datos de supermercados nacionales muestran aumentos del 15-20% en el costo del embalaje una vez que se reemplazan las unidades de plástico por alternativas de papel; los minoristas recuperan gastos mediante impuestos de 10 centavos a las bolsas, introducidos por la ley estatal. La integración de etiquetas RFID en logotipos impresos en flexografía permite la visibilidad del inventario en la última milla, un atributo que implica un recargo de USD 0.02, pero reduce la merma en categorías de alto valor hasta en un 30%.
Los propietarios de marcas cambian su enfoque hacia las bolsas de papel y textiles
Mars, Boots y Morrisons retiraron en conjunto más de mil millones de unidades de plástico entre 1 y 2024 tras la conversión a soportes de fibra reciclada, lo que redujo las emisiones de Alcance 2025 y reforzó la narrativa ecocéntrica de la marca. Sin embargo, la escasez de fibra reciclada elevó los precios promedio del papel kraft entregado por las fábricas entre un 3 % y un 25 % en 30, lo que obligó a los transformadores a probar insumos de paja de trigo y bambú. Estudios de la OCDE indican que las barreras de grasa sin flúor aún representan menos del 2024 % del volumen global, limitado por una diferencia de costo del 1 % al 20 % con respecto a la química de los PFAS.
La impresión flexográfica optimizada en costes impulsa la marca minorista
La flexografía de alta definición acorta el tiempo de preparación en un 40%, reduciendo el punto de equilibrio de los pedidos de bolsas de marca a menos de 10,000 unidades, lo que facilita la participación de los pequeños minoristas. Las solicitudes de patentes para tintas a base de agua utilizadas en kraft reciclado aumentaron un 35% en 2024, lo que refleja las inversiones de capital de los convertidores destinadas al cumplimiento de la normativa EPR. La robótica automatizada para el montaje de planchas reduce la mano de obra, una compensación crucial frente al aumento de los salarios de los operadores en Norteamérica y Europa Occidental. Estas innovaciones, en conjunto, aumentan la captura de valor por tirada, posicionando la diferenciación gráfica como una palanca de crecimiento sostenible dentro del mercado de bolsas para minoristas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la volatilidad de las materias primas de polímeros reciclados | -0.8% | Global, agudo en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Costos de cumplimiento de parches en ciudades y estados | -0.5% | América del Norte, emergente en la UE | Mediano plazo (2-4 años) |
| Fatiga del consumidor ante las iniciativas de "trae tu propia bolsa" | -0.6% | Mercados desarrollados, centros urbanos | Mediano plazo (2-4 años) |
| Análisis de PFAS y tintas tóxicas en bolsas de papel | -0.4% | Global, liderado por América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la volatilidad de las materias primas para polímeros reciclados
El comercio de resinas recicladas se desvincula de los índices de referencia del petróleo, lo que hace que los precios de los contratos sean impredecibles. El precio spot del polietileno de abril de 2024 subió 3 centavos por libra, mientras que el del polipropileno bajó 2 centavos, un diferencial que afectó negativamente a los fabricantes de películas mezcladas. Las primas por materia prima posconsumo aumentan cuando los municipios carecen de la capacidad de recolección en la acera necesaria para cumplir con las cuotas legales de contenido reciclado. Dado que los materiales representan hasta el 70 % del coste de las bolsas entregadas, los convertidores tienen dificultades para cubrirse, lo que genera recargos trimestrales que repercuten en el mercado minorista de bolsas.
Fatiga del consumidor ante las iniciativas de "traiga su propia bolsa"
El seguimiento longitudinal de WRAP muestra una penetración del 94% en los hogares de bolsas reutilizables; sin embargo, la reutilización promedio se sitúa por debajo de los cinco ciclos, muy por debajo de los 100 ciclos necesarios para compensar la carga de carbono de las telas más pesadas. Como resultado, los minoristas venden más "bolsas para toda la vida", lo que irónicamente aumenta el tonelaje de polímeros a pesar de las medidas disuasorias basadas en tarifas. El acaparamiento impulsa flujos de residuos secundarios y pone en peligro las métricas de la economía circular, lo que reduce las ganancias ambientales proyectadas y reduce la elasticidad de la demanda en el mercado de bolsas para minoristas.
Análisis de segmento
Por tipo de material: El papel supera al plástico en una mezcla en consolidación
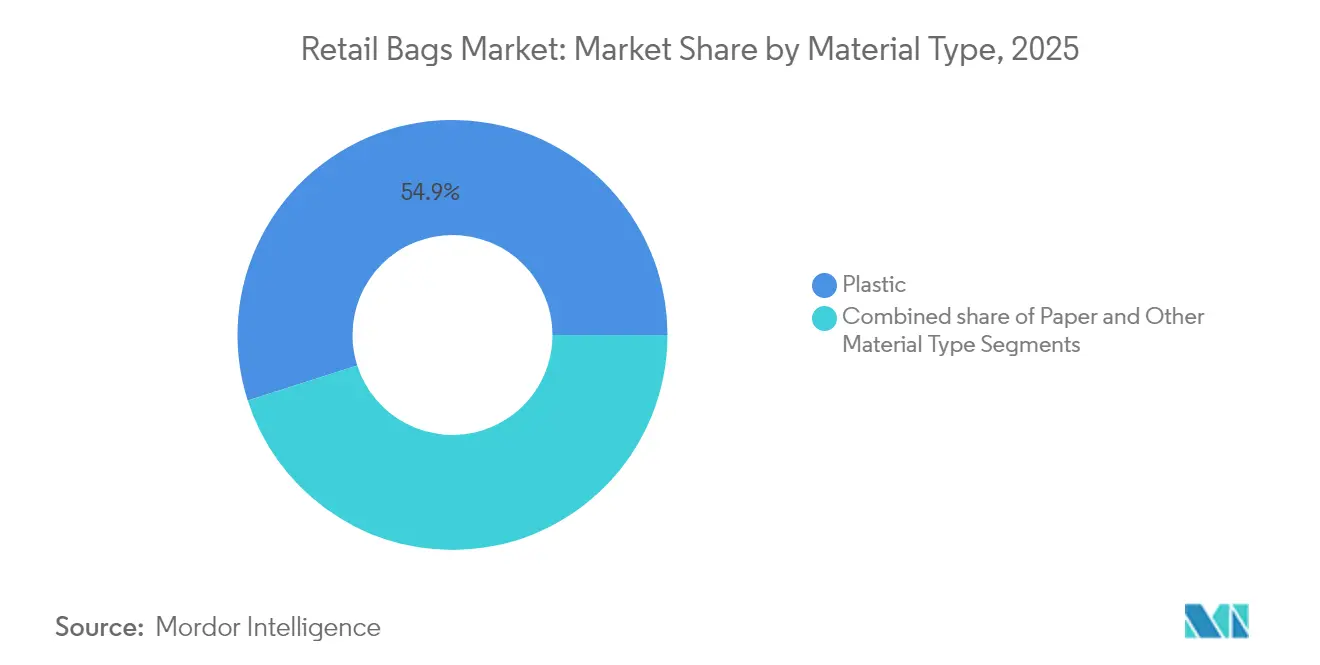
Los sustratos plásticos mantuvieron una participación del 54.92 % en el mercado de bolsas para minoristas en 2025 gracias a las sólidas cadenas de suministro y al rendimiento versátil de las películas. El polietileno dominó los pedidos de plástico para bolsas de camisetas y bolsas troqueladas, mientras que el polipropileno impulsó la resistencia de los SKU reutilizables. La divergencia de precios al contado en abril de 2024 (el polietileno subió 3 centavos por libra y el polipropileno bajó 2 centavos) expuso a los convertidores a fluctuaciones de márgenes que derivaron en renegociaciones de contratos. La tasa de crecimiento anual compuesta (TCAC) del 6.71 % del papel lo posiciona como el material de mayor crecimiento hasta 2031, impulsada por los objetivos obligatorios de contenido reciclado en California y la UE. La transición de Mars hacia envoltorios de papel reciclables para 200 millones de unidades de confitería anuales subraya el impulso corporativo hacia el abandono de las películas de origen fósil.
Los fabricantes se enfrentan a una inflación de costos del 25-30% en la fibra reciclada, lo que los obliga a buscar alternativas de paja de trigo y bagazo. Las pruebas de PFAS, con un promedio de USD 500-1,000 por SKU, junto con los cargos por reformulación de USD 50 000-100 000, desalientan a las pequeñas fábricas a una rápida sustitución. La cartera de productos kraft de Mondi y la presencia global de Smurfit WestRock en las fábricas mitigan estos impactos, reforzando su liderazgo en el mercado de bolsas para minoristas. Las bolsas textiles y compostables de biopolímero siguen siendo un nicho; sin embargo, las normativas municipales para los flujos de residuos orgánicos en Europa y algunas partes de Norteamérica ofrecen a estos formatos una ventaja estratégica a medida que la infraestructura municipal madura.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de bolsa: Los diseños de bolsas reutilizables se aceleran a pesar de las brechas de comportamiento
Los formatos de bolsas y bolsas de transporte resistentes avanzan con una tasa de crecimiento anual compuesta (TCAC) del 8.62 %, liderando la tabla de rendimiento, incluso cuando los patrones de reutilización son decepcionantes. Su trayectoria está ligada a la normativa que exime a las bolsas de gran espesor de las prohibiciones de plástico, lo que incentiva a los minoristas a vender unidades más resistentes. Por el contrario, las bolsas tradicionales tipo camiseta —que aún representan el 27.98 % de los envíos— se enfrentan a una eliminación gradual en varios estados de EE. UU. y municipios de la UE para 2026. Los diseños personalizados con troquelado y asas de parche siguen siendo relevantes para los comerciantes de ropa y cosméticos especializados, que valoran los acabados táctiles y la alta cobertura de tinta que se puede lograr en sustratos laminados. Las bolsas verticales y los sacos con corte en D son populares en los pedidos de servicios de alimentación, donde los sellos de seguridad son obligatorios para las plataformas de entrega.
La producción promedio de bolsas de algodón o polipropileno tejido requiere entre 10 y 15 veces más material que una de un solo uso, lo que se traduce en mayores emisiones incorporadas. Sin embargo, el precio minorista unitario de entre 1.00 y 1.50 USD protege la rentabilidad. La actividad de patentes orientada a geometrías plegables y tratamientos antimicrobianos aumentó un 22 % en 2024, en respuesta a encuestas de consumidores que citan la higiene y la comodidad de almacenamiento como obstáculos clave para su adopción. Se proyecta que el tamaño del mercado de bolsas reutilizables para minoristas alcance los 6.44 millones de USD para 2031, en línea con la demanda dinámica de las cadenas de supermercados y tiendas de descuento que ofrecen recompensas de fidelidad por cada reutilización.
Por usuario final: Los locales de servicio de comida y de comida rápida impulsan el volumen incremental
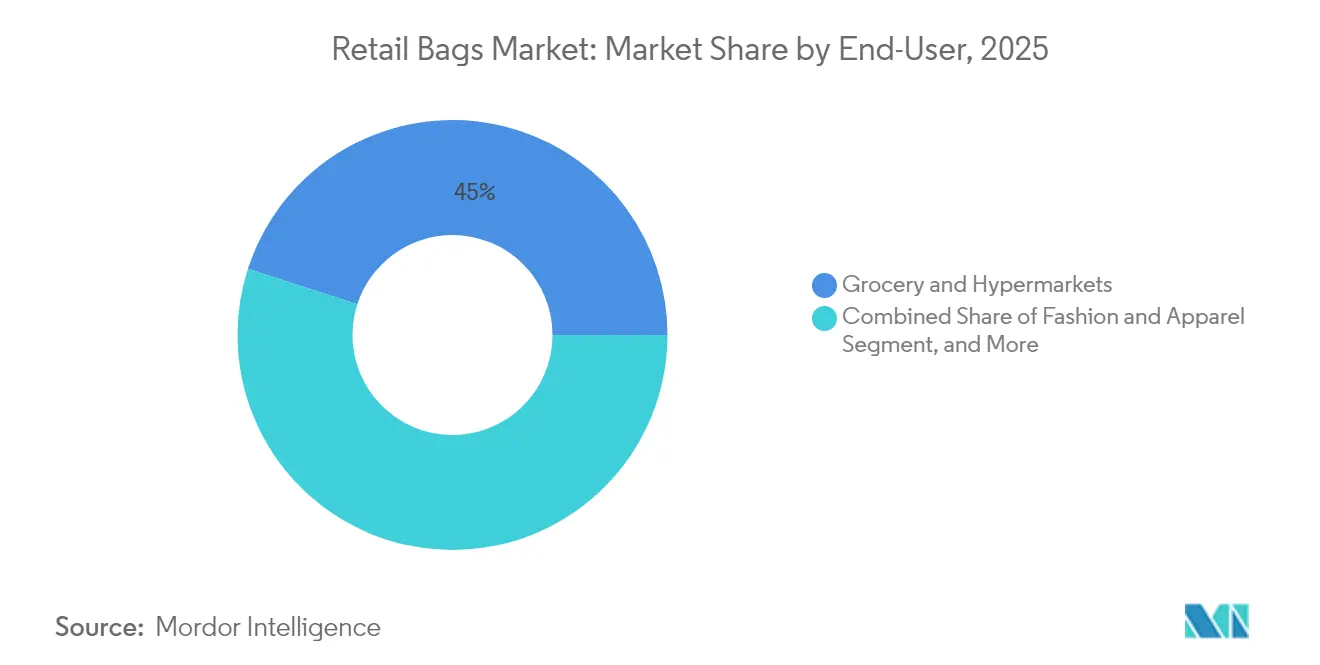
Los operadores de supermercados e hipermercados dominaron el 45.02 % del mercado de bolsas para minoristas en 2025, una base sustentada por las compras semanales de los hogares y los programas de tarifas por bolsa regulados. Sin embargo, las cadenas de restauración y comida rápida aceleran su crecimiento a una tasa de crecimiento anual compuesta (TCAC) del 7.08 % gracias a estrategias de menú que priorizan la entrega a domicilio, utilizando bolsas kraft ligeras con ventilación integrada para combatir la condensación. Las auditorías de embalajes muestran que cambiar de plástico a papel resistente a la grasa aumenta el coste del material por pedido entre un 12 % y un 18 %, pero impulsa la preferencia de la marca en los índices de sostenibilidad, compensando el coste con el aumento del tráfico. Los minoristas de moda y especialidades emplean bolsas de papel gofrado premium y bolsas de tela con cordón para ampliar la experiencia en tienda digitalmente mediante enlaces de códigos QR en los paneles de las bolsas, lo que capta la atención en redes sociales.
Las tiendas de alimentación oscuras que gestionan más de 1,000 pedidos diarios requieren bolsas que se puedan automatizar con picking por luz y que se puedan apilar en contenedores sin romperse. Los transportadores con RFID generan lagos de datos que alimentan los motores de inventario y reducen las roturas de stock en un 20 %, lo que convierte al embalaje inteligente en un valor añadido justificable que impulsa el mercado de bolsas para minoristas hacia ecosistemas integrados de IoT. Las solicitudes de patentes para recubrimientos resistentes a la temperatura aumentaron un 31 % en 2024, ya que los operadores de comida caliente presionaron a los proveedores para que introdujeran barreras antifugas que cumplieran con las prohibiciones de PFAS.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: los mercados de comercio electrónico redefinen los requisitos logísticos
El comercio electrónico registró una tasa de crecimiento anual compuesta (TCAC) del 8.11 %, el mayor crecimiento entre los canales de venta, ya que los líderes omnicanal exigen embalajes que funcionen en las cintas transportadoras de almacén, las estaciones de recogida en la acera y las redes de paquetería. Las directrices de Amazon sobre el tamaño adecuado estipulan umbrales de resistencia al desgarro un 40 % superiores a los de sus equivalentes en tienda, lo que obliga a los convertidores a reforzar las costuras de los paneles y a mejorar los espesores de la película base. Los acuerdos directos con minoristas aún representan una cuota de mercado del 30.21 % gracias a los sistemas de reabastecimiento integrados heredados que minimizan el capital circulante. Mientras tanto, la consolidación de mayoristas genera distribuidores nacionales capaces de imprimir digitalmente lotes pequeños, lo que permite a los comerciantes independientes acceder a embalajes personalizados sin mínimos prohibitivos.
Los programas de marca blanca dentro de los grupos de supermercados centralizan los elementos de diseño, pero se comprometen a un 30 % de contenido reciclado, lo que consolida la capacidad a largo plazo de las fábricas nacionales. Se prevé que el tamaño del mercado de bolsas para minoristas asignado a los vendedores del marketplace alcance los 5.78 millones de dólares para 2031, ya que las normas de incorporación en los puntos de venta exigen el cumplimiento de los materiales reciclables. La automatización en los centros logísticos recompensa a los proveedores que entregan unidades paletizadas con tolerancias dimensionales inferiores a ±2 mm, lo que profesionaliza aún más los procedimientos operativos estándar (POE) de los convertidores.
Análisis geográfico
Mercado de bolsas minoristas de Asia-Pacífico
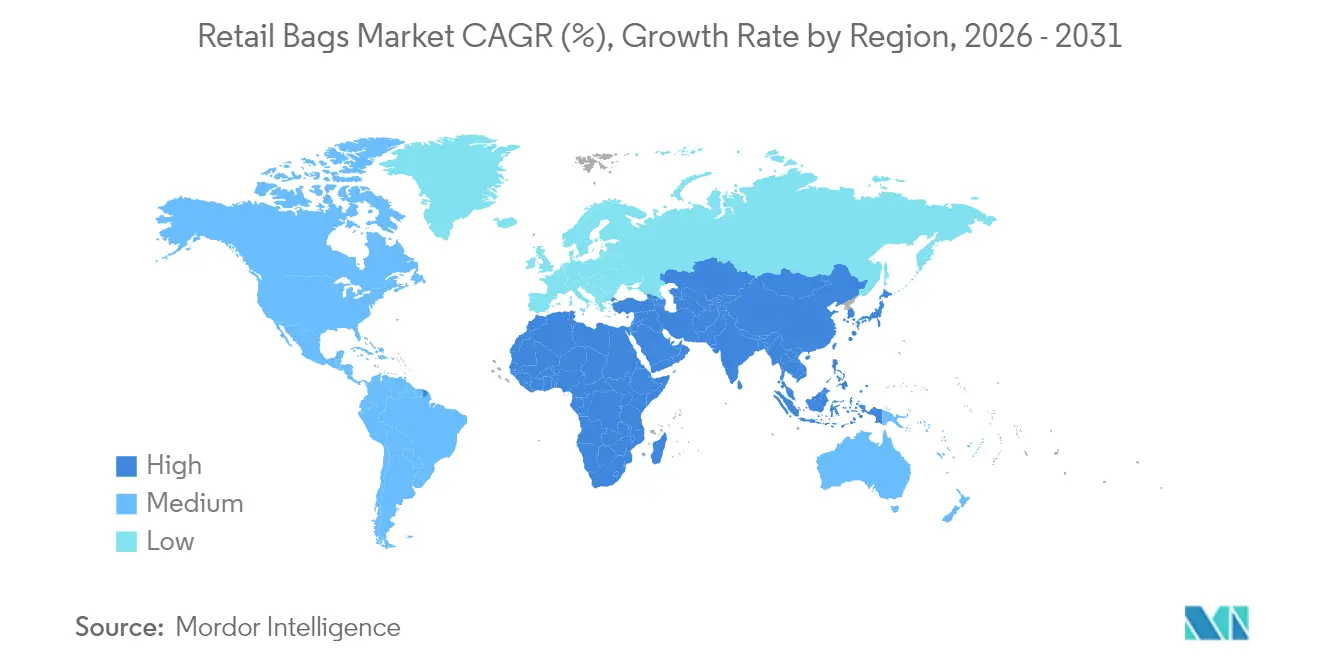
Asia-Pacífico lidera el mercado de bolsas para minoristas con un 35.41% de ingresos en 2025 y proyecta la mayor tasa de crecimiento anual compuesta (TCAC) del 7.62% hasta 2031. Las aglomeraciones urbanas de China, India e Indonesia se están adaptando a modelos de supermercados omnicanal, que exigen bolsas kraft resistentes a la humedad y bolsas de polipropileno tejido con el tamaño adecuado para cajas de reparto en motocicleta. Los programas de incentivos vinculados a la producción en India impulsan la inversión local en extrusión y conversión, lo que reduce los plazos de entrega para las marcas globales de ropa que trasladan su abastecimiento desde China. El registro de patentes para sustratos de bolsas biodegradables en Asia-Pacífico aumentó un 45% en 2024, lo que indica que la I+D se centra en mezclas de fibras de bajo coste adaptadas a la humedad tropical.
Mercado de bolsas minoristas en Norteamérica y Europa
Norteamérica se enfrenta a un mosaico de prohibiciones estatales y legislación sobre protección ambiental (REP). La prohibición del plástico en las cajas registradoras de California, vigente desde 2025, y la tarifa obligatoria de 10 centavos para el papel en Colorado ilustran el mosaico legal que obliga a los minoristas multiestatales a catalogar los SKU por jurisdicción. Megafusiones como la de Smurfit WestRock, valorada en 11.2 millones de dólares, diversifican las redes de fábricas y distribuyen el riesgo regulatorio. El escrutinio de las PFAS sigue siendo elevado después de que la PCA de Minnesota detectara entre 9 y 49 ppm de flúor en la mitad de las bolsas de residuos de jardinería analizadas, lo que impulsó una rápida sustitución por recubrimientos a base de agua. Europa persigue objetivos de economía circular basados en el Reglamento sobre envases y residuos de envases, que codifica objetivos de contenido que se extienden a las cadenas de suministro globales. Boots eliminó 900 toneladas de plástico en 2024 al adoptar bolsas de fibra reciclada, mientras que Morrisons sustituyó 150 millones de bolsas de frutas y verduras por fundas de papel marrón. Mondi mantiene su liderazgo como el mayor productor de bolsas de papel de la región, implementando fábricas de papel kraft para equilibrar la creciente demanda de fibra con la inflación de los costos impulsada por la energía. El público persiste el cansancio con los programas de bolsas BYO; los datos de WRAP muestran que los volúmenes de "bolsas de por vida" aumentan gradualmente a pesar de los cargos por bolsa, lo que dificulta los objetivos de desvío de vertederos.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La regulación influye cada vez más en la elección de materiales para las bolsas de venta al por menor y en las estructuras de costes de cumplimiento para los proveedores que abastecen a las principales regiones consumidoras. En la Unión Europea, el Reglamento (UE) 2025/40 sobre envases y residuos de envases (PPWR) se publicó el 22 de enero de 2025 y entró en vigor el 12 de agosto de 2026, sustituyendo el marco normativo anterior sobre envases por un reglamento de aplicación directa. El PPWR endurece los requisitos de diseño para el reciclaje y establece obligaciones de contenido reciclado para los envases comercializados en el mercado de la Unión, con objetivos clave vinculados al 1 de enero de 2030. Como resultado, los minoristas y los transformadores están adoptando declaraciones más estandarizadas y especificaciones de materiales más auditables.
América del Norte aún opera bajo un mosaico de prohibiciones, tarifas y programas de Responsabilidad Extendida del Productor (REP) impulsados por los estados que afectan la adquisición y el reporte de bolsas para minoristas. Los cambios en las políticas de California, incluidos los requisitos que aumentan el contenido reciclado en las bolsas de papel a partir de 2026 y aumentos adicionales para 2028, están redefiniendo las especificaciones para los formatos de bolsas de fibra, mientras que las tarifas al estilo de Colorado refuerzan las señales de precios dirigidas al consumidor. Los programas de REP también añaden obligaciones administrativas y financieras: Maryland exige que las organizaciones de responsabilidad del productor registren a las empresas productoras y los materiales de empaque antes del 1 de julio de 2026, y comienza a pagar las tarifas a los productores a partir del 1 de enero de 2026 según el peso y la cantidad del material. Esto amplía el alcance del cumplimiento para los proveedores de empaque que abastecen a minoristas en varios estados.
Panorama competitivo
La consolidación define la intensidad competitiva. La fusión transatlántica de Smurfit WestRock, la unión de Novolex con Pactiv Evergreen por 6.7 millones de dólares y la compra de DS Smith por parte de International Paper por 7.2 millones de dólares impulsaron colectivamente a los cinco principales proveedores hasta alcanzar el 54 % de la capacidad global, lo que indica una estructura moderadamente concentrada. Las ventajas de escala permiten la integración vertical de la pulpa kraft, la resina reciclada y la conversión, garantizando el cumplimiento normativo a un coste basado en el volumen. La fusión pendiente de Amcor con Berry Global, que se basa exclusivamente en acciones, promete 650 millones de dólares en sinergias anuales y 180 millones de dólares en I+D incremental centrado en recubrimientos sin PFAS.
La adopción de tecnología diferencia a las empresas líderes. Smurfit WestRock invierte en líneas Bag-in-Box con IA que ajustan automáticamente la deposición de pegamento en función de la humedad, minimizando así los rechazos. Novolex amplía el kraft con RFID integrado para el control de la merma en supermercados, mientras que Amcor realiza una prueba piloto de polietileno reciclado mecánicamente procedente de las instalaciones de NOVA en Indiana en 2025, canalizando la materia prima hacia programas de correo electrónico. Las empresas de conversión medianas responden mediante la especialización en nichos específicos —como el huecograbado al agua sobre kraft de caña de azúcar o las bolsas reutilizables antimicrobianas— para defender su cuota de mercado frente a los conglomerados.
Las alianzas estratégicas se fortalecen en torno a la recuperación de ciclo cerrado. Las cadenas minoristas se asocian con la etiqueta How2Recycle de la Coalición de Empaques Sostenibles para simplificar la clasificación del consumidor, y Stina Inc. amplía el directorio NexTrex para agregar películas postconsumo. La participación otorga a los convertidores acceso verificado a resina PCR, una protección crucial contra los picos de precios de la resina virgen que amenazaron los márgenes de EBITDA durante la temporada de producción de la Costa del Golfo de México, interrumpida por huracanes en 2024.
Líderes de la industria de bolsas para minoristas
Empresa de embalaje Attwoods
Grupo Mondi PLC
International Paper Company
Pitufit Westrock
amcor plc
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Smurfit WestRock se asoció con Coca-Cola China para el desarrollo de envases de papel relacionados con la Copa Mundial de la FIFA 2026, incluyendo paquetes de regalo y soluciones de venta minorista en diversos formatos. Esta colaboración pone de manifiesto cómo los grandes eventos de marca se utilizan para acelerar la transición a envases de papel y agilizar la producción de envases promocionales de gran volumen. Asimismo, refuerza el papel de las redes de papel a gran escala para cumplir con plazos ajustados y las exigencias de materiales impuestas por la normativa.
- Abril de 2026: Mondi inauguró una nueva planta de producción de bolsas de papel en Pittsburgh, Pensilvania, con una capacidad anual declarada de 300 millones de bolsas. Esta mayor capacidad está dirigida al comercio electrónico y a usos industriales (incluidos alimentos, piensos y materiales de construcción), fortaleciendo el suministro local y reduciendo los plazos de entrega para los compradores norteamericanos que deben adaptarse a las normativas cambiantes sobre bolsas y a los requisitos de contenido reciclado. Esta iniciativa también refleja la continua inversión en soluciones de bolsas de papel, a medida que los minoristas reemplazan los formatos de pago de plástico tradicionales.
- Octubre de 2025: ProAmpac adquirió las operaciones de conversión de bolsas de International Paper en Estados Unidos, abarcando California, Oregón y Texas. Esta transacción reorienta los activos de conversión hacia un especialista en embalaje flexible y facilita la optimización de la cartera de productos de un importante productor de papel. En el sector de las bolsas para venta minorista, aumenta la competitividad en la conversión y podría ampliar el acceso a estructuras de bolsas diferenciadas y capacidades de impresión a través de una plataforma de embalaje especializada.
Alcance del informe del mercado global de bolsas para minoristas
Las bolsas de transporte minorista se utilizan en la industria minorista para ayudar a los consumidores. La introducción de bolsas reutilizables en la industria de las bolsas de transporte minorista ha crecido rápidamente. Los minoristas favorecen el uso de bolsas de plástico debido a sus propiedades, como ser un formato de empaque fácil para los usuarios, económico y fácil de almacenar. La tendencia que prevalece en el mercado mundial de bolsas de transporte minoristas son las bolsas de transporte biodegradables.
Además, los fabricantes de bolsas de transporte se centran en ofrecer bolsas respetuosas con el medio ambiente que producen menos desperdicio. El mercado de bolsas minoristas está segmentado por tipo de material (plástico, papel, otros materiales), usuario final (supermercado, servicio de alimentos y otros usuarios finales) y geografía (América del Norte, Europa, Asia-Pacífico, América Latina y Oriente Medio). Este de Africa).
Por tipo de material
| Plástico | Polietileno (PE) |
| Polipropileno (PP): | |
| Otros plásticos (PET, rPET, PLA) | |
| Papel | |
| Otro tipo de material |
Por tipo de bolsa
| Camiseta / Camiseta sin mangas |
| Troquelado / Parche con asa |
| Bolsa de mano y reutilizable |
| Bolsa stand-up / corte en D |
| Basura / Bolsa de basura |
Por usuario final
| Supermercados e hipermercados |
| Servicios de comida y QSR |
| Moda y ropa |
| Mercados de comercio electrónico |
| Otros formatos minoristas |
Por canal de distribución
| Directo al minorista |
| Mayoristas de embalajes |
| Marca privada de cadena minorista |
| Mercados de comercio electrónico |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de material | Plástico | Polietileno (PE) | |
| Polipropileno (PP): | |||
| Otros plásticos (PET, rPET, PLA) | |||
| Papel | |||
| Otro tipo de material | |||
| Por tipo de bolsa | Camiseta / Camiseta sin mangas | ||
| Troquelado / Parche con asa | |||
| Bolsa de mano y reutilizable | |||
| Bolsa stand-up / corte en D | |||
| Basura / Bolsa de basura | |||
| Por usuario final | Supermercados e hipermercados | ||
| Servicios de comida y QSR | |||
| Moda y ropa | |||
| Mercados de comercio electrónico | |||
| Otros formatos minoristas | |||
| Por canal de distribución | Directo al minorista | ||
| Mayoristas de embalajes | |||
| Marca privada de cadena minorista | |||
| Mercados de comercio electrónico | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de bolsas para venta minorista?
El mercado de bolsas para venta minorista estará valorado en USD 19.99 mil millones en 2026.
¿Qué tan rápido crecerá el mercado de bolsas minoristas en 2031?
Se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5.37% y alcance los 25.96 millones de dólares en 2031.
¿Qué segmento de materiales está creciendo más rápido?
Las bolsas de papel lideran con una tasa de crecimiento anual compuesta (CAGR) del 6.71 % hasta 2031, impulsadas por los mandatos de reducción de plástico.
¿Por qué las bolsas reutilizables son controvertidas a pesar de las fuertes ventas?
Los estudios de WRAP muestran que los contenedores promedio se reutilizan menos de cinco veces, muy por debajo de los 100 ciclos necesarios para compensar su mayor huella de material, lo que genera preocupaciones sobre el desperdicio.
¿Cómo influyen las regulaciones en el mercado de bolsas para venta minorista en América del Norte?
Prohibiciones estatales como la SB 1046 de California y estructuras de tarifas como el cargo de 10 centavos de Colorado obligan a los minoristas a cambiar hacia papel con contenido reciclado o bolsas compostables certificadas.


