

Tamaño y participación del mercado de materiales retrorreflectantes
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
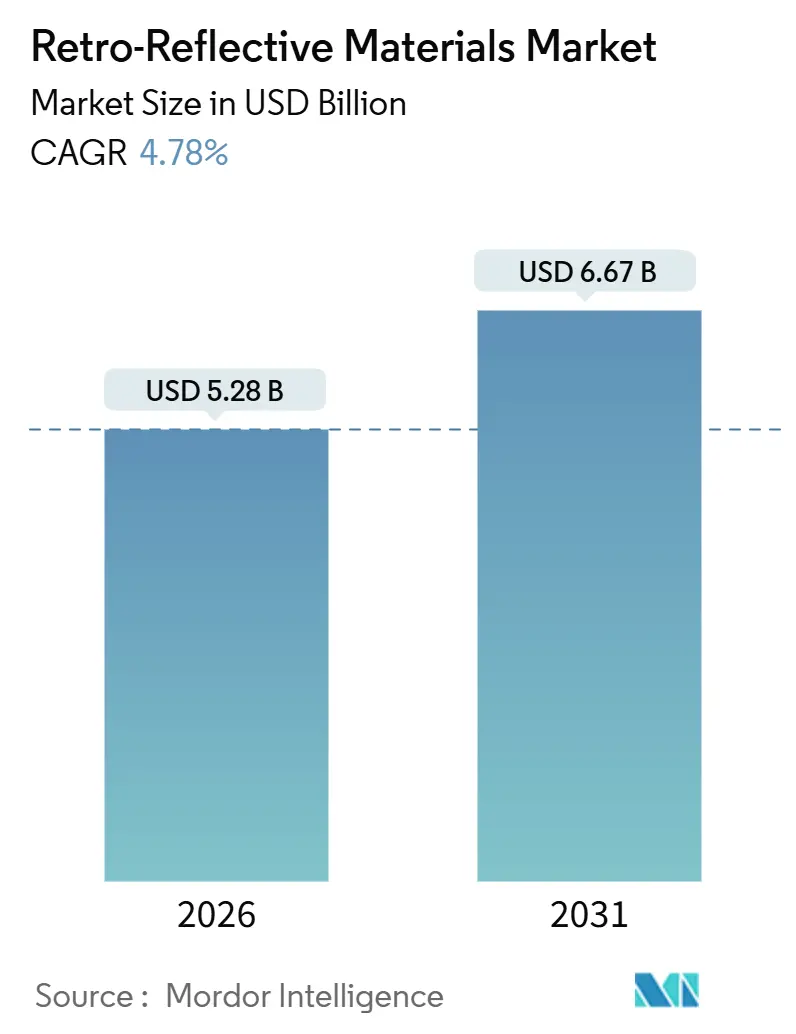
| Tamaño del mercado (2026) | USD 5.28 mil millones |
| Tamaño del mercado (2031) | USD 6.67 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.78% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de materiales retrorreflectantes por Mordor Intelligence
El tamaño del mercado de materiales retrorreflectantes se estima en 5.28 millones de dólares estadounidenses en 2026 y se espera que alcance los 6.67 millones de dólares estadounidenses para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.78 % durante el período de pronóstico (2026-2031). Esta expansión refleja un cambio en la industria, que ha pasado del cumplimiento de la normativa de visibilidad pasiva a redes viales legibles por máquinas, que los vehículos autónomos y los sistemas avanzados de asistencia al conductor interpretan de forma coherente. La creciente especificación de la óptica microprismática, la integración de prendas de alta visibilidad en los centros logísticos y las compras basadas en el rendimiento en proyectos de infraestructura están impulsando el impulso de la demanda. Los megaproyectos de Asia-Pacífico, los mandatos de seguridad en América del Norte y los límites europeos de intensidad de carbono se combinan para ampliar la gama de aplicaciones, impulsando a los proveedores hacia la investigación y el desarrollo en sostenibilidad. La intensidad competitiva se mantiene moderada: el vencimiento de patentes y la competencia regional de precios están ampliando las opciones para los compradores municipales, aunque las empresas integradas verticalmente aún dominan los nichos más rentables.
Conclusiones clave del informe
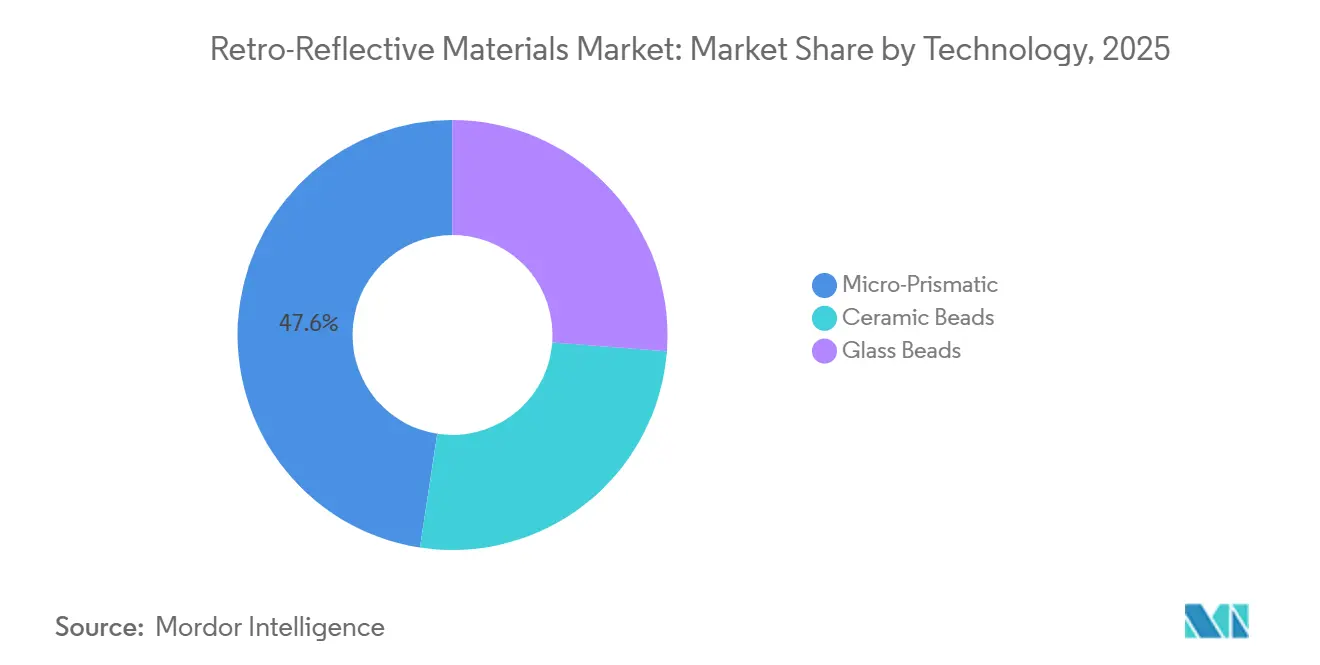
- Por tecnología, las películas microprismáticas capturaron el 47.58 % de participación en los ingresos en 2025 y están avanzando a una CAGR del 5.09 % hasta 2031, superando a las alternativas basadas en perlas.
- Por forma de producto, las películas, láminas y cintas lideraron con una participación del 59.19 % en 2025, mientras que se pronostica que las pinturas, recubrimientos y tintas registrarán la CAGR más rápida del 4.88 % hasta 2031.
- Por industria de usuario final, la construcción y la infraestructura representaron el 40.67 % de la participación de mercado de materiales retrorreflectantes en 2025 y se proyecta que registrarán una CAGR del 4.97 % hasta 2031.
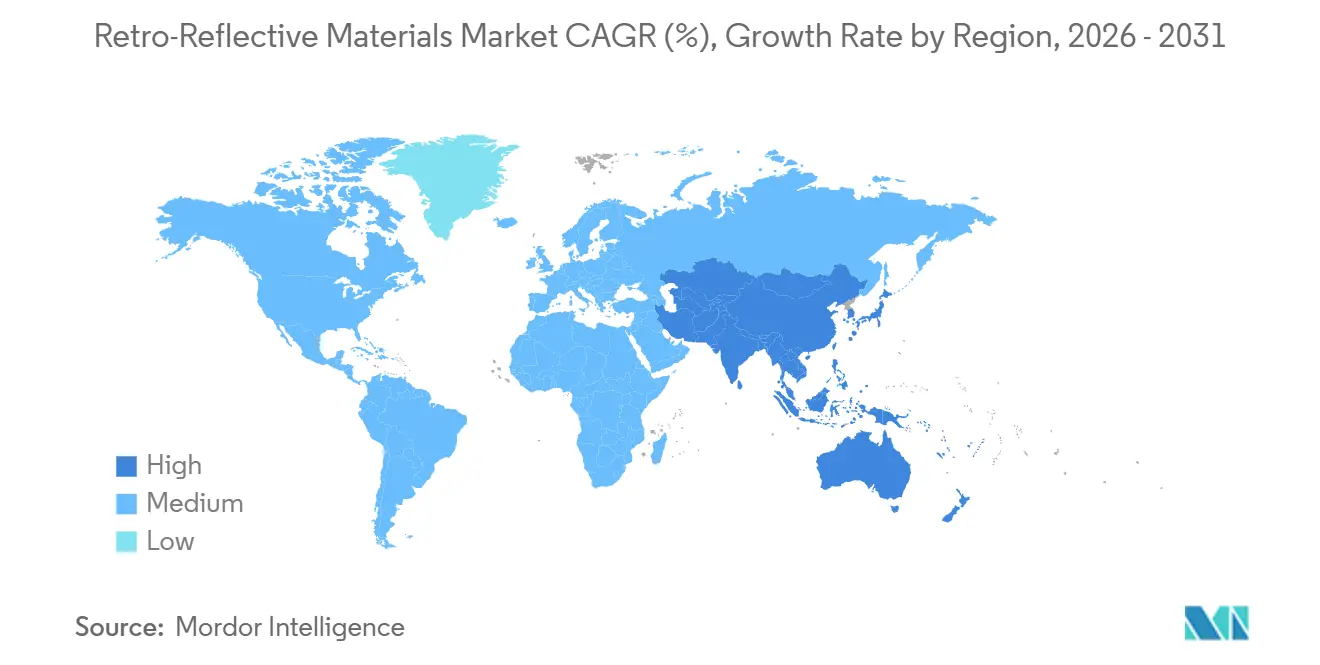
- Por geografía, Asia-Pacífico generó el 44.34 % de los ingresos en 2025 y se prevé que se expanda a una CAGR del 5.07 % hasta 2031, la tasa de crecimiento regional más alta.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de materiales retrorreflectantes
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Regulaciones de visibilidad global más estrictas | + 0.9% | Global, con adopción temprana en corredores urbanos de la UE, América del Norte y APAC | Mediano plazo (2-4 años) |
| Rápida expansión de la infraestructura en Asia-Pacífico | + 1.1% | Núcleo de APAC (China, India, ASEAN), propagación a Oriente Medio | Largo plazo (≥ 4 años) |
| Aumento de la adopción de prendas de seguridad de alta visibilidad | + 0.7% | Global, concentrado en América del Norte, la UE y centros industriales en APAC | Corto plazo (≤ 2 años) |
| Infraestructura legible por máquinas para vehículos autónomos | + 0.6% | América del Norte, UE, Japón, Corea del Sur, con corredores piloto en China | Mediano plazo (2-4 años) |
| Integración de objetivos de calibración LiDAR | + 0.5% | América del Norte, la UE y Japón emergen en las zonas de prueba de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Regulaciones más estrictas de visibilidad global
Las normas modificadas están elevando los umbrales mínimos de retroreflectancia para prendas, señalización y marcas viales, impulsando a los compradores hacia ópticas microprismáticas de primera calidad. ISO 20471-2024 ha aumentado los requisitos para prendas de Clase 3, dirigiendo a las fábricas textiles hacia aplicaciones prismáticas que pueden soportar lavados industriales [1] Organización Internacional de Normalización, “ISO 20471:2024 – Ropa de alta visibilidad”, iso.org . La actualización de US MUTCD de 2025 estableció un punto de referencia de retroreflectancia húmeda para nuevas marcas interestatales, un estándar que las pinturas de microesferas de nivel encuentran difícil de lograr sin costosos aditivos de polímero. La norma india IS 16321:2024 ha respaldado oficialmente las láminas prismáticas en las carreteras nacionales, impulsando la demanda de película [2] Oficina de Normas de la India, “IS 16321:2024 – Láminas retrorreflectantes”, bis.gov.in . Los organismos reguladores reconocen de común acuerdo que una mejor visibilidad en la infraestructura puede reducir potencialmente las muertes nocturnas.
Rápida expansión de la infraestructura en Asia-Pacífico
En el marco de su XIV Plan Quinquenal, China asignó una financiación significativa a las autopistas, con especial atención a las zonas rurales. Este énfasis en las zonas rurales está impulsando una mayor demanda de demarcación de carriles, especialmente en zonas con poca iluminación ambiental. Mientras tanto, la Fase II de Bharatmala en India está destinada a modernizar los corredores mediante el uso de señalización termoplástica. Además, países como Indonesia, Filipinas y Vietnam están adoptando estrategias similares, lo que ha provocado retrasos en la conversión de carreteras en Taiwán y Corea del Sur que ya superan las 12 semanas.
Creciente adopción de prendas de seguridad de alta visibilidad
Los programas de seguridad corporativa están superando las regulaciones legales. Amazon equipó a sus empleados con chalecos que cumplen con las normas ISO, lo que se tradujo en una disminución de los incidentes con montacargas. La OSHA amplió su mandato de alta visibilidad, que ahora se aplica a cualquier trabajador que se encuentre a menos de 15 metros de equipos móviles. Se prevé que este cambio impulse la demanda anual de prendas de vestir. En Europa, los fabricantes de maquinaria han incrementado el uso de chalecos de clase 3, gracias a los descuentos en seguros para una mejor visibilidad.
Infraestructura legible por máquinas para vehículos autónomos
Las especificaciones de autonomía de Nivel 4 exigen ahora coeficientes retrorreflectivos y ángulos de entrada que superan las capacidades de las microesferas de vidrio tradicionales. La norma SAE J3016-2025 establece nuevos requisitos, impulsando a las autoridades viales a adoptar franjas termoplásticas prismáticas. En un proceso de validación, Arizona está probando 120 kilómetros de estas marcas con Waymo. Para 2028, la Directiva ITS de la UE exige que todas las nuevas carreteras incorporen elementos legibles por máquina, acelerando así los procesos de contratación.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas | -0.4% | Global, agudo en la UE y América del Norte debido a la producción de vidrio con alto consumo energético | Corto plazo (≤ 2 años) |
| Tecnologías de marcado sustitutivas (LED, termoplástico) | -0.5% | UE, América del Norte, Japón, emergentes en Oriente Medio | Mediano plazo (2-4 años) |
| Costos de cumplimiento de la gestión de residuos | -0.4% | UE, América del Norte, con repercusiones para los fabricantes exportadores de APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas
Entre mediados de 2024 y principios de 2025, los precios europeos de las microesferas de vidrio aumentaron, impulsados por los picos en los precios del gas natural. Esto llevó a los fabricantes de microesferas a implementar cláusulas de recargo trimestrales. A principios de 2026, los precios del dióxido de titanio aumentaron significativamente, tras las interrupciones del suministro en la provincia china de Sichuan. En 2025, los costos de los polímeros acrílicos aumentaron, en gran medida debido a la escasez de propileno en EE. UU. Mientras tanto, los convertidores de nivel medio, sin herramientas de cobertura, concedieron cierto margen para mantener sus contratos municipales.
Tecnologías de marcado sustitutivo
En corredores nevados, donde los reflectores pasivos suelen ser insuficientes, las balizas LED solares se han convertido en la solución predilecta. Noruega implementó estas balizas en toda su red vial, lo que mejoró la visibilidad durante la noche polar. Mientras tanto, los Países Bajos informaron de una reducción significativa de accidentes en tramos de la A2 con niebla, gracias a la implementación de balizas LED. La red de autopistas de Japón está realizando una transición gradual de las pinturas con disolventes a sistemas termoplásticos que, a pesar de estar basados en microesferas, ofrecen un menor coste de ciclo de vida.
Análisis de segmento
Por tecnología: la óptica microprismática sustenta la ventaja del crecimiento
La óptica microprismática representa el 47.58 % de los ingresos globales y una sólida previsión de CAGR del 5.09 % hasta 2031. La fortaleza de la demanda se debe a coeficientes que superan las 1,000 candelas por lux por metro cuadrado en ángulos de observación estrechos. Esto es crucial para la señalización de autopistas, que debe ser visible desde largas distancias a velocidades de autopista. Si bien los sistemas de microesferas de vidrio son más asequibles, su rendimiento se reduce rápidamente con la distancia. Se prevé que estos sistemas disminuyan su cuota de mercado a medida que prevalezcan las licitaciones basadas en el rendimiento. Por otro lado, si bien la tecnología de microesferas de cerámica es vital para zonas de alta temperatura como las pistas de aterrizaje, su cuota de mercado es menor.
Las arquitecturas híbridas están en auge. Por ejemplo, la patente 2025 de 3M integra microesferas de vidrio bajo una capa superior prismática. Esta innovación combina un brillo de gran angular con la durabilidad de las microesferas y actualmente se está probando en carreteras rurales de Texas. Mientras tanto, la adquisición de herramientas checas por parte de ORAFOL ha reducido los costos de fabricación de matrices. Este avance acelera el desarrollo de perfiles personalizados y posiciona a la empresa para una rápida licitación en proyectos de infraestructura inteligente. Además, las entregas de películas reflectantes de Avery Dennison a fabricantes de equipos originales (OEM) de vehículos eléctricos han aumentado, ya que los diseñadores optan por soluciones de visibilidad más ligeras que mantienen la integridad aerodinámica.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por forma de producto: las películas lideran, los recubrimientos ganan velocidad
En 2025, las películas, láminas y cintas dominaron el mercado con el 59.19 % del valor global. Este auge se atribuye en gran medida a su rápida adopción en aplicaciones como paneles de carrocería curvos y elementos de protección vial. Si bien las pinturas, recubrimientos y tintas representan un segmento más pequeño, se prevé que experimenten el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 4.88 %. Este repunte se debe a la adopción de productos químicos a base de agua, que reducen significativamente los tiempos de cierre de carriles durante las actividades de repavimentación. En Norteamérica y Europa, los límites regulatorios de COV inferiores a 250 g/L están orientando a los municipios hacia emulsiones acrílicas que cumplen con la normativa. Este cambio beneficia a los proveedores capaces de ofrecer un alto contenido de sólidos sin comprometer el brillo. Las películas siguen siendo líderes en la garantía de la visibilidad del vehículo. Esto se debe en gran medida a la normativa ECE R104, que limita el ancho de la banda a 50 mm, una especificación que solo las cintas prismáticas pueden cumplir manteniendo el brillo requerido.
La innovación impulsa este impulso: en 2025, Asian Paints PPG introdujo un innovador recubrimiento termocrómico que se vuelve amarillo a temperaturas superiores a 35 °C. Esta innovación sirve como advertencia para el asfalto sometido a estrés térmico, alertando a los equipos de mantenimiento. El recubrimiento ha conquistado rápidamente una cuota significativa del mercado de señalización vial de la India. Mientras tanto, Coats Group lanzó un hilo reflectante fabricado con material reciclado. Este avance permite a los fabricantes de prendas lograr una mayor composición postconsumo, cumpliendo al mismo tiempo con las normas de reflectancia ISO 20471. En una estrategia competitiva, Zhejiang Crystal-Optech presentó una línea de gofrado de 120 m/min, lo que reduce los costes por metro cuadrado. Este precio estratégico rebaja el precio de los proveedores europeos, lo que los posiciona favorablemente para las licitaciones de proyectos de infraestructura en Oriente Medio.
Por industria de usuario final: la infraestructura sigue siendo el ancla del volumen
Con una cuota de mercado dominante del 40.67% en materiales retrorreflectantes, se proyecta que el sector de la construcción e infraestructuras crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.97% hasta 2031. En India, las agencias de carreteras incorporan cada vez más cláusulas de rendimiento, y el país ofrece bonificaciones por marcas que mantengan una alta visibilidad durante los periodos de responsabilidad por defectos. Este cambio está dirigiendo las inversiones hacia termoplásticos prismáticos duraderos. Mientras tanto, los fabricantes de equipos originales (OEM) de automoción están integrando cintas en las líneas de producción para optimizar el cumplimiento de la norma ECE R104. Cabe destacar que se espera que las tasas de ajuste en fábrica en la UE aumenten significativamente para 2025. Los usuarios industriales, impulsados por los datos que indican una reducción en los incidentes de impacto con chalecos reflectantes obligatorios, han adoptado rápidamente la indumentaria de Clase 3.
Las innovaciones textiles están ampliando los horizontes del mercado. En un hito histórico, Nike incorporó un ribete prismático a su línea de zapatillas para correr 2025, lo que marca la primera incorporación a gran escala de materiales reflectantes al calzado de alto rendimiento. Esta innovación es cortesía del proveedor Paiho Group. Las normativas de seguridad en las zonas de autopistas de China, que exigen la instalación regular de conos reflectantes, han impulsado una demanda anual significativa. Como reflejo de esta creciente tendencia, REFLOMAX ha visto aumentar sus ingresos del canal de seguridad industrial, lo que pone de manifiesto un cambio en las estrategias de compras corporativas.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de materiales retrorreflectantes en la región Asia-Pacífico
Asia-Pacífico acaparó el 44.34 % de los ingresos globales en 2025 y mantendrá la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.07 %, hasta 2031. Este crecimiento se debe principalmente a la iniciativa de autopistas de China y a las mejoras de Bharatmala en India. Para 2026, Japón planea modernizar la mayoría de sus curvas de radio cerrado con delineadores prismáticos. Mientras tanto, el proyecto de Autopistas Inteligentes de Corea del Sur está integrando etiquetas RFID y bandas reflectantes para mejorar la comunicación de datos entre vehículos e infraestructura. Además, la armonización de normas de la ASEAN está agilizando el transporte transfronterizo de materiales, reduciendo los ciclos de licitación y los costos de cumplimiento.
Mercado de materiales retrorreflectantes de Norteamérica
Norteamérica representó una parte sustancial de los ingresos de 2025. Una actualización significativa del MUTCD de 2025 condujo a una importante transición de pinturas de microesferas a termoplásticos prismáticos. Se prevé que este cambio genere una mayor demanda en el mercado estadounidense. En el marco de la iniciativa Visión Cero, los municipios canadienses están incorporando cruces peatonales retrorreflectivos. Simultáneamente, México ha asignado importantes fondos para la señalización vial rural, garantizando el cumplimiento de las especificaciones ASTM D4956 Tipo IX.
Mercado europeo de materiales retrorreflectantes
Europa obtuvo una cuota de mercado considerable en 2025, aunque las estrictas normativas ambientales moderaron el crecimiento. En Alemania, todas las nuevas señales de autopista deben ahora utilizar láminas microprismáticas con una vida útil de una década, lo que beneficia a los proveedores premium. El Reino Unido ha impuesto la obligación de que los pórticos de autopistas inteligentes tengan placas traseras reflectantes, lo que garantiza la visibilidad incluso durante fallos electrónicos. Francia ha establecido un límite en los materiales de señalización vial, lo que da ventaja a los sistemas a base de agua. Tras una disminución de los accidentes en 2024, Italia ha ampliado sus iniciativas de demarcación de puertos de montaña.
Mercado de materiales retrorreflectantes de Oriente Medio, África y Sudamérica
Las regiones de Sudamérica y Oriente Medio y África, en conjunto, representaron una porción menor de los ingresos de 2025, pero se prevé que superen el promedio mundial de crecimiento. El proyecto, que moderniza la carretera BR-163 de Brasil, exige el uso de láminas Tipo IX, con un consumo significativo previsto hasta 2028. Arabia Saudita se ha fijado el ambicioso objetivo de modernizar la señalización vial brillante en la mayor parte de su extensa red para 2029. Esta iniciativa conlleva estrictas sanciones basadas en el rendimiento para los contratistas, garantizando que mantengan el nivel de brillo requerido durante tres años. En Sudáfrica, la nueva exigencia de chalecos de alta visibilidad para los equipos de asistencia en carretera ha impulsado una mayor demanda en 2025.
Panorama regulatorio
La demanda de materiales retrorreflectantes está ligada a los marcos normativos obligatorios sobre visibilidad en carreteras, vehículos y seguridad laboral. En Estados Unidos, los requisitos de la FHWA sobre el mantenimiento de una retroreflectividad mínima de las señales, según el MUTCD, rigen los ciclos de reemplazo de los dispositivos de control de tráfico, mientras que las normas de seguridad de la NHTSA, según la FMVSS n.° 108, especifican el rendimiento de la señalización de visibilidad y el etiquetado de remolques pesados mediante los identificadores DOT-C2, DOT-C3 y DOT-C4, lo que refuerza las necesidades de cualificación de los proveedores de láminas y cintas.
A nivel internacional, el Reglamento n.º 104 de la UNECE rige la homologación de tipo para las marcas retrorreflectantes de vehículos (homologaciones E-mark) en las categorías M, N y O, lo que define las especificaciones de las cintas reflectantes para fabricantes de equipos originales (OEM) y el mercado de repuestos. En el caso de la ropa de seguridad de alta visibilidad, la norma ANSI/ISEA 107-2020 en EE. UU. y la EN ISO 20471 (incluida la actualización de 2024 a la que se hace referencia en el informe) establecen umbrales fotométricos y de durabilidad que se aplican a las fábricas textiles, los convertidores y las marcas de prendas de vestir, y la documentación de cumplimiento se convierte en un requisito habitual para la contratación pública y los programas de seguridad de las grandes empresas.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y insumos especializados, como vidrio reciclado o de alta pureza para microesferas, óxidos o carbonatos metálicos y organosilanos para el tratamiento de superficies, y resinas, adhesivos y recubrimientos derivados del petróleo para películas, cintas y revestimientos. Estos insumos pasan a la fase de fabricación, donde las microesferas de vidrio se forman en hornos de alta temperatura y luego se clasifican y recubren, mientras que los productos microprismáticos se elaboran mediante estampado o fundición de precisión, metalización y conversión o laminación sobre sustratos poliméricos, seguidos de corte y fabricación en láminas, cintas o aplicaciones.
En la fase posterior de la cadena de suministro, los productos fluyen a través de convertidores y socios de canal hacia contratistas de señalización vial, fabricantes de señales de tráfico, empresas de rotulación de flotas y vehículos de emergencia, fabricantes de ropa y EPI, y fabricantes de equipos originales (OEM) del sector automotriz. Las licitaciones basadas en el rendimiento y los requisitos de prueba impulsan a los proveedores a mantener un rendimiento fotométrico y una durabilidad a la intemperie consistentes, mientras que el contexto del informe destaca la presión sobre los costos derivada de la volatilidad de las resinas y los pigmentos (incluidas las interrupciones en el suministro de dióxido de titanio) y los cuellos de botella operativos, como los plazos de entrega prolongados en los convertidores con sede en Asia. En este contexto, la integración vertical, el equilibrio de la presencia regional y la cualificación de múltiples fuentes de insumos respaldan la continuidad del suministro.
Panorama competitivo
El mercado de materiales retrorreflectantes está moderadamente consolidado. Las credenciales de sostenibilidad diferencian a los competidores. Una empresa conjunta con Aura Optical, respaldada por el USDA, comercializa aglutinantes acrílicos a base de soja que reducen las emisiones durante su ciclo de vida, lo que los posiciona para una adopción temprana en el entorno de compras con límites de carbono de California. En general, la competencia es más feroz en las licitaciones municipales de Asia-Pacífico.
Líderes de la industria de materiales retrorreflectantes
3M
Avery Dennison Corporation
ORAFOL Europa GmbH
Nippon Carbide Industries Co., Inc.
Changzhou Hua R Sheng Reflective Material Co., Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Avery Dennison publicó un boletín de datos de producto actualizado para la película reflectante de alta visibilidad VisiFlex Serie V-8000, utilizada en la señalización de flotas de vehículos de emergencia y servicios públicos. La actualización refuerza el posicionamiento del producto en cuanto a durabilidad y orientación de aplicación, lo que facilita su adopción por parte de convertidores e instaladores para usos regulados de visibilidad vehicular.
- Septiembre de 2025: ORAFOL Europe GmbH adquirió REFLOMAX Co., Ltd., ampliando así las tecnologías ORALITE y fortaleciendo su capacidad de producción en Asia-Pacífico. Esta operación amplió la capacidad de fabricación de ORAFOL y su acceso a clientes en una región que concentra una gran parte de la demanda mundial de infraestructura.
- Agosto de 2024: ISO publicó la norma EN ISO 20471:2024 para prendas de alta visibilidad, elevando las expectativas de rendimiento y durabilidad para los componentes retrorreflectantes utilizados en prendas clasificadas. Esta revisión incrementa la demanda, impulsada por el cumplimiento normativo, de adornos y cintas de mayor rendimiento entre los fabricantes de prendas que abastecen a los sectores de logística, construcción y seguridad industrial.
Alcance del informe sobre el mercado mundial de materiales retrorreflectantes
Los materiales retrorreflectantes tienen la capacidad de reflejar la energía incidente hacia su fuente independientemente de la dirección de incidencia, por lo que se perciben como una solución innovadora para reducir la energía necesaria para la refrigeración y mejorar los microclimas urbanos.
El mercado de materiales retrorreflectantes está segmentado por tecnología, forma del producto, sector de destino y geografía. Por tipo de tecnología, el mercado se divide en microesferas de cerámica, microesferas de vidrio y microprismáticos. Por tipo de producto, se divide en películas, láminas y cintas, y pinturas, recubrimientos y tintas. Por sector de destino, se divide en automoción, industria, construcción e infraestructura, textil y otros sectores. El informe también abarca el tamaño del mercado y las previsiones para el mercado de materiales retrorreflectantes en 17 países. Para cada segmento, el tamaño del mercado y las previsiones se basan en los ingresos (USD).
| Perlas de ceramica |
| Cuentas de vidrio |
| Microprismático |
| Películas, hojas y cintas |
| Pinturas, Recubrimientos y Tintas |
| Motorium |
| Industrial |
| Construcción e Infraestructura |
| Textil |
| Otras industrias de usuarios finales |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| por Tecnología | Perlas de ceramica | |
| Cuentas de vidrio | ||
| Microprismático | ||
| Por formulario de producto | Películas, hojas y cintas | |
| Pinturas, Recubrimientos y Tintas | ||
| Por industria del usuario final | Motorium | |
| Industrial | ||
| Construcción e Infraestructura | ||
| Textil | ||
| Otras industrias de usuarios finales | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de materiales retrorreflectantes en 2026?
Se proyecta que el tamaño del mercado de materiales retrorreflectantes alcanzará los 5.28 millones de dólares en 2026, continuando su trayectoria de CAGR del 4.78 % hacia los 6.67 millones de dólares en 2031.
¿Qué tecnología lidera la demanda actual?
La óptica microprismática representa el 47.58% de los ingresos mundiales y sigue siendo la tecnología de más rápido crecimiento gracias a su brillo superior y su rendimiento legible por máquina.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
Los proyectos de transporte masivos en China, India y los países de la ASEAN, junto con mandatos de visibilidad más estrictos, están impulsando una CAGR del 5.07 % en Asia-Pacífico hasta 2031.
¿Qué factor limita más los márgenes de los proveedores?
Los costos volátiles de las materias primas comprimen los márgenes de los convertidores que carecen de estrategias de cobertura.
¿Cómo influirán los vehículos autónomos en la demanda futura?
Los estándares que especifican marcas de carril legibles por máquina y objetivos de calibración LiDAR están creando nuevos nichos premium que favorecen los materiales microprismáticos de alto rendimiento.


