

Tamaño y cuota de mercado de la financiación basada en ingresos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
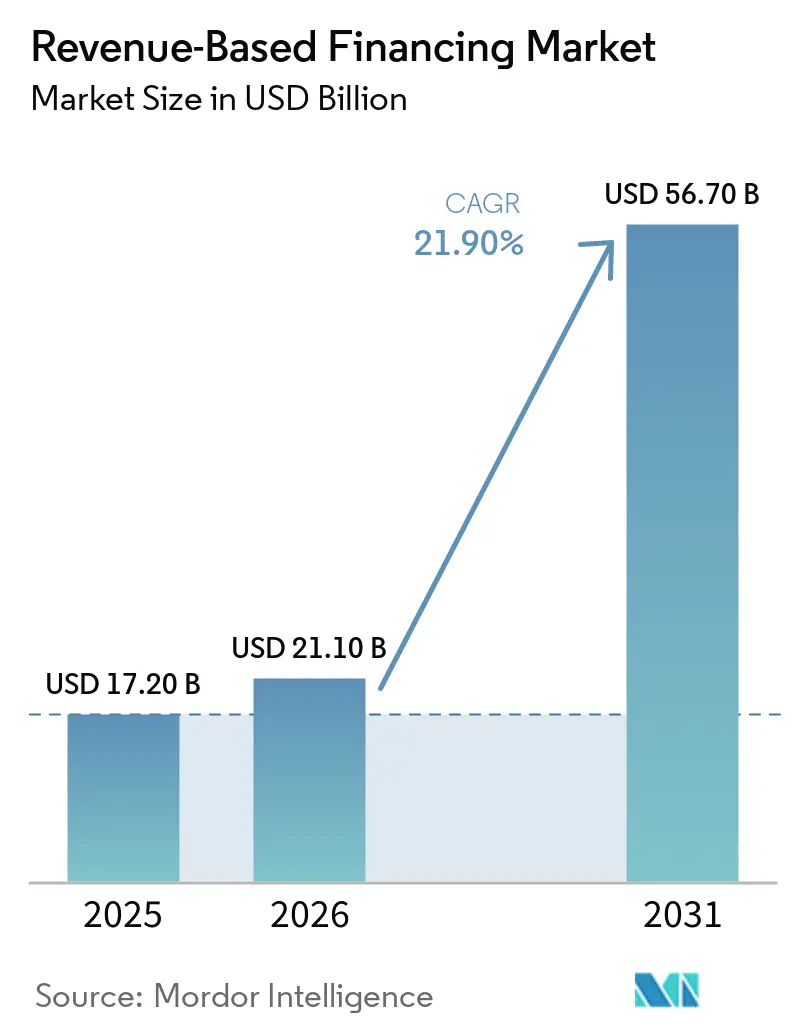
| Tamaño del mercado (2026) | USD 21.10 mil millones |
| Tamaño del mercado (2031) | USD 56.70 mil millones |
| Tasa de crecimiento (2026 - 2031) | 21.90% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
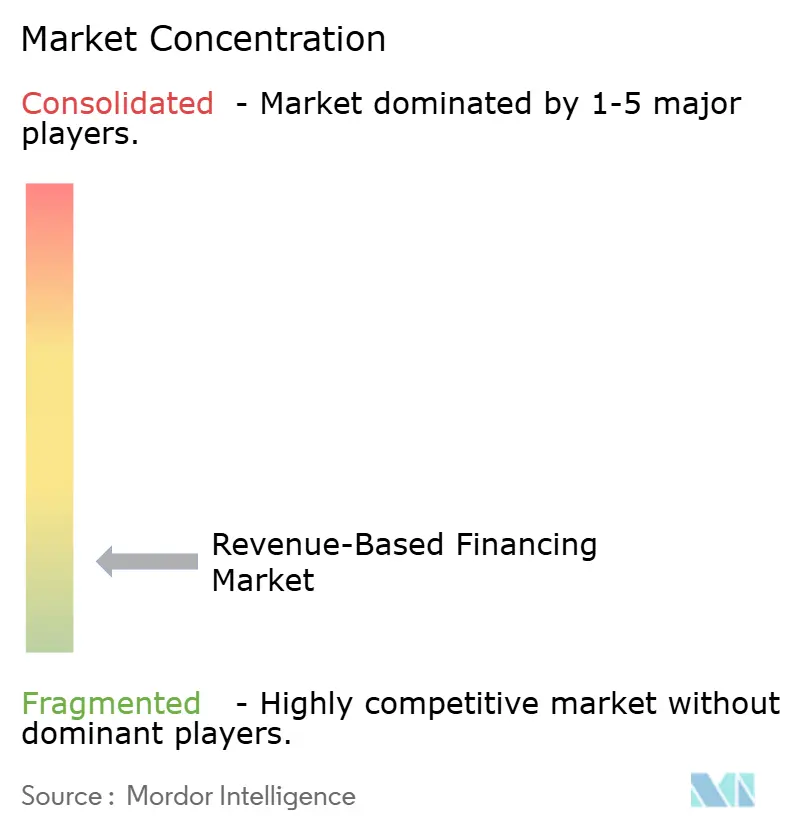
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de financiación basada en ingresos realizado por Mordor Intelligence
Se proyecta que el tamaño del mercado de financiamiento basado en ingresos alcance los 17.20 millones de dólares en 2025, los 21.10 millones de dólares en 2026 y se espera que llegue a los 56.70 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 21.90% entre 2026 y 2031. Este mercado se está expandiendo a medida que más empresas dirigidas por sus fundadores buscan capital de crecimiento sin renunciar a la propiedad, especialmente a medida que la financiación mediante acciones se vuelve más selectiva. El mercado de financiamiento basado en ingresos también se beneficia de las conexiones de banca abierta y los enlaces directos a los sistemas de pago, contabilidad y comercio, lo que acorta los plazos de evaluación crediticia y mejora la velocidad de decisión. El mercado de financiamiento basado en ingresos está ganando terreno gracias a los modelos de suscripción e ingresos recurrentes, ya que un flujo de caja mensual predecible es más fácil de evaluar que los préstamos con garantía de activos para muchas empresas digitales. El mercado de financiamiento basado en ingresos también está evolucionando hacia la distribución integrada, donde el capital se entrega dentro de las plataformas de software y comercio que las empresas ya utilizan a diario. El mercado de financiación basado en ingresos aún enfrenta limitaciones derivadas de los requisitos de divulgación en las distintas jurisdicciones y de la exposición al riesgo crediticio cuando un prestatario depende demasiado de una sola plataforma o canal de ventas.
Conclusiones clave del informe
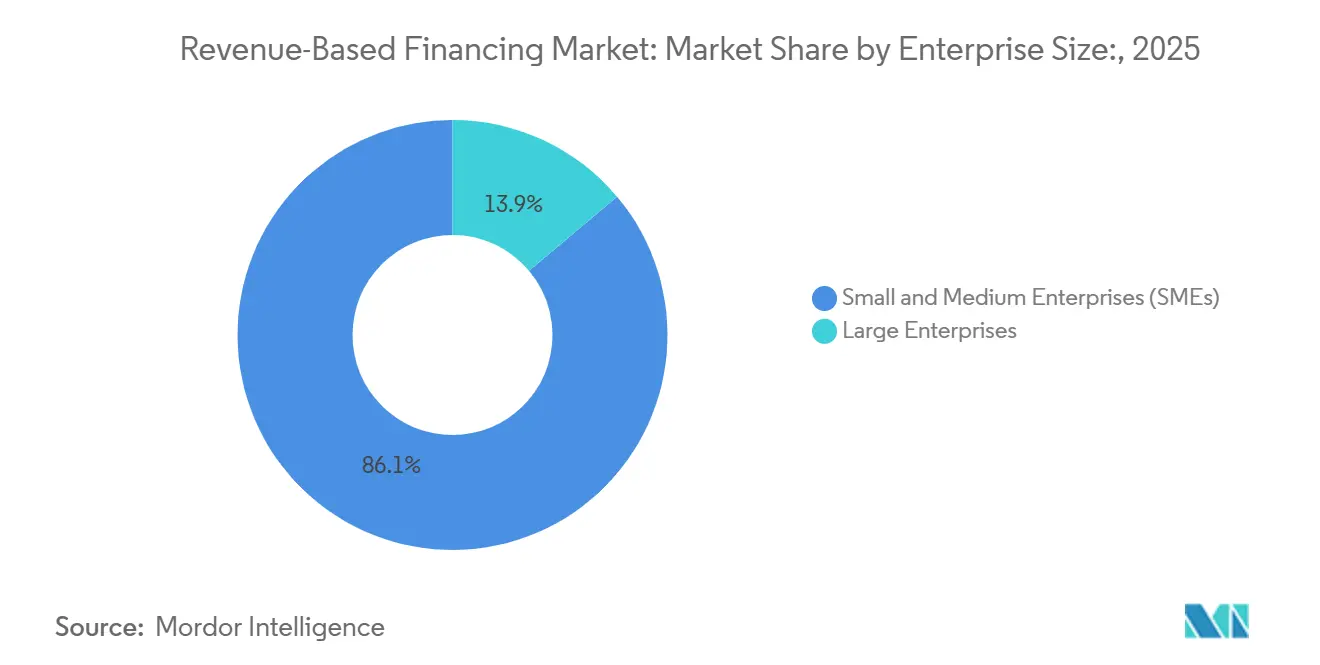
- En cuanto al tamaño de la empresa, las pymes representaron el 86.1% de la cuota de mercado de financiación basada en ingresos en 2025, mientras que se prevé que las grandes empresas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 25.8% hasta 2031.
- Por sectores verticales, el comercio minorista y el comercio electrónico representaron el 38.3% de la cuota de mercado de financiación basada en ingresos en 2025, mientras que se prevé que la atención médica y la salud digital crezcan a una tasa de crecimiento anual compuesta (CAGR) del 26.6% hasta 2031.
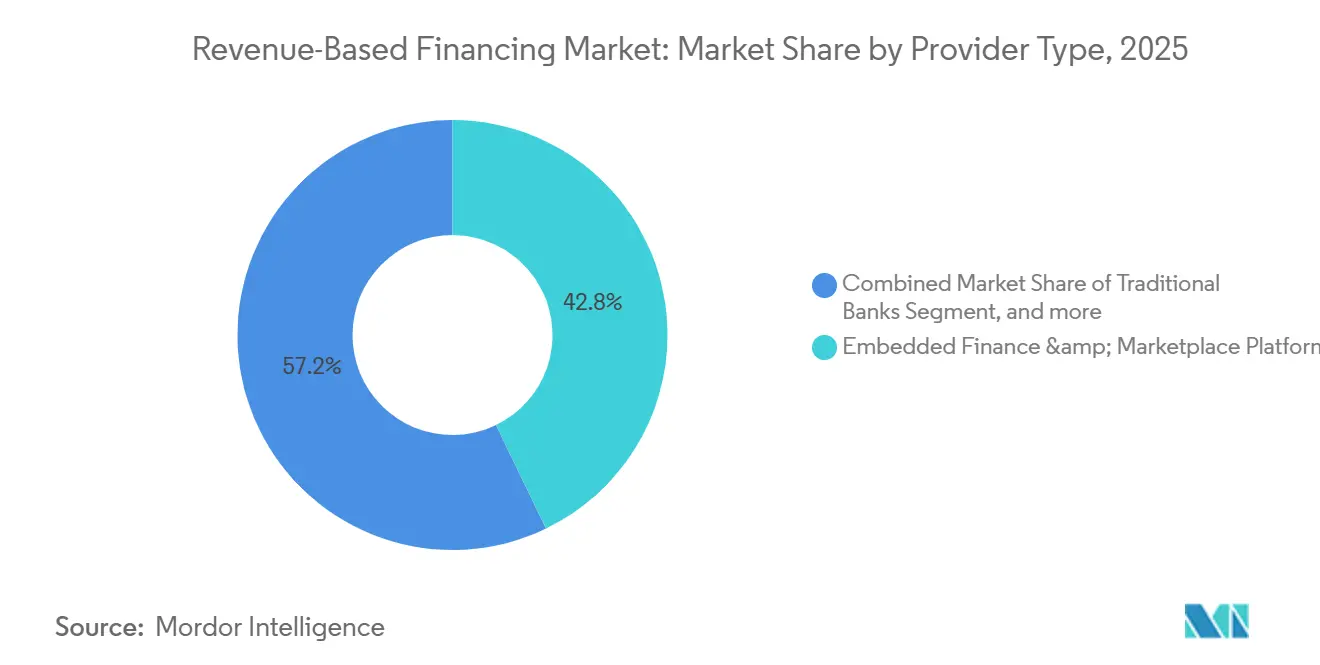
- Por tipo de proveedor, las plataformas de financiación integrada y los marketplaces representaron el 42.8% de la cuota de mercado de financiación basada en ingresos en 2025 y también registraron la mayor tasa de crecimiento anual compuesta (CAGR) proyectada, del 24.9%, hasta 2031.
- Por canal, la originación basada en plataformas y mercados lideró con el 47.1% de la cuota de mercado de financiación basada en ingresos en 2025, mientras que se prevé que las asociaciones de financiación integrada se expandan a una tasa de crecimiento anual compuesta del 27.8% hasta 2031.
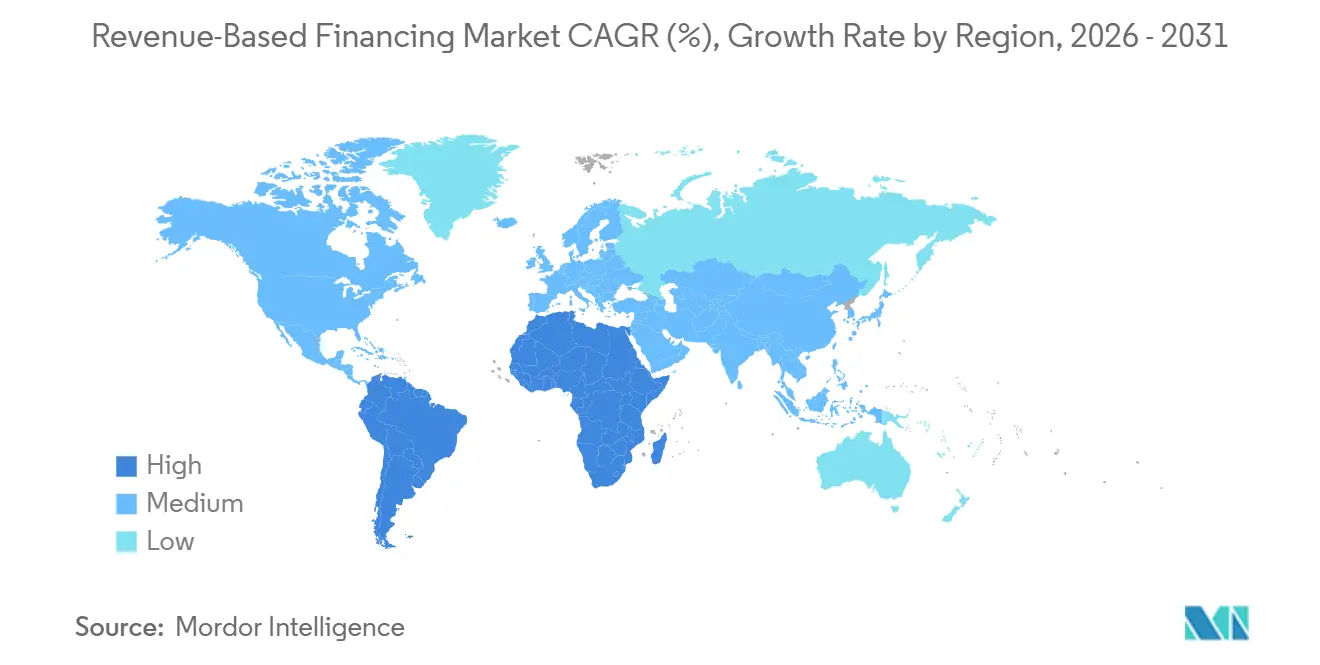
- Geográficamente, Norteamérica acaparó el 57.3% de la cuota de mercado de financiación basada en ingresos en 2025, mientras que se prevé que Asia-Pacífico se expanda a una tasa de crecimiento anual compuesta (CAGR) del 24.9% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de financiación basada en ingresos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Evaluación de riesgos más rápida mediante datos financieros integrados. | + 4.8% | Global, con núcleo en Asia-Pacífico y repercusión en Oriente Medio y África. | Mediano plazo (2-4 años) |
| Creciente demanda de capital no dilutivo | + 4.2% | Global | Corto plazo (≤ 2 años) |
| Crecimiento de los modelos de suscripción e ingresos recurrentes | + 3.5% | América del Norte y Europa, con avances iniciales en India y el Sudeste Asiático. | Mediano plazo (2-4 años) |
| Expansión del comercio digital con pocos activos y de los negocios de creadores de contenido. | + 3.1% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Transición hacia un capital alineado con el rendimiento en ciclos de financiación inciertos. | + 2.8% | Global | Corto plazo (≤ 2 años) |
| Distribución secundaria y financiación de almacenes para una originación escalable. | + 2.4% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de capital no dilutivo
El mercado de financiación basada en ingresos está experimentando una mayor demanda, ya que muchos fundadores ahora consideran la retención de la propiedad como una prioridad financiera fundamental, en lugar de una preferencia secundaria. Este cambio es especialmente relevante para las empresas que ya generan ingresos y desean financiar la captación de clientes, el inventario o la expansión sin la presión de los pagos fijos ni la dilución de su participación. Su atractivo es mayor en ciclos de financiación inciertos, ya que las empresas pueden ajustar mejor los pagos al rendimiento del negocio, en lugar de quedar atrapadas en estructuras de deuda convencionales. Por lo tanto, el mercado de financiación basada en ingresos está llegando a empresas que ya están demasiado avanzadas para la financiación de amigos y familiares, pero que aún se resisten a aceptar condiciones de capital riesgo que reduzcan su control. Esta demanda está ampliando el mercado más allá de las startups de software respaldadas por capital riesgo e impulsando a los proveedores a desarrollar productos que atiendan a un conjunto más amplio de empresas en fase de crecimiento.
Crecimiento de los modelos de negocio de suscripción e ingresos recurrentes
El mercado de financiación basada en ingresos se ve impulsado por la expansión de los modelos de ingresos recurrentes más allá del software, abarcando sectores como la salud, los medios de comunicación, la educación y los servicios al consumidor. Este cambio reduce la dependencia de un único sector vertical, ya que los métodos de evaluación crediticia desarrollados para el SaaS ahora pueden utilizarse en otras categorías con cobros mensuales estables. Además, mejora la confianza de los proveedores, puesto que los datos de facturación recurrente ofrecen una visión más clara de la capacidad de pago que las transacciones puntuales o los flujos de caja estacionales. El mercado de financiación basada en ingresos se beneficia de este cambio, ya que los proveedores pueden estandarizar la evaluación crediticia, automatizar el seguimiento y expandirse a nuevas categorías sin tener que reconstruir todo el proceso de crédito cada vez. A medida que más sectores adoptan modelos de ingresos por suscripción, uso o servicios recurrentes, el grupo de prestatarios potenciales se amplía y se vuelve más estable.
Suscripción de pólizas más rápida mediante la integración de datos financieros.
El mercado de financiación basado en ingresos se está transformando gracias al acceso directo a datos financieros en tiempo real procedentes de cuentas bancarias, sistemas de pago, software de contabilidad y plataformas de comercio electrónico. Este modelo permite a los proveedores evaluar el rendimiento actual del negocio en lugar de depender únicamente de indicadores rezagados, lo que mejora tanto la velocidad como la precisión de los precios. Las empresas también responden positivamente a este enfoque, ya que las solicitudes se simplifican y las decisiones de financiación se alinean con el ritmo operativo, como las compras de inventario o el gasto en marketing. Por lo tanto, el mercado de financiación basado en ingresos se acerca cada vez más al software de gestión de flujos de trabajo, donde las ofertas aparecen dentro de los sistemas que los comerciantes ya utilizan para vender, cobrar y conciliar los ingresos. Este cambio fortalece a los proveedores que controlan la distribución a través de plataformas y debilita a los prestamistas que aún dependen de embudos de captación externos más lentos.
Expansión del comercio digital con pocos activos y de los negocios de creadores de contenido.
El mercado de financiación basada en ingresos está atrayendo a más prestatarios de empresas digitales con pocos activos, incluyendo marcas de venta directa al consumidor, desarrolladores de aplicaciones, emprendimientos liderados por creadores y proveedores de servicios en línea. Estas empresas suelen tener garantías físicas limitadas, pero aun así generan flujos de ingresos visibles y medibles que permiten estructuras de pago flexibles. Su necesidad de financiación también es frecuente porque deben desplegar efectivo rápidamente para inventario, publicidad, logística o captación de clientes. El mercado de financiación basada en ingresos se adapta bien a estos modelos porque el reembolso puede alinearse con el rendimiento de las ventas en lugar de seguir un calendario fijo que ignora la volatilidad de los ingresos. A medida que el comercio digital se expande y más personas o pequeños equipos monetizan a través de plataformas, los proveedores acceden a un amplio abanico de oportunidades de bajo y medio importe.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Ambigüedad jurisdiccional en la clasificación y divulgación de productos | -2.3% | América del Norte, expandiéndose a Europa | Mediano plazo (2-4 años) |
| Adecuado para negocios que aún no generan ingresos o que generan ingresos irregulares. | -1.8% | Global | Corto plazo (≤ 2 años) |
| Fricción en el acceso a los datos en los ecosistemas bancarios, contables y de plataformas. | -1.5% | Asia-Pacífico, Oriente Medio y África, Europa | Mediano plazo (2-4 años) |
| Sensibilidad de la suscripción a la concentración de ingresos en unas pocas plataformas | -1.2% | Norteamérica | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Ambigüedad jurisdiccional en la clasificación y divulgación de productos
El mercado de financiación basada en ingresos se enfrenta a un entorno de cumplimiento normativo más complejo, ya que las normas de divulgación y las clasificaciones de productos se desarrollan de forma desigual entre las distintas jurisdicciones. Esto genera presión operativa, puesto que los proveedores podrían necesitar rediseñar contratos, divulgaciones y procesos de incorporación para diferentes estados o países. Los proveedores de plataformas más grandes pueden gestionar esta carga con mayor facilidad, gracias a sus recursos legales, equipos de cumplimiento más amplios y presupuestos más elevados para la actualización de sistemas. Los especialistas más pequeños se enfrentan a una disyuntiva más difícil, ya que los costes de cumplimiento pueden aumentar más rápidamente que el volumen de originación en los mercados recientemente regulados. Por lo tanto, el mercado de financiación basada en ingresos podría experimentar un cambio de ventaja hacia los actores integrados más grandes si la fragmentación regulatoria continúa expandiéndose sin una armonización clara.
Adecuado para negocios que aún no generan ingresos o que generan ingresos irregulares.
El mercado de financiación basado en ingresos no puede atender a todos los prestatarios, ya que depende de flujos de ingresos visibles y razonablemente consistentes. Las empresas que aún no generan ingresos, las empresas basadas en proyectos y los operadores con alta estacionalidad suelen quedar fuera de los umbrales de evaluación crediticia habituales, incluso cuando sus perspectivas comerciales a largo plazo son sólidas. Esto reduce la demanda efectiva en regiones donde muchas pequeñas empresas todavía operan con registros de ingresos informales o inconsistentes. También significa que el número total de pymes no se traduce directamente en un volumen de prestatarios cualificados en el mercado de financiación basado en ingresos. Los proveedores pueden ampliar su alcance mediante productos híbridos o modelos predictivos, pero estos enfoques aumentan la complejidad de la gestión y pueden reducir las ventajas de eficiencia de las estructuras de reparto de ingresos puras.
Análisis de segmento
Por tamaño de empresa: la escala de las PYME sigue siendo el pilar de la demanda.
Las PYMEs representaron el 86.1% de la cuota de mercado de financiación basada en ingresos en 2025, lo que confirma que el producto sigue siendo útil para empresas que a menudo se encuentran fuera de los canales de crédito institucionales tradicionales. Esta posición se ve reforzada por la estructura del mercado de financiación basada en ingresos, donde muchas ofertas están integradas en plataformas de software y comercios que las pequeñas empresas ya utilizan a diario. Esto reduce los costes de adquisición para los proveedores y hace que el proceso de financiación se perciba más como una herramienta operativa que como un evento de préstamo independiente. El segmento de mercado de bajo importe también se ha vuelto más accesible a medida que los prestamistas especializados reducen los umbrales mínimos de ingresos y simplifican los procesos de aprobación. Founderpath declaró que había financiado 271 millones de dólares a más de 724 fundadores de software para 2026, lo que demuestra cómo los modelos especializados siguen ampliando el acceso para las empresas más pequeñas con ingresos recurrentes [1] Founderpath, “Revenue-Based Financing for SaaS Founders”, Founderpath, founderpath.com.
Es probable que el mercado de financiación basada en ingresos siga priorizando a las pymes, ya que estas valoran la flexibilidad, la rapidez y el control más que las estructuras de préstamos convencionales. Al mismo tiempo, se prevé que las grandes empresas crezcan a una tasa de crecimiento anual compuesta (TCAC) del 25.8 % hasta 2031, lo que sugiere una mayor aplicación del capital vinculado a los ingresos dentro de estrategias de tesorería más estructuradas. En este segmento del sector de la financiación basada en ingresos, el capital se suele utilizar para programas de crecimiento claramente definidos, donde un calendario de deuda fijo generaría una presión innecesaria sobre el flujo de caja. El modelo de distribución también cambia a este nivel, ya que las transacciones de mayor envergadura tienden a canalizarse a través de fondos de crédito privados, entidades de financiación colectiva e inversores estructurados, en lugar de plataformas de mercado masivo. Este patrón demuestra que el mercado de financiación basada en ingresos se está expandiendo desde el capital circulante de las pequeñas empresas hacia decisiones de financiación de crecimiento más importantes y planificadas.
Por sector vertical: el comercio minorista lidera el volumen, mientras que el sector sanitario cobra impulso.
El comercio minorista y electrónico representó el 38.3 % de la cuota de mercado de financiación basada en ingresos en 2025, convirtiéndose en el sector vertical más importante. Este liderazgo refleja una sinergia práctica entre el producto y el ciclo operativo de los comercios online, donde se necesita capital antes de que se realicen las ventas y el reembolso puede vincularse a un flujo de transacciones visible. Los datos de la plataforma también facilitan la evaluación crediticia, ya que los comercios generan señales continuas sobre ventas, devoluciones y patrones de pedidos. Esta combinación ha mantenido al comercio minorista y electrónico en el centro del mercado de financiación basada en ingresos, incluso a medida que los proveedores se expanden a otros sectores. La categoría también se beneficia de las estrategias de préstamos integradas de las plataformas de comercio, que pueden presentar la financiación de forma nativa en el punto de actividad comercial.
El mercado de financiación basada en ingresos también se está expandiendo más allá del comercio, ya que la lógica de evaluación crediticia ahora se aplica a categorías más orientadas a los servicios y a los ingresos recurrentes. La tecnología y el software siguen siendo importantes porque los ingresos recurrentes anuales o mensuales son fáciles de monitorear, y esto aún influye en los estándares de evaluación crediticia en gran parte de la industria de financiación basada en ingresos. Se proyecta que la atención médica y la salud digital crecerán a una tasa de crecimiento anual compuesta (TCAC) del 26.6 % hasta 2031, lo que la convierte en el sector vertical de más rápido crecimiento en las perspectivas actuales. Su dinamismo refleja el auge de la atención por suscripción, las visitas recurrentes, la prestación de atención digital y los modelos de reembolso que generan flujos de efectivo mensuales más predecibles que las estructuras comerciales de atención médica anteriores. Los sectores de alimentos y bebidas, manufactura, bienes de consumo y educación siguen siendo más pequeños en la actualidad, pero cada vez es más fácil para los proveedores evaluarlos crediticiamente a medida que las integraciones estandarizadas y los modelos de flujo de efectivo se extienden a todos los sectores.
Por tipo de proveedor: Las plataformas integradas mantienen la posición estructural más sólida.
Las plataformas de financiación integrada y los marketplaces representaron el 42.8 % de la cuota de mercado de financiación basada en ingresos en 2025 y registraron la tasa de crecimiento anual compuesta (CAGR) proyectada más rápida, del 24.9 %, hasta 2031, lo que las convierte en la categoría de proveedores más sólida en este mercado. Esto genera una ventaja estructural, ya que las plataformas ya gestionan la relación con el comerciante, el flujo de pagos y gran parte de los datos necesarios para la evaluación y el reembolso. Por lo tanto, el capital puede ofrecerse dentro del mismo entorno donde una empresa ya gestiona los pedidos, las liquidaciones o la captación de clientes. Esto proporciona a los proveedores integrados una economía de distribución más sólida que la de los prestamistas independientes, que deben buscar, incorporar y supervisar a los prestatarios fuera de su flujo de trabajo principal. Liberis y Deliveroo lanzaron Deliveroo Capital en el Reino Unido en febrero de 2026, utilizando datos de ventas de la plataforma en tiempo real para proporcionar financiación preaprobada a los restaurantes asociados a través de Deliveroo Partner Hub [2] Deliveroo, “Deliveroo se asocia con Liberis para lanzar 'Deliveroo Capital', ofreciendo a los restaurantes acceso a financiación”, Deliveroo, deliveroo.co.uk.
El mercado de financiación basado en ingresos sigue otorgando un papel importante a los proveedores especializados, ya que suelen ser más ágiles en el diseño de productos y pueden atender sectores verticales que aún no están completamente cubiertos por las grandes plataformas. Wayflyer, por ejemplo, lanzó un Fondo de Innovación en octubre de 2025 para expandirse más allá del comercio electrónico hacia el comercio minorista, el software como servicio (SaaS), los servicios al consumidor y la atención médica, lo que indica un claro intento de proteger el crecimiento en medio de la expansión de la plataforma. Los bancos e instituciones financieras tradicionales siguen siendo más selectivos y tienden a participar más mediante estructuras de asociación que mediante la originación directa en el mercado de financiación basado en ingresos. Los fondos de inversión alternativos son importantes porque proporcionan financiación de reserva y capital secundario que ayudan a los originadores a escalar sin asumir todo el riesgo en sus balances. Esta estructura estratificada sugiere que el poder de originación puede concentrarse en las plataformas integradas, mientras que la profundidad de la financiación sigue dependiendo de la cooperación entre especialistas y proveedores de capital institucional.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal: La originación basada en plataformas lidera, mientras que las asociaciones integradas aceleran.
La originación a través de marketplaces y plataformas representó el 47.1 % de la cuota de mercado de financiación basada en ingresos en 2025, convirtiéndose en el canal más importante del mercado. Este canal funciona bien porque la financiación se puede ofrecer a los comerciantes en el momento operativo adecuado, a menudo antes de que inicien activamente una búsqueda de financiación por separado. La deducción automatizada de los pagos también simplifica el reembolso y reduce las fricciones tanto para los proveedores como para los prestatarios. Estas características han permitido que los modelos basados en plataformas asuman un papel de liderazgo en el mercado de financiación basada en ingresos, especialmente para las pequeñas y medianas empresas. Shopify Capital originó 1400 millones de dólares en préstamos comerciales y anticipos de efectivo para comerciantes en el primer trimestre de 2026, lo que demuestra la rapidez con la que un modelo nativo de plataforma puede escalar cuando la distribución y el reembolso se encuentran dentro del mismo ecosistema.
El mercado de financiación basada en ingresos también está viendo emerger las asociaciones de financiación integrada como el canal de más rápido crecimiento, con una CAGR proyectada del 27.8 % hasta 2031. Este modelo amplía el alcance porque los proveedores de capital pueden conectarse con facilitadores de pago, plataformas de software verticales y sistemas operativos que ya prestan servicio a usuarios empresariales. Pipe recaudó 16 millones de dólares en abril de 2026 y dijo que había triplicado sus ingresos en 2025 mientras extendía su línea de crédito Victory Park Capital a 225 millones de dólares, destacando la inversión en modelos de originación integrados [3] Pipe, “Pipe Raises USD 16 Million in New Funding Round Led by Fin Capital and MaC Venture Capital,” BusinessWire, businesswire.com . La originación directa sigue siendo importante para transacciones más grandes o más personalizadas donde la revisión y estructuración humana siguen siendo necesarias, pero es probable que su peso relativo disminuya a medida que mejore la suscripción automatizada. Por lo tanto, el mercado de financiación basada en ingresos parece estar pasando de la generación de clientes potenciales independiente hacia redes de distribución integradas que combinan acceso a datos, colocación nativa y reembolso automatizado.
Análisis geográfico
América del Norte tenía el 57.3% de la cuota de mercado de financiación basada en ingresos en 2025, lo que la convierte en la base regional líder. La región se beneficia de una densa mezcla de empresas SaaS, vendedores de comercio digital y negocios liderados por creadores que generan flujos de ingresos recurrentes y visibles en la plataforma, que este modelo requiere. También tiene una infraestructura de financiación de almacén más sólida que otras regiones, lo que ayuda a los originadores a escalar y reciclar capital de manera más eficiente. Wayflyer obtuvo una línea de crédito de USD 250 millones a 2 años con ATLAS SP Partners en febrero de 2026 para respaldar la expansión en Estados Unidos, lo que subraya el continuo interés institucional por la financiación estructurada detrás de las plataformas de originación [4] Wayflyer, “Wayflyer Secures USD 250M Credit Facility with ATLAS SP Partners to Expand SME Funding Capacity,” Wayflyer, wayflyer.com.
Europa sigue siendo importante para el mercado de financiación basada en ingresos, ya que las normas de banca abierta y la adopción de pagos digitales facilitan el acceso a los datos y la evaluación crediticia a través de plataformas. El Reino Unido destaca porque las alianzas de financiación integrada ya se están extendiendo a los ecosistemas de hostelería y comercio, en lugar de limitarse a canales exclusivamente de software. Deliveroo Capital es un ejemplo claro de esta tendencia y demuestra cómo los anticipos vinculados a los ingresos pueden integrarse directamente en las plataformas operativas que ya gestionan la actividad comercial diaria. Sudamérica está menos desarrollada, pero el mercado de financiación basada en ingresos tiene margen de crecimiento allí, ya que muchas pymes aún se enfrentan a un acceso limitado al crédito y podrían beneficiarse de estructuras flexibles vinculadas a los cobros reales.
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 24.9 % hasta 2031, convirtiéndose así en el segmento regional de mayor crecimiento del mercado de financiación basada en ingresos. Este crecimiento se ve impulsado por la gran cantidad de pymes, el auge del comercio digital y el desarrollo gradual de la infraestructura de finanzas abiertas en países clave. Australia está atrayendo la atención de expertos, y Lighter Capital otorgó un crédito de 30 millones de dólares en enero de 2025 mediante una alianza con el Gobierno de Victoria e iPartners para apoyar a las startups tecnológicas australianas. Japón también demuestra que el crédito integrado se está extendiendo más allá de los mercados de habla inglesa, ya que PayPay lanzó en abril de 2025 un producto de préstamos comerciales exclusivo por invitación para su base de comerciantes, utilizando datos de transacciones de la plataforma e infraestructura de préstamos de grado bancario. Oriente Medio y África siguen siendo mercados incipientes para la financiación basada en ingresos. Sin embargo, los entornos de pruebas regulatorios y el apoyo político a las fintech en el Golfo están sentando las bases para lanzamientos más formales durante el período previsto.
Panorama competitivo
El mercado de financiación basada en ingresos está fragmentado entre prestamistas integrados en plataformas, originadores especializados y competidores regionales. Grandes plataformas como Shopify, Amazon, Stripe y PayPal gozan de una clara ventaja en distribución, ya que controlan el tráfico de comercios, la visibilidad de los pagos y los sistemas de reembolso. Especialistas como Wayflyer, Clearco, Lighter Capital y Pipe compiten profundizando en la evaluación crediticia, ampliando el diseño de productos o expandiéndose más rápidamente a nuevos sectores. Esto hace que el mercado de financiación basada en ingresos sea competitivo en la práctica, donde el acceso a los datos y la integración en plataformas suelen ser tan importantes como el precio.
Un cambio clave en el mercado de financiación basada en ingresos es que los especialistas ya no defienden un solo nicho; se están expandiendo a sectores adyacentes y a la entrega basada en alianzas. Wayflyer lanzó su Fondo de Innovación en octubre de 2025 para ir más allá del comercio electrónico y probar la financiación en el comercio minorista, SaaS, servicios al consumidor y atención médica. Pipe recaudó 16 millones de dólares en abril de 2026 y vinculó esa financiación a la expansión de su producto de financiación integrada, lo que demuestra que los proveedores consideran la distribución mediante alianzas como fundamental para el crecimiento futuro. Liberis también profundizó su estrategia integrada a través de Deliveroo en el Reino Unido y Elavon en Canadá, demostrando cómo los proveedores están ampliando su alcance a través de redes de pago y comercios en lugar de hacerlo únicamente mediante ventas directas.
El mercado de financiación basada en ingresos también está abriendo espacio para especialistas regionales que pueden adaptar los productos a las plataformas locales, las políticas vigentes y el comportamiento de los prestatarios. La plataforma australiana de Lighter Capital demuestra cómo se puede facilitar la entrada al mercado mediante estructuras de colaboración que reducen las dificultades de financiación y mejoran la relevancia local. El lanzamiento de préstamos comerciales de PayPay demuestra que los principales ecosistemas digitales pueden expandirse al capital circulante vinculado a los ingresos sin necesidad de crear previamente una marca de prestamista independiente. Por lo tanto, el mercado de financiación basada en ingresos parece estar evolucionando hacia un modelo en el que los proveedores líderes combinan el acceso a datos, la distribución nativa y estructuras de capital flexibles dentro de las herramientas que las empresas ya utilizan. Los proveedores que dependen exclusivamente de la originación directa aún pueden desempeñar un papel en operaciones más grandes y personalizadas, pero se enfrentan a una mayor presión a medida que los modelos automatizados e integrados se expanden. Es probable que la siguiente etapa de la competencia dependa menos del simple volumen de originación y más de quién puede mantener un acceso duradero a los flujos de trabajo de los prestatarios, las señales de reembolso y la capacidad de financiación.
Líderes del sector de financiación basada en ingresos
Clearco
Tecnologías de tuberías Inc.
Capchase Inc.
Wayflyer Ltd.
Liberis Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Pipe recaudó 16 millones de dólares en una ronda de financiación liderada por Fin Capital y MaC Venture Capital, su primera captación de capital desde el relanzamiento de su producto de financiación integrada en 2024. La compañía triplicó sus ingresos en 2025, recaudó más de 300 millones de dólares en anticipos a más de 15 000 pequeñas empresas a nivel mundial y amplió su línea de crédito Victory Park Capital a 225 millones de dólares. Esta captación de fondos demuestra la confianza de los inversores en la originación integrada en la plataforma como un modelo escalable y rentable.
- Marzo de 2026: Liberis y Elavon ampliaron su alianza de financiación basada en ingresos a Canadá, brindando a 202 000 pymes canadienses acceso a capital flexible originado a través del portal comercial de Elavon, con decisiones basadas en datos de transacciones en tiempo real. Esta expansión se produjo tras un exitoso lanzamiento en Estados Unidos en 2025 y confirma la estrategia de Liberis de escalar el capital invertido mediante la distribución a través de procesadores de pago.
- Febrero de 2026: Wayflyer obtuvo una línea de crédito de 250 millones de dólares a dos años con ATLAS SP Partners, empresa controlada mayoritariamente por fondos Apollo, para acelerar su expansión en el mercado estadounidense, inaugurando una nueva sede en Charlotte, Carolina del Norte. Antes del cierre de esta línea de crédito, Wayflyer superó los 6 millones de dólares en despliegues acumulados y los 100 millones de dólares en ingresos anuales.
- Febrero de 2026: Liberis y Deliveroo lanzaron Deliveroo Capital en el Reino Unido, proporcionando anticipos de efectivo preaprobados a más de 5,000 restaurantes asociados en el Reino Unido a través de Deliveroo Partner Hub, con planes de expansión a miles más durante el primer trimestre de 2026. Las decisiones de financiación se basan en datos de ventas de Deliveroo en tiempo real, lo que elimina la necesidad de las verificaciones de crédito tradicionales.
Alcance del informe del mercado global de financiación basada en ingresos
| Pequeñas y medianas empresas |
| Grandes empresas |
| Tecnología y Software |
| Comercio minorista y comercio electrónico |
| Atención sanitaria y salud digital |
| Medios de Comunicación y Entretenimiento |
| Manufactura |
| Alimentos y Bebidas |
| Bienes de consumo |
| Educación |
| Energía y servicios Públicos |
| Otros verticales de la industria |
| Proveedores especializados de financiación de ingresos |
| Plataformas integradas de finanzas y mercados |
| Bancos e instituciones financieras tradicionales |
| Fondos de inversión alternativos y proveedores de capital institucional |
| Originación directa |
| Mercado / Originación basada en plataforma |
| Asociaciones de financiación integrada |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por tamaño de empresa | Pequeñas y medianas empresas | |
| Grandes empresas | ||
| Por sector vertical | Tecnología y Software | |
| Comercio minorista y comercio electrónico | ||
| Atención sanitaria y salud digital | ||
| Medios de Comunicación y Entretenimiento | ||
| Manufactura | ||
| Alimentos y Bebidas | ||
| Bienes de consumo | ||
| Educación | ||
| Energía y servicios Públicos | ||
| Otros verticales de la industria | ||
| Por tipo de proveedor | Proveedores especializados de financiación de ingresos | |
| Plataformas integradas de finanzas y mercados | ||
| Bancos e instituciones financieras tradicionales | ||
| Fondos de inversión alternativos y proveedores de capital institucional | ||
| Por canal | Originación directa | |
| Mercado / Originación basada en plataforma | ||
| Asociaciones de financiación integrada | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño previsto del mercado de financiación basada en ingresos para el año 2031?
Se prevé que el mercado de financiación basado en ingresos alcance los 56.7 millones de dólares en 2031, frente a los 21.1 millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 21.9%.
¿Qué región lidera la adopción de la financiación basada en los ingresos?
América del Norte lideró con una cuota del 57.3% en 2025 porque cuenta con la combinación más amplia de ecosistemas de SaaS, comercio digital y préstamos basados en plataformas.
¿Qué grupo de prestatarios utiliza más la financiación basada en los ingresos?
Las pymes siguieron siendo la principal base de prestatarios, con una cuota del 86.1% en 2025, en gran medida porque el modelo se adapta a las empresas que necesitan capital de crecimiento flexible sin dilución.
¿Qué sector vertical está creciendo más rápido en financiación basada en ingresos?
Se prevé que el sector de la atención médica y la salud digital experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 26.6 % hasta 2031, a medida que los modelos de atención recurrente y servicios digitales generen una mayor visibilidad de los ingresos.
¿Por qué las alianzas de financiación integrada están adquiriendo mayor importancia?
Se prevé que las alianzas integradas crezcan a una tasa de crecimiento anual compuesta (CAGR) del 27.8%, ya que el capital puede ofrecerse dentro de las plataformas donde los comerciantes ya venden, reciben pagos y gestionan sus operaciones.
¿Qué es lo que más está cambiando la competencia en este sector?
La ventaja competitiva se está desplazando hacia los proveedores que combinan el acceso directo a los datos, la distribución integrada y la financiación mediante depósitos, en lugar de depender únicamente de la originación independiente.


