

Tamaño y cuota de mercado del factoring inverso
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 0.74 billones |
| Tamaño del mercado (2031) | USD 1.09 billones |
| Tasa de crecimiento (2026 - 2031) | 8.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de factoring inverso realizado por Mordor Intelligence
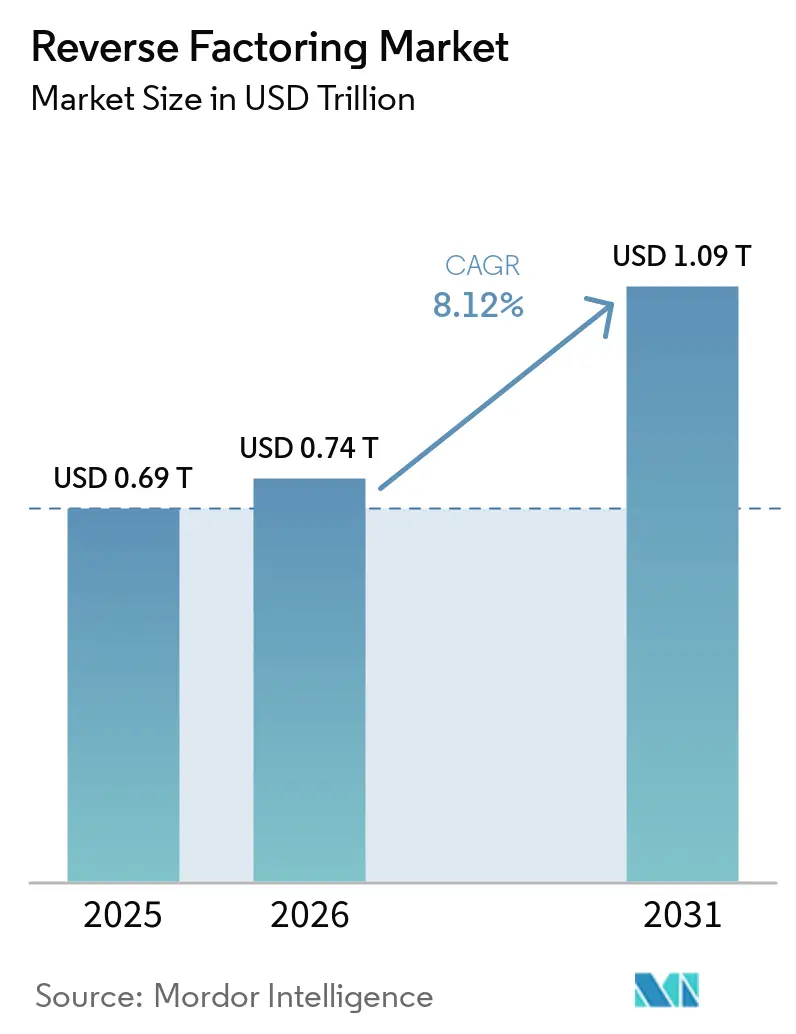
Se prevé que el tamaño del mercado de factoring inverso aumente de 0.69 billones de dólares en 2025 a 0.74 billones de dólares en 2026 y alcance los 1.09 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 8.12 % durante el período 2026-2031.
El mercado de factoring inverso está trascendiendo su función inicial como herramienta de tesorería, ya que los grandes compradores ahora utilizan estos programas para respaldar la liquidez de los proveedores dentro de los flujos de trabajo de compras y cuentas por pagar. El volumen global de financiamiento de cuentas por pagar aprobado alcanzó los USD 2,462 mil millones en 2024, un 8% más que el año anterior, lo que indica que la base de demanda que respalda el mercado de factoring inverso se mantuvo firme incluso cuando las condiciones del financiamiento comercial tradicional seguían siendo desiguales. La presión del capital de trabajo ha seguido siendo un factor determinante, ya que los plazos promedio de pago de cuentas por pagar entre las grandes corporaciones alcanzaron los 41 días a finales de 2024, ampliando la brecha de financiamiento para los proveedores y fortaleciendo la demanda de programas de liquidez respaldados por el comprador en el mercado de factoring inverso. Europa lideró el mercado de factoring inverso con una participación de ingresos del 39.12% en 2025, mientras que Asia-Pacífico está en camino de registrar el crecimiento regional más rápido con un 10.27% hasta 2031, lo que muestra que los sistemas bancarios maduros aún sustentan el volumen, mientras que las economías asiáticas orientadas a la exportación están impulsando la siguiente fase de expansión. La competencia en el mercado de factoring inverso se mantiene activa entre los bancos globales y los proveedores de plataformas digitales, y ese equilibrio está creando espacio para que los modelos de financiación múltiple, la incorporación vinculada a sistemas ERP y las estructuras de financiación vinculadas a criterios ESG se expandan durante el período previsto.
Conclusiones clave del informe
- Por categorías, los programas nacionales representaron el 68.96% de la cuota de mercado de factoring inverso en 2025, mientras que se prevé que los programas transfronterizos e internacionales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.77% hasta 2031.
- Por sector de uso final, la industria manufacturera representó el 21.03% del tamaño del mercado de factoring inverso en 2025, mientras que se prevé que el comercio minorista y el comercio electrónico crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.43% hasta 2031.
- Por regiones geográficas, Europa acaparó el 39.12% de la cuota de mercado del factoring inverso en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.27% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de factoring inverso
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la presión sobre el capital circulante en las redes de proveedores | + 2.0% | Global, con impacto concentrado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Programas de liquidez liderados por el comprador integrados en los flujos de trabajo de compras y cuentas por pagar. | + 1.8% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Expansión de las plataformas multifinanciadoras habilitadas por tecnología financiera | + 1.5% | Global, acelerándose en Asia-Pacífico, Oriente Medio y África | Mediano plazo (2-4 años) |
| Digitalización de la validación de facturas y la puntuación de riesgos | + 1.3% | Global, con repercusiones en Asia-Pacífico y Oriente Medio y África. | Mediano plazo (2-4 años) |
| Programas de financiación de proveedores sostenibles y basados en criterios ESG | + 0.9% | Europa y América del Norte, con una adopción emergente en Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Complejidad del comercio transfronterizo y ciclos de pago prolongados | + 0.8% | Asia-Pacífico, con repercusiones en Sudamérica, Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la presión sobre el capital circulante en las redes de proveedores
El mercado de factoring inverso se beneficia de un claro aumento en la presión de financiación de los proveedores, ya que los plazos de pago en las grandes empresas alcanzaron los 41 días a finales de 2024 [1] C2FO, “Record-Breaking Year for C2FO Marks Shift in Trade Finance Landscape,” C2FO Newsroom, c2fo.com . Este mismo entorno ha dejado a muchos proveedores más pequeños con menos opciones de crédito de bajo coste, lo que hace que los programas de pago anticipado respaldados por el comprador sean más relevantes en todo el mercado de factoring inverso. El World Supply Chain Finance Report 2025 también mostró que el volumen de financiación de cuentas por pagar aprobadas creció a 2,462 mil millones de USD en 2024, lo que indica que compradores y proveedores continuaron utilizando financiación de cuentas por pagar estructurada incluso en condiciones de liquidez más estrictas. Esto es importante para el mercado de factoring inverso porque el producto alinea directamente el acceso del proveedor a los fondos con la solvencia crediticia del comprador en lugar del perfil de endeudamiento independiente del proveedor. Como resultado, el mercado de factoring inverso está viendo una demanda impulsada por una necesidad operativa real en lugar de una experimentación de tesorería a corto plazo.
Programas de liquidez liderados por el comprador integrados en los flujos de trabajo de compras y cuentas por pagar.
El mercado de factoring inverso también se ve respaldado por el cambio de herramientas de tesorería independientes a soluciones de flujo de trabajo integradas en el software empresarial. JP Morgan Payments lanzó una solución de financiación de la cadena de suministro integrada con Oracle Fusion Cloud ERP en julio de 2025, y la compañía afirmó que el modelo redujo una implementación típica de seis meses a un proceso de activación más simple para compradores y proveedores [2] JP Morgan Payments, “JP Morgan Payments Launches Cutting-Edge Supply Chain Finance Solution with Oracle,” BusinessWire, businesswire.com . SAP Taulia anunció en mayo de 2026 que había superado los 1.2 billones de USD en volumen de transacciones anuales e introdujo un agente de capital de trabajo impulsado por IA integrado en SAP Joule, demostrando cómo el mercado de factoring inverso se está acercando a la ejecución de flujo de trabajo nativo dentro de los sistemas ERP. La adopción del programa de factoring inverso está ligada a los costos de financiación, la equidad y la estandarización, y las estructuras vinculadas al ERP favorecen la estandarización porque los datos de facturación y pago ya están dentro del sistema operativo. Esto está elevando los costes de cambio para los compradores y convirtiendo gradualmente la integración de plataformas en un factor competitivo más importante en el mercado del factoring inverso.
Expansión de las plataformas multifinanciadoras habilitadas por tecnología financiera
El mercado de factoring inverso está ganando capacidad gracias a los modelos de financiación múltiple, que reducen las limitaciones que pueden enfrentar los programas de un solo banco durante períodos de mayor demanda o condiciones crediticias más estrictas. C2FO superó los 500 mil millones de dólares en financiación acumulada de capital de trabajo en marzo de 2026, y la empresa vinculó esta magnitud a una red de socios que incluía 16 bancos asociados y 17 nuevos programas de financiación dinámica de proveedores firmados en 2024. La IFC reconoció este modelo en abril de 2026, nombrando a C2FO como su mejor socio comercial en la cadena de suministro para 2026 y destacando el papel de la plataforma en la reducción de las brechas de financiación en los mercados emergentes. La plataforma de financiación de la cadena de suministro de FIS también fue seleccionada por Glencore en mayo de 2026 para una titulización de cuentas por cobrar comerciales de 2.55 millones de dólares, lo que demuestra que los modelos basados en plataformas participan ahora en estructuras que operan a gran escala [3] FIS, “FIS Supply Chain Finance Platform Powers Landmark $2.55 Billion Glencore Oil and Gas Trade Receivables Securitization,” BusinessWire, businesswire.com . Estos avances están reduciendo la brecha práctica entre la ejecución liderada por bancos y la liderada por plataformas en el mercado de factoring inverso.
Digitalización de la validación de facturas y la puntuación de riesgos
El mercado de factoring inverso se está volviendo más fácil de escalar a medida que la validación de facturas y la evaluación crediticia avanzan hacia procesos digitales más automatizados. FCI informó que el 50% de las instituciones financieras ahora aceptan facturación electrónica, y que más del 61% de las facturas dentro de esos sistemas se procesan electrónicamente, lo que indica una base operativa más sólida para los flujos de trabajo de financiación de proveedores. El Informe Mundial de Financiación de la Cadena de Suministro 2025 también citó un análisis de principios de 2024 que muestra que la adopción de IA en la cadena de suministro y la gestión de inventario redujo los costos en un 63% para los primeros en adoptarla, lo que respalda el argumento de menores costos operativos en la incorporación digital y el manejo de facturas [4] BCR Publishing y Citi, “Informe Mundial de Financiación de la Cadena de Suministro 2025”, Citi, citigroup.com . El mismo informe citó una encuesta del Banco de Inglaterra que muestra que el 16% de las empresas de servicios financieros ya utilizaban IA para la evaluación del riesgo crediticio, y otro 19% planeaba adoptarla, lo que indica que la automatización del riesgo se está incorporando a los flujos de trabajo financieros convencionales. El lanzamiento de la función Extended Flow with Payables de SAP Taulia en mayo de 2026 ilustró aún más cómo el mercado del factoring inverso está evolucionando hacia la optimización a nivel de factura, lo que permite aplazar los pagos de los compradores al tiempo que se financia a los proveedores con antelación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Dependencia del proveedor respecto de los socios financieros designados por el comprador. | -0.5% | Global, más acuciante en Asia-Pacífico y los mercados emergentes. | Corto plazo (≤ 2 años) |
| Divulgación, contabilidad y sensibilidad reputacional en torno a las estructuras de financiación de la cadena de suministro | -0.4% | Europa y América del Norte, principalmente en mercados que adoptan las NIIF. | Mediano plazo (2-4 años) |
| Dificultades en la incorporación de proveedores más pequeños y redes con bajo nivel de madurez digital. | -0.4% | Asia-Pacífico, Oriente Medio y África, y Sudamérica | Mediano plazo (2-4 años) |
| Complejidad legal y operativa en programas multijurisdiccionales | -0.3% | Programas transfronterizos a nivel mundial, con especial atención en Asia-Pacífico y Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Dependencia del proveedor respecto de los socios financieros designados por el comprador.
El mercado de factoring inverso aún presenta riesgo de concentración cuando un comprador depende de un único o principal socio financiero para el pago a proveedores. En esta estructura, los proveedores dependen de una relación financiera que no eligieron y que no pueden reemplazar fácilmente, lo que puede debilitar la resiliencia del programa si la capacidad se reduce o los precios cambian. Las estructuras con múltiples financiadores ofrecen una solución práctica a este problema, pero su adopción entre los compradores medianos sigue siendo más lenta de lo que a veces sugieren los comentarios generales del sector. Esto significa que el mercado de factoring inverso aún enfrenta una brecha de ejecución significativa entre los programas más grandes y mejor diversificados y el resto de la base de compradores potenciales.
Divulgación, contabilidad y sensibilidad reputacional en torno a las estructuras de financiación de la cadena de suministro
El mercado de factoring inverso también se ve influenciado por un escrutinio más riguroso de la divulgación y la clasificación de los acuerdos de financiación de proveedores. Las empresas ahora tienen mayores incentivos para revisar si los pasivos del programa deben considerarse cuentas por pagar comerciales o préstamos, y este aspecto es importante porque el tratamiento en el balance puede afectar la interpretación que los inversores y prestamistas hacen de la calidad de la liquidez. La Fundación IFRS señaló en su actualización del IASB de enero de 2026 que la clasificación y las cuestiones de orientación relacionadas aún estaban en discusión, lo que sugiere que la definición de políticas para el mercado de factoring inverso sigue activa, en lugar de estar completamente establecida. Para los grandes compradores multinacionales, esta incertidumbre puede ralentizar la expansión, modificar la comunicación del programa y aumentar la cautela en torno al crecimiento visible del mercado de factoring inverso.
Análisis de segmento
Por categoría: Los programas nacionales consolidan el mercado, el volumen transfronterizo se acelera.
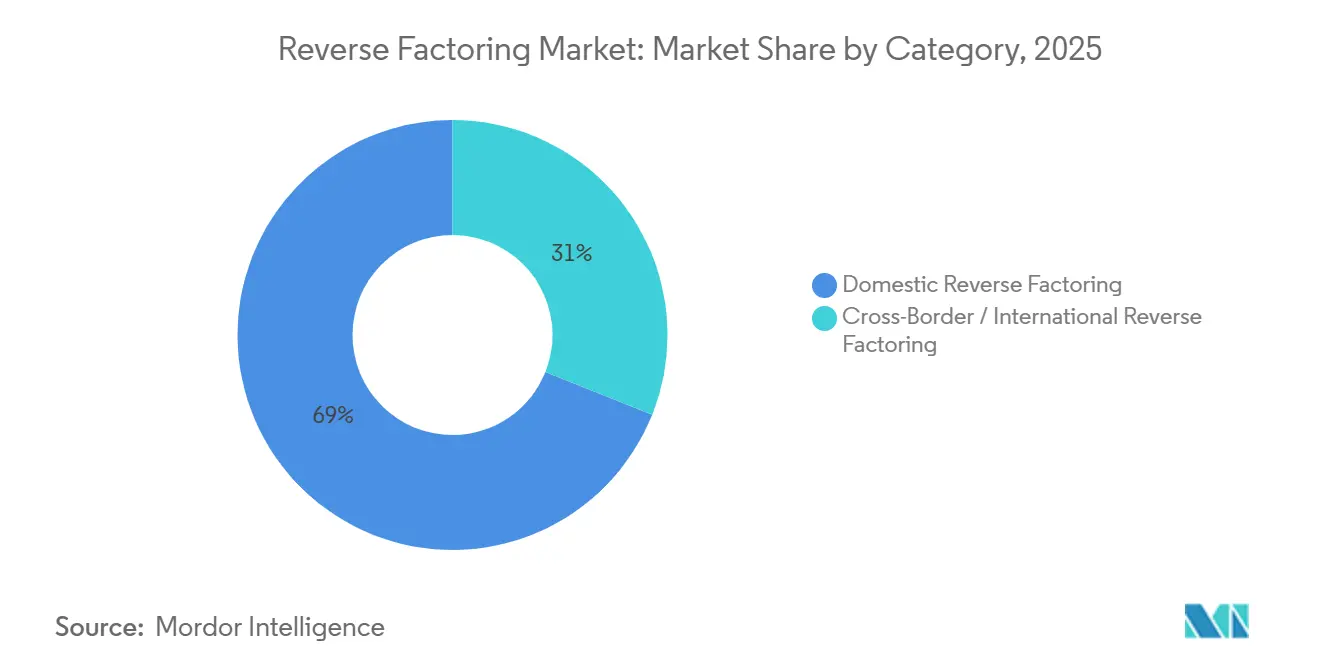
Los programas nacionales representaron el 68.96 % de la cuota de mercado del factoring inverso en 2025, lo que mantuvo a esta categoría en la posición de liderazgo en todo el segmento. Este resultado reflejó la configuración más sencilla de las estructuras de jurisdicción única, las relaciones bancarias más sólidas disponibles en los mercados maduros y las menores cargas legales y operativas asociadas a la ejecución nacional. Por lo tanto, el mercado del factoring inverso ha seguido dependiendo de los programas nacionales como principal fuente de ingresos, especialmente en Europa y Norteamérica, donde la financiación de cuentas por pagar liderada por el comprador ya está integrada en las operaciones financieras de las grandes empresas. Un análisis de marzo de 2026 de las empresas alemanas del DAX-40 describió el factoring inverso como un estándar de tesorería entre las grandes corporaciones, lo que respalda la idea de que los programas nacionales siguen profundamente arraigados en entornos empresariales maduros. Esta categoría continúa beneficiándose de menos variables legales transfronterizas, menos complicaciones cambiarias y ciclos de implementación de programas más rápidos que las estructuras internacionales.
Se prevé que el factoring inverso transfronterizo e internacional crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.77 % entre 2026 y 2031, convirtiéndose en la categoría de mayor crecimiento en el mercado del factoring inverso. Esta trayectoria de crecimiento refleja las necesidades de financiación de las redes de proveedores, que ahora se extienden a lo largo de los corredores de fabricación orientados a la exportación, especialmente en el sudeste asiático. FCI informó que el factoring internacional creció un 12 % en 2024, mientras que los volúmenes de comercio mundial aumentaron solo un 2 %, lo que sugiere un papel más importante para el apoyo al comercio impulsado por la financiación. Drip Capital también superó los 9 millones de dólares en transacciones acumuladas de financiación del comercio transfronterizo para abril de 2026, en más de 11,000 empresas de más de 100 países, lo que demuestra que los actores digitales están captando una parte del volumen que las estructuras bancarias tradicionales no han atendido de manera eficiente. Por lo tanto, la industria del factoring inverso está experimentando un cambio de categoría hacia casos de uso internacionales, incluso cuando los programas nacionales todavía representan la mayor parte de los ingresos actuales.
Por sector de uso final: la manufactura lidera, el comercio minorista y el comercio electrónico transforman la demanda.
En 2025, el sector manufacturero representó el 21.03 % de la cuota de mercado del factoring inverso, lo que lo convirtió en el segmento de uso final más importante del informe. El liderazgo de este segmento se debió a los largos ciclos de aprovisionamiento, la amplia base de proveedores y los elevados valores de las facturas, factores que mejoran la viabilidad económica de los programas de liquidez impulsados por el comprador. El mercado del factoring inverso ha mantenido una relevancia especial para los fabricantes, ya que los fabricantes de equipos originales suelen gestionar extensas redes de proveedores que requieren una conversión de efectivo predecible y un tratamiento ordenado de las cuentas por cobrar. La participación activa de los sectores de transporte y logística, sanidad, TI y telecomunicaciones, construcción, automoción y energía y servicios públicos demuestra que su adopción ya está muy extendida, a pesar de que el sector manufacturero lidera el mercado.
Se prevé que el comercio minorista y el comercio electrónico crezcan a una tasa compuesta anual del 11.43 % entre 2026 y 2031, convirtiéndose así en el segmento de uso final de mayor crecimiento en el mercado del factoring inverso. Esto refleja el modelo operativo de los minoristas nativos digitales, que trabajan con redes de proveedores muy extensas y suelen gestionar márgenes reducidos con altos volúmenes de transacciones. Los grandes minoristas han ampliado los plazos de pago a 60 o 90 días o más, lo que incrementa la necesidad de financiación estructurada para proveedores que permita mantener la estabilidad de la red sin alterar los objetivos de liquidez del comprador. El auge del comercio electrónico B2B y el comercio minorista omnicanal también está fortaleciendo la demanda de herramientas integradas de financiación de proveedores que se activan al aprobar la factura dentro del flujo de la transacción. Por lo tanto, el sector del factoring inverso está viendo cómo el comercio minorista y el comercio electrónico se convierten en un importante motor de crecimiento, a pesar de que la manufactura sigue representando la mayor base instalada.
Análisis geográfico
Mercado europeo de factoring inverso
Europa representó el 39.12% del mercado de factoring inverso en 2025, manteniendo su posición de liderazgo en términos de ingresos. Este liderazgo refleja una combinación de madurez del mercado, programas consolidados liderados por el comprador, atención regulatoria a las condiciones de pago y el fuerte papel de los bancos europeos en la financiación de cuentas por pagar aprobada. Assifact informó que el volumen de operaciones de factoring en Italia alcanzó los 289.1 millones de euros (340.07 millones de dólares) en 2025 y que las operaciones de financiación de la cadena de suministro crecieron un 6.91% interanual hasta abril de 2026, lo que respalda la opinión de que los principales mercados europeos se mantuvieron activos en 2026. El Banco Europeo de Inversiones y Santander también firmaron acuerdos de garantía en marzo de 2026 que permitieron 900 millones de euros (1,058.7 millones de dólares) en nueva financiación de la cadena de suministro para empresas en sectores estratégicos, lo que demuestra que el respaldo de capital público está reforzando la actividad de los programas comerciales. Por lo tanto, la magnitud de Europa en el mercado de factoring inverso aún se basa tanto en la profundidad de la banca privada como en los canales de capital institucionales de apoyo.
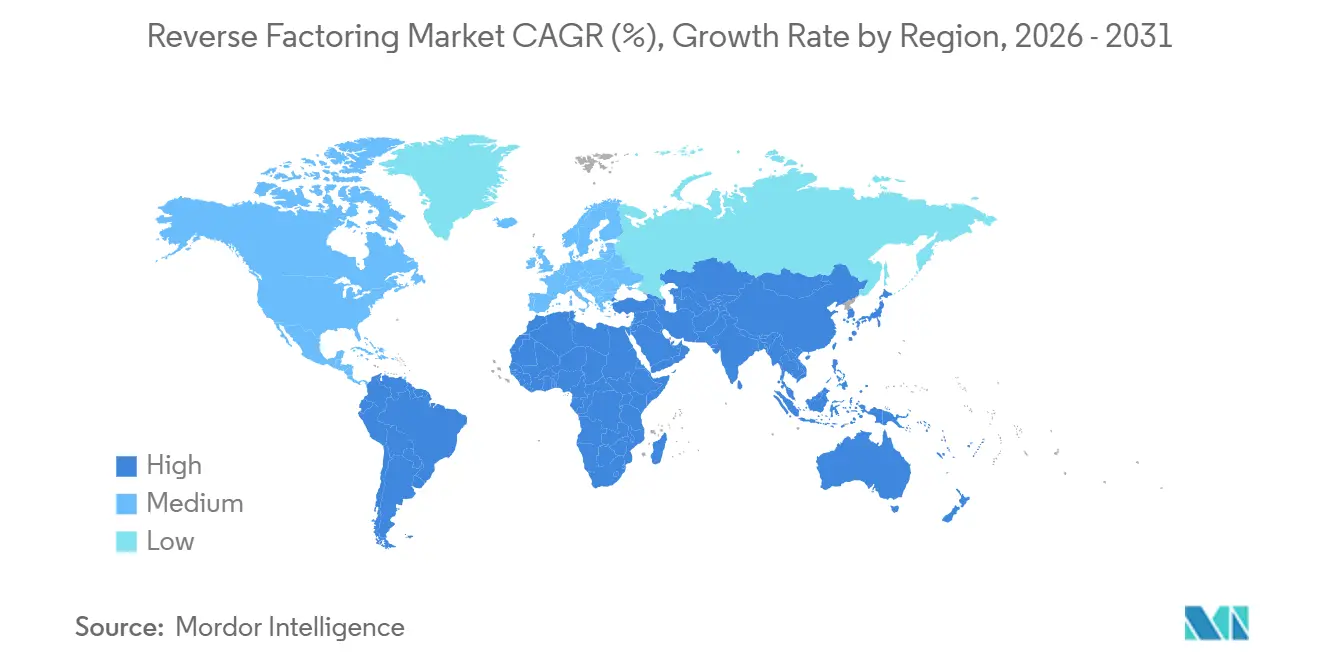
Mercado de factoring inverso en APAC
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.27 % hasta 2031, lo que la convierte en la región de mayor crecimiento en el mercado de factoring inverso. El volumen de operaciones en la región se concentra en China, Japón y Corea del Sur, mientras que las economías del sudeste asiático, como Vietnam, Indonesia, Tailandia y Malasia, presentan una mayor adopción debido a sus estructuras de fabricación orientadas a la exportación. India destacó porque los volúmenes de factoring aumentaron un 120 % en el período de 2024, lo que la convierte en el mercado de factoring principal de mayor crecimiento mencionado en el informe. El universo de programas de India también se está expandiendo, ya que el mandato TReDS del Banco de la Reserva de India, vigente desde marzo de 2025, exige que las empresas del sector público central y las empresas con ingresos anuales superiores a 250 millones de rupias (29 millones de dólares) se registren. Singapur y Australia siguen siendo centros regionales importantes para la administración transfronteriza y la gestión de programas en todo el corredor de Asia-Pacífico.
El mercado de factoring inverso en América y Oriente Medio y África
América del Norte mantiene una amplia base instalada en el mercado de factoring inverso, como lo señala el Informe Mundial de Financiamiento de la Cadena de Suministro 2025, que indica que la región representó el 49% del volumen global de financiamiento de cuentas por pagar aprobado en 2024. La misma fuente mostró que el crecimiento regional fue del 4% interanual hasta noviembre de 2024, lo que sugiere que América del Norte se encuentra ahora en una etapa avanzada del ciclo de actualización, en lugar de una fase inicial de adopción. América del Sur se beneficia del apoyo de capital multilateral, incluido el mecanismo de la IFC y Santander anunciado en junio de 2025, que se espera que respalde 15 millones de dólares en transacciones de financiamiento de la cadena de suministro durante 3 años. Oriente Medio y África siguen siendo mercados en etapas iniciales, pero África registró el mejor desempeño regional a nivel mundial en 2024, con un crecimiento del volumen de financiamiento de la cadena de suministro del 14% al 1.5% partiendo de una base baja. Por lo tanto, el mercado de factoring inverso se divide entre regiones maduras que están actualizando sus modelos operativos y regiones emergentes que aún están desarrollando capacidades a través de plataformas digitales y apoyo financiero para el desarrollo.
Panorama competitivo
El mercado de factoring inverso se divide en dos grandes grupos. Uno de ellos lo conforman bancos transaccionales globales que respaldan grandes programas de compradores con financiación de balance. El otro grupo está integrado por plataformas tecnológicas que compiten en velocidad de incorporación, acceso a múltiples financiadores e integración de software empresarial. JPMorgan Chase, HSBC, BNP Paribas, Citigroup, Santander, Barclays, Deutsche Bank, Standard Chartered y Bank of America son nombres destacados en la competencia liderada por bancos. Asimismo, se identifican SAP Taulia, C2FO y PrimeRevenue como participantes importantes en plataformas que están expandiendo la originación de programas mediante una incorporación más rápida y una mayor conectividad de flujos de trabajo.
La ejecución estratégica en el mercado de factoring inverso se define cada vez más por la integración y el diseño del producto. JP Morgan Payments lanzó una solución de financiación de la cadena de suministro integrada con Oracle Fusion Cloud ERP en julio de 2025, con FedEx como primer cliente, y la compañía afirmó que la integración redujo los plazos de implementación de meses a un proceso de activación mucho más sencillo. SAP Taulia anunció en mayo de 2026 que había superado los 1.2 billones de dólares en volumen de transacciones anuales e introdujo nuevas herramientas de capital circulante con IA, demostrando un claro enfoque en convertir la financiación de proveedores en una capacidad operativa más profunda dentro de los sistemas empresariales. C2FO superó los 500 millones de dólares en financiación acumulada en marzo de 2026 y luego se expandió aún más en los mercados emergentes con el lanzamiento de CycleFlow en Nigeria en abril de 2026 con la IFC. Estas iniciativas demuestran que la escala, la integración del flujo de trabajo y la expansión geográfica son ahora fundamentales para el posicionamiento competitivo en el mercado de factoring inverso.
El reconocimiento y la adaptación regional también están configurando el liderazgo en el mercado de factoring inverso. Global Finance Magazine nombró a Societe Generale como el Mejor Proveedor de Financiación de la Cadena de Suministro (Banco) para 2025, mientras que Santander recibió el premio al Mejor Programa de Financiación de la Cadena de Suministro Sostenible y a la Mejor Implementación para el Cliente, y MUFG ganó el premio a la Mejor Solución de Descuento Dinámico. SAP Taulia también lanzó un programa de financiación de la cadena de suministro conforme a la Sharia para Saudi Electricity Company en febrero de 2026 con Manafa, lo que demuestra cómo un diseño de cumplimiento personalizado puede ayudar a los proveedores de plataformas a ganar cuota de mercado en el CCG. El papel de la plataforma de financiación de la cadena de suministro de FIS en la titulización de cuentas por cobrar de Glencore por valor de 2.55 millones de dólares también demostró que los proveedores de plataformas se están adentrando en estructuras más grandes y complejas que antes estaban más estrechamente asociadas con los canales de banca de inversión. Por lo tanto, el panorama competitivo en el mercado de factoring inverso sigue siendo activo, en lugar de cerrado, con los grandes bancos manteniendo relaciones sólidas con los compradores y las plataformas digitales ganando terreno donde la velocidad de incorporación, la flexibilidad del producto y la personalización del cumplimiento son cruciales.
Líderes del sector del factoring inverso
SAP Taulia
C2FO
PrimeRevenue
HSBC
Cadena de suministro de FIS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: SAP Taulia anunció innovaciones en capital de trabajo basadas en IA en SAP Sapphire, incluyendo un Agente de Capital de Trabajo integrado en SAP Joule y una nueva función de Flujo Extendido con Cuentas por Pagar que utiliza IA para identificar combinaciones óptimas de facturas para pagos diferidos y financiación anticipada de proveedores. La compañía también reveló que había superado los 1.2 billones de dólares en volumen de transacciones anuales a través de su plataforma. La disponibilidad general del Agente de Capital de Trabajo está prevista para el cuarto trimestre de 2026.
- Mayo de 2026: FIS Supply Chain Finance Platform, anteriormente conocida como Demica, fue seleccionada por Glencore PLC para respaldar el programa inaugural de titulización de cuentas por cobrar comerciales para su negocio de materias primas de petróleo y gas, con un valor de transacción de 2.55 millones de dólares. Esta operación demostró cómo las plataformas especializadas de financiación de la cadena de suministro participan en estructuras de mercados de capitales a gran escala, anteriormente dominadas por bancos de inversión.
- Abril de 2026: Drip Capital superó los 9 millones de dólares en transacciones acumuladas de financiación del comercio transfronterizo desde su fundación, prestando servicios a más de 11,000 empresas en más de 100 países. Este hito se anunció en un momento en que las empresas medianas estadounidenses aceleraron la diversificación de sus proveedores, alejándose de China, lo que posicionó la plataforma de evaluación crediticia basada en IA de Drip como un elemento clave para esta reorientación.
- Abril de 2026: C2FO y la IFC lanzaron oficialmente CycleFlow, una plataforma de financiación de la cadena de suministro para las pymes nigerianas, que representa la primera fase de una estrategia nacional de plataforma de capital circulante para África y otros mercados emergentes. La plataforma ya contaba con clientes multinacionales y locales en el momento de su lanzamiento.
Alcance del informe del mercado global de factoring inverso
| Factorización inversa nacional |
| Factoring inverso transfronterizo/internacional |
| Manufactura |
| Transporte y Logística |
| Tecnología de la información y telecomunicaciones |
| Sector Sanitario |
| Construcción |
| Comercio minorista y comercio electrónico |
| Motorium |
| Energía y servicios Públicos |
| Otras industrias de uso final |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Indonesia | |
| Thailand | |
| Malaysia | |
| Singapore | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Medio Oriente y África |
| Por categoría | Factorización inversa nacional | |
| Factoring inverso transfronterizo/internacional | ||
| Por industria de uso final | Manufactura | |
| Transporte y Logística | ||
| Tecnología de la información y telecomunicaciones | ||
| Sector Sanitario | ||
| Construcción | ||
| Comercio minorista y comercio electrónico | ||
| Motorium | ||
| Energía y servicios Públicos | ||
| Otras industrias de uso final | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Indonesia | ||
| Thailand | ||
| Malaysia | ||
| Singapore | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor esperado del factoring inverso para el año 2031?
Se prevé que el mercado de factoring inverso alcance los 1,089.93 mil millones de dólares en 2031, frente a los 737.68 mil millones de dólares en 2026, con una tasa de crecimiento anual compuesta del 8.12% entre 2026 y 2031.
¿Qué región lidera actualmente la actividad de factoring inverso?
Europa lideró el mercado con una cuota de ingresos del 39.12 % en 2025, gracias a una infraestructura bancaria madura, la regulación de los plazos de pago y programas de financiación consolidados dirigidos por el comprador.
¿Qué región crecerá más rápido hasta 2031?
Se prevé que la región de Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 10.27 % hasta 2031, impulsada en gran medida por India y los mercados del sudeste asiático orientados a la exportación.
¿Qué categoría está creciendo más rápido, los programas nacionales o los transfronterizos?
Los programas nacionales siguieron siendo más numerosos, con una participación del 68.96 % en los ingresos en 2025, pero los programas transfronterizos e internacionales están creciendo más rápido, con una tasa de crecimiento anual compuesta del 10.77 % hasta 2031.
¿Cuál es el segmento de usuarios finales más grande en este sector?
El sector manufacturero fue el segmento de uso final más importante, representando el 21.03% de los ingresos en 2025, impulsado por los largos ciclos de adquisición, las amplias redes de proveedores y los altos valores de las facturas.
¿Qué factores impulsan la adopción de esta tecnología entre los minoristas y los vendedores en línea?
El comercio minorista y el comercio electrónico constituyen el segmento de uso final de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 11.43 % hasta 2031, impulsado por las amplias redes de proveedores y los plazos de pago más largos, que aumentan la demanda de financiación integrada por parte de los proveedores.


