

Tamaño y participación del mercado de medicamentos para la artritis reumatoide
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
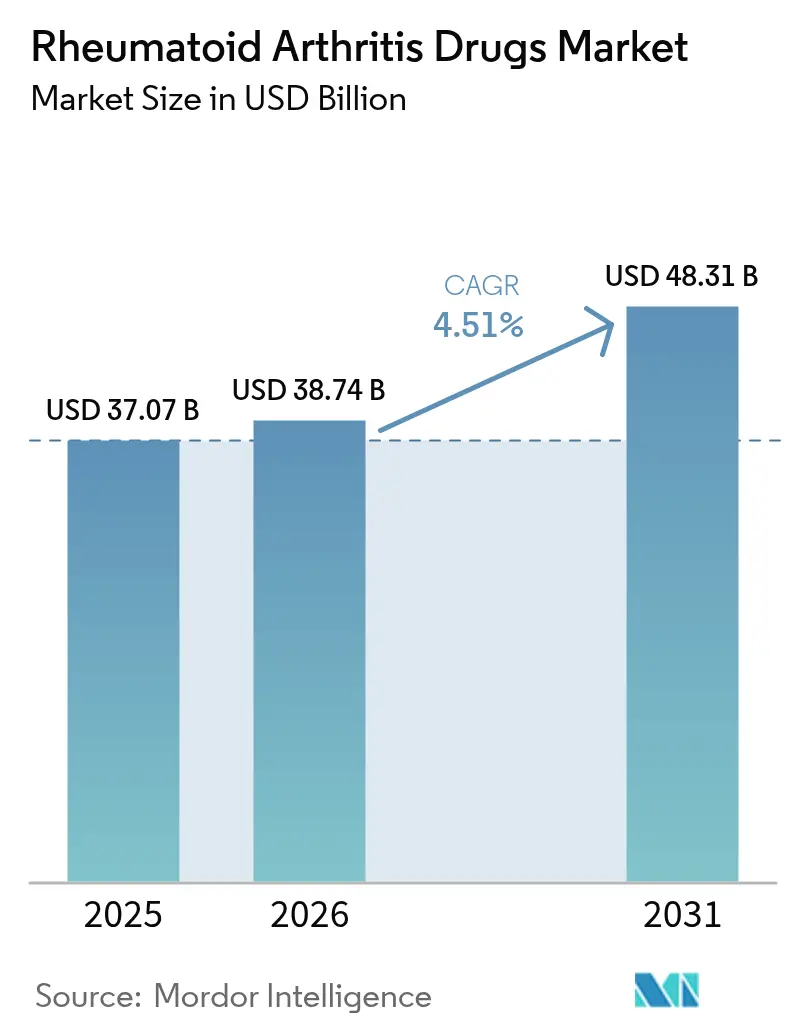
| Tamaño del mercado (2026) | USD 38.74 mil millones |
| Tamaño del mercado (2031) | USD 48.31 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.51% CAGR |
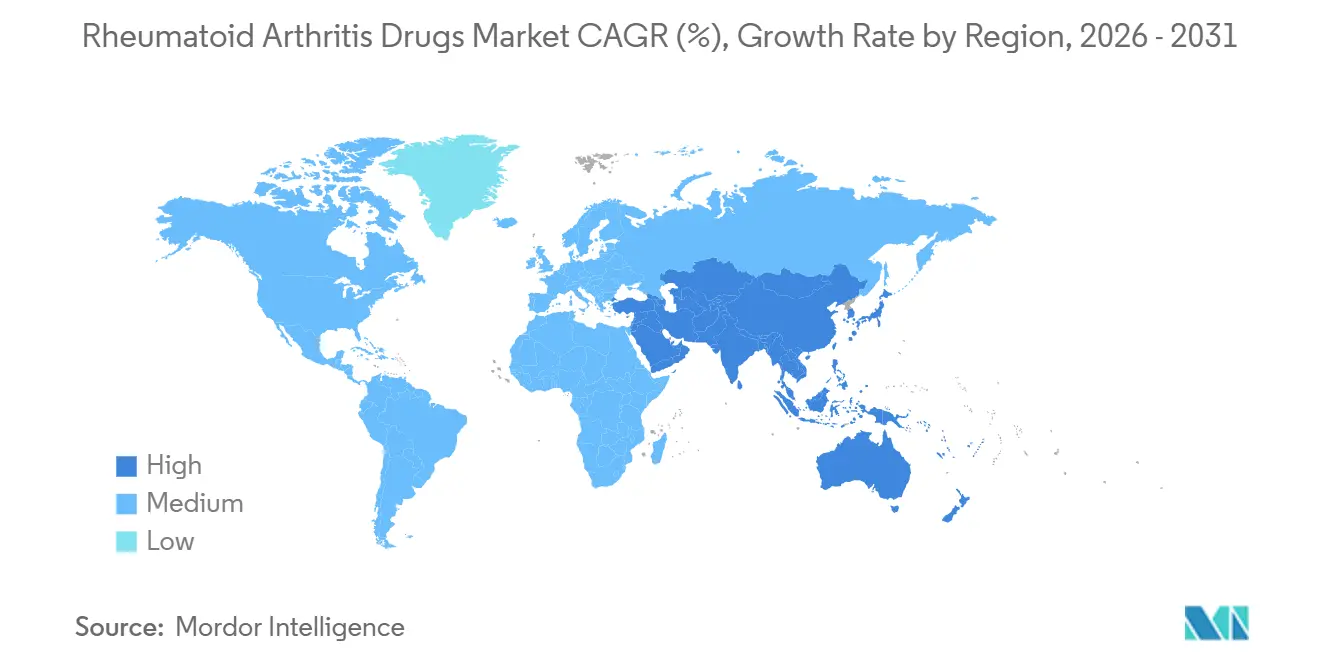
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
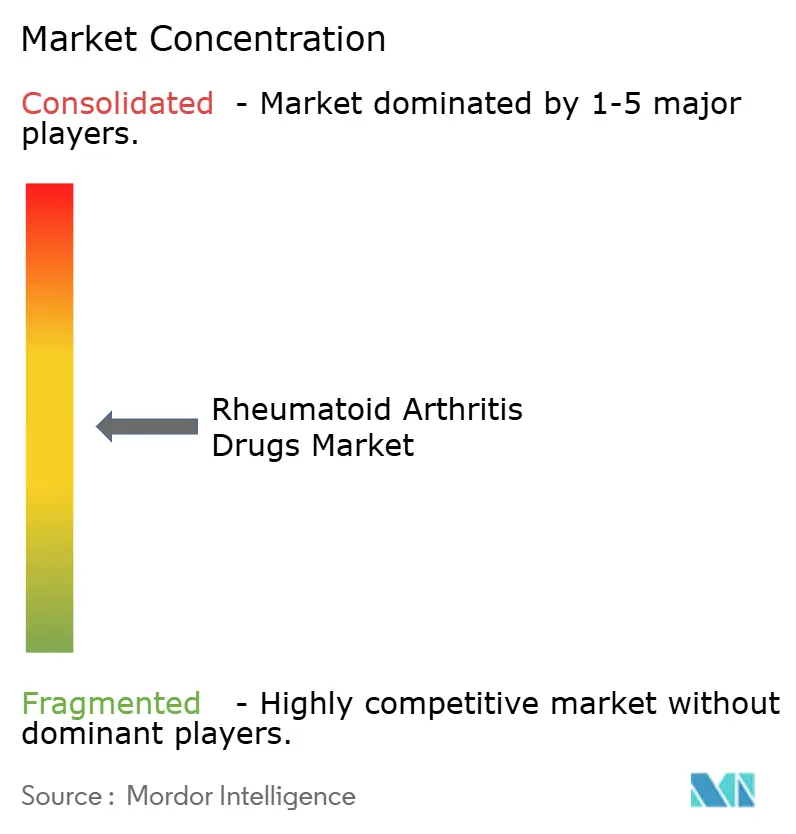
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de medicamentos para la artritis reumatoide realizado por Mordor Intelligence
El tamaño del mercado de medicamentos para la artritis reumatoide se valoró en USD 37.07 mil millones en 2025 y se estima que crecerá de USD 38.74 mil millones en 2026 para alcanzar USD 48.31 mil millones en 2031, a una CAGR de 4.51% durante el período de pronóstico (2026-2031).
El crecimiento medido de los titulares oculta un giro hacia la inmunología de precisión, a medida que los reguladores autorizan la próxima generación de FAME sintéticos dirigidos y biosimilares que reducen los precios de los biológicos tradicionales en regiones sensibles a los costos. Las advertencias en recuadro de Europa sobre los inhibidores de JAK ya han impulsado a los prescriptores a volver a las vías de IL-6 y TNF-alfa, favoreciendo los biológicos parenterales que requieren una supervisión clínica más estricta. Al mismo tiempo, las herramientas de dosificación con inteligencia artificial se están incorporando a la práctica reumatológica rutinaria, ayudando a los médicos a lograr los objetivos de tratamiento y retrasar la costosa escalada de biológicos en pacientes con respuesta moderada. Finalmente, los dispositivos de estimulación neuroinmune han entrado en ensayos clínicos de fase avanzada, lo que indica un complemento emergente que podría reducir la exposición sistémica en pacientes que han agotado dos líneas de biológicos.
Conclusiones clave del informe
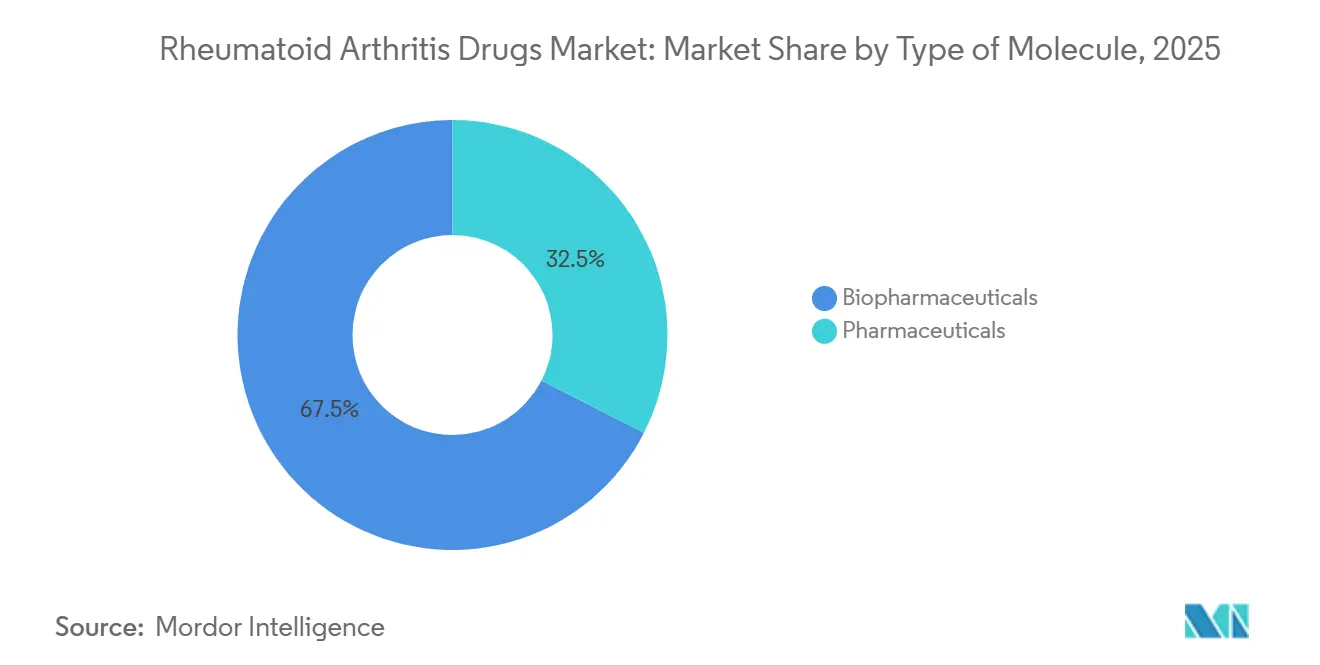
- Por tipo de molécula, los productos biofarmacéuticos lideraron con una participación de ingresos del 67.48% en 2025, mientras que los productos farmacéuticos convencionales avanzaron aproximadamente a la mitad del ritmo de crecimiento.
- Por clase de fármaco, los FAME representaron el 46.02 % de la cuota de mercado de fármacos para la artritis reumatoide en 2025 y se proyecta que crecerán a una CAGR del 11.34 % hasta 2031.
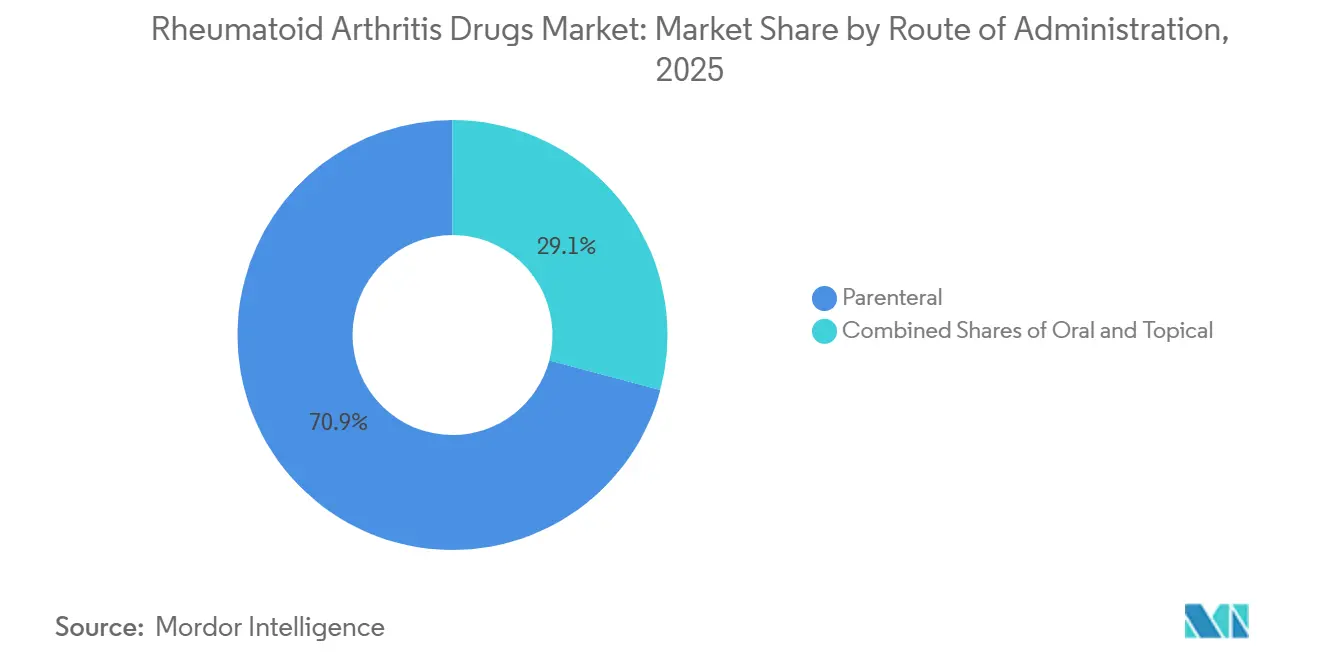
- Por vía de administración, los productos parenterales representaron el 70.88% de los ingresos de 2025; las formulaciones orales están creciendo a una CAGR del 9.68% hasta 2031.
- Por usuario final, las farmacias hospitalarias representaron el 54.12% de las ventas de 2025, mientras que se prevé que los canales especializados en línea se expandan a una CAGR del 11.03% hasta 2031.
- América del Norte retuvo el 40.92% de las ventas globales en 2025, pero Asia-Pacífico es la región de más rápido crecimiento, con una CAGR del 9.12% entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de medicamentos para la artritis reumatoide
Análisis del impacto de los impulsores
| CONDUCTOR | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Aprobaciones aceleradas de FAME sintéticos dirigidos de próxima generación | 0.8% | Global, con adopción temprana en EE. UU., Alemania y Japón. | Mediano plazo (2-4 años) |
| Aumento de la prevalencia mundial de AR entre las poblaciones envejecidas | 1.2% | Global, pronunciado en Japón, Corea del Sur, Italia y Alemania | Largo plazo (≥ 4 años) |
| Marcos más amplios de reembolso y subsidio que amplían el acceso a los productos biológicos | 0.9% | Asia Pacífico (China, India, Tailandia), América Latina (Brasil, Colombia) | Mediano plazo (2-4 años) |
| Adopción de biosimilares rentables en los mercados emergentes | 1.1% | India, Brasil, Turquía, Sudáfrica, ASEAN | Corto plazo (≤ 2 años) |
| Adopción rápida de plataformas de dosificación de precisión habilitadas con inteligencia artificial | 0.5% | América del Norte, Europa Occidental y la China urbana | Mediano plazo (2-4 años) |
| Dispositivos de neuromodulación neuroinmune que se incorporan a las vías de atención de la AR | 0.3% | EE. UU., centros seleccionados de la UE (Reino Unido, Países Bajos, Suecia) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aprobaciones aceleradas de fármacos antirreumáticos modificadores de la enfermedad sintéticos de próxima generación dirigidos
La FDA de EE. UU. aprobó una tableta de upadacitinib de liberación prolongada en marzo de 2025, lo que permitió una dosificación una vez al día que aumentó la persistencia del tratamiento a los 12 meses en 18 puntos porcentuales en comparación con formulaciones anteriores. [1] Administración de Alimentos y Medicamentos de EE. UU., “Centro para la Evaluación de Medicamentos y Aprobaciones de Investigación”, fda.gov Japón aceleró la aprobación de su primer inhibidor de JAK desarrollado en el país ese mismo año, lo que permitió su uso antes que los agentes biológicos en pacientes de alto riesgo, lo que cambió la prescripción de los inhibidores de TNF inyectables. En Europa, tres DMARD orales obtuvieron aprobación condicional en 2025, aunque los reguladores requieren un monitoreo continuo de seguridad para eventos tromboembólicos. [2] Administración de Alimentos y Medicamentos de EE. UU., “Programas de Desarrollo Clínico para la Guía de RA”, fda.gov En conjunto, estas resoluciones redefinen los algoritmos de tratamiento al otorgar un acceso más temprano a sintéticos dirigidos, quitándoles así una parte de los biológicos más antiguos que requieren inyecciones en clínicas.
Aumento de la prevalencia mundial de AR entre las poblaciones envejecidas
La Organización Mundial de la Salud informó un aumento en la prevalencia de AR estandarizada por edad entre adultos ≥ 60 años, pasando de 635 a 727 casos por 100 000 entre 2020 y 2025. [3] Administración de Alimentos y Medicamentos de EE. UU., “Programas de Desarrollo Clínico para la Guía de AR”, fda.gov Los diagnósticos mejorados y la mayor esperanza de vida amplían el grupo de pacientes que necesitan inmunomodulación a largo plazo. En Japón, 12 DMARD biológicos están aprobados, con 10 que ofrecen autoinyección, pero los perfiles de costo y comorbilidad aún dirigen a muchos adultos mayores hacia regímenes supervisados por el hospital. Esta tendencia demográfica amplía la demanda de biológicos con perfiles metabólicos favorables al tiempo que refuerza el interés de los pagadores en biosimilares para contener el gasto.
Marcos más amplios de reembolso y subsidio que amplían el acceso a los productos biológicos
China redujo los costos de bolsillo de los pacientes para adalimumab y tocilizumab del 70% al 20% del precio de lista después de agregarlos a su lista de medicamentos reembolsables de 2025, lo que impulsó un aumento del 34% en el volumen de recetas en seis meses. [4] Organización Mundial de la Salud, “Observatorio Mundial de la Salud”, who.int El programa Ayushman Bharat de la India de manera similar puso el biosimilar etanercept bajo cobertura gubernamental completa, redirigiendo una parte considerable de la dispensación de biológicos de clínicas privadas a hospitales públicos. Brasil simplificó la aprobación de biosimilares con directrices actualizadas en julio de 2024, mejorando la claridad sobre la intercambiabilidad y acelerando la entrada al mercado.
Adopción de biosimilares rentables en los mercados emergentes
Una mayor penetración de biosimilares genera mejoras inmediatas en la asequibilidad; las alternativas al adalimumab ahora representan el 23 % de la cuota de mercado en EE. UU., y sus homólogos de infliximab, el 48 % de la cuota de mercado en la UE. Los modelos económicos en Hong Kong mostraron que el biosimilar adalimumab produce 15.55 AVAC a un coste de por vida significativamente menor que la leflunomida en pacientes refractarios al metotrexato. En Australia, etanercept SB4 recortó el gasto público en 6 millones de dólares australianos a los pocos meses de su salida a bolsa. Las inversiones en fabricación de Samsung Bioepis y Bio-Thera amplían la oferta regional, impulsando la adopción del tratamiento y acelerando el crecimiento de la tasa de crecimiento anual compuesta (TCAC) en el mercado de fármacos para la artritis reumatoide.
Análisis del impacto de las restricciones
| RESTRICCIÓN | (~) % IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | CRONOGRAMA DE IMPACTO |
|---|---|---|---|
| Alto costo de la terapia con productos biológicos y agentes dirigidos | -0.7% | Global, agudo en EE. UU., Suiza y Australia | Corto plazo (≤ 2 años) |
| Compresión de ingresos debido a la competencia de precios de los biosimilares | -0.5% | América del Norte, Europa Occidental, Japón | Mediano plazo (2-4 años) |
| Advertencias en recuadro exigidas por la EMA que frenan el inicio del tratamiento con inhibidores de JAK | -0.4% | UE27, Reino Unido, con repercusión en Canadá y Australia | Corto plazo (≤ 2 años) |
| Incumplimiento de los tratamientos biológicos autoinyectables debido a la fobia a las agujas | -0.3% | Global, mayor en cohortes más jóvenes (<40 años) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de la terapia con agentes biológicos y dirigidos
Los costos anuales del tratamiento con FAME biológicos originales oscilaron entre USD 35,000 y USD 60,000 en Estados Unidos en 2025, con copagos promedio de USD 4,200 para los pacientes, a pesar de los programas de asistencia para copagos de los fabricantes. Esto generó barreras de asequibilidad para el 38% de los pacientes con seguro médico, según un análisis de la Asociación Blue Cross Blue Shield. El Plan de Beneficios Farmacéuticos de Australia limitó el gasto anual en biológicos por paciente a AUD 50,000 (USD 33,000) en abril de 2025, lo que obligó a los reumatólogos a alternar entre biosimilares antes de acceder a nuevos agentes como sarilumab. Este mandato de secuenciación retrasó la terapia óptima para aproximadamente 4,200 pacientes. El Servicio Nacional de Salud del Reino Unido negoció descuentos confidenciales promedio del 42% sobre los precios de lista para los biosimilares de adalimumab en 2025. Sin embargo, las restricciones presupuestarias limitaron el inicio de nuevos tratamientos biológicos a pacientes con puntajes DAS28 superiores a 5.1, excluyendo los casos de gravedad moderada que podrían beneficiarse de una intervención temprana.
Compresión de ingresos por la competencia de precios de los biosimilares
La compresión de ingresos derivada de la competencia de precios entre biosimilares se produce cuando entran al mercado múltiples biosimilares de menor coste, lo que obliga tanto a los productos biológicos originales como a los biosimilares de la competencia a reducir drásticamente los precios, lo que reduce los ingresos totales incluso cuando se amplía el acceso de los pacientes. Un claro ejemplo es Humira (adalimumab) de AbbVie en EE. UU. Tras el lanzamiento de más de 10 biosimilares entre 2023 y 2025, se alcanzaron descuentos de hasta el 85 % sobre el precio de lista del producto original. Si bien esto amplió el acceso para los pacientes con artritis reumatoide, los ingresos de AbbVie procedentes de Humira se redujeron drásticamente a medida que el mercado se fragmentaba entre los competidores de biosimilares.
Una dinámica similar se desarrolló en Europa con Herceptin (trastuzumab) de Roche. Una vez que los biosimilares entraron en mercados impulsados por licitaciones, los precios se redujeron en más del 50 % y la demanda se disparó en la atención oncológica. Sin embargo, a pesar del mayor volumen de tratamiento, los ingresos totales por trastuzumab disminuyeron porque los hospitales y las aseguradoras eligieron sistemáticamente el biosimilar de menor costo en las licitaciones competitivas. Estos casos reales muestran cómo la competencia entre biosimilares comprime los ingresos al erosionar los márgenes, incluso en mercados con una demanda creciente.
Análisis de segmento
Por tipo de molécula: los productos biológicos marcan el ritmo mientras los biosimilares ajustan los precios
Los productos biofarmacéuticos captaron el 67.48 % de los ingresos en 2025 y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 8.76 % hasta 2031, casi el doble que la de sus competidores de moléculas pequeñas. Los anticuerpos monoclonales dirigidos contra el TNF-alfa, la IL-6 y el CD20 siguen siendo pilares de la categoría. Productos farmacéuticos como el metotrexato, la leflunomida y la hidroxicloroquina siguen siendo la base de los regímenes combinados, pero se enfrentan a márgenes reducidos, ya que los fabricantes de India y China ofrecen comprimidos a menos de 0.10 USD cada uno.
La transición hacia los biosimilares está ayudando a democratizar el acceso a la atención avanzada en los países de ingresos medios. La Lista de Medicamentos Esenciales de la OMS aún posiciona el metotrexato y la sulfasalazina como opciones de primera línea en entornos con recursos limitados, lo que recuerda que los agentes convencionales seguirán siendo indispensables donde el reembolso de los biológicos sea limitado. Se espera que la coordinación regulatoria bajo la ICH Q5E, finalizada en marzo de 2025, reduzca los plazos de aprobación en seis meses y los costos de desarrollo en un 20 %, lo que permitirá que nuevos lanzamientos de biosimilares intensifiquen la competencia en el futuro.
Por clase de fármaco: los FAME superan a los FAME mientras que los corticosteroides retroceden
Los fármacos antirreumáticos modificadores de la enfermedad representaron el 46.02 % de la cuota de mercado de fármacos para la artritis reumatoide en 2025 y se prevé una tasa de crecimiento anual compuesta (TCAC) del 11.34 %, impulsada por la entrada de biosimilares y nuevos fármacos sintéticos dirigidos. Los fármacos antirreumáticos modificadores de la enfermedad (FAME) biológicos representaron el 82 % de los ingresos por categoría, y los bloqueadores de IL-6, como el tocilizumab, avanzaron a expensas de los inhibidores de JAK tras las medidas de seguridad de la EMA. Los FAME convencionales siguen siendo el primer paso en la mayoría de las cascadas de tratamiento; en Japón y Alemania, el metotrexato subcutáneo ha cobrado impulso gracias a su mejor biodisponibilidad y a la reducción de los efectos secundarios gastrointestinales.
Los AINE siguen sirviendo principalmente como complementos sintomáticos, ya que las advertencias cardiovasculares limitan la exposición prolongada, mientras que los corticosteroides están perdiendo importancia en los regímenes de mantenimiento, ya que los objetivos de tratamiento orientados a la meta exigen una optimización más temprana de los FAME. La auditoría nacional del Reino Unido registró una disminución del 18 % en las prescripciones de corticosteroides entre 2023 y 2025, en medio de una adopción más amplia de estrategias que priorizan los fármacos biológicos para la enfermedad agresiva. Analgésicos como el tramadol y la duloxetina se han ganado un nicho modesto, pero creciente, para el dolor residual, lo que refleja una mayor atención a los resultados informados por los pacientes.
Por vía de administración: la administración oral gana terreno en la atención centrada en el paciente
Las formulaciones parenterales generaron el 70.88 % de los ingresos en 2025, lo que refleja la naturaleza inyectable de los productos biológicos. Los autoinyectores y las plumas precargadas representaron el 78 % del volumen parenteral, ya que permiten la administración domiciliaria sin necesidad de acudir a la clínica. Las infusiones intravenosas aún rigen la dosificación de rituximab y tocilizumab en dosis altas en entornos hospitalarios, donde los médicos monitorizan las reacciones relacionadas con la infusión.
Se proyecta que las terapias orales se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 9.68 % hasta 2031, lideradas por inhibidores de JAK reformulados con perfiles de seguridad cardiovascular optimizados. La guía de la FDA de 2025 sobre biosimilares subcutáneos intercambiables abrió la puerta a seis nuevos dispositivos autoinyectores que compiten en métricas de usabilidad como el calibre de la aguja y la velocidad de inyección. Se espera que esta tendencia mantenga estable el crecimiento de la administración parenteral y reduzca la carga administrativa.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los canales de dispensación digital alteran los modelos farmacéuticos tradicionales
Las farmacias hospitalarias controlaron el 54.12 % de los ingresos de 2025, ya que inician la mayoría de las terapias biológicas, gestionan las autorizaciones previas y proporcionan la infraestructura de infusión. Las farmacias especializadas que operan a través de plataformas en línea o de venta por correo están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 11.03 %, integrando servicios de enfermería a domicilio, logística de cadena de frío y control de adherencia para pacientes crónicos. CVS Specialty y Walgreens Specialty registraron tasas de crecimiento superiores al 28 % en 2025, lo que refleja el impulso de los pagadores hacia la distribución en redes cerradas para agentes de alto costo.
Los puntos de venta minorista tradicionales se enfrentan a un declive estructural, ya que los pagadores ahora canalizan productos biológicos que cuestan más de USD 10,000 al año a través de redes especializadas que ofrecen controles de utilización más estrictos. En India, las restricciones de la cadena de frío y las normas de los seguros mantienen la mayoría de los productos biológicos en las farmacias hospitalarias. Aun así, los canales especializados están invirtiendo en almacenamiento a temperatura controlada y seguimiento por telemedicina para captar cuota de mercado en el futuro.
Análisis geográfico
Mercado norteamericano de medicamentos para la artritis reumatoide
Norteamérica conservó el 40.92 % de los ingresos del mercado de medicamentos para la artritis reumatoide en 2025, impulsada por la amplia penetración de productos biológicos y la rápida adopción de la dosificación guiada por IA. Se prevé que el próximo límite de 2,000 USD en gastos de bolsillo anuales de Medicare para adalimumab y etanercept, vigente a partir de enero de 2026, amplíe el acceso a los productos biológicos a 1.8 millones de beneficiarios, lo que consolida el liderazgo de la región. Los ecosistemas de farmacias especializadas y la sólida cobertura de seguros comerciales respaldan, en conjunto, un gasto por paciente superior al de cualquier otra región geográfica.
Mercado de medicamentos para la artritis reumatoide en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.12 % entre 2026 y 2031, impulsada por la lista de reembolsos de China, que añadió 50 productos biológicos innovadores en 2025, y el programa de incentivos de la India, que convirtió al país en un centro de fabricación de biosimilares, atrayendo nuevas inversiones y transferencia de tecnología. El envejecimiento de la población japonesa y las generosas prestaciones de los seguros médicos siguen impulsando la adopción tanto de productos biológicos como de FAME sintéticos específicos, aunque las advertencias de seguridad están frenando el crecimiento de los inhibidores de JAK. Los mercados emergentes de la ASEAN también se están beneficiando de las iniciativas regionales de adquisición que reducen las barreras de entrada para los biosimilares.
Mercado europeo de medicamentos para la artritis reumatoide
Europa muestra una expansión constante, aunque más lenta, debido a que la agresiva licitación de biosimilares y el comercio paralelo reducen los márgenes. El Reino Unido alcanzó una penetración del 76 % de biosimilares para adalimumab y etanercept para diciembre de 2025, lo que generó un ahorro de 340 millones de libras esterlinas que financió un uso más amplio de sarilumab entre pacientes con dificultades de tratamiento.
Panorama competitivo
El mercado de medicamentos para la artritis reumatoide presenta una concentración moderada, y las cinco principales empresas representan una parte significativa de los ingresos. AbbVie, Pfizer, Novartis, Johnson & Johnson y Bristol Myers Squibb aprovechan sus amplias carteras de inmunología y estrategias de gestión del ciclo de vida. Las adquisiciones de AbbVie, por un total de más de 22 000 millones de dólares desde 2024, diversifican su cartera de productos más allá de la erosión de Humira, mientras que Skyrizi y Rinvoq ya registran un crecimiento trimestral de dos dígitos. Pfizer aprovecha la escala de producción de biosimilares, lanzando recientemente Abrilada en varios mercados de la UE con un descuento del 50 % sobre el precio de lista de Humira.
Los nuevos biosimilares Sandoz, Amgen y Samsung Bioepis alteran los precios, pero deben asegurar el acceso al formulario en medio de la dinámica de reembolsos de los PBM. Los litigios sobre tácticas anticompetitivas, ejemplificados por las demandas de Sandoz-Amgen por Enbrel, subrayan un mayor escrutinio legal. Innovadores de mediana capitalización como Sanofi, SciRhom y Cullinan Therapeutics están explorando inhibidores orales de citocinas y anticuerpos biespecíficos para abordar las necesidades no cubiertas en la enfermedad refractaria. El fabricante chino Jiangsu Hengrui fijó el precio de su biosimilar de adalimumab en 1,200 CNY (165 USD) por jeringa y se apoderó del 12 % del mercado chino en un año, obligando a las multinacionales establecidas a ampliar los reembolsos para el apoyo a los pacientes. Mientras tanto, SetPoint Medical innova al obtener la aprobación de la FDA para un dispositivo de estimulación del nervio vago para pacientes con resistencia biológica, anticipando la futura competencia de las modalidades no farmacológicas.
Líderes de la industria de medicamentos para la artritis reumatoide
-
AbbVie Inc.
-
Amgen Inc.
-
Bayer AG
-
Boehringer Ingelheim GmbH
-
Compañía de Bristol-Myers Squibb
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Lynk Pharmaceuticals Co., Ltd. anunció resultados preliminares alentadores de su ensayo clínico de fase III de zemprocitinib (LNK01001) para el tratamiento de la artritis reumatoide (AR) activa de moderada a grave. El ensayo cumplió con éxito sus objetivos primarios y secundarios clave de eficacia, demostrando mejoras estadísticamente significativas con respecto al placebo (P < 0.0001) y manteniendo un perfil de seguridad y tolerabilidad favorable.
- Enero de 2026: Novartis recibió la condición de terapia innovadora de la FDA para ianalumab en la enfermedad de Sjögren, lo que subraya su mecanismo dual de agotamiento de células B y bloqueo de BAFF-R.
- Octubre de 2025: Artiva Biotherapeutics obtuvo la designación Fast Track para AlloNK en artritis reumatoide refractaria cuando se combinó con rituximab, lo que marca la primera terapia celular en obtener dicho estado en esta indicación.
- Abril de 2024: La FDA aprobó RINVOQ 15 mg una vez al día de AbbVie para la arteritis de células gigantes, luego de una decisión europea favorable a principios de año.
Alcance del informe del mercado mundial de medicamentos para la artritis reumatoide
La artritis reumatoide es un trastorno autoinmunitario que provoca dolor e inflamación en las articulaciones del cuerpo. Afecta principalmente a las articulaciones de las manos, muñecas, codos, rodillas y tobillos. También afecta a los sistemas cardíaco y respiratorio y es una enfermedad sistémica. Por lo tanto, presenta síntomas de hinchazón, enrojecimiento y calor en las áreas afectadas. Los medicamentos para tratar la artritis reumatoide incluyen AINE, corticosteroides, FAME, productos biológicos y analgésicos, que ayudan a reducir la inflamación, suprimir el sistema inmunológico y aliviar el dolor.
El mercado de medicamentos para la artritis reumatoide se segmenta por tipo de molécula, clase de fármaco, vía de administración, usuario final y ubicación geográfica. Por tipo de molécula, el mercado se segmenta en productos farmacéuticos y biofarmacéuticos. Por clase de fármaco, el mercado se segmenta en antiinflamatorios no esteroideos (AINE), fármacos antirreumáticos modificadores de la enfermedad (FAME), corticosteroides, analgésicos y otras clases de fármacos. Por vía de administración, el mercado se segmenta en oral, parenteral y tópico. Por usuario final, el mercado se segmenta en farmacias hospitalarias, farmacias especializadas y farmacias en línea. Por ubicación geográfica, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también abarca el tamaño estimado del mercado y las tendencias para 17 países en importantes regiones globales. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos mencionados.
| Farmacéuticos |
| Biofarmaceuticos |
| Medicamentos antiinflamatorios no esteroideos (AINE) |
| Medicamentos antirreumáticos modificadores de la enfermedad (FAME) |
| Los corticosteroides |
| Analgésicos |
| Otras clases de drogas |
| Oral |
| parenteral |
| Tópico |
| Farmacias Hospitalarias |
| Farmacias especializadas |
| Farmacias en línea |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de molécula | Farmacéuticos | |
| Biofarmaceuticos | ||
| Por clase de droga | Medicamentos antiinflamatorios no esteroideos (AINE) | |
| Medicamentos antirreumáticos modificadores de la enfermedad (FAME) | ||
| Los corticosteroides | ||
| Analgésicos | ||
| Otras clases de drogas | ||
| Por vía de administración | Oral | |
| parenteral | ||
| Tópico | ||
| Por usuario final | Farmacias Hospitalarias | |
| Farmacias especializadas | ||
| Farmacias en línea | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de medicamentos para la artritis reumatoide?
El mercado alcanzó los 38.74 millones de dólares en 2026 y se prevé que alcance los 48.31 millones de dólares en 2031, con una CAGR del 4.51 %.
¿Qué segmento lidera el mercado de medicamentos para la artritis reumatoide?
Los productos biofarmacéuticos representan una participación del 67.48% y son el segmento de más rápido crecimiento, expandiéndose a una CAGR del 8.76% hasta 2031.
¿Cómo afectan los biosimilares a la dinámica de precios?
El biosimilar adalimumab ya posee una participación del 23% en Estados Unidos, lo que ha reducido los ingresos de Humira un 34% en un año y ha empujado a los fabricantes originales hacia descuentos agresivos y una diversificación de su cartera de productos.
¿Qué región está creciendo más rápido?
Asia-Pacífico registra la CAGR regional más alta, un 9.12 %, debido a la expansión de la infraestructura de atención sanitaria, políticas de adquisiciones de apoyo y el aumento de los ingresos disponibles.
¿Qué políticas están mejorando la asequibilidad para los pacientes?
Medidas como el límite de 2,000 dólares para la Parte D de Medicare de la Ley de Reducción de la Inflación de los EE. UU. y el programa de adquisiciones basado en volumen de China están reduciendo los costos de bolsillo y ampliando el acceso a los productos biológicos.


