

Tamaño y cuota de mercado de los derivados del arroz
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 17.45 mil millones |
| Tamaño del mercado (2031) | USD 23.28 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.94% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Bajo |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de derivados del arroz realizado por Mordor Intelligence
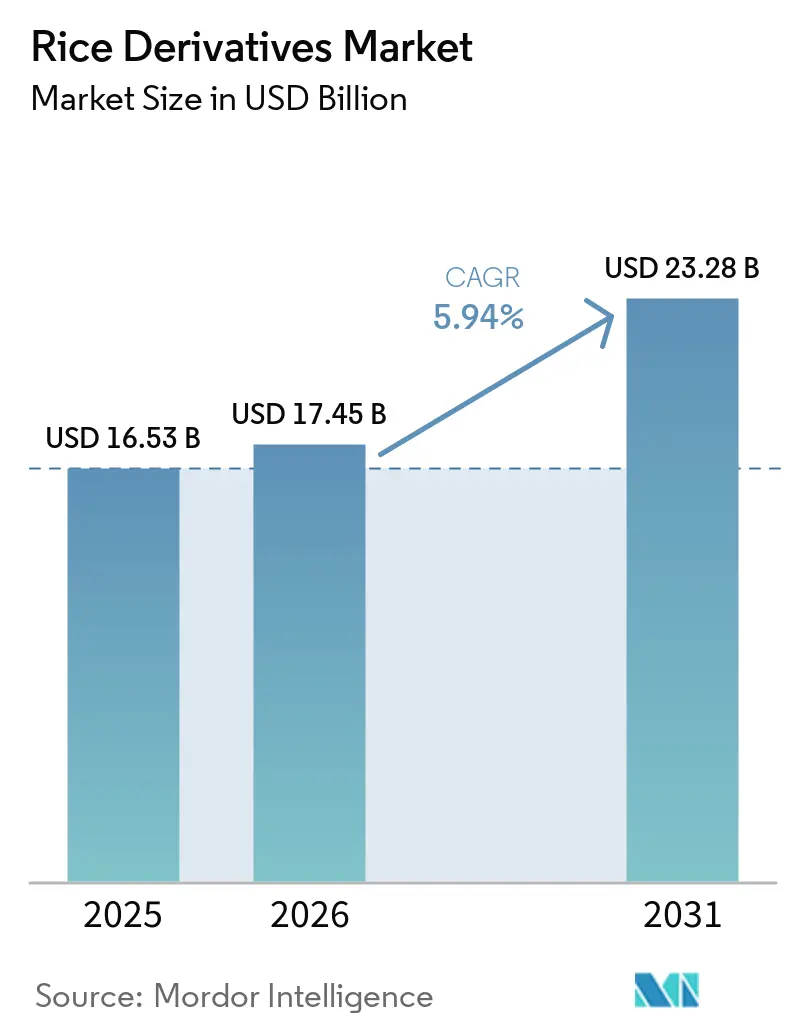
El mercado de derivados del arroz se valoró en 16.53 millones de dólares en 2025 y en 17.45 millones de dólares en 2026, y se prevé que alcance los 23.28 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.94% entre 2026 y 2031. Los fabricantes de alimentos impulsan este mercado al buscar ingredientes sin gluten y aptos para personas con alergias para sus productos principales. Los fabricantes de productos farmacéuticos y de cuidado personal también utilizan materias primas a base de arroz cuando el tamaño de partícula pequeño, el color neutro y el posicionamiento como producto de origen vegetal son importantes. Los procesadores de alimentos se benefician de una importante oferta mundial de arroz; sin embargo, el valor del salvado de arroz depende de una rápida estabilización tras la molienda. Por consiguiente, el mercado favorece a los procesadores que pueden garantizar la trazabilidad, el control de calidad y capacidades de procesamiento especializadas, en lugar de depender únicamente del suministro de materia prima. Las mayores oportunidades se encuentran en productos que combinan un rendimiento funcional con un etiquetado claro y un origen certificado.
Conclusiones clave del informe
- Por tipo de producto, el almidón de arroz lideró el mercado de derivados del arroz con una cuota del 31.58 % en 2025, mientras que se prevé que la proteína de arroz registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.73 %, durante el período 2026-2031.
- Por formato, el polvo mantuvo una cuota de mercado del 42.35% en 2025, mientras que se prevé que el líquido crezca a una tasa de crecimiento anual compuesta del 6.25% hasta 2031.
- Por su naturaleza, los productos orgánicos lideraron el mercado con una cuota del 63.98% en 2025, mientras que se prevé que los convencionales registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 7.13%, durante el período 2026-2031.
- Por canal de distribución, el sector industrial lideró el mercado con una cuota del 67.45% en 2025, mientras que se prevé que el sector minorista registre la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.82%, durante el período 2026-2031.
- Geográficamente, Norteamérica lideró el mercado de derivados del arroz en 2025 con una cuota del 37.12%, mientras que se prevé que Asia-Pacífico avance a una tasa de crecimiento anual compuesta (CAGR) del 7.24% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de derivados del arroz
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la demanda de ingredientes a base de arroz en alimentos procesados. | + 1.4% | Global | Corto plazo (≤ 2 años) |
| Ampliación de la gama de productos sin gluten y sin alérgenos. | + 1.1% | Norteamérica y europa | Mediano plazo (2-4 años) |
| Mayor uso de subproductos del procesamiento del arroz en la alimentación animal. | + 0.6% | Asia-Pacífico, con repercusiones en África subsahariana. | Mediano plazo (2-4 años) |
| Crecimiento de la nutrición funcional, nutracéutica y de origen vegetal. | + 1.0% | Global, especialmente América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ampliación de las aplicaciones industriales del almidón de arroz | + 0.8% | Global | Mediano plazo (2-4 años) |
| Creciente demanda de ingredientes de alta pureza y personalizados. | + 0.7% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de ingredientes a base de arroz en alimentos procesados
Los alimentos listos para consumir y mínimamente procesados utilizan almidón y harina de arroz como ingredientes aglutinantes y texturizantes. Según un artículo publicado por el Multidisciplinary Digital Publishing Institute (MDPI) en 2025, el almidón de arroz espesa, estabiliza, gelifica y encapsula ingredientes en sopas, salsas, pudines y productos de confitería. Su color neutro y sabor suave también favorecen su uso en caldos claros y alimentos infantiles.[ 1 ]Fuente: MDPI, "Química del almidón de arroz, propiedades funcionales y aplicaciones industriales: una revisión" mdpi.comLas grandes empresas de bienes de consumo envasados están incorporando harina de arroz a sus líneas de productos estándar, lo que les permite diversificar sus compras más allá del comercio minorista especializado y generar una demanda mayorista más constante. Los subproductos del procesamiento del arroz también se utilizan como ingredientes para piensos, especialmente en Asia-Pacífico, donde las empresas procesadoras pueden optimizar el aprovechamiento de la materia prima en cada etapa del proceso. Esta posición estratégica permite que el mercado de derivados del arroz compita con los insumos a base de trigo en los alimentos procesados y anima a las empresas procesadoras integradas a obtener valor de múltiples productos.
Expansión de los productos sin gluten y sin alérgenos.
La Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) proporciona directrices sobre el etiquetado de alérgenos que ayudan a los fabricantes de alimentos a gestionar la divulgación de ingredientes y las decisiones de reformulación. Los fabricantes utilizan harina y almidón de arroz en formulaciones de panadería, aperitivos y nutrición infantil sin gluten porque estos ingredientes ofrecen una opción vegetal familiar con propiedades sensoriales neutras. Los contratos más grandes pueden aumentar los volúmenes de los molineros, pero también pueden presionar los márgenes unitarios, favoreciendo a los procesadores integrados verticalmente con capacidades fiables de molienda, análisis y logística. El mercado de derivados del arroz está mejor posicionado cuando los procesadores combinan la escala con especificaciones consistentes y atención al cliente. En la Unión Europea, el arroz no figura entre los 14 alérgenos que requieren etiquetado según el Reglamento (UE) n.º 1169/2011, tal como lo establece la legislación de la Unión Europea en enero de 2025.[ 2 ]Fuente: Unión Europea, «Suministro de información alimentaria a los consumidores» eur-lex.europa.euEsta postura regulatoria respalda un uso más amplio de ingredientes a base de arroz en formulaciones aptas para personas con alergias e impulsa la demanda de ingredientes de alta pureza que cumplan con los requisitos técnicos.
Crecimiento de la nutrición funcional, nutracéutica y basada en plantas.
La proteína de arroz es el tipo de producto de mayor crecimiento en el mercado de derivados del arroz, impulsada por su idoneidad para formulaciones de origen vegetal y aptas para personas con alergias. Los fabricantes utilizan mezclas de proteína de guisante y arroz en polvos para nutrición deportiva, ya que sus perfiles de aminoácidos complementarios favorecen la elaboración de productos que evitan los ingredientes de soja y lácteos. La proteína de arroz también es útil en bebidas isotónicas listas para consumir y en productos para el enriquecimiento de zumos, donde las proteínas en polvo convencionales pueden generar grumos o permanecer insolubles. Japón apoya aún más la comercialización de harina y proteína de arroz mediante iniciativas lideradas por el Ministerio de Agricultura, Silvicultura y Pesca. Estos avances crean oportunidades para que el mercado de derivados del arroz acceda a categorías nutricionales de mayor valor y proporcionan un modelo de apoyo político para otros países productores de arroz.
Ampliación de las aplicaciones industriales del almidón de arroz
Las aplicaciones del almidón de arroz, más allá de la alimentación, generan demanda en las industrias farmacéutica, de cuidado personal, de embalaje, papelera y textil. Su pequeño tamaño de gránulo y la claridad de su pasta hacen que el almidón de arroz sea idóneo para la fabricación de comprimidos y polvos cosméticos, donde la apariencia del producto y la dosificación son cruciales. Las películas de embalaje biodegradables y los agentes de encolado textil también generan demanda independiente del gasto de los consumidores en alimentos. Diversas investigaciones han evaluado excipientes coprocesados a base de almidón de arroz para la compresión directa y la administración de fármacos dirigida al colon. Los usuarios industriales valoran la consistencia de las especificaciones, el control de las propiedades de las partículas y un suministro fiable, lo que aumenta la importancia de los controles de procesamiento. Estos requisitos impulsan una base de aplicaciones más amplia para el mercado de derivados del arroz y facilitan el acceso a precios premium para materiales personalizados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El rápido enranciamiento del salvado de arroz limita la flexibilidad de almacenamiento. | -0.8% | Global, más aguda en los climas tropicales de Asia-Pacífico. | Corto plazo (≤ 2 años) |
| Alta sensibilidad de los derivados del arroz a las fluctuaciones de los precios del arroz y la energía. | -0.7% | Global | Corto plazo (≤ 2 años) |
| Conocimiento limitado de productos de valor añadido | -0.4% | Oriente Medio, África y Sudamérica | Largo plazo (≥ 4 años) |
| Calidad inconsistente de los subproductos de la molienda | -0.5% | Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La rápida rancidez del salvado de arroz limita la flexibilidad de almacenamiento.
El salvado de arroz se deteriora rápidamente tras la molienda debido a que la actividad de la lipasa y la lipoxigenasa provoca rancidez hidrolítica y oxidativa. Los molinos pequeños y medianos deben invertir en equipos de estabilización o aceptar un menor valor del salvado, un desafío particularmente significativo en las regiones productoras sensibles a los precios. El plasma frío, el procesamiento a ultra alta presión y la irradiación con haz de electrones pueden prolongar la vida útil en condiciones controladas. Sin embargo, los requisitos de capital, la disponibilidad de equipos y la escalabilidad industrial siguen siendo un reto para muchos molinos en Asia. El mercado de derivados del arroz enfrenta limitaciones en áreas donde la infraestructura de molienda no puede preservar la calidad del salvado con la suficiente rapidez para su conversión en productos de alto valor.
Alta sensibilidad de los derivados del arroz a las fluctuaciones de los precios del arroz y la energía.
Los márgenes de los derivados del arroz se debilitan cuando aumentan simultáneamente los costos del arroz en cáscara y de la energía. El Índice de Precios del Arroz de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) disminuyó en 2025, ya que las grandes cosechas aumentaron la disponibilidad mundial de arroz.[ 3 ]Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, "Situación alimentaria mundial" fao.orgLa bajada del precio del arroz puede reducir los costes de la materia prima; sin embargo, también puede disminuir el precio del salvado y mermar la rentabilidad del aceite y los extractos de salvado. Los precios bajos también pueden reducir los incentivos para la separación del arroz en cáscara y el manejo cuidadoso posterior a la cosecha, lo que podría generar variaciones en la calidad de la materia prima para aplicaciones especializadas. La extracción con solventes, el secado por aspersión y el procesamiento enzimático requieren un consumo energético considerable, especialmente en mercados que dependen de la energía importada. Por lo tanto, el mercado de derivados del arroz depende de procesadores que puedan gestionar eficazmente el aprovisionamiento, el consumo de energía y la calidad del producto a lo largo de los ciclos volátiles de las materias primas.
Análisis de segmento
Por tipo de producto: el almidón de arroz lidera los ingresos, mientras que la proteína de arroz registra un crecimiento más rápido.
El almidón de arroz representó el 31.58 % del mercado de derivados del arroz en 2025, convirtiéndose en el tipo de producto más importante. La demanda en aplicaciones alimentarias, farmacéuticas y de cuidado personal respalda su posición de liderazgo. Su pequeño tamaño de gránulo (de 2 a 7 micrómetros) y su alta claridad de pasta permiten su uso en el moldeo de tabletas y aplicaciones de espolvoreo. La harina de arroz se utiliza en productos de panadería sin gluten, nutrición infantil y alimentos preparados. El aceite de salvado de arroz se emplea en aceites comestibles y nutracéuticos, mientras que el jarabe de arroz, la cera de salvado de arroz y el aceite de germen de arroz siguen siendo productos más pequeños y especializados.
Se prevé que la proteína de arroz crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.73 % entre 2026 y 2031, lo que representa la tasa de crecimiento más rápida entre los tipos de productos. Su creciente uso en nutrición deportiva, productos infantiles aptos para alérgenos y bebidas funcionales impulsa este crecimiento. La proteína de arroz soluble en agua permite su aplicación en bebidas con alto contenido de ácido, donde las proteínas en polvo convencionales no son adecuadas. La creciente demanda de alternativas proteicas de origen vegetal y con etiquetas limpias impulsa aún más su adopción en aplicaciones emergentes de alimentos y bebidas. La industria de derivados del arroz puede beneficiarse de las inversiones en instalaciones de estabilización y extracción de aceite cerca de los molinos de arroz.
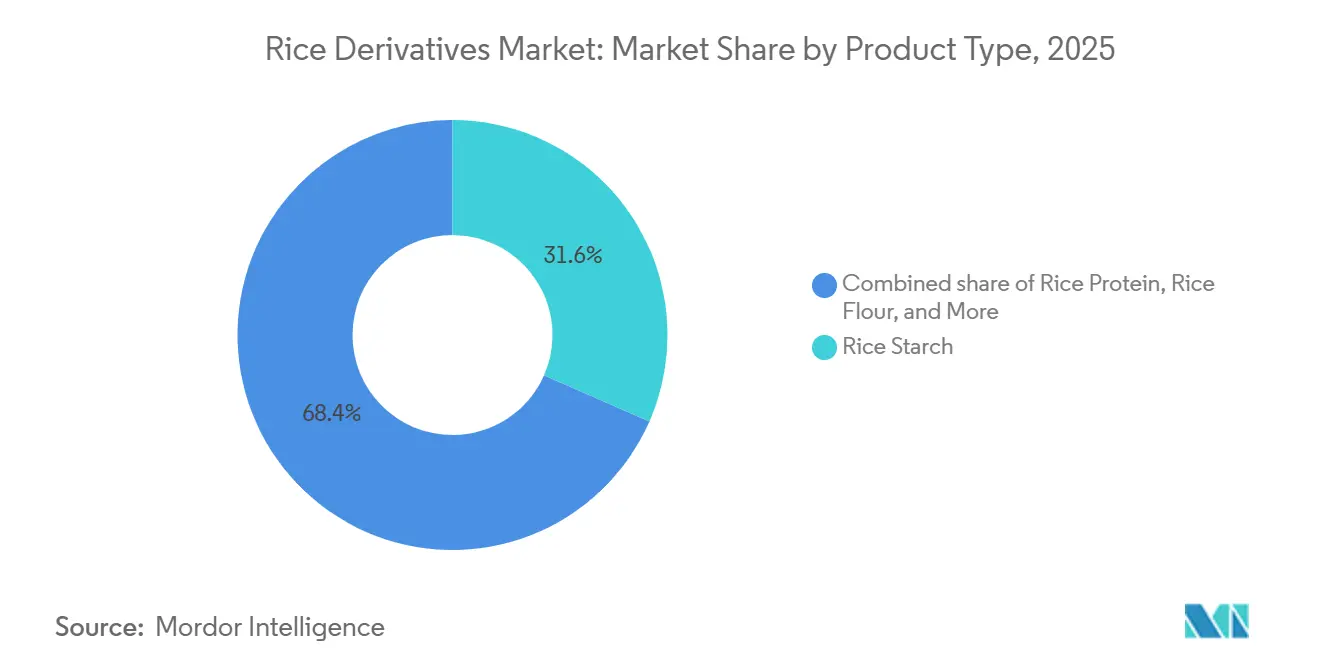
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato: El polvo conserva un amplio uso, mientras que el líquido permite nuevas aplicaciones.
En 2025, el producto en polvo representó el 42.35 % de los ingresos de la categoría, impulsado por su facilidad de manejo, estabilidad a temperatura ambiente y compatibilidad con procesos de mezcla en seco y compresión directa. Los fabricantes utilizan almidón de arroz en polvo en productos farmacéuticos de dosificación precisa y proteína de arroz en polvo en mezclas de nutrición deportiva y sustitutos de comidas. La harina de arroz en polvo es ideal para productos de panadería y snacks que requieren control de la humedad. Sus ventajas comprobadas en almacenamiento, transporte y procesamiento respaldan aún más su adopción generalizada en la industria. La creciente demanda de formatos de ingredientes prácticos y estables a temperatura ambiente sigue reforzando la preferencia por los derivados de arroz en polvo en todas las industrias de uso final.
Se prevé que los derivados líquidos del arroz crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.25 % durante el período de pronóstico 2026-2031. Las suspensiones líquidas de almidón facilitan las aplicaciones de papel de proceso húmedo al distribuirse a través de las fibras de manera diferente a las suspensiones en polvo. Las formulaciones de proteína de arroz para bebidas claras también permiten que los productos líquidos se incorporen a formatos nutricionales listos para consumir. Se espera que la creciente demanda de formulaciones líquidas convenientes amplíe aún más su uso en aplicaciones industriales y de bebidas. Los productos granulados siguen siendo relevantes para el encolado de textiles, adhesivos y recubrimientos de papel. Otros formatos incluyen materiales modificados y pregelatinizados, que ofrecen hidratación rápida y dispersibilidad en agua fría.
Por naturaleza: lo orgánico tiene mayor valor, mientras que lo convencional añade volumen.
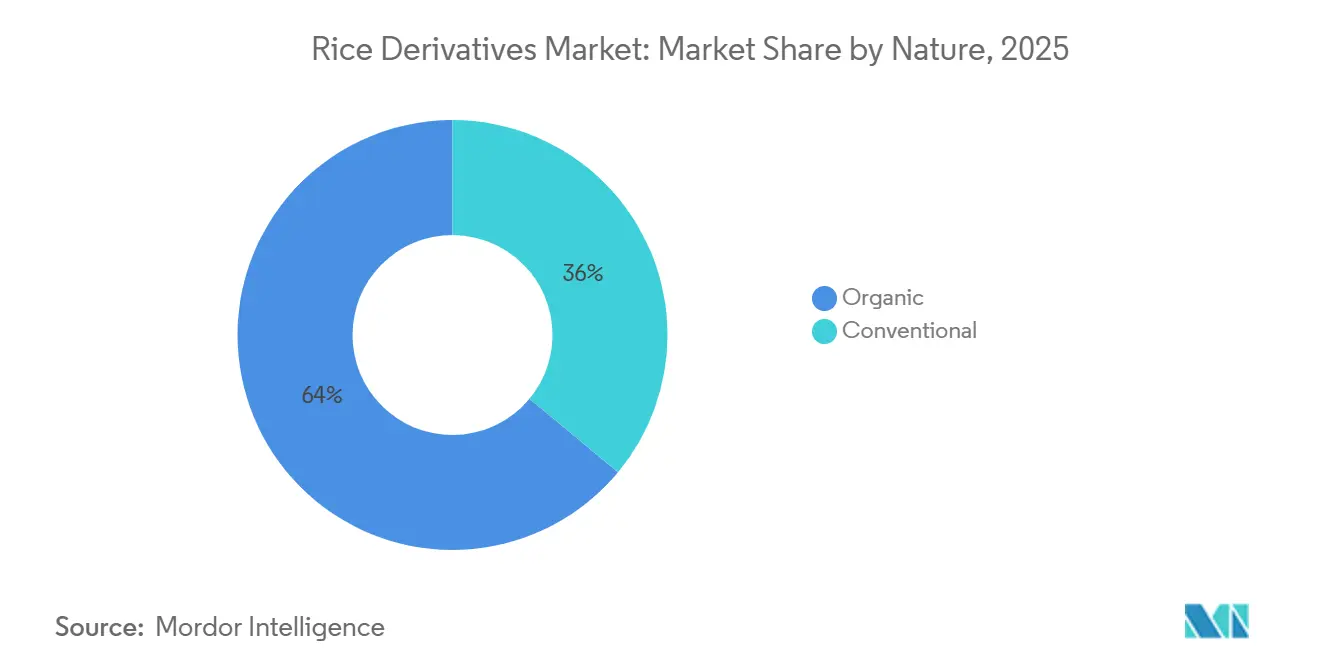
Los productos orgánicos representarán el 63.98 % del mercado de derivados de arroz en 2025. El desarrollo de productos de alta calidad en Norteamérica y Europa ha respaldado esta posición de liderazgo durante varios años. El Departamento de Agricultura de los Estados Unidos ha reforzado sus requisitos de cumplimiento en materia de agricultura orgánica desde marzo de 2024, mejorando la trazabilidad en toda la cadena de suministro. Asimismo, el Reglamento europeo 2018/848 exige documentación y controles para los productos orgánicos que ingresan a los mercados europeos. La creciente preferencia de los consumidores por ingredientes certificados y trazables impulsa aún más la demanda de derivados de arroz orgánico en aplicaciones de alimentos y bebidas de alta gama.
Se prevé que los productos convencionales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.13 % durante el período 2026-2031. Asia-Pacífico, Sudamérica y Oriente Medio y África dependen en mayor medida de cadenas de suministro regionales de menor coste, que a menudo carecen de infraestructura para la certificación orgánica. La fabricación de alimentos a granel, piensos y papel impulsan los volúmenes de almidón de arroz convencional en estas regiones. Los menores costes de producción y la mayor disponibilidad hacen que los derivados convencionales sean adecuados para aplicaciones industriales de alto volumen. Si bien los productos orgánicos mantienen márgenes más altos en los canales especializados de los mercados desarrollados, la capacidad de producción convencional abastece mayores volúmenes en los mercados emergentes.
Por canal de distribución: la compra industrial mantiene el liderazgo mientras que el comercio minorista se expande.
La distribución industrial representó el 67.45 % del mercado de derivados del arroz en 2025. La mayor parte del almidón, la harina y las proteínas del arroz se suministran mediante contratos a granel entre procesadores y compradores institucionales. Los fabricantes de alimentos, formuladores farmacéuticos, fabricantes de piensos, fábricas de papel y productores textiles dependen de especificaciones de producto consistentes y entregas fiables. Sus decisiones de compra priorizan las auditorías de calidad, la logística, el precio por especificación y el soporte técnico. La adquisición en línea también está ganando terreno entre los fabricantes de alimentos medianos en Asia-Pacífico.
Se prevé que la distribución minorista crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.82 % entre 2026 y 2031. Los productos de consumo envasados que contienen derivados del arroz están ganando terreno en los estantes de supermercados e hipermercados. Las plataformas de comercio electrónico también permiten a las marcas especializadas vender proteína de arroz orgánica, harina de arroz sin gluten y aceite de salvado de arroz directamente a los consumidores. La demanda minorista está más influenciada por la imagen de marca y la conveniencia. Sin embargo, los canales industriales siguen siendo fundamentales, ya que representan la mayor parte del volumen de ingredientes. El mercado de derivados del arroz se beneficia cuando los productores pueden atender a clientes industriales a largo plazo y, al mismo tiempo, abordar formatos minoristas de mayor valor.
Análisis geográfico
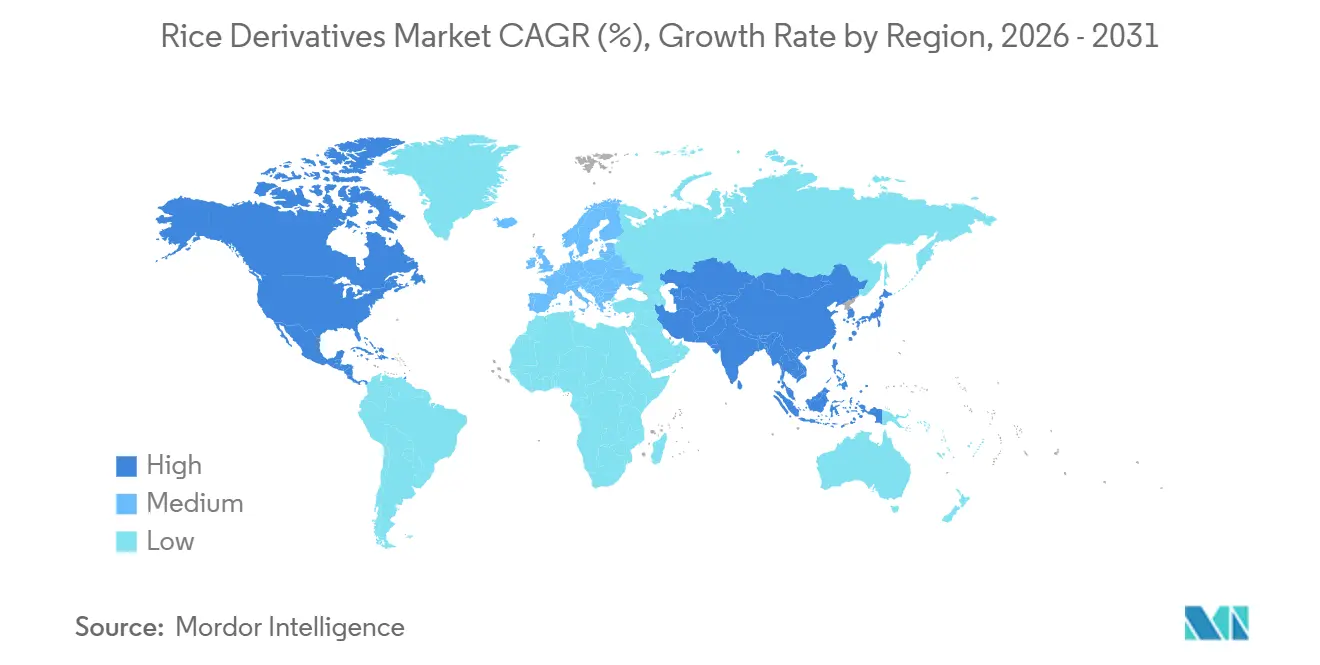
América del Norte representó el 37.12 % de los ingresos regionales en 2025, la mayor cuota geográfica. La región cuenta con una sólida capacidad de procesamiento de alimentos y una fuerte demanda de productos sin gluten, de origen vegetal y orgánicos. Los grandes fabricantes de alimentos están incorporando harina de arroz en productos de panadería, snacks y nutrición infantil. La proteína de arroz también se utiliza en bebidas listas para consumir, barritas energéticas y suplementos de venta directa al consumidor. Estas aplicaciones extienden la demanda más allá de las pequeñas marcas especializadas.
Europa mantiene la demanda a través de segmentos de consumidores de alta gama en Alemania, Francia, Reino Unido, Países Bajos e Italia. El almidón y la proteína de arroz con certificación orgánica alcanzan precios más altos que los productos convencionales en estos mercados. Los requisitos normativos para los productos orgánicos refuerzan aún más la importancia de las cadenas de suministro verificadas. Sudamérica combina la producción local de arroz con una base de procesamiento de alimentos en desarrollo, mientras que Oriente Medio y África siguen dependiendo en mayor medida de las importaciones de almidón y harina de arroz convencionales. Los programas de seguridad alimentaria y las inversiones en las cadenas de suministro agrícolas podrían impulsar el crecimiento futuro de la demanda.
Se prevé que la región de Asia-Pacífico registre la mayor tasa de crecimiento anual compuesto (TCAC) entre todas las regiones, con un 7.24 % durante el período 2026-2031. La región se beneficia de la abundante disponibilidad de arroz, la creciente capacidad de procesamiento y el apoyo gubernamental a los ingredientes a base de arroz. China está ampliando su capacidad de producción de almidón y proteína de arroz. La creciente demanda de las industrias de alimentos, bebidas y piensos fortalece aún más las capacidades de procesamiento regionales y las oportunidades de exportación. Las mejoras en la infraestructura de procesamiento también podrían incrementar las exportaciones de productos derivados del salvado de la región.
Panorama competitivo
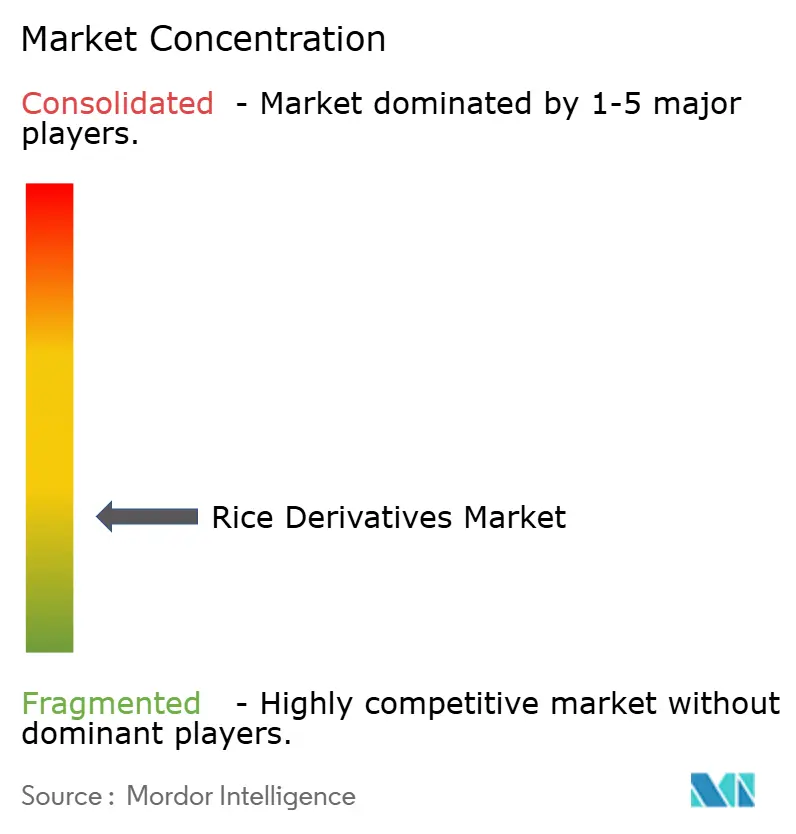
El mercado de derivados del arroz presenta una estructura fragmentada. Las grandes empresas compiten en almidón estandarizado y productos de grado industrial, garantizando la fiabilidad del suministro, una amplia cobertura geográfica, pruebas de aplicación y apoyo en la formulación. Los especialistas regionales siguen siendo importantes en proteínas de arroz orgánico, almidones modificados y extractos de salvado de grado nutracéutico, que requieren una documentación rigurosa. Los productos de grado básico suelen ser intercambiables, lo que limita la exclusividad y convierte la fiabilidad del suministro en un criterio de compra clave. Los productos de alta pureza y certificados ofrecen una mayor diferenciación para los procesadores más pequeños que pueden cumplir con las estrictas especificaciones de los clientes.
Roquette informó que los productos especializados siguen siendo su principal motor de rendimiento en medio de las difíciles condiciones de mercado previstas para 2025, incluyendo una baja demanda y un exceso de capacidad en el almidón básico. Este resultado demostraría el valor de las carteras que atienden a clientes farmacéuticos y técnicos con materiales diferenciados. Axiom Foods comercializa proteína de arroz clara para bebidas ácidas, estableciendo una posición especializada en una categoría donde las proteínas en polvo tradicionales no son adecuadas. Las empresas con métodos de procesamiento validados pueden competir en rendimiento, claridad de la bebida, flexibilidad de formulación y cualificación del cliente, en lugar de basarse únicamente en el precio de la materia prima.
BENEO lanzó un programa de cultivo sostenible de arroz en Vietnam en julio de 2025 para apoyar los ingredientes de arroz certificados mediante la capacitación de agricultores, iniciativas de trazabilidad y monitoreo de la sostenibilidad. Esta iniciativa refleja la creciente atención de los compradores hacia las prácticas agrícolas verificadas y la documentación de la cadena de suministro en los canales europeos y norteamericanos. Las normas de cumplimiento orgánico en Estados Unidos también aumentan el valor de los sistemas de certificación establecidos. Es probable que los principales fabricantes combinen el abastecimiento trazable con el desarrollo de productos para clientes de los sectores de alimentos, productos farmacéuticos, cuidado personal y alimentos para mascotas. El mercado de derivados del arroz sigue siendo accesible para los productores regionales que cumplen sistemáticamente con especificaciones rigurosas, mientras que la economía de escala continúa beneficiando a los proveedores de productos estándar.
Líderes de la industria de derivados del arroz
-
Cargill, Incorporated
-
Ingredion Incorporado
-
Roquette Freres
-
Archer Daniels Midland Company
-
Grupo Sudzucker
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Los accionistas de Tate & Lyle aprobaron la adquisición de Ingredion por 3700 millones de libras esterlinas en efectivo con una votación casi unánime del 99 %. Sujeta a la aprobación regulatoria, la transacción creó una entidad combinada con ventas anuales de aproximadamente 10 000 millones de dólares estadounidenses.
- Junio de 2025: Agrana e Ingredion firmaron un acuerdo de empresa conjunta para invertir 35 millones de euros (40 millones de dólares) en la ampliación de la producción de almidón en AGFD Tandarei, Rumania. La construcción comenzó en junio de 2025 y se prevé que finalice en un plazo de 2.5 años.
- Junio de 2025: Ingredion anunció una ampliación de 50 millones de dólares de su planta de almidón en Cedar Rapids, Iowa. Esta inversión busca aumentar el valor de los almidones utilizados en la industria del embalaje y la fabricación de papel. Se prevé que la construcción finalice en 2027 y que genere 200 000 horas de trabajo para contratistas.
- Enero de 2025: Axiom Foods lanzó Oryzatein® 2.0, una proteína de arroz blanco, sin grumos y con un contenido ultrabajo de metales pesados, ideal para alimentos de origen vegetal y nutrición infantil. El producto ofrece una mejor solubilidad, un sabor neutro y un color neutro, lo que facilita su uso en bebidas sin alérgenos, leches vegetales y alternativas lácteas, así como en nutrición infantil a base de proteínas.
Alcance del informe sobre el mercado mundial de derivados del arroz
Los derivados del arroz son ingredientes de valor añadido que se obtienen procesando el arroz y sus subproductos para transformarlos en productos como almidón, harina, proteína, aceite de salvado y jarabe de arroz. Estos derivados se utilizan ampliamente en la industria alimentaria, de bebidas, piensos, nutracéutica y en aplicaciones industriales.
El mercado de derivados del arroz se segmenta por tipo de producto, forma, naturaleza, canal de distribución y geografía. Por tipo de producto, el mercado se segmenta en almidón de arroz, harina de arroz, aceite de salvado de arroz, proteína de arroz y otros. Por forma, el mercado se segmenta en polvo, líquido, granulado y otros. Por naturaleza, el mercado se segmenta en orgánico y convencional. Por canal de distribución, el mercado se segmenta en industrial y minorista (supermercados/hipermercados, tiendas minoristas en línea y otros canales de distribución). Según la geografía, el mercado se clasifica en América del Norte, Europa, América del Sur, Asia-Pacífico y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Almidón de arroz |
| Harina de arroz |
| Aceite de salvado de arroz |
| Rice Protein |
| Otros |
| Polvo |
| Liquid |
| Granular |
| Otros |
| Organic |
| Convencional |
| Industrial | |
| Venta al Por Menor | Supermercados e hipermercados |
| Ventas en línea | |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Almidón de arroz | |
| Harina de arroz | ||
| Aceite de salvado de arroz | ||
| Rice Protein | ||
| Otros | ||
| Por formulario | Polvo | |
| Liquid | ||
| Granular | ||
| Otros | ||
| Por naturaleza | Organic | |
| Convencional | ||
| Por canal de distribución | Industrial | |
| Venta al Por Menor | Supermercados e hipermercados | |
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de derivados del arroz?
El mercado de derivados del arroz estaba valorado en 16.53 millones de dólares en 2025 y se estima que alcanzará los 17.45 millones de dólares en 2026. Se prevé que el mercado crezca hasta los 23.28 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.94% durante el período 2026-2031.
¿Qué tipo de producto representó la mayor cuota del mercado de derivados del arroz en 2025?
El almidón de arroz fue el segmento de producto más importante, representando el 31.58% del mercado en 2025.
¿Qué forma de comercio de derivados del arroz dominó el mercado en 2025?
El formato en polvo dominó el mercado con una cuota del 42.35% en 2025.
¿Qué segmento de la naturaleza representó la mayor cuota de mercado en 2025?
El segmento orgánico lideró el mercado, acaparando el 63.98% de los ingresos totales en 2025.
¿Qué canal de distribución tuvo la mayor cuota del mercado de derivados del arroz en 2025?
El canal de distribución industrial fue el segmento líder, representando el 67.45% del mercado en 2025.


