

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
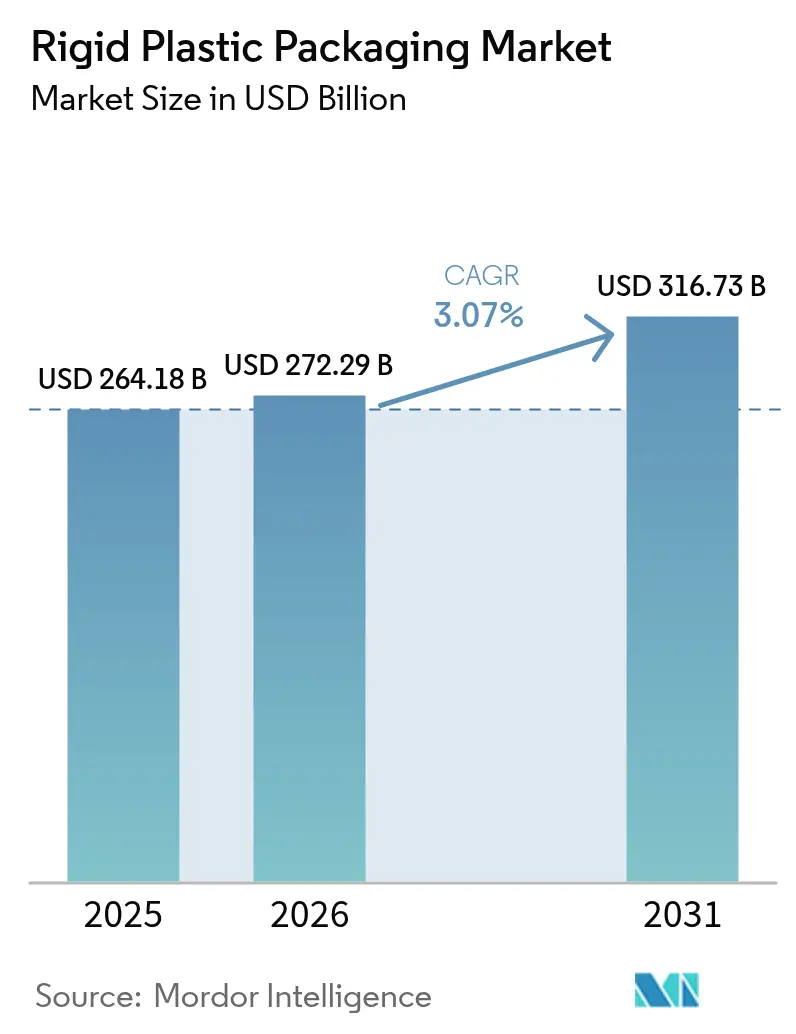
| Tamaño del mercado (2026) | USD 272.29 mil millones |
| Tamaño del mercado (2031) | USD 316.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.07% CAGR |
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
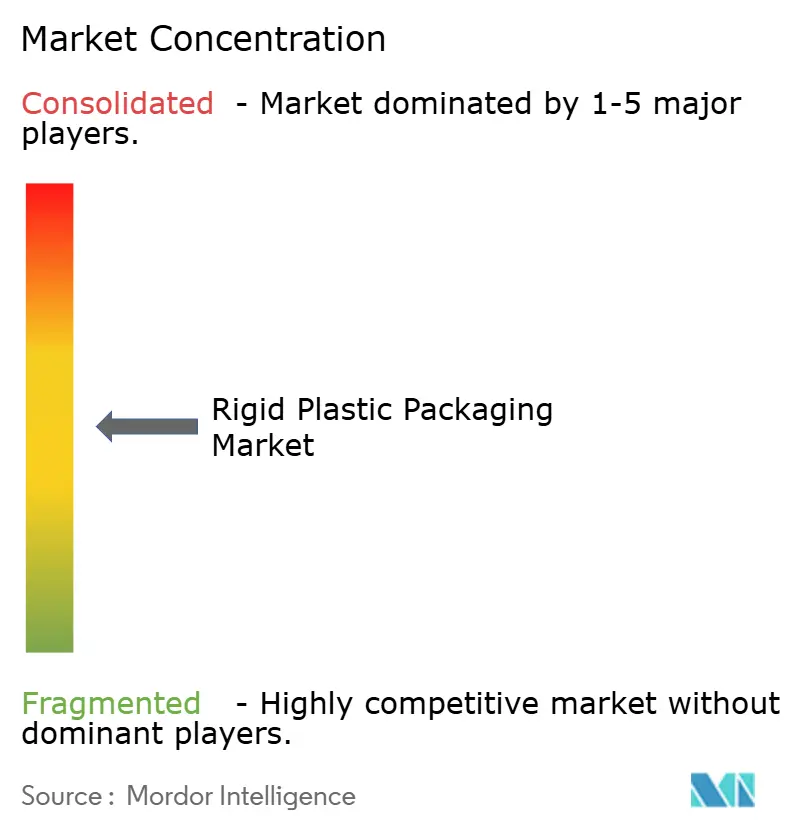
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases de plástico rígido por Mordor Intelligence
Se proyecta que el tamaño del mercado de envases de plástico rígido se expandirá de USD 264.18 mil millones en 2025 y USD 272.29 mil millones en 2026 a USD 316.73 mil millones para 2031, registrando un CAGR del 3.07% entre 2026 y 2031. Los compromisos de los propietarios de marcas para un mayor contenido reciclado, la necesidad del comercio electrónico de envases resistentes a caídas y los principios obligatorios de diseño para la reutilización están transformando las estrategias de adquisición, las estructuras de margen y los patrones de gasto de capital. Los convertidores ahora buscan resina reciclada apta para uso alimentario, mientras que los minoristas prefieren diseños monomateriales que pasan las pruebas de clasificación en la acera, y los productores químicos migran hacia contenedores intermedios a granel retornables que reducen los residuos de transporte. Las fluctuaciones de precios de los polímeros se ilustran con el aumento del 18% en el polietileno a principios de 2025, con convertidores de presión con un poder de cobertura limitado, pero los recicladores integrados verticalmente amortiguan la volatilidad. Mientras tanto, los sistemas de visión con inteligencia artificial reducen las tasas de defectos lo suficiente como para justificar el uso de paredes ultrafinas, lo que permite a los líderes del sector reducir la intensidad de la resina incluso cuando aumenta la demanda total de unidades.
Conclusiones clave del informe
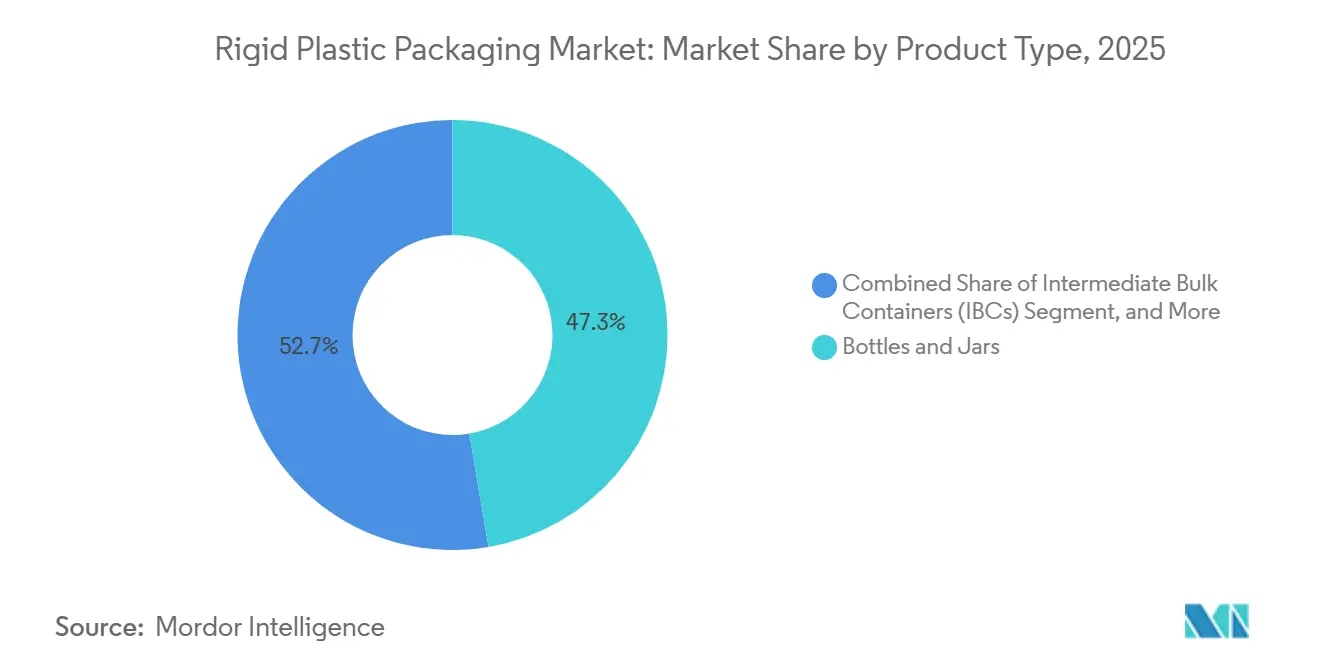
- Por tipo de producto, las botellas y frascos lideraron con una participación de ingresos del 47.33 % en 2025, mientras que se prevé que los contenedores a granel intermedios se expandan a una CAGR del 4.11 % hasta 2031.
- Por material, el polietileno representó el 34.87% de la cuota de mercado de envases de plástico rígido en 2025; se proyecta que el tereftalato de polietileno crecerá más rápido a una CAGR del 4.37% hasta 2031.
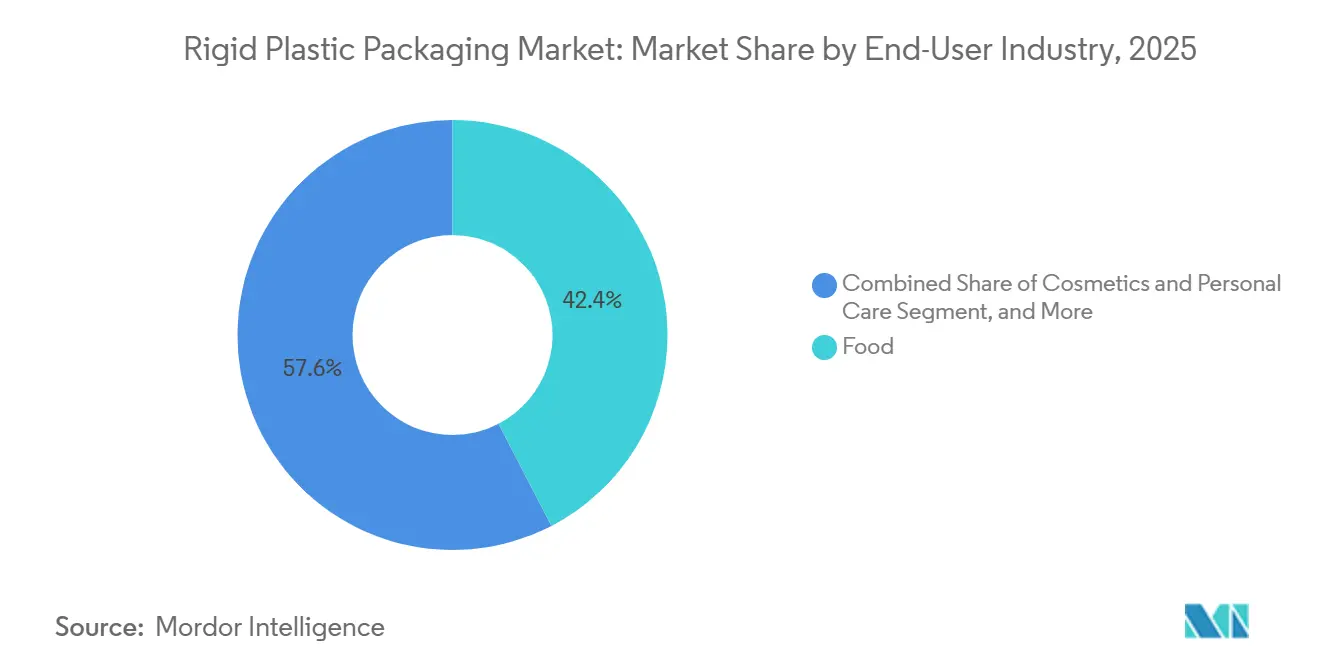
- Por industria de usuario final, las aplicaciones alimentarias capturaron el 42.39% de las ventas en 2025, mientras que los cosméticos y el cuidado personal avanzan a una CAGR del 4.74% durante el mismo período.
- Por proceso de fabricación, el moldeo por inyección tuvo una participación del 34.83% del tamaño del mercado de envases de plástico rígido en 2025; se prevé que el moldeo por soplado y estirado registre la CAGR más alta del 4.52% hasta 2031.
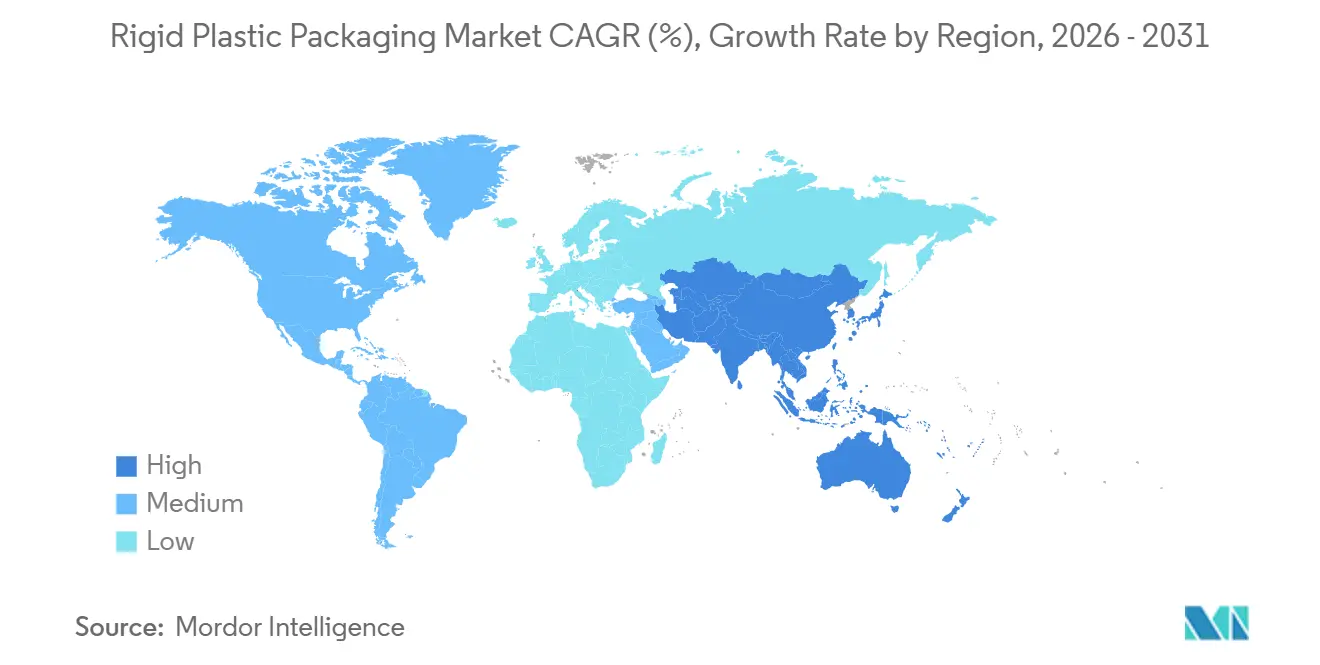
- Por geografía, Asia-Pacífico representó el 42.69% de la demanda mundial en 2025, mientras que África está preparada para la CAGR más rápida, del 4.16%, hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de envases de plástico rígido
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los mandatos de la economía circular impulsan la demanda de envases con contenido reciclado | + 0.8% | Europa, América del Norte, Asia-Pacífico (India, Japón, Corea del Sur) | Mediano plazo (2-4 años) |
| El aumento del comercio electrónico acelera la demanda de formatos resistentes a los impactos y listos para enviar. | + 0.6% | Global, con concentración en América del Norte, Europa y China. | Corto plazo (≤2 años) |
| El cambio demográfico hacia hogares más pequeños impulsa el consumo de envases rígidos de una sola porción | + 0.4% | América del Norte, Europa, Asia-Pacífico urbana | Largo plazo (≥4 años) |
| Adopción de soluciones monomateriales de alta barrera para cumplir los objetivos de reciclabilidad de la UE para 2027 | + 0.5% | Europa, propagación a América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| La expansión de los ecosistemas de recarga en tienda impulsa la demanda de envases rígidos retornables duraderos | + 0.3% | Europa (Francia, Alemania, Países Bajos), programas piloto en América del Norte | Largo plazo (≥4 años) |
| Sistemas de visión con inteligencia artificial que reducen las tasas de defectos y permiten fabricar contenedores rígidos de paredes ultradelgadas | + 0.2% | Centros de fabricación globales (China, Alemania, Estados Unidos) | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Los mandatos de la economía circular impulsan la demanda de envases con contenido reciclado
El Reglamento europeo 2025/40 obliga a las botellas de bebidas a contener un 25 % de PET reciclado para 2025 y un 30 % para 2030, mientras que las normas de gestión de residuos plásticos de la India impulsan los formatos rígidos a un 60 % de reciclaje para 2026 y un 80 % para 2028. [1] Comisión Europea, “Envases y residuos de envases”, EUROPA.EU Las deficiencias en la clasificación hacen que los convertidores ofrezcan primas de 15-20 % por resina certificada apta para uso alimentario, lo que reduce los márgenes en agua embotellada y productos lácteos. Los propietarios de marcas ahora cofinancian redes de depósito y devolución y proyectos de reciclaje químico para asegurar materia prima, fomentando contratos de compra plurianuales que fijan el suministro a precios indexados. Estos mandatos también aceleran los cambios hacia diseños monomateriales que cumplen los criterios de reciclabilidad sin la complejidad de múltiples capas. A medida que se acercan los plazos de cumplimiento, el poder de negociación de las compras se inclina hacia recicladores integrados verticalmente que pueden garantizar la trazabilidad, creando nuevas barreras de entrada para los convertidores más pequeños.
El auge del comercio electrónico acelera la demanda de formatos resistentes a los impactos y listos para enviar
La penetración global de la compra de comestibles en línea aumentó al 8.3 % en Estados Unidos durante 2025, lo que incrementó la cantidad de manipulaciones que sufre cada paquete. Los resultados de las pruebas de caída mostraron que los frascos de polipropileno resistieron caídas de 1.5 metros sin fugas, mientras que las bolsas con base fallaron en el 12 % de los casos. [2] Institute of Packaging Professionals, “Drop-Test Performance Study”, IOPP.ORG Gigantes de la cosmética, como L'Oréal, cambiaron los tubos flexibles por botellas rígidas de HDPE en las cajas de suscripción para reducir las reclamaciones por daños. Sin embargo, el borde protector de los envases rígidos aumenta las emisiones de transporte porque el peso aumenta entre un 18 % y un 22 %, lo que genera tensión con los objetivos de carbono de los minoristas. Están surgiendo conceptos híbridos con bases rígidas y tapas flexibles para equilibrar la resistencia al impacto, la reciclabilidad y el peso.
El cambio demográfico hacia hogares más pequeños impulsa los paquetes rígidos de una sola porción
El tamaño promedio de los hogares en los países de la OCDE se redujo a 2.3 personas en 2025. [3] Organización para la Cooperación y el Desarrollo Económicos, “Tamaño promedio de los hogares”, OECD.ORG Los vasos de yogur de una sola porción, los frascos de condimentos y las mini botellas de bebidas representan, en consecuencia, el 34 % de los volúmenes de plástico rígido en América del Norte, frente al 26 % de hace diez años. El control de las porciones aumenta las proporciones de envase a producto, con un vaso de yogur de 150 gramos que utiliza 6.2 gramos de poliestireno en comparación con el 1.8 % para los envases de un kilo. Los canales libres de impuestos y de artículos de tocador de hotel amplifican la demanda de formatos rígidos de tamaño de viaje, impulsando la CAGR prevista del 4.74 % del segmento de cosméticos y cuidado personal. Se espera que la ley AGEC de Francia que prohíbe los artículos de tocador de hotel de un solo uso a partir de 2027 oriente la demanda hacia los dispensadores rígidos rellenables.
Adopción de soluciones monomateriales de alta barrera para cumplir los objetivos de reciclabilidad de la UE para 2027
Las estructuras multicapa con EVOH y poliamida no superan la clasificación en la acera, lo que ha impulsado a los convertidores a integrar productos químicos de barrera en matrices de resina única. Los modificadores RETAIN de Dow y los grados Purpolen PP de Borealis ofrecen barreras contra el oxígeno y la humedad, a la vez que permiten el reciclaje mecánico. Empresas pioneras, como Danone, lanzaron envases de yogur monomaterial a pesar de un aumento del 10 % en los costes, priorizando el cumplimiento normativo y la preferencia del consumidor por los envases reciclables. Los sobrecostes se están reduciendo a medida que aumenta la capacidad, y se espera que para 2027 estas soluciones dominen los envases europeos de condimentos y lácteos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente volatilidad de los precios de los polímeros comprime los márgenes de los convertidores | -0.5% | Global, agudo en regiones dependientes de la resina importada (Europa, Sudeste Asiático) | Corto plazo (≤2 años) |
| Creciente cambio de los consumidores hacia alternativas flexibles y basadas en papel | -0.4% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2-4 años) |
| El escrutinio regulatorio de PFAS y microplásticos limita las opciones de recubrimiento de barrera | -0.3% | Estados Unidos, Unión Europea, Canadá | Mediano plazo (2-4 años) |
| La baja adopción de filtración avanzada por fusión restringe la disponibilidad de resina reciclada de grado alimenticio | -0.2% | Global, particularmente agudo en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente volatilidad de los precios de los polímeros reduce los márgenes de los convertidores
Los valores spot del polietileno oscilaron entre USD 0.62 y USD 0.89 por libra en 2025, tras la interrupción de las operaciones de craqueo por huracanes en la Costa del Golfo. Los precios europeos del polipropileno se dispararon un 22% a principios de 2026 debido a los altos costos del gas. Los convertidores, con márgenes de EBITDA ajustados (8-12%) no pueden absorber plenamente los rápidos aumentos repentinos, ya que las marcas de bienes de consumo negocian contratos anuales. Según la Asociación de la Industria del Plástico, las empresas más pequeñas que procesan menos de 50 kt al año pagan primas de resina del 7-9% en comparación con las grandes empresas. El rPET de grado alimenticio no ofrece respiro, cotizando con una prima del 35% sobre el PET virgen en 2026. La turbulencia favorece a los recicladores integrados verticalmente, como Plastipak, que aseguran un suministro de circuito cerrado con condiciones de costo adicional.
El creciente cambio de los consumidores hacia alternativas flexibles y basadas en papel
Los envases de cartón representaron el 14 % del volumen de alimentos líquidos en Europa en 2025, frente al 11 % en 2022, gracias a que Tetra Pak extendió la vida útil a temperatura ambiente a nueve meses. Unilever cambió el 18 % de las referencias de champú del sudeste asiático de HDPE rígido a bolsas, reduciendo el peso del envase en un 60 % y las emisiones de transporte en un 40 %. Los formatos rígidos siguen dominando las categorías sensibles a la presión, como las bebidas carbonatadas, los aerosoles y los envases industriales retornables, pero pierden cuota de mercado en salsas, detergentes y aperitivos secos, donde los flexibles ofrecen la misma rigidez en términos de barrera. En mercados con bajos índices de reciclaje, el estigma asociado a la eliminación de plásticos rígidos acelera la conversión a sustratos compostables o recuperables energéticamente.
Análisis de segmento
Por tipo de producto: Contenedores intermedios a granel a escala en logística de circuito cerrado
El tamaño del mercado de envases de plástico rígido para botellas y frascos se mantuvo dominante, con USD 125.14 millones en 2025, lo que equivale al 47.33% de la demanda total. Se proyecta que los contenedores intermedios a granel, aunque solo representan el 6.5% del volumen de 2025, alcancen una tasa de crecimiento anual compuesta (TCAC) del 4.11%, impulsada por la preferencia de las empresas químicas y farmacéuticas por unidades retornables de 1,000 litros que resisten hasta 100 ciclos de recarga. Las bandejas y contenedores ligeros continúan satisfaciendo las necesidades de comidas preparadas y panadería, beneficiándose de la compatibilidad con microondas y los sellos de seguridad. Los palés moldeados de HDPE reciclado añaden 20 años de vida útil y resistencia a plagas, lo que facilita el transporte de circuito cerrado de automóviles y materiales de construcción. Las tapas, cierres y sistemas de dispensación, aunque representan el 12% del tonelaje, ofrecen márgenes premium gracias a las características patentadas de seguridad, como lo demuestra el 18% de EBITDA de Silgan en cierres farmacéuticos.
Más allá del volumen, la economía unitaria se transforma gracias al aligeramiento. La visión asistida por IA permite que los vasos para lácteos reduzcan el grosor de las paredes de 0.45 mm a 0.38 mm sin fallos de apilamiento, lo que supone un ahorro del 16 % en poliestireno. La certificación de la ONU para los IBC de mercancías peligrosas exige paredes entre un 15 % y un 20 % más gruesas, mientras que las botellas para bebidas carbonatadas deben superar las pruebas de rotura ASTM. Como resultado, el mercado de envases de plástico rígido verá cada vez más desvinculado el crecimiento de los ingresos del volumen de resina, ya que la reutilización y unas paredes más ligeras compensan el aumento del número de unidades.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por material: Aumentos repentinos de tereftalato de polietileno en los bucles de botella a botella
El polietileno mantuvo el 34.87 % de las ventas en 2025 gracias a la resistencia química del HDPE y la flexibilidad del LDPE. Sin embargo, el mercado de envases de plástico rígido prevé que el tereftalato de polietileno alcance la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.37 %, impulsada por el compromiso del sector de las bebidas de utilizar el 50 % de PET reciclado para 2030. Los sistemas de circuito cerrado de botella a botella se están expandiendo por Europa y Norteamérica, con plantas de despolimerización química de Eastman que suministran monómeros equivalentes a los de materiales vírgenes. El polipropileno sigue siendo vital para las bandejas de alimentos resistentes al calor y las tapas con bisagra, mientras que las prohibiciones regulatorias sobre los artículos de espuma para servicios alimentarios reducen los volúmenes de poliestireno. Los bioplásticos, aunque solo representan el 2.1 % del tonelaje, captan la atención en los debates sobre compostabilidad. La planta de PLA de 75 kt de NatureWorks y las alianzas de PHA de Danimer con Bacardi subrayan el impulso de los biopolímeros, pero su alto coste y la limitada tolerancia al calor frenan su penetración.
A largo plazo, la certeza en el suministro de materia prima determinará a los líderes del sector. Mientras que los productores de PE recurren al reciclaje químico para aprovechar la materia prima reciclada, el PET ya se beneficia de la ventaja de los sistemas de depósito de botellas ya establecidos. Esta integración del reciclaje químico por parte de los productores de PE busca satisfacer la creciente demanda de materiales sostenibles, mientras que los sistemas consolidados del PET proporcionan un suministro fiable de contenido reciclado. Además, las señales políticas, especialmente las normativas europeas sobre contenido reciclado, indican claramente que la adopción del PET superará la de otras resinas en el ámbito del embalaje de plástico rígido, impulsada por las presiones regulatorias y la demanda de los consumidores de soluciones de embalaje respetuosas con el medio ambiente.
Por industria de usuario final: Cosméticos y cuidado personal, el sector con mayor crecimiento hacia 2031
El uso alimentario generó el 42.39 % de la demanda en 2025, con el respaldo de lácteos, platos preparados y bandejas de productos frescos. Aun así, los cosméticos y el cuidado personal registrarán la tasa de crecimiento anual compuesta (TCAC) más alta, del 4.74 %, ya que las marcas premium utilizan el PET con aspecto de vidrio para formatos para llevar y envases para aeropuertos, que ofrecen un precio más alto por mililitro. Las líneas de bebidas siguen utilizando el PET y el HDPE para la seguridad de la carbonatación y la protección UV, y el peso de las botellas de 500 ml de agua sin gas se redujo de 28 g a 23 g entre 2020 y 2025. El sector sanitario mantiene márgenes resilientes gracias a los obstáculos para cumplir con las normas ISO 15378 y la Parte 211 de la FDA. Los usuarios industriales optan por los IBC y bidones retornables para reducir el uso de acero de un solo uso.
Los sistemas de recarga en tienda, impulsados por Carrefour y Waitrose, requieren envases rígidos con capacidad para 30-50 ciclos, lo que impulsa a las marcas a diseñar envases más resistentes. La tasa de devolución del 89% de Loop en los pilotos europeos confirma la aceptación del consumidor; sin embargo, estos formatos aún representan menos del 1% del volumen de productos envasados. Si la infraestructura de depósito y devolución se extiende más allá de las bebidas, las categorías de cosméticos y limpieza del hogar podrían convertirse en campos de batalla clave dentro del mercado de envases de plástico rígido.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por proceso de fabricación: el moldeo por soplado y estirado gana la carrera del aligeramiento
El moldeo por inyección produjo el 34.83 % de 2025 unidades —principalmente tapas, cierres y frascos de pared gruesa—, pero se prevé una tasa de crecimiento anual compuesta (TCAC) del 4.52 % para el moldeo por estirado-soplado, lo que ofrece la mejor relación resistencia-peso. El moldeo por soplado en dos etapas proporciona una pared de 0.3 mm en botellas de agua de 500 ml sin roturas, lo que reduce el uso de PET hasta en un 18 %. El moldeo por extrusión-soplado sigue siendo esencial para las jarras de HDPE con asa. El termoformado alimenta la producción de bandejas a gran escala, pero genera entre un 15 % y un 20 % de residuos de recortes que deben reprocesarse. El moldeo rotacional permite abordar artículos huecos de gran tamaño, como los IBC, compensando ciclos más largos con un menor coste de las herramientas.
Para 2025, el 42 % de los fabricantes chinos de moldeo por inyección habían adoptado sistemas en línea, superando el 28 % de adopción en Europa. Estos sistemas de control de calidad guiados por visión artificial son cada vez más populares gracias a su capacidad para mejorar la eficiencia de la producción y reducir los defectos. Con tasas de defectos inferiores al 1 %, los convertidores están llevando al límite el adelgazamiento de las paredes. Esta estrategia está permitiendo que el mercado de envases de plástico rígido experimente un aumento de valor, incluso cuando el consumo de resina se estabiliza.
Análisis geográfico
Mercado de envases de plástico rígido en Asia-Pacífico y África
Asia-Pacífico representó el 42.69 % de los ingresos globales en 2025, impulsado por la aprobación por parte de China de una capacidad de etileno de 8.5 millones de toneladas y el aumento de los objetivos de reciclaje de la India. Las plantas de PET botella a botella de Suntory y Asahi impulsan a Japón hacia su objetivo del 60 % de contenido reciclado para 2030. El Sudeste Asiático atrae inversión extranjera directa (IED) en bebidas; sin embargo, solo el 34 % del plástico posconsumo llega al reciclaje formal, lo que limita la materia prima para los circuitos de grado alimenticio. África se encamina a la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.16 %, impulsada por la planta de PET de Coca-Cola Hellenic, de 150 millones de dólares, en Nigeria, y la ley EPR de Sudáfrica, que traslada el 80 % del coste de la recolección municipal a los productores. Sin embargo, las restricciones monetarias inflan los costes de importación de resina hasta en un 18 %.
Mercado de envases de plástico rígido en Norteamérica y Europa
En Norteamérica y Europa, los minoristas se resisten a las subidas de precios, lo que genera una presión significativa sobre los márgenes en medio de la continua volatilidad de los precios. La ley SB 54 de California exige un 25 % de contenido reciclado para 2032, con el objetivo de mejorar la sostenibilidad y reducir el impacto ambiental de los envases. Se espera que esta normativa impulse la innovación en el abastecimiento de materiales y los procesos de reciclaje. Por su parte, la ley alemana VerpackG penaliza los envases multicapa mediante la modulación de tarifas, incentivando a los fabricantes a adoptar monomateriales con mayor rapidez para cumplir con las estrictas normas ambientales y reducir los costes asociados al incumplimiento.
Mercado de envases de plástico rígido en Sudamérica y Oriente Medio
La perspectiva de Sudamérica sigue siendo moderada; si bien el mandato de logística inversa de Brasil impulsa los esfuerzos de recolección y promueve las iniciativas de reciclaje, solo el 25 % de los municipios actualmente operan programas selectivos, lo que subraya la necesidad de un mayor desarrollo de infraestructura y una aplicación más rigurosa de las políticas. Esta implementación limitada dificulta la capacidad de la región para aprovechar plenamente el potencial del reciclaje. En Oriente Medio, la materia prima de bajo costo proporciona una ventaja competitiva para la producción de envases de plástico rígido. Sin embargo, la escasez de agua continúa limitando el crecimiento del mercado de bebidas, un factor clave para la demanda de envases. Este desafío ralentiza la expansión general del mercado de envases de plástico rígido, a pesar de las ventajas de costos de la región en el abastecimiento de materia prima.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
El mercado de envases de plástico rígido sigue estando moderadamente fragmentado; los diez principales convertidores representaron aproximadamente el 35 % de los ingresos de 2025. La adquisición por parte de Amcor de la división de películas de salud, higiene y nutrición de Berry Global por 1.5 millones de dólares amplió su presencia en los sectores farmacéutico y lácteo, lo que indica un giro hacia la economía de escala en la adquisición de resina reciclada y la elaboración de informes ESG. El reciclaje de circuito cerrado de Plastipak cubre el 40 % de sus necesidades de rPET, protegiéndola de la volatilidad spot y creando una vía fiable para las promesas de los propietarios de marcas. La planta polaca de rPET de ALPLA y la línea Prism de Sealed Air ilustran cómo la seguridad de la materia prima y el rendimiento del comercio electrónico impulsan las decisiones de inversión.
La adopción de tecnología distingue a los líderes. La visión mejorada con IA reduce las tasas de defectos al 0.8%, lo que permite paredes ultrafinas que reducen entre un 12% y un 16% de resina. La planta de renovación de poliéster de Eastman, valorada en 1 millones de dólares, redobla la apuesta, despolimerizando residuos mixtos en monómeros vírgenes para superar las limitaciones del reciclaje mecánico. Dow presentó 14 solicitudes entre 2024 y 2025, mientras que Borealis obtuvo la propiedad intelectual para el PP con barrera de oxígeno. Los convertidores más pequeños, con poca capacidad de gestión en asuntos regulatorios, tienen dificultades con plazos de aprobación de entre 18 y 24 meses para nuevos materiales en contacto con alimentos, lo que refuerza un mercado de dos niveles dentro de la industria de envases de plástico rígido.
Las empresas que integran el reciclaje, aprovechan la IA para el control de calidad y se anticipan a las regulaciones lideran el sector. Estos tres pilares son cruciales para mantener los márgenes de beneficio hasta 2031. Mientras tanto, existen oportunidades sin explotar en formatos recargables más allá de las bebidas, como productos de cuidado personal y del hogar, cierres a prueba de manipulaciones para medicamentos que garanticen la seguridad y el cumplimiento normativo, y etiquetas inteligentes que monitorizan el ciclo de vida de los envases, ofreciendo transparencia e información sobre sostenibilidad.
Líderes de la industria de envases de plástico rígido
amcor plc
Silgan Holdings Inc.
Sealed Air Corporation
Compañía de Productos Sonoco
Huhtamäki Oyj
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Enero de 2026: Amcor completó su adquisición por USD 1.5 millones de la división de películas de salud, higiene y nutrición de Berry Global, agregando 3.2 millones de unidades rígidas de capacidad anual en América del Norte y Europa.
- Diciembre de 2025: ALPLA inauguró una planta de reciclaje botella a botella de 50 millones de euros (53 millones de dólares) en Radomsko, Polonia, poniendo en funcionamiento una capacidad de 35,000 toneladas de rPET con acuerdos de compra a 10 años de Coca-Cola European Partners y Nestlé Waters.
- Noviembre de 2025: Sealed Air presentó Prism Rigid Packaging, una mezcla de HDPE reciclado con modificadores de impacto para proyectos piloto de supermercados de Amazon que buscan reducir el uso de cartón corrugado en un 40 %.
- Octubre de 2025: Huhtamäki cerró su planta de espuma de poliestireno en Wattwil, Suiza, reasignando 35 millones de euros (37 millones de dólares) a líneas de bandejas de PET y PP en Alemania y Polonia.
Alcance del informe del mercado global de envases de plástico rígido
Los envases de plástico rígido son envases de plástico duro y sólido que mantienen su forma y se utilizan para almacenar, proteger y transportar productos de forma segura. A diferencia de los envases flexibles, no se doblan ni se pliegan fácilmente.
El informe de mercado de envases de plástico rígido está segmentado por tipo de producto (botellas y frascos, bandejas y contenedores, contenedores intermedios a granel, palés, otros tipos de productos), material (polietileno, tereftalato de polietileno, polipropileno, poliestireno y poliestireno expandido, bioplásticos, otros materiales), industria del usuario final (alimentos, bebidas, atención médica, cosméticos y cuidado personal, industrial, construcción y edificación, automotriz, otras industrias de usuarios finales), proceso de fabricación (moldeo por inyección, moldeo por extrusión-soplado, moldeo por inyección-soplado, moldeo por estirado-soplado, termoformado, moldeo rotacional, moldeo por compresión) y geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Por tipo de producto
| Botellas y Tarros |
| Bandejas y Contenedores |
| Contenedores intermedios para graneles (IBC) |
| Paletas |
| Otros tipos de productos |
Por material
| Polietileno (PE) | Polietileno de Alta Densidad (HDPE) |
| Polietileno de baja densidad (LDPE) | |
| Tereftalato de polietileno (PET) | PET virgen |
| PET reciclado (rPET) | |
| Polipropileno (PP): | |
| Poliestireno (PS) y Poliestireno Expandido (EPS) | |
| Bioplásticos | Ácido Poliláctico (PLA) |
| Polihidroxialcanoatos (PHA) | |
| Otros materiales |
Por industria del usuario final
| Comida | Lácteos |
| Confitería y Panadería | |
| Comidas listas | |
| Bebidas | Bebidas gaseosas |
| Agua embotellada | |
| Bebidas alcohólicas | |
| Sector Sanitario | Farmacéuticos |
| Dispositivos médicos | |
| Cosmética y Cuidado Personal | |
| Industrial | |
| Maquinaria de construcción usada | |
| Motorium | |
| Otras industrias de usuarios finales |
Por proceso de fabricación
| Moldeo por inyección |
| Extrusión soplado moldeado |
| Inyección de soplado |
| Stretch Blow Moulding |
| Termoformado |
| Moldeo rotacional |
| Moldeo por compresión |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de Africa | ||
| Por tipo de producto | Botellas y Tarros | ||
| Bandejas y Contenedores | |||
| Contenedores intermedios para graneles (IBC) | |||
| Paletas | |||
| Otros tipos de productos | |||
| Por material | Polietileno (PE) | Polietileno de Alta Densidad (HDPE) | |
| Polietileno de baja densidad (LDPE) | |||
| Tereftalato de polietileno (PET) | PET virgen | ||
| PET reciclado (rPET) | |||
| Polipropileno (PP): | |||
| Poliestireno (PS) y Poliestireno Expandido (EPS) | |||
| Bioplásticos | Ácido Poliláctico (PLA) | ||
| Polihidroxialcanoatos (PHA) | |||
| Otros materiales | |||
| Por industria del usuario final | Comida | Lácteos | |
| Confitería y Panadería | |||
| Comidas listas | |||
| Bebidas | Bebidas gaseosas | ||
| Agua embotellada | |||
| Bebidas alcohólicas | |||
| Sector Sanitario | Farmacéuticos | ||
| Dispositivos médicos | |||
| Cosmética y Cuidado Personal | |||
| Industrial | |||
| Maquinaria de construcción usada | |||
| Motorium | |||
| Otras industrias de usuarios finales | |||
| Por proceso de fabricación | Moldeo por inyección | ||
| Extrusión soplado moldeado | |||
| Inyección de soplado | |||
| Stretch Blow Moulding | |||
| Termoformado | |||
| Moldeo rotacional | |||
| Moldeo por compresión | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de Africa | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de plástico rígido?
El tamaño del mercado de envases de plástico rígido alcanzó los 272.29 mil millones de dólares en 2026.
¿A qué velocidad se espera que crezca la demanda mundial de contenedores de plástico rígido?
Se proyecta que entre 2026 y 2031 la demanda avanzará a una CAGR del 3.07%.
¿Qué región lidera el consumo de envases de plástico rígido?
Asia-Pacífico representó el 42.69% de los ingresos globales en 2025, la mayor participación regional.
¿Qué material está ganando participación más rápidamente en los envases rígidos?
Se prevé que el tereftalato de polietileno presente la tasa de crecimiento anual compuesta (CAGR) más rápida, del 4.37 %, hasta 2031, gracias a los ciclos de reciclaje de botella a botella.
¿Qué segmento muestra el mayor crecimiento en las industrias de uso final?
Se pronostica que los envases de cosméticos y cuidado personal se expandirán a una tasa compuesta anual del 4.74 % gracias a las tendencias de tamaño de viaje y de primera calidad.
¿Qué tan concentrado está el panorama de proveedores?
Los diez principales convertidores controlan alrededor del 35% de los ingresos, lo que refleja una consolidación moderada pero oportunidades constantes para las empresas regionales.


