

Tamaño y cuota de mercado de la construcción de infraestructuras viales y de autopistas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 2.11 billones |
| Tamaño del mercado (2031) | USD 2.89 billones |
| Tasa de crecimiento (2026 - 2031) | 6.49% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
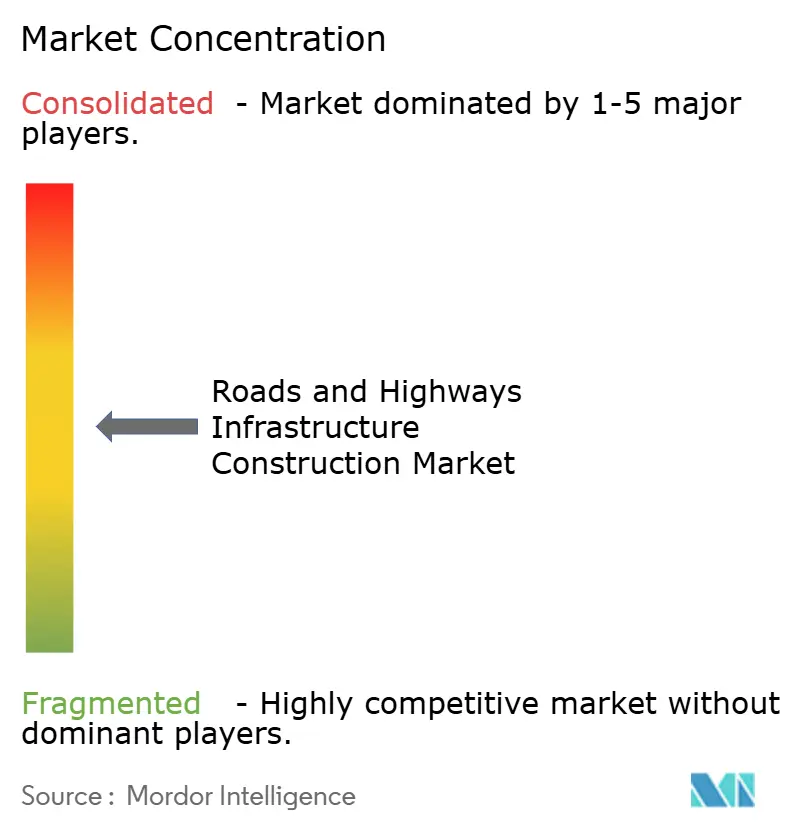
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
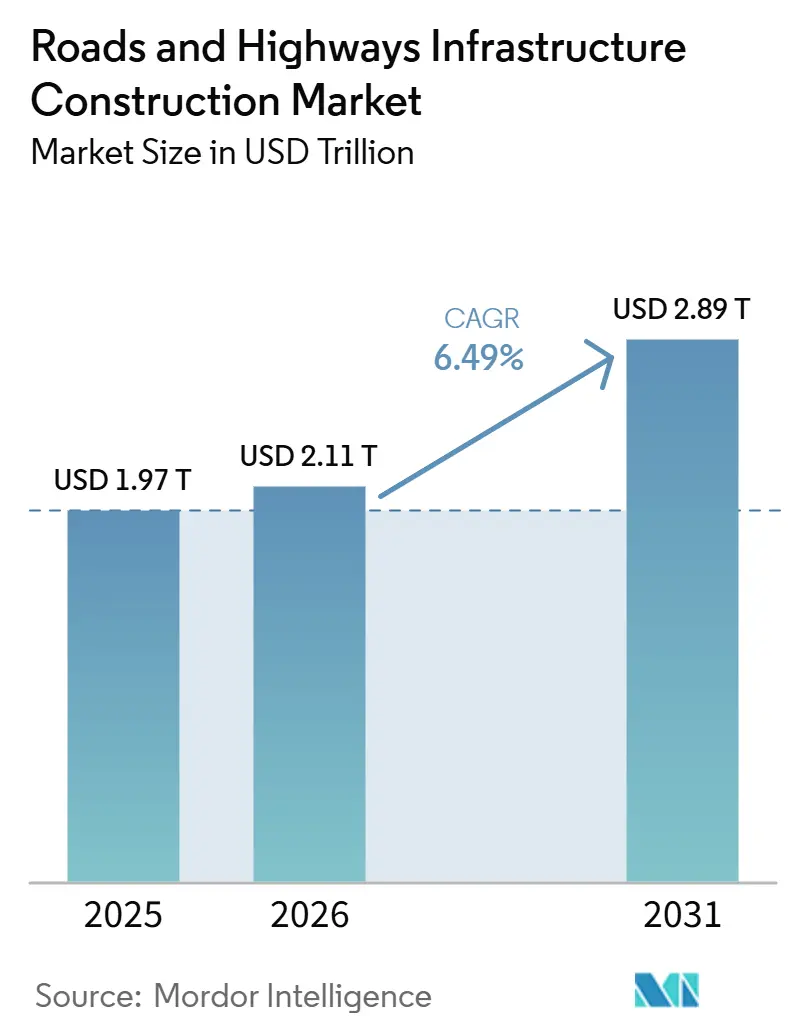
Análisis del mercado de construcción de infraestructuras de carreteras y autopistas realizado por Mordor Intelligence.
Se prevé que el tamaño del mercado de construcción de infraestructuras de carreteras y autopistas sea de 1.97 billones de dólares en 2025, 2.11 billones de dólares en 2026 y alcance los 2.89 billones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.49 % entre 2026 y 2031.
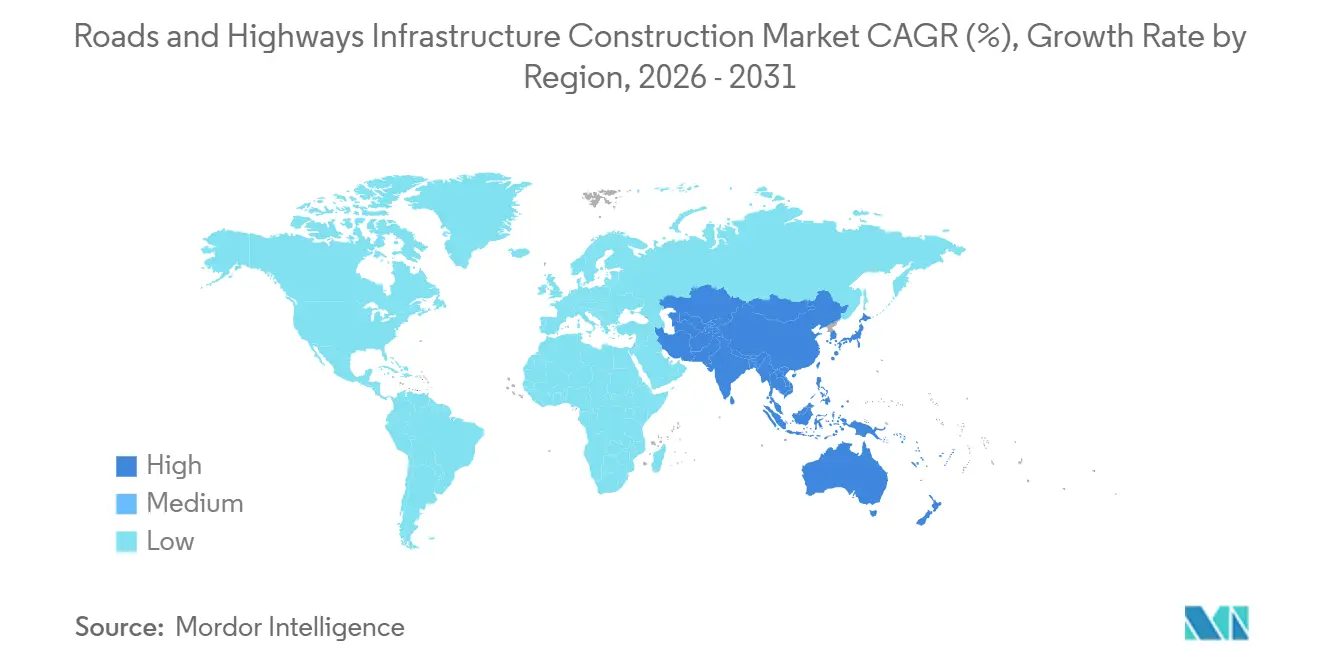
Los programas públicos respaldan la planificación a largo plazo de proyectos, mientras que las estructuras de concesión transfieren una mayor parte del riesgo operativo y de ingresos a socios privados. Asia-Pacífico representó el 42.60 % del mercado de construcción de infraestructura vial en 2025 y se perfila como la región de mayor crecimiento hasta 2031. China prioriza las mejoras en el marco de su XV Plan Quinquenal, mientras que India continúa desarrollando nuevos corredores y sistemas viales digitales. Los contratistas requieren cada vez más experiencia en ingeniería, rehabilitación e integración de sistemas dentro del mismo proyecto. El acceso a terrenos, los costos de los materiales y la escasez de mano de obra calificada siguen siendo limitaciones prácticas para los plazos de entrega.
Conclusiones clave del informe
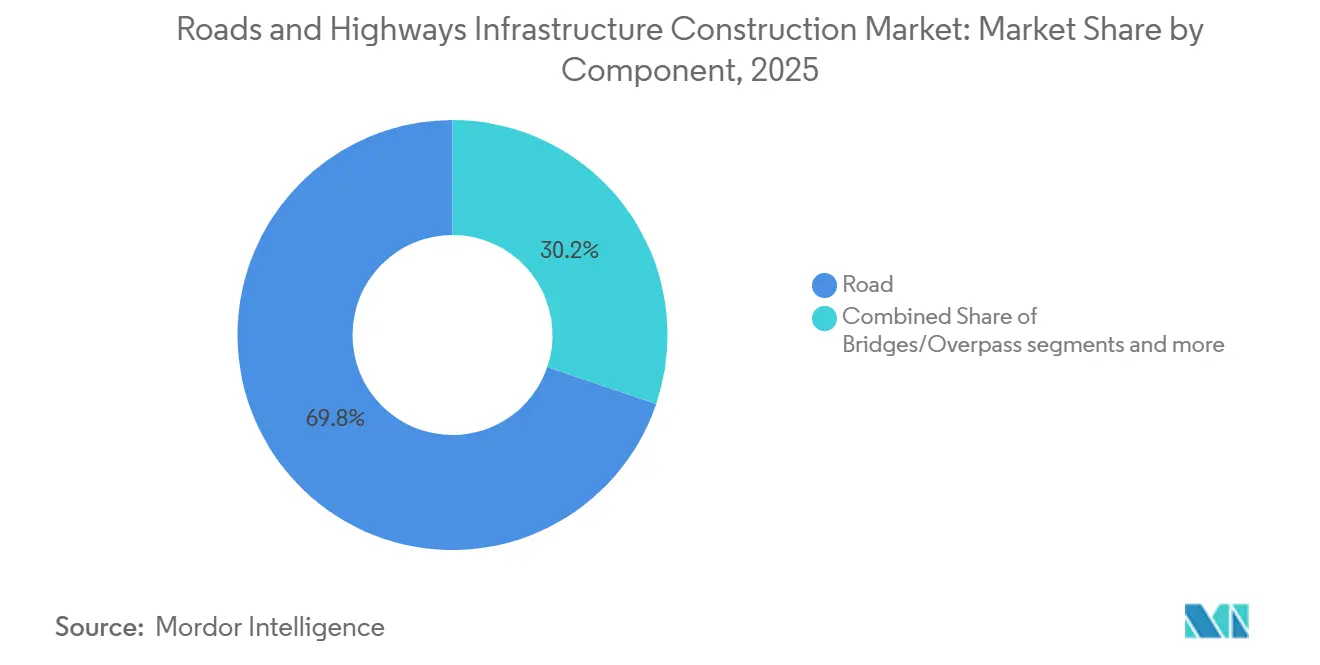
- Por componentes, las carreteras representaron el 69.80% de la cuota de mercado de la construcción de infraestructuras viales y de autopistas en 2025, mientras que se prevé que los puentes y pasos elevados crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.30% hasta 2031.
- Por tipo de construcción, la obra nueva representó el 74.20% del mercado de construcción de infraestructuras de carreteras y autopistas en 2025, mientras que se prevé que la renovación crezca a una tasa de crecimiento anual compuesta del 7.10% hasta 2031.
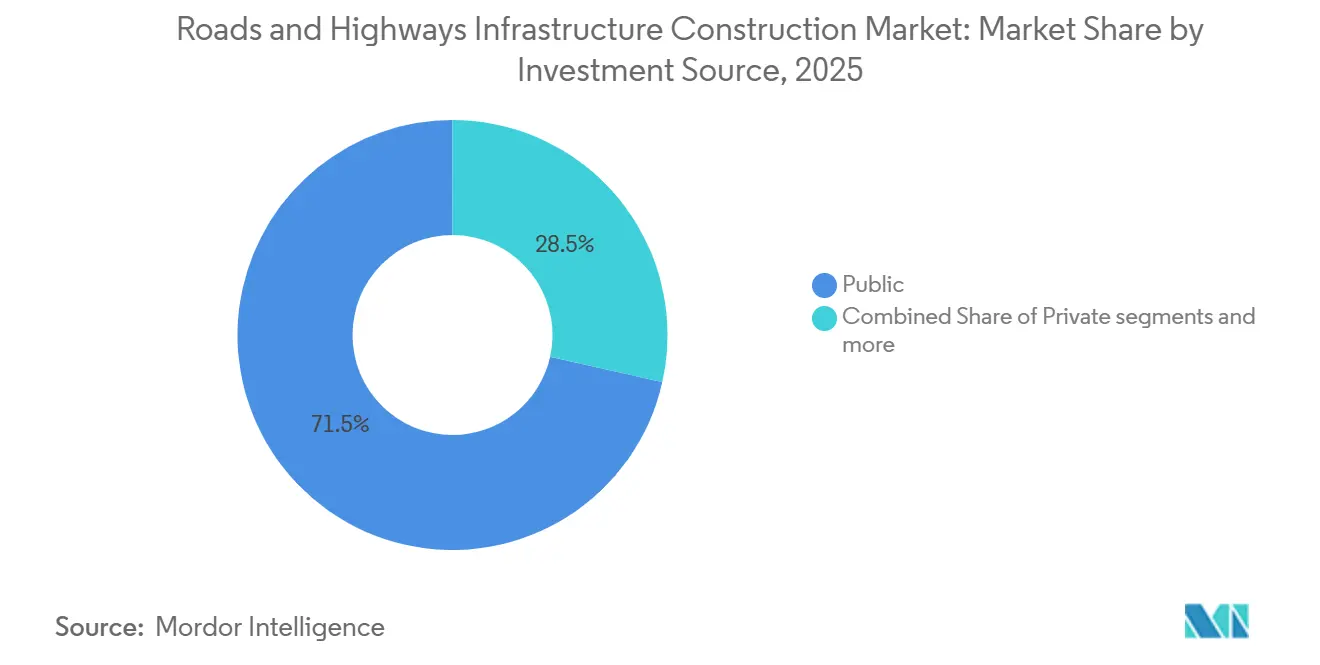
- Por tipo de inversión, la inversión pública representó el 71.50% del mercado de construcción de infraestructuras de carreteras y autopistas en 2025, mientras que se prevé que las asociaciones público-privadas crezcan a una tasa de crecimiento anual compuesta del 7.80% hasta 2031.
- Por tipo de programa, los programas nacionales representaron el 57.40% de la cuota de mercado de la construcción de infraestructuras de carreteras y autopistas en 2025, mientras que se prevé que el segmento estatal crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.10% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 42.60% de la cuota de mercado de la construcción de infraestructuras de carreteras y autopistas en 2025 y se prevé que registre la mayor tasa de crecimiento anual compuesto (CAGR) del 7.40% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de construcción de infraestructuras viales y de autopistas.
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas de inversión en corredores nacionales | + 2.0% | Global, con presencia principal en Asia-Pacífico, Europa y Norteamérica. | Mediano plazo (2-4 años) |
| Retrasos en la rehabilitación de puentes | + 1.2% | América del Norte y Europa como núcleo, con repercusión en el sur de Asia. | Corto plazo (≤ 2 años) |
| Ampliación de la red de autopistas urbanas | + 0.8% | Asia-Pacífico y Oriente Medio, con avances iniciales en Sudamérica. | Mediano plazo (2-4 años) |
| Sistemas de carreteras inteligentes y tráfico conectado | + 0.7% | Europa, América del Norte y Asia-Pacífico, con actividad emergente en Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Desarrollo de corredores industriales y comerciales | + 0.7% | Global, concentrada en Oriente Medio y África, el sur de Asia y Sudamérica. | Largo plazo (≥ 4 años) |
| Métodos de construcción prefabricados y reciclados | + 0.5% | Global, con una adopción líder en Europa e India. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Programas de inversión en corredores nacionales
Los programas de corredores nacionales ofrecen a los contratistas una visión más clara del trabajo futuro que los presupuestos anuales aislados. India planificó 124 proyectos de carreteras nacionales por un valor de 3.45 billones de rupias (41.1 millones de dólares) para el año fiscal 2025-26 en los modos de entrega del modelo de anualidad híbrida (HAM), ingeniería, adquisición y construcción (EPC) y construcción-operación-transferencia (BOT). El Ministerio de Transporte por Carretera y Autopistas asignó 3.09 billones de rupias (36.89 millones de dólares) al sector vial para 2026-27 [1] Autoridad Nacional de Carreteras de la India y Ministerio de Transporte por Carretera y Autopistas, “NHAI supera el objetivo, construye 5,313 km en 2025-26”, Ministerio de Transporte por Carretera y Autopistas, economictimes.indiatimes.com . China completó 330 mil millones de RMB (48.11 mil millones de USD) en importantes inversiones en transporte durante el primer trimestre de 2026, y 1,845 proyectos de carreteras y vías navegables valorados en 100 millones de RMB (13.9 millones de USD) o más estaban en aceleración. A medida que las redes maduras se orientan hacia la rehabilitación, es probable que el mercado de construcción de infraestructura de carreteras y autopistas ofrezca paquetes más estables para contratistas con habilidades especializadas en renovación. La Autoridad Nacional de Carreteras de la India (NHAI) también monetizó 28,307 crore de INR (3.3 mil millones de USD) a través de fideicomisos de inversión en infraestructura (InvIT) y vehículos de peaje, operación y transferencia (TOT) en el año fiscal 2025-26, lo que demuestra cómo los activos operativos pueden generar capital para futuras inversiones en corredores.
Retrasos en la rehabilitación de puentes
El retraso en la reparación de puentes genera una carga de trabajo futura visible para los contratistas de obras civiles. La Sociedad Estadounidense de Ingenieros Civiles identificó más de 46 000 puentes con deficiencias estructurales en Estados Unidos para 2025, y 220 295 tramos de puentes necesitaban reparación o reemplazo. La Administración Federal de Carreteras estimó que eliminar el retraso en la reparación de puentes en Estados Unidos para 2038 requeriría 28 900 millones de dólares anuales. El programa de puentes de fórmula de 27 500 millones de dólares, bajo la Ley de Infraestructura Bipartidista, ha comprometido el 55 % de los fondos a más de 6,000 proyectos para 2025. Este trabajo respalda la construcción de carreteras e infraestructura vial, ya que los contratos de reparación requieren capacidades especializadas de preparación, inspección y gestión del tráfico. Deficiencias de mantenimiento similares en otros países pueden traducirse en problemas de seguridad y fiscales, impulsando los trabajos de renovación contratados durante el período previsto.
Ampliación de la red de autopistas urbanas
La expansión de las autopistas urbanas impulsa la actividad de construcción vial en áreas metropolitanas de rápido crecimiento en Asia-Pacífico y Oriente Medio. El crecimiento demográfico y el desarrollo urbano expansivo aumentan la necesidad de conexiones de mayor capacidad entre zonas residenciales, centros de empleo, aeropuertos e instalaciones logísticas. Estos proyectos suelen incluir tramos elevados, intercambiadores, puentes, túneles y vías de acceso, lo que incrementa sus requisitos de ingeniería. Las ciudades sudamericanas también están comenzando a ampliar la capacidad de sus corredores urbanos para abordar la congestión que afecta al transporte de mercancías y a los desplazamientos diarios. Este trabajo impulsa el mercado de la construcción de infraestructura vial mediante la creación de paquetes a largo plazo que combinan nuevas construcciones con una gestión de tráfico compleja. La ejecución de los proyectos depende de la coordinación del acceso a los terrenos, la reubicación de servicios públicos y la aprobación ciudadana, dado que la construcción se realiza en entornos urbanos densos.
Sistemas de carreteras inteligentes y tráfico conectado
Los sistemas de transporte inteligentes están aumentando el contenido técnico de los proyectos viales. Italia certificó la Tangenziale di Napoli como su primera Carretera Inteligente en junio de 2026, con comunicación vehículo-infraestructura, alertas de peligro en tiempo real y soporte para la guía de vehículos autónomos. España aprobó el Real Decreto 450/2026, que exige Sistemas de Transporte Inteligentes (ITS) con IA y acceso en tiempo real a datos de movilidad en las redes nacionales de transporte vial y urbano. El Departamento de Transporte del Estado de Nueva York (NYSDOT) seleccionó a Parsons en julio de 2026 para un contrato estatal de plataforma iNET de 33 millones de dólares que abarca el diseño, la integración, las pruebas y las operaciones. Estos requisitos amplían el papel del diseño de sistemas en la construcción de carreteras e infraestructura vial. Los contratistas que combinan obras civiles con integración digital pueden competir por trabajos que las empresas de construcción pura tal vez no puedan realizar por sí solas. Los parámetros de costos estándar aún pueden no reflejar completamente este contenido de sistemas adicional, lo que puede favorecer a las empresas con socios tecnológicos establecidos.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Adquisición de tierras y oposición de la comunidad | -1.3% | El núcleo del sur de Asia, con efectos significativos en el sudeste asiático y África. | Corto plazo (≤ 2 años) |
| Volatilidad de los costos de materiales y equipos | -1.0% | Global, con la mayor presión en Norteamérica y Europa. | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada y equipos especializados | -0.6% | América del Norte y Australia son el núcleo, con repercusión en Europa. | Mediano plazo (2-4 años) |
| Permisos, evaluaciones ambientales y reubicación de servicios públicos. | -0.5% | Global, con los factores de cumplimiento más acuciantes en los mercados de la OCDE. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Adquisición de tierras y oposición de la comunidad
La adquisición de terrenos puede determinar si un proyecto vial pasa de la aprobación a la construcción. En julio de 2025, India informó que 489 proyectos de carreteras nacionales, cuya finalización estaba prevista para marzo de 2025, estaban pendientes debido a la adquisición de terrenos, la autorización forestal y las aprobaciones ferroviarias. El costo de adquisición de terrenos para la carretera de circunvalación exterior de Thiruvananthapuram aumentó de 1,800 millones de rupias (214.3 millones de dólares) a 3,800 millones de rupias (452.4 millones de dólares). Estos retrasos pueden provocar revisiones en los cronogramas, un mayor riesgo de reclamaciones y una mayor incertidumbre para los contratistas. El mercado de la construcción de infraestructura vial depende de que los gobiernos obtengan los permisos necesarios sobre terrenos y otros aspectos fundamentales antes de adjudicar obras importantes. Cuando los propietarios dejan estos asuntos sin resolver, transfieren riesgos que los contratistas tienen un control legal limitado. Esto puede reducir el valor generado por la inversión pública, a pesar de contar con una sólida cartera de proyectos anunciada.
Volatilidad de los costos de materiales y equipos
Los precios de los materiales siguen siendo un desafío para los contratos de carreteras a precio fijo. Los costos de los insumos de construcción en Estados Unidos aumentaron un 7.1 % interanual en junio de 2026, mientras que las barras de acero laminadas en caliente subieron un 16 % en el mismo período. Los precios de la mezcla bituminosa en el Reino Unido aumentaron un 11 % entre mayo de 2025 y mayo de 2026. Los costos de los productos de las acerías estadounidenses subieron un 17 % en 2025 después de que los aranceles de la Sección 232 alcanzaran el 50 % en muchos productos. Los contratistas en el mercado de la construcción de infraestructura vial necesitan cláusulas de ajuste y controles de adquisición para limitar la exposición a cambios repentinos en los materiales. La cobertura de materias primas también puede ayudar, aunque no puede eliminar los riesgos derivados de interrupciones regionales en el suministro. Los términos contractuales que comparten de manera más equitativa el riesgo de los materiales pueden mejorar la ejecución de grandes proyectos públicos.
Análisis de segmento
Por componente: Las carreteras lideran la actividad mientras se expande la modernización de puentes y pasos elevados.
La construcción de calzadas representó el 69.80 % de la cuota de mercado de la construcción de infraestructura vial por componente en 2025. Esta posición refleja la magnitud de los programas de carreteras nacionales y estatales en Asia, África y Sudamérica, donde la conectividad básica aún es incompleta. Se prevé que los puentes y pasos elevados crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.30 % entre 2026 y 2031. Este crecimiento se ve impulsado por el envejecimiento de las estructuras en Norteamérica y Europa, así como por la necesidad de corredores elevados en las densas ciudades de Asia-Pacífico. Los túneles están ganando interés en las rutas alpinas y las circunvalaciones urbanas del sudeste asiático, donde la obtención de terrenos en superficie es difícil. Otras estructuras incluyen intercambiadores, pasos elevados y obras de intersecciones que facilitan enlaces urbanos y de carga complejos. Estos proyectos suelen requerir pasos a desnivel a medida que aumenta el volumen de tráfico. Por lo tanto, la combinación de componentes incluye tanto la construcción de carreteras de larga distancia como obras de ingeniería concentradas. El mercado de la construcción de infraestructura vial sigue estando liderado por el volumen de pavimento, pero las estructuras especializadas están ganando peso en el valor del proyecto.
Según un estudio de 2025 publicado en el International Journal of Pavement Engineering, los paneles de asfalto prefabricados pueden utilizar mayores niveles de asfalto reciclado en condiciones controladas de planta sin comprometer la calidad. Este enfoque es relevante para la sustitución de tableros de puentes, donde los plazos de construcción más cortos pueden reducir las interrupciones. Skanska y su socio en la empresa conjunta recibieron un contrato de 534 millones de dólares para la sustitución del tablero del puente Vincent Thomas en Los Ángeles en abril de 2026. El proyecto utiliza un cierre total acelerado de 16 meses y está programado para completarse en marzo de 2029. Estos paquetes premian a los contratistas que pueden gestionar el trabajo en redes urbanas en funcionamiento. Las superficies inteligentes y los sistemas de transporte inteligentes también se están incorporando a los trabajos de pavimentación. Esto hace que la frontera entre carreteras y estructuras auxiliares sea menos clara en algunos contratos. Los contratistas deben coordinar más estrechamente la pavimentación, las estructuras, las comunicaciones y la gestión del tráfico. Por lo tanto, el amplio mercado de la construcción de infraestructuras de carreteras y autopistas apoya a las empresas que pueden integrar estos alcances relacionados.
Por tipo de construcción: La construcción nueva mantiene el volumen mientras que la renovación cobra impulso.
La construcción de nuevas infraestructuras representó el 74.20 % del mercado de construcción de carreteras y autopistas por tipo de construcción en 2025. Los proyectos de nueva construcción siguen siendo importantes en el sur y sureste de Asia, África subsahariana y partes de Sudamérica. Estas regiones aún están desarrollando redes viales principales que conectan ciudades, zonas industriales y puertos. Se prevé que la renovación crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.10 % entre 2026 y 2031. China está pasando de la expansión de grandes redes a la modernización en el marco del XV Plan Quinquenal. El Ministerio de Transporte identificó 15 80,000 km de infraestructuras para su renovación para 2030. A medida que aumenta la densidad de la red, el mantenimiento y la renovación pueden representar una mayor proporción de la actividad de contratación. Este cambio favorece a las empresas que pueden diagnosticar el estado del pavimento y planificar el trabajo con mínimas interrupciones. También reduce la ventaja relativa de los contratistas centrados únicamente en grandes movimientos de tierra.
Los proyectos de renovación suelen requerir más trabajo de ingeniería y menos materia prima que los nuevos corredores. Esto puede modificar la estructura de costos y el proceso de selección de contratistas. El Instituto Central de Investigación Vial de la India y Bharat Petroleum Corporation Limited desarrollaron geoceldas de residuos plásticos para una capa base estructural y validaron el material en un tramo de 160 metros cerca de Delhi en 2025. Una evaluación del ciclo de vida de 2026 de una mezcla de pavimento asfáltico reciclado y residuos de construcción y demolición reportó impactos climáticos de 129.81 kg de dióxido de carbono equivalente por unidad funcional. Estos ejemplos muestran cómo la renovación puede combinar consideraciones del ciclo de vida con los requisitos de ejecución del proyecto. Los propietarios públicos pueden especificar cada vez más materiales reciclados o de menor impacto en los contratos de renovación. Los contratistas también necesitan métodos confiables de prueba de materiales y garantía de calidad. La construcción nueva sigue siendo la parte más importante del mercado de construcción de infraestructura vial, pero la renovación ofrece una mayor oportunidad para métodos especializados. El cambio es gradual, pero puede definir los requisitos de capacidad a largo plazo.
Por fuente de inversión: La financiación pública proporciona escala mientras que las asociaciones público-privadas crecen más rápido.
En 2025, la inversión pública representó el 71.50% de la cuota de mercado de la construcción de infraestructura vial por fuente de inversión. La financiación gubernamental es especialmente importante en China, India y los países del Golfo, donde los grandes planes de red dependen de los balances públicos. La inversión privada es más limitada debido a la incertidumbre en los ingresos por tráfico y a los largos periodos de recuperación de la inversión. Se prevé que las asociaciones público-privadas (APP) crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.80% entre 2026 y 2031. Este aumento refleja la presión fiscal y los esfuerzos por asignar los riesgos operativos y de ingresos mediante concesiones a largo plazo. Las APP pueden garantizar la ejecución de los proyectos al tiempo que limitan las demandas inmediatas del presupuesto público. Su éxito depende de contratos claros, una regulación estable y previsiones de demanda fiables. El mercado de la construcción de infraestructura vial necesita tanto capital público como capacidad operativa privada para respaldar grandes proyectos. La combinación de inversiones variará en función de las leyes locales, los patrones de tráfico y la solvencia del gobierno.
La construcción de los carriles exprés SR 400 de Georgia comenzó en marzo de 2026 bajo una concesión de diseño, construcción, financiación, operación y mantenimiento (DBS) de 56 años, liderada por ACS Infrastructure, Acciona y Meridiam. El proyecto, con un presupuesto de 10.99 millones de dólares, estableció récords en financiación mediante bonos PPP y préstamos TIFIA en Estados Unidos. Kenia reestructuró la autopista Nairobi-Nakuru-Mau Summit, convirtiéndola en una PPP de peaje por usuario, lo que redujo el costo de capital de 1.93 millones de dólares a 1.342 millones de dólares. Estos ejemplos demuestran que la economía de los proyectos puede cambiar incluso cuando la necesidad física de la carretera permanece inalterada. Las directrices de concesión en Estados Unidos, Brasil y Arabia Saudita están impulsando estructuras de riesgo compartido más formales. Los organismos públicos siguen estableciendo las normas que determinan la participación del capital privado. Los contratistas que comprenden las finanzas, la construcción, las operaciones y el mantenimiento pueden responder a una gama más amplia de licitaciones. El crecimiento de las PPP ofrece una vía diferente para acceder al mercado de la construcción de infraestructura vial, en lugar de sustituir la inversión pública.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo: Las redes nacionales lideran mientras que los sistemas estatales construyen conexiones.
En 2025, los programas viales nacionales representaron el 57.40 % del mercado de construcción de infraestructura vial por tipo. Estos incluyen autopistas de acceso controlado, pasos a desnivel y largos corredores de varios carriles. Estos proyectos requieren una gran inversión de capital y atraen a grandes contratistas internacionales. Se prevé que las redes estatales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.10 % entre 2026 y 2031. Su expansión refleja la inversión en conexiones entre ciudades más pequeñas, zonas industriales y rutas nacionales ya terminadas. Las carreteras locales tienen valores contractuales promedio más bajos, pero un mayor número de proyectos. Además, ofrecen casos de uso tempranos para nuevos materiales y enfoques de adquisición. Por lo tanto, el mercado de construcción de infraestructura vial incluye una jerarquía de necesidades de red, desde enlaces nacionales hasta accesos locales. Los contratistas pueden necesitar diferentes modelos operativos para atender cada nivel de manera efectiva.
China invirtió 144.3 millones de RMB (21.31 millones de USD) en carreteras rurales durante el primer semestre de 2026. El programa abarcó 34,000 km de construcción y mejoras, y barreras de seguridad en 21,000 km. Noruega adjudicó a Skanska un contrato de 435 millones de USD para el tramo Megården-Sommerset de la autopista Arctic E6 en 2026. El proyecto sustituye una ruta propensa a accidentes y facilita el acceso durante todo el año. Colas, a través de The Miller Group, ganó un contrato de 345 millones de EUR (376 millones de USD) para el tramo occidental de la circunvalación de Bradford en Ontario. El proyecto demuestra cómo los programas provinciales pueden crear oportunidades importantes para las empresas internacionales. Los proyectos nacionales siguen siendo el principal canal de financiación. Los proyectos estatales, provinciales y locales amplían la cartera de proyectos y permiten probar nuevas formas de ejecución.
Análisis geográfico
Mercado de construcción de infraestructura vial y de autopistas en la región Asia-Pacífico
Asia-Pacífico representó el 42.60% de la cuota de mercado de construcción de infraestructura de carreteras y autopistas en 2025 y se proyecta que seguirá siendo la región de más rápido crecimiento, expandiéndose a una CAGR del 7.40% durante 2026–2031. La inversión en activos fijos de transporte de China totalizó 3.67 billones de RMB (550.500 millones de USD) en 2025, mientras que el kilometraje de autopistas en operación alcanzó los 199,000 km. China ahora prioriza 80,000 km de mejoras de instalaciones y un programa de mejora de 500,000 km de carreteras rurales en el marco de su XV Plan Quinquenal. India complementa ese enfoque de renovación con una continua expansión de nuevos proyectos. La NHAI completó 5,313 km de autopistas nacionales en el año fiscal 2025-26 y registró 2,44,362 millones de INR, o 29.090 millones de USD, en gastos de capital. India también implementó su primer proyecto de Sistemas Cooperativos de Transporte Inteligente cerca de Nueva Delhi, en colaboración con Kapsch TrafficCom. Vietnam, Indonesia y Filipinas aumentan la demanda mediante mejoras en los corredores nacionales. El crecimiento urbano en estos países impulsa tanto la construcción de nuevas carreteras como la modernización de los sistemas existentes. La cartera de proyectos de la región combina la construcción a gran escala con las crecientes necesidades de digitalización y rehabilitación.
Mercado de construcción de infraestructura vial y de autopistas en Norteamérica y Europa
América del Norte y Europa son fuentes importantes de valor vial porque combinan redes consolidadas con necesidades de rehabilitación constantes. Los proyectos de la Ley Bipartidista de Infraestructura de Estados Unidos están entrando en fase de construcción activa tras las etapas de diseño y obtención de permisos. La disponibilidad de mano de obra es una limitación práctica a medida que aumentan los volúmenes de construcción. Alemania destinará 58 millones de euros (63.22 millones de dólares) de su fondo especial de infraestructura en 2026, con el transporte entre las áreas de inversión previstas. La Autostrade per l'Italia de Italia está modernizando una red de autopistas de 3,000 km mediante un programa de 1.2 millones de euros (1.31 millones de dólares) respaldado por el Banco Europeo de Inversiones. La certificación de Carreteras Inteligentes es una parte fundamental de dicho programa. Los requisitos de la TEN-T también fomentan la planificación transfronteriza entre los Estados miembros europeos. Estas condiciones favorecen la renovación a largo plazo, la seguridad y el funcionamiento de los sistemas digitales.
Mercado de construcción de infraestructura vial y de carreteras en Sudamérica y Oriente Medio y África
América del Sur, Oriente Medio y África tienen fuertes carteras de proyectos, aunque sus modelos de financiación difieren. VINCI Highways tiene una concesión de 30 años para 594 km de la BR-040 de Brasil y se ha comprometido a ampliar más de 300 km [2] VINCI, “VINCI gana la concesión de la autopista BR-040 en Brasil”, VINCI, vinci.com . El estado brasileño de Minas Gerais comprometió 100 mil millones de BRL (19.0 mil millones de USD) en infraestructura hasta 2032, con las autopistas recibiendo la mayor parte. Arabia Saudita abrió más de 900 km de carreteras en varias regiones en la primera mitad de 2026. El Proyecto de Mejora de Carreteras de los Emiratos Árabes Unidos de 750 millones de AED (204 millones de USD) estaba completado en un 30% antes de lo previsto en 2026. La PPP de la Cumbre Rironi-Mau de Kenia también refleja un cambio más amplio hacia estructuras de pago por usuario en África. Estas regiones ofrecen oportunidades de trabajo en nuevos corredores, conexiones urbanas y mejoras basadas en concesiones. La ejecución de los proyectos depende de una buena gobernanza, financiación asequible y acuerdos eficaces de acceso a la tierra.
Panorama competitivo
El mercado de la construcción de infraestructura vial y de autopistas presenta una concentración moderada, con un grupo relativamente pequeño de empresas globales de ingeniería y construcción que representan una parte significativa de los proyectos a gran escala de autopistas, autovías, puentes y concesiones. China Communications Construction Company (CCCC) y China State Construction Engineering Corporation (CSCEC) mantienen posiciones sólidas en Asia, África y partes de América Latina, respaldadas por capacidades de ingeniería integradas y acceso a financiamiento estatal. Las constructoras europeas, entre las que se incluyen VINCI, ACS, Skanska, STRABAG, Ferrovial, HOCHTIEF, Eiffage, Balfour Beatty, Colas, Acciona y Royal BAM Group, compiten a través de amplias carteras de concesiones, experiencia en diseño y construcción, y trayectoria en infraestructura compleja de puentes, túneles y transporte urbano. Las negociaciones exclusivas que VINCI mantuvo en febrero de 2026 con el gobierno francés para la concesión de la autopista A154/A120, valorada en 364 millones de euros (397 millones de dólares), demuestran cómo la experiencia a largo plazo en concesiones y las relaciones regulatorias fortalecen la posición competitiva en mercados de infraestructura maduros. Si bien estos actores globales dominan los proyectos grandes y técnicamente complejos, los contratistas regionales y locales siguen compitiendo eficazmente en los programas viales nacionales y en los contratos de infraestructura pública más pequeños.
La tecnología y la entrega integrada de proyectos se están convirtiendo en diferenciadores competitivos cada vez más importantes en el mercado de la construcción de infraestructuras viales. Los contratistas con capacidades avanzadas de modelado de información de construcción (BIM), integración de sistemas de transporte inteligentes (ITS), gestión digital de proyectos y experiencia en el ciclo de vida de los activos están mejor posicionados para obtener programas de infraestructura complejos. El contrato de expansión del Berliner Brückenzug A59 de HOCHTIEF, por valor de 450 millones de euros (491 millones de dólares) y adjudicado en diciembre de 2025, ilustra la importancia de la experiencia técnica para ejecutar grandes proyectos manteniendo la operación del tráfico en tiempo real. Los contratistas líderes también están fortaleciendo sus capacidades mediante inversiones en ingeniería digital, alianzas tecnológicas y adquisiciones que mejoran la optimización del diseño, la eficiencia de la construcción y la gestión de activos a largo plazo. El cumplimiento de estándares reconocidos internacionalmente, como ISO 9001 e ISO 55000, se ha vuelto cada vez más importante, particularmente en las contrataciones de asociaciones público-privadas (APP) en Europa y América del Norte.
La dinámica competitiva continúa evolucionando a medida que los gobiernos integran cada vez más la financiación, el diseño, la construcción y las operaciones a largo plazo en modelos de contratación pública integrados. Las grandes multinacionales están bien posicionadas para aprovechar estas oportunidades gracias a su solidez financiera, su experiencia en concesiones y su capacidad para gestionar programas de infraestructura complejos en varios países. Al mismo tiempo, las empresas constructoras regionales siguen siendo competitivas en proyectos nacionales de ampliación, rehabilitación y mantenimiento de carreteras, donde el conocimiento del mercado local, la familiaridad con la normativa y las relaciones gubernamentales consolidadas les brindan ventajas. En consecuencia, se prevé que la competencia en el mercado de la construcción de infraestructura vial siga centrándose en la capacidad financiera, la experiencia técnica, la experiencia en concesiones, las capacidades digitales y el desempeño en la ejecución, en lugar de únicamente en el precio.
Líderes de la industria de la construcción de infraestructura vial y de autopistas
Compañía de Construcción de Comunicaciones de China Limitada (CCCC)
Corporación Estatal de Ingeniería de Construcción de China Limitada (CSCEC)
VINCI S.A.
ACS, Actividades de Construcción y Servicios, SA
Corporación Bechtel
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: El Ayuntamiento de Leeds designó a Balfour Beatty para llevar a cabo un programa de mantenimiento y mejora estructural de 120 millones de libras esterlinas (152 millones de dólares estadounidenses) a siete años en la circunvalación interior de Leeds, combinando el mantenimiento rutinario con importantes intervenciones estructurales a lo largo de la ruta A58(M), por la que circulan 83,000 vehículos al día, y con el inicio de las obras a gran escala previsto para 2027.
- Mayo de 2026: Un consorcio liderado por STRABAG se adjudicó un contrato de 177 millones de euros (193 millones de dólares) para construir un tramo de 16.3 km de la autopista D35 de la República Checa, que incluye 18 estructuras de puentes y 2,782 metros de barreras acústicas, y cuya construcción comenzará en abril de 2026.
- Abril de 2026: VINCI Construction recibió un contrato de mantenimiento de carreteras por valor de 400 millones de dólares neozelandeses (218 millones de dólares estadounidenses) con una duración de 10 años, otorgado por la Agencia de Transporte de Nueva Zelanda, Waka Kotahi, que abarca una de las redes de carreteras estatales más grandes de Nueva Zelanda.
Alcance del informe sobre el mercado global de construcción de infraestructuras viales y de autopistas
El informe sobre la construcción de infraestructura vial y de autopistas está segmentado por componente (carreteras, puentes/pasos elevados, túneles y otros), tipo de construcción (obra nueva y renovación), fuente de inversión (pública, privada y otras), tipo (nacional, estatal y local) y geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Las previsiones de mercado se presentan en términos de valor (USD).
| Carretera |
| Puentes/Pasos elevados |
| túneles |
| Otros |
| Nueva construcción |
| Renovación |
| Público |
| Privado |
| Asociación público-privada |
| Nacional |
| Estado |
| Local |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por componente | Carretera | |
| Puentes/Pasos elevados | ||
| túneles | ||
| Otros | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación | ||
| Por fuente de inversión | Público | |
| Privado | ||
| Asociación público-privada | ||
| Por Tipo | Nacional | |
| Estado | ||
| Local | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para la construcción de infraestructuras de carreteras y autopistas?
Se prevé que el sector crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.5% entre 2026 y 2031, alcanzando los 2,886 millones de dólares en 2031.
¿Qué componente lidera la construcción de infraestructura vial y de autopistas?
La construcción de calzadas representó el 69.8% de la actividad por componente en 2025. Los puentes y pasos elevados son el componente de mayor crecimiento, con una tasa de crecimiento anual compuesta del 7.3%.
¿Por qué están aumentando las colaboraciones público-privadas en los proyectos de carreteras?
Se prevé que las asociaciones público-privadas (APP) crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.8%, a medida que los gobiernos utilicen modelos de concesión para compartir los riesgos de financiación, operación e ingresos.
¿Qué región tiene la posición más fuerte en la construcción de carreteras?
La región de Asia-Pacífico representó el 42.6% de la actividad mundial en 2025 y se espera que registre el crecimiento regional más rápido hasta 2031.
¿Cómo están cambiando los sistemas digitales la construcción de carreteras?
Los requisitos de las carreteras inteligentes y el transporte inteligente añaden trabajos de comunicaciones, datos e integración de sistemas a los alcances convencionales de la construcción civil.


