

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Volumen de mercado (2026) | 19.24 gigavatio |
| Volumen de mercado (2031) | 28.96 gigavatio |
| Tasa de crecimiento (2026 - 2031) | 8.52% CAGR |
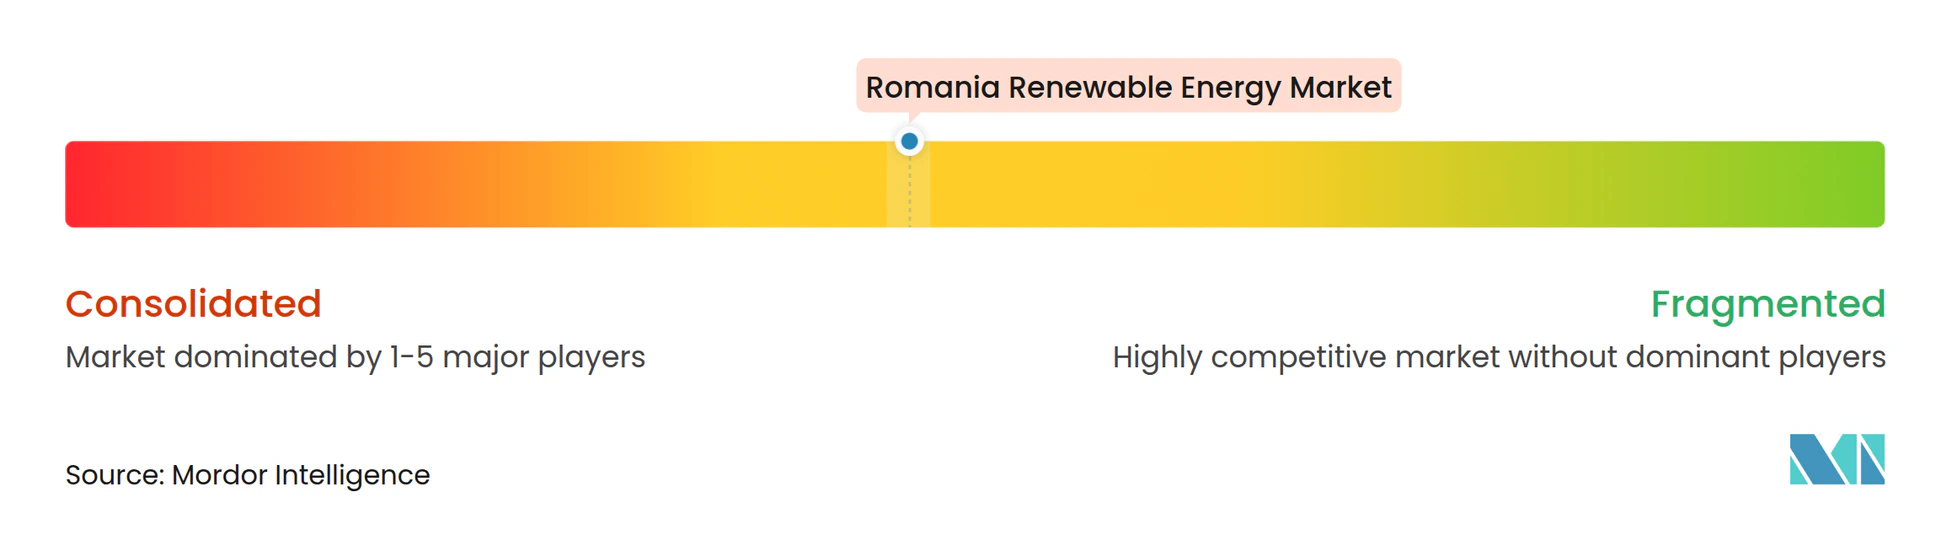
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de energías renovables de Rumanía realizado por Mordor Intelligence
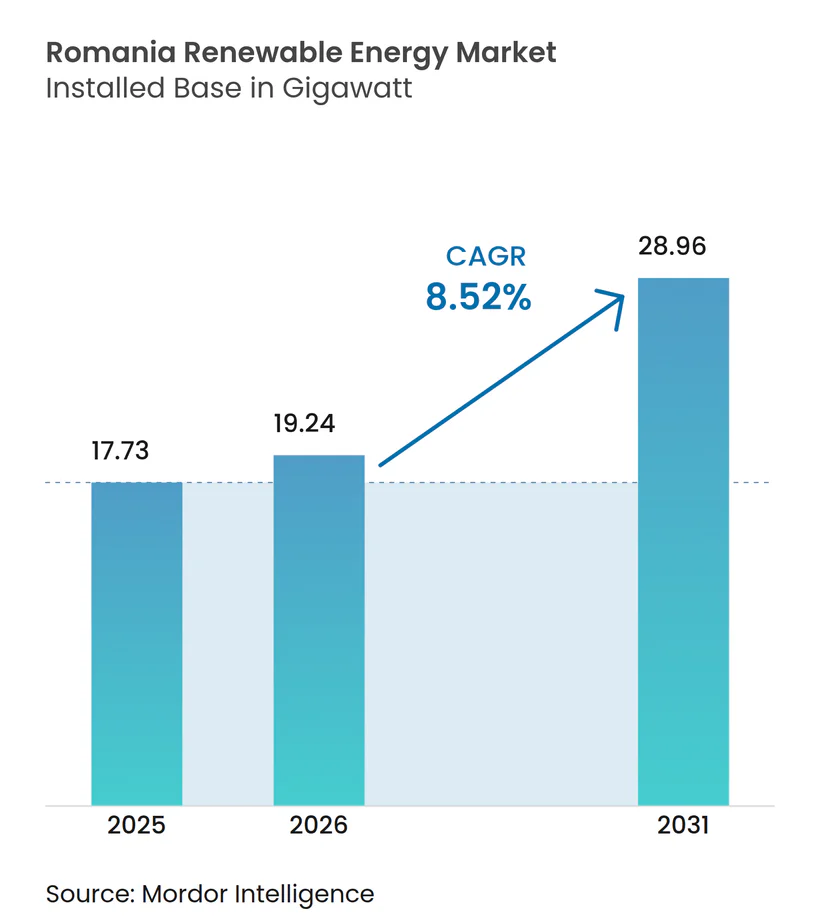
Se espera que el tamaño del mercado rumano de energías renovables crezca de 17.73 gigavatios en 2025 a 19.24 gigavatios en 2026 y se prevé que alcance los 28.96 gigavatios en 2031, con una tasa de crecimiento anual compuesta del 8.52 % durante el período 2026-2031.
Los sólidos mandatos de descarbonización de la UE, un programa de Contratos por Diferencia (CfD) de 3000 millones de euros y 815 millones de euros en fondos para la modernización de la red están impulsando la entrada de capital a medida que los promotores abandonan el carbón para centrarse en las energías renovables diversificadas. Los acuerdos corporativos de compra de energía (PPA) se han convertido en la principal palanca de demanda, y los exportadores se aseguran la electricidad limpia a largo plazo para preservar el acceso al mercado de la UE. Un segmento de prosumidores en rápida evolución, que pasó de prácticamente cero en 2018 a más de 77 000 sistemas a principios de 2024, añade capacidad solar distribuida crucial y fortalece la resiliencia de la red. La combinación tecnológica está liderada por la energía hidroeléctrica, pero la tasa de crecimiento de dos dígitos de la energía solar indica un giro estructural hacia la fotovoltaica. Si bien los cuellos de botella en la transmisión y la volatilidad de las políticas limitan los despliegues a corto plazo, las mejoras específicas de la red y la hoja de ruta para la energía eólica marina en el Mar Negro crean vías de expansión de varios gigavatios que sustentan el mercado rumano de energías renovables durante el horizonte de pronóstico.
Conclusiones clave del informe
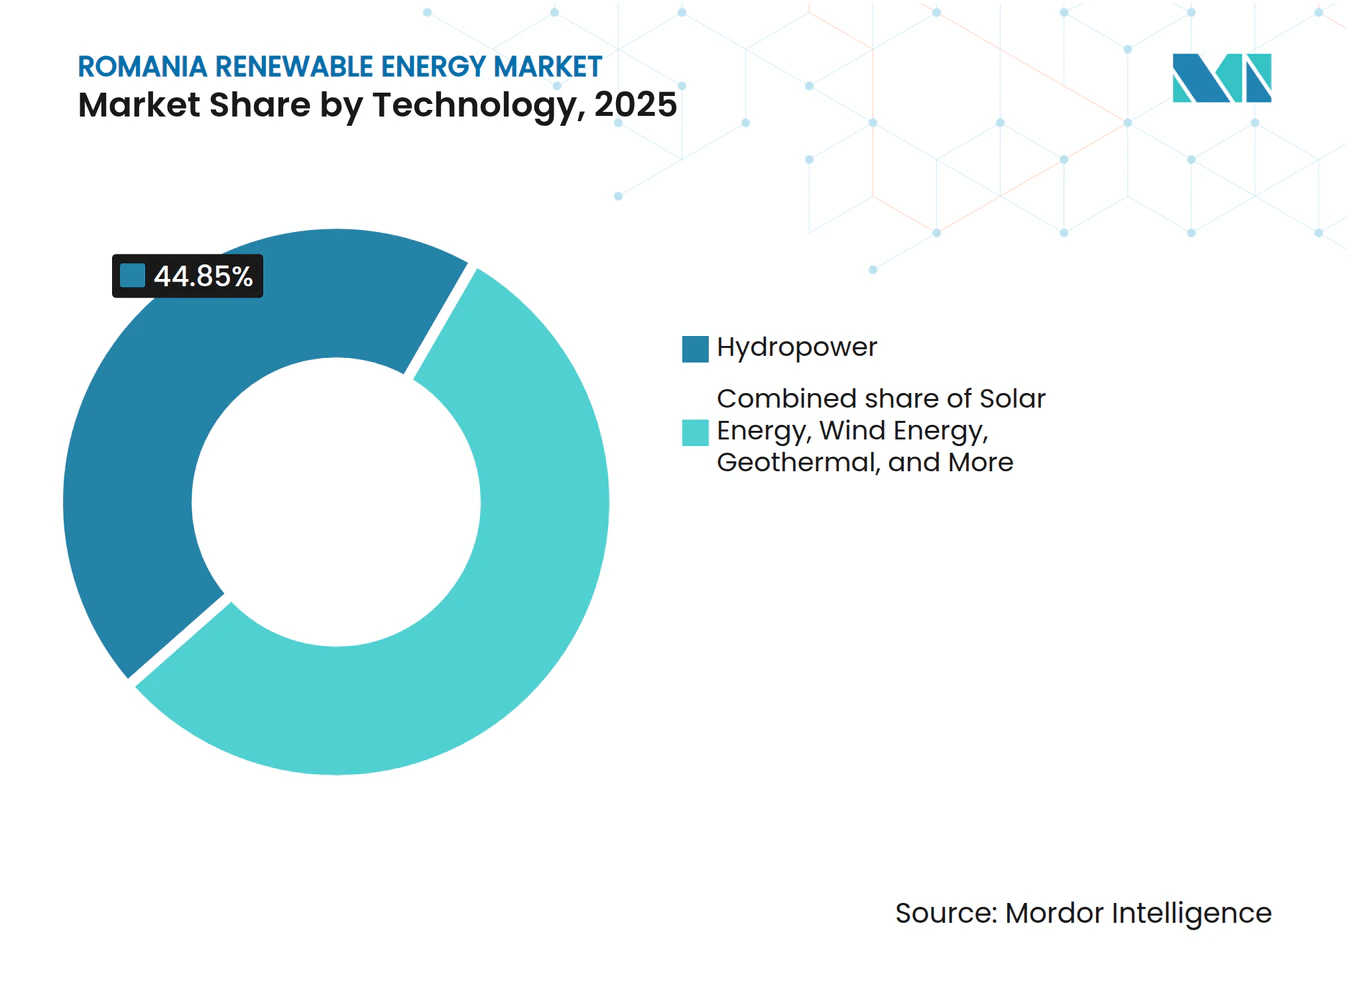
- Por tecnología, la energía hidroeléctrica representó el 44.85% de la participación en el mercado de energía renovable de Rumania en 2025. Se proyecta que la energía solar registre una CAGR del 14.26% entre 2026 y 2031, el ritmo más rápido entre todas las tecnologías.
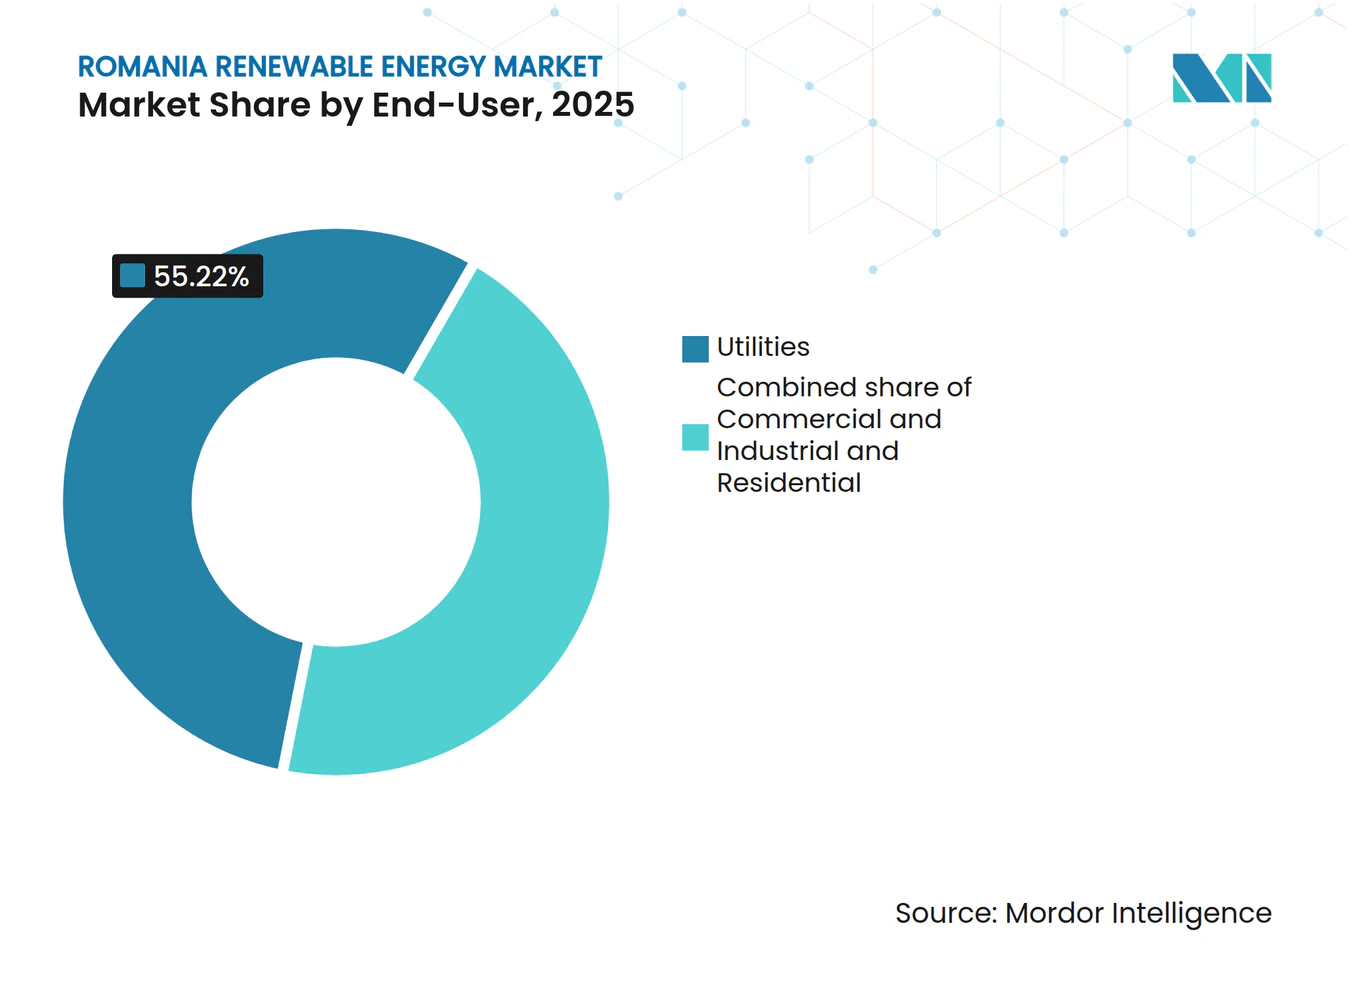
- Por usuario final, las empresas de servicios públicos tenían el 55.22% de la cuota de mercado de energía renovable de Rumania en 2025. Se prevé que el segmento comercial e industrial se expanda a una CAGR del 10.05% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de energías renovables en Rumanía
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aceleración del proceso de modernización de la red eléctrica financiado por la UE | + 1.50% | Dobrogea y Muntenia | Mediano plazo (2-4 años) |
| Aumento de los PPA corporativos de exportadores con uso intensivo de energía | + 1.80% | Nacional | Corto plazo (≤ 2 años) |
| Reutilización de tierras post-carbón para megaparques solares | + 1.20% | Gorj, Hunedoara, Mehedinți | Mediano plazo (2-4 años) |
| Hoja de ruta para la energía eólica marina en el Mar Negro (3-7 GW para 2035) | + 0.90% | Aguas costeras de Constanza | Largo plazo (≥ 4 años) |
| Aumento rápido de los prosumidores (>2 GW para 2024) | + 0.60% | Áreas urbanas y suburbanas | Corto plazo (≤ 2 años) |
| Demanda piloto de hidrógeno verde para energía respaldada por fuentes de energía renovables | + 0.30% | Refinerías de Constanza y Prahova | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Proyecto acelerado de modernización de la red financiado por la UE
Se han destinado 815 millones de euros del Fondo de Modernización de la UE para impulsar las conexiones de energías renovables, y Transelectrica inició la construcción de la línea de 400 kV Constanța Nord-Medgidia Sud, con un coste de 134 millones de euros, en 2024. Este proyecto está diseñado para aliviar al menos 273 MW de capacidad eólica limitada. (1) Transelectrica, “Ficha técnica del proyecto de 400 kV Constanța Nord–Medgidia Sud”, transelectrica.ro. El proyecto es el primero de una serie de mejoras en alta tensión que, en conjunto, pretenden añadir más de 2 GW de capacidad transferible para 2026. El despliegue paralelo de redes inteligentes y la modernización solar de 29 estaciones de transmisión digitalizan aún más la red, reduciendo las restricciones de suministro. Estas mejoras impulsan directamente el mercado de energías renovables de Rumanía al acortar los plazos de interconexión y estabilizar los precios mayoristas. En consonancia con los planes nacionales para alcanzar una capacidad instalada total de 40 GW para 2035, de los cuales el 80 % deben ser renovables, las líneas modernizadas conectan los centros de recursos con los centros de demanda, lo que permite futuras incorporaciones de energía eólica marina.
Aumento de los PPA corporativos de exportadores con uso intensivo de energía
Los exportadores industriales están cambiando sus modelos de adquisición para asegurar electricidad verde y evitar los inminentes aranceles fronterizos al carbono. El histórico PPA solar OMV Petrom–DRI, firmado en 2024, cubre aproximadamente 100 GWh anuales durante 8.5 años. (2) OMV Petrom, “Solar and Wind PPAs Signed in 2024”, omvpetrom.com Saint-Gobain siguió con un acuerdo eólico de 800 GWh con vigencia a partir de 2026, mientras que Bekaert firmó un PPA virtual de 100 GWh con Rezolv Energy, asegurando la certeza del precio durante 10 años. Estos contratos diversifican los flujos de ingresos para los desarrolladores, reducen el riesgo de la financiación de proyectos y agilizan las decisiones finales de inversión. El impulso de los PPA mejora la visibilidad de la demanda, aumentando la confianza de los inversores institucionales en la financiación de grandes proyectos, lo que a su vez se espera que expanda el mercado de energías renovables de Rumania.
Reutilización de tierras post-carbón para megaparques solares
La eliminación gradual del carbón en Rumania, legalmente vinculante para 2032, libera grandes extensiones de tierra conectadas a la red. Solo el condado de Gorj tiene acceso a 550 millones de euros de fondos del Fondo de Transición Justa para la reurbanización. El programa de reemplazo diferido de CE Oltenia deja una brecha de generación para 2026-28 que los desarrolladores de energía solar están ansiosos por llenar. (3) CE Oltenia, “Descripción general de los proyectos de Transición Justa”, ceoltenia.ro Los sitios de minas contaminadas a menudo poseen acceso a la transmisión, derechos de agua y cercado perimetral, lo que reduce la complejidad de los permisos y los costos de construcción. Iniciativas sociales como RenewAcad capacitan a los trabajadores del carbón, facilitando la aceptación local y reuniendo una fuerza laboral preparada para las energías renovables.
Hoja de ruta para la energía eólica marina en el Mar Negro (3-7 GW para 2035)
La Ley 121/2024, promulgada en mayo de 2024, creó un régimen marino específico, sentando las bases para hasta 7 GW de capacidad para 2035 y apuntando a la primera generación de energía en 2032. (4) Gobierno de Rumania, “Ley 121/2024 sobre energía eólica marina”, gov.ro El Banco Mundial encuentra 76 GW de potencial técnico en aguas rumanas, lo que implica una gran oportunidad de cadena de suministro. El proyecto insignia de BSOG, Midia Perimeter, de 3 GW, es ahora la propuesta marina más avanzada de Rumania. Los factores de carga superiores del Mar Negro pueden reducir los costos nivelados en más del 30% en comparación con la energía eólica terrestre. Aunque el cableado submarino y el refuerzo en tierra requieren una inversión de capital significativa, la energía eólica marina introduce un nuevo vector tecnológico que podría expandir el mercado de energía renovable de Rumania a largo plazo.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella en la transmisión del corredor eólico de Dobrogea | -0.80% | Dobrogea | Corto plazo (≤ 2 años) |
| Volatilidad de las políticas en torno a los topes de precios y la implementación de CFD | -0.50% | Nacional | Mediano plazo (2-4 años) |
| Largas disputas sobre permisos locales y uso de tierras | -0.70% | Regiones rurales | Mediano plazo (2-4 años) |
| Activos hidroeléctricos de gran tamaño envejecidos que necesitan una revisión de gastos de capital | -0.60% | ríos de los Cárpatos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella en la transmisión del corredor eólico de Dobrogea
Los parques eólicos de mayor rendimiento de Rumanía en Dobrogea se ven limitados por líneas saturadas de 220 kV que restringen aproximadamente 500 MW de potencial de adición. Las reducciones alcanzan el 8 % durante las noches ventosas, lo que afecta negativamente la rentabilidad del proyecto. Los promotores se enfrentan a ratios de cobertura del servicio de la deuda más elevados y a un cierre financiero más lento. Hasta que la red troncal Constanța Nord-Medgidia Sud y los bucles complementarios de 400 kV entren en servicio, las colas de acceso a la red se alargan, lo que reduce la tasa de crecimiento anual compuesta (TCAC) a corto plazo del mercado rumano de energías renovables.
Volatilidad de las políticas en torno a los topes de precios y la implementación de CFD
Los topes de precios de emergencia, que se han modificado trimestralmente desde 2022, reducen los ingresos de los comerciantes y generan incertidumbre en las coberturas. La subasta inaugural de CfD de 1.5 GW se liquidó a un precio de entre 78 y 82 EUR/MWh; sin embargo, los parámetros para las rondas posteriores siguen sin definirse. Las condiciones fiscales variables complican las evaluaciones de los prestamistas y prolongan los ciclos de diligencia debida. Para los prosumidores, los retrasos de hasta 12 meses en el reembolso del IVA merman la liquidez de los hogares. Este cambio de gobernanza está lastrando las perspectivas, por lo demás vibrantes, del mercado rumano de energías renovables.
Análisis de segmento
Por tecnología: la energía hidroeléctrica se consolida mientras la solar acelera
La energía hidroeléctrica mantuvo una participación del 44.85% en el mercado rumano de energías renovables en 2025, impulsada por 6 GW de presas instaladas a lo largo de los ríos Cárpatos. Sin embargo, la energía solar registró la trayectoria más pronunciada, con un aumento interanual del 59% e impulsando la capacidad fotovoltaica acumulada hasta los 5.3 GW. Dentro del tamaño del mercado rumano de energías renovables, la energía hidroeléctrica representó aproximadamente 7.95 GW en 2025, mientras que se proyecta que la energía solar supere los 13.2 GW para 2031. Los generosos límites de CfD de 78 EUR/MWh, los inversores más inteligentes y la simplificación de las oficinas de permisos centralizadas en siete condados sustentan una tasa de crecimiento anual compuesta (TCAC) del 14.26% para la energía solar. La energía eólica se mantiene en segundo lugar, con proyectos terrestres en desarrollo de 4.6 GW y el emblemático régimen de energía eólica marina, que ofrece vectores de expansión a largo plazo. La bioenergía depende de las subvenciones de desarrollo rural de la UE para monetizar los residuos agrícolas, y plantas piloto en el condado de Dolj están probando la codigestión de estiércol y paja. Si bien la energía oceánica aún se encuentra en una fase embrionaria, la suave amplitud de las mareas del Mar Negro podría ser adecuada para dispositivos de absorción puntual de olas después de 2030, ampliando así la diversidad tecnológica.
El mercado rumano de energías renovables se beneficia estructuralmente del corto ciclo de construcción de la energía solar, lo que la convierte en la cobertura preferida contra las fluctuaciones políticas. Sin embargo, el predominio de la energía hidroeléctrica garantiza una carga base durante todo el año que modera la volatilidad y refuerza la confianza de los inversores. Las mejoras en el almacenamiento por bombeo en Tarnița-Lăpuștești podrían añadir 1 GW de flexibilidad para el almacenamiento de aquí a 2029, lo que potenciaría la integración de las energías renovables variables. En el condado de Constanza, están surgiendo ofertas híbridas de energía solar, eólica y baterías, con costes nivelados inferiores a 60 EUR/MWh y atrayendo a compradores corporativos. Durante el período de pronóstico, se espera que la participación de la energía solar en el mercado rumano de energías renovables se reduzca con respecto a la hidroeléctrica, a medida que entren en funcionamiento los megaparques reutilizados en terrenos de Gorj y Hunedoara.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: los servicios públicos dominan mientras el segmento C&I crece
Las empresas de servicios públicos controlaban el 55.22% de la capacidad instalada de energía renovable en 2025, lo que representaba 9.79 GW de capacidad en activos hidroeléctricos, eólicos y solares. Su titularidad les otorga familiaridad con el código de red, derechos de despacho y carteras de suministro integradas verticalmente. Sin embargo, se prevé que las entidades comerciales e industriales aumenten su capacidad a una tasa de crecimiento anual compuesta (TCAC) del 10.05%, aumentando así su participación en el mercado rumano de energías renovables hasta alcanzar los 6.45 GW previstos para 2031. Las multinacionales que buscan certificaciones de cero emisiones de carbono están impulsando proyectos de PPA directos, mientras que los exportadores nacionales cubren su exposición a los gravámenes fronterizos de carbono de la UE. Los bancos de primer nivel ahora adaptan los préstamos vinculados a la sostenibilidad con ajustes de margen vinculados a los hitos de abastecimiento de energías renovables, alineando los costos financieros con las estrategias de descarbonización.
El resurgimiento de la clase prosumidora está acelerando la participación residencial, que se prevé alcanzará los 2.75 GW para 2031. Si bien las contribuciones residenciales siguen siendo modestas en comparación con las carteras de las empresas de servicios públicos, su diversidad geográfica reduce las pérdidas de línea y suministra energía reactiva. Los municipios experimentan con cooperativas energéticas comunitarias que combinan sistemas de energía en azoteas con plataformas de respuesta a la demanda, lo que amplía la participación ciudadana en el sector de las energías renovables de Rumanía. Las empresas de servicios públicos se adaptan ofreciendo kits de energía para azoteas llave en mano y servicios de flexibilidad por suscripción, defendiendo su cuota de mercado mientras exploran los canales digitales para clientes. La evolución del mosaico de usuarios finales aporta riqueza competitiva y refuerza la resiliencia a largo plazo del mercado de las energías renovables de Rumanía.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Dobrogea sigue siendo el eje de la energía eólica terrestre rumana, albergando el 29.65% de la capacidad nacional y manteniendo factores de capacidad promedio superiores al 32% a pesar de las restricciones. Los refuerzos de la transmisión programados para 2026 impulsarán una segunda ola de desarrollos e incrementarán el tamaño del mercado rumano de energías renovables en la región. El sur de Oltenia atrae a promotores solares a gran escala gracias a su alta irradiación, terreno llano y los nodos de red desocupados por los cierres de las centrales de carbón. Solo los condados de Gorj y Hunedoara ofrecen más de 1.5 GW de emplazamientos listos para su construcción, y los fondos de Transición Justa contribuyen a amortiguar el impacto social.
Los Cárpatos siguen siendo el corazón de la energía hidroeléctrica, sustentando centrales multidecenales que sustentan la generación base. Los proyectos de renovación, que incluyen la modernización de las turbinas en Vidraru, buscan restaurar la eficiencia perdida y ampliar la capacidad de generación en horas punta. Las regiones del Banato Occidental y Crișana están aprovechando los recursos de agrobiomasa para pilotar plantas de cogeneración que alimentan los circuitos de calefacción urbana ecológica. Mientras tanto, los embalses geotérmicos cerca de Oradea suministran 150 MWth de capacidad térmica, lo que abre la puerta a posibles proyectos de electricidad más allá de 2028.
El condado de Constanza se encuentra en el centro de la emergente cadena de suministro de energía eólica marina, ofreciendo las instalaciones de gran calado del Puerto de Constanza para el almacenamiento de estructuras tipo jacket y góndolas de turbinas. La proximidad a aguas búlgaras y turcas fomenta la colaboración transfronteriza, posicionando a Rumanía como un centro de fabricación en el Mar Negro. Las interconexiones transfronterizas mejoradas con Hungría y Bulgaria aumentan las oportunidades de exportación, permitiendo que los excedentes de energía eólica y solar arbitran los diferenciales de precios, lo que amplifica la acumulación de ingresos para los inversores en el mercado rumano de energías renovables.
Panorama regulatorio
El marco regulatorio rumano para las energías renovables se está reforzando en lo que respecta a la disciplina de acceso a la red, la transparencia del mercado y la alineación con la UE. Las Órdenes n.º 15/2026 y n.º 16/2026 de la ANRE entraron en vigor el 25 de mayo de 2026, introduciendo garantías financieras obligatorias de 30 EUR/kW para las solicitudes de autorización de instalación y revisando las normas de conexión a la red para frenar los proyectos especulativos y vincular mejor los derechos de evacuación con el avance de los permisos. La ANRE también continúa regulando las licencias y autorizaciones en virtud de la Orden 6/2025.
Las medidas paralelas respaldan los instrumentos de mercado que mejoran la solvencia y la trazabilidad. El esquema de Contratos por Diferencia (CfD) de Rumania para la energía eólica terrestre y solar se ha implementado mediante órdenes del Ministerio de Energía y procesos de subasta gestionados por OPCOM. Se está finalizando un sistema estructurado de garantías de origen (GO), cuya regulación final se espera para el 30 de septiembre de 2026 y su plena operatividad prevista para el 1 de enero de 2027. Las intervenciones de emergencia para limitar los precios han seguido influyendo en la exposición del mercado, lo que convierte el diseño del esquema de apoyo y el cumplimiento de los plazos en un aspecto fundamental para la financiación de proyectos y la contratación de compraventa.
Panorama competitivo
El mercado rumano de energías renovables se caracteriza por una concentración moderada, donde los cinco principales promotores representan aproximadamente el 48% de la capacidad instalada. Hidroelectrica aprovecha su núcleo hidroeléctrico para financiar proyectos de energía solar y eólica terrestre, incluyendo una cartera fotovoltaica de 300 MW en construcción. Enel Green Power implementa plantillas EPC estandarizadas y gestión de activos con gemelos digitales para reducir los gastos operativos y prolongar la vida útil de las turbinas. Rezolv Energy agrupa la energía eólica con exposición comercial mediante contratos PPA a largo plazo, presentando estructuras financieras innovadoras respaldadas por los fondos de bonos sostenibles.
Los movimientos estratégicos se intensifican con la adquisición del 50% de Electrocentrale Borzești por parte de OMV Petrom, lo que suma 1 GW de energías renovables y un proyecto piloto de hidrógeno verde a su hoja de ruta de descarbonización. La compra por parte de PPC de 629 MW en activos solares y eólicos por 768 millones de dólares indica el continuo interés inversor de Grecia y aporta un mayor peso al balance general que impulsa la licitación de tarifas competitivas. Los proveedores de equipos Vestas, Siemens Gamesa y GE Vernova compiten por los pedidos de turbinas, cada uno promocionando plataformas con capacidades superiores a 6 MW, adaptadas a los regímenes eólicos mixtos de Rumanía.
La dinámica del mercado está cambiando hacia ofertas híbridas que combinan energía solar, eólica, almacenamiento y software. La licitación de Transelectrica para inversores de red abre un nicho de mercado para los proveedores de tecnología. Con la energía eólica marina acercándose a la fase de licitación, los consorcios internacionales están posicionando empresas conjuntas para aunar experiencia marina, capital y contenido local, lo que genera una nueva competencia en el sector de las energías renovables de Rumanía. La interacción entre empresas establecidas y rivales impulsa la difusión tecnológica, la eficiencia de la inversión de capital y acelera el plazo de puesta en marcha, en apoyo de los objetivos climáticos nacionales.
Líderes de la industria de energías renovables de Rumania
Energías de Portugal, SA
General Electric Company
Enel SpA
Siemens Gamesa Renewable Energy SA
CEZ AS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: Copenhagen Infrastructure Partners (CIP) cerró la financiación del proyecto eólico terrestre Pestera II de 392 MW en el condado de Constanza. Este hito permite que un proyecto a gran escala pase de la fase de desarrollo a la de ejecución y refuerza el interés de los prestamistas por los grandes proyectos eólicos rumanos una vez que los permisos y el acceso a la red estén suficientemente avanzados.
- Junio de 2026: OMV Petrom y CE Oltenia comenzaron la entrega de aproximadamente 800 000 paneles fotovoltaicos para un proyecto solar de 550 MW en Ișalnița, Tismana y Rovinari. El avance en la entrega de equipos apunta a una conversión más rápida de las antiguas centrales de carbón en capacidad solar conectada a la red y respalda la demanda de ingeniería, adquisición y construcción (EPC) y de equipos auxiliares en Rumania.
- Abril de 2026: Eurowind Energy inauguró el parque eólico Pecineaga de 48 MW en el condado de Constanza tras una inversión de 90 millones de euros, utilizando ocho turbinas Siemens Gamesa SG 6.6-170. Esta puesta en marcha incorpora turbinas modernas de alta capacidad al clúster eólico de Dobrogea y fortalece la actividad local de construcción y servicios en torno a la logística de Constanza.
Alcance del informe sobre el mercado de energías renovables de Rumanía
La energía renovable es la energía recolectada de recursos renovables como la luz solar, el viento, el movimiento del agua y el calor geotérmico que se repone naturalmente.
El mercado de energía renovable de Rumania está segmentado por tipo (energía solar, eólica, hidroeléctrica y otros tipos). El informe ofrece el tamaño del mercado y las previsiones para el mercado de energía renovable de Rumania en megavatios (MW) para todos los segmentos anteriores.
por Tecnología
| Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) |
| Energía hidroeléctrica (pequeña, grande, PSH) |
| bioenergía |
| Geotérmica |
| Energía oceánica (maremotriz y undimotriz) |
Por usuario final
| Servicios públicos |
| Comercial e Industrial |
| Residencial |
| por Tecnología | Energía solar (fotovoltaica y termosolar) |
| Energía eólica (terrestre y marina) | |
| Energía hidroeléctrica (pequeña, grande, PSH) | |
| bioenergía | |
| Geotérmica | |
| Energía oceánica (maremotriz y undimotriz) | |
| Por usuario final | Servicios públicos |
| Comercial e Industrial | |
| Residencial |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué capacidad se espera que alcance el mercado de energía renovable de Rumania en 2031?
Se prevé que crezca de 17.73 GW en 2025 a 19.24 GW en 2026 y alcance 28.96 GW en 2031.
¿Qué tecnología se está expandiendo más rápidamente en el mix de energías renovables de Rumania?
Se proyecta que la energía solar avance a una tasa de crecimiento anual compuesta (CAGR) del 14.26 % entre 2026 y 2031.
¿Qué tamaño tiene la cartera de PPA corporativos en Rumania?
Múltiples acuerdos, incluidos el PPA solar de 100 GWh de OMV Petrom y el contrato eólico de 800 GWh de Saint-Gobain, indican una rápida expansión y una creciente demanda industrial.
¿Qué política apoya el desarrollo de la energía eólica marina en Rumania?
La Ley 121/2024 ofrece un marco específico que apunta a alcanzar entre 3 y 7 GW de capacidad energética marina en el Mar Negro para 2035.
¿Cómo financia Rumanía la modernización de la red eléctrica?
815 millones de euros del Fondo de Modernización de la UE financian refuerzos de alto voltaje y actualizaciones de redes inteligentes que facilitan la integración de energías renovables.


