

Tamaño y participación en el mercado de operadores móviles de telecomunicaciones de Rumania
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 3.95 mil millones |
| Tamaño del mercado (2031) | USD 4.73 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.67% CAGR |
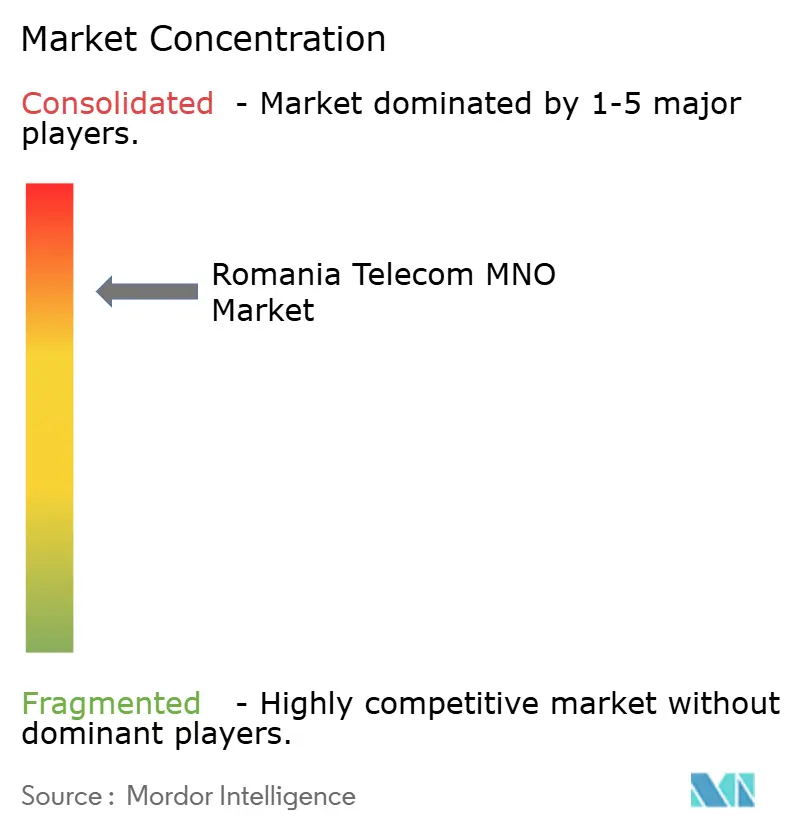
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de operadores móviles de telecomunicaciones rumanos realizado por Mordor Intelligence
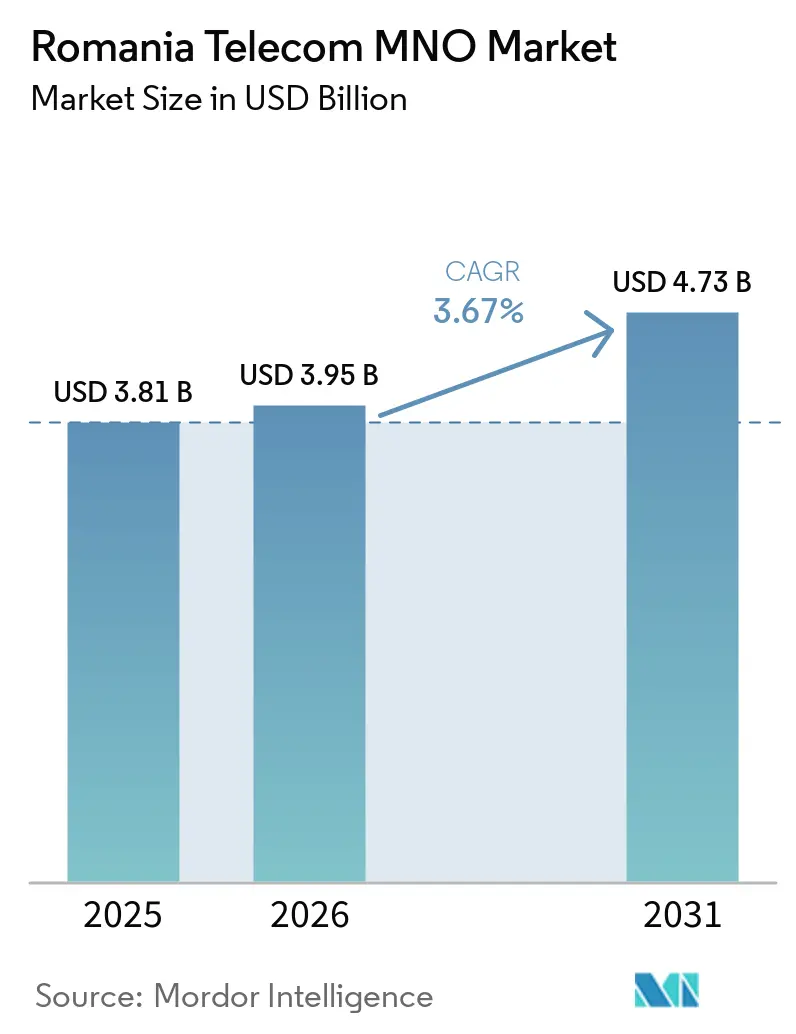
Se prevé que el tamaño del mercado de operadores de redes móviles de telecomunicaciones de Rumania aumente de 3.81 millones de dólares en 2025 a 3.95 millones de dólares en 2026 y alcance los 4.73 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.67% entre 2026 y 2031. En términos de volumen de suscriptores, el mercado estaba valorado en 26.16 millones de suscriptores en 2025 y se espera que crezca de 27.13 millones de suscriptores en 2026 a 32.51 millones de suscriptores en 2031, con una CAGR del 3.69% durante el período de previsión (2026-2031).
Esta trayectoria muestra una fase de expansión mesurada en la que los operadores pasan del crecimiento puro de suscriptores a estrategias de creación de valor que giran en torno al despliegue nacional de 5G, la digitalización empresarial y la convergencia entre telefonía fija y móvil. La penetración de fibra hasta el hogar del 96.5% en el país, la más alta de Europa, ofrece a los operadores una plataforma incomparable para la red de retorno de gigabit, la agrupación fluida de servicios y la mejora del ingreso promedio por usuario. Las tarifas extremadamente bajas, de 6.58 USD PPP para 4G ilimitado y 8.29 USD PPP para 5G, han comprimido los márgenes, pero han fomentado la elasticidad del uso de datos que amplió el tráfico móvil total y facilitó un aumento de tres veces en las conexiones 5G, hasta alcanzar los 2.5 millones en 2023. La dinámica competitiva se intensificó en 2024 y 2025 después de que Orange finalizara su fusión entre telefonía fija y móvil y Digi Communications adquiriera Telekom Romania Mobile, lo que aumentó la importancia de la escala, la diversificación tecnológica y las carteras empresariales diferenciadas. Mientras tanto, las subvenciones del Mecanismo de Recuperación y Resiliencia de la UE por valor de 29.2 millones de euros están financiando el despliegue de 5G, banda ancha rural y servicios de gobierno digital, creando vientos de cola para la demanda a largo plazo incluso mientras los operadores lidian con la presión del gasto de capital por el reemplazo obligatorio de equipos de Huawei.
Conclusiones clave del informe
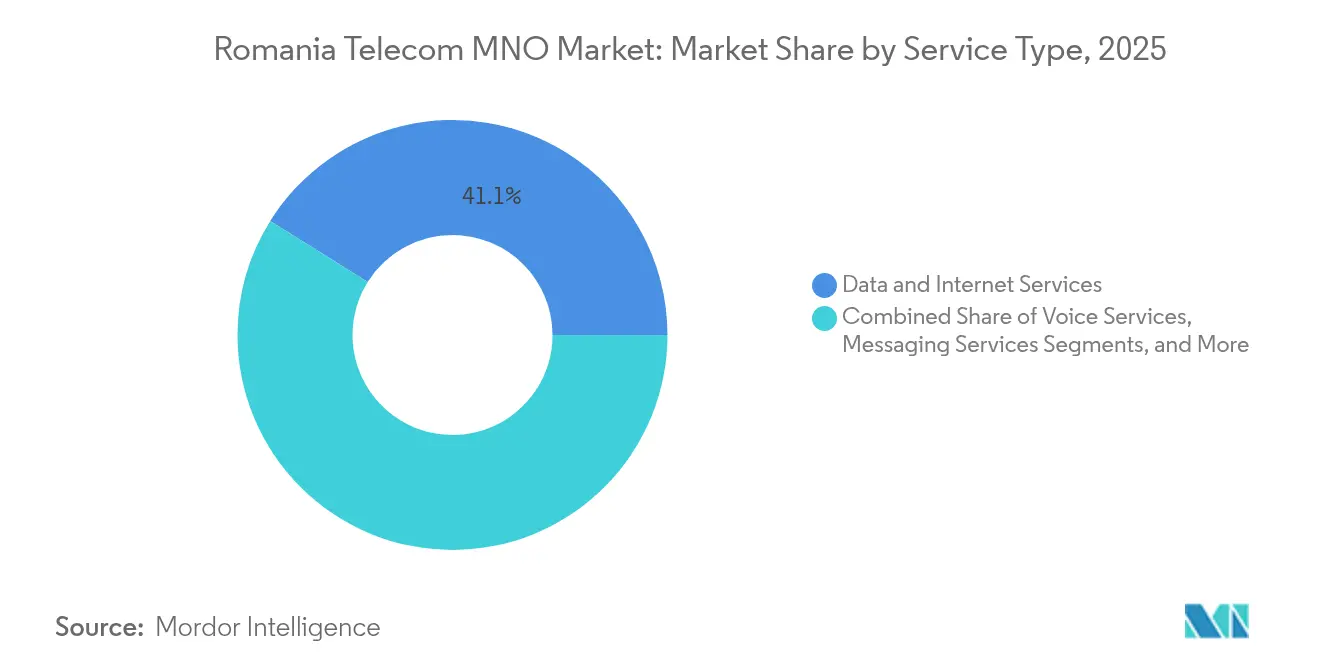
- Por tipo de servicio, los servicios de datos e Internet lideraron con el 41.10% de la participación de mercado de los MNO de telecomunicaciones de Rumania en 2025, mientras que los servicios de IoT y M2M están preparados para expandirse a una CAGR del 4.10% hasta 2031.
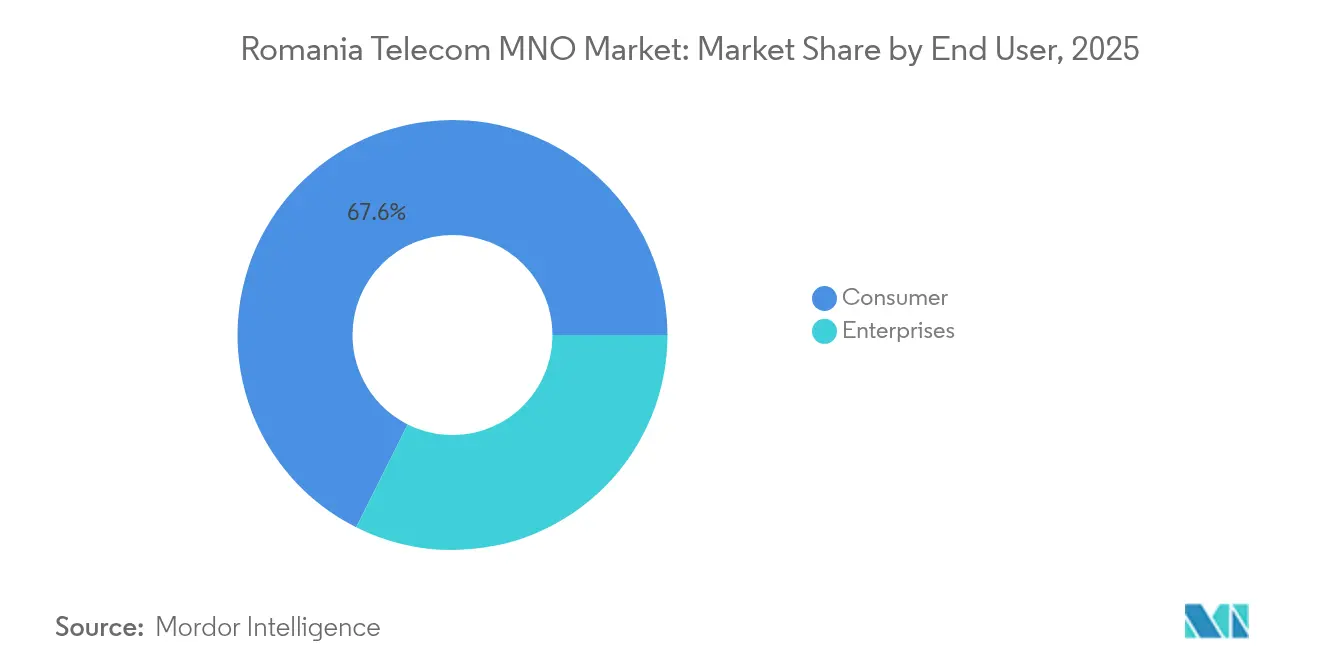
- Por usuario final, el segmento de consumo representó el 67.60 % del tamaño del mercado de MNO de telecomunicaciones de Rumania en 2025, mientras que se proyecta que el segmento empresarial avance a una CAGR del 4.05 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones rumanos
Análisis del impacto de los impulsores
| Destornillador | (~)% Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El rápido despliegue del 5G está respaldado por los fondos de recuperación de la UE | + 0.8% | Nacional, con prioridad en Bucarest, Cluj-Napoca, Timișoara | Mediano plazo (2-4 años) |
| La convergencia fija-móvil impulsa el aumento del ARPU | + 0.6% | Nacional, concentrado en zonas urbanas | Largo plazo (≥ 4 años) |
| Densificación de la red troncal de fibra mediante iniciativas municipales de fibra oscura | + 0.4% | Nacional, con foco en ciudades de primer nivel | Mediano plazo (2-4 años) |
| Demanda de servicios de nube y borde provenientes del sector de servicios de TI deslocalizados | + 0.5% | Nacional, con concentración en Bucarest y las principales ciudades | Largo plazo (≥ 4 años) |
| Eliminación de los recargos por roaming exigida por la UE | + 0.3% | Nacional con impacto en toda la UE | Corto plazo (≤ 2 años) |
| Precios de datos inferiores a 0.50 EUR/GB que estimulan la elasticidad del uso | + 0.4% | Nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
El rápido despliegue del 5G está respaldado por los fondos de recuperación de la UE
Rumania obtuvo 5.97 mil millones de euros para proyectos digitales y de telecomunicaciones bajo el Plan Nacional de Recuperación y Resiliencia, un paquete que eleva el techo para la disponibilidad nacional de 5G al financiar tarifas de espectro, equipos de acceso de radio y modernización de la capa de transporte [1] Comisión Europea, “Plan Nacional de Recuperación y Resiliencia—Rumania”, europa.eu . Orange ya ofrece 5G en 50 ciudades con velocidades de descarga cercanas a 260 Mbps después de canalizar USD 288 millones en licencias de 3.4–3.8 GHz y actualizaciones de RAN, mientras que Vodafone se ha asociado con Ericsson y Samsung para acelerar despliegues de Open-RAN destinados a una cobertura rural más rápida. El objetivo del gobierno de cubrir los corredores de transporte y todas las áreas urbanas para 2025 comprime los plazos de construcción de la red pero posiciona al mercado rumano de operadores móviles de telecomunicaciones como un líder en 5G en Europa Central y Oriental. A medida que aumenta la utilización del espectro, los operadores obtienen capacidad para casos de uso empresariales de baja latencia que amplían los ingresos por servicios de alto margen, compensando así la presión a corto plazo sobre el flujo de caja libre.
La convergencia fija-móvil impulsa el aumento del ARPU
La entidad integrada de Orange y el modelo centrado en la fibra de Digi ilustran cómo la convergencia convierte las redes troncales de fibra ultrarrápidas en propuestas integradas de nube, contenido y movilidad que reducen la rotación y optimizan la economía de las unidades. Los hogares con paquetes de fibra suelen generar entre un 15 % y un 25 % más de valor a lo largo de la vida que los clientes con un solo proveedor, según parámetros internos de referencia de los operadores compartidos con los reguladores, ya que los suscriptores consolidan el gasto en banda ancha, voz móvil, televisión de pago y complementos de IoT en una sola factura. La cobertura nacional única de GPON en Rumanía simplifica los despliegues convergentes al eliminar los cuellos de botella de última milla que retrasan estrategias similares en mercados vecinos. Esta táctica también protege a los operadores de la competencia basada únicamente en el precio, al cambiar los criterios de compra de la tarifa a la amplitud del servicio, aunque el éxito depende de la ejecución del marketing y de la capacidad de migrar a los clientes de prepago tradicionales a paquetes de contrato.
Densificación de la red troncal de fibra mediante iniciativas municipales de fibra oscura
Las autoridades locales están financiando proyectos de infraestructura pasiva que buscan brindar conectividad gigabit a 945 aldeas para diciembre de 2025, lo que permite a los operadores arrendar fibra oscura en lugar de financiar su backhaul en zonas escasamente pobladas [2] Ministerio de Investigación, Innovación y Digitalización, “Guía para proyectos municipales de fibra oscura”, mcid.gov.ro. Debido a que el 91% de las 6.5 millones de líneas de banda ancha fija de Rumania ya califican como ultrarrápidas, los proyectos de fibra oscura ahora se centran en parques industriales, clústeres suburbanos y corredores logísticos regionales donde se ubicarán los nodos de computación de borde. Los activos pasivos compartidos reducen el capex por kilómetro y mejoran los retornos de inversión que los bucles de metro duplicados en Bucarest, Cluj-Napoca y Timișoara han reducido. El modelo refleja los exitosos proyectos de fibra mayorista en Suecia y Portugal, acelerando el tiempo de obtención de ingresos mientras permite a los municipios obtener anualidades de estilo de servicios públicos de los arrendamientos de telecomunicaciones.
Demanda de nube/borde del sector de TI deslocalizado
El sector de servicios de TI de Rumanía crece alrededor de un 8% anual, generó 3.2 millones de euros en exportaciones de software durante 2023 y actualmente emplea a casi 192,000 desarrolladores, agrupados en Bucarest, Cluj, Iași y Timișoara. Las multinacionales que trasladan sus flujos de trabajo desde Europa Occidental priorizan los enlaces de baja latencia a centros de datos regionales, dispositivos de borde locales y puertas de enlace multicloud seguras. Por ello, las empresas de telecomunicaciones están integrando la conectividad con SD-WAN, 5G privado y servicios de seguridad gestionados, que alcanzan márgenes de EBITDA de dos dígitos, frente a los márgenes inferiores al 30% en el prepago minorista. El memorando de entendimiento de Google con el gobierno rumano para el desarrollo conjunto de infraestructura digital indica que los hiperescaladores globales consolidarán zonas de disponibilidad adicionales, multiplicando los ingresos por backhaul mayorista y peering para los operadores que deseen evolucionar de servicios de voz y datos a facilitadores de la nube de borde.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Exceso de CAPEX de Huawei para reemplazar y desmantelar | -0.7% | A escala nacional | Mediano plazo (2-4 años) |
| Éxodo de ingenieros de RF que carecen de habilidades laborales | -0.4% | Grandes centros urbanos | Largo plazo (≥4 años) |
| El dominio persistente del prepago | -0.3% | Nacional | Largo plazo (≥4 años) |
| Sobreconstrucción de fibra en ciudades de primer nivel | -0.2% | Bucarest, Cluj-Napoca, Timișoara | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Exceso de CAPEX de Huawei para reemplazar y desmantelar
La legislación de seguridad promulgada en 2021 obliga a los operadores a retirar el hardware de Huawei de las redes centrales para 2026 y de las capas RAN para 2028, lo que obliga a Orange y Vodafone a asignar gastos de capital no presupuestados y honorarios por servicios profesionales que desvían fondos de la innovación de productos que generan ingresos [3] Light Reading Editorial Team, “Vodafone, Orange Face 5G Rip-and-Replace as Romania Bans Huawei,” lightreading.com . El intercambio de equipos sin interrupción del servicio implica redes paralelas, reasignación de espectro y una extensa programación de ingenieros de campo que inflan el costo por sitio. La presión sobre el flujo de caja libre es particularmente aguda porque la transición se superpone con los cronogramas acelerados de expansión de 5G vinculados a las subvenciones de la UE. Si bien los operadores con menor exposición a Huawei, como Digi, enfrentan menos costos directos, la industria colectiva soporta la monetización tardía de funciones avanzadas como la segmentación de red hasta que concluyan los ciclos de reemplazo.
Éxodo de ingenieros de RF que carecen de habilidades laborales
Los ingenieros de RF rumanos obtienen salarios superiores en Alemania, Francia y los países nórdicos, lo que deja a los operadores nacionales con escasez de personal durante la era más compleja de Open-RAN, núcleo 5G independiente e integración edge-cloud. Para mantener la velocidad de implementación, los operadores ahora externalizan las funciones de optimización e integración a las divisiones de servicios gestionados de los proveedores de equipos, lo que aumenta los gastos operativos y frena la innovación interna. Esta escasez también socava la diferenciación en la calidad del servicio, ya que los informes de benchmarking favorecen cada vez más a los operadores que pueden ajustar los parámetros a nivel de celda semanalmente en lugar de trimestralmente. A menos que las estructuras salariales o los programas de capacitación en el trabajo reduzcan la brecha salarial con Europa Occidental, los operadores del mercado de operadores móviles de telecomunicaciones rumanos se arriesgan a un déficit estructural de talento que erosione la competitividad a largo plazo.
Análisis de segmento
Por tipo de servicio: El consumo centrado en datos reconfigura la cartera
El tamaño del mercado de operadores móviles de telecomunicaciones rumanos para servicios de datos e internet se traduce en una cuota de mercado del 41.10% gracias a la elasticidad del tráfico gracias a tarifas inferiores a 0.50 EUR por gigabyte. El IoT y el M2M aportaron solo el 4.6% de los ingresos, pero registrarán la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.10%, hasta 2031, ya que los proyectos piloto de ciudades inteligentes en Cluj-Napoca y de automatización industrial en Ploiești exigen tarjetas SIM de baja latencia. La voz y la mensajería continúan su tendencia descendente, pero mantienen su relevancia para la interconexión de centrales telefónicas privadas (PBX) empresariales y los hogares rurales que carecen de líneas fijas sustitutivas. Los servicios OTT y de televisión de pago, impulsados por la exclusividad de Vodafone en Disney+ y las actualizaciones de Orange TV Go de Orange, enriquecen el ARPU mediante la agregación de contenido, aunque el éxito de la integración depende de la economía de los derechos de autor y la agrupación de dispositivos.
Las tácticas de los operadores ahora priorizan la eficiencia del espectro y la ubicación de la caché de borde para contener el costo por gigabyte, dado que el uso diario de datos móviles por suscriptor superó los 9 GB en el primer trimestre de 2025, tres veces la media de la UE-27, mientras que los precios para el usuario final siguen siendo los más bajos del continente. El cierre de la red 3G de Orange, que ya cubre siete regiones, libera capacidad de 900 MHz y 2100 MHz que migra a LTE y 5G, reduciendo el consumo de energía en un 11 % y elevando el rendimiento rural. Mientras tanto, la penetración del IoT empresarial se sitúa en el 10 %, muy por debajo de la media europea del 29 %, lo que deja un mercado potencial considerable para soluciones NB-IoT, LTE-M y 5G privadas una vez que se reduzca la fragmentación del ecosistema en torno a la certificación de dispositivos y la integración de sistemas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: El impulso empresarial se basa en los mandatos de transformación digital
Las cuentas de consumidores representaron el 67.60 % del tamaño del mercado de operadores móviles de telecomunicaciones de Rumanía en 2025. Se prevé que el segmento empresarial crezca a una tasa de crecimiento anual compuesta (TCAC) del 4.05 %, respaldada por la migración a la nube, la facilitación del teletrabajo y la inversión en ciberresiliencia en banca, automoción y centros de servicios compartidos. Las empresas de telecomunicaciones están combinando SD-WAN, firewall gestionado y Microsoft 365 con conectividad 5G para captar este valor, lo que refleja el crecimiento interanual del 5.3 % de los ingresos por servicios empresariales en Rumanía registrado en el tercer trimestre de 2025.
Los nuevos contratos para grandes empresas estipulan cada vez más garantías de nivel de servicio con una latencia de ida y vuelta inferior a 20 milisegundos, lo que impulsa a los operadores a coubicar nodos de computación móvil en el borde dentro de los centros de datos de los hiperescaladores en Bucarest. Para las microempresas, los paquetes convergentes listos para usar combinan pasarelas de punto de venta (TPV), almacenamiento en la nube y datos 5G ilimitados desde USD 23 al mes, en comparación con los USD 14 de 2022, lo que ilustra la transición del precio por gigabyte a la monetización de la calidad del servicio. La financiación continua de la agenda digital del sector público, con 4.1 millones de euros destinados a la administración electrónica y la ciberseguridad, actúa como un ancla de volumen para los pedidos de conectividad avanzada. Sin embargo, los operadores deben superar las complejidades de las adquisiciones y los largos ciclos de venta típicos de los sectores gubernamentales para desbloquear el valor total de los contratos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El rendimiento regional destaca la concentración del mercado de operadores móviles de telecomunicaciones rumanos en Bucarest, que genera el 63 % de los ingresos nacionales en TIC y alberga la red de macroceldas 5G más densa. La velocidad media de descarga 5G de la capital alcanzó los 270 Mbps en el primer semestre de 2025, lo que impulsó los primeros pilotos de vanguardia empresarial en producción de medios y telemedicina. Cluj-Napoca y Timișoara conforman el clúster de segundo nivel donde Digi, Orange y Vodafone centran sus ensayos en small cell y mmWave, que abastecen a los pilotos de red de campus en centros de I+D de automoción.
En las regiones rurales, los corredores de fibra oscura financiados por el gobierno y las asignaciones de espectro de 700 MHz buscan elevar la cobertura 5G de la población del 70 % en 2025 al 98 % en 2027, cumpliendo así los objetivos de la Década Digital de la UE. Los operadores ahora evalúan las ventajas económicas de la compartición de macroceldas y la arquitectura Open-RAN para cumplir con las obligaciones sin aumentar el coste por ciudadano cubierto. Condados del norte, como Suceava, aún presentan un rendimiento LTE promedio inferior a 22 Mbps, por lo que la decisión de Orange de desmantelar el 3G debe sincronizarse con la reorganización de LTE 900 para evitar interrupciones en el servicio. Los datos de las pruebas de velocidad de Ookla sitúan a Oradea en el primer puesto en latencia móvil, con 23 milisegundos, lo que ilustra los nichos de excelencia que los operadores anuncian en sus ofertas B2B regionales.
El seguimiento de los hitos de la UE muestra que Rumanía cumplió 39 de los 43 objetivos de conectividad para el cuarto trimestre de 2024, lo que le permitió acceder a un segundo desembolso de 2.800 millones de euros que subvenciona la construcción de torres rurales y el corredor de transporte 5G. Esta entrada mitiga el riesgo de inversión en capital e motiva una mayor consolidación, ya que los proyectos de torres más pequeños y los OMV buscan asociaciones con propietarios de redes más grandes para gestionar las auditorías de cumplimiento y los requisitos de informes. Sin embargo, la sobreconstrucción de fibra en Bucarest, Cluj-Napoca y Timișoara ejerce una presión a la baja sobre las tarifas mayoristas, lo que dificulta la rentabilidad del capital invertido para los operadores que carecen de la escala necesaria para amortizar los costes de red en diversas fuentes de ingresos.
Panorama competitivo
El mercado rumano de operadores móviles de telecomunicaciones (MNO) cuenta con cuatro operadores nacionales en un ciclo de consolidación que aumenta gradualmente la concentración del mercado sin eliminar la intensidad competitiva. Orange Rumanía se convirtió en el líder del mercado integrado tras la fusión de Orange Rumanía SA con Orange Rumanía Communications, adquiriendo 6.9 millones de usuarios móviles, 1.2 millones de líneas de banda ancha y una participación gubernamental del 20% que estabiliza las relaciones regulatorias. Digi Communications, históricamente un gigante de la telefonía fija, aspira ahora a un segundo puesto tras adquirir los 1.9 millones de suscriptores de Telekom Rumanía Mobile. Este acuerdo eleva la base combinada de Digi a 6.4 millones e incrementa su participación en el espectro en las bandas de 1800 MHz y 2100 MHz. Vodafone Rumanía mantiene una postura diferenciada gracias a la temprana adopción de Open-RAN, lo que le ha valido elogios regulatorios por la diversificación de proveedores en medio de las normas de salida de Huawei. Su alianza con Disney+ fomenta aún más la fidelidad de los paquetes familiares.
Las hojas de ruta tecnológicas priorizan Open-RAN y un núcleo 5G nativo de la nube para controlar el coste de la red por bit. Orange y Vodafone expandieron conjuntamente un piloto rural compartido de Open-RAN a 230 emplazamientos, ejecutando el software vRAN de Samsung sobre hardware Wind River Linux y Dell PowerEdge. Digi, por su parte, muestra interés en la misma plataforma mientras asimila sus nuevos activos de suscriptores. Simultáneamente, las desinversiones en empresas de torres se perfilan como los próximos pasos probables: los aproximadamente 24,000 emplazamientos macro del mercado podrían transferirse a entidades independientes para liberar la flexibilidad financiera necesaria para financiar las sustituciones de Huawei y el despliegue de nuevas células metropolitanas.
Líderes de la industria de operadores móviles de telecomunicaciones de Rumania
Orange Rumanía SA
Vodafone Rumanía SA
Digi Rumania SA
Telekom Rumanía Móvil SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2025: Orange Rumanía se convierte en el primer operador con 5G/5G+ en 50 ciudades tras invertir 265 millones de euros en espectro y activos RAN.
- Marzo de 2025: Digi Romania obtuvo 54.76 millones de euros en préstamos de crédito a la exportación con vencimientos a cuatro años para mejorar las redes en Rumania y Portugal, apoyando la expansión después de un crecimiento de los ingresos del 13.9% a 1.93 millones de euros en 2024.
- Febrero de 2025: Los reguladores impusieron condiciones estrictas de calidad del servicio mientras Vodafone y Digi negociaban la adquisición de Telekom Romania Mobile que afecta a 1.9 millones de usuarios.
- Mayo de 2024: Orange finalizó la fusión de sus entidades fijas y móviles tras la aprobación gubernamental, creando un operador totalmente convergente a partir de junio de 2024.
- Mayo de 2024: Orange y Vodafone ampliaron su proyecto piloto de red 4G Open-RAN compartida con el software vRAN de Samsung, la infraestructura de Wind River y el hardware de Dell en las zonas rurales de Rumania.
- Febrero de 2024: Vodafone Rumania amplió su red comercial Open-RAN con Samsung, agregando sitios en 20 ciudades para impulsar la capacidad 2G, 4G y 5G.
Alcance del informe del mercado de operadores móviles de telecomunicaciones de Rumania
El estudio proporciona un análisis en profundidad del sector de las telecomunicaciones en Rumania.
El mercado rumano de operadores móviles de telecomunicaciones está segmentado por servicios (voz (alámbrica e inalámbrica), datos y mensajería, OTT y televisión de pago). El tamaño del mercado y las previsiones se presentan en términos de valor (USD) para todos los segmentos mencionados.
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) |
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros Servicios (VAS, Roaming y Servicios Internacionales, Servicios Empresariales y Mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de operadores móviles de telecomunicaciones de Rumania en 2026?
Está valorado en 3.95 millones de dólares en 2026 y se prevé que alcance los 4.73 millones de dólares en 2031.
¿Cuál es la tasa de crecimiento esperada de los operadores de redes móviles de Rumania?
La tasa de crecimiento anual compuesta (CAGR) del 3.67 % del mercado refleja la transición de la expansión del volumen a los servicios empresariales y 5G de valor añadido.
¿Qué línea de servicio domina los ingresos de los operadores?
Los servicios de datos e Internet lideran con una participación de mercado del 41.10% de los MNO de telecomunicaciones de Rumania en 2025, impulsados por un uso intensivo con las tarifas más bajas de Europa.
¿Por qué los operadores se centran en los clientes empresariales?
Los ingresos empresariales crecen a una tasa compuesta anual del 4.05 % hasta 2031 y ofrecen un ARPU más alto a través de soluciones integradas de conectividad, nube y ciberseguridad.
¿Cómo influye la financiación gubernamental en la implantación del 5G?
Las subvenciones de recuperación de la UE por valor de 5.97 millones de euros financian espectro e infraestructura, acelerando la implementación del 5G y aliviando al mismo tiempo las cargas de gasto de capital.
¿Qué desafío plantea la prohibición de Huawei?
Los operadores deben reemplazar los equipos de Huawei para 2028, lo que supone una reducción estimada de 0.7 puntos porcentuales en la CAGR del mercado debido al gasto de capital adicional.


