

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 3.72 mil millones |
| Tamaño del mercado (2031) | USD 6.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.21% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Norteamérica |
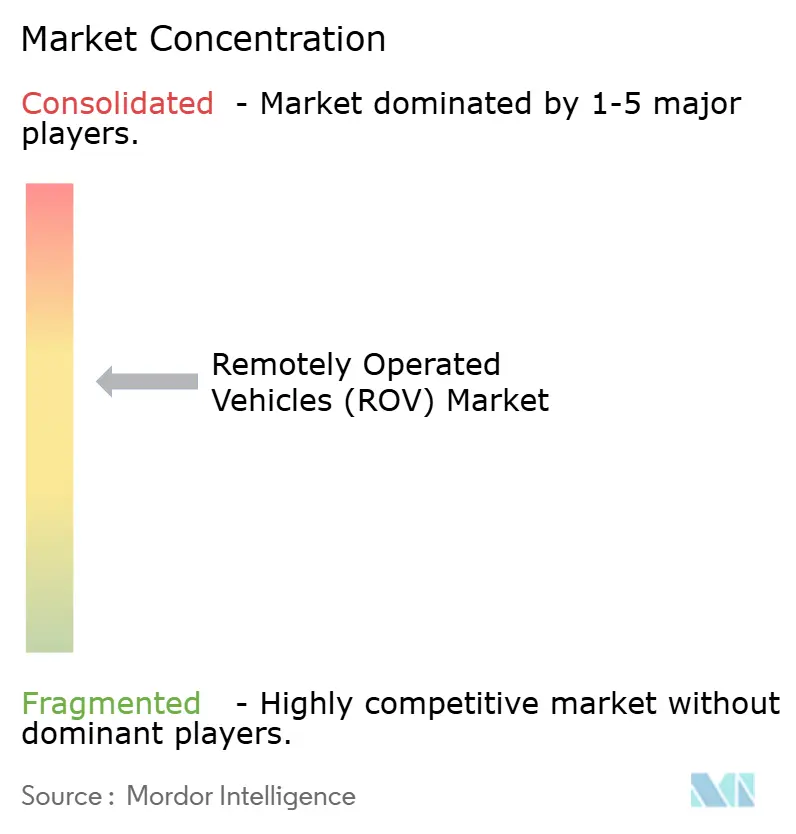
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de vehículos operados remotamente (ROV) por Mordor Intelligence
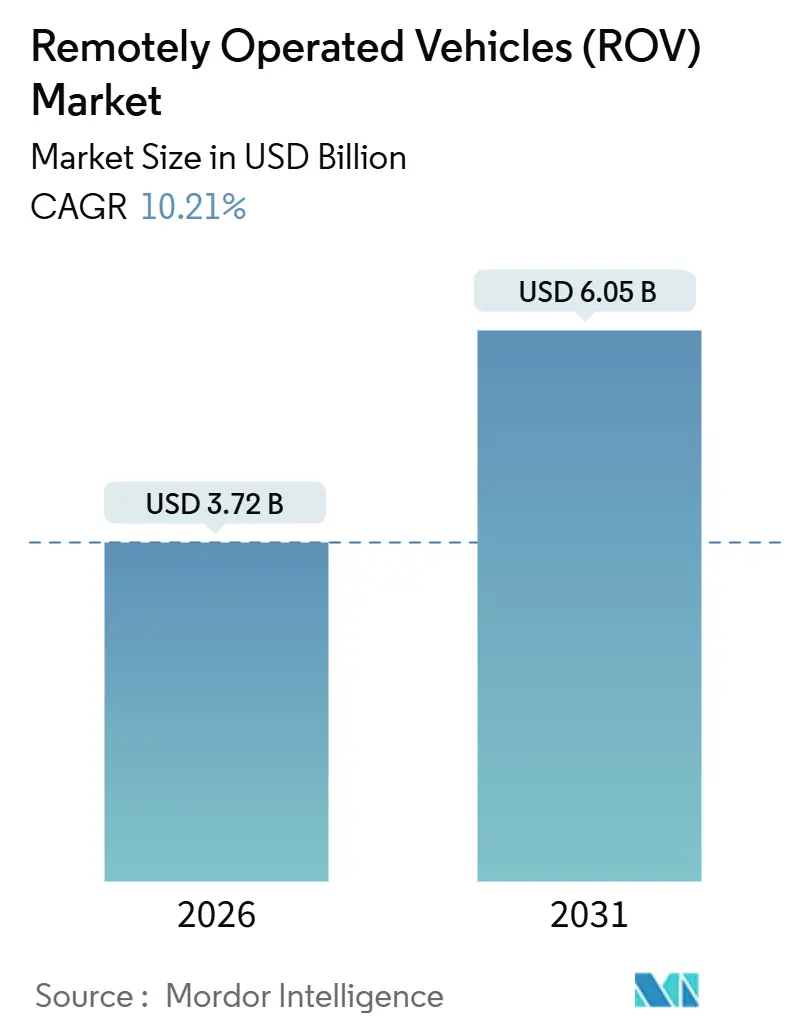
Se estima que el tamaño del mercado de vehículos operados a distancia será de USD 3.72 mil millones en 2026, y se espera que alcance los USD 6.05 mil millones para 2031, con una CAGR del 10.21% durante el período de pronóstico (2026-2031).
El aumento de los programas de inversión plurianuales en yacimientos ultraprofundos y el auge paralelo en la construcción de energía eólica marina están redefiniendo la economía submarina que sustenta el mercado global de ROV. Las compañías petroleras nacionales de Oriente Medio y Latinoamérica están reanudando sus programas de perforación prepandemia, las empresas de servicios públicos europeas están tendiendo miles de kilómetros de cable entre redes que requieren inspecciones frecuentes, y los avances en baterías están ampliando la autonomía de las misiones de los vehículos eléctricos, ampliando así el mercado global de ROV. Los sistemas de clase trabajadora dominan las tareas de carga pesada, pero las flotas de aguas someras están escalando rápidamente en respuesta a las inspecciones de los cimientos de las turbinas. Los operadores con vehículos residentes atracados bajo el agua ya están reduciendo los días de movilización y los plazos de inspección, lo que agudiza la dinámica competitiva en el mercado global de ROV.
Conclusiones clave del informe
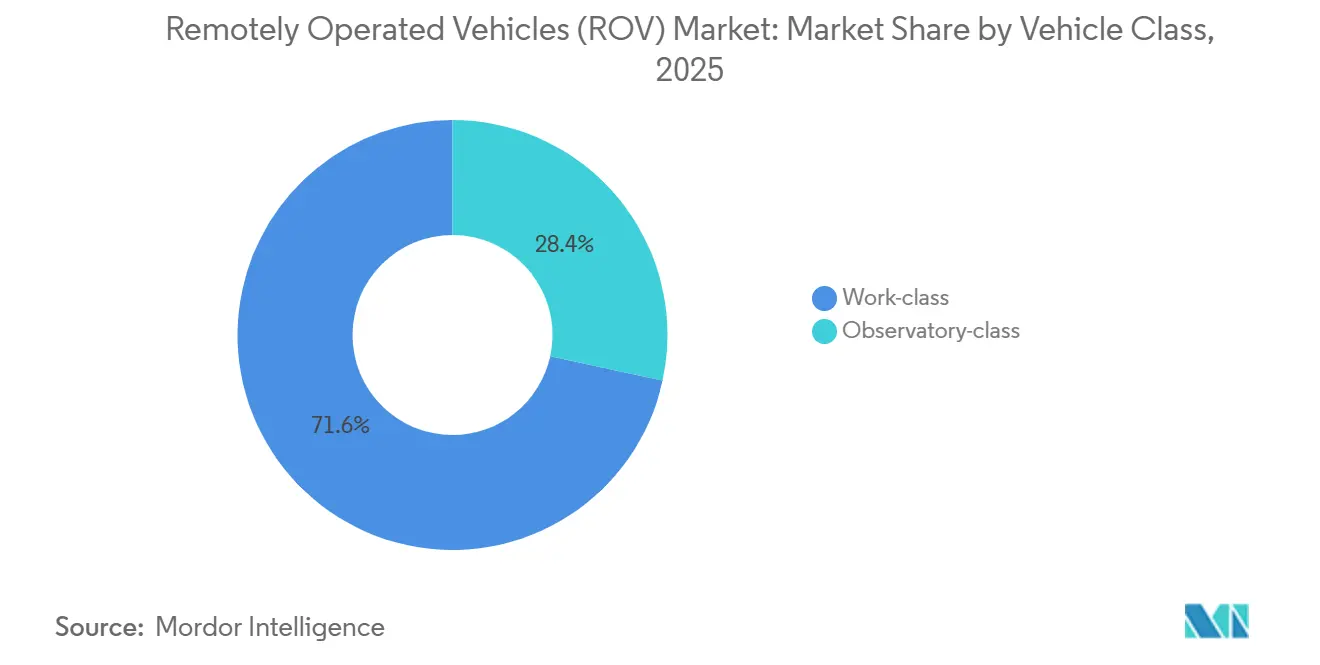
- Por clase de vehículo, las plataformas de clase laboral representaron el 71.6 % de la participación de mercado global de ROV en 2025 y se prevé que se expandan a una CAGR del 11.7 % hasta 2031.
- Por clasificación de profundidad, las operaciones en aguas profundas por encima de los 1,000 metros capturaron el 56.3% de los ingresos en 2025, mientras que los despliegues en aguas poco profundas de hasta 300 metros están avanzando a una CAGR del 13.1%.
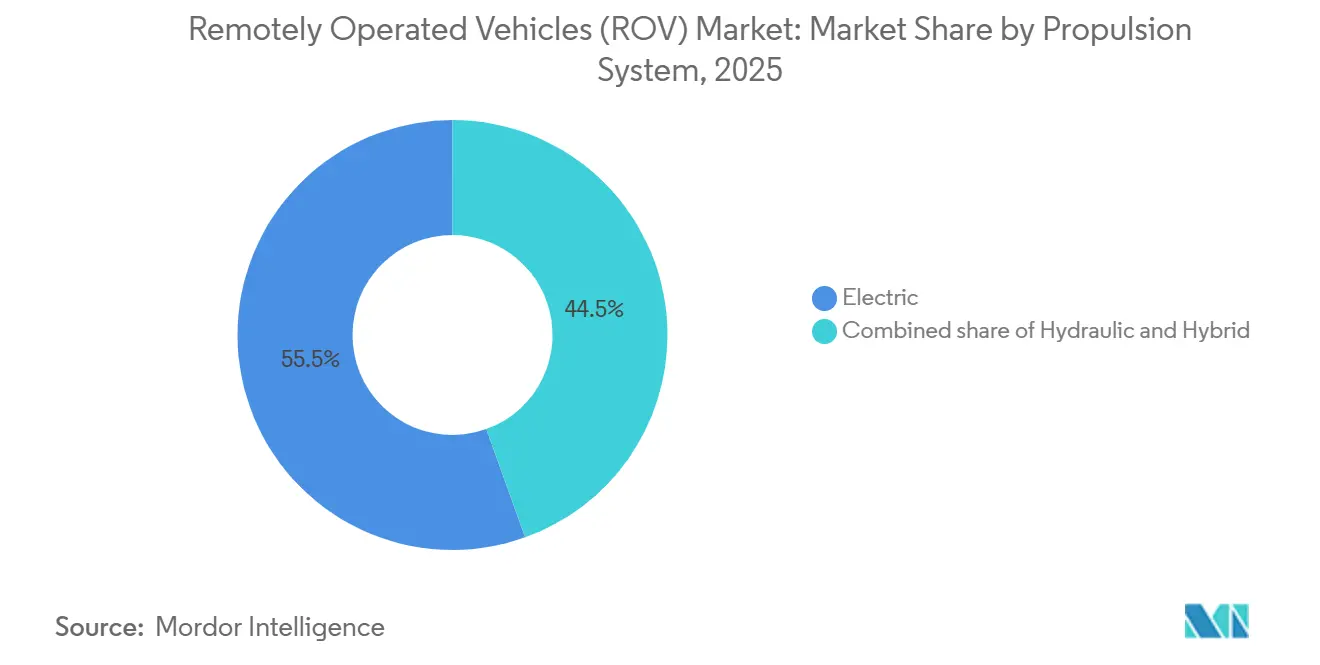
- Por sistema de propulsión, los vehículos eléctricos representaron el 55.5% de los ingresos en 2025, con un crecimiento anual compuesto del 11.3% hasta 2031.
- Por actividad, la inspección-reparación-mantenimiento representó el 34.7% del gasto en 2025 y está aumentando a una tasa compuesta anual del 11.0%.
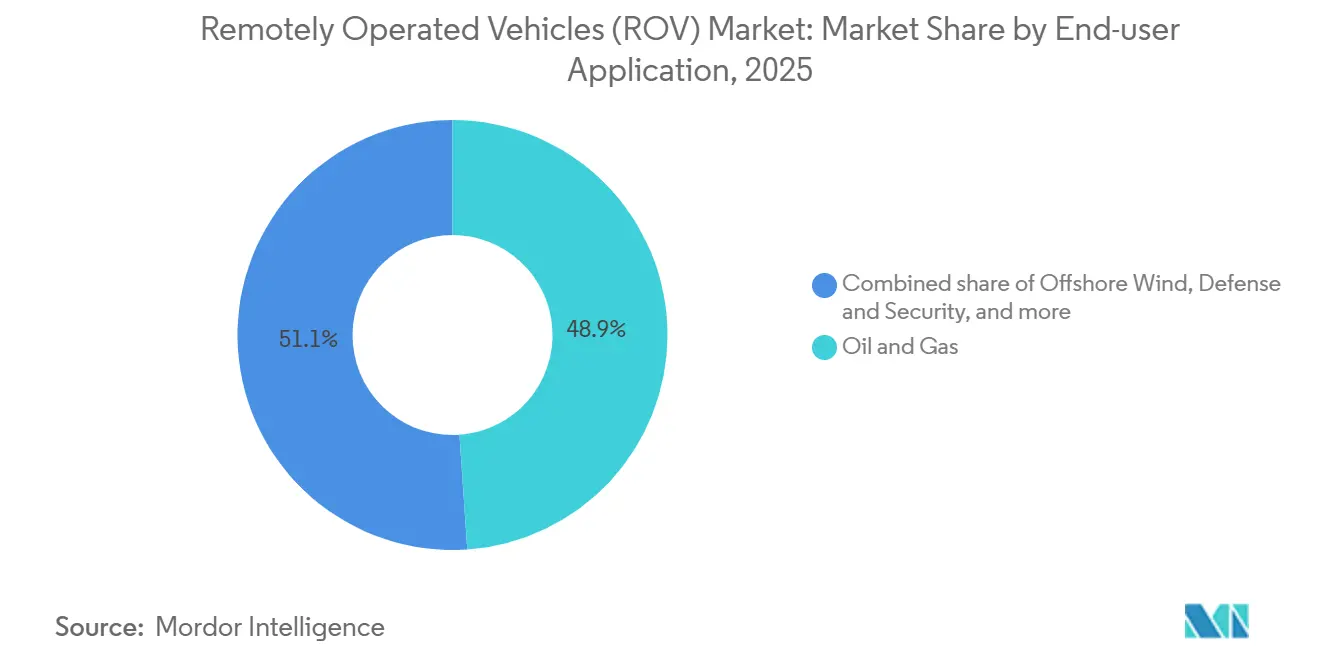
- Por aplicación para el usuario final, el petróleo y el gas lideraron con el 48.9% de los ingresos en 2025, aunque la energía eólica marina es el segmento de más rápido crecimiento, con una CAGR del 18.8%.
- Por geografía, América del Norte representó el 37.1% de los ingresos de 2025, mientras que Europa es la región que avanza más rápido, con una CAGR del 16.5%.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de vehículos operados remotamente (ROV)
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento del repunte del gasto de capital en la exploración de petróleo y gas en alta mar | 2.50% | Golfo de México, Mar del Norte, Brasil, Oriente Medio | Mediano plazo (2-4 años) |
| Expansión de parques eólicos marinos y cableado submarino | 2.80% | Reino Unido, Noruega, Dinamarca, Alemania, China, Taiwán, Corea del Sur | Largo plazo (≥ 4 años) |
| Creciente demanda de IRM para infraestructura submarina envejecida | 1.90% | Golfo de México, Mar del Norte, campos asiáticos maduros | Mediano plazo (2-4 años) |
| Aumento del gasto de capital en aguas profundas por parte de las empresas petroleras nacionales | 1.70% | Arabia Saudita, Emiratos Árabes Unidos, Qatar, Brasil, México, Nigeria, Angola | Largo plazo (≥ 4 años) |
| Sistemas ROV residentes habilitados mediante atraque submarino | 0.80% | Adopción temprana en el Golfo de México y el Mar del Norte | Largo plazo (≥ 4 años) |
| Programas piloto de extracción de minerales en los fondos marinos | 0.50% | Zona Clarion-Clipperton, Océano Índico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento del repunte del gasto de capital en la exploración de petróleo y gas en alta mar
Los presupuestos globales de exploración y producción se han normalizado después de la recesión de 2020-2023, con Chevron asignando USD 14.5 mil millones a exploración y producción en 2025, gran parte de ello en el Golfo de México. [1] Chevron Corporation, “Investor Presentation 2025”, chevron.com El proyecto Whale de Shell alcanzó el primer petróleo a finales de 2024 a 2,500 metros y requirió apoyo continuo de clase de trabajo. [2] Reuters, “Shell Whale Project First Oil”, reuters.com Fitch Ratings espera que el gasto anual en exploración y producción supere los USD 500 mil millones hasta 2027, con aguas profundas reclamando el 22% de ese desembolso. [3] Fitch Ratings, “Upstream Capex Outlook 2025-2027”, fitchratings.com La Agencia Internacional de Energía proyecta que la producción en alta mar aumentará en 1.8 millones de barriles por día entre 2025 y 2030, casi en su totalidad de activos de aguas profundas. [4] Agencia Internacional de Energía, “Perspectivas Energéticas Mundiales 2025”, iea.org Estos compromisos amplían el mercado mundial de ROV porque solo las unidades de trabajo pesado pueden manejar la manipulación hidráulica a profundidades superiores a 1,500 metros.
Expansión de parques eólicos marinos y cableado submarino
Europa está en camino de alcanzar los 120 gigavatios de energía eólica marina para 2030, lo que requiere 35,000 kilómetros de cables que deben inspeccionarse anualmente. El proyecto Hornsea 3 de Ørsted instalará 231 turbinas en 696 kilómetros cuadrados y desplegará vehículos de aguas poco profundas para la inspección de cimientos. El proyecto flotante Hywind Tampen de Equinor introdujo inspecciones de líneas de amarre mediante ROV con multihaz. China superó los 40 gigavatios en 2025 y su objetivo es alcanzar los 100 gigavatios para 2030, lo que generará una adquisición sostenida de unidades eléctricas de batería. La ronda de arrendamiento del Mar Céltico añadió 4.5 gigavatios con contratos que exigen evaluaciones anuales de socavación, lo que garantiza décadas de demanda recurrente.
Creciente demanda de IRM para infraestructura submarina envejecida
El Golfo de México alberga más de 2,000 pozos instalados antes de 2010, y los ciclos de inspección se han acortado de cinco a tres años debido al aumento de la corrosión. Oceaneering reportó un aumento del 14 % en las adjudicaciones de IRM durante los primeros nueve meses de 2024, lo que elevó la utilización al 69 %. TechnipFMC obtuvo un marco de cinco años en el Mar del Norte en 2025 que abarca 120 árboles y 18 colectores. Noruega exige evaluaciones anuales en instalaciones con más de 15 años de antigüedad, lo que crea un mercado cautivo de USD 800 millones. El vehículo residente de Subsea 7 redujo el tiempo de respuesta de las inspecciones de 21 a 7 días, lo que demuestra las mejoras en la eficiencia que se reflejan en el mercado global de ROV.
Aumento del gasto de capital en aguas profundas por parte de las empresas petroleras nacionales
Las reurbanizaciones de Marjan y Berri de Saudi Aramco incluyen conexiones en aguas profundas con vigencia hasta 2028. Petrobras asignó 102 000 millones de dólares para el período 2025-2029, de los cuales el 60 % se destinará a prospectos presalinos a más de 2,000 metros de profundidad. ADNOC adjudicó un sistema submarino de 1650 millones de dólares para Hail y Ghasha a principios de 2025. La mexicana Pemex reanudó la exploración de Perdido en 2024, con licitaciones plurianuales de vehículos. IMCA estima que las empresas nacionales representaron el 58 % del gasto de capital en submarinos en 2024, frente al 47 % en 2020.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Moratorias de exploración y producción en alta mar y activismo ambiental | -0.60% | California, Atlántico de EE. UU., zonas europeas seleccionadas | Corto plazo (≤ 2 años) |
| Altos gastos de capital y gastos operativos de las flotas de ROV de clase de trabajo | -0.40% | Contratistas globales más pequeños | Mediano plazo (2-4 años) |
| Zonas grises regulatorias para operaciones submarinas autónomas | -0.30% | Global | Mediano plazo (2-4 años) |
| Restricciones del ancho de banda del cable umbilical de fibra óptica | -0.20% | Global | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Moratorias de exploración y producción en alta mar y activismo ambiental
La pausa federal estadounidense en las nuevas concesiones anunciada en 2025 eliminó 12 millones de acres de la exploración a corto plazo. California extendió su moratoria de perforación hasta 2030, congelando la demanda de vehículos de reconocimiento remoto (ROV) en el Canal de Santa Bárbara. Noruega aplazó la concesión de licencias de Barents hasta que finalicen los estudios de impacto en 2027. La Estrategia de Energías Renovables de la UE cerró el 18 % del Mar del Norte a la actividad de hidrocarburos. Mientras tanto, grupos ambientalistas presionaron a la Autoridad Internacional de los Fondos Marinos para que pospusiera las licencias de minería comercial hasta 2028.
Altos gastos de capital y gastos operativos de las flotas de ROV de clase de trabajo
Un sistema pesado de clase trabajadora cuesta más de 5 millones de dólares, y las operaciones anuales suman 1.2 millones de dólares. La utilización de la flota debe promediar el 75 % durante 320 días para obtener una rentabilidad del 15 %, una tasa que solo se mantiene en el Golfo de México y el Mar del Norte. DOF Subsea vendió ocho unidades antiguas en 2024 durante la reestructuración para reducir la deuda. Los contratistas más pequeños tienen dificultades para obtener financiación porque los prestamistas consideran que los activos son especializados con un valor de reventa limitado. Si bien las unidades residentes reducen los gastos operativos a largo plazo, requieren una alta inversión inicial en infraestructura de atraque, lo que aumenta aún más las barreras de entrada.
Análisis de segmento
Por clase de vehículo: Unidades de clase trabajadora anclan la complejidad de aguas profundas
Los sistemas de clase trabajadora representaron el 71.6 % de la cuota de mercado de ROV en 2025 y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 11.7 % hasta 2031. Se proyecta que el tamaño del mercado de ROV para unidades de clase trabajadora se expandirá en 1.9 millones de dólares durante el pronóstico, lo que refleja el monopolio en tareas que exigen una fuerza de manipulación de 200 kilogramos. Saab Seaeye lanzó el Leopard en 2024, combinando el transporte eléctrico con un elevador hidráulico para reducir el consumo de combustible en un 18 %. Los vehículos de clase observatorio siguen siendo esenciales para inspecciones superficiales, pero tienen tarifas diarias más bajas. El Sub-Atlantic Mohawk Lite de Forum se centra en tareas de nivel medio con un patín de herramientas que se reconfigura en menos de dos horas. Esta bifurcación garantiza trayectorias de crecimiento paralelas dentro del mercado de ROV, ya que la energía eólica marina favorece las unidades eléctricas compactas, mientras que el petróleo y el gas dependen de la capacidad de clase trabajadora pesada.
Las innovaciones de clase trabajadora ahora se centran en la telemetría de fibra óptica, que permite video 4K en tiempo real, cerrando así una brecha de datos que históricamente obligaba a descargas posteriores a la misión. El Millennium Plus de Oceaneering demostró una transmisión multihaz fluida en las pruebas del Golfo de México. Las flotas de observatorios más pequeñas se centran en la agilidad y la duración de la batería, como lo demuestra el Pro 5 de VideoRay con un paquete de iones de litio de 10 horas. La arquitectura híbrida se perfila como una solución intermedia, que permite a los operadores cumplir con las normas ambientales sin sacrificar la carga útil.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Clasificación por profundidad: Impulso de la energía eólica marina en aguas poco profundas
Los proyectos en aguas profundas por encima de los 1,000 metros representaron el 56.3 % de los ingresos en 2025. Sin embargo, las flotas de aguas someras de hasta 300 metros lideran el mercado global de ROV con una tasa de crecimiento anual compuesta (TCAC) del 13.1 %. Se proyecta que el tamaño del mercado global de ROV para operaciones en aguas someras se duplicará con creces para 2031, a medida que proliferan las inspecciones de cimentaciones de turbinas. El Hornsea 3 de Ørsted requiere una verificación anual en 231 turbinas ubicadas a 40-60 metros. El Pro 5 de VideoRay y el Revolution de Deep Trekker se centran en este sector, con cambios de batería en menos de cinco minutos.
Las zonas de media agua, que abarcan entre 300 y 1,000 metros, sirven a campos maduros del Mar del Norte y a emplazamientos eólicos costeros más profundos. Las directivas de la UE exigen la revisión anual de cables en aguas de menos de 200 metros de profundidad, lo que genera un flujo de ingresos cautivo en aguas someras de 450 millones de dólares anuales. Estas obligaciones de cumplimiento garantizan la visibilidad a largo plazo para los operadores que buscan contratos recurrentes en el mercado global de ROV.
Por sistema de propulsión: los vehículos eléctricos escalan en eficiencia
Los sistemas eléctricos generaron un 55.5 % de ingresos en 2025 y avanzan a una tasa de crecimiento anual compuesta (TCAC) del 11.3 % gracias a los paquetes de baterías de 14.8 kilovatios-hora que permiten misiones de ocho horas. La cuota de mercado global de ROV para unidades eléctricas aumentará a medida que las áreas marinas protegidas reduzcan las fugas hidráulicas. El prototipo eROV de Kongsberg aprovecha el almacenamiento de energía híbrido, cambiando a pilas de combustible para despliegues residentes. El organismo regulador de seguridad de Noruega ahora fomenta la propulsión eléctrica o híbrida a menos de 500 metros de las zonas protegidas.
Las unidades hidráulicas aún dominan las intervenciones pesadas, ya que la fuerza del manipulador sigue siendo inigualable. El híbrido Sabertooth de Saab Seaeye demuestra que la combinación de propulsores eléctricos con potencia hidráulica puede reducir el consumo en un 22 %, preservando al mismo tiempo la capacidad de sustentación. El pivote de propulsión subraya la convergencia entre el cumplimiento ambiental y la rentabilidad en el mercado global de ROV.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por actividad: IRM supera a la perforación y la construcción
La inspección, reparación y mantenimiento generó un 34.7 % de ingresos en 2025 y crece a una tasa de crecimiento anual compuesta (TCAC) del 11.0 %, lo que refleja los programas de extensión de la vida útil del Mar del Norte y los mandatos de integridad del Golfo de México. El tamaño del mercado global de ROV para IRM está en camino de superar los 2 millones de dólares para 2031, a medida que se acelera el desmantelamiento. El vehículo residente del Subsea 7 redujo los costos de movilización en un 40 % durante un piloto en 2024. El apoyo a la perforación sigue siendo vital para Brasil, África Occidental y México, donde la instalación de sistemas de prevención de reventones exige una gran capacidad de clase trabajadora.
Las obras de construcción en el sector eólico marino están en pleno auge, con un tendido de cables previsto para 35,000 kilómetros en Europa y Asia hasta 2030. El monitoreo ambiental sigue siendo un segmento modesto, pero se está expandiendo a medida que los desarrolladores realizan estudios bentónicos según las directivas de la UE, lo que refuerza el ciclo de inspección recurrente que sustenta el mercado global de ROV.
Por aplicación para el usuario final: la energía eólica marina se convierte en el motor del crecimiento
El petróleo y el gas retuvieron el 48.9 % de los ingresos en 2025, pero la tasa de crecimiento anual compuesta (TCAC) del 18.8 % de la energía eólica marina lidera la expansión futura. Solo Europa necesitará inspecciones anuales de 120 gigavatios de turbinas para 2030. China aspira a alcanzar los 100 gigavatios para 2030, priorizando las flotas eléctricas que evitan las fugas hidráulicas. Hywind Tampen de Equinor exige la inspección dinámica de cables, lo que adapta los requisitos de herramientas para los proveedores de la industria global de ROV.
La defensa, la investigación y la acuicultura constituyen nichos más pequeños, pero en crecimiento. Las armadas están adoptando vehículos antiminas, mientras que las granjas de salmón en Noruega despliegan unidades compactas para el control de redes, ampliando el mercado global de ROV más allá de los clientes energéticos tradicionales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Mercado de vehículos operados remotamente (ROV) en Norteamérica
Norteamérica generó el 37.1% de los ingresos de 2025, impulsados por las rondas de arrendamiento del Golfo de México que atrajeron USD 382 millones en licitaciones. El presupuesto upstream de Chevron indica un interés sostenido en aguas profundas, y las aprobaciones de Canadá en Terranova añaden nuevas campañas de perforación hasta 2027. Pemex reanudó la exploración de Perdido en 2024, impulsando la demanda a mediano plazo. Persisten los obstáculos políticos, ya que la pausa en los arrendamientos federales y la moratoria de California limitan el crecimiento en la zona costera.
Mercado europeo de vehículos operados a distancia (ROV).
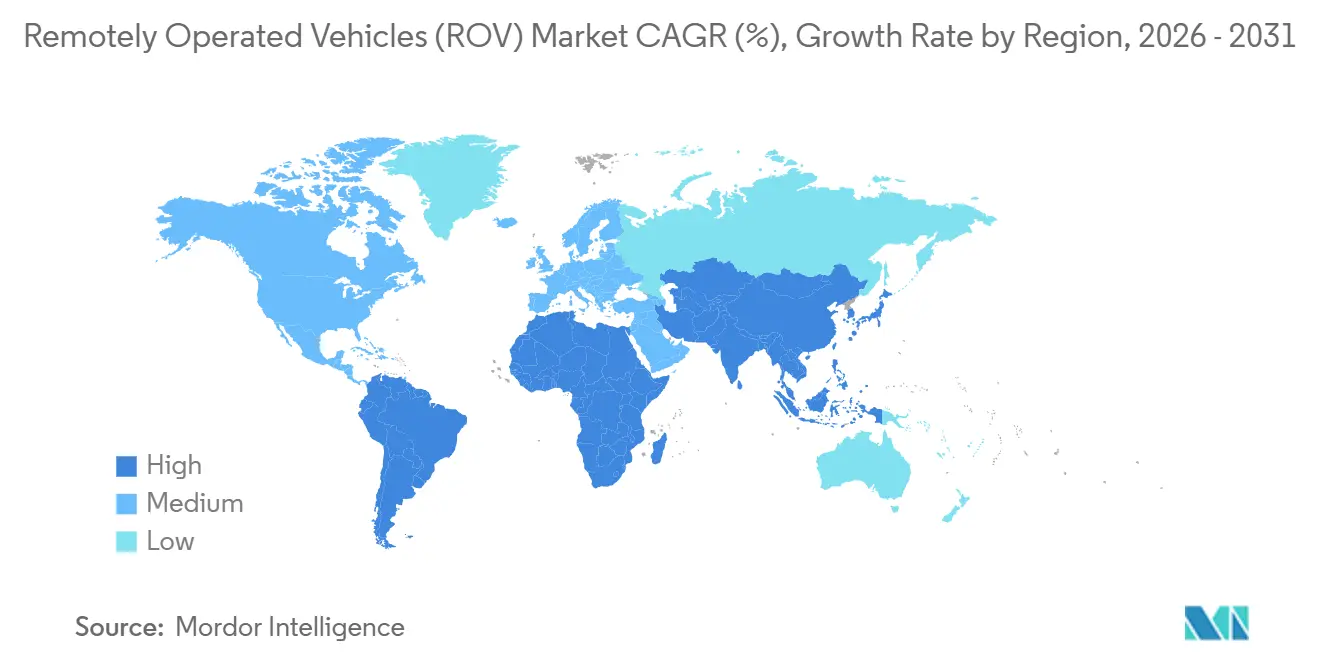
Europa es la región con mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 16.5%, que impulsa el mercado global de vehículos de retorno remoto (ROV) mediante la construcción y el desmantelamiento de sistemas eólicos marinos. Los arrendamientos de Crown Estate en el Mar Céltico añaden 4.5 gigavatios con inspecciones anuales obligatorias. Las normas anuales de integridad de Noruega crean un mercado cautivo de IRM de 800 millones de dólares. La danesa Energinet adjudicó contratos para 1,200 kilómetros de cables de exportación en 2024. Alemania aspira a 30 gigavatios de energía eólica para 2030.
Mercado de vehículos operados remotamente (ROV) en APAC, Medio Oriente y LATAM
Asia-Pacífico, Oriente Medio y Latinoamérica representan corredores de alto crecimiento. China ya superó los 40 gigavatios de energía eólica marina en 2025. La empresa india ONGC adjudicó contratos para los bloques de aguas profundas de la Cuenca KG. Saudi Aramco, Petrobras y ADNOC planean conjuntamente más de 60 árboles submarinos al año hasta 2028, lo que mantendrá una alta utilización por parte de la clase trabajadora. Las inspecciones de oleoductos de la ASEAN están aumentando a medida que Malasia e Indonesia expanden sus exportaciones de gas.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama regulatorio
La regulación que afecta a las operaciones con ROV se está volviendo más estricta en lo que respecta al cumplimiento de la seguridad en alta mar, la documentación formalizada de los estándares de la industria y la creciente aceptación de la inspección remota y robótica en lugar de la exposición de buzos. En el Golfo de México, la Oficina de Seguridad y Cumplimiento Ambiental (BSEE) actualizó su manual B-PINCs en enero de 2026 para exigir explícitamente funciones de intervención de ROV para conjuntos de preventores de reventones (BOP) submarinos, incluyendo pruebas RAM tras la instalación inicial en el fondo marino. Esta actualización refuerza la demanda de sistemas de clase de trabajo con capacidad de intervención y tripulaciones cualificadas. La BSEE también emitió la Alerta de Seguridad 499 en abril de 2025 tras un fallo en la terminación del umbilical que provocó la caída de un ROV durante la recuperación, lo que impulsó a los operadores y contratistas a reforzar los procedimientos de inspección y reterminación vinculados a las operaciones de lanzamiento y recuperación.
Las normas globales y transfronterizas también influyen en las especificaciones de los equipos y los procedimientos operativos. El Código de Buceo IMO 2023 entró en vigor el 1 de enero de 2024 para buques con sistemas de buceo (más de 500 toneladas brutas), lo que determina cómo se planifican y gestionan las actividades integradas de buceo y soporte de ROV en buques offshore. En cuanto a las normas, la ISO publicó la ISO 25451:2026 en mayo de 2026, que establece los requisitos técnicos para el mapeo del fondo marino mediante vehículos marinos no tripulados (incluidos los ROV), lo que respalda la uniformidad de los resultados de los estudios en los ámbitos de petróleo y gas, energía eólica marina e IMR. Paralelamente, la BSEE continuó incorporando normas industriales actualizadas a las normas offshore de EE. UU., con una norma final publicada en junio de 2026 y una fecha de implementación en agosto de 2026 para las actualizaciones de 30 CFR Parte 250 que elevan aún más el papel de la verificación documentada y basada en normas en los proyectos offshore.
Panorama competitivo
Los cinco principales operadores, Oceaneering, TechnipFMC, Subsea 7, Fugro y DOF Subsea, controlan aproximadamente el 62% de la capacidad de la flota mundial, lo que indica una concentración moderada. La flota de 250 unidades de Oceaneering alcanzó una utilización del 69% y unos ingresos diarios de 10,576 USD por vehículo en el tercer trimestre de 2024. TechnipFMC integra servicios de ROV con sistemas de producción, lo que refuerza la relación con el cliente. Subsea 7 lidera las implementaciones residentes, registrando un 92% de tiempo de actividad en su piloto. Empresas disruptivas como Blue Robotics y Deep Trekker suministran unidades eléctricas de bajo coste que se adaptan a los promotores de energía eólica marina y a los institutos de investigación.
Las prioridades estratégicas incluyen operaciones residentes, propulsión híbrida y telemetría de alto ancho de banda. El e-ROV Liberty de Oceaneering reduce los días de navegación, el Sabertooth de Saab Seaeye reduce el consumo de combustible en un 22%, y Fugro se asocia con Kongsberg para desarrollar vehículos autónomos de inspección de cables. Los despliegues autónomos y semiautónomos representan menos del 3% de las horas de la flota, lo que sugiere un amplio margen de maniobra a medida que el modelo de operaciones remotas de DNV cobra impulso.
Líderes de la industria de vehículos operados remotamente (ROV)
DeepOcean como
DOF submarino como
Oceaneering International Inc.
TechnipFMC PLC
hélice energía soluciones grupo inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Oceaneering extendió su colaboración con Petrobras mediante un acuerdo de cuatro años para servicios de ROV. El acuerdo respalda la utilización plurianual de la flota de ROV de Oceaneering en Brasil y permite planificar el personal, las herramientas y los repuestos para cargas de trabajo sostenidas de IMR e intervención en aguas profundas.
- Marzo de 2026: DOF Group encargó cuatro ROV XLX EVO III de clase profesional a Forum Energy Technologies, con entregas programadas entre abril y agosto de 2026. Esta compra añade capacidad moderna de clase profesional a la plataforma de servicios submarinos de DOF y posiciona su flota para cumplir con los requisitos de aguas profundas de mayor especificación y la demanda de proyectos a largo plazo vinculados a contratos de fletamento.
- Septiembre de 2025: La Armada de la India firmó un contrato con EyeROV para la adquisición de ROV submarinos avanzados, incluido el modelo Trout, para reconocimiento, inspección y vigilancia submarina. Esta adquisición fortalece las cadenas de suministro nacionales de ROV de grado militar y amplía el mercado potencial más allá del sector energético marino, incursionando en misiones de inspección y monitoreo orientadas a la seguridad.
Alcance del informe del mercado global de vehículos operados remotamente (ROV)
Un vehículo operado remotamente (ROV) es un robot desocupado, una máquina submarina altamente maniobrable conectada a una serie de cables que pueden explorar las profundidades del océano. Estos cables transmiten señales de comando y control entre el operador y el ROV, lo que permite la navegación remota del vehículo.
El mercado de ROV se segmenta por clase de vehículo, clasificación de profundidad, sistema de propulsión, actividad, aplicación para el usuario final y geografía. Por clase de vehículo, se dividen en clase de trabajo y clase de observatorio. Según la clasificación de profundidad, el mercado se divide en aguas someras, medias y profundas. Por sistema de propulsión, el mercado se divide en eléctrico, hidráulico e híbrido. Por actividad, el mercado se segmenta en perforación y desarrollo, construcción e instalación, IRM, entre otros. Por aplicación para el usuario final, el mercado se segmenta en petróleo y gas, energía eólica marina, defensa y seguridad, entre otros. El informe también abarca el tamaño del mercado y las previsiones para el mercado de ROV en las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en los ingresos (USD).
Por clase de vehículo
| Clase trabajadora | Clase de trabajo ligero |
| Clase trabajadora media | |
| Clase trabajadora pesada | |
| Clase observatorio |
Por clasificación de profundidad
| Poco profundo (hasta 300 m) |
| Media agua (300 a 1,000 m) |
| Aguas profundas (por encima de 1,000 m) |
Por sistema de propulsión
| Eléctrico |
| Sistema hidráulico |
| Híbrido |
Por actividad
| Perforación y Desarrollo |
| Construcción e instalación |
| Inspección, Reparación y Mantenimiento (IRM) |
| Desmantelamiento |
| Monitoreo Ambiental |
Por aplicación de usuario final
| Petróleo y Gas |
| Vientos de la costa |
| Defensa y Seguridad |
| Investigación y academia |
| Acuicultura e infraestructura marina |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Reino Unido |
| Norway | |
| Dinamarca | |
| Alemania | |
| Francia | |
| Russia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Qatar | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Medio Oriente y África |
| Por clase de vehículo | Clase trabajadora | Clase de trabajo ligero |
| Clase trabajadora media | ||
| Clase trabajadora pesada | ||
| Clase observatorio | ||
| Por clasificación de profundidad | Poco profundo (hasta 300 m) | |
| Media agua (300 a 1,000 m) | ||
| Aguas profundas (por encima de 1,000 m) | ||
| Por sistema de propulsión | Eléctrico | |
| Sistema hidráulico | ||
| Híbrido | ||
| Por actividad | Perforación y Desarrollo | |
| Construcción e instalación | ||
| Inspección, Reparación y Mantenimiento (IRM) | ||
| Desmantelamiento | ||
| Monitoreo Ambiental | ||
| Por aplicación de usuario final | Petróleo y Gas | |
| Vientos de la costa | ||
| Defensa y Seguridad | ||
| Investigación y academia | ||
| Acuicultura e infraestructura marina | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Reino Unido | |
| Norway | ||
| Dinamarca | ||
| Alemania | ||
| Francia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Qatar | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tiene actualmente el mercado mundial de ROV y hacia dónde se dirige?
El tamaño del mercado global de ROV alcanzó los USD 3.72 mil millones en 2026 y se prevé que aumente a USD 6.05 mil millones para 2031 con una CAGR del 10.21%.
¿Qué clase de vehículo domina la demanda actual?
Las unidades de clase trabajadora lideraron con el 71.6% de los ingresos en 2025 porque los manipuladores pesados y las cargas útiles elevadas son esenciales para la construcción en aguas profundas.
¿Qué segmento de usuarios finales se está expandiendo más rápidamente?
La energía eólica marina está avanzando a una tasa de crecimiento anual compuesta (CAGR) del 18.8% mientras Europa y China tienden miles de kilómetros de cables submarinos que requieren inspección anual.
¿Por qué los sistemas de propulsión eléctrica están ganando cuota de mercado?
Los avances en las baterías están ampliando la duración de las misiones más allá de las ocho horas y los reguladores prefieren vehículos con cero fugas en zonas marinas protegidas.
¿Qué regiones ofrecen las perspectivas de crecimiento más fuertes?
Europa lidera con una CAGR del 16.5% gracias a las ampliaciones de energía eólica y al desmantelamiento del Mar del Norte, mientras que Asia-Pacífico sigue los pasos de las rápidas incorporaciones de capacidad china.
¿Cuál es la intensidad competitiva entre los proveedores de servicios?
Los cinco principales operadores controlan alrededor del 62% de la capacidad de la flota mundial, lo que crea un panorama moderadamente concentrado con un poder de fijación de precios significativo pero no abrumador.


