

Tamaño y participación del mercado del rubidio
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Volumen de mercado (2026) | 7.27 toneladas |
| Volumen de mercado (2031) | 9.07 toneladas |
| Tasa de crecimiento (2026 - 2031) | 4.53% CAGR |
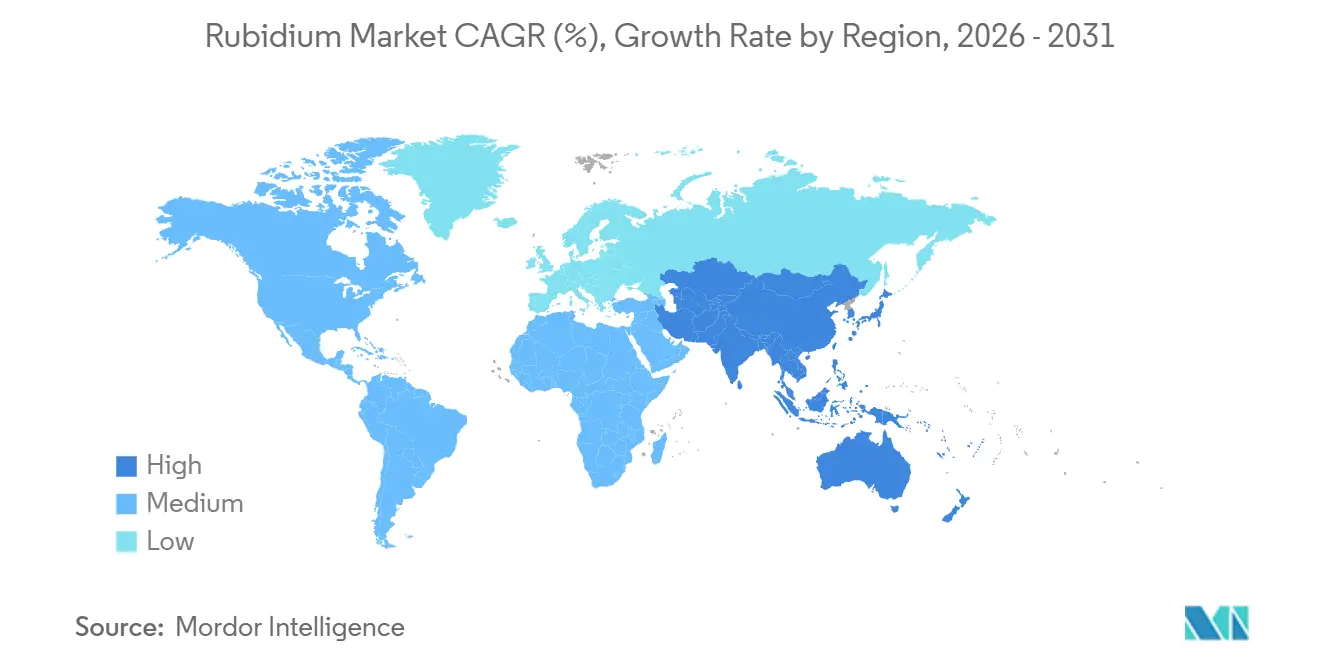
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
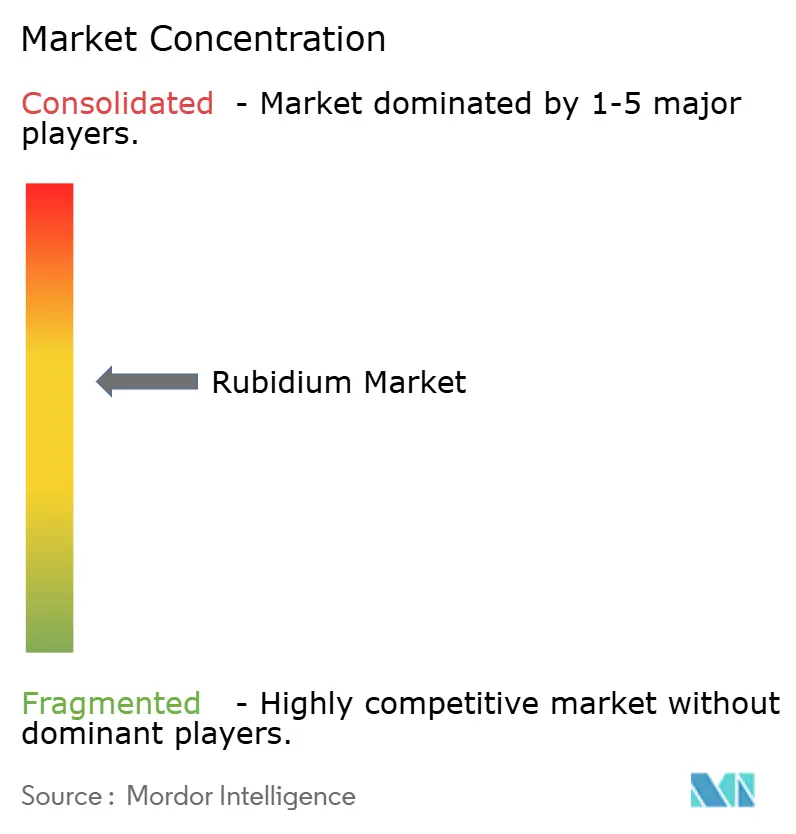
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado del rubidio por Mordor Intelligence
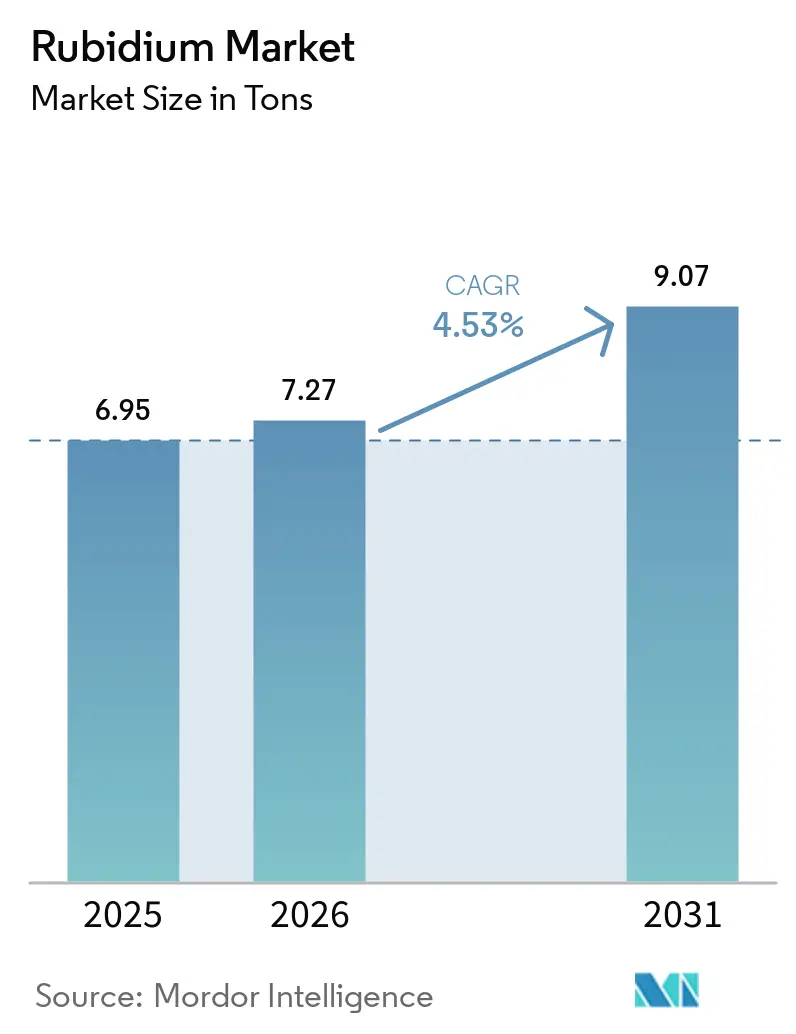
Se proyecta que el tamaño del mercado del rubidio se expandirá de 6.95 toneladas en 2025 y 7.27 toneladas en 2026 a 9.07 toneladas para 2031, registrando una CAGR del 4.53% entre 2026 y 2031. Esta expansión refleja la creciente adopción de relojes atómicos de rubidio en estaciones base 5G, el avance de las computadoras cuánticas de átomos neutros desde prototipos a líneas piloto y la creciente utilización de imágenes PET con rubidio-82 en departamentos de cardiología. La coproducción basada en lepidolita con el refinado de litio mantiene bajos los costos incrementales de suministro, pero la cadena de suministro sigue concentrada geográficamente en China, lo que amplifica el riesgo geopolítico. La disponibilidad limitada permite a las refinerías integradas, como Sinomine Resource Group, ejercer poder de fijación de precios cuando la demanda posterior aumenta. Mientras tanto, los avances en la extracción de salmuera y la miniaturización de relojes atómicos a escala de chip presentan tanto oportunidades de reducción de costos como desafíos competitivos para los actores establecidos en el mercado del rubidio.
Conclusiones clave del informe
- Por proceso de producción, la lepidolita tenía el 80.79% de la participación de mercado del rubidio en 2025, mientras que se prevé que la misma ruta se expanda a una CAGR del 5.06% hasta 2031.
- Por sector de aplicación, el vidrio especial representó el 42.85 % del tamaño del mercado de rubidio en 2025 y se proyecta que crecerá a una CAGR del 6.15 % hasta 2031.
- Por geografía, Asia-Pacífico capturó el 39.43% de la participación de mercado de rubidio en 2025; se espera que la región avance a una CAGR del 5.97% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del rubidio
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecientes aplicaciones biomédicas | + 0.8% | América del Norte, Europa, APAC (Japón, Corea del Sur) | Mediano plazo (2-4 años) |
| Ampliación del uso en redes de fibra y vidrio óptico especiales | + 1.2% | Global, con concentración en APAC y América del Norte | Corto plazo (≤ 2 años) |
| El despliegue de 5G y satélites impulsa la demanda de relojes atómicos de rubidio | + 1.5% | Global, liderado por China, India, Sudeste Asiático y Oriente Medio | Corto plazo (≤ 2 años) |
| Ampliación de la investigación y el desarrollo de tecnología cuántica (sensores de átomos fríos, cúbits) | + 0.6% | América del Norte, Europa, China | Largo plazo (≥ 4 años) |
| Sinergias de coproducción a partir de flujos de residuos de litio y mica | + 0.4% | Asia Pacífico (China, Australia), África (Zimbabue, Namibia) | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecientes aplicaciones biomédicas
Los generadores de PET de rubidio-82 están desplazando a los isótopos más antiguos porque su vida media de 76 segundos permite la obtención de imágenes miocárdicas a demanda sin necesidad de administrar radiofármacos diariamente. Los ensayos clínicos muestran una mayor precisión diagnóstica para la enfermedad de las arterias coronarias que las gammagrafías SPECT, lo que anima a los hospitales de Estados Unidos, Canadá y Alemania a instalar generadores durante las mejoras de las unidades de cardiología [1] Springer, “Rubidium-82 PET Myocardial Perfusion Imaging,” springer.com . Varios sistemas de generadores cuentan con la aprobación de la FDA y la EMA, lo que facilita las aprobaciones de reembolso y reduce las barreras para su adopción. Los laboratorios farmacéuticos también utilizan compuestos de rubidio como trazadores, aunque estos volúmenes siguen siendo pequeños en comparación con las imágenes. El crecimiento continuo depende del mantenimiento de los niveles de reembolso para los estudios PET y de la implementación de escáneres híbridos PET-CT en hospitales comunitarios. Si la política de reembolso sigue siendo favorable, el mercado del rubidio podría obtener beneficios adicionales gracias a un uso más amplio de las imágenes cardíacas.
Uso en expansión en redes de fibra y vidrio óptico especiales
El carbonato y el óxido de rubidio actúan como agentes fundentes y modificadores de índice en vidrio de baja dispersión para cables de fibra óptica y lentes de alta resolución. El crecimiento explosivo de los centros de datos está obligando a los proveedores de hiperescala a densificar las interconexiones ópticas, impulsando la demanda de fibra monomodo que admita transmisión de 400 Gbps y 800 Gbps con mínima dispersión cromática [2] IEEE Communications Society, “Data Center Interconnect”, comsoc.org . El vidrio dopado con rubidio mejora la estabilidad térmica, reduciendo la atenuación de la señal en rutas submarinas de larga distancia. La misma química sustenta los cristales de fosfato de titanilo de rubidio utilizados en láseres de frecuencia duplicada para lidar y fabricación aditiva. Aunque los productores de vidrio buscan continuamente sustitutos de menor costo, los requisitos de rendimiento en redes submarinas y óptica de precisión hacen que sea difícil eliminar el rubidio sin comprometer el diseño. Mientras la integración fotónica se acelere, el vidrio especial seguirá siendo el uso final principal en el mercado del rubidio.
El despliegue de 5G y satélites impulsa la demanda de relojes atómicos de rubidio
En 2025, la instalación global de estaciones base 5G se expandió significativamente, con China a la cabeza en despliegues. Estas estaciones, que requieren una sincronización de nanosegundos, dependen de relojes atómicos de rubidio para una sincronización fiable, especialmente en zonas urbanas donde las señales GNSS son vulnerables a interferencias. El reloj SA65 de Microchip Technology, una solución a escala de chip, consume mínima energía y es lo suficientemente compacto como para integrarse en radios de celda pequeña, ahora comunes en despliegues urbanos. Frequency Electronics proporciona estándares de frecuencia de rubidio para satélites GPS III, mientras que los relojes de AccuBeat garantizan la estabilidad de las estaciones terrestres Galileo. Además, las constelaciones de satélites comerciales están integrando referencias de rubidio en miniatura para cumplir con los presupuestos de ruido de fase. Este auge en los sectores de las telecomunicaciones y el espacio refuerza las perspectivas inmediatas del mercado del rubidio, aunque la posible transición futura hacia relojes ópticos podría moderar la demanda a largo plazo.
Ampliación de la tecnología cuántica
Los átomos de rubidio-87 sirven como cúbits en computadoras cuánticas de átomos neutros y como medios de detección en interferómetros de átomos fríos. Los sistemas piloto de Pasqal y QuEra están pasando de los laboratorios de investigación a la producción a volumen limitado, financiada por contratos de defensa y computación en la nube. Las hojas de ruta gubernamentales de Estados Unidos, China y la Unión Europea destinan colectivamente miles de millones de dólares al despliegue de sensores cuánticos en aplicaciones de navegación, gravimetría y temporización. Las fibras de cristal fotónico rellenas de rubidio permiten trampas magnetoópticas a escala de chip, lo que reduce el consumo de energía de las unidades de campo. Los plazos de comercialización siguen siendo inciertos, pero incluso un éxito moderado podría impulsar las proyecciones de demanda base. Por lo tanto, el mercado del rubidio tiene opciones si una o más aplicaciones cuánticas superan las expectativas.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasos depósitos primarios y elevados costes de purificación | -0.9% | Global, agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Seguridad en la manipulación y el transporte de metales altamente reactivos | -0.5% | Envíos globales, especialmente transfronterizos | Corto plazo (≤ 2 años) |
| Riesgo geopolítico: más del 70% de refinación en China | -0.7% | América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Escasos depósitos primarios y altos costos de purificación
Los minerales naturales rara vez producen rubidio en cantidades significativas, y las minas dedicadas a este elemento son inexistentes. El Servicio Geológico de Estados Unidos señala que las reservas globales son limitadas, lo que dificulta una rápida expansión de la capacidad. Para aplicaciones en relojes atómicos y sensores cuánticos, las refinerías buscan una pureza rigurosa del 99.9 %. Lograr esta pureza suele depender de métodos de alto consumo energético, como la cristalización fraccionada o la destilación al vacío, que producen subproductos peligrosos. Si bien la microextracción a escala de laboratorio ha reducido significativamente el consumo de energía, su lanzamiento comercial aún está a varios años de distancia. Los compradores se enfrentan a posibles aumentos repentinos de los precios spot debido a los largos plazos de entrega de sales y metales personalizados. Estos desafíos estructurales no solo limitan el crecimiento del volumen a corto plazo, sino que también limitan el potencial del mercado del rubidio a menos que se produzca un avance en las tecnologías de purificación.
Riesgo geopolítico: Más del 70% de refinación en China
China domina el panorama mundial de la refinación de rubidio. Cabe destacar que Sinomine Resource Group controla una parte significativa de los recursos conocidos de polucita, provenientes principalmente de las minas de Tanco y Bikita. El Servicio Geológico de Estados Unidos ha señalado que, desde 2019, no ha surgido producción primaria de rubidio fuera de China. Si bien las tensiones por el control de las exportaciones aún no han afectado al rubidio, su papel fundamental en los satélites y las redes 5G mantiene la atención sobre los posibles riesgos. Frequency Electronics ha tomado medidas para internalizar la producción de celdas de vapor, con el objetivo de reforzar sus contratos GPS III. Simultáneamente, las agencias de defensa están invirtiendo en alternativas a los relojes de cesio. Sin embargo, estas medidas no logran mitigar por completo la fragilidad de la cadena de suministro. Un avance en 2025 permitió que las técnicas chinas de extracción de salmuera produjeran cloruro de rubidio de alta pureza a partir de salmueras con un contenido mínimo de rubidio. Este avance no solo consolida el control de Pekín sobre el mercado, sino que también plantea un desafío significativo para las iniciativas no chinas.
Análisis de segmento
Por proceso de producción: el predominio de lepidolita refleja la coproducción de litio
La lepidolita representó el 80.79 % del tamaño del mercado de rubidio bajo la segmentación del proceso de producción en 2025 y se proyecta que aumente a una tasa de crecimiento anual compuesta (TCAC) del 5.06 % hasta 2031. Las refinerías de litio, aprovechando la economía de la coproducción, pueden capturar rubidio durante las etapas de lixiviación ácida o tostación sin incurrir en gastos de capital independientes. Esta ventaja consolida la posición dominante de la lepidolita en el mercado de rubidio. Los ensayos preliminares de microextracción indican un ahorro energético significativo en la purificación, lo que sugiere posibles aumentos de margen si el proceso se escala. Pollucite, controlada principalmente por Sinomine Resource Group, abastece a los contratistas aeroespaciales con sus volúmenes de alta pureza de nicho, cumpliendo con los estrictos requisitos para la fabricación de celdas de vapor. Si bien las fuentes alternativas como la carnalita y la salmuera aún se encuentran en fase experimental, podrían cobrar impulso si el proceso de salmuera del Instituto Qinghai logra su comercialización.
La participación de Pollucite es baja, pero tiene importancia estratégica, ya que su alto contenido de cesio sustenta los fluidos de perforación de formiato de cesio, lo que proporciona un subsidio cruzado para la producción de rubidio. La extracción de salmuera ofrece un potencial de crecimiento a largo plazo para la industria del rubidio, especialmente si el consumo de energía y la recuperación de reactivos reflejan los resultados de laboratorio. Sin embargo, la intensidad del capital y los retrasos en la tramitación de permisos mantienen a los nuevos participantes cautelosos. Por lo tanto, el crecimiento de la oferta sigue ligado a los ciclos del litio y el cesio, lo que hace que las señales de precios en el mercado del rubidio sean más sensibles a los aumentos repentinos de la demanda que a la inversión minera dirigida.
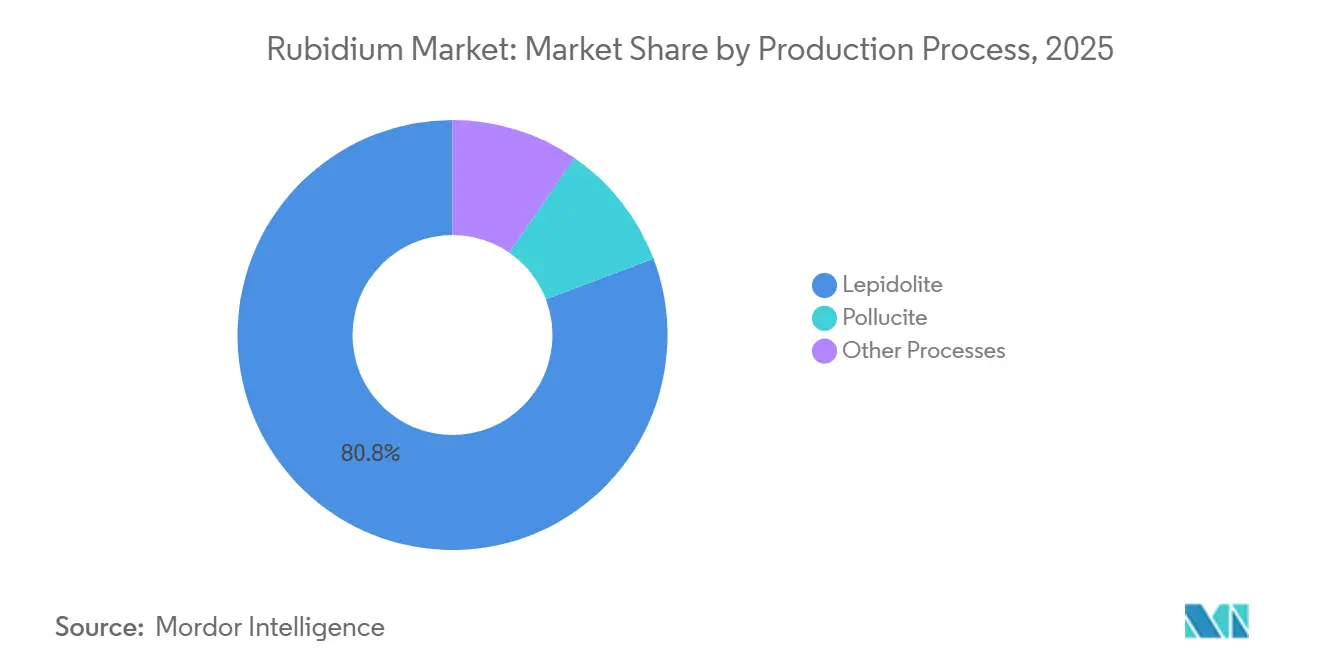
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por sector de aplicación: El vidrio especial lidera, la electrónica acelera
El vidrio especial representó el 42.85 % de la cuota de mercado del rubidio en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6.15 % hasta 2031. El carbonato de rubidio mejora el control del índice de refracción en preformas de fibra óptica y estabiliza el vidrio de grado láser utilizado en sistemas lidar. La demanda se correlaciona con la expansión de los centros de datos a gran escala y el tráfico de IA generativa, que impulsan los anchos de banda de los enlaces de fibra óptica por encima de los 400 Gbps. Los fabricantes de cables submarinos también prefieren el vidrio dopado con rubidio para la integridad de las señales de larga distancia. Si bien existe el riesgo de sustitución, las limitaciones de rendimiento impiden una reformulación rápida, lo que mantiene el liderazgo del vidrio en el mercado del rubidio.
Con la proliferación de la densificación 5G y la implementación de celdas pequeñas, la demanda de nodos de sincronización precisa ha aumentado, con los relojes atómicos a la cabeza de este auge de la electrónica. Microchip Technology ha logrado avances significativos con su dispositivo compacto SA65, que ocupa tan solo 17 cm³ y se ha popularizado tanto en drones como en servidores edge. Mientras tanto, IQD Frequency Products posiciona estratégicamente sus osciladores de rubidio de rango medio para redes LTE-Advanced, especialmente en escenarios donde la interferencia GPS representa una amenaza. En el ámbito biomédico, los trazadores PET de rubidio-82 están ganando terreno en la imagenología, lo que aumenta el volumen del mercado. Además, la industria pirotécnica sigue mostrando una demanda constante de fuegos artificiales violetas. En conjunto, estas diversas aplicaciones fortalecen el mercado del rubidio, protegiéndolo de posibles caídas en cualquier sector.
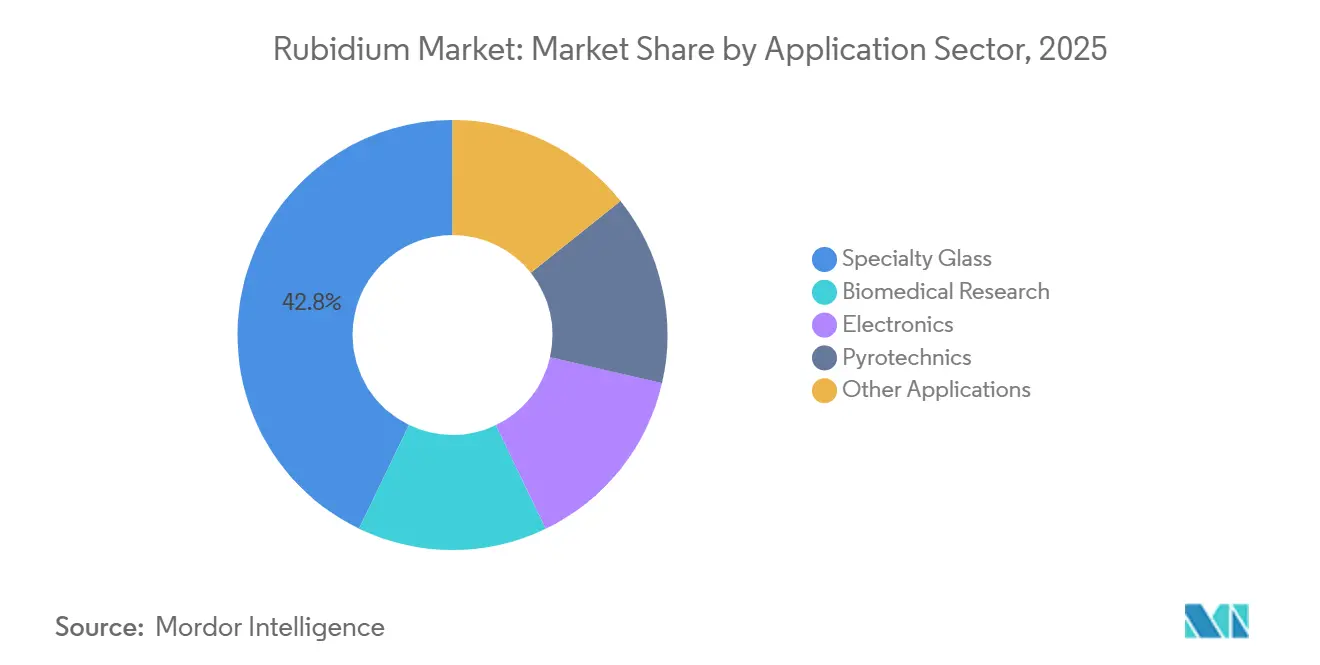
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Asia-Pacífico lideró la cuota de mercado del rubidio con el 39.43% en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5.97% hasta 2031. El dominio de China en el mercado del rubidio se ve reforzado por su integración vertical, que abarca desde la minería hasta la producción de compuestos. Sinomine reportó un significativo aumento interanual de sus ingresos. Mientras tanto, la refinería Xinyu de Ganfeng Lithium no solo produce carbonato de litio, sino que también captura nitrato de rubidio, lo que refuerza la seguridad del suministro para los fabricantes nacionales de relojes. Mientras Japón y Corea del Sur recurren a las importaciones de carbonato de rubidio para sus lentes de cámara de alto índice de refracción y óptica de precisión, el ambicioso objetivo de India de establecer estaciones base 5G para 2027 impulsará aún más la demanda.
Norteamérica aporta un volumen modesto, pero disfruta de una demanda estable en los sectores de defensa y medicina. Frequency Electronics aísla el GPS III y los programas de satélites clasificados mediante la fabricación de celdas de vapor en Long Island, mientras que los relojes de Microchip respaldan la sincronización de los centros de datos estadounidenses. La adopción de PET con rubidio-82 crece de forma constante en los hospitales estadounidenses, gracias a los códigos de reembolso establecidos. Sin embargo, el Servicio Geológico de Estados Unidos (USGS) informa de una producción primaria nacional nula después de 2019, lo que obliga a los compradores a depender de las importaciones o de la reducción de existencias.
Europa refleja la vulnerabilidad de suministro de Norteamérica, pero se beneficia de una planta de procesamiento en Alemania que mejora los concentrados importados. Los relojes de rubidio de AccuBeat garantizan una sincronización de nanosegundos para las estaciones terrestres de Galileo en todo el continente. El Reino Unido, Francia y Alemania financian programas de sensores de átomos fríos que aprovechan las celdas de vapor de rubidio para la navegación autónoma, creando nichos de demanda impulsados por la investigación. Sudamérica, Oriente Medio y África siguen siendo pequeños hoy en día, aunque el proyecto Karibib de Namibia (optado por International Lithium Corp en 2025) podría ofrecer suministro regional si la financiación se alinea. En general, la dinámica geográfica subraya cómo el mercado del rubidio equilibra la oferta concentrada con la demanda tecnológica globalmente dispersa.
Panorama competitivo
El mercado global del rubidio está moderadamente consolidado. Las oportunidades de mercado se centran en la refinación no china, la ampliación de la extracción de salmuera y las cadenas de suministro de tecnología cuántica. El proceso de salmuera con pureza del 99.9 % del Instituto Qinghai podría reestructurar las curvas de costos si se prueba a escala industrial, aunque podría consolidar aún más el dominio chino. Las startups podrían impulsar la demanda si los procesadores de átomos neutros alcanzan los plazos de recuperación comercial, lo que abre nuevas vías de compra para las refinerías. Por otro lado, la insolvencia de Lepidico en 2024 muestra los obstáculos financieros que enfrentan las empresas de lepidolita de nueva creación, lo que refuerza las altas barreras de entrada en la industria del rubidio.
Líderes de la industria del rubidio
Ganfeng Litio
Grupo de recursos Sinomine
Merck KGaA
Elementos americanos
Lepidico
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Panther Minerals Inc. completó la adquisición del 100% del proyecto de pegmatita Rubidium Ridge, ubicado en Ontario, Canadá, a Usha Resources Ltd. Esta transacción permite a Panther llevar a cabo la exploración de litio y rubidio en un distrito de pegmatita ya consolidado.
- Agosto de 2025: Frequency Electronics proyectó ingresos iniciales para el año fiscal 2026 de USD 1 millón provenientes de su reloj atómico compacto de rubidio TURbO, destinado a drones de defensa y sistemas de misiles.
Alcance del informe sobre el mercado mundial del rubidio
El rubidio es un elemento metálico blando, de color blanco plateado, del grupo de los metales alcalinos. Puede ser líquido a temperatura ambiente, pero solo en días calurosos, dado que su punto de fusión ronda los 40 °C. El mercado del rubidio está segmentado según el proceso de producción, el sector de aplicación y la geografía. Por proceso de producción, el mercado se divide en lepidolita, polucita y otros procesos de producción. Por sector de aplicación, el mercado se segmenta en investigación biomédica, electrónica, vidrios especiales, pirotecnia y otros sectores de aplicación. El informe también abarca el tamaño del mercado y las previsiones en 18 países de las principales regiones. Para cada segmento, el tamaño del mercado y las previsiones se han basado en el volumen (toneladas).
| Lepidolita |
| Polucita |
| Otros procesos |
| Investigación biomédica |
| Electrónica |
| Vidrio Especializado |
| Pirotécnica |
| Otras aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países nórdicos | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por proceso de producción | Lepidolita | |
| Polucita | ||
| Otros procesos | ||
| Por sector de aplicación | Investigación biomédica | |
| Electrónica | ||
| Vidrio Especializado | ||
| Pirotécnica | ||
| Otras aplicaciones | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países nórdicos | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado del rubidio en 2026?
El tamaño del mercado de rubidio alcanzó 7.27 toneladas en 2026 y se proyecta que crezca de manera constante hasta 9.07 toneladas en 2031, registrando una CAGR del 4.53%.
¿Qué ruta de producción domina el suministro global?
La coproducción de lepidolita con refinación de litio proporcionó el 80.79% de la producción en 2025 y sigue siendo la ruta de extracción de más rápido crecimiento.
¿Cuál es el principal uso final del rubidio hoy en día?
El vidrio óptico especial lidera la demanda con una participación del 42.85 % en 2025, seguido de las aplicaciones electrónicas como los relojes atómicos.
¿Por qué se considera el rubidio un material estratégico?
Su uso en cronometraje de precisión, computación cuántica e imágenes cardíacas hace que la seguridad del suministro sea fundamental para los sectores de telecomunicaciones, defensa y atención médica.
¿Qué región consume más rubidio?
Asia-Pacífico representó el 39.43% del volumen mundial en 2025, impulsado por la cadena de suministro integrada verticalmente de China y el amplio despliegue de 5G.


