

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 532.86 Million |
| Tamaño del mercado (2031) | USD 648.57 Million |
| Tasa de crecimiento (2026 - 2031) | 4.01% CAGR |
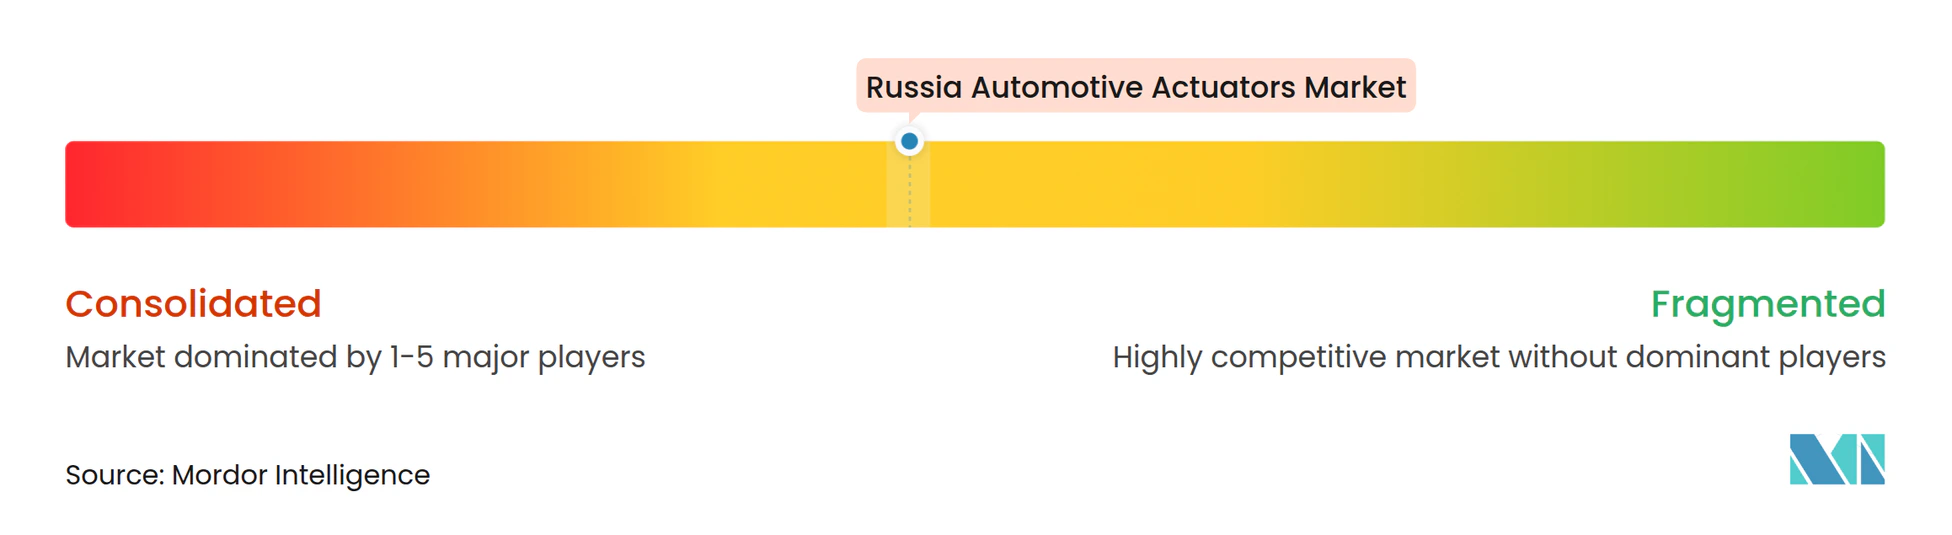
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de actuadores automotrices en Rusia por Mordor Intelligence
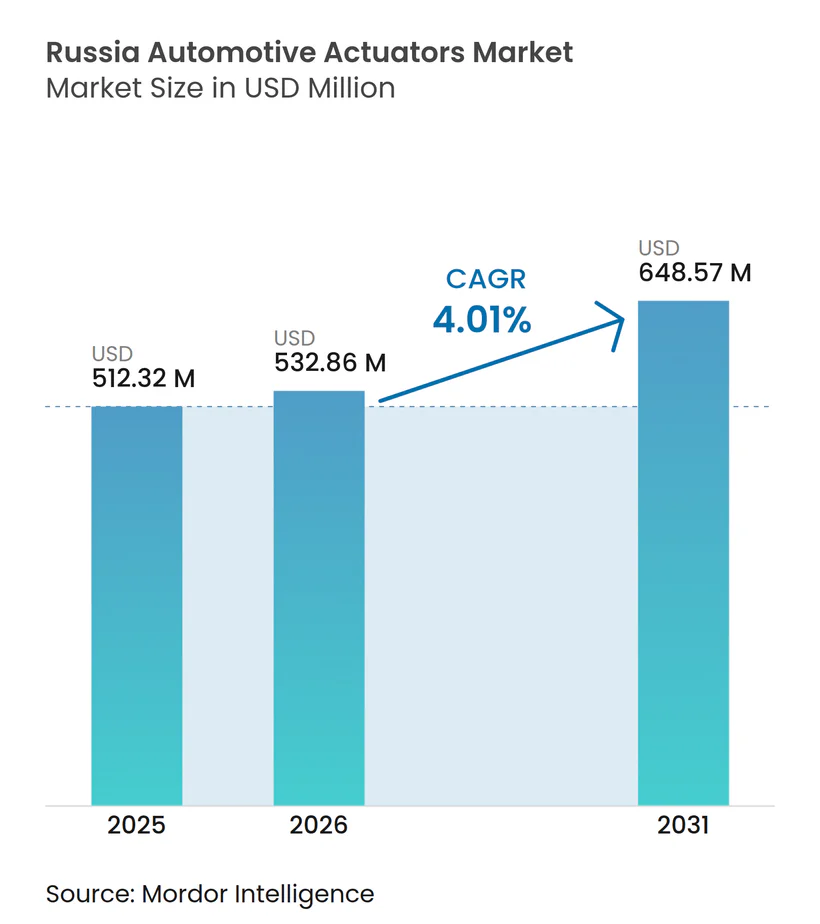
El tamaño del mercado ruso de actuadores automotrices se valoró en 512.32 millones de dólares en 2025 y se estima que crecerá de 532.86 millones de dólares en 2026 a 648.57 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.01 % durante el período de pronóstico (2026-2031). La demanda constante de sistemas eléctricos y de movimiento lineal, junto con los imperativos de localización, respalda esta expansión, incluso cuando las sanciones reconfiguran las cadenas de suministro. La recuperación de la producción de automóviles de pasajeros, el gasto en mantenimiento de flotas obsoletas y las líneas de ensamblaje de empresas conjuntas chinas consolidan los volúmenes a corto plazo. A mediano plazo, la electrificación y la penetración de los sistemas ADAS aumentan el contenido electrónico por vehículo, lo que reorienta el valor hacia los actuadores inteligentes de bajo voltaje. La dinámica competitiva favorece a los proveedores que localizan el mecanizado de precisión y los subconjuntos electrónicos, mientras que la volatilidad del rublo y la escasez de semiconductores mantienen la gestión de costos como prioridad.
Conclusiones clave del informe
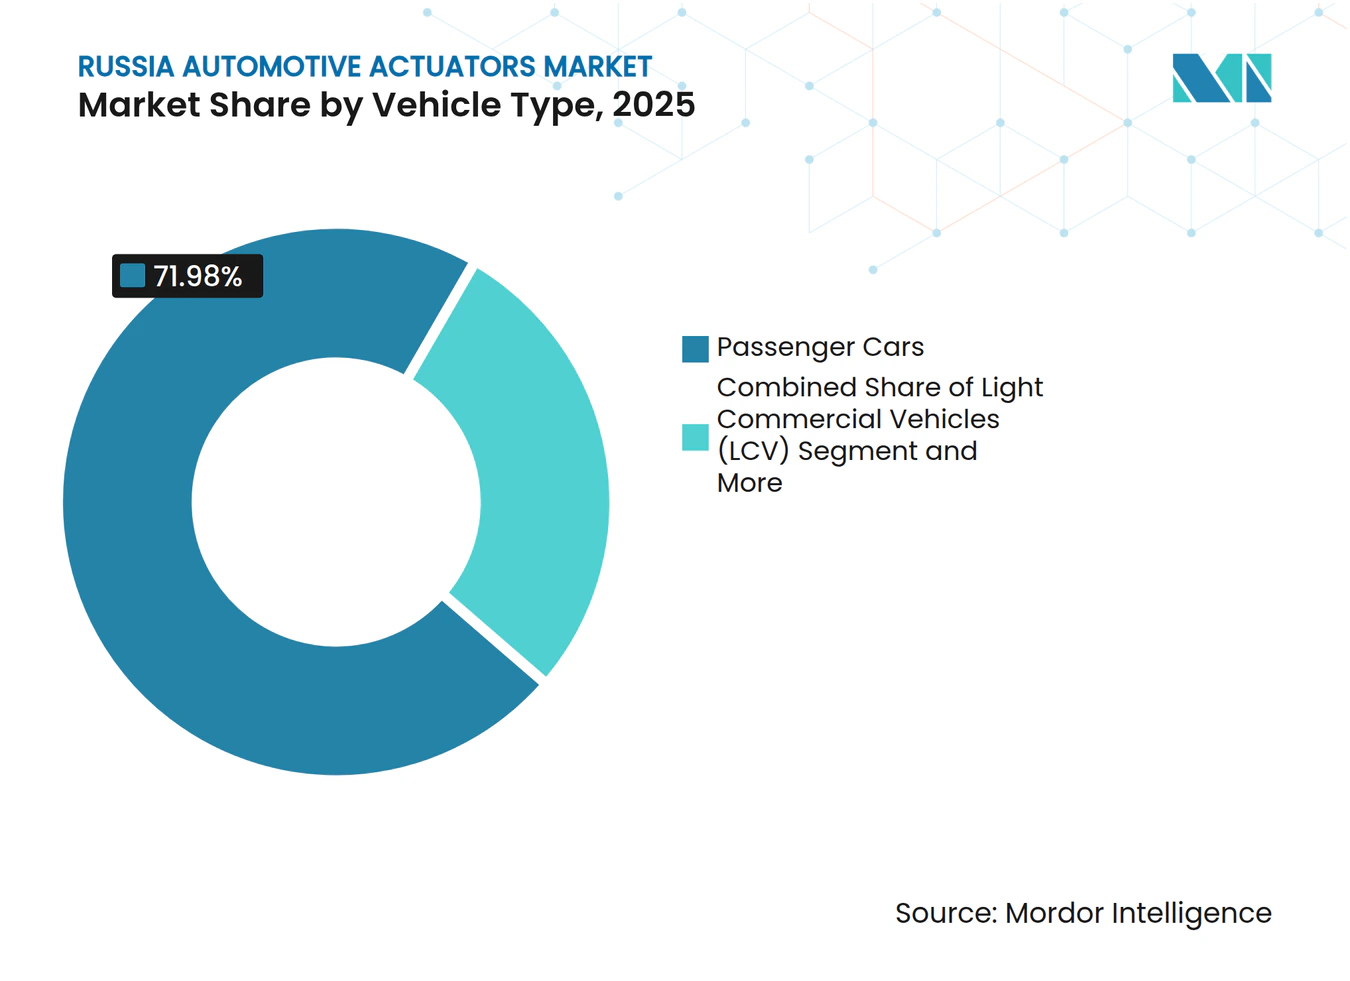
- Por tipo de vehículo, los automóviles de pasajeros representaron el 71.98 % de la participación de mercado de actuadores automotrices de Rusia en 2025 y se prevé que se expandan a una CAGR del 4.43 % hasta 2031.
- Por tipo de actuador, los sistemas eléctricos representaron una participación del 62.58 % del tamaño del mercado de actuadores automotrices rusos en 2025 y se proyecta que crecerán a una CAGR del 8.15 %.
- Por tipo de movimiento, las soluciones lineales representaron el 56.42% del tamaño del mercado de actuadores automotrices rusos en 2025, mientras que se prevé que el movimiento rotatorio avance a una CAGR del 6.01%.
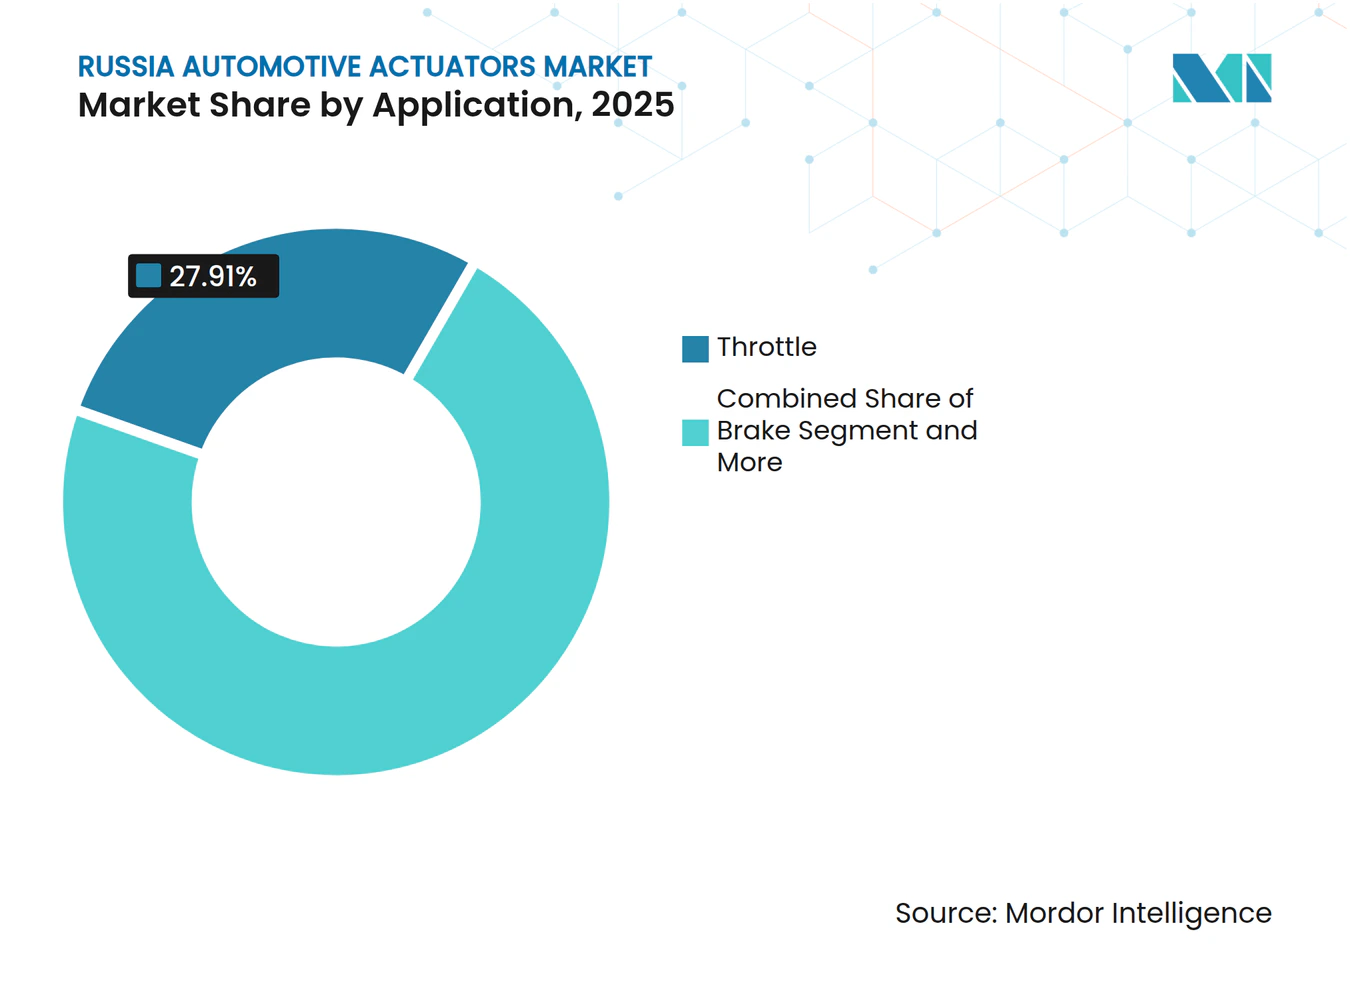
- Por aplicación, los actuadores de freno registraron la CAGR más rápida del 7.02 %, mientras que los dispositivos de aceleración conservaron la mayor participación del 27.91 % del tamaño del mercado de actuadores automotrices rusos en 2025.
- Por canal de ventas, el montaje OEM generó el 80.87 % de los ingresos de 2025; se prevé que el segmento de posventa alcance una CAGR del 7.31 % a medida que aumenta la antigüedad del vehículo.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de actuadores automotrices en Rusia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La adopción de vehículos eléctricos acelera la demanda de actuadores electrónicos de bajo voltaje | + 1.8% | Moscú, San Petersburgo, Tartaristán | Mediano plazo (2-4 años) |
| La penetración de ADAS aumenta el número de actuadores por vehículo | + 1.2% | Moscú, San Petersburgo, Óblast de Leningrado | Largo plazo (≥ 4 años) |
| Recuperación de la producción de automóviles de pasajeros | + 0.9% | Óblast de Samara, Óblast de Nizhni Nóvgorod | Corto plazo (≤ 2 años) |
| Cuotas y créditos fiscales para proveedores de nivel 1 | + 0.7% | Óblast de Tula, Óblast de Kaliningrado, Óblast de Moscú | Mediano plazo (2-4 años) |
| Entrada de empresas conjuntas chinas que reemplazan las líneas de suministro autorizadas | + 0.6% | Óblast de Tula, Óblast de Kaliningrado, Moscú | Corto plazo (≤ 2 años) |
| Auge del servicio posventa gracias al envejecimiento de la flota (13 años o más) | + 0.5% | Todos los distritos federales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Objetivos de adopción de vehículos eléctricos: demanda acelerada de actuadores eléctricos de bajo voltaje
Los incentivos estatales que reducen las tarifas de carga y eximen a los vehículos eléctricos del impuesto de circulación en las principales ciudades impulsan a los fabricantes hacia arquitecturas de 12 V y 48 V. Además, estos programas recompensan a los proveedores capaces de integrar actuadores compactos de aceleración, climatización y refrigeración de baterías accionados por motor que maximizan la autonomía. Moscú y San Petersburgo presentan la mayor densidad de cargadores, concentrando la demanda inicial. Los socios chinos suministran la mayoría de los chips controladores, consolidando un nuevo ecosistema de segundo nivel.
ADAS y la penetración de la autonomía aumentan el número de actuadores por vehículo
Los fabricantes de equipos originales rusos equipan los modelos de gama media con sistemas de mantenimiento de carril y frenado automático de emergencia para reducir la brecha tecnológica con los vehículos importados. Las pruebas piloto de vehículos autónomos en las autopistas de Moscú impulsan los pedidos de unidades de dirección rotatoria de precisión y servofrenos electromecánicos. Las empresas nacionales de electrónica colaboran en plataformas de monitorización del conductor en tiempo real que requieren actuadores lineales de alta capacidad de respuesta. El crecimiento se concentra en torno a centros de I+D en Moscú y San Petersburgo, donde las flotas de prueba validan los componentes en las condiciones climáticas locales. Estos programas amplían gradualmente la lista de materiales de los actuadores y priorizan las funciones de diagnóstico inteligente.
Recuperación de la producción de automóviles de pasajeros tras el mínimo de 2024
La producción nacional de turismos repuntó hasta las 753,754 unidades en 2024, gracias a la disminución de los cuellos de botella en el suministro y al restablecimiento de la confianza del consumidor. AvtoVAZ incrementó las entregas un 34.4 % al acelerar el ensamblaje de Lada en Togliatti e Izhevsk. Este repunte se reflejó directamente en la demanda de actuadores para las funciones de motorización, carrocería y confort. Los proveedores de componentes, agrupados en Samara, Nizhni Nóvgorod y Kaluga, intensificaron sus turnos de mecanizado, pero siguieron expuestos a picos de costes crediticios. Los analistas prevén que los volúmenes de producción se estabilicen después de 2026, ya que la presión de las sanciones afecta a la renta disponible.
Cuotas de localización gubernamentales y créditos fiscales para proveedores de nivel 1
El Ministerio de Industria y Comercio otorga puntos de adquisición cuando los subconjuntos se mecanizan, sueldan y prueban a nivel nacional. Los proveedores de primer nivel que alcanzan un 1 % de localización, como las plantas de empresas conjuntas en Tula, pueden optar a una reducción del impuesto sobre la nómina y a financiación subvencionada para herramientas.[ 1 ]"Балльная система оценки локализации промышленной продукции", rctest.ruLos fabricantes de actuadores que reubican el fresado de trenes de engranajes, la población de PCB y la calibración de final de línea obtienen una ventaja competitiva. La política también fomenta los consorcios de sustitución de importaciones que comparten laboratorios y laboratorios de certificación en Kaluga y Kaliningrado.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Escasez de semiconductores y restricciones a las importaciones impulsadas por sanciones | -1.4% | Todos los distritos federales, con mayor severidad en Moscú y San Petersburgo. | Corto plazo (≤ 2 años) |
| Salida/reducción de los fabricantes de equipos originales occidentales | -0.8% | Óblast de Kaluga, San Petersburgo, Óblast de Moscú | Mediano plazo (2-4 años) |
| Volatilidad del rublo y oscilaciones del precio del metal | -0.6% | Todos los distritos federales y centros manufactureros más afectados | Corto plazo (≤ 2 años) |
| Brecha en el mecanizado de precisión doméstico | -0.4% | Óblast de Samara, Óblast de Nizhni Nóvgorod, Óblast de Tula | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Escasez mundial de semiconductores y restricciones a las importaciones impulsadas por las sanciones
Las interrupciones en el suministro de neón, los controles de exportación de litografía avanzada y las trabas del sistema de pago redujeron las entregas de placas controladoras basadas en MCU. AvtoVAZ suspendió 550 referencias durante las interrupciones de 2024, lo que expuso las líneas electrónicas de freno y dirección a costosos rediseños. Las importaciones paralelas a través de los centros de distribución de Turquía y el Cáucaso cubren parcialmente las deficiencias, pero aumentan los plazos de entrega. Las medidas de mitigación a corto plazo incluyen la reducción de las funciones ADAS y la reinstauración de circuitos más sencillos controlados por relés, aunque esto podría reducir su atractivo en el mercado.
La salida o reducción de tamaño de los fabricantes de equipos originales occidentales reduce los volúmenes a corto plazo
La paralización de plantas por parte de marcas europeas y japonesas eliminó las líneas de SUV premium y sedanes de lujo con alto contenido de actuadores. El cierre de las plantas de ensamblaje en Kaluga y San Petersburgo desplazó las cadenas de suministro establecidas, lo que redujo la demanda general a pesar del aumento de la participación china. Los fabricantes de equipos originales restantes renegocian precios, lo que presiona a los proveedores ya afectados por la depreciación de la moneda. Algunos proveedores desplazados optan por kits de posventa, pero las pérdidas de escala afectan los presupuestos de I+D para sistemas inteligentes de próxima generación.
Análisis de segmento
Por tipo de vehículo: los turismos impulsan la resiliencia del mercado
La producción de turismos representó el 71.98 % del mercado ruso de actuadores automotrices en 2025 y se espera que alcance una tasa de crecimiento anual compuesta (TCAC) del 4.43 %. Los sólidos incentivos de localización, junto con las preferencias de los consumidores centradas en el valor, mantienen los plazos de fabricación semanales incluso en condiciones crediticias más restrictivas. Las furgonetas comerciales ligeras absorben el crecimiento del comercio electrónico, mientras que los camiones medianos y pesados dependen de la inversión estatal en infraestructura. Las marcas chinas utilizan kits de desmontaje para acceder rápidamente al segmento, lo que aumenta la demanda de módulos de aceleración y climatización (HVAC) de origen local.
El futuro del segmento sigue estando ligado a las puntuaciones de localización que otorgan beneficios fiscales. AvtoVAZ, Great Wall Motor y empresas emergentes como Changan impulsan conjuntamente el volumen base de actuadores para automóviles en el mercado ruso mediante niveles de equipamiento progresivamente más altos. El envejecimiento de la flota, con una media de 13.6 años, garantiza la continuidad de los pedidos de reemplazo, lo que protege a los proveedores durante las caídas cíclicas. La convergencia en las equivalencias a Euro-6 y los mandatos de seguridad pasiva eleva aún más la densidad de actuadores por vehículo, lo que impulsa la incorporación de variantes electrónicas y rotativas a la generalización.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de actuador: Los sistemas eléctricos lideran la transición tecnológica
Las unidades eléctricas representaron una participación del 62.58 % en 2025 y crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8.15 % a medida que proliferan los programas de vehículos eléctricos e híbridos suaves de 48 V. Los objetivos de descarbonización priorizan los accionamientos compactos de motores BLDC sobre los dispositivos de vacío o hidráulicos, especialmente en aplicaciones de turbocompresores, válvulas de descarga y frenos. Los módulos electrohidráulicos híbridos mantienen nichos de mercado en vehículos pesados, donde la densidad de fuerza sigue siendo crucial.
La transferencia de tecnología de empresas chino-rusas introduce conjuntos de circuitos impresos modulares y firmware inalámbrico, lo que acelera la transición hacia el diagnóstico inteligente. Los proveedores que montan líneas de PCB localmente obtienen créditos de localización, lo que fortalece la posición rusa en el mercado de actuadores automotrices. La dependencia de los ASIC importados sigue siendo un obstáculo en términos de costos, aunque los proyectos de microfundición financiados por el estado buscan reducir esta brecha para 2028.
Por tipo de movimiento: Las aplicaciones lineales mantienen su relevancia industrial
Los productos lineales representaron una participación del 56.42 % en 2025 gracias a su amplia presencia en rieles de asientos, elevalunas y cuerpos de aceleración. Los diseños de varilla, de bajo coste, cumplen con las normas de contenido nacional con herramientas de menor precisión en comparación con las alternativas rotativas con engranajes. Sin embargo, los actuadores rotativos registrarán una tasa de crecimiento anual compuesta (TCAC) del 6.01 % a medida que las funciones de dirección electrónica y ajuste de retrovisores se extiendan del segmento premium al de consumo masivo.
La tecnología de aleación con memoria de forma mejora la precisión de desplazamiento y la resistencia a las heladas en ambas clases de movimiento, adaptándose a las exigencias climáticas de Rusia. Institutos de investigación nacionales se asocian con empresas metalúrgicas para escalar el trefilado de alambre SMA, mejorando las métricas de localización y fortaleciendo las perspectivas del mercado ruso de actuadores automotrices para soluciones de movimiento avanzadas.
Por aplicación: el dominio del acelerador se enfrenta al crecimiento del sistema de frenos
Los cuerpos de aceleración contribuyeron con el 27.91 % de los ingresos en 2025, lo que impulsó los volúmenes base en motores de gasolina, diésel e híbridos. La presión regulatoria para el control electrónico de estabilidad y la prevención de colisiones estimula la demanda de actuadores de freno, lo que le otorga a este nicho una tasa de crecimiento anual compuesta (TCAC) del 7.02 % hasta 2031. La comodidad de los asientos, la combinación de sistemas de climatización (HVAC) y el ajuste de los retrovisores completan una cartera equilibrada que protege a los proveedores del riesgo de aplicación única.
El crecimiento de los frenos se ve reforzado por la próxima normativa obligatoria sobre ABS para todos los turismos nuevos, prevista para 2026. Continental y Bosch ya localizan el mecanizado de servofrenos electrónicos, lo que contribuye a proteger su cuota de mercado de actuadores automotrices en Rusia frente a competidores de bajo coste. La relevancia del acelerador disminuirá en los modelos totalmente eléctricos, pero se mantiene en los híbridos y los extensores de autonomía, que se espera dominen las ventas en zonas rurales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de venta: el equipamiento OEM lidera mientras que el mercado de repuestos se acelera
Los contratos OEM generaron el 80.87 % de las ventas de 2025, lo que refleja la adjudicación de plataformas a largo plazo y los requisitos de localización. La seguridad de volumen atrae a proveedores multinacionales de primer nivel que invierten en plataformas de calibración de final de línea y laboratorios de análisis de fallos cerca de las plantas de ensamblaje. Sin embargo, el tamaño del mercado ruso de actuadores automotrices, vinculado al segmento de posventa, se expandirá a una tasa de crecimiento anual compuesta (TCAC) del 1 %, a medida que los conductores retienen sus vehículos durante más tiempo en medio de la incertidumbre económica.
Los aumentos repentinos de precios de las piezas importadas abren un espacio para los distribuidores nacionales que ofrecen SKU de fabricación local o de origen chino. Los portales de comercio electrónico que prometen entregas en 48 horas a talleres regionales amplían su alcance, aunque el riesgo de falsificación exige códigos de trazabilidad más estrictos. Los proveedores que combinan la experiencia de los fabricantes de equipos originales (OEM) con la logística minorista captan ambos canales y diversifican su exposición a las fluctuaciones cíclicas del ensamblaje.
Análisis geográfico
Mercado de actuadores para automóviles de Moscú y San Petersburgo
El Distrito Federal Central concentra más de un tercio de la demanda del mercado ruso de actuadores automotrices. La proximidad de Moscú a organismos reguladores, centros de tecnología financiera y concesionarios premium crea un denso clúster donde convergen los volúmenes de fabricantes de equipos originales (OEM) y de posventa. El óblast de Moscú alberga múltiples parques de mecanizado de primer nivel que alimentan los programas de vehículos eléctricos, mientras que un elevado número de cargadores sustenta la adopción de actuadores de bajo voltaje. San Petersburgo y el óblast de Leningrado siguen siendo puntos de exportación tradicionales, conservando las instalaciones de los proveedores incluso tras la reducción de los fabricantes de equipos originales occidentales. Las empresas están adaptando estas instalaciones hacia líneas de modelos chinas, lo que protege las tasas de utilización y mantiene los pedidos de conjuntos de dirección y frenos.
Mercado de actuadores automotrices Volga y Kaluga
El Distrito Federal del Volga, liderado por los óblasts de Samara y Nizhni Nóvgorod, sigue siendo el corazón histórico de la fabricación de vehículos en Rusia. Tan solo el complejo Togliatti de AvtoVAZ consume decenas de miles de actuadores de aceleración y HVAC mensualmente. La coinversión gubernamental en herramientas y robótica ayuda a las plantas regionales a alcanzar los umbrales de localización que sustentan la estabilidad del mercado ruso de actuadores automotrices. La red de proveedores de Kaluga, antes dedicada a marcas europeas, reequipa líneas para plataformas centradas en China mediante acuerdos de transferencia de tecnología que incluyen el fresado de trenes de engranajes de actuadores y estaciones de lavado de PCB.
Mercado de actuadores automotrices del noroeste, Siberia y Extremo Oriente
Los distritos del Noroeste, Siberia y el Lejano Oriente, en conjunto, constituyen una zona de influencia en crecimiento donde los proyectos de vehículos comerciales y las flotas de extracción de recursos impulsan la demanda de actuadores hidráulicos y neumáticos. El marco de la zona económica especial de Kaliningrado apoya el ensamblaje CKD, que depende de subconjuntos importados, aunque su separación geográfica incrementa las primas de envío. El Lejano Oriente depende del comercio transfronterizo con China para cubrir la escasez de semiconductores, lo que convierte a Vladivostok en una base fundamental para el transporte de piezas de repuesto. En la Siberia rural, la edad promedio de los vehículos supera los 15 años, lo que sustenta sólidos canales de venta de posventa que distribuyen actuadores lineales para reparaciones básicas de aceleradores y cerraduras de puertas. En general, las variaciones regionales en la combinación de sistemas de propulsión, el clima y la supervisión regulatoria impulsan una diversidad de patrones de abastecimiento en el mercado ruso de actuadores automotrices.
Panorama competitivo
Los proveedores globales aún controlan cuotas de mercado de dos dígitos, pero se enfrentan a un mercado reestructurado, influenciado por sanciones, fluctuaciones cambiarias y una rápida localización. Sin embargo, la depreciación del rublo y los retrasos en las licencias de importación redujeron los márgenes y prolongaron los ciclos de inventario. Los operadores occidentales tradicionales ahora recurren a centros de almacenamiento conjuntos y contratos indexados al rublo para amortiguar la volatilidad.
Los nuevos participantes chinos aceleran el despliegue de capacidad, especialmente en la planta de Tula de Great Wall Motors, con una inversión de 500 millones de dólares, que abastece localmente hasta el 65 % del contenido de los actuadores. Las marcas privadas más pequeñas subcontratan la electrónica a empresas de diseño de Shenzhen y recurren a forjas rusas especializadas para las carcasas, lo que impulsa el empleo local y cumple con las auditorías gubernamentales de localización. Los proveedores nacionales de nivel medio captan nichos de mercado en el tallado de trenes de engranajes y el sellado de ejes rotativos, beneficiándose de subvenciones estatales que financian la adquisición de CNC. Estas tendencias, en conjunto, amplían la base de proveedores del mercado ruso de actuadores automotrices e intensifican la competencia en precios.
El reposicionamiento estratégico también incluye la consolidación de los grupos europeos tradicionales. La fusión Schaeffler-Vitesco de 2024 dio lugar a una potencia de 25 XNUMX millones de euros que combina la experiencia en inversores de movilidad eléctrica con la experiencia en accionamiento mecánico, optimizando las compras para los equipos de chasis OEM. Los proveedores que ofrecen soluciones a nivel de sistema, que combinan software de motor, sensor y controlador, están en la mejor posición para defender su cuota de mercado a medida que los ADAS y la autonomía aumentan el contenido por vehículo en el mercado ruso de actuadores automotrices.
Líderes de la industria de actuadores automotrices de Rusia
-
Corporación Denso
-
Corporación Eléctrica Mitsubishi
-
Corporación Nidec
-
Continental AG
-
Robert Bosch GmbH
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Abril de 2025: Nexteer Automotive presentó sistemas de dirección por cable y de dirección en las ruedas traseras, incluidos actuadores de volante y de rueda, posicionando su cartera para los programas de seguridad de próxima generación de Rusia.
- Febrero de 2025: AvtoVAZ redujo los objetivos de producción debido a la devaluación del rublo y al aumento de los costos de los componentes importados, como las placas electrónicas de los actuadores.
Alcance del informe sobre el mercado de actuadores automotrices en Rusia
El informe del mercado de actuadores automotrices de Rusia cubre las tendencias actuales y futuras con el desarrollo tecnológico reciente. El informe proporcionará un análisis detallado de varias áreas del mercado por vehículo, producto y tipo de unidad. La participación de mercado de las empresas de actuadores importantes y el análisis a nivel de país se proporcionarán en el informe.
Por tipo de vehículo
| Carros pasajeros |
| Vehículos comerciales ligeros (LCV) |
| Vehículos comerciales medianos y pesados (MHCV) |
Por tipo de actuador
| Sistema eléctrico |
| Sistema hidráulico |
| Neumático |
| Electrohidráulico (híbrido) |
Por tipo de movimiento
| Actuadores lineales |
| Actuadores rotativos |
por Aplicación
| Acelerador |
| Frenos |
| Ajuste del asiento |
| Espejo/Ventana y Cierre |
| HVAC y mezcla de aire |
| Transmisión (VVT, Turbo, válvula de descarga de residuos electrónicos) |
Por canal de ventas
| Montaje OEM |
| Reemplazo del mercado de accesorios |
| Por tipo de vehículo | Carros pasajeros |
| Vehículos comerciales ligeros (LCV) | |
| Vehículos comerciales medianos y pesados (MHCV) | |
| Por tipo de actuador | Sistema eléctrico |
| Sistema hidráulico | |
| Neumático | |
| Electrohidráulico (híbrido) | |
| Por tipo de movimiento | Actuadores lineales |
| Actuadores rotativos | |
| por Aplicación | Acelerador |
| Frenos | |
| Ajuste del asiento | |
| Espejo/Ventana y Cierre | |
| HVAC y mezcla de aire | |
| Transmisión (VVT, Turbo, válvula de descarga de residuos electrónicos) | |
| Por canal de ventas | Montaje OEM |
| Reemplazo del mercado de accesorios |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de actuadores automotrices de Rusia?
El mercado está valorado en USD 532.86 millones en 2026 y se proyecta que alcance los USD 648.57 millones para 2031 con una CAGR del 4.01%.
¿Qué segmento de vehículos genera la mayor demanda de actuadores en Rusia?
Los turismos dominan con una cuota de mercado del 71.98%, apoyados por la recuperación de la producción y las cuotas de localización.
¿Por qué los actuadores eléctricos están creciendo más rápido que las unidades hidráulicas?
La electrificación y la adopción de ADAS impulsan a los vehículos hacia actuadores inteligentes de bajo voltaje, lo que otorga a los tipos eléctricos una perspectiva de CAGR del 8.15 %.
¿Cómo influyen las reglas de localización en el abastecimiento de actuadores?
Los proveedores que cumplen con los umbrales de localización del 65 % obtienen créditos fiscales y puntos de adquisición, lo que posiciona a las plantas nacionales para obtener premios OEM estables.
¿Qué factor impulsa el crecimiento del mercado de repuestos para actuadores?
Una flota de automóviles de pasajeros envejecida, con una edad promedio de 13.6 años, sustenta la demanda de reemplazo, impulsando el canal de posventa a una CAGR del 7.31 %.
¿Qué regiones de Rusia muestran la mayor demanda de actuadores?
Los distritos federales Central y del Volga son líderes gracias a la densa producción de automóviles de pasajeros, mientras que Siberia y el Lejano Oriente impulsan las ventas de posventa de vehículos más antiguos.


