

Visión general del mercado
| Periodo de estudio | 2018 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
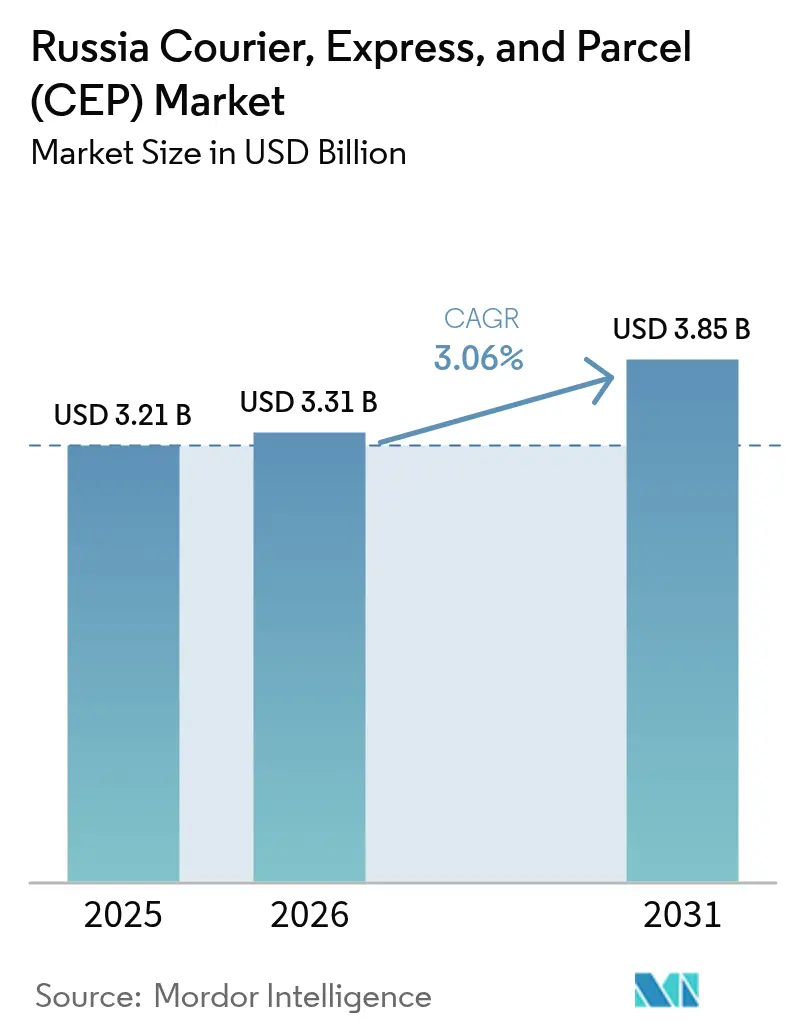
| Tamaño del mercado (2026) | USD 3.31 mil millones |
| Tamaño del mercado (2031) | USD 3.85 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.06% CAGR |
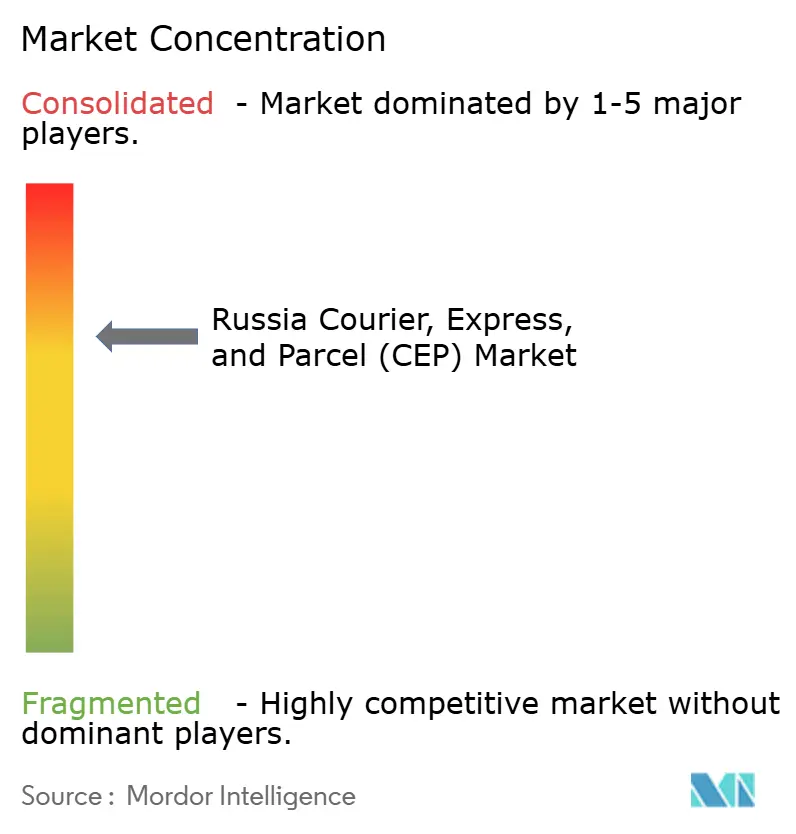
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado ruso de mensajería, envíos exprés y paquetes (CEP) realizado por Mordor Intelligence
Se espera que el mercado ruso de mensajería, paquetería y envíos exprés crezca de 3.21 millones de dólares en 2025 a 3.31 millones en 2026, y se prevé que alcance los 3.85 millones en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 3.06 % entre 2026 y 2031. El crecimiento del volumen se basa en la rápida expansión geográfica de las compras en línea, la densificación de los puntos de recogida en los mercados y la continua inversión en la planificación de rutas mediante inteligencia artificial, que reduce los kilómetros en vacío y aumenta la fiabilidad de las entregas. Los operadores también se benefician de las conexiones ferroviarias y por carretera de la Iniciativa de la Franja y la Ruta, que canalizan los bienes de consumo desde China hacia Siberia y el Lejano Oriente, compensando así la disminución de los flujos europeos. Aunque los productos no exprés siguen siendo el segmento de servicio dominante, el aumento de los ingresos urbanos impulsa las expectativas de entregas premium en el mismo día, lo que genera nuevas inversiones de capital en centros de microdistribución. La intensidad competitiva es alta, pero las grandes empresas aprovechan la tecnología y los flujos de documentos electrónicos para reducir el coste por paquete y proteger sus márgenes.
Conclusiones clave del informe
- Por destino, los envíos nacionales representaron el 67.45% de la participación del mercado de mensajería, envíos exprés y paquetes de Rusia en 2025; se proyecta que los flujos internacionales se acelerarán a una CAGR del 3.39% entre 2026 y 2031.
- Por velocidad de entrega, los servicios no exprés representaron el 76.42 % del tamaño del mercado de mensajería, exprés y paquetería de Rusia en 2025, mientras que se prevé que los exprés aumenten a una CAGR del 3.37 % entre 2026 y 2031.
- Por modelo de negocio, el segmento de empresa a consumidor (B2C) capturó el 50.18% de los volúmenes totales en 2025; se prevé que el segmento de consumidor a consumidor (C2C) avance a una CAGR del 2.78% entre 2026 y 2031.
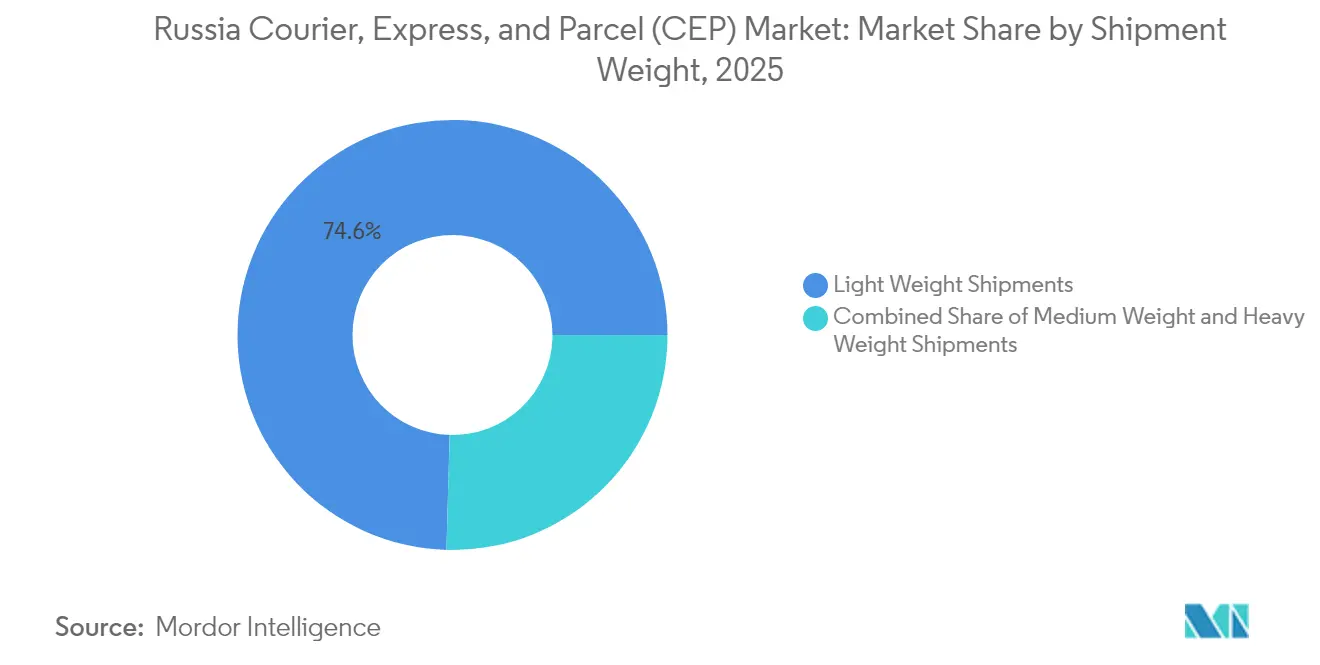
- Por peso de envío, los paquetes livianos aseguraron el 74.55% de la participación en los ingresos en 2025; los envíos de peso mediano se están expandiendo a una CAGR del 2.29% entre 2026 y 2031.
- Por modo de transporte, la carretera representó el 45.72% de la participación en los ingresos en 2025, mientras que se espera que el transporte de carga aérea aumente a una CAGR del 2.6% entre 2026 y 2031.
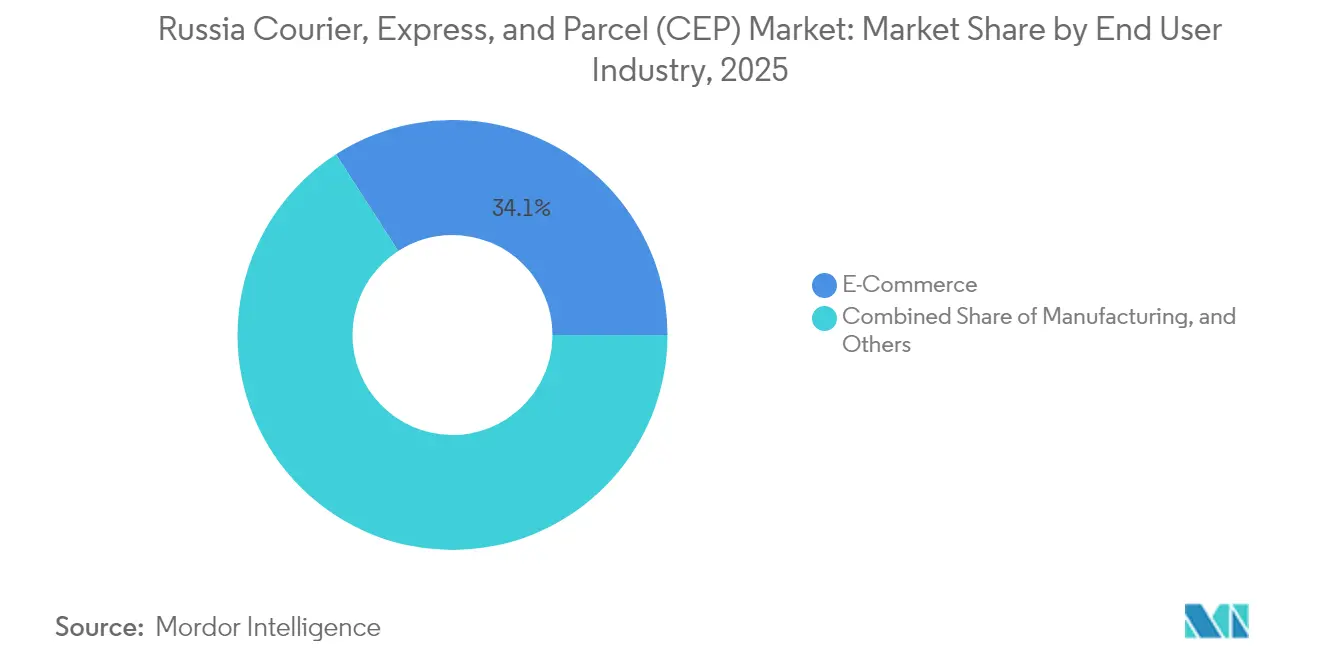
- Por industria de usuario final, el comercio electrónico lideró con una participación de ingresos del 34.12 % en 2025, mientras que la atención médica es la que crece más rápido, con una CAGR del 3.21 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de mensajería, envíos exprés y paquetes (CEP) en Rusia
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge del comercio electrónico fuera de Moscú y San Petersburgo | + 0.8% | Ciudades regionales y distritos federales | Mediano plazo (2-4 años) |
| Integración del transporte de mercancías mediante la iniciativa "Belt and Road" con Asia | + 0.4% | Lejano Oriente, Siberia, regiones fronterizas | Largo plazo (≥ 4 años) |
| Saturación de los puntos de recogida del mercado (Ozon/Wildberries) | + 0.6% | Centros urbanos, ciudades con más de un millón de habitantes | Corto plazo (≤ 2 años) |
| Optimización de rutas impulsada por IA por los principales actores del CEP | + 0.3% | Nacional, con ganancias tempranas en Moscú y San Petersburgo | Mediano plazo (2-4 años) |
| Redes de microcumplimiento para entregas urbanas en ≤30 minutos | + 0.4% | Moscú, San Petersburgo, capitales regionales | Mediano plazo (2-4 años) |
| Pilotos de drones y rovers autónomos para la remota Siberia | + 0.2% | Siberia, Lejano Oriente, asentamientos de difícil acceso | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
El auge del comercio electrónico fuera de Moscú y San Petersburgo
La penetración del comercio electrónico está aumentando drásticamente en las ciudades secundarias, transformando los patrones de densidad de paquetes más allá de las dos principales áreas metropolitanas. Sberbank registró más de 185,000 puntos de recogida en todo el país para marzo de 2025, con una densidad en el centro de las ciudades de tan solo un punto de recogida cada 50 metros en las principales conurbaciones. La red ampliada reduce los costes de la última milla, mejora la fiabilidad del servicio y genera una demanda adicional por parte de los compradores que históricamente se enfrentaban a largos plazos de entrega. Los ingresos fiscales provinciales reflejan esta tendencia: Chuvashia duplicó la recaudación relacionada con el comercio electrónico en 2024 con respecto a 2021, mientras que Mari El y Smolensk aumentaron un 93 % y un 79 %, respectivamente. Los datos de los mercados también muestran al menos una compra impulsiva en línea al mes para la mitad de los consumidores regionales, reduciendo la brecha de comportamiento con los habitantes de Moscú. A medida que aumenta la densidad de entregas, las empresas de transporte implementan estrategias de transporte compartido, lo que permite que lotes más pequeños utilicen rutas consolidadas a un menor coste unitario. Estas eficiencias sostienen el mercado ruso de mensajería, paquetería y envíos exprés incluso cuando el gasto discrecional disminuye [1] “Volumen de carga enero–abril 2025”, Ministerio de Transporte de la Federación Rusa, mintrans.gov.ru.
Integración del transporte de mercancías de la Franja y la Ruta con Asia
Los paquetes de origen chino y del sudeste asiático representan ahora el 66% de todos los volúmenes internacionales procesados por los principales operadores, lo que refleja canales de importación paralelos que contrarrestan la disminución del comercio hacia Occidente. Ferrocarriles Rusos registró 839 mil millones de toneladas-kilómetro en enero-abril de 2025, un nivel que se mantuvo a pesar de una caída en el tonelaje agregado debido a las rutas asiáticas de gran distancia. Los actores de CEP están superponiendo mostradores de despacho de aduanas, transbordos con temperatura controlada y terminales aduaneras en Siberia y el Lejano Oriente para agilizar los paquetes pequeños que ahora favorecen las cadenas intermodales ferrocarril-camión. Estas inversiones diversifican las fuentes de ingresos y mitigan la exposición relacionada con las sanciones, reforzando la perspectiva a largo plazo para el mercado ruso de mensajería, paquetería y envíos exprés [2] “Economía de Rusia en 2025: Tendencias principales”, Sberbank, sberbank.co.in.
Saturación de los puntos de recogida del mercado
Ozon y Wildberries han convertido las tiendas minoristas en densos nodos logísticos, creando redes de autocolección que reducen drásticamente las tasas de entregas fallidas. Los consumidores urbanos adoptan este modelo por su comodidad y menores tarifas de flete, lo que impulsa un flujo constante de paquetes a través de taquillas físicas y mostradores atendidos. Esta densa red crea barreras de entrada, ya que las ubicaciones privilegiadas, los sistemas de punto de venta propios y los asistentes capacitados ya están atados a las empresas establecidas. El aumento de la renta real disponible (un 7.3 % en 2024) y el desempleo, un mínimo histórico del 2.5 % impulsan aún más el gasto discrecional, impulsando directamente el crecimiento del volumen. Con millones de microenvíos que se concentran en centros locales, los viajes de larga distancia alcanzan mayores índices de llenado, lo que impulsa la mejora de la rentabilidad en el mercado ruso de mensajería, mensajería exprés y paquetería.
Optimización de rutas impulsada por IA por los principales actores del CEP
Los motores de aprendizaje automático ahora recalibran los planes de despacho cada pocos minutos, analizando el flujo de tráfico, las alertas meteorológicas y la urgencia de los paquetes. Los grandes operadores que alimentan estos algoritmos con datos históricos a nivel de parada reducen la distancia por parada, las horas extra y las ventanas de entrega, lo que mejora la satisfacción del cliente. La inversión en telemática de flotas y paneles de control dinámicos de redireccionamiento es considerable, pero la recuperación de la inversión es rápida al escalarse a miles de rutas diarias. Los competidores sin una profundidad de datos similar tienen dificultades para igualar las estructuras de costos, lo que acelera un ciclo de consolidación ya avanzado dentro del sector ruso de mensajería, mensajería urgente y paquetería. Las plataformas de IA también emiten alertas tempranas para el mantenimiento de vehículos, lo que reduce las paradas no planificadas durante la temporada alta.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cuellos de botella aduaneros en los pequeños paquetes transfronterizos | -0.4% | Regiones fronterizas, puertas de entrada internacionales | Corto plazo (≤ 2 años) |
| El impacto del precio del diésel en las refinerías | -0.3% | Nacional, con fuerte impacto en rutas de larga distancia | Corto plazo (≤ 2 años) |
| Escasez de conductores cualificados en los centros regionales | -0.5% | Centros de distribución regionales, ciudades secundarias | Mediano plazo (2-4 años) |
| Incidentes de fuga de datos/ciberseguridad (p. ej., SDEK 2024) | -0.2% | Operadores nacionales dependientes de la tecnología | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Cuellos de botella aduaneros en los pequeños paquetes transfronterizos
Los controles veterinarios adicionales y los formatos de declaración revisados introducidos en 2025 han prolongado los tiempos promedio de despacho en los depósitos fronterizos, especialmente para productos de consumo que incluyen componentes de origen animal. Los operadores ahora deben invertir en actualizaciones de software, personal de corretaje y capacidad de cadena de frío para almacenar paquetes en espera de inspección. Estos costos reducen los márgenes en los envíos de bajo valor, lo que lleva a algunos transportistas a imponer recargos de temporada alta o desviar el tráfico a través de cruces menos congestionados. La fricción socava el segmento de crecimiento internacional, por lo demás sólido, del mercado ruso de mensajería, paquetería y envíos exprés, al menos hasta que mejore la claridad de los procedimientos y se adopte ampliamente el despacho previo electrónico [3] “Nota de modernización aduanera”, Ministerio de Transporte de la Federación Rusa, mintrans.gov.ru.
Impactos en los precios del diésel por los ataques a las refinerías
Las interrupciones en las refinerías, vinculadas a las tensiones geopolíticas, han impulsado las cotizaciones del diésel al contado a máximos de varios años, lo que reduce la rentabilidad del transporte por carretera de larga distancia. El combustible suele representar más del 30 % del coste directo del transporte en las rutas siberianas de 3,000 km, por lo que incluso aumentos moderados de precios pueden hacer que rutas que antes eran rentables se vuelvan marginales. Las redes más grandes cubren el riesgo del combustible o utilizan contenedores ferroviarios de gran capacidad como compensación parcial, pero las flotas más pequeñas dependen de cláusulas de recargo por combustible que erosionan la fidelidad del cliente. La volatilidad añade dificultad a la previsión, lo que obliga a los transportistas a retrasar la renovación de sus flotas y a considerar combustibles alternativos. En conjunto, el mayor gasto operativo modera las ganancias de margen impulsadas por el volumen en todo el mercado ruso de mensajería, paquetería y envíos urgentes [4] “Tendencias del consumidor en Rusia 2025”, Sberbank, sberbank.co.in.
Análisis de segmento
Por industria de usuario final: el comercio electrónico domina, la atención médica crece
El comercio electrónico representó el 34.12 % de los ingresos en 2025, consolidando su posición como principal consumidor final gracias a ciclos de compra recurrentes y APIs integradas de cumplimiento. Se prevé que los productos farmacéuticos y los dispositivos médicos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 3.21 % entre 2026 y 2031. Las pruebas con drones realizadas por la Universidad de San Petersburgo muestran que estas naves transportan cargas útiles de 2.5 kg a pueblos aislados con una población total de más de 550 000 personas en el 25 % de las regiones rusas. A medida que la certificación de la cadena de frío se generalice, los envíos médicos inyectarán un volumen de alto margen en el mercado ruso de mensajería, mensajería urgente y paquetería.
Los envíos de servicios financieros, que incluyen la entrega segura de tarjetas y documentos de identidad, se mantienen resilientes, pero se reducen a medida que la digitalización reduce el flujo de papel. La logística de repuestos para la fabricación se basa en opciones de mensajería en el mismo día cerca de los clústeres industriales, lo que ofrece oportunidades de nicho para especialistas. En general, la diversificación de los sectores de clientes amortigua la ciclicidad, garantizando que ningún sector vertical pueda desestabilizar el mercado ruso de mensajería, paquetería y mensajería urgente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por destino: el dominio nacional sostiene los volúmenes
Los envíos nacionales representaron una destacada participación del 67.45% del mercado ruso de mensajería, envíos exprés y paquetería en 2025, lo que garantizó ingresos estables incluso con la disminución de las importaciones. Este patrón refleja la confianza de los compradores en los mercados locales, la mejora de la infraestructura vial y la competitividad de los precios que favorece las rutas internas. Los flujos internacionales, aunque solo representan el 32.55% en volumen, están aumentando a una tasa de crecimiento anual compuesta (TCAC) del 3.39% entre 2026 y 2031, principalmente gracias a los productos electrónicos de consumo procedentes de vendedores chinos. Se proyecta que el tamaño del mercado ruso de mensajería, envíos exprés y paquetería internacional alcance los 1.24 millones de dólares estadounidenses para 2031, pero las demoras aduaneras y las nuevas normas veterinarias afectan la calidad del servicio. Los transportistas que dominen la intermediación transfronteriza y ofrezcan calculadoras transparentes de costos de entrega en destino obtendrán las ganancias más rápidas, convirtiendo el conocimiento regulatorio en una fuente de ingresos.
La diferenciación de servicios se hace evidente, ya que algunos operadores combinan el prepago de impuestos y el seguimiento instantáneo, mientras que otros mantienen productos económicos de bajo coste dirigidos a compradores sensibles al precio. Las guías de transporte electrónicas, obligatorias a nivel nacional desde septiembre de 2026, ya están generando beneficios de eficiencia en los trayectos nacionales; Delovye Linii procesó 350,000 documentos digitales para diciembre de 2024, un indicador clave de las sinergias de escala futuras. A medida que se extiende la adopción digital, los transportistas pueden clasificar paquetes, redirigirlos dinámicamente y facturar al día siguiente; funciones que agilizan las relaciones B2C y fortalecen la columna vertebral nacional del mercado ruso de mensajería, mensajería exprés y paquetería.
Por velocidad de entrega: la masa no exprés se encuentra con el impulso exprés
Los productos no exprés captaron el 76.42 % de la cuota de mercado de mensajería, exprés y paquetería en Rusia en 2025, lo que subraya el peso de los hogares preocupados por el precio, que aceptan plazos de entrega de dos a cinco días cuando los puntos de recogida están cerca. Dicho esto, se prevé que el tráfico exprés registre una tasa de crecimiento anual compuesta (TCAC) del 3.37 % entre 2026 y 2031, impulsada por la creciente afluencia urbana y las garantías de entrega en el mismo día de las principales plataformas. El tamaño del mercado ruso de mensajería, exprés y paquetería atribuible a los servicios exprés podría superar los 955 millones de dólares en 2031, lo que generaría un rendimiento superior por parada. Los microcentros logísticos ubicados dentro de los límites urbanos reducen la distancia de última milla y respaldan las rentables promesas de entrega en 90 minutos, pero fuera de las metrópolis la densidad sigue siendo demasiado baja para alcanzar una economía comparable.
Los operadores segmentan sus flotas en consecuencia: furgonetas con temperatura controlada y pequeños coches eléctricos abordan las zonas urbanas de alta demanda, mientras que camiones de gran cilindrada transportan paquetes diferidos entre centros. Los clientes se benefician de tarifas diferenciadas, seleccionando niveles de velocidad al finalizar la compra. A medida que la planificación basada en IA reduce aún más la holgura de rutas, los márgenes exprés deberían ampliarse, impulsando gradualmente el mercado ruso de mensajería, exprés y paquetería hacia una combinación de velocidades más equilibrada.
Por peso de envío: reinan los paquetes ligeros, medianos en ascenso
Los paquetes ligeros de hasta 5 kg representaron el 74.55 % de los ingresos en 2025 y constituyen la piedra angular de las operaciones de marketplace especializadas en ropa, accesorios y electrónica de bajo coste. Este predominio garantiza una alta velocidad en el centro de clasificación, lo que permite entregas nocturnas y envíos a primera hora de la mañana. Sin embargo, se prevé que el transporte de mercancías de peso medio aumente a una tasa de crecimiento anual compuesta (TCAC) del 2.29 % entre 2026 y 2031, a medida que los consumidores adquieren mayor confianza al comprar muebles en paquetes planos, pequeños electrodomésticos y equipos de gimnasio para el hogar en línea. Esta tendencia eleva el ingreso promedio por envío y amplía la cartera de servicios para el mercado ruso de mensajería, paquetería y mensajería urgente.
La manipulación de unidades más pesadas requiere furgonetas reforzadas, plataformas elevadoras y tripulaciones de dos personas, lo que incrementa los costes laborales. Por lo tanto, los transportistas con visión de futuro integran calendarios de entrega basados en franjas horarias y opciones de montaje de valor añadido, lo que aumenta la participación en el gasto por pedido. Mientras tanto, la proporción de carga pesada superior a 30 kg se mantiene estática, limitada a repuestos industriales y piezas de maquinaria de alto valor que se trasladan bajo contrato con transportistas especializados. Dado que las interfaces de usuario sugieren automáticamente una atención premium para compras de peso medio, la adopción debería continuar, lo que respalda las estrategias de monetización en el mercado ruso de mensajería, paquetería y mensajería urgente.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modo de transporte: normas de circulación, el aire acelera
El transporte por carretera se mantuvo como la columna vertebral del transporte, con una participación del 45.72 % en 2025, favorecido por su flexibilidad punto a punto y la constante mejora de los corredores de autopistas que conectan Rusia Occidental con los nodos de distribución siberianos. La participación del ferrocarril disminuyó debido a la disminución del volumen de carga a granel, aunque las soluciones intermodales de vagón-camión siguen siendo cruciales en las rutas este-oeste de 5,000 km. Se prevé que el transporte aéreo registre una tasa de crecimiento anual compuesta (TCAC) del 2.6 % entre 2026 y 2031, lo que refleja una mayor demanda de documentos urgentes, productos electrónicos premium y suministros médicos. Los integradores de transporte exprés utilizan redes aéreas nocturnas desde los centros de Vnukovo y Tolmachevo para conectar regiones remotas con plazos de entrega de 24 horas, lo que refuerza el segmento premium del mercado ruso de mensajería, exprés y paquetería.
La volatilidad del precio del combustible complica la presupuestación basada en carreteras, lo que lleva a los transportistas a cargar paquetes para varios clientes en un solo trayecto. Se están probando furgonetas eléctricas en circuitos de corta distancia donde la infraestructura de carga lo permite, pero su adopción a gran escala depende de la reducción del peso de las baterías. A medida que las concesiones de carreteras estatales desarrollan más autopistas de peaje, la velocidad media en carretera mejora, mitigando la penalización por distancia frente al transporte aéreo y manteniendo el dominio del transporte por carretera en el mercado ruso de mensajería, mensajería urgente y paquetería.
Por modelo de negocio: clientes potenciales B2C, ganancias C2C
El B2C generó el 50.18 % de la cuota de ingresos en 2025, lo que refleja su influencia en el mercado, la digitalización del comercio minorista y la comodidad del consumidor con alternativas a domicilio, como las taquillas con personal. Los envíos C2C, aunque aún representan menos de una quinta parte del flujo total, avanzan a una tasa de crecimiento anual compuesta (TCAC) del 2.78 % entre 2026 y 2031, a medida que las aplicaciones de reventa entre particulares normalizan la venta de moda, electrónica y artículos de colección. El tamaño del mercado ruso de mensajería, mensajería urgente y paquetería atribuible al tráfico C2C se acerca a los 428 millones de dólares y ofrece a los transportistas flujos de ingresos diversificados, ya que tanto el remitente como el destinatario pagan tarifas adicionales, como el embalaje o la recogida. El B2B, en cambio, crece modestamente a medida que los fabricantes optimizan su logística interna.
Los paquetes C2C suelen llegar con embalajes inconsistentes, lo que aumenta el riesgo de daños. Por ello, los transportistas ofrecen servicios adicionales, como cajas protectoras y calculadoras de dimensiones en la aplicación, para reducir las reclamaciones. La gestión superior de estos flujos minoristas diferencia a los operadores dispuestos a asignar mostradores dedicados en los puntos de recogida, instalar cámaras de pesaje in situ y ofrecer seguros digitales instantáneos. Estos servicios fomentan la exclusividad de la plataforma, lo que genera fidelización y aumenta los ingresos totales obtenidos en el mercado ruso de mensajería, paquetería y mensajería urgente.
Análisis geográfico
Moscú y San Petersburgo representan una parte desproporcionada de la generación de paquetería debido a su afluente demografía, robusta infraestructura digital y densas redes de puntos de recogida. Sin embargo, ciudades regionales, desde Kazán hasta Krasnoyarsk, ahora replican los patrones de compra metropolitanos en un plazo de 12 a 18 meses, impulsadas por la apertura de almacenes locales que mejoran la disponibilidad de productos. La región de Amur lideró el crecimiento con un aumento del 310 % en la recaudación de impuestos federales vinculada al comercio electrónico entre 2021 y 2024, mientras que el krai de Zabaykalsky registró aumentos del 79 %, lo que indica una creciente demanda en el interior del Lejano Oriente. Estos aumentos se traducen directamente en nuevas rutas de última milla, lo que refuerza la resiliencia de los ingresos en el mercado ruso de mensajería, mensajería urgente y paquetería.
Siberia presenta una complejidad logística: las escasas poblaciones se encuentran a cientos de kilómetros de distancia, y las condiciones invernales limitan la accesibilidad por carretera. Los transportistas dividen el territorio en microcentros conectados por convoyes de camiones programados y, cada vez más, por vuelos chárter durante los meses de heladas, cuando las barcazas fluviales permanecen inactivas. Los distritos del Lejano Oriente se benefician de las estaciones ferroviarias de la Franja y la Ruta, por donde los paquetes chinos entran a Rusia; la agilización de los trámites aduaneros en estos nodos puede ahorrar 24 horas de tránsito, convirtiéndolos en ejes centrales del segmento internacional del mercado ruso de mensajería, paquetería y mensajería urgente.
Los cruces fronterizos hacia Bielorrusia, Kazajistán y la región del Báltico abastecen bienes de consumo de menor valor y se rigen por normas de declaración electrónica en constante evolución. El cumplimiento normativo funciona como una ventaja competitiva, ya que la presentación incorrecta de datos conlleva multas y la imposición de mandatos de reexportación. La iniciativa de reequilibrio del transporte de mercancías del Ministerio de Transporte, lanzada en 2025, busca canalizar más carga a puertos marítimos infrautilizados para descongestionar el ferrocarril, impulsando indirectamente la capacidad de cross-docking que las empresas de CEP pueden aprovechar. Para 2030, se espera que el volumen de las ciudades del interior alcance la paridad con los dos megacentros actuales, redefiniendo los vectores de crecimiento del mercado ruso de mensajería, envíos exprés y paquetería.
Panorama competitivo
El mercado está moderadamente consolidado, pero la competencia presenta una combinación matizada de operadores tradicionales, disruptores tecnológicos y flotas cautivas del mercado. Correos de Rusia conserva un alcance de red inigualable, pero enfrenta presiones de margen debido a las obligaciones de servicio universal. SDEK, Delovye Linii y Boxberry se consolidan en el mercado medio, conquistando a las pymes con integraciones compatibles con API. Yandex aumenta la presión al escalar vehículos autónomos capaces de realizar recorridos suburbanos en cualquier clima, lo que ilustra cómo los ecosistemas de plataformas están invadiendo el territorio de la mensajería tradicional. La industria rusa de mensajería, mensajería urgente y paquetería se está moviendo hacia contornos oligopólicos a medida que las normas de flujo de documentos electrónicos y los mandatos de ciberseguridad elevan los umbrales de costos fijos.
Las alianzas estratégicas florecen: Correos de Rusia comparte capacidad interterminal con Delovye Linii, mientras que Boxberry se asocia con distribuidores farmacéuticos para aprovechar el volumen de la cadena de frío. Las conversaciones de fusión entre flotas familiares regionales se aceleran, impulsadas por la incertidumbre sobre el precio del diésel y la escasez de conductores, que inflan la nómina un 42 % interanual. Los operadores de mercados cubren el riesgo creando flotas internas para rutas de alta densidad, pero subcontratando las zonas de menor densidad a empresas de mensajería externas, lo que mantiene la diversidad de ingresos en el mercado ruso de mensajería, paquetería y mensajería urgente.
La adopción de tecnología es la principal palanca competitiva. Las empresas que implementan mantenimiento predictivo y clasificación guiada por IA reportan mejoras de entre 5 y 8 puntos porcentuales en la puntualidad. Los operadores más pequeños, con falta de capital para dichas actualizaciones, optan por plataformas tecnológicas compartidas, sacrificando la propiedad de los datos en aras de garantizar el cumplimiento normativo. Con la inminente imposición de las guías electrónicas obligatorias, los analistas pronostican una nueva reestructuración para 2027, consolidando un entorno donde la escala es sinónimo de supervivencia en el mercado ruso de mensajería, paquetería y mensajería urgente.
Líderes de la industria de mensajería, envíos exprés y paquetes (CEP) en Rusia
Grupo Delovye Linii
Correo Ruso
SDEK-Global LLC
Yandex
Pony Express
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Diciembre de 2024: Delovye Linii Group amplió sus capacidades 3PL y registró un crecimiento interanual del 30 % en servicios integrados de almacenamiento, cumplimiento y última milla.
- Diciembre de 2024: Delovye Linii emitió 350,000 cartas de porte electrónicas y planea alcanzar 1 millón por mes antes del mandato de septiembre de 2026.
- Noviembre de 2024: Yandex amplió su piloto rover autónomo más allá de Moscú, introduciendo una navegación con inteligencia artificial adecuada para nieve y hielo.
- Octubre de 2024: Boxberry lanzó soluciones B2B transfronterizas dirigidas a importadores de China y el sudeste asiático.
Informe de mercado de mensajería, envío exprés y paquetería (CEP) en Rusia
Los envíos nacionales e internacionales se segmentan por destino. Los envíos exprés y no exprés se segmentan por velocidad de entrega. Los envíos de empresa a empresa (B2B), de empresa a consumidor (B2C) y de consumidor a consumidor (C2C) se segmentan por modelo. Los envíos de gran peso, ligero y mediano peso se segmentan por peso del envío. Los envíos aéreos, terrestres y otros se segmentan por modo de transporte. Los envíos de comercio electrónico, servicios financieros (BFSI), salud, manufactura, industria primaria, comercio mayorista y minorista (presencial) y otros se segmentan por sector de usuario final.Destino
| Nacional |
| Conferencia |
Velocidad de entrega
| Express |
| No expreso |
Modelo
| Negocio a Negocio (B2B) |
| Empresa a consumidor (B2C) |
| De consumidor a consumidor (C2C) |
Peso de envío
| Envíos pesados |
| Envíos livianos |
| Envíos de peso medio |
Modo de transporte
| Aire |
| Carretera |
| Otros |
Industria del usuario final
| Comercio Electrónico |
| Servicios financieros (BFSI) |
| Sector Sanitario |
| Manufactura |
| Industria primaria |
| Comercio mayorista y minorista (fuera de línea) |
| Otros |
| Destino | Nacional |
| Conferencia | |
| Velocidad de entrega | Express |
| No expreso | |
| Modelo | Negocio a Negocio (B2B) |
| Empresa a consumidor (B2C) | |
| De consumidor a consumidor (C2C) | |
| Peso de envío | Envíos pesados |
| Envíos livianos | |
| Envíos de peso medio | |
| Modo de transporte | Aire |
| Carretera | |
| Otros | |
| Industria del usuario final | Comercio Electrónico |
| Servicios financieros (BFSI) | |
| Sector Sanitario | |
| Manufactura | |
| Industria primaria | |
| Comercio mayorista y minorista (fuera de línea) | |
| Otros |
¿Necesita una región o segmento diferente?
Personalizar ahora
Definición de mercado
- Courier, expreso y paquetería - Los servicios de mensajería, mensajería urgente y paquetería, a menudo denominados mercado CEP, se refieren a los proveedores de servicios postales y de logística que se especializan en el transporte de mercancías pequeñas (paquetes/paquetes). Captura el tamaño general del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes/paquetes que pesan menos de 70 kg/154 lb, (2) paquetes de clientes comerciales, a saber. Business-to-Business (B2B) y Business-to-Consumer (B2C), así como paquetes para clientes privados (C2C), (3) servicios de entrega de paquetes no exprés (Estándar y Diferido), así como servicios de entrega de paquetes exprés (Día -Definite-Express y Time-Definite-Express), (4) envíos nacionales e internacionales.
- Demografía - Para analizar la demanda total del mercado direccionable, se han estudiado y presentado pronósticos y crecimiento de la población en esta tendencia de la industria. Representa la distribución de la población en categorías como género (masculino/femenino), área de desarrollo (urbana/rural), ciudades principales, entre otros parámetros clave como la densidad de población y el gasto de consumo final (crecimiento y porcentaje del PIB). Estos datos se han utilizado para evaluar las fluctuaciones en la demanda y el gasto de consumo, y los principales puntos críticos (ciudades) de demanda potencial.
- Mercado nacional de mensajería El mercado de mensajería nacional se refiere a los envíos CEP cuyo origen y destino se encuentran dentro de los límites geográficos estudiados (país o región, según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes con un peso inferior a 70 kg/154 lb, incluyendo envíos ligeros, medianos y pesados; (2) los paquetes para clientes comerciales (B2B y B2C), así como los paquetes para clientes particulares (C2C); (3) los servicios de entrega de paquetes no exprés (estándar y diferido), así como los servicios de entrega exprés (exprés con día y hora definidos).
- Comercio Electrónico - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los minoristas electrónicos, a través del canal de ventas en línea, en servicios de mensajería, expreso y paquetería (CEP). El alcance incluye (i) la cadena de suministro de los pedidos de los clientes en línea de una empresa que se cumplen, (ii) el proceso de llevar un producto desde el punto de fabricación hasta el punto en el que se entrega a los consumidores. Implica la gestión del inventario (tanto diferido como crítico), envío y distribución.
- Tendencias de exportación y tendencias de importación - El desempeño logístico general de una economía está positiva y significativamente (estadísticamente) correlacionado con su desempeño comercial (exportaciones e importaciones). Por lo tanto, en esta tendencia de la industria, el valor total del comercio, los principales productos/grupos de productos y los principales socios comerciales, para la geografía estudiada (país o región según el alcance del informe) se han analizado junto con el impacto de la principal infraestructura comercial/logística. inversiones y entorno regulatorio.
- Servicios financieros (BFSI) - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los actores de BFSI, en servicios de mensajería, expreso y paquetería (CEP). CEP es importante para la industria de servicios financieros en el envío de documentos y archivos confidenciales. Los establecimientos de este sector se dedican a (i) transacciones financieras (es decir, transacciones que implican la creación, liquidación o cambio de propiedad de activos financieros) o a facilitar transacciones financieras, (ii) intermediación financiera, (iii) agrupación de riesgo mediante la suscripción de anualidades y seguros, (iv) proporcionando servicios especializados que faciliten o apoyen la intermediación financiera, seguros y programas de beneficios para empleados, y (v) control monetario: las autoridades monetarias.
- Precio del combustible - Los aumentos en el precio del combustible pueden causar retrasos y perturbaciones para los proveedores de servicios logísticos (LSP), mientras que las caídas en los mismos pueden resultar en una mayor rentabilidad a corto plazo y una mayor rivalidad en el mercado para ofrecer a los consumidores las mejores ofertas. Por lo tanto, las variaciones del precio del combustible se han estudiado durante el período objeto de examen y se han presentado junto con las causas y los impactos en el mercado.
- Distribución del PIB por actividad económica - El producto interno bruto nominal y la distribución del mismo en los principales sectores económicos de la geografía estudiada (país o región según el alcance del informe) se han estudiado y presentado en esta tendencia de la industria. Como el PIB está relacionado positivamente con la rentabilidad y el crecimiento de la industria de la logística, estos datos se han utilizado junto con las tablas de insumo-producto/tablas de oferta-uso para analizar los principales sectores potenciales que contribuyen a la demanda de logística.
- Crecimiento del PIB por actividad económica - En esta tendencia de la industria se ha presentado el crecimiento del Producto Interno Bruto Nominal en los principales sectores económicos, para la geografía estudiada (país o región según el alcance del informe). Estos datos se han utilizado para evaluar el crecimiento de la demanda logística de todos los usuarios finales del mercado (sectores económicos considerados aquí).
- Sector Sanitario - Este segmento de la industria de usuarios finales captura el gasto de logística externa (subcontratada) incurrido por los actores de la atención médica (hospitales, clínicas, centros médicos), en servicios de mensajería, expreso y paquetería (CEP). El alcance incluye los servicios de CEP involucrados en el movimiento diferido y crítico de bienes y suministros médicos (suministros e instrumentos quirúrgicos, incluidos guantes, máscaras, jeringas y equipos). Los establecimientos de este sector (i) incluyen los que brindan atención médica exclusivamente (ii) brindan servicios por parte de profesionales capacitados (iii) involucran procesos, incluida la mano de obra de profesionales de la salud con la experiencia necesaria (iv) se definen con base en el título educativo obtenido por los profesionales incluidos en la industria.
- La inflación - En esta tendencia de la industria se han presentado variaciones tanto en la inflación de precios mayoristas (cambio interanual en el índice de precios al productor) como en la inflación de precios al consumidor. Estos datos se han utilizado para evaluar el entorno inflacionario, ya que desempeña un papel vital en el buen funcionamiento de la cadena de suministro, impactando directamente los componentes de los costos operativos de logística, por ejemplo, precios de neumáticos, salarios y beneficios de los conductores, precios de energía/combustible, costos de mantenimiento, cargos de peaje, alquileres de almacenamiento, corretaje de aduanas, tarifas de envío, tarifas de mensajería, etc., lo que afecta al mercado general de transporte y logística.
- Infraestructura - Dado que la infraestructura desempeña un papel vital en el desempeño logístico de una economía, variables como la longitud de las carreteras, la distribución de la longitud de las carreteras por categoría de superficie (pavimentada frente a no pavimentada), la distribución de la longitud de las carreteras según la clasificación de las carreteras (autopistas frente a carreteras frente a otras carreteras), la longitud del ferrocarril, el volumen de contenedores manejados por los principales puertos y el tonelaje manejado por los principales aeropuertos se han analizado y presentado en esta tendencia de la industria.
- Mercado de servicios expresos internacionales El mercado de servicios exprés internacionales se refiere a los envíos CEP cuyo origen o destino no se encuentra dentro de los límites geográficos estudiados (país o región, según el alcance del informe). Captura el tamaño del mercado (USD) y el volumen del mercado (número de paquetes) de (1) los envíos/paquetes con un peso inferior a 70 kg/154 lb, incluyendo envíos ligeros, medianos y pesados; (ii) los envíos interregionales e intrarregionales.
- Tendencias clave de la industria - La sección del informe denominada "Tendencias clave de la industria" incluye todas las variables/parámetros clave estudiados para analizar mejor las estimaciones y pronósticos del tamaño del mercado. Todas las tendencias se han presentado en forma de puntos de datos (series temporales o últimos puntos de datos disponibles) junto con un análisis del parámetro en forma de comentarios concisos relevantes para el mercado, para la geografía estudiada (país o región según el alcance del informe). ).
- Movimientos estratégicos clave La acción que una empresa realiza para diferenciarse de su competencia o que se utiliza como estrategia general se denomina Movimiento Estratégico Clave (MCE). Esto incluye (1) Acuerdos (2) Expansiones (3) Reestructuración Financiera (4) Fusiones y Adquisiciones (5) Alianzas y (6) Innovaciones de Productos. Se ha seleccionado a los principales actores del mercado (Proveedores de Servicios Logísticos, PSL), y sus MCE se han estudiado y presentado en esta sección.
- Desempeño Logístico - El desempeño y los costos logísticos son la columna vertebral del comercio e influyen en los costos comerciales, lo que hace que los países compitan globalmente. El desempeño de la logística está influenciado por las estrategias de gestión de la cadena de suministro adoptadas en todo el mercado, los servicios gubernamentales, las inversiones y políticas, los costos de combustible/energía, el entorno inflacionario, etc. Por lo tanto, en esta tendencia de la industria, el desempeño de la logística de la geografía estudiada (país/región según el alcance del informe) ha sido analizado y presentado durante el período objeto de examen.
- Manufactura - Este segmento de la industria del usuario final captura el gasto de logística externa (subcontratada) incurrido por los actores de la industria manufacturera (incluida la alta tecnología/tecnología), en servicios de mensajería, expreso y paquetería (CEP). Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la transformación química, mecánica o física de materiales o sustancias en nuevos productos. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el mantenimiento de un flujo fluido de materias primas a lo largo de la cadena de suministro, permitiendo la entrega oportuna de productos terminados a los distribuidores o clientes finales y almacenando y suministrando las materias primas a los clientes para la fabricación justo a tiempo. .
- Otros usuarios finales - El segmento de otros usuarios finales captura los gastos de logística externos (subcontratados) incurridos por la construcción, bienes raíces, servicios educativos y servicios profesionales (administrativos, gestión de residuos, legales, arquitectónicos, ingeniería, diseño, consultoría, investigación y desarrollo científico) en Courier. Servicios Express y Paquetería (CEP). Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y documentos críticos hacia y desde estas industrias, como el transporte de cualquier equipo o recurso necesario y el envío de documentos y archivos confidenciales.
- Industria primaria - Este segmento de la industria del usuario final captura el gasto logístico externo (subcontratado) incurrido por los actores de AFF (Agricultura, Pesca y Silvicultura) y la industria de extracción (Petróleo y gas, Canteras y Minería) en servicios de mensajería, exprés y paquetería (CEP). Los actores del usuario final considerados son los establecimientos (i) que se dedican principalmente al cultivo de cosechas, la cría de animales, la cosecha de madera, la cosecha de peces y otros animales de sus hábitats naturales y la prestación de actividades de apoyo relacionadas; (ii) que extraen sólidos minerales naturales, como carbón y menas; minerales líquidos, como petróleo crudo; y gases, como gas natural. En este sentido, los proveedores de servicios logísticos (LSP) (i) desempeñan un papel crucial en las actividades de adquisición, almacenamiento, manipulación, transporte y distribución para el flujo óptimo y continuo de insumos (semillas, pesticidas, fertilizantes, equipos y agua) de los fabricantes o proveedores a los productores y el flujo fluido de la producción (productos, agrobienes) a los distribuidores/consumidores; (ii) Abarcan todas las fases, desde la fase inicial hasta la fase final, y desempeñan un papel crucial en el transporte de maquinaria, equipos de perforación, minerales extraídos, petróleo crudo y gas natural, y productos refinados/procesados de un lugar a otro. Esto incluye la logística, tanto con control de temperatura como sin control de temperatura, según sea necesario según la vida útil de los bienes transportados o almacenados.
- Inflación de precios al productor - Indica la inflación desde el punto de vista de los productores, es decir. el precio de venta promedio recibido por su producción durante un período de tiempo. El cambio anual (YoY) del índice de precios al productor se informa como inflación de precios mayoristas en la tendencia de la industria "Inflación". Dado que el WPI captura los movimientos dinámicos de precios de la manera más completa, es ampliamente utilizado por gobiernos, bancos, industria y círculos empresariales y se considera importante en la formulación de políticas comerciales, fiscales y otras políticas económicas. Los datos se han utilizado junto con la inflación de los precios al consumidor para comprender mejor el entorno inflacionario.
- Ingresos segmentarios - Los ingresos segmentarios se han triangulado o calculado y presentado para todos los principales actores del mercado. Se refiere a los ingresos específicos del mercado de mensajería, mensajería urgente y paquetería (CEP) obtenidos por la empresa, durante el año base del estudio, en la geografía estudiada (país o región según el alcance del informe). Se calcula mediante el estudio y análisis de parámetros importantes como finanzas, cartera de servicios, fuerza de los empleados, tamaño de la flota, inversiones, número de países presentes, principales economías de interés, etc., que han sido informados por la empresa en sus informes anuales. Página web. Para las empresas que tienen escasa información financiera, se ha recurrido a bases de datos pagas como D&B Hoovers y Dow Jones Factiva, que se han verificado a través de interacciones entre la industria y los expertos.
- PIB del sector transporte y almacenamiento - El valor y el crecimiento del PIB del sector de transporte y almacenamiento tiene una relación directa con el tamaño del mercado de transporte y logística. Por lo tanto, esta variable se ha estudiado y presentado durante el período objeto de examen, en términos de valor (USD) y como porcentaje del PIB total, en esta tendencia de la industria. Los datos han sido respaldados por comentarios concisos y relevantes sobre las inversiones, los desarrollos y el escenario actual del mercado.
- Tendencias en la industria del comercio electrónico - La mejora de la conectividad a Internet y el auge de la penetración de los teléfonos inteligentes, junto con el aumento de los ingresos disponibles, han dado lugar a un crecimiento fenomenal en el mercado del comercio electrónico a nivel mundial. Los compradores en línea requieren una entrega rápida y eficiente de sus pedidos, lo que genera un aumento en la demanda de servicios de logística, especialmente servicios de cumplimiento de comercio electrónico. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor bruto de la mercancía (GMV), el crecimiento histórico y proyectado, la desintegración de los principales grupos de productos básicos en la industria del comercio electrónico para la geografía estudiada (país o región según el alcance del informe).
- Tendencias en la industria manufacturera - La industria manufacturera implica la transformación de materias primas en productos terminados, mientras que la industria logística garantiza el flujo eficiente de materias primas a la fábrica y el transporte de productos manufacturados a los distribuidores y consumidores. La oferta y la demanda de ambas industrias están altamente interrelacionadas y son críticas para una cadena de suministro fluida. Por lo tanto, en esta tendencia de la industria se han analizado y presentado el valor agregado bruto (VAB), la división del VAB en los principales sectores manufactureros y el crecimiento de la industria manufacturera durante el período objeto de examen.
- Comercio mayorista y minorista (fuera de línea) - Este segmento de la industria de usuarios finales captura los gastos de logística externa (subcontratada) incurridos por los mayoristas y minoristas, a través del canal de ventas fuera de línea, en servicios de mensajería, expreso y paquetería (CEP). Los actores usuarios finales considerados son los establecimientos que se dedican principalmente a la venta al por mayor o al por menor de mercancías, generalmente sin transformación, y a la prestación de servicios accesorios a la venta de mercancías. Los proveedores de servicios logísticos (LSP) desempeñan un papel crucial en el movimiento confiable de suministros y productos terminados desde las casas de producción hasta los distribuidores y, finalmente, hasta el cliente final, cubriendo actividades como abastecimiento de materiales, transporte, cumplimiento de pedidos, almacenamiento, previsión de la demanda, gestión de inventarios, etc.
| Palabra clave | Definición |
|---|---|
| Eje de carga | La carga por eje se refiere a la carga total (peso) que soporta la carretera a través de las ruedas conectadas a un eje determinado. En todo el mundo, existen sistemas para garantizar la monitorización de la carga por eje, donde superar los límites definidos por la autoridad reguladora competente puede conllevar sanciones o multas. En el transporte de mercancías por carretera, esto puede ser un factor determinante de los costes, ya que conocer los límites de carga por eje permite (i) optimizar la carga del vehículo para maximizar las ganancias (ii) evitar excederlos y, por consiguiente, las posibles multas asociadas (iii) evitar el desgaste del vehículo (iv) evitar daños al pavimento que resulten en costes públicos de mantenimiento y reparación considerables (v) lograr un mejor tiempo de respuesta. |
| Recorrido de regreso | Backhaul es el movimiento de regreso de un vehículo de transporte desde su destino original hasta su punto de partida original, y puede incluir cargas de camión completas, parciales o vacías (todo o parte del camino) dependiendo de la visibilidad del ecosistema de carga local. En este sentido, el transporte de contenedores vacíos hasta el punto de origen, conocido como deadheading, también es un factor importante, considerando la escasez de suministro/contenedores en todas las geografías, lo que resulta en un aumento de costos y un logro potencial de ganancias insuficiente. Generalmente, los transportistas ofrecen descuentos en el transporte de regreso, para asegurar el flete para el viaje. |
| Conocimiento de embarque (BOL) | Un conocimiento de embarque es un documento contractual legal emitido por un transportista a un expedidor para acusar recibo de su carga y constituye prueba del contrato de transporte entre ambas partes. En términos generales, detalla (i) el tipo, la cantidad y otras especificaciones de las mercancías transportadas; (ii) el destino y los términos y condiciones del envío; (iii) el transportista y los conductores con toda la información necesaria para procesar el envío, que puede utilizarse para fines de seguro y despacho de aduanas; (iv) la garantía de que el envío está libre de daños y listo para ser enviado al destinatario. En este sentido, un conocimiento de embarque interno (HBL) es un documento emitido por un transitario o un transportista común sin buques (NVOCC) para acusar recibo de los artículos para su envío (a un expedidor). Si se trata de envíos de varios expedidores, podría utilizarse un conocimiento de embarque maestro (MBL), que es una versión consolidada del mismo para todos los envíos gestionados por el transportista (a un destino común) y que puede ser emitido por el transportista al transitario o al expedidor (según quién reserve el transporte). |
| Aprovisionamiento de combustible | El bunkering es el proceso de suministrar combustible para impulsar el sistema de propulsión de un barco. Incluye la logística de carga y distribución del combustible entre los tanques disponibles a bordo. En este sentido, (i) el combustible búnker es técnicamente cualquier tipo de fueloil utilizado a bordo de los buques. Recibe su nombre de los contenedores en los barcos y en los puertos en los que se almacena; en la época del vapor eran depósitos de carbón pero ahora son tanques de combustible-búnker, (ii) Bunker se refiere a los espacios (Tanque) a bordo de un buque para almacenar combustible, (iii) Comerciante de búnker se refiere a una persona que comercia con bunker (combustible), (iv) la llamada de bunkering se realiza cuando un buque de carga ancla o atraca en un puerto para recibir combustible o suministros, (v) el servicio de bunkering es el suministro de una calidad y cantidad solicitada de bunker a un buque. El abastecimiento de combustible es importante desde el punto de vista de las tarifas de flete aplicables al transportista, ya que las líneas navieras aplican la contribución de combustible (BUC), el factor de ajuste de combustible (FAF) y el factor de ajuste de combustible (BAF) para compensar el efecto de las fluctuaciones en el costo del combustible. . |
| Cabotaje | Transporte mediante vehículo matriculado en un país, realizado en el territorio nacional de otro país. La ley de cabotaje puede restringir el tráfico de carga nacional para que se transporte en sus propios vehículos registrados a nivel nacional y, a veces, construidos y con tripulación, aunque las regulaciones varían según las industrias/grupos de productos básicos/países y, a veces, especifican el porcentaje máximo permitido de cabotaje que puede ser atendido por una flota registrada en el extranjero. |
| comercio electrónico | El comercio colaborativo (también conocido como comercio electrónico) (i) describe las interacciones comerciales habilitadas electrónicamente entre el personal interno de una empresa, sus socios comerciales y sus clientes en toda una comunidad comercial (sector, segmento industrial, cadena de suministro o segmento de la cadena de suministro); (ii) consiste en la optimización de los canales de suministro y distribución para capitalizar la economía global mediante el uso eficiente de las nuevas tecnologías. Entre las ventajas del comercio electrónico, por mencionar algunas, se incluyen (i) la maximización de la eficiencia y la rentabilidad de la organización; (ii) la integración de la tecnología con los canales físicos para que las empresas colaboren; (iii) un mayor intercambio de información, como inventario y especificaciones de productos, utilizando la web como intermediario; (iv) una mayor competitividad al llegar a un público más amplio. Ejemplos de comercio electrónico, también conocido como comercio entre pares, incluyen (i) empresas que permiten a los consumidores alquilar productos entre sí, o mercados como Meta (anteriormente Facebook) Marketplace, que permiten la venta de productos usados; (ii) DoorDash se asoció con numerosas marcas nacionales, como McDonald's y Chipotle, para ofrecer servicio de entrega de comida rápida, basando su modelo de negocio en el comercio electrónico. Desde entonces han ampliado su servicio de entrega desde restaurantes a minoristas e incluso ofrecen "flotas" de conductores a empresas. |
| Mensajería | Una empresa/empresa que entrega paquetes/paquetes/envíos (hasta 70 kg), incluido un servicio rápido de recogida y entrega puerta a puerta de bienes o documentos, a nivel nacional o internacional, mediante contrato comercial. Ejemplo, DHL Group, FedEx, United Parcel Service of America, Inc., USPS, International Distributions Services, J&T Express, SF Express, entre varios otros. |
| Cross docking | El cross-docking es una práctica en la gestión logística que incluye la descarga de los vehículos de entrega entrantes y la carga de los materiales directamente en los vehículos de entrega salientes, omitiendo las prácticas logísticas tradicionales de almacén y ahorrando tiempo y dinero. Requiere una estrecha sincronización de los movimientos de entrada y salida. Es muy significativo en la reducción de costos relacionados con el almacenamiento (y los servicios de valor agregado asociados). |
| Comercio transfronterizo | Transporte internacional entre dos países diferentes realizado por un vehículo matriculado en un tercer país. Un tercer país es un país distinto del país de carga/embarque y del país de descarga/desembarque. La ley de comercio cruzado puede restringir el tráfico de carga internacional que debe ser transportado por vehículos registrados en el país respectivo y, a veces, vehículos construidos y tripulados, aunque las regulaciones varían según las industrias/grupos de productos básicos/países y, a veces, especifican el porcentaje máximo permitido de comercio cruzado que puede ser atendido por vehículos registrados en el extranjero. flota. |
| Despacho de aduana | El proceso de declaración y despacho de cargas a través de la aduana. Incluye los procedimientos involucrados en la liberación de la carga por parte de la Aduana a través de formalidades designadas, como la presentación de la licencia/permiso de importación, el pago de derechos de importación y otros documentos requeridos por la naturaleza de la carga. En este sentido, un agente aduanal es una persona o empresa autorizada por el departamento respectivo del país para actuar en nombre de importadores y exportadores de carga. |
| Mercancías peligrosas | Las mercancías peligrosas (o materiales peligrosos o HAZMAT) incluyen líquidos/sólidos inflamables, gases (comprimidos, licuados, disueltos a presión), corrosivos, sustancias oxidantes, sustancias y artículos explosivos, sustancias que en contacto con el agua emiten gases inflamables, peróxidos orgánicos, sustancias tóxicas. sustancias, sustancias infecciosas, materiales radiactivos, mercancías y artículos peligrosos diversos. |
| Entrega primera milla | La entrega de primera milla se refiere a (i) la primera etapa del transporte de carga/envío/carga/mensajería (ii) el transporte de mercancías desde las instalaciones o almacén de un comerciante hasta el siguiente centro/almacén/centro logístico desde donde se reenvían las mercancías (iii) el envío de mercancías desde los centros de distribución locales a las tiendas (para minoristas) (iv) el transporte de productos terminados desde una planta o fábrica a un centro de distribución (para fabricantes), (v) la recogida de mercancías del hogar o tienda del cliente final seguida del traslado a un almacén o ubicación de almacenamiento (empresas de mudanzas y embalajes), (vi) el proceso en el que las mercancías se recogen de un minorista y luego se transfieren a proveedores de logística externos o proveedores de servicios de mensajería para ser entregadas al consumidor final (comercio electrónico). Una vez que el paquete llega al siguiente almacén o al centro de mensajería, se clasifica y se transporta hasta llegar a la puerta del cliente. Por ejemplo, si se elige UPS como servicio de mensajería, la entrega de primera milla será la del producto que se entrega desde el almacén del fabricante o minorista hasta el almacén o centro logístico de UPS. |
| Entrega de última milla | La entrega de última milla se refiere al último paso del proceso de entrega cuando un paquete se traslada desde un centro de transporte (almacén o centro de distribución o centro logístico) hasta su destino final, que generalmente es una residencia personal/tienda minorista/negocio, o casillero de paquetes. Representa aproximadamente la mitad del costo total involucrado en todo el proceso de entrega de primera, media y última milla, aunque puede variar de un envío a otro, según el producto, el modelo de negocio y factores similares. |
| Viaje rutinario | Un Milk Run es un método de entrega que se utiliza para transportar cargas mixtas de varios proveedores a un cliente, utilizando principios de gestión ajustada aplicados a la logística. En lugar de que cada proveedor envíe un camión cada semana para satisfacer las necesidades de un cliente, un camión (o vehículo) visita a los proveedores para recoger las cargas para ese cliente. Este método de transporte debe su nombre a la práctica de la industria láctea, donde un camión cisterna solía recoger leche de varias granjas lecheras para entregarla a una empresa procesadora de leche. Una carrera de leche puede ser una forma más eficiente de manejar la logística, pero requiere una planificación adecuada. Si la ruta involucra productos de diferentes compañías, es necesario un acuerdo sobre costos compartidos y otros aspectos del acuerdo de entrega cooperativa. Una vez que el grupo resuelva estos problemas, este método de entrega puede ahorrar tiempo y dinero a todos al aunar costos y recursos operativos. |
| Consolidación multinacional | La consolidación multipaís (MCC) es una solución rentable que consolida la carga de diferentes países de origen para construir cargas de contenedor completo (FCL). MCC es más adecuado para empresas que importan volúmenes ligeros de bienes de varios países pero que desean aprovechar las tarifas de flete FCL más económicas. Además del costo, algunas de las otras ventajas incluyen (i) flexibilidad para elegir proveedores de una gama más amplia de países de origen sin preocuparse por la logística hasta el destino final desde cada origen, (ii) capacidad de elegir los proveedores más adecuados de muchos países diferentes para las operaciones comerciales de uno. El aumento de las opciones de abastecimiento por parte de MCC proporciona el tipo de flexibilidad necesaria en los mercados globales competitivos. |
| Q-comercio | El Q-commerce, también conocido como comercio rápido, es un tipo de comercio electrónico donde se hace hincapié en las entregas rápidas, normalmente en menos de una hora. Las empresas que brindan servicios Q-Commerce pueden tener un modelo integrado verticalmente o pueden estar utilizando plataformas de entrega de terceros (logística subcontratada). Tiene ventajas como (i) PVU competitiva, (ii) potencial para obtener mayores márgenes de beneficio, (iii) mejor experiencia del cliente, (iv) disponibilidad garantizada de productos, (v) trazabilidad y (vi) escalabilidad. |
| Logística inversa | La logística inversa es un tipo de gestión de la cadena de suministro que traslada los productos de los clientes a los vendedores o fabricantes y puede implicar principios de economía circular (3R), a saber. reciclar, reutilizar (reutilizar, revender), reducir o reparar. En este sentido, el comercio inverso (o recomercio) es la venta de artículos de propiedad anterior a través de mercados/canales de distribución físicos o en línea a compradores que los reutilizan, reciclan o revenden. |
¿Necesita más detalles sobre la definición del mercado?
¿Alguna pregunta?
Metodología de investigación
Mordor Intelligence sigue una metodología de cuatro pasos en todos nuestros informes.
- Paso 1: identificar variables clave: Para construir una metodología de pronóstico sólida, las variables y los factores identificados en el Paso 1 se comparan con las cifras históricas de mercado disponibles. A través de un proceso iterativo, se establecen las variables requeridas para el pronóstico del mercado y el modelo se construye sobre la base de estas variables.
- Paso 2: Cree un modelo de mercado: Las estimaciones del tamaño del mercado para los años previstos están en términos nominales. La inflación se considera parte del precio y el precio de venta promedio (ASP) varía durante el período de pronóstico para cada país.
- Paso 3: validar y finalizar: En este importante paso, todos los números de mercado, variables y llamadas de analistas se validan a través de una extensa red de expertos en investigación primaria del mercado estudiado. Los encuestados se seleccionan en todos los niveles y funciones para generar una imagen holística del mercado estudiado.
- Paso 4: Resultados de la investigación: Informes sindicados, asignaciones de consultoría personalizadas, bases de datos y plataformas de suscripción

Obtenga más detalles sobre la metodología de investigación
Descargar PDF




