

Tamaño y participación del mercado de estimulación del nervio sacro
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
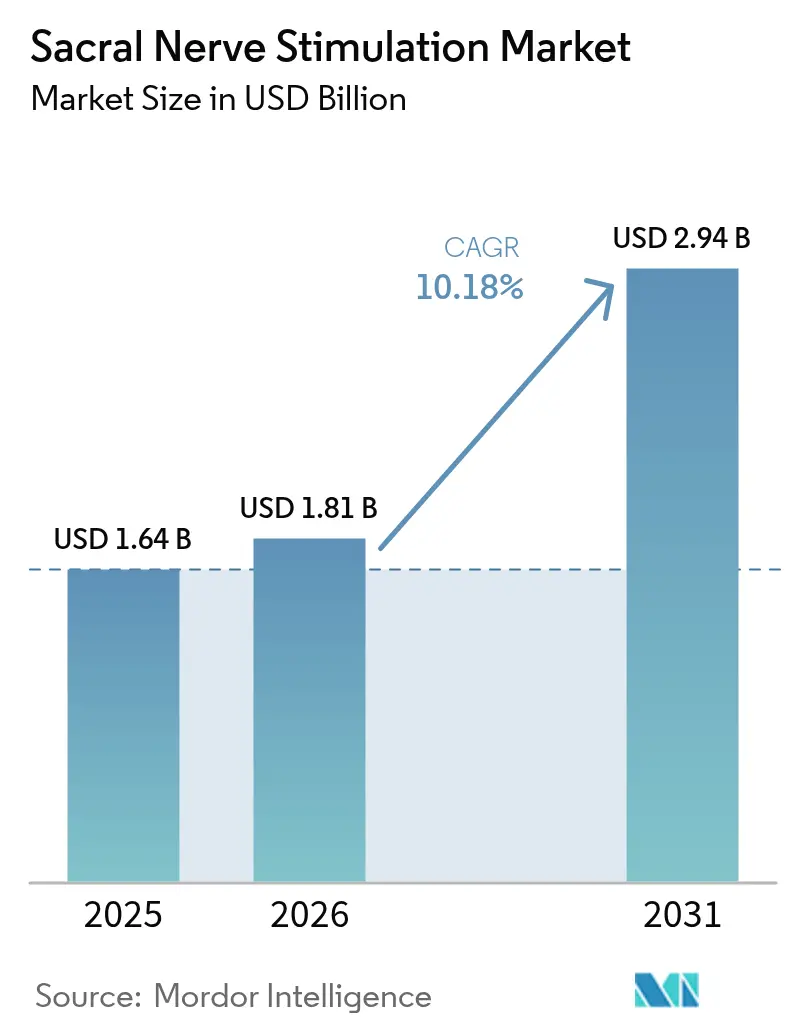
| Tamaño del mercado (2026) | USD 1.81 mil millones |
| Tamaño del mercado (2031) | USD 2.94 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.18% CAGR |
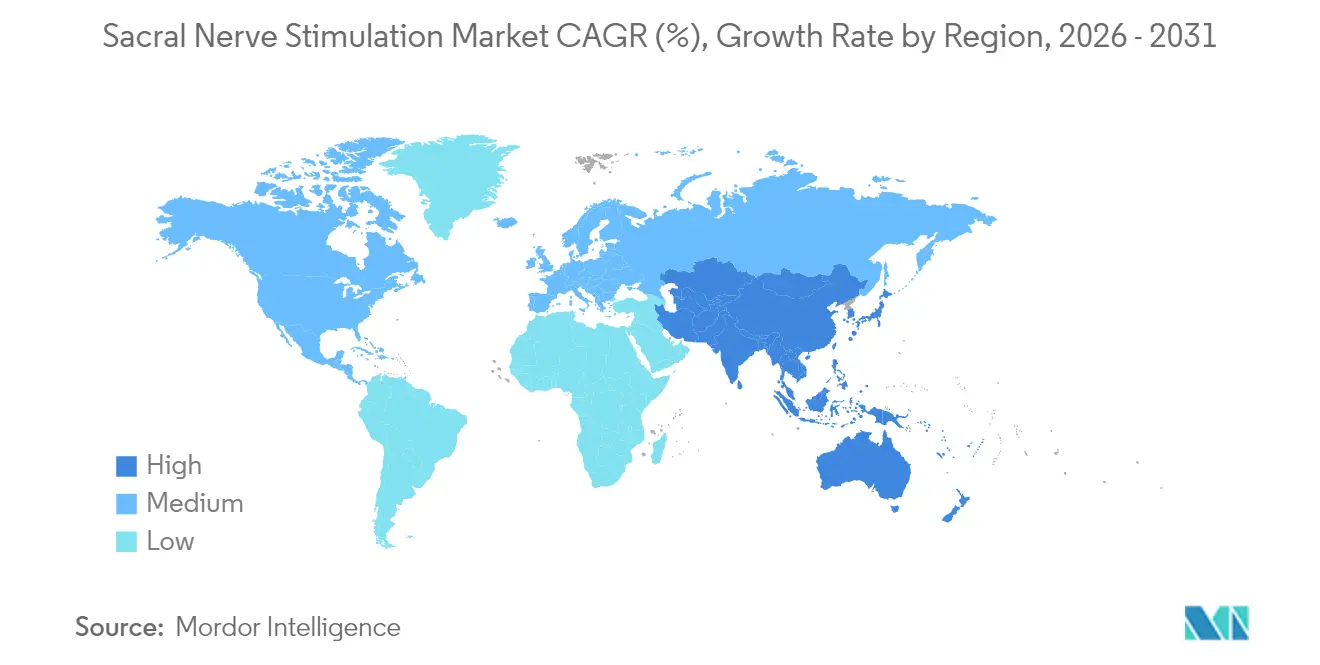
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
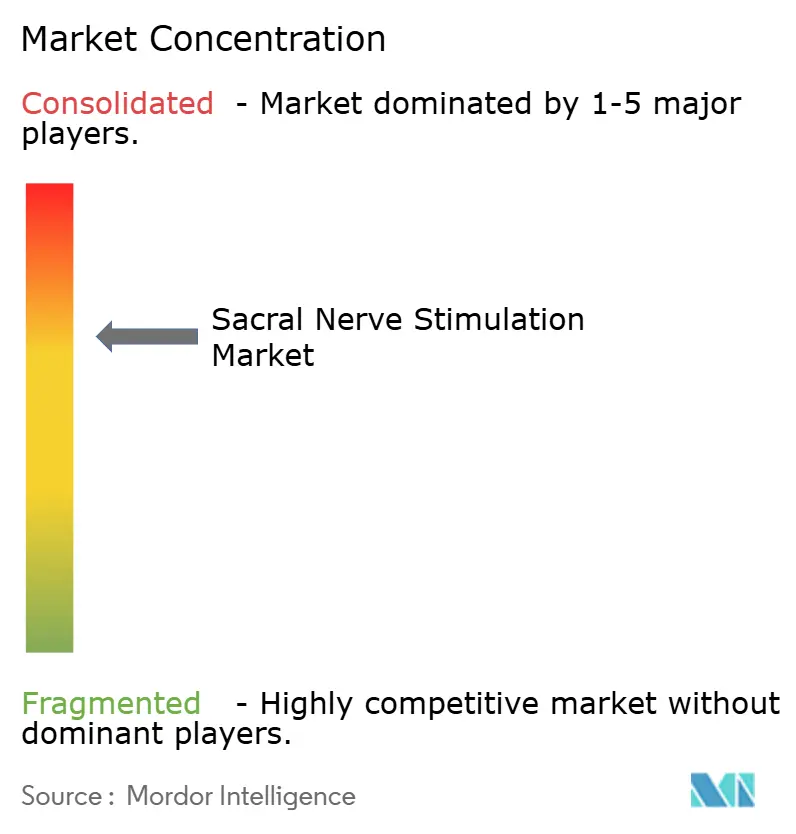
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de la estimulación del nervio sacro por Mordor Intelligence
El tamaño del mercado de estimulación del nervio sacro se valoró en 1.64 millones de dólares en 2025 y se estima que crecerá de 1.81 millones de dólares en 2026 a 2.94 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 10.18 % durante el período de pronóstico (2026-2031). La miniaturización de los dispositivos, los circuitos compatibles con la resonancia magnética y el software de circuito cerrado están eliminando barreras históricas para su adopción, mientras que las políticas favorables para los pagadores acortan el tiempo desde el diagnóstico hasta la implantación permanente en jurisdicciones clave. La intensidad competitiva está aumentando a medida que Boston Scientific, Medtronic y un grupo de empresas emergentes con respaldo de capital riesgo lanzan sistemas de cuarta y quinta generación que prometen una mayor duración de la batería, una recarga optimizada y una mejor retroalimentación fisiológica. El interés estratégico se ve amplificado por el impulso para trasladar los procedimientos a entornos ambulatorios, un enfoque que reduce los costos de las instalaciones y se alinea con los mandatos de atención basada en el valor en América del Norte y Europa. Al mismo tiempo, los ministerios de salud de Asia y el Pacífico están ampliando el acceso al mercado mediante aprobaciones más rápidas y reembolsos localizados, lo que prepara el escenario para una demanda regional descomunal durante los próximos cinco años.
Conclusiones clave del informe
- Por tipo de producto, los sistemas implantables representaron el 85.92 % de la participación de mercado de estimulación del nervio sacro en 2025 y se prevé que se expandan a una CAGR del 10.05 % hasta 2031.
- Por aplicación, la incontinencia urinaria de urgencia representó el 46.88 % del tamaño del mercado de estimulación del nervio sacro en 2025, mientras que se proyecta que la terapia de fisuras anales crónicas registre la CAGR más rápida del 11.38 % hasta 2031.
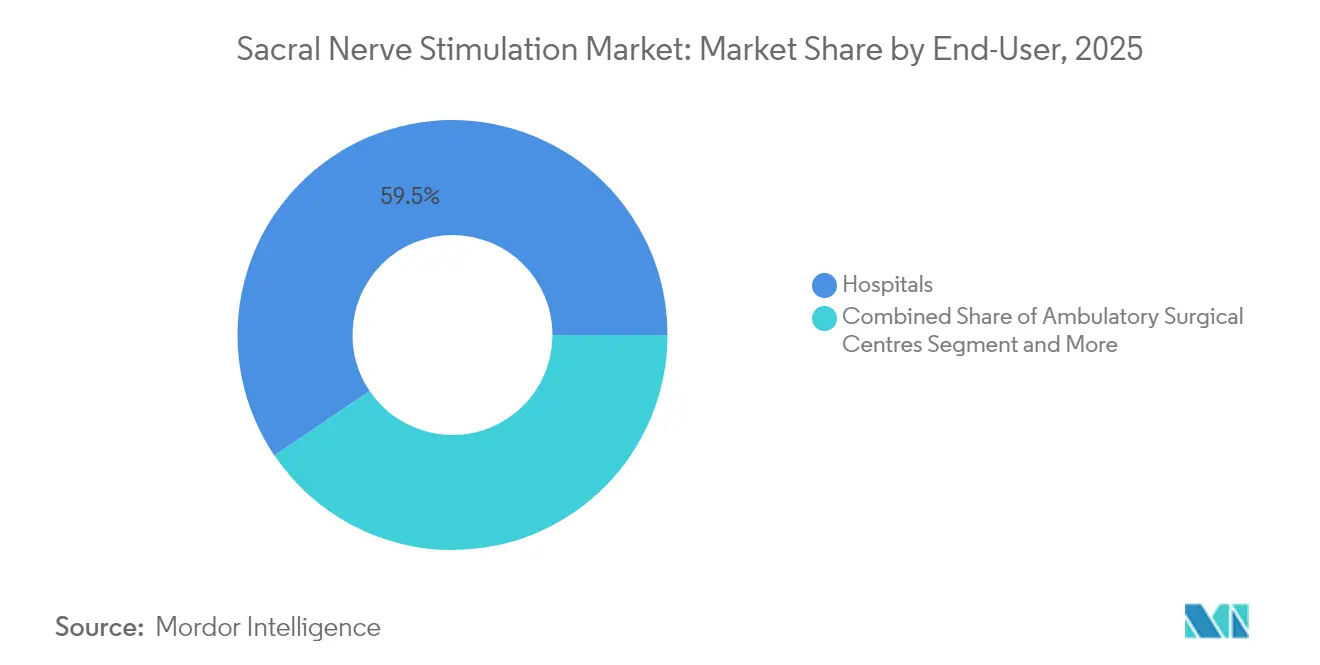
- Por usuario final, los hospitales lideraron con un 59.47 % de ingresos en 2025, mientras que los centros quirúrgicos ambulatorios están en camino de lograr una CAGR del 11.62 % hasta 2031 a medida que aumentan los volúmenes de pacientes ambulatorios.
- Por geografía, América del Norte contribuyó con el 45.58 % de las ventas de 2025, aunque se prevé que Asia-Pacífico registre la CAGR más alta del 12.29 % en el horizonte de pronóstico debido a nuevas aprobaciones en Australia y Japón.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de estimulación del nervio sacro
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la prevalencia de vejiga hiperactiva e incontinencia fecal/de urgencia | + 2.8% | América del Norte, Europa, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Reembolsos favorables y ampliaciones de cobertura | + 2.1% | América del Norte, UE, expansión de APAC | Mediano plazo (2-4 años) |
| Diseños de implantes miniaturizados, compatibles con resonancia magnética y recargables | + 1.9% | Adopción global y temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Algoritmos de neuromodulación de circuito cerrado habilitados por IA | + 1.4% | Norteamérica, Europa | Mediano plazo (2-4 años) |
| Crecimiento de las vías de implantación ambulatorias basadas en ASC | + 1.2% | Principalmente América del Norte | Corto plazo (≤ 2 años) |
| Estimulación del nervio tibial/genital adyacente que amplía el grupo de pacientes | + 0.9% | Investigación global en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la prevalencia de vejiga hiperactiva e incontinencia fecal/de urgencia
El envejecimiento global y el aumento de los niveles de obesidad continúan ampliando el grupo clínico de pacientes que no responden a la terapia conductual o farmacológica. Los datos de la Encuesta Nacional de Examen de Salud y Nutrición muestran síntomas de incontinencia urinaria en el 61.8 % de las mujeres, un marcado aumento con respecto a ciclos anteriores [1] Ushma J. Patel et al., “Actualización de la prevalencia de la incontinencia urinaria en mujeres”, Medicina pélvica femenina y cirugía reconstructiva, lww.com . La vejiga hiperactiva afecta al 27.4 % de las cohortes de género mixto según estudios transversales recientes, y la nicturia se destaca como el síntoma más perturbador para la vida diaria. A medida que aumenta la carga de síntomas, la neuromodulación gana terreno cuando fallan los antimuscarínicos de primera línea o los agonistas β3. Los médicos ahora colocan la estimulación del nervio sacro más temprano en los algoritmos de atención, particularmente para pacientes que buscan reducir los efectos secundarios anticolinérgicos. La creciente prevalencia ejerce así una presión sostenida sobre los volúmenes de procedimientos a largo plazo.
Reembolsos favorables y ampliaciones de cobertura
Los Centros de Servicios de Medicare y Medicaid de EE. UU. introdujeron códigos HCPCS explícitos tanto para implantes de prueba como permanentes, lo que redujo la ambigüedad administrativa y niveló los pagos entre los centros de atención. La Lista de Procedimientos Cubiertos de los Centros de Atención Ambulatoria (ASC) propuesta para 2026 añade cientos de códigos que podrían migrar aún más los volúmenes a centros ambulatorios de menor costo. Los pagadores privados se están alineando, cubriendo rutinariamente los implantes permanentes después de una mejora de los síntomas ≥50% durante el ensayo. Fuera de Estados Unidos, la Lista de Prótesis de Australia y los canales de revisión acelerada de Japón ahora reembolsan los sistemas recargables de nueva generación, un enfoque que reduce los gastos de bolsillo de los pacientes y acelera la adopción hospitalaria. En conjunto, estas políticas amplían la base de pacientes accesibles tanto en las economías desarrolladas como en las emergentes.
Diseños de implantes miniaturizados, compatibles con resonancia magnética y recargables
Los fabricantes han reducido la masa del dispositivo a menos de 8 g, lo que permite la creación de bolsillos mínimamente invasivos y perfiles estéticos superiores. El InterStim Micro de Medtronic pesa 7.3 g, incorpora la arquitectura de bobina SureScan y promete una longevidad de 15 años bajo ciclos de trabajo estándar [2] Medtronic, “InterStim Micro”, medtronic.com . El F15 de Axonics ofrece una vida útil similar con una reducción de volumen del 20 % y sin necesidad de recarga, eliminando una barrera común para la adherencia del paciente. El etiquetado universal de condición de resonancia magnética de 3 T elimina las exclusiones previas para el seguimiento por imágenes, ampliando la elegibilidad clínica. Estas especificaciones se adaptan directamente a la preferencia del cirujano, reducen las tasas de explantación vinculadas al agotamiento de la batería y fortalecen la propuesta de valor general de la terapia de estimulación del nervio sacro.
Algoritmos de neuromodulación de circuito cerrado basados en IA
Las plataformas de circuito cerrado detectan las señales ECAP y ajustan automáticamente la amplitud en tiempo real, reduciendo las quejas por sobreestimulación en un 93 % en las cohortes de uso temprano. Las directrices estadounidenses publicadas en 2025 detallan los protocolos de selección y programación de pacientes, proporcionando la base clínica para una mayor adopción. Los registros europeos de pacientes en el mundo real reflejan este éxito, reportando una satisfacción del 92 % y un control duradero del dolor al cabo de un año. A medida que las aplicaciones sacras adoptan estos algoritmos de los estimuladores de médula espinal, la terapia se individualiza, lo que aumenta las tasas de respuesta y acorta los plazos de conversión de la prueba a la implantación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Eventos adversos relacionados con el dispositivo y altas tasas de revisión | -1.8% | Global, mayor impacto en los mercados emergentes | Corto plazo (≤ 2 años) |
| Los altos costos de los implantes y la capacitación limitada de los cirujanos fuera de los centros de primer nivel | -1.5% | Global, especialmente en las regiones rurales | Largo plazo (≥ 4 años) |
| Adopción creciente de alternativas de estimulación del nervio tibial menos invasivas | -1.2% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Aumento de los litigios sobre patentes y riesgos de interrupción de la cadena de suministro | -0.9% | Centros de fabricación globales | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Eventos adversos relacionados con el dispositivo y altas tasas de revisión
Las auditorías de 155 implantes en un solo centro documentaron un 38.2% de reintervenciones en un plazo de cinco años, debido a la migración del electrodo, el dolor y el fallo del implante. Las cohortes multicéntricas de colon y recto observaron un 35.5% de revisiones o explantes a pesar de la eficacia preservada, lo que apunta a la durabilidad más que a problemas de fallo terapéutico. La vigilancia de los organismos reguladores australianos muestra aproximadamente 4 explantes por cada 10 estimuladores de médula espinal al año, lo que fomenta la cautela de los profesionales clínicos al asesorar a los candidatos. Si bien el implante de nueva generación debería reducir los fallos mecánicos, persiste la percepción a corto plazo de un alto riesgo de revisión, lo que frena la penetración en mercados reacios al riesgo.
Altos costos de implantes y capacitación limitada de cirujanos fuera de los centros de primer nivel
El costo total de los episodios oscila entre USD 35,000 70,000 y USD XNUMX XNUMX, lo que supone un reto para los presupuestos sanitarios de las economías en desarrollo y de los pequeños pagadores estadounidenses. Las plazas de becario en uroginecología y cirugía pélvica reconstructiva siguen concentradas en los principales centros académicos, lo que obliga a los pacientes rurales a largos desplazamientos o a no tener acceso a ellas. Las iniciativas digitales y de telesupervisión están en auge; sin embargo, muchos centros aún carecen del equipo o la infraestructura informática necesarios para implementarlas, lo que prolonga la escasez de personal.
Análisis de segmento
Por tipo de producto: Los sistemas implantables impulsan el dominio del mercado
Los sistemas implantables captaron el 85.92 % del mercado de estimulación del nervio sacro en 2025 gracias a su superior eficacia y comodidad en comparación con las opciones externas. Esta clase de productos promete una terapia ininterrumpida durante 10 a 15 años, eliminando las brechas de cumplimiento que pueden perjudicar los resultados en ensayos externos. Los productos químicos recargables ahora ofrecen rutinas de carga mensuales de aproximadamente 60 minutos, un compromiso que la mayoría de los pacientes aceptan al considerar las reintervenciones para el reemplazo de la batería. Los comités de adquisiciones de los hospitales se inclinan por las plataformas implantables, ya que distribuyen el costo de capital a lo largo de ciclos de vida más largos, lo que aumenta el retorno de la inversión.
Los sistemas externos, aunque representan una pequeña parte de los ingresos de 2025, registran una tasa de crecimiento anual compuesta (TCAC) del 12.44 % y desempeñan un papel fundamental en la evaluación de pacientes. Los controladores conectados a teléfonos inteligentes y los paneles de control en la nube permiten a los profesionales clínicos analizar los registros de síntomas de forma remota, lo que optimiza la selección de candidatos y reduce el número de implantes permanentes fallidos. Los organismos reguladores consolidaron este flujo de trabajo mediante la creación de códigos de reembolso específicos, lo que ofrece a los pagadores una vía auditable desde el diagnóstico hasta la prueba y el implante. En los mercados emergentes, donde los presupuestos para procedimientos son limitados, los dispositivos externos también satisfacen las necesidades insatisfechas de los pacientes que no desean o no pueden financiar una cirugía completa.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por aplicación: La incontinencia de urgencia es prometedora, mientras que la fisura anal se muestra prometedora
La incontinencia urinaria de urgencia representó el 46.88 % del mercado de estimulación del nervio sacro en 2025, gracias a sólidas tasas de respuesta, como el 93 % de éxito observado en el ensayo fundamental ARTISAN-SNM. Por lo tanto, los urólogos han formalizado la neuromodulación como terapia de tercera línea inmediatamente después del fracaso farmacológico. Los subtipos mixtos de intestino y vejiga aumentan aún más su incidencia a medida que los médicos reconocen los beneficios interorgánicos. Por otro lado, la fisura anal crónica avanza a una tasa de crecimiento anual compuesto (TCAC) del 11.38 %, gracias a que los cirujanos colorrectales publican series de casos alentadoras y aprovechan las vías de uso compasivo para asegurar implantes en pacientes refractarios.
La amplitud terapéutica se está ampliando junto con la evidencia en el dolor pélvico, la cistitis intersticial y el estreñimiento pediátrico. Investigadores finlandeses informaron reducciones en la puntuación del dolor a largo plazo de 7.4 a 2.3 en casos de endometriosis, lo que sugiere futuras extensiones de la ficha técnica. Se están llevando a cabo ensayos pediátricos aleatorizados que comparan protocolos invasivos con no invasivos, lo que indica que los médicos están explorando el límite inferior de edad para obtener beneficios duraderos de la neuromodulación. Cada indicación incremental eleva el límite de tamaño del mercado de la estimulación del nervio sacro y fortalece las curvas de utilización.
Por el usuario final: El dominio hospitalario se enfrenta al desafío del ASC
Los hospitales contribuyeron con el 59.47 % de los ingresos de 2025 gracias a sus servicios internos de imagenología, anestesia y clínicas multidisciplinarias que simplifican la evaluación de casos complejos. Los centros terciarios suelen combinar implantes sacros con reconstrucciones del suelo pélvico o cirugías intestinales concomitantes, aprovechando sinergias imposibles en centros más pequeños. Además, se encargan de la mayoría de las revisiones, una actividad que conserva los conocimientos técnicos, pero eleva el coste por caso.
Sin embargo, los centros de cirugía ambulatoria están ganando terreno con una tasa de crecimiento anual compuesta (TCAC) del 11.62 % gracias a menores gastos generales, alta rápida y la gestión de los pagadores. Muchos urólogos líderes ahora dividen el tiempo quirúrgico entre el hospital y los centros de cirugía ambulatoria (SCA), reservando los implantes de bajo riesgo para las salas ambulatorias. Las clínicas especializadas en continencia aportan mayor diversidad, integrando enfermeras practicantes, fisioterapeutas y consultas de telesalud para gestionar el seguimiento a distancia. Este ecosistema multicéntrico obliga a los proveedores de dispositivos a diseñar planes de formación que se adapten a los diversos flujos de trabajo y presupuestos de capital de los quirófanos, una evolución que diferencia los paquetes de soporte comerciales.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado norteamericano de estimulación del nervio sacro
Norteamérica retuvo el 45.58 % de las ventas de 2025, cimentadas por tres décadas de familiaridad médica y un sólido sistema de reembolso que cubre tanto las etapas de prueba como las permanentes. El crecimiento de los procedimientos en EE. UU. ahora se centra en ciclos de actualización tecnológica (las clínicas se actualizan a plataformas seguras para resonancias magnéticas, recargables o de circuito cerrado), en lugar de expandir la base de pacientes sin experiencia previa. Canadá refleja esta dinámica de maduración, pero se enfrenta a una variabilidad en la financiación entre provincias, lo que genera listas de espera en las regiones menos pobladas. Las cadenas hospitalarias privadas de México están implementando pilotos de estimulación del nervio sacro para captar el turismo médico entrante y enriquecer la oferta regional.
Mercado europeo de estimulación del nervio sacro
Europa combina una amplia cobertura legal con rigurosas auditorías del Reglamento de Dispositivos Médicos que elevan los estándares de calidad, pero alargan los trámites. Alemania y Francia son los pilares de volumen donde coexisten centros especializados de alta densidad con una población envejecida propensa a la incontinencia. El Reino Unido está invirtiendo en clínicas comunitarias de continencia para la identificación temprana de candidatos, lo que podría impulsar el inicio de la neuromodulación en etapas más tempranas del proceso de atención.
Mercado de estimulación del nervio sacro en la región Asia-Pacífico
Asia-Pacífico lidera el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 12.29 %, impulsada por la aprobación en 2024 del sistema de cuarta generación de Axonics en Australia y las designaciones de revisión acelerada de Japón para dispositivos innovadores de neuromodulación. Ambos países combinan la agilidad regulatoria con el reembolso, lo que impulsa la expansión de los procedimientos. En China e India, los hospitales privados están optando primero por sistemas de prueba externos, una opción rentable que impulsa la futura demanda de implantes. Junto con la rápida urbanización de la región y la expansión de los presupuestos de atención médica para la clase media, estas medidas apuntalan el potencial alcista a largo plazo del mercado de estimulación del nervio sacro.
Mercado de estimulación del nervio sacro en Latinoamérica y Oriente Medio
Jurisdicciones del resto del mundo, como Latinoamérica y Oriente Medio, siguen siendo incipientes, pero aprovechan las oportunidades. Algunos países del Golfo financian implantes para sus ciudadanos que viajan al extranjero, mientras que hospitales académicos de referencia en Brasil y Arabia Saudí se están inscribiendo en ensayos clínicos multinacionales de circuito cerrado para superar las tecnologías tradicionales. En general, la aceleración de la difusión global, sumada a las mejoras en los reembolsos locales, refuerza la narrativa de la expansión internacional.

Panorama competitivo
El sector muestra una concentración moderada, con los dos principales actores generando ingresos significativos tras la adquisición de Axonics por parte de Boston Scientific por 3.7 millones de dólares. Medtronic defiende su posición dominante con su franquicia InterStim, recientemente renovada con baterías de quinta generación y una mayor variedad de indicaciones para resonancia magnética, que atraen a una base instalada que supera los 425,000 pacientes en todo el mundo. La adquisición otorga a Boston Scientific una amplia gama de productos, incluyendo opciones recargables y no recargables, además de la entrada a clientes de urología que anteriormente no se encontraban dentro de su ámbito de aplicación en neuromodulación.
Los litigios siguen siendo un factor determinante; la demanda de Medtronic de 2024 ante la ITC busca bloquear las supuestas infracciones de las bobinas de resonancia magnética, mientras que Axonics (ahora Boston Scientific) contraataca con peticiones contra los algoritmos de amplitud del estimulador. Este intercambio de información sobre propiedad intelectual aumenta los costos de cambio para los hospitales que se resisten a adoptar sistemas que podrían verse sujetos a prohibiciones de importación.
Las líneas de innovación son sólidas. Neuspera obtuvo la aprobación de la FDA en junio de 2025 para una plataforma sin batería que utiliza energía inductiva externa, lo que podría eliminar la necesidad de reintervención por agotamiento de la batería. Startups como Stimvia obtuvieron la certificación MDR para módulos ultraminiaturizados diseñados para la colocación tibial, lo que sugiere una convergencia entre las terapias periféricas y sacras. Las empresas tradicionales responden combinando portales de monitorización remota, programación basada en IA y becas para la formación de cirujanos que fomentan la fidelidad de la marca en todo el proceso de atención.
Por último, la actividad de acuerdos horizontales se está intensificando en los mercados adyacentes del dolor y la columna vertebral, como lo demuestra el acuerdo de Globus Medical para comprar Nevro, en un intento por acumular más herramientas de neuromodulación y cubrir el riesgo del producto. La ola de consolidación indica que la escala y la propiedad intelectual diversificada son más importantes que nunca, a medida que el mercado de la estimulación del nervio sacro avanza hacia la autonomía de circuito cerrado de próxima generación.
Líderes de la industria de la estimulación del nervio sacro
Medtronic plc
Axonics Inc.
Corporación Nevro.
Corporación científica de Boston.
Corporación Nuvectra
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: CMS incluyó el sistema Neuspera SNM en el código APC 5464 de la propuesta de reglamento OPPS para el año calendario 2027, estableciendo un nivel de pago definido para pacientes ambulatorios hospitalarios para esta tecnología. La propuesta respalda la vía de reembolso para los sistemas de neuromodulación sacra integrados y alimentados externamente, y reduce la incertidumbre financiera para los hospitales que evalúan su adopción.
- Mayo de 2026: La FDA de EE. UU. aprobó un suplemento de notificación de 30 días para el Sistema de Neuromodulación Sacra Axonics (P190006), autorizando el uso de condensadores alternativos adicionales en la producción. Este tipo de cambio en la fabricación garantiza la continuidad del suministro y la resiliencia de los componentes para una plataforma implantable de alto volumen tras la integración de la marca en Boston Scientific.
- Junio de 2025: Neuspera Medical recibió la aprobación de la FDA de EE. UU. para su sistema integrado de neuromodulación sacra (iSNM) para la incontinencia urinaria de urgencia, que utiliza un implante miniaturizado alimentado por un disco externo. Esta aprobación amplió el panorama competitivo más allá de los implantes convencionales basados en baterías y puso de relieve una dirección de diseño centrada en reducir la necesidad de intervenciones quirúrgicas a largo plazo relacionadas con el reemplazo de la batería.


Alcance del informe de mercado global sobre estimulación del nervio sacro
Según el alcance del informe, la estimulación del nervio sacro, también conocida como terapia de neuromodulación sacra, es un tratamiento reversible que utiliza un dispositivo para enviar impulsos eléctricos a los nervios sacros que controlan las funciones de la vejiga. Este tratamiento es adoptado por pacientes que tienen disfunción fecal y urinaria. El mercado de estimulación del nervio sacro está segmentado por tipo de producto (estimulación del nervio sacro externo, estimulación del nervio sacro implantable), aplicación (incontinencia de urgencia, incontinencia urinaria y fecal, fisura anal crónica y otras aplicaciones), usuarios finales (hospitales, cirugía ambulatoria). Centros y otros usuarios finales) y Geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio, África y América del Sur). El informe de mercado también cubre los tamaños y tendencias de mercado estimados para 17 países en las principales regiones del mundo. El informe ofrece el valor (en millones de USD) para los segmentos anteriores.
| Sistemas de estimulación del nervio sacro externo |
| Sistemas implantables de estimulación del nervio sacro |
| Incontinencia urinaria de urgencia |
| Incontinencia urinaria y fecal (mixta) |
| Fisura Anal Crónica |
| Otros trastornos que responden a la neuromodulación |
| Hospitales |
| Centros de cirugía ambulatoria |
| Clínicas especializadas en continencia |
| Otros |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Sistemas de estimulación del nervio sacro externo | |
| Sistemas implantables de estimulación del nervio sacro | ||
| por Aplicación | Incontinencia urinaria de urgencia | |
| Incontinencia urinaria y fecal (mixta) | ||
| Fisura Anal Crónica | ||
| Otros trastornos que responden a la neuromodulación | ||
| Por usuario final | Hospitales | |
| Centros de cirugía ambulatoria | ||
| Clínicas especializadas en continencia | ||
| Otros | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de estimulación del nervio sacro en 2031?
Las previsiones apuntan a 2.94 millones de dólares para 2031, a medida que los volúmenes de procedimientos se expanden y nuevas indicaciones llegan a la clínica.
¿Qué categoría de productos domina los ingresos actuales?
Los sistemas implantables representan el 85.92% de los ingresos de 2025 gracias a su durabilidad comprobada y a su estimulación continua.
¿Qué región se proyecta que crecerá más rápido?
Asia-Pacífico lidera con una CAGR del 12.29 % gracias a nuevas aprobaciones en Australia y Japón y a la creciente inversión en atención médica.
¿Cómo influyen los centros de cirugía ambulatoria en la adopción?
Las vías de ASC reducen los costos de las instalaciones hasta en un 30% y están registrando una CAGR del 11.62%, alejando volumen de los entornos hospitalarios tradicionales.
¿Qué avance tecnológico está diferenciando más a los dispositivos de próxima generación?
Los algoritmos de circuito cerrado que ajustan automáticamente la estimulación utilizando la retroalimentación ECAP están reduciendo las quejas por sobreestimulación en más del 90%.
¿Qué empresa entró recientemente al mercado con un sistema sin batería?
Neuspera Medical obtuvo la autorización de la FDA en junio de 2025 para su plataforma iSNM alimentada por inducción.
Última actualización de la página:



