

Tamaño y participación del mercado de semillas de cártamo
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.17 mil millones |
| Tamaño del mercado (2031) | USD 1.48 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.74% CAGR |
| Mercado de más rápido crecimiento | África |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de semillas de cártamo por Mordor Intelligence
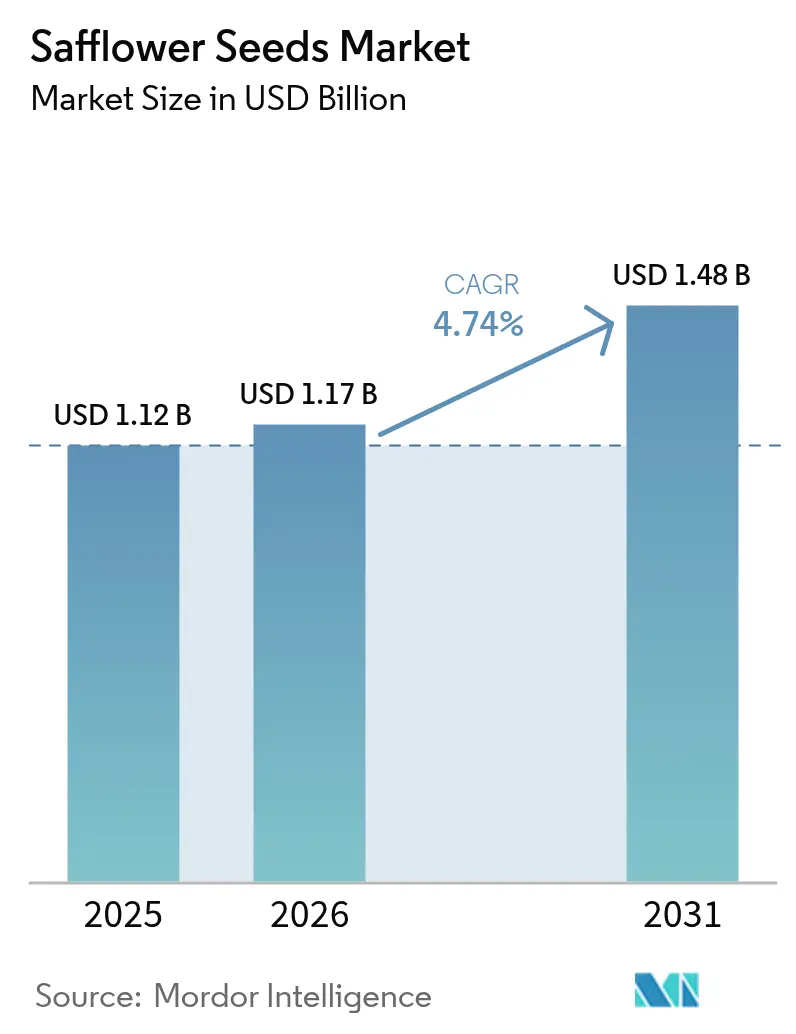
El tamaño del mercado de semillas de cártamo en 2026 se estima en 1.17 millones de dólares, creciendo desde el valor de 2025 de 1.12 millones de dólares, con proyecciones para 2031 de 1.48 millones de dólares, con un crecimiento del 4.74 % CAGR entre 2026 y 2031. Este crecimiento refleja el perfil de alto oleico del cultivo, su idoneidad para rotaciones resilientes al clima y su creciente uso en cosméticos, alimentos funcionales, piensos para aves y biolubricantes industriales. La región Asia-Pacífico sustenta la demanda mediante el impulso de la India hacia la autosuficiencia de semillas oleaginosas y las importaciones de aceites especiales de China, mientras que los procesadores de Europa y Norteamérica canalizan la producción de alto oleico hacia los mandatos de diésel renovable. África se incorpora a la oferta como un origen emergente, aunque las deficiencias logísticas moderan el potencial alcista a corto plazo. Las trituradoras globales tratan el cártamo como un relleno rotativo, lo que deja espacio para que los especialistas regionales obtengan primas a través de canales de identidad preservada, sin OGM y orgánicos.
Conclusiones clave del informe
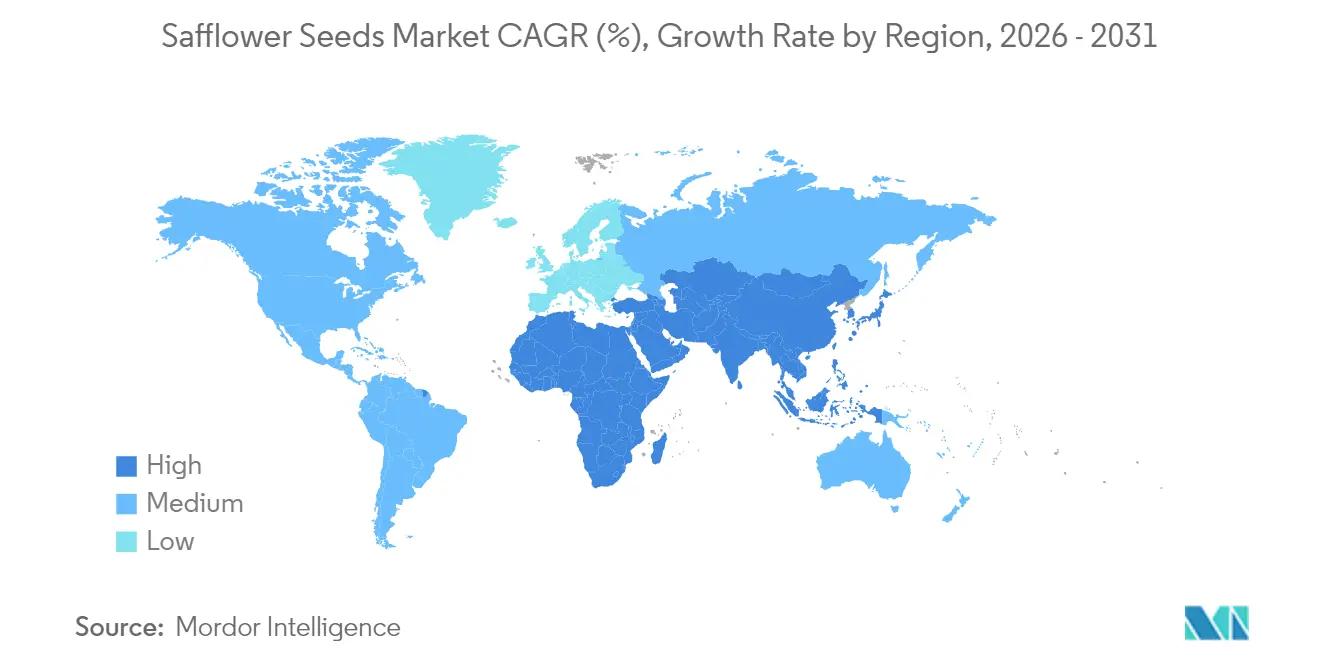
- Por geografía, Asia-Pacífico lideró con el 33.90% de la participación de mercado de semillas de cártamo en 2025, mientras que se prevé que África se expanda a una CAGR del 7.68% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de semillas de cártamo
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de aceites vegetales | + 1.2% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión en formulaciones cosméticas | + 0.9% | América del Norte, Europa y los centros urbanos de Asia y el Pacífico | Mediano plazo (2-4 años) |
| Crecimiento del sector de alimentos funcionales | + 0.7% | Asia-Pacífico, América del Norte | Largo plazo (≥4 años) |
| Aumento del consumo de alimento para aves | + 0.5% | Norteamérica, Europa | Corto plazo (≤2 años) |
| Adopción en biolubricantes | + 0.8% | Europa, América del Norte, con repercusión en las zonas industriales de Asia y el Pacífico | Largo plazo (≥4 años) |
| Programas de cultivos para el secuestro de carbono | + 0.6% | Europa y América del Norte | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de aceites vegetales
Los fabricantes de alimentos que reemplazan las grasas trans están favoreciendo el aceite de cártamo alto en ácido oleico, que proporciona un 79 % de ácido oleico y 338 mg/kg de tocoferoles, igualando la estabilidad del aceite de oliva a un menor costo. La perspectiva de la OCDE-FAO sitúa el crecimiento de la demanda de aceite vegetal en un 1.8 % anual hasta 2033, con un 52 % para alimentos y un 18 % para biodiesel [1] Fuente: Organización de las Naciones Unidas para la Alimentación y la Agricultura, “Perspectivas Agrícolas de la OCDE-FAO”, FAO.ORG . El uso per cápita de aceite en la India aumenta de 11 kg en 2024 a 13 kg para 2034, lo que impulsa la expansión del cártamo de temporada rabi en Maharashtra y Karnataka. Los procesadores deben segregar los lotes altos en ácido oleico y linoleico, lo que añade costes logísticos ausentes en los flujos de girasol o canola. A medida que crece el etiquetado centrado en la salud, el mercado de semillas de cártamo asegura un canal de demanda duradero incluso cuando los precios de los aceites comestibles se suavizan.
Expansión en formulaciones cosméticas
El perfil no comedogénico del aceite de cártamo lo eleva de ser un producto básico a un ingrediente de prestigio para el cuidado de la piel. Hydresia SF2 de Sharon Personal Care reduce la pérdida de agua transepidérmica en un 18% y permite a las marcas afirmar una hidratación biomimética sin emulsionantes sintéticos. Las marcas de belleza limpia, como Typology, pagan entre 8 y 50 USD/kg por aceite orgánico prensado en frío, lo que recompensa las cadenas de suministro con identidad preservada. La armonización regulatoria con el Reglamento Europeo de Cosméticos 1223/2009 facilita el comercio transfronterizo. Sin embargo, los cosméticos solo absorben entre el 2% y el 3% de la producción mundial, por lo que el segmento no puede compensar completamente los márgenes de beneficio durante los ciclos de producción de aceites comestibles débiles. Aun así, el mercado de semillas de cártamo gana visibilidad de marca, lo que se traduce en innovación en alimentos funcionales y nutracéuticos.
Crecimiento del sector de alimentos funcionales
Los extractos ricos en amarillo A de hidroxicardo se centran en beneficios cardiovasculares y metabólicos, lo que desplaza el valor del aceite comercial hacia nutracéuticos de alto margen. La investigación sobre el enriquecimiento con omega-3 posiciona al cártamo como una alternativa terrestre al DHA marino para el mercado de suplementos de 4.1 millones de dólares. Las marcas incorporan aceite de sabor neutro en bebidas y barritas fortificadas, pero las afirmaciones comerciales dependen de costosos ensayos clínicos aleatorizados. Los ensayos iraníes de doble propósito produjeron 11,266 kg/ha de forraje y 520 kg/ha de semillas, lo que demuestra que el alimento para el ganado podría ampliar su adopción por parte de los agricultores. De este modo, el mercado de semillas de cártamo atrae a consumidores preocupados por la salud, a la vez que impulsa la diversificación agronómica.
Aumento del consumo de alimento para aves
Los aficionados a las aves de traspatio en Norteamérica y Europa prefieren la semilla de cártamo por su cáscara dura, que ahuyenta a las ardillas. En el comercio minorista se venden 5 bolsas a 10 USD y sacos de 50 kg a 65 USD, un precio entre un 30 % y un 40 % superior al de las mezclas de girasol. El alimento para aves representa entre el 8 % y el 10 % de la producción regional de cártamo, lo que ofrece una salida fiable para productos de baja calidad. Los aumentos repentinos de la demanda invernal plantean problemas de almacenamiento, que los proveedores integrados verticalmente mitigan con almacenamiento climatizado. Si bien su alcance geográfico es limitado, este nicho establece un límite de demanda que estabiliza los precios en el mercado de semillas de cártamo durante los excesos de oferta de aceite comestible.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Competencia de las semillas de girasol y canola | -0.9% | Global, particularmente Europa, América del Norte y Asia-Pacífico | Corto plazo (≤2 años) |
| Altos costos de procesamiento | -0.6% | Global, con un impacto agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Incentivos volátiles para la superficie cultivada en cultivos especializados | -0.5% | América del Norte, con repercusión en Argentina y Australia | Corto plazo (≤2 años) |
| Infraestructura limitada de la cadena de frío en África | -0.4% | África, en particular Tanzania y Etiopía | Largo plazo (≥4 años) |
| Fuente: Inteligencia de Mordor | |||
Competencia de las semillas de girasol y canola
La producción de girasol y canola de 60 millones de toneladas métricas y 85 millones de toneladas métricas supera con creces las 723,873 toneladas métricas del cártamo, lo que se traduce en menores costos de molienda por unidad y un mayor compromiso de los procesadores. Las proyecciones indican que los precios del cártamo disminuirán a USD 0.185 para 2028, cuando la relación existencias-uso alcance el 9.6 % [2] Fuente: Departamento de Agricultura de los Estados Unidos, “USDA Farm Programs Baseline—06-2024”, CBO.GOV . Si bien las interrupciones en el Mar Negro en 2022-2023 impulsaron brevemente la sustitución, la normalización de las exportaciones de girasol restablece su ventaja de costos en mercados sensibles a los precios. Por lo tanto, el mercado de semillas de cártamo compite en función de credenciales de nicho en lugar de economía de volumen.
Altos costos de procesamiento
El suministro con identidad preservada, la menor producción de aceite y la destilación molecular incrementan los gastos de procesamiento entre 0.10 y 0.15 USD/lb, mientras que los contratos a plazo deben ofrecer primas al agricultor de entre 1.00 y 1.75 USD/bu para semillas biotecnológicas y de entre 1.50 y 2.50 USD/bu para lotes no modificados genéticamente. Los cambios de línea en plantas multiaceite pueden reducir la producción hasta en un 20 %. Las trituradoras más pequeñas carecen de la escala necesaria para amortizar estos costos, lo que deja al mercado de semillas de cártamo vulnerable a la compresión de márgenes cuando se reducen los diferenciales de los aceites comestibles.
Análisis geográfico
Mercado de semillas de cártamo en la región Asia-Pacífico
Asia-Pacífico representa el 33.90% del valor de 2025, lo que refleja la superficie cultivada en la temporada rabi impulsada por los subsidios de India, el atractivo de las importaciones de aceites especiales de China y la estrategia de rotación de Australia. La Misión Nacional de Aceites Comestibles y Semillas Oleaginosas de India asigna 10,103 millones de rupias (1.2 millones de dólares) para el período 2024-2031 para impulsar la producción de semillas oleaginosas, posicionando el cártamo como una alternativa que ahorra agua en Maharashtra y Karnataka. China continúa importando variedades de alto contenido oleico, lo que permite a procesadores como Xinjiang Tianding obtener primas orgánicas. Las plantaciones de Australia siguen siendo modestas, pero el anuncio de Bunge de una planta multiaceite para 2024 indica una capacidad futura que podría integrar el cártamo en líneas flexibles.
Mercado de semillas de cártamo en África
Se proyecta que África registrará el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 7.68 % hasta 2031, impulsada por la expansión agrícola orientada a la exportación de Tanzania y Etiopía, a pesar de las deficiencias logísticas. Los ensayos etíopes han mostrado rendimientos de semillas de hasta 2,343 kg/ha en condiciones de riego, con un contenido de aceite que aumenta hasta el 29.5 % en condiciones de secano. Paradójicamente, Tanzania importa mezclas de girasol y cártamo mientras exporta semilla cruda, lo que subraya los déficits de la cadena de frío que erosionan la rentabilidad de las explotaciones agrícolas. El desarrollo del potencial del mercado de semillas de cártamo en África depende de la disponibilidad de almacenamiento refrigerado y financiación para la electrificación rural.
Mercado de semillas de cártamo en Europa, Norteamérica y Oriente Medio
Europa, América del Norte y Oriente Medio representan el resto. La Directiva Europea sobre Energías Renovables incorpora el cártamo a las cadenas de suministro de diésel renovable mediante el pacto Bunge-Repsol de 2025. Rusia y Kazajistán suministran más del 52 % de la producción mundial, pero Turquía capta valor en la cadena de valor con importaciones de semillas por valor de 120.8 millones de dólares en 2023. La superficie de América del Norte disminuye mientras que los precios se suavizan, lo que indica la reticencia de los procesadores a invertir ante la ausencia de políticas favorables. La cosecha mexicana de 65 760 toneladas métricas satisface la demanda nacional de alimento para aves y triturado, lo que deja un limitado excedente de exportación. Los ensayos de campo en Turquía e Irán fundamentan los programas europeos de mejoramiento que exploran la genética de alto contenido oleico para el mercado de semillas de cártamo.
Panorama regulatorio
La regulación que afecta a la producción y el comercio de semillas de cártamo se gestiona principalmente a través de normativas más amplias sobre calidad, fitosanidad y seguridad alimentaria. En China, la norma nacional obligatoria GB 4407.2-2024 (Semillas de Cultivos Económicos, Parte 2: Especies Oleaginosas) entró en vigor en octubre de 2025, endureciendo los requisitos de calidad y las normas de inspección que determinan los lotes de semillas y las vías de comercialización de los cultivos oleaginosos. Las normas técnicas provinciales y regionales también influyen en los requisitos de mejoramiento genético y multiplicación de semillas, lo que aumenta las necesidades de cumplimiento en materia de pureza, germinación y documentación de inspección cuando se obtienen semillas de múltiples orígenes.
Para el movimiento transfronterizo, la armonización fitosanitaria en el marco de la Convención Internacional de Protección Fitosanitaria (CIPF) sigue siendo un pilar fundamental. La Comisión de Medidas Fitosanitarias (CMF) está distribuyendo los materiales de la sesión de 2026, que incluyen actualizaciones de las normas y los protocolos de diagnóstico pertinentes para la sanidad de los cultivos oleaginosos. En cuanto a la demanda, las políticas sobre aceites comestibles y las estructuras arancelarias influyen en la demanda de aceite y semillas de cártamo, especialmente en Asia. India, por ejemplo, ha utilizado las diferencias arancelarias entre los aceites comestibles crudos y refinados para apoyar el refinado nacional y el cultivo de semillas oleaginosas, reforzando así el vínculo político entre la gestión de las importaciones y los incentivos para la producción nacional de semillas oleaginosas.
Análisis de la cadena de valor
La cadena de valor de las semillas de cártamo comienza con el mejoramiento genético y el suministro de semillas certificadas, seguido de insumos agrícolas (fertilizantes, protección de cultivos y mecanización), el cultivo en rotaciones semiáridas y la agregación primaria a través de comerciantes y canales de mercado locales. La clasificación y selección de calidad son fundamentales porque los usos finales se dividen en molienda de materia prima, lotes de alto contenido oleico con identidad preservada para alimentos y cosméticos, y canales de alimentación para aves para material de baja calidad. La escasa liquidez del mercado y la producción dispersa aumentan la importancia de la contratación y la adquisición estructurada, donde los procesadores y comercializadores establecen umbrales de perfil de ácidos grasos, pureza y humedad para reducir la variabilidad y gestionar los mayores costos de cambio de línea y segregación comunes en las plantas multiaceite.
El procesamiento abarca desde el aceite artesanal prensado en frío hasta el triturado y refinado industrial, con subproductos destinados a la alimentación animal. La logística y el almacenamiento siguen siendo cuellos de botella recurrentes en los países de origen emergentes, donde la recolección, la clasificación y el almacenamiento con temperatura controlada son limitados. La localización de la producción se evidencia en la colaboración entre Montana Farmers Union y Ag Processing Solutions, que inauguró una planta de prensado en frío en Great Falls, Montana, en abril de 2026 para convertir el cártamo regional en aceite de cocina, lo que demuestra un cambio desde la comercialización de semillas a granel hacia la agregación de valor local y cadenas de suministro más cortas.
Panorama competitivo
Trituradoras globales, como Archer Daniels Midland, Olam International Limited, Richardson International Limited, Cargill Incorporated y Colorado Mills LLC, procesan el cártamo en líneas compartidas junto con la soja y el girasol, considerándolo un relleno rotativo en lugar de un negocio principal. Esto deja ventajas para especialistas regionales como Gansu Yasheng Industrial Group, Shandong Bohi Industry y Soni Safflower Agritech, que obtienen precios de entre 8 y 50 USD/kg vendiendo aceite orgánico de alto contenido oleico a compradores de cosméticos y nutracéuticos. La alianza Bunge-Repsol, que se firmó en abril de 2025, integra el cártamo en las cadenas de valor europeas de diésel renovable, lo que indica el interés de los actores clave cuando los incentivos políticos se alinean.
Kazajistán y Rusia lideran la producción, pero carecen de canales de distribución de marca, exportando semillas crudas que Turquía refina para obtener aceites especiales. El enfoque tecnológico se centra en la trazabilidad blockchain y la agricultura de precisión, que documentan el estado libre de OGM y la huella de carbono, esenciales para los compradores premium. Las variedades de alto oleico editadas genéticamente prometen reducir las primas de los agricultores, lo que podría aumentar la participación en el mercado de semillas de cártamo.
África presenta un potencial de espacio en blanco: los pioneros dispuestos a invertir en cadena de frío y laboratorios de pruebas pueden capturar las diferencias entre semillas y aceite que actualmente faltan. La próxima planta multiaceite de Bunge en Destrehan, Luisiana, demuestra cómo una infraestructura flexible podría adaptarse al cártamo si las métricas de intensidad de carbono justifican su inclusión.
Líderes de la industria de semillas de cártamo
Archer Daniels Midland Company
Cargill Incorporated
Olam internacional limitada
Richardson internacional limitada
Colorado Mills LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: La Unión de Agricultores de Montana, en colaboración con Ag Processing Solutions, inauguró una planta de prensado en frío en Great Falls, Montana, para procesar cártamo cultivado localmente y convertirlo en aceite de cocina. El proyecto comenzó con una capacidad equivalente a aproximadamente 1,000 acres, lo que ofrece a los productores una salida a corto plazo más allá de la comercialización de semillas a granel. Esto fortalece el valor añadido regional y puede reducir la exposición a la escasa liquidez del mercado spot al vincular el abastecimiento a un procesador local.
- Abril de 2025: Bunge Limited y Repsol anunciaron una alianza para impulsar cultivos intermedios como el cártamo y la camelina en Europa, con el fin de suministrar aceites de baja intensidad de carbono para combustibles renovables (incluidas las vías HVO y SAF). Esta colaboración vincula las rotaciones agrícolas con las cadenas de suministro de combustibles renovables, donde se requieren criterios de sostenibilidad y trazabilidad. Asimismo, evidencia el interés de las grandes empresas procesadoras de semillas oleaginosas en cultivos especializados cuando la demanda, vinculada a políticas gubernamentales, respalda programas específicos.
- Octubre de 2024: El Gabinete de la Unión India aprobó la Misión Nacional de Aceites Comestibles - Oleaginosas (NMEO-Oilseeds) para el período 2024-25 a 2030-31 con el objetivo de aumentar la producción nacional de oleaginosas y reducir la dependencia de las importaciones. El cártamo se incluye entre las oleaginosas objetivo, junto con la colza-mostaza, el cacahuete, la soja, el girasol y el sésamo. El marco de la misión respalda las intervenciones de superficie cultivada y productividad que influyen en la demanda de semillas, la actividad de extensión y la disponibilidad de materia prima para la molienda a nivel nacional.
Alcance del informe sobre el mercado mundial de semillas de cártamo
El cártamo es una planta anual perteneciente a la familia Asteraceae, que se caracteriza por su naturaleza herbácea y su estructura ramificada similar a la de un cardo. Siendo uno de los cultivos más antiguos de la humanidad, se cultiva principalmente con fines comerciales por el aceite vegetal derivado de sus semillas. El mercado mundial del cártamo está segmentado geográficamente. El informe incluye un análisis de la producción, el consumo y el comercio de los principales mercados de cártamo a nivel mundial. El informe ofrece el tamaño del mercado y su pronóstico en términos de valor (USD) y volumen (toneladas métricas) para todos los segmentos mencionados.
| Norteamérica | Estados Unidos | Análisis de producción |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| Mexico | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| Sudamérica | Argentina | Análisis de producción |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| Europa | Russia | Análisis de producción |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| España | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| Asia-Pacífico | China | Análisis de producción |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| India | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| Australia | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| Medio Oriente | Turquía | Análisis de producción |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| Irán | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| África | Tanzania | Análisis de producción |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| Etiopía | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | ||
| Análisis de Importación (Valor y Volumen) | ||
| Análisis de Exportación (Valor y Volumen) | ||
| Análisis de tendencias de precios | ||
| Por geografía | Norteamérica | Estados Unidos | Análisis de producción |
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| Mexico | Análisis de producción | ||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| Sudamérica | Argentina | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| Europa | Russia | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| España | Análisis de producción | ||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| Asia-Pacífico | China | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| India | Análisis de producción | ||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| Australia | Análisis de producción | ||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| Medio Oriente | Turquía | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| Irán | Análisis de producción | ||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| África | Tanzania | Análisis de producción | |
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
| Etiopía | Análisis de producción | ||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis de Importación (Valor y Volumen) | |||
| Análisis de Exportación (Valor y Volumen) | |||
| Análisis de tendencias de precios | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de semillas de cártamo?
El tamaño del mercado de semillas de cártamo alcanzará los 1.17 millones de dólares en 2026.
¿Qué tan rápido está creciendo la demanda mundial?
Se pronostica que el valor de mercado aumentará a una tasa compuesta anual del 4.74% y alcanzará los 1.48 millones de dólares en 2031.
¿Qué región lidera el consumo?
Asia-Pacífico posee el 33.90% del valor de 2025, impulsado por India y China.
¿Dónde está creciendo más rápidamente la producción?
África muestra el ritmo de crecimiento más alto, con una CAGR del 7.68% hasta 2031.
¿Por qué los procesadores pagan primas por el cártamo con alto contenido oleico?
El aceite alto en oleico ofrece estabilidad oxidativa para cosméticos, biolubricantes y alimentos funcionales, lo que justifica su precio.
¿Qué limita una mayor inversión en capacidad?
Los altos costos de procesamiento, la volatilidad de la superficie cultivada y la competencia del girasol y la canola limitan nuevos proyectos de trituración.


