

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 8.03 mil millones |
| Tamaño del mercado (2031) | USD 10.84 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.17% CAGR |
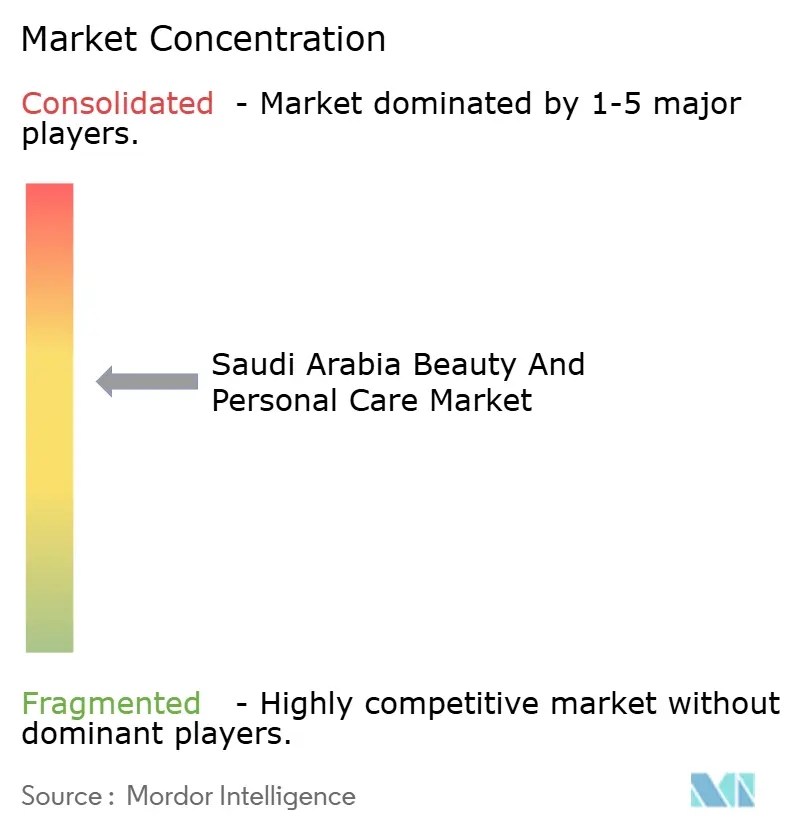
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de belleza y cuidado personal de Arabia Saudita por Mordor Intelligence
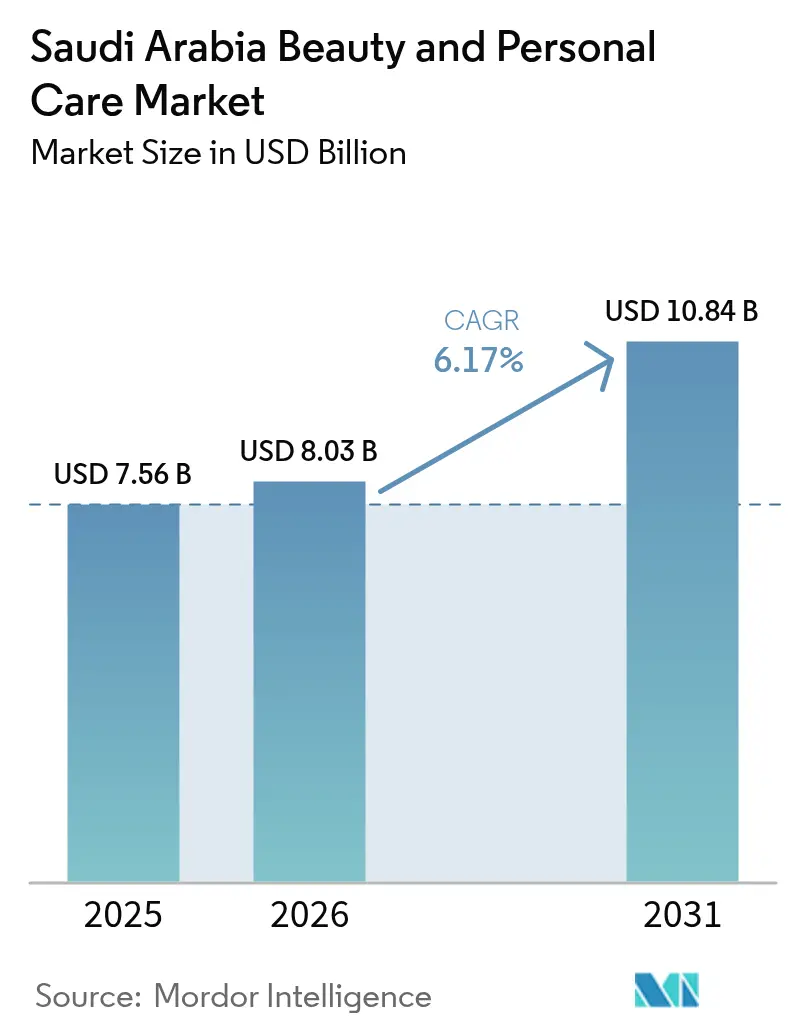
Se prevé que el mercado de belleza y cuidado personal de Arabia Saudita crezca de 7.56 millones de dólares en 2025 a 8.03 millones de dólares en 2026, y que alcance los 10.84 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.17% entre 2026 y 2031. Esta trayectoria refleja cambios estructurales en el comportamiento del consumidor, la modernización de la normativa y la agenda Visión 2030 del Reino, que ha elevado la participación femenina en la fuerza laboral del 17.4% en 2017 al 36% en el primer trimestre de 2023, superando el objetivo original del programa del 30%.[ 1 ]Fuente: Arabia Saudita 2030, "Visión Saudita 2030", vision2030.govEl cuidado personal concentra la mayor parte del gasto actual, pero los cosméticos decorativos son los que registran el mayor crecimiento de volumen, ya que la liberalización de las normas sociales fomenta un mayor uso del maquillaje entre las mujeres trabajadoras. La mayor participación femenina en el mercado laboral, la rigurosa certificación halal y los objetivos turísticos de Visión 2030 conforman un motor de demanda multicapa que recompensa a las marcas que ofrecen eficacia y alineamiento cultural. Las marcas de belleza limpia están creciendo rápidamente porque las fórmulas naturales cumplen con los criterios halal, éticos y de salud cutánea, mientras que las tecnologías resistentes al desierto mantienen intacto el rendimiento de la textura. La intensidad competitiva se mantiene moderada porque las multinacionales dominan el mercado, pero los competidores locales, nativos digitales, explotan las redes de influencia y la familiaridad regulatoria para crear nichos rentables.
Conclusiones clave del informe
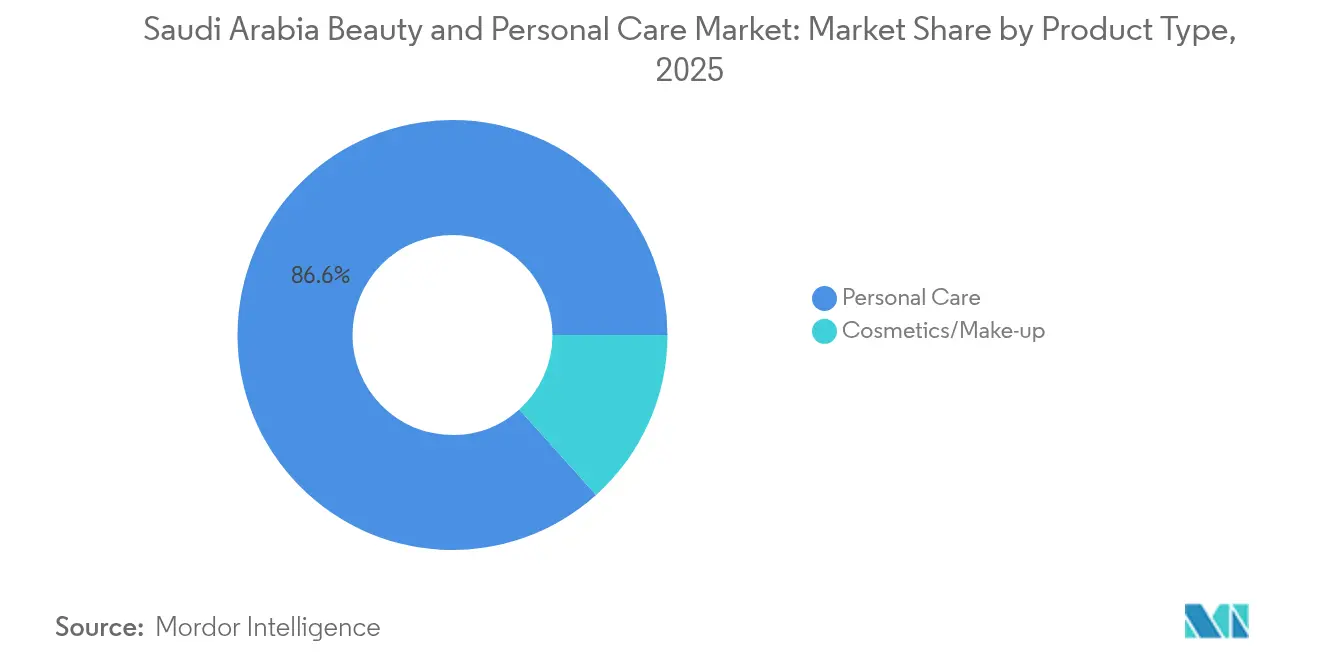
- Por tipo de producto, el cuidado personal representó el 86.64% de la participación de mercado de belleza y cuidado personal en 2025, mientras que los cosméticos se están expandiendo a una CAGR del 6.61% hasta 2031.
- Por categoría, el segmento masivo representó el 60.78% del tamaño del mercado de belleza y cuidado personal en 2025, mientras que se prevé que las ofertas premium crezcan a una CAGR del 6.62% hasta 2031.
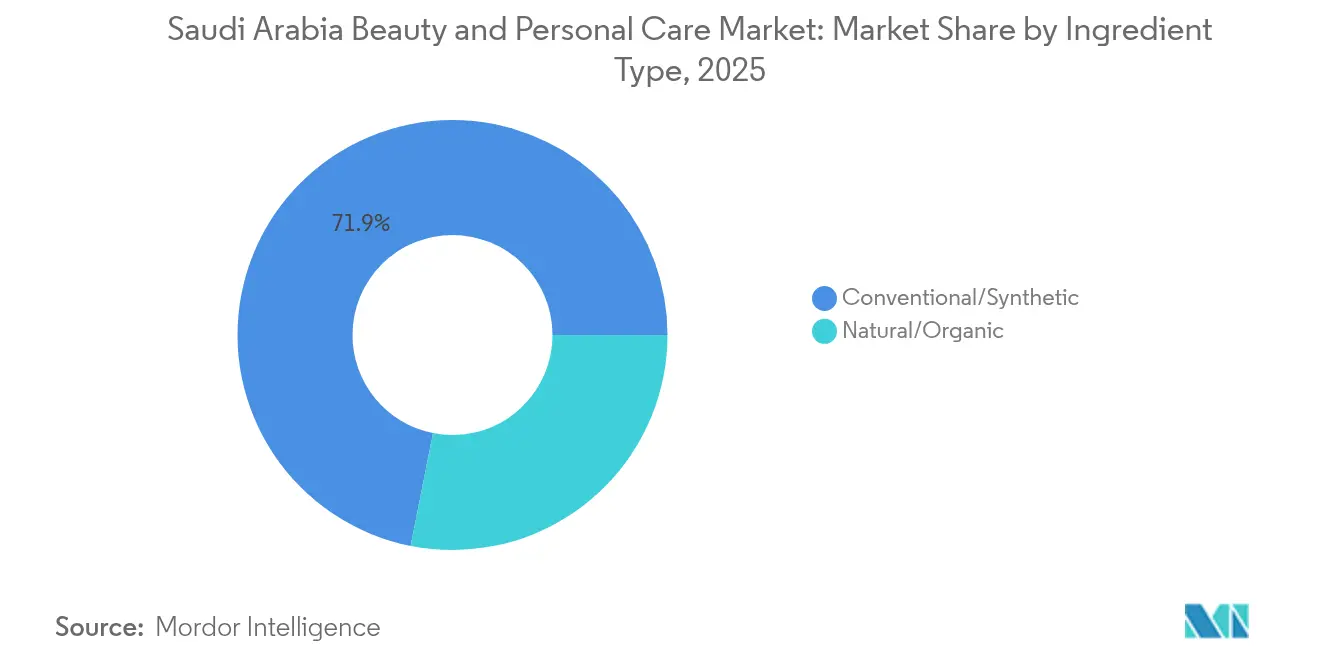
- Por tipo de ingrediente, las formulaciones convencionales mantuvieron una participación del 71.88 % en 2025, y se prevé que los productos naturales aumenten a una CAGR del 6.72 % entre 2026 y 2031.
- Por canal de distribución, los minoristas especializados controlaron el 56.77% de las ventas de 2025, aunque el comercio minorista en línea está en camino de lograr el aumento más rápido, con una CAGR del 7.65% hasta 2031.
- Por enfoque de género, el cuidado personal masculino alcanzó los USD 802.35 millones en 2023 y se anticipa que se acelerará a una CAGR del 6.08 % hasta llegar a los USD 1.29 millones para 2031 a medida que se amplía la aceptación social del autocuidado masculino.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de belleza y cuidado personal en Arabia Saudita
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta influencia de las redes sociales en las tendencias de belleza | + 1.2% | Nacional, con concentración en Riad, Yeda y centros urbanos | Corto plazo (≤ 2 años) |
| Creciente demanda de cosméticos con certificación halal | + 0.8% | Nacional, con repercusiones en los mercados del CCG | Largo plazo (≥ 4 años) |
| Ampliación del uso de productos de cuidado personal y aseo personal masculino | + 0.6% | Nacional, con adopción temprana en la Provincia Oriental y Jeddah | Largo plazo (≥ 4 años) |
| Aumento de la participación femenina en la fuerza laboral y necesidades de cuidado personal | + 1.0% | Nacional, con las mayores ganancias en Riad y los principales centros de empleo | Mediano plazo (2-4 años) |
| Preferencia por productos premium, dermatológicamente probados | + 0.9% | Nacional, sesgado hacia los consumidores urbanos de altos ingresos | Mediano plazo (2-4 años) |
| Base de consumidores más jóvenes y con conocimientos digitales | + 1.1% | Nacional, impulsado por la Generación Z y los millennials (70% menores de 30 años) | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alta influencia de las redes sociales en las tendencias de belleza
La penetración de Instagram entre las mujeres saudíes de la Generación Z ha transformado el descubrimiento de productos en un proceso en tiempo real, mediado por influencers, que comprime los ciclos de desarrollo de marca. TikTok y Snapchat amplifican este efecto, con compras de belleza en línea que ahora se originan en canales de comercio social o chat como WhatsApp e Instagram Shopping. El posicionamiento de L'Oréal de Arabia Saudita como un mercado de 2 mil millones de dólares con una importante penetración en internet subraya el papel de la plataforma como generadora de demanda, no solo como canal de marketing. Las marcas que no mantienen un ritmo de contenido diario o no logran establecer alianzas con microinfluencers se arriesgan a ser invisibles entre el 60% de los consumidores de la Generación Z que citan el cuidado de la piel como su principal motivación de compra. Esta dinámica favorece a las marcas ágiles nativas digitales frente a las marcas tradicionales con procesos de comercialización más lentos.
Creciente demanda de cosméticos con certificación Halal
La certificación halal obligatoria de la SFDA para ciertas categorías de productos y la norma GSO 1943:2024 de la Organización de Normalización del CCG crean un marco de cumplimiento que diferencia a Arabia Saudita de los mercados seculares. La certificación halal se extiende más allá del abastecimiento de ingredientes e incluye los procesos de fabricación, la trazabilidad de la cadena de suministro y los materiales de envasado, lo que dificulta la entrada de marcas internacionales que desconocen la jurisprudencia islámica. [ 2 ]Fuente: Directriz regulatoria de la SFDA, "Jurisprudencia islámica" sfda.gov.saMarcas locales como AÏZA aprovechan ingredientes tradicionales como el aceite AlUla Peregrina, presente en las colaboraciones de fragancias de Cartier, para demostrar su autenticidad, mientras que las empresas multinacionales deben cumplir plazos de certificación que pueden extenderse de 6 a 12 meses. La mayor parte de la preferencia de los consumidores de Oriente Medio por ingredientes naturales y botánicos coincide con los mandatos halal, lo que crea un punto óptimo para fórmulas de belleza limpia que cumplen con criterios éticos y religiosos.
Ampliación del uso de productos de cuidado personal y aseo personal para hombres
La expansión del mercado saudí de productos de cuidado personal masculino refleja una reorientación cultural en torno al autocuidado masculino, impulsada por el énfasis de Visión 2030 en la diversificación del estilo de vida. El lanzamiento en 2024 de NIVEA MEN Deep Clean Face Wash por parte de Beiersdorf en Arabia Saudita y la expansión de los productos de salón Schwarzkopf Professional de Henkel señalan el reconocimiento multinacional del potencial latente de este segmento. La Provincia Oriental, con su base de consumidores con influencia de expatriados, presenta un mayor gasto per cápita en productos de cuidado personal masculino que las regiones conservadoras del interior, lo que sugiere estrategias de segmentación geográfica. Sin embargo, el segmento sigue estando poco penetrado en comparación con el cuidado personal femenino, lo que ofrece ventajas de vanguardia a las marcas que priorizan la modestia y la funcionalidad en lugar de la vanidad.
Aumento de la participación femenina en la fuerza laboral y necesidades de cuidado personal
La contribución de la participación económica femenina de SAR 18 mil millones (USD 4.8 mil millones) al PIB de Arabia Saudita en 2022 ha creado una categoría de preparación profesional que apenas existía hace una década.[ 3 ]Fuente: Ministerio de Economía de Arabia Saudita, "Participación económica femenina", mep.gov.saLa tasa de participación laboral se traduce en una demanda de productos multifuncionales y eficientes, como cremas BB, cremas hidratantes con color y soluciones exprés para el cuidado del cabello. El uso promedio de 9 productos de maquillaje al día por parte de las mujeres saudíes, frente a 7 en Europa, y 4.7 productos por rutina facial, indica una cultura de cuidado personal intensivo que las obligaciones profesionales están amplificando en lugar de limitar. Este cambio demográfico favorece el cuidado personal premium sobre la cosmética decorativa, ya que las mujeres trabajadoras priorizan el mantenimiento y la mejora sutil de la piel sobre looks de maquillaje audaces que pueden contradecir las normas laborales.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los estrictos requisitos regulatorios obstaculizan el crecimiento | -0.5% | Nacional, con aplicación uniforme de la SFDA | Corto plazo (≤ 2 años) |
| Riesgo de que productos falsificados y de baja calidad minen la confianza | -0.4% | Nacional, con focos en Riad, Dammam y Al-Khobar | Mediano plazo (2-4 años) |
| Las preferencias fragmentadas de los consumidores obstaculizan la lealtad a la marca | -0.3% | Nacional, con variaciones regionales (Riad conservador, Yeda cosmopolita) | Mediano plazo (2-4 años) |
| Restricciones logísticas y de importación para las marcas internacionales | -0.4% | Nacional, con congestión portuaria en el Puerto Islámico de Yeddah y el Puerto Rey Abdul Aziz | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Los estrictos requisitos regulatorios obstaculizan el crecimiento
El sistema FASEH de la SFDA exige la notificación previa a la comercialización de todos los cosméticos y productos de cuidado personal, exigiendo a los fabricantes que presenten listas de ingredientes, datos de seguridad y certificaciones de las plantas de fabricación antes de su distribución comercial. Las normas GSO 1943:2024 y GSO 2528 de la Organización de Normalización del CCG imponen requisitos adicionales de etiquetado, envasado y control de calidad que las marcas internacionales deben cumplir junto con la certificación halal específica de Arabia Saudí. Los plazos de cumplimiento varían de 2 a 6 meses para productos sencillos, pero pueden extenderse hasta 12 meses para ingredientes novedosos o afirmaciones que requieren una justificación clínica. El arancel aduanero del 5% sobre cosméticos y artículos de tocador, junto con los requisitos de documentación del Certificado de Origen, la Factura Comercial, la Lista de Empaque y el Conocimiento de Embarque, añade de 2 a 4 semanas a los ciclos de importación, lo que perjudica a las marcas que dependen de modelos de inventario justo a tiempo. Estas fricciones favorecen a las multinacionales con equipos especializados en asuntos regulatorios y presencia local de fabricación, como las instalaciones de L'Oréal en Yeddah, que evitan por completo los cuellos de botella de las importaciones.
Riesgo de que los productos falsificados y de baja calidad minen la confianza
La incautación por parte del Ministerio de Comercio de Arabia Saudí de 6 millones de productos falsificados, incluyendo 400,000 unidades de cosméticos, y las redadas posteriores de 2019 que encontraron 597,000 cosméticos falsos en cadenas minoristas de Riad y redes de distribución de Dammam-Al-Khobar revelan la magnitud de la infiltración en el mercado gris, según el Ministerio de Comercio de Arabia Saudí. Una tasa de compra de productos falsificados declarada por los propios consumidores del 89% en un estudio, aunque anterior a la reciente intensificación de la aplicación de la ley, sugiere una erosión de la confianza que las marcas legítimas deben combatir continuamente mediante tecnologías de autenticación y educación del consumidor. El cierre por parte de la SFDA de 35 puntos de venta de perfumes y la incautación de 192,398 frascos de perfume durante las inspecciones de Riad demuestran la vigilancia regulatoria; sin embargo, las sanciones de hasta 3 años de prisión y multas de 1 millón de SAR (266,667 USD) no han eliminado el problema. La proliferación de falsificaciones perjudica desproporcionadamente a las marcas premium, ya que los consumidores sensibles a los precios pueden comprar falsificaciones a sabiendas, mientras que los compradores adinerados que adquieren falsificaciones sin saberlo experimentan una desilusión con la marca que deprime las compras repetidas.
Análisis de segmento
Por tipo de producto: El cuidado personal impulsa el volumen, los cosméticos impulsan el crecimiento
La participación del 86.64% en el cuidado personal en 2025 refleja la amplitud del segmento, que abarca el cuidado de la piel, el cuidado del cabello, el baño y la ducha, los desodorantes y el cuidado bucal, y su integración en las rutinas diarias de todos los grupos demográficos. Se prevé que los productos cosméticos y de maquillaje, a pesar de mantener el 13.36% restante, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.61% entre 2026 y 2031, superando la expansión más modesta del cuidado personal. Esta divergencia se debe al bajo efecto base en los cosméticos decorativos, donde las normas culturales de Arabia Saudí han restringido históricamente su uso, y a la reciente liberalización de los códigos sociales bajo la Visión 2030, que ha normalizado la aplicación de maquillaje en entornos profesionales y sociales. El lanzamiento en 2024 de Olay Regenerist Collagen Peptide 24 por parte de Procter & Gamble en Oriente Medio, incluida Arabia Saudí, ejemplifica el enfoque de la multinacional en el cuidado de la piel antienvejecimiento dentro del ámbito del cuidado personal. El cuidado capilar se beneficia del clima del Reino, que exige lavado y acondicionador frecuentes, mientras que el cuidado bucal mantiene una demanda constante, impulsada por campañas de salud pública. El auge del sector de la cosmética se ve impulsado aún más por tutoriales en redes sociales que desmitifican las técnicas de aplicación, reduciendo la barrera de habilidad que antes disuadía a los usuarios principiantes.
El sistema de cosmetovigilancia de la SFDA, que exige la notificación de eventos adversos tanto para el cuidado personal como para los cosméticos, garantiza la seguridad de los productos, pero también impone costos de vigilancia poscomercialización que las marcas más pequeñas tienen dificultades para absorber. La expansión de la línea Neutrogena Hydro Boost de Johnson & Johnson en 2024 y el lanzamiento de Aveeno Baby Eczema Therapy en Arabia Saudita ilustran cómo las empresas consolidadas aprovechan el cumplimiento normativo como una ventaja competitiva. La madurez del segmento del cuidado personal limita las oportunidades de expansión de márgenes, mientras que el potencial de premiumización de los cosméticos, evidenciado por el lanzamiento de Tom Ford Beauty de Estée Lauder, ofrece una mayor rentabilidad por unidad. Sin embargo, la instrucción de minimizar el contenido de cosméticos en este informe se alinea con la contribución dominante de los ingresos del cuidado personal y su alineación con los patrones de consumo utilitarios del mercado.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: El dominio de las masas enmascara el impulso de las primas
La participación del 60.78% de la categoría de consumo masivo en 2025 subraya la sensibilidad al precio entre la amplia base de consumidores de Arabia Saudita. Sin embargo, la tasa de crecimiento anual compuesta (TCAC) del 6.62% del segmento premium entre 2026 y 2031 indica un efecto de riqueza entre la creciente clase adinerada del Reino. El atractivo de los productos premium reside en su validación dermatológica, su empaque de prestigio y su asociación con marcas internacionales de lujo que otorgan estatus social. La adquisición de Dr. Dennis Gross Skincare por parte de Shiseido por 400-500 millones de dólares en febrero de 2024, con el objetivo explícito de expandirse a Oriente Medio, refleja su convicción estratégica en el crecimiento premium. Las más de 65 tiendas de Paris Gallery en el CCG, con una importante presencia saudí, sirven como puntos de referencia para la distribución premium, ofreciendo surtidos seleccionados y consultas personalizadas que los grandes minoristas no pueden replicar. La resiliencia del segmento masivo se debe a su accesibilidad a través de supermercados, hipermercados y tiendas de barrio, que atienden a consumidores preocupados por el precio y a aquellos en ciudades más pequeñas que carecen de infraestructura minorista especializada.
La campaña "Real Beauty" de Unilever para Dove en Arabia Saudita en 2024, en colaboración con Noon.com para su distribución, ilustra cómo las marcas del mercado masivo están adoptando tácticas de marketing premium, narrativas emotivas y colaboraciones con influencers para defender su cuota de mercado frente a los consumidores que optan por una mayor oferta. Esta bifurcación de categorías genera dilemas estratégicos para las marcas de gama media, que corren el riesgo de verse atrapadas entre las economías de escala de los grandes operadores y el posicionamiento aspiracional de las marcas premium. La apertura de una tienda insignia de Bath & Body Works en Riyadh Park en 2024, con planes de abrir más de 10 locales en Arabia Saudita para 2025, representa una estrategia híbrida entre el mercado masivo y el premium dirigida al segmento de lujo asequible. El crecimiento del segmento premium probablemente se concentrará en Riad y Yeda, donde los ingresos per cápita superan los promedios nacionales, mientras que la categoría masiva mantiene su dominio en las ciudades secundarias y las zonas rurales.
Por tipo de ingrediente: Plomo sintético, el natural gana terreno
La participación del 71.88% de los ingredientes convencionales y sintéticos en 2025 refleja su rentabilidad, la estabilidad de sus formulaciones y décadas de datos de seguridad que cumplen con los requisitos regulatorios. Se prevé que los ingredientes naturales y orgánicos, que representan el 28.12% restante, crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.72% entre 2026 y 2031, impulsados por las narrativas de belleza limpia y la percepción del consumidor, a menudo sin fundamento científico, de que "natural" es igual a "más seguro". El lanzamiento de Kosas en 2024 en Arabia Saudita a través de Sephora, que se posiciona como limpio y libre de crueldad animal, aprovecha esta percepción, al igual que las marcas locales Asteri (vegana, a prueba de desiertos) y AÏZA (ingredientes tradicionales).
El aceite de AlUla Peregrina, un ingrediente autóctono saudí presente en las colaboraciones de fragancias de Cartier, ejemplifica cómo los ingredientes naturales pueden transmitir autenticidad cultural y alcanzar precios elevados. Sin embargo, las fórmulas naturales enfrentan desafíos de estabilidad en el calor extremo de Arabia Saudita, lo que requiere tecnologías de encapsulación avanzadas o logística de cadena de frío que inflan los costos. Es probable que persista el predominio de los ingredientes convencionales en el cuidado capilar y bucal, categorías donde el rendimiento prima sobre el origen del ingrediente, mientras que el cuidado de la piel y el cuidado corporal presentan mayores oportunidades de penetración de ingredientes naturales. El proceso de aprobación de ingredientes de la SFDA no discrimina entre ingredientes naturales y sintéticos, y requiere una documentación de seguridad equivalente, lo que iguala las condiciones regulatorias, pero perjudica a las pequeñas marcas de belleza natural que carecen de presupuestos para toxicología.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las tiendas especializadas se mantienen, las ventas en línea aumentan
La participación del 56.77% de las tiendas especializadas en 2025 refleja su modelo de venta consultiva, las oportunidades de prueba de productos y los surtidos seleccionados que reducen la sobrecarga de opciones para los consumidores que navegan entre miles de SKU. Se prevé que el comercio minorista en línea, a pesar de su menor participación actual, crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.65% entre 2026 y 2031, impulsado por la participación del comercio móvil en las transacciones digitales durante períodos de alta demanda como el Ramadán y la demostración de la viabilidad del comercio electrónico puro por parte de Nice One Beauty. Los más de 28,000 productos y más de 1,200 marcas de la plataforma ofrecen una amplia gama de productos que las tiendas físicas no pueden igualar, mientras que las reseñas de los usuarios y las recomendaciones basadas en IA replican, y a menudo superan, las consultas en tienda. Los supermercados e hipermercados sirven como canales de conveniencia para la compra de reposición de champú, pasta de dientes y desodorantes, pero carecen del ambiente y la experiencia necesarios para impulsar el descubrimiento en categorías premium.
La expansión del mercado del comercio electrónico en Arabia Saudita ofrece un impulso a la infraestructura para la venta minorista de belleza en línea. El comercio social y por chat a través de WhatsApp, Instagram y TikTok, que impulsa una parte significativa de las compras en línea, difumina la línea entre contenido y comercio, facilitando la compra impulsiva que los modelos de citas de las tiendas especializadas no pueden captar. Sin embargo, la incapacidad de las tiendas online para ofrecer pruebas táctiles de productos, cruciales para fragancias y cosméticos de color, preservará el papel de las tiendas especializadas en las compras iniciales, ya que las tiendas online servirán como canal de reabastecimiento y descubrimiento de preferencias consolidadas.
Panorama regulatorio
Arabia Saudita regula los productos de belleza y cuidado personal principalmente a través de la Autoridad Saudita de Alimentos y Medicamentos (SFDA). Los cosméticos deben notificarse o registrarse antes de su importación o comercialización mediante los sistemas electrónicos de la SFDA, con la documentación requerida para el despacho de aduanas. En enero de 2025, la guía de la SFDA sobre las condiciones de notificación y despacho de productos cosméticos endureció los requisitos de procedimiento en cuanto a la exhaustividad del expediente, la justificación de la seguridad y la documentación de la cadena de suministro, manteniendo la coherencia con los requisitos técnicos del Consejo de Cooperación del Golfo (CCG) aplicables en el Reino.
En cuanto a normas e ingredientes, la base de cumplimiento se fundamenta en las normas del CCG, incluidas GSO 1943:2024 y GSO 2528, y en las expectativas reconocidas de las Buenas Prácticas de Fabricación (BPF), como la ISO 22716. La SFDA también aplica controles sobre el etiquetado y las declaraciones, además de mantener actualizadas sus listas de sustancias prohibidas y restringidas. La SFDA publicó una lista actualizada de ingredientes prohibidos en julio de 2026 y la Guía de Clasificación de Productos (Versión 9) en enero de 2026, lo que aumenta la precisión en la interpretación de categorías y declaraciones para notificaciones e inspecciones, y eleva la importancia operativa de las capacidades de asuntos regulatorios tanto para los importadores como para los fabricantes locales.
Panorama competitivo
La moderada concentración del mercado de belleza y cuidado personal en Arabia Saudita refleja una estructura competitiva donde las multinacionales L'Oréal, Unilever, Procter & Gamble, Estée Lauder y Beiersdorf controlan una cuota de mercado significativa a través de carteras de marcas que abarcan desde marcas de gran consumo hasta marcas de prestigio. Sin embargo, se enfrentan a la intrusión de disruptores nativos digitales y marcas locales que explotan la autenticidad cultural. Los patrones estratégicos se centran en la localización, con la fábrica de L'Oréal en Yedda, de 100 millones de dólares, y su segunda planta en Arabia Saudita, prevista para 2025, ejemplificando una transición de modelos dependientes de la importación a una fabricación local que acorta los plazos de entrega, mitiga la exposición arancelaria y demuestra un compromiso a largo plazo con los reguladores y los consumidores.
La integración omnicanal se ha convertido en una apuesta segura, como lo demuestra la alianza de Unilever con Dove y Noon.com y la penetración del 95% de las ventas a través de aplicaciones móviles de Nice One Beauty, lo que obliga a minoristas especializados como Paris Gallery a invertir en tiendas digitales y programas de fidelización que conectan las experiencias físicas y online. Las oportunidades se concentran en el cuidado personal masculino, donde el tamaño del mercado sugiere una penetración insuficiente en comparación con el cuidado personal femenino y la belleza natural, donde las marcas locales Asteri, AÏZA y Lora están creando nichos que las carteras multinacionales de mercado masivo aún no han abordado de forma integral. Los disruptores emergentes aprovechan el comercio social y las colaboraciones con influencers para eludir a los guardianes tradicionales del comercio minorista, una dinámica que la salida a bolsa de Nice One Beauty en 2024, que recaudó capital para ampliar su catálogo de 1,200 marcas y 28 000 productos, valida como un modelo escalable.
El despliegue tecnológico se extiende más allá de la infraestructura del comercio electrónico e incluye personalización basada en IA, herramientas de prueba virtual para cosméticos de color y autenticación basada en blockchain para combatir la epidemia de falsificaciones que provocó la incautación de 6 millones de productos falsos. La adquisición de Dr. Dennis Gross Skincare por parte de Shiseido en febrero de 2024 por entre 400 y 500 millones de dólares, con el objetivo de expandirse a Oriente Medio, ilustra cómo las fusiones y adquisiciones sirven como vía rápida para un posicionamiento premium y una credibilidad dermatológica que la construcción orgánica de una marca requeriría años. Sin embargo, la fragmentación de las preferencias de los consumidores en el mercado, la obsesión de la Generación Z por el cuidado de la piel frente a la lealtad a la marca de los millennials frente a la orientación al mercado masivo de las generaciones mayores, generan riesgos de ejecución para las estrategias de talla única, lo que recompensa a las marcas que segmentan el marketing y el desarrollo de productos por edad, ingresos y cultura regional.
Líderes de la industria de la belleza y el cuidado personal en Arabia Saudita
-
L'Oréal SA
-
Beiersdorf AG
-
Unilever PLC
-
The Procter & Gamble Company
-
Johnson & Johnson
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: L'Oréal inauguró una nueva oficina en Yeda y vinculó la expansión al desarrollo del talento local, incluyendo una iniciativa de academia de peluquería profesional en colaboración con la Universidad Princesa Nourah bint Abdulrahman, la Universidad Imam Abdulrahman Bin Faisal y la Universidad Effat. Esta iniciativa fortalece las capacidades comerciales y de capacitación en el país para la belleza profesional y de consumo, facilitando una activación más rápida en los canales de venta minorista y salones de belleza. Asimismo, refuerza la localización en un mercado donde el cumplimiento normativo y la rapidez de llegada al punto de venta son factores clave para la competitividad.
- Noviembre de 2025: JEONG FAMILY se asoció con Nice One para lanzar la marca ILY en Arabia Saudita, posicionándola con fórmulas dermatológicamente probadas y aptas para el consumo halal, diseñadas para pieles jóvenes. Esta alianza utiliza una plataforma de comercio electrónico local a gran escala para acelerar la distribución y el descubrimiento de productos, demostrando cómo las estrategias digitales pueden reducir la dependencia del espacio físico en los estantes, al tiempo que cumplen con los requisitos de posicionamiento del producto. Además, genera presión competitiva en los subsegmentos de cuidado de la piel con ingredientes naturales y enfocados en la juventud.
- Febrero de 2024: Shiseido adquirió Dr. Dennis Gross Skincare por entre 400 y 500 millones de dólares, con un claro enfoque estratégico en impulsar su expansión en Oriente Medio. Esta operación refuerza la propuesta de Shiseido en el sector del cuidado de la piel de alta gama, centrada en la dermatología, y amplía su cartera de marcas con respaldo clínico que compiten por consumidores de alto poder adquisitivo en Arabia Saudita. Asimismo, evidencia la continua expansión de su cartera mediante fusiones y adquisiciones, con el objetivo de consolidar su credibilidad en el cuidado de la piel de alto rendimiento.
Alcance del informe sobre el mercado de belleza y cuidado personal de Arabia Saudita
Los productos de belleza y cuidado personal abarcan cosméticos, cuidado de la piel y artículos de higiene utilizados para la limpieza, la mejora estética y la mejora de la apariencia. El mercado de productos de belleza y cuidado personal de Arabia Saudita está segmentado por tipo de producto, categoría, ingredientes y canal de distribución. Según el tipo de producto, se segmenta en productos de cuidado personal y productos cosméticos/maquillaje. Los productos de cuidado personal se segmentan a su vez en productos para el cuidado capilar, productos para el cuidado facial, productos para el baño y la ducha, cuidado bucal, productos de cuidado personal masculino, desodorantes y antitranspirantes, y perfumes y fragancias. Los productos cosméticos/maquillaje se segmentan a su vez en cosméticos faciales, cosméticos para ojos y productos de maquillaje para labios y uñas. Según la categoría, el mercado se segmenta en productos premium y productos de consumo masivo. Por tipo de ingrediente, el mercado se segmenta en naturales y orgánicos y convencionales/sintéticos. El mercado se segmenta, según los canales de distribución, en tiendas minoristas especializadas, supermercados/hipermercados, tiendas minoristas en línea y otros canales de distribución. El dimensionamiento del mercado se ha realizado en términos de valor en USD para todos los segmentos mencionados.
Tipo de Producto
| Cuidado Personal |
| Cosméticos/Productos de maquillaje |
Categoría
| Misa |
| Premium |
Tipo de ingrediente
| Natural / orgánico |
| Convencional/Sintético |
Canal de distribución
| Tiendas Especializadas |
| Supermercados / Hipermercados |
| Ventas en línea |
| Otros Canales de Distribución |
| Tipo de Producto | Cuidado Personal |
| Cosméticos/Productos de maquillaje | |
| Categoría | Misa |
| Premium | |
| Tipo de ingrediente | Natural / orgánico |
| Convencional/Sintético | |
| Canal de distribución | Tiendas Especializadas |
| Supermercados / Hipermercados | |
| Ventas en línea | |
| Otros Canales de Distribución |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de belleza y cuidado personal de Arabia Saudita en 2026?
El tamaño del mercado de belleza y cuidado personal será de USD 8.03 mil millones en 2026 y se prevé que alcance los USD 10.84 mil millones en 2031.
¿Cuál es la tasa de crecimiento esperada de los productos de belleza premium?
Se proyecta que los productos premium se expandirán a una tasa compuesta anual del 6.62 % entre 2026 y 2031, superando a las líneas masivas.
¿Qué canal de distribución está creciendo más rápido?
Se prevé que el comercio minorista en línea experimente el ascenso más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 7.65 %, gracias a la penetración del comercio móvil del 90 % y a la integración del comercio social.
¿Por qué es importante la certificación halal en el sector de la belleza saudí?
Las normas de la SFDA y del GCC exigen el cumplimiento de los productos halal para muchas categorías, lo que hace que la certificación sea esencial para el acceso a las góndolas y la confianza del consumidor.


