

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
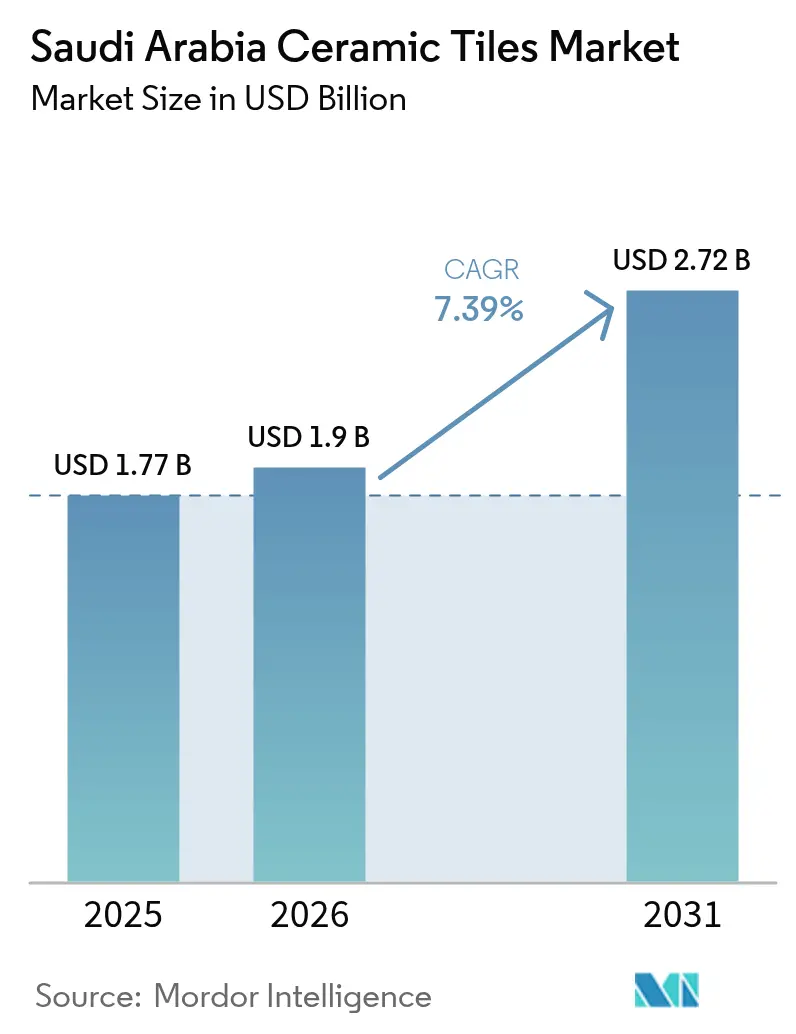
| Tamaño del mercado (2026) | USD 1.9 mil millones |
| Tamaño del mercado (2031) | USD 2.72 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.39% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de baldosas cerámicas en Arabia Saudita por Mordor Intelligence
El tamaño del mercado de baldosas cerámicas de Arabia Saudita en 2026 se estima en USD 1.90 mil millones, creciendo desde el valor de USD 1.77 mil millones en 2025 con proyecciones de USD 2.72 mil millones, creciendo a USD 7.39% CAGR durante 2026-2031. El gasto masivo en construcción vinculado a la Visión 2030, destacado por megaproyectos como la empresa conjunta de automatización de NEOM SAR 1.3 mil millones (USD 0.35 mil millones) y los contratos residenciales de ROSHN SAR 37.5 mil millones (USD 10.0 mil millones), es el principal catalizador de volumen. La cartera de proyectos nacionales USD 950 mil millones, equivalente al 62% del valor total de la construcción MENA, posiciona al Reino como el mayor escenario de construcción del mundo para 2028 [1] JLL, “Saudi Construction Pipeline Outlook 2025,” jll.com . Los cambios impulsados por el clima hacia superficies de porcelana y esmaltadas, junto con una preferencia por acabados de gran formato y antibacterianos de alta gama, están transformando las especificaciones de los productos. Los umbrales obligatorios del 70 % de contenido local en el marco del programa IKTVA y el aumento de las tarifas del gas natural están impulsando aún más a los fabricantes hacia hornos eficientes y tecnología de granulación en seco que reduce el consumo de gas de 46 m³/tonelada a 15 m³/tonelada [2] Saudi Aramco, “Manual del proveedor del programa IKTVA 2024”, aramco.com
Conclusiones clave del informe
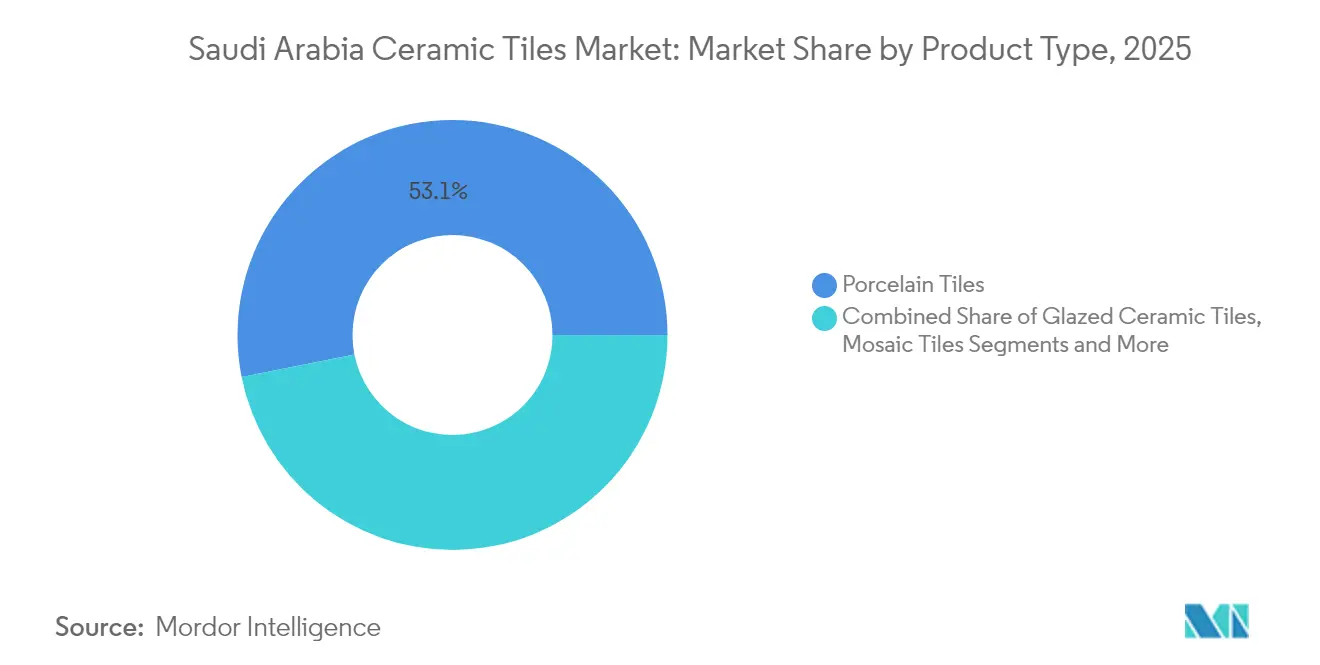
- Por tipo de producto, las baldosas de porcelana representaron el 53.12% de la participación de mercado de baldosas cerámicas de Arabia Saudita en 2025, mientras que se proyecta que las baldosas sin esmaltar registren la CAGR más rápida del 8.10% hasta 2031.
- Por aplicación, los revestimientos de pisos capturaron el 61.78% del tamaño del mercado de baldosas cerámicas de Arabia Saudita en 2025 y se espera que avancen a una CAGR del 7.72% hasta 2031.
- Por usuario final, la construcción residencial representó el 59.34% de los ingresos de 2025 y está en camino de alcanzar una CAGR del 7.86% gracias a más de 400,000 nuevas unidades de vivienda en proceso.
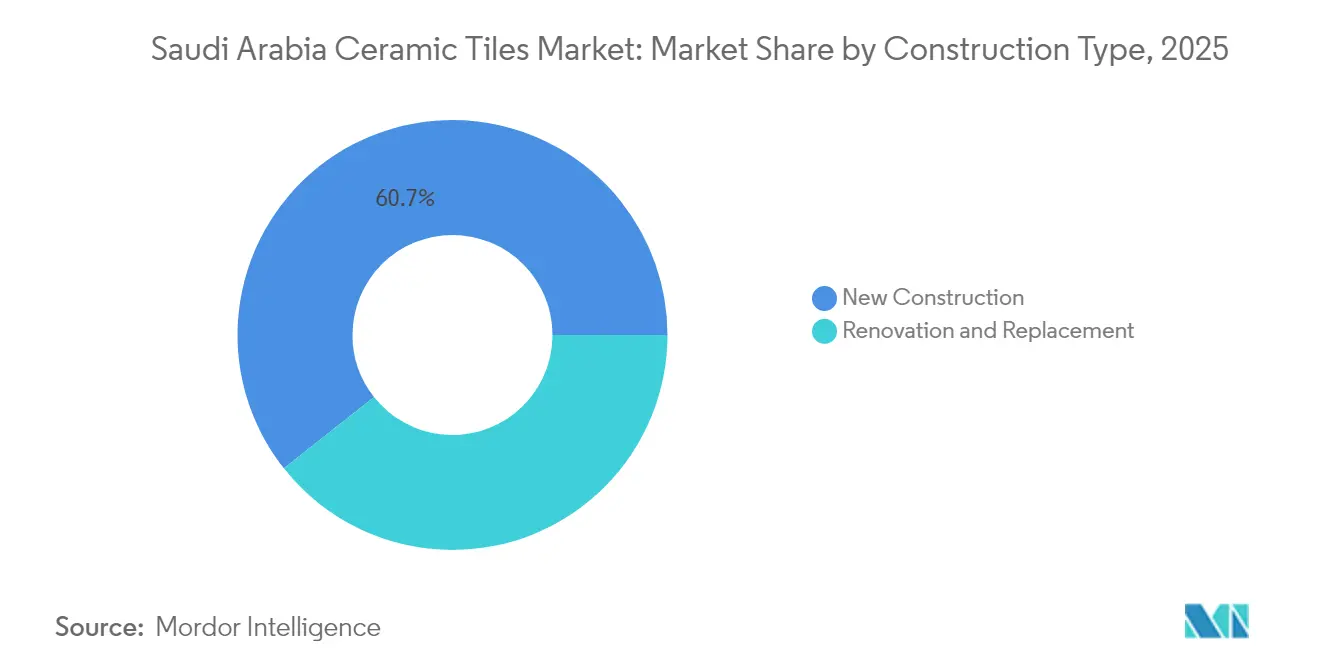
- Por tipo de construcción, la actividad de nueva construcción contribuyó con el 60.65% de la demanda en 2025, expandiéndose a una CAGR del 8.18% a medida que los gigaproyectos pasan del diseño a la ejecución.
- Por canal de distribución, las tiendas de azulejos especializados lideraron con una participación del 47.55 % en 2025, mientras que las plataformas en línea representan el punto de venta de más rápido crecimiento con una CAGR del 7.96 %.
- Por geografía, Riad controló el 31.75% de las ventas de 2025; la Provincia Oriental es la que crece más rápido, con una CAGR del 7.52% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de baldosas cerámicas en Arabia Saudita
Análisis del impacto de los impulsores
| Destornillador | (~) (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento en la construcción residencial | + 1.8% | A nivel nacional; avances tempranos en Riad, Provincia Oriental y La Meca | Mediano plazo (2-4 años) |
| Megaproyectos (NEOM, Mar Rojo, Qiddiya) | + 2.1% | Regiones occidentales y septentrionales; repercusión en Riad | Largo plazo (≥ 4 años) |
| Preferencia por la porcelana impulsada por el clima | + 0.9% | En todo el país; más fuerte en las regiones oriental y occidental | Corto plazo (≤ 2 años) |
| Premiumización hacia las baldosas de gran formato | + 1.2% | Riad, La Meca, Medina | Mediano plazo (2-4 años) |
| Adopción de hornos energéticamente eficientes | + 0.7% | Clústeres industriales nacionales | Corto plazo (≤ 2 años) |
| Incentivos de contenido local | + 1.1% | Nacional; enfoque en los centros industriales de la Provincia Oriental | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||


Aumento de la construcción residencial en el marco de los planes de vivienda Visión 2030
Visión 2030 tiene como objetivo elevar la tasa de propiedad de vivienda por encima del 70% para 2030, y ROSHN, por sí solo, planea 400,000 unidades en nueve ciudades, incluyendo la comunidad SEDRA de 30,000 unidades en el norte de Riad. [3] ROSHN, “SEDRA Master Plan Overview”, roshn.sa. Las hipotecas respaldadas por el gobierno y los desembolsos en infraestructura están incentivando a los desarrolladores privados a acelerar los cronogramas de construcción, asegurando la visibilidad de la demanda a varios años para los paquetes de pisos y paredes de cerámica. Los estándares emitidos por SASO ahora requieren mayor eficiencia energética y acabados con bajo contenido de COV, lo que presiona a los proveedores a entregar formulaciones de baldosas que cumplan con los estándares. El creciente de proyectos suburbanos en ciudades secundarias está ampliando el consumo geográfico más allá de Riad, Yeda y Dammam. En conjunto, estos factores respaldan el crecimiento sostenido del volumen para los productores que cumplen con los estándares de contenido local y sostenibilidad.
Megaproyectos impulsan la demanda de azulejos a través de NEOM, Red Sea y Qiddiya
La inversión en robótica de NEOM, de 1.3 millones de SAR (0.35 millones de USD), con Samsung C&T, indica una escala de construcción sin precedentes, con obras civiles iniciales que ya utilizan porcelana de gran formato para centros de comando de infraestructura. El puerto de NEOM, diseñado para operaciones de cero emisiones netas, exige suelos de alto rendimiento y resistentes a los productos químicos para las naves logísticas expuestas a la niebla salina. Red Sea Global requiere baldosas esmaltadas duraderas y resistentes a los rayos UV para los paseos marítimos de los complejos turísticos, mientras que los centros de entretenimiento de Qiddiya especifican cerámica antideslizante para zonas peatonales y atracciones acuáticas. Los lanzamientos por fases garantizan ciclos de adquisición superpuestos, lo que facilita la entrada de pedidos para los fabricantes de baldosas hasta 2029. Se espera que el éxito de las pruebas de materiales en estas megasitios se extienda a proyectos convencionales en todo el país.
Preferencia por la porcelana y los azulejos esmaltados en función del clima
La tasa de absorción de agua inferior al 0.5 % de la porcelana proporciona estabilidad dimensional durante las oscilaciones diarias de temperatura de 20 °C, habituales en los veranos de Riad. Los acabados esmaltados minimizan la adherencia del polvo, lo que simplifica el mantenimiento en entornos desérticos, donde las partículas en suspensión superan los 200 µg/m³ en días punta. Investigaciones recientes de I+D han incorporado capas antimicrobianas de iones de plata en los esmaltados de porcelana, lo que contribuye a los protocolos de control de infecciones en la expansión de las instalaciones sanitarias y hoteleras. Las superficies de tonos claros reflejan la radiación solar, lo que reduce las cargas de refrigeración interior y se ajusta al código de eficiencia energética de la edificación del Reino. Los arquitectos ahora predefinen la porcelana para fachadas en zonas costeras como la Corniche de Yeddah para evitar la eflorescencia, ampliando aún más su ámbito de uso.
Premiumización hacia baldosas de gran formato y antibacterianas
Las dimensiones de baldosas superiores a 600 mm × 600 mm son cada vez más comunes en villas de lujo y oficinas de primera categoría, donde la estética impecable y el reducido mantenimiento de la lechada influyen en las decisiones de los prescriptores. En las parcelas piloto de NEOM, los instaladores robóticos colocaron losas de 1,200 mm × 2,400 mm un 25 % más rápido que los tamaños tradicionales, lo que demuestra un ahorro de mano de obra que compensa el aumento de los precios unitarios. Los centros sanitarios de Dammam han cambiado sus órdenes de compra a porcelana recubierta de dióxido de titanio, que proporciona protección antimicrobiana continua, en consonancia con las directrices de higiene del Ministerio de Salud. La impresión digital de inyección de tinta ahora reproduce losas con aspecto de mármol a 600 ppp, cumpliendo con los requisitos de diseño de alta gama y evitando los inconvenientes de peso y porosidad de la piedra natural. Los fabricantes capaces de realizar cocciones de gran formato y tratamientos superficiales avanzados obtienen precios superiores de hasta un 18 % sobre las referencias de productos básicos.
Análisis del impacto de las restricciones
| Restricción | (~) (%) Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los costos de las materias primas y la energía | -1.4% | A nivel nacional; el más alto en los grupos de la provincia oriental | Corto plazo (≤ 2 años) |
| La competencia impulsada por los precios de las importaciones asiáticas | -0.8% | Mercado en su conjunto; grave en Riad y Dammam | Mediano plazo (2-4 años) |
| Restricciones por escasez de agua | -0.6% | regiones centrales y del norte | Largo plazo (≥ 4 años) |
| Normativas más estrictas sobre emisiones de polvo de sílice | -0.3% | Zonas de fabricación establecidas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los costos de las materias primas y la energía
Las fluctuaciones de precios globales en arcilla, feldespato y arena de sílice pueden elevar los costos de producción hasta en un 20% en un trimestre, comprimiendo los márgenes para los hornos saudíes más pequeños que carecen de programas de cobertura. Las reformas energéticas nacionales aumentaron las tarifas del gas natural, lo que obligó a un cambio a prensas de ahorro de energía y rodillos de baja fricción que requieren nuevas inversiones de capital. Las limitadas reservas locales de arcilla obligan a depender de las importaciones, exponiendo a los compradores a las fluctuaciones cambiarias frente al EUR y el CNY. El plan del Ministerio de Industria de emitir 22 licencias de cantera puede aliviar la presión, pero no se espera la producción total antes de 2027. [4] Ministerio de Industria y Recursos Minerales, “Ronda III de Licencias de Cantera”, mim.gov.sa La volatilidad complica las licitaciones de precio fijo para megaproyectos donde se aplican penalizaciones por retraso en la entrega o aumento de precio.
Competencia impulsada por los precios de las importaciones asiáticas
La eliminación en 2023 de los aranceles antidumping del CCG sobre las baldosas indias reabrió una ruta comercial que antes estaba sujeta a recargos del 106%, lo que redujo los precios CIF entre un 12% y un 15%. Los envíos indios se recuperaron de 245 millones de dólares en 2022 hacia niveles previos a la imposición de aranceles, mientras que los proveedores chinos aprovechan las economías de escala para rebajar las cotizaciones nacionales en el mercado medio. Los promotores privados, menos sujetos a la IKTVA, adjudican cada vez más contratos a importadores que ofrecen plazos de pago de 60 días y cargas consolidadas de contenedores. Las marcas locales responden promoviendo entregas más rápidas, cortes personalizados y asistencia técnica in situ, servicios que los importadores tienen dificultades para igualar. Sin embargo, la presión sostenida sobre los precios podría impulsar a las plantas saudíes más pequeñas a fusionarse o especializarse en nichos específicos.
Análisis de segmento
Por tipo de producto: El predominio de la porcelana impulsa el cambio premium
La porcelana representó el 53.12% de los ingresos de 2025 gracias a su absorción de agua inferior al 0.5%, su resistencia al choque térmico y su superior resistencia a la abrasión, atributos ideales para los rigurosos climas del Golfo. Se prevé que el mercado de baldosas cerámicas de porcelana en Arabia Saudita aumente su liderazgo, ya que los arquitectos prefieren losas exteriores de 20 mm y paneles interiores delgados de 6 mm que reducen el peso estructural sin sacrificar la resistencia. Las baldosas sin esmaltar, si bien son rentables, están diseñadas para talleres y viviendas económicas; sin embargo, su tasa de crecimiento anual compuesta (TCAC) del 8.10% las convierte en el segmento de mayor crecimiento gracias a los ciclos de cocción condensados que reducen los precios de venta. Los formatos esmaltados se mantienen firmes en la decoración de hoteles y comercios, donde los acabados antimanchas son de alta calidad. Los avances en la impresión digital permiten a todos los segmentos replicar los diseños de mármol, travertino y madera noble, eliminando las diferencias estéticas entre la porcelana y los productos tradicionales.
Los fabricantes que invierten en las líneas SACMI CONTINUA+ pueden prensar placas de porcelana de hasta 30 mm de espesor con menos del 1.5 % de desperdicio, lo que aumenta la producción y posiciona las plantas para licitaciones de megaproyectos. Los hornos de rodillos de bajo consumo energético permiten a los productores ampliar la paleta de colores sin aumentos repentinos de costos, lo que genera un aumento de margen en diseños premium. La producción sin esmaltar se beneficia del beneficio localizado de arcilla en la Provincia Oriental, lo que reduce los costos de transporte y la huella de carbono. Los productores que combinan zócalos y baldosas para escalones obtienen ingresos adicionales y simplifican la contratación de contratistas. En el horizonte de pronóstico, la amplitud de la cartera de productos diferenciará a los ganadores más que la simple capacidad de producción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.

Por aplicación: Las baldosas para pisos son líderes en demandas de durabilidad
La instalación de suelos representó el 61.78 % de la facturación de 2025, ya que cada nueva villa, apartamento o centro comercial requiere una cobertura de gran superficie en lugar de un revestimiento de paredes selectivo. Se prevé que la cuota de mercado de baldosas cerámicas para suelos en Arabia Saudí se mantenga por encima del 60 %, dado que los megaproyectos superan los 2 millones de m² de superficie bruta cada uno. Las aplicaciones en paredes crecen de forma constante a medida que las renovaciones de baños y cocinas adoptan opciones de vidriado de 300 mm × 900 mm que minimizan las juntas de lechada. Los tejados siguen siendo un nicho de mercado, ya que los tejados planos de hormigón predominan en la arquitectura local, aunque las restauraciones patrimoniales en Diriyah emplean baldosas de barril de arcilla para lograr una mayor autenticidad. Los locales comerciales con alto tráfico exigen suelos con clasificación PEI Clase 4 o Clase 5, lo que dirige la demanda hacia la porcelana y la cerámica de alta cocción.
El auge de las losas de refrigeración radiante en residencias de lujo favorece la instalación de módulos de suelo de porcelanato más gruesos que integran serpentines hidrónicos, lo que añade complejidad técnica y valor por metro cuadrado. Los promotores de centros comerciales en Yeda y Khobar especifican baldosas de gran tamaño de 1,000 mm para crear superficies visuales ininterrumpidas que mejoran la experiencia del comprador. Se utilizan esmaltes microtexturizados antideslizantes avanzados en las salas de espera de los aeropuertos para cumplir con los códigos de seguridad de la OACI. Los proveedores de azulejos para paredes comercializan tintas antimanchas resistentes a las salpicaduras de cúrcuma y café, en respuesta a las influencias culinarias locales. En general, la especificación basada en la aplicación aumenta la resiliencia de los precios de venta promedio, incluso ante la persistente volatilidad de las materias primas.
Por usuario final: el sector residencial impulsa el crecimiento del volumen
Los proyectos residenciales captaron el 59.34 % de la demanda en 2025 y se expandirán a una tasa de crecimiento anual compuesta (TCAC) del 7.86 %, a medida que Visión 2030 acelera la entrega de viviendas en más de 30 comunidades con planificación maestra. El aumento del tamaño del mercado de baldosas cerámicas en Arabia Saudita en el sector residencial se concentrará en formatos de porcelana de 400 × 400 mm, ideales para diseños de villas estándar. La demanda comercial se divide entre los sectores de la hostelería, la salud, el comercio minorista y las oficinas, cada uno con requisitos específicos de resistencia al deslizamiento, resistencia química o motivos de diseño. Los hospitales se inclinan por los esmaltes antibacterianos certificados según la norma ISO 22196, mientras que los hoteles buscan tablones con aspecto de madera para una mayor calidez en las habitaciones sin necesidad de mantenimiento. Los campus educativos se someten a programas de renovación que incorporan baldosas duraderas en pasillos de alto tráfico, lo que aumenta los pedidos institucionales a medio plazo.
Los promotores ahora utilizan el Modelado de Información de Construcción (BIM) para predefinir los códigos SKU de las baldosas, lo que permite a los fabricantes coordinar los lotes de producción con meses de antelación y reducir las fluctuaciones de suministro. Los contratistas de diseño y construcción de las estaciones de metro de Riad prefieren el porcelánico efecto granito para los entrepisos, garantizando así una durabilidad de 30 años. Las torres de oficinas, impulsadas por el arrendamiento, instalan baldosas de gran formato en los vestíbulos para crear una primera impresión excepcional, lo que aumenta el valor por metro cuadrado en comparación con las cocinas residenciales estándar. Las necesidades del usuario final en cuanto al coste del ciclo de vida y la facilidad de mantenimiento prevalecen cada vez más sobre las consideraciones de coste inicial, lo que beneficia a los proveedores con datos de rendimiento comprobados.
Por tipo de construcción: la nueva construcción domina la cartera de proyectos en desarrollo
Los pedidos de obra nueva representaron el 60.65 % del total de metros cuadrados en 2025, impulsados por una cartera nacional de 950 2026 millones de dólares, sin parangón a nivel mundial. Se prevé que el tamaño del mercado de baldosas cerámicas en Arabia Saudí, ligado a la obra nueva, supere al de las renovaciones, a medida que los megaproyectos entran en fases intensivas de finalización entre 2029 y 1990. La demanda de renovaciones sigue en aumento a medida que el parque de apartamentos de Riad, de la década de 600, entra en fase de reforma, con los ocupantes cambiando la cerámica de pequeño formato por placas de suelo sin juntas de XNUMX mm. Los proyectos de obra nueva aprovechan las economías de escala, solicitando envíos completos de baldosas, rodapiés y molduras a juego para agilizar la logística de instalación. Por otro lado, las renovaciones priorizan la estética premium y los adhesivos de secado rápido para minimizar el tiempo de inactividad, lo que impulsa el aumento de los precios unitarios.
Los métodos de prefabricación cobran fuerza, con módulos de baño que llegan a la obra prealicatados, lo que reduce las horas de trabajo en húmedo en un 40 % y mejora la consistencia de la calidad. Las maquetas de instalación en seco en las plantas de producción permiten a los especificadores aprobar el tono y la tonalidad del color antes del envío, lo que reduce las repeticiones de trabajo. Los contratistas exigen cada vez más entregas justo a tiempo sincronizadas con los cronogramas de vertido de losas, lo que obliga a los proveedores a digitalizar la planificación de la producción. En las renovaciones, los sistemas de desmoldeo sin polvo acortan los plazos de los proyectos, lo que fomenta mejoras más frecuentes. En conjunto, estas tendencias consolidan una doble vía de crecimiento: nuevas construcciones de gran volumen y sensibles al precio, y obras de modernización ágiles y con un alto nivel de especificaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las tiendas especializadas mantienen el liderazgo del mercado
Los minoristas especializados en azulejos controlaron el 47.55 % de los ingresos de 2025, ofreciendo salas de maquetación y asesores en tienda que orientan la selección según las clasificaciones PEI, la variación de tono y la compatibilidad de colores de la lechada. Los portales en línea, aunque actualmente solo representan el 5.30 % de las ventas, registrarán una tasa de crecimiento anual compuesta (TCAC) del 7.96 %, ya que los contratistas recurren cada vez más a plataformas B2B que ofrecen inventario en tiempo real y fichas técnicas digitales. Las cadenas de mejoras para el hogar atraen a los aficionados a las reformas que buscan un inventario inmediato y paquetes de accesorios listos para usar. Las ofertas directas a contratistas dominan los proyectos de gran envergadura, donde los fabricantes almacenan el inventario en almacenes adyacentes a la obra para minimizar los daños causados por la manipulación. Las estrategias multicanal, donde una marca presenta salas de exposición emblemáticas, gestiona el comercio electrónico y presta servicio directamente a las cuentas clave, se están convirtiendo en la norma.
Las aplicaciones de realidad aumentada que permiten a los propietarios "ver" las baldosas en sus suelos impulsan la interacción con los comercios, incrementando las tasas de conversión entre un 12 % y un 15 %, según estudios piloto realizados en Yeddah. Los programas de fidelización que ofrecen entrega al día siguiente de insertos cortados a medida atraen a pequeños contratistas recurrentes. Las tiendas especializadas organizan seminarios de desarrollo profesional continuo (CPD) para arquitectos sobre pruebas de resistencia al deslizamiento, lo que refuerza su liderazgo intelectual. Las garantías de igualación de precios en línea se expanden, pero se ven contrarrestadas por las tarifas de seguro de envío que sustentan el margen. En general, la influencia de la distribución está cambiando de la mera disponibilidad del producto a la oferta de servicios y soporte técnico integrados.
Análisis geográfico
La región de Riad generó el 31.75 % de la facturación de azulejos en 2025, impulsada por barrios emblemáticos como SEDRA, donde se están construyendo 30,000 XNUMX villas. Una cartera constante de sedes ministeriales y torres en el distrito financiero estabiliza aún más la demanda, especialmente de cerámica de alta calidad para vestíbulos y fachadas. Las unidades de producción localizadas en la Ciudad Industrial de Sudair acortan los plazos de entrega, lo que permite a los minoristas de Riad versatilidad en sus existencias de colores y tamaños. La rápida expansión del metro impulsa los pedidos de equipamiento de estaciones, incluyendo porcelana de alta abrasión para suelos de vestíbulos. El crecimiento del tráfico peatonal, impulsado por el comercio minorista, en centros comerciales como The Avenues Riyadh mantiene los ciclos de sustitución de las pasarelas antideslizantes.
La Provincia Oriental registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.52 %, impulsada por los complejos petroquímicos de Jubail y los núcleos mineros de Wa'ad Al-Shamal, que requieren suelos para fábricas y viviendas para trabajadores. Las canteras con licencia en Dammam y Hafr Al-Batin mejoran el acceso a la materia prima, lo que impulsa la ampliación de dos hornos prevista para 2026. Las mejoras portuarias en el Puerto Industrial Rey Fahd facilitan la importación de esmaltes y almohadillas de pulido, mientras que las conexiones por carretera reducen los costes de transporte en los proyectos del Barrio Vacío. Los planes de diversificación industrial también impulsan la demanda de corredores de servicio resistentes a los ácidos dentro de las plantas químicas. La demanda residencial aumenta a medida que la mano de obra expatriada se instala en nuevas comunidades integradas, lo que impulsa las ventas de porcelana de precio medio.
La Meca y Medina comparten la mejora de la infraestructura de peregrinación, donde se exigen baldosas antideslizantes y de fácil limpieza para las zonas de ablución. Las regiones occidental y septentrional, lideradas por NEOM y los complejos turísticos de lujo del Mar Rojo, encargan losas de gran formato resistentes a la niebla salina para instalaciones costeras. Los conglomerados residenciales del norte aprovechan la proximidad a las cadenas de suministro de Jordania y Egipto, lo que fomenta las sinergias de abastecimiento transfronterizo. En el sur, la renovación de la ciudad portuaria de Jazan y la estrategia turística de Asir fomentan volúmenes de consumo constantes, aunque menores. Las mejoras logísticas a nivel nacional, incluyendo las líneas ferroviarias con puentes terrestres, suavizan gradualmente las diferencias de precios regionales, pero las preferencias de diseño —colores claros en interiores desérticos y tonos más oscuros en costas húmedas— preservarán las combinaciones de referencias locales.
Panorama regulatorio
Arabia Saudita regula las baldosas cerámicas bajo el Reglamento Técnico SASO para Materiales de Construcción, Parte 4 (Ladrillos, Baldosas, Cerámica, Artículos Sanitarios y Productos Relacionados). La entrada al mercado y la venta requieren el cumplimiento de la Marca de Calidad Saudita (SQM), obligatoria desde el 13 de septiembre de 2019, implementada a través de la plataforma SALEEM SABER mediante Certificados de Conformidad utilizando los modelos de evaluación de conformidad aplicables. En el ámbito comercial y aduanero, el despacho de importación se vincula con los procedimientos ZATCA y la clasificación HS correcta, con el arancel aduanero integrado unificado del CCG a nivel de 12 dígitos implementado a partir del 1 de enero de 2025. El tratamiento arancelario típico de importación suele ser de alrededor del 5% ad valorem sobre el valor CIF, junto con los cargos portuarios y de inspección; los importadores también pueden enfrentar un proceso de Formulario de Declaración del Importador vinculado a la obtención del S-CoC en SABER.
Análisis de la cadena de valor
La cadena de valor comienza con insumos minerales (arcilla, feldespato, sílice) y consumibles (tintas, esmaltes, embalaje), y continúa con la preparación de la pasta cerámica, el prensado, el esmaltado y la impresión digital, la cocción y el acabado (rectificación, pulido). A continuación, se realizan pruebas de calidad antes del almacenamiento y la entrega. Los fabricantes y transformadores nacionales concentran la producción en clústeres industriales, con operadores como Saudi Ceramic Company que gestionan múltiples fábricas en las zonas industriales de Riad. Los insumos importados siguen siendo relevantes para ciertas materias primas y formulaciones especializadas de tintas y esmaltes.
El cumplimiento normativo y el control de calidad están integrados en la cadena de suministro, ya que las baldosas cerámicas deben cumplir con los requisitos de SASO y, por lo general, requieren la certificación SQM para su venta y entrada por los puertos. Esto convierte los controles de fábrica, los informes de pruebas trazables y las pruebas de laboratorios aprobados en un requisito práctico tanto para la contratación pública como privada. En la fase posterior, el producto fluye a través de minoristas especializados en baldosas y mayoristas (especialmente en Riad y Yeda), tiendas de mejoras para el hogar, plataformas de comercio electrónico y ventas directas a contratistas y promotores. Para la contratación de megaproyectos, el suministro directo al promotor y al contratista principal, con inventario almacenado cerca de las obras, ha incrementado la importancia de la planificación logística y las capacidades de servicio, incluyendo la igualación de tonalidades, el suministro a medida y la rápida sustitución. Los importadores siguen activos en el mercado medio, pero los plazos de entrega, los trámites aduaneros y el soporte técnico posventa pueden desplazar la cuota de mercado hacia los proveedores que combinan productos certificados con existencias locales, redes de salas de exposición y entregas en las inmediaciones de las obras.
Panorama competitivo
El mercado permanece moderadamente fragmentado; ningún actor posee más de una participación mayoritaria, y los cinco principales, en conjunto, poseen una cuota de mercado significativa en 2024, lo que deja espacio para la entrada de nichos de mercado. Saudi Ceramic Company aprovecha sus recursos nacionales de arcilla rica en cuarzo para suministrar unidades de mantenimiento de stock (SKU) al mercado masivo a un precio competitivo, manteniendo al mismo tiempo su poder de fijación de precios en la venta cruzada de sanitarios. Arabian Ceramics Manufacturing Company se diferencia mediante losas de porcelana de baja porosidad certificadas para suelos de plantas químicas, dirigidas al auge industrial de la Provincia Oriental. Las grandes empresas internacionales RAK Ceramics y Kajaria Ceramics consolidan su presencia local a través de salas de exposición en Riad y proyectos de adquisición conjunta para cumplir con las cuotas de la IKTVA, reduciendo la ventaja histórica que disfrutaban los operadores tradicionales. Los importadores de la India, revitalizados por la eliminación de aranceles, desafían los precios, pero se enfrentan a retrasos en el despacho de aduanas y la capacidad de respuesta del servicio posventa.
La inversión en tecnología es el principal factor de rendimiento. Las plantas que instalan rejillas de sensores de la Industria 4.0 reportan una reducción del 3% en los desperdicios y un aumento del 6% en la eficiencia general de los equipos, lo que se traduce directamente en competitividad en licitaciones para proyectos de gran envergadura. Las prensas de losa SACMI CONTINUA+, que reducen el consumo de aceite hidráulico en un 90% y los desperdicios por debajo del 1.5%, están operativas en dos plantas saudíes, ofreciendo a los primeros usuarios una estrategia de marketing centrada en la sostenibilidad. Los cabezales de impresión digital con capacidad de impresión de 400×1200 ppp permiten a las empresas personalizar diseños de microlotes para proyectos boutique, asegurando mayores márgenes. Las empresas locales también se benefician de financiación preferencial, un 2% inferior a las tasas comerciales vigentes bajo el NIDLP, lo que compensa parcialmente los déficits de escala frente a los gigantes asiáticos.
Las alianzas estratégicas proliferan. Un memorando para 2025 entre un fabricante nacional de hornos y un especialista español en esmaltados busca localizar la producción de recubrimientos antibacterianos, reduciendo las importaciones en 40 contenedores anuales. La nueva nave insignia de RAK Ceramics, de 600 m² en Riad, ilustra un enfoque de venta directa al especificador, ofreciendo espacios de prueba que aceleran los ciclos de decisión. Mientras tanto, la planta de porcelana de Saudi Ceramics, de 8.25 millones de m² anuales, inaugurada en julio de 2024, aumenta la capacidad nacional en aproximadamente un 7%, mitigando la percepción de riesgo de suministro entre los gestores de proyectos de gran envergadura. Se prevé que la intensidad competitiva aumente a medida que se desvanezcan los subsidios energéticos y aumenten los costos de cumplimiento normativo, lo que impulsará la consolidación o el cierre de los hornos de baja eficiencia.
Líderes de la industria de baldosas cerámicas en Arabia Saudita
Cerámica Saudita
Cerámica RAK
Cerámica Al Jawdah
Cerámica del futuro
Cerámica árabe
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular


Desarrollos recientes de la industria
- Abril de 2026: Saudi Ceramic Company dio a conocer una reevaluación, aprobada por su junta directiva, de la vida útil de sus propiedades, planta y equipo tras un estudio especializado. Este cambio influye en la planificación de inversiones en torno a los hornos y equipos de línea, y podría afectar la capacidad de reinversión.
- Enero de 2026: Saudi Ceramic Company inauguró una nueva sala de exposición en el distrito de Al-Nuzha, en Riad, con lo que su número de salas de exposición minoristas en el Reino asciende a 67. Esta nueva presencia refuerza su canal de distribución y facilita una conversión más rápida de la especificación a la compra mediante asesoramiento in situ.
- Julio de 2024: Saudi Ceramics inició la producción de prueba en su nueva planta de porcelana con una capacidad anual de 8.25 millones de m², respaldada por una inversión de 249.3 millones de riales saudíes (66.9 millones de dólares estadounidenses). Esta ampliación de capacidad aumenta la disponibilidad nacional de porcelana de alta gama, adecuada para megaproyectos y requisitos institucionales, reduciendo la dependencia de volúmenes importados para productos de primera calidad.


Alcance del informe del mercado de baldosas cerámicas de Arabia Saudita
Las baldosas cerámicas están compuestas de una mezcla de arcilla y otros materiales naturales, como arena, cuarzo y agua. Se utilizan principalmente en hogares, restaurantes, oficinas y tiendas, especialmente para paredes de baños y suelos de cocinas. Estas baldosas son conocidas por su facilidad de instalación, limpieza y mantenimiento, y están disponibles a precios asequibles.
El mercado de baldosas cerámicas de Arabia Saudita está segmentado en producto, aplicación y usuario final. Por productos, el mercado se segmenta en esmaltados, porcelánicos, antirayaduras y otros. Por aplicación, el mercado se segmenta en revestimientos, baldosas y otras aplicaciones. Por usuario final, el mercado se segmenta en residencial y comercial. El informe ofrece el tamaño del mercado y pronósticos para el mercado de baldosas cerámicas de Arabia Saudita en términos de valor en (USD) para todos los segmentos anteriores.
Por tipo de producto
| Azulejos de porcelana |
| Azulejos de cerámica esmaltada |
| Azulejos de cerámica sin esmaltar |
| Azulejos de mosaico |
| Otros (decorativos, estampados, hechos a mano) |
por Aplicación
| Floor |
| Pared |
| Techos |
Por usuario final
| Residencial | |
| Comercial | Hospitalidad (Hoteles, Resorts) |
| Espacios Comerciales | |
| Oficinas e Instituciones | |
| Sector Sanitario | |
| Instalaciones Educativas | |
| Centros de transporte (aeropuertos, metro, terminales de autobuses) | |
| Otros usuarios comerciales |
Por tipo de construcción
| Nueva construcción |
| Renovación y reemplazo |
Por canal de distribución
| Tiendas especializadas de azulejos y piedras |
| Tiendas de mejoras para el hogar y bricolaje |
| Ventas en línea |
| Ventas directas a contratistas |
Por geografía
| Región de Riad |
| Región de La Meca y Medina |
| Provincia Oriental |
| Regiones del Oeste y del Norte |
| Región Sur (Asir, Jazan) |
| Por tipo de producto | Azulejos de porcelana | |
| Azulejos de cerámica esmaltada | ||
| Azulejos de cerámica sin esmaltar | ||
| Azulejos de mosaico | ||
| Otros (decorativos, estampados, hechos a mano) | ||
| por Aplicación | Floor | |
| Pared | ||
| Techos | ||
| Por usuario final | Residencial | |
| Comercial | Hospitalidad (Hoteles, Resorts) | |
| Espacios Comerciales | ||
| Oficinas e Instituciones | ||
| Sector Sanitario | ||
| Instalaciones Educativas | ||
| Centros de transporte (aeropuertos, metro, terminales de autobuses) | ||
| Otros usuarios comerciales | ||
| Por tipo de construcción | Nueva construcción | |
| Renovación y reemplazo | ||
| Por canal de distribución | Tiendas especializadas de azulejos y piedras | |
| Tiendas de mejoras para el hogar y bricolaje | ||
| Ventas en línea | ||
| Ventas directas a contratistas | ||
| Por geografía | Región de Riad | |
| Región de La Meca y Medina | ||
| Provincia Oriental | ||
| Regiones del Oeste y del Norte | ||
| Región Sur (Asir, Jazan) | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de baldosas cerámicas de Arabia Saudita?
El mercado ascenderá a 1.90 millones de dólares en 2026 y se proyecta que alcance los 2.72 millones de dólares en 2031.
¿Qué categoría de producto lidera las ventas?
Las baldosas de porcelana dominan con una participación del 53.12% debido a su durabilidad y baja absorción de agua.
¿Qué tan rápido está creciendo la distribución en línea?
El comercio minorista en línea se está expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 7.96 %, la más rápida entre todos los canales de venta.
¿Por qué están ganando popularidad los mosaicos de gran formato?
Reducen las líneas de lechada, aceleran la instalación y satisfacen las preferencias estéticas en aplicaciones de lujo y megaproyectos.
¿Qué región es la que más crece como consumidora de baldosas cerámicas?
La Provincia Oriental registra una CAGR del 7.52% debido a amplias inversiones industriales y mineras.
¿Cómo afectarán las reformas energéticas a los fabricantes?
Los precios más altos del gas están impulsando a las plantas a adoptar hornos energéticamente eficientes y granulación seca para proteger los márgenes.
Última actualización de la página:



