

Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
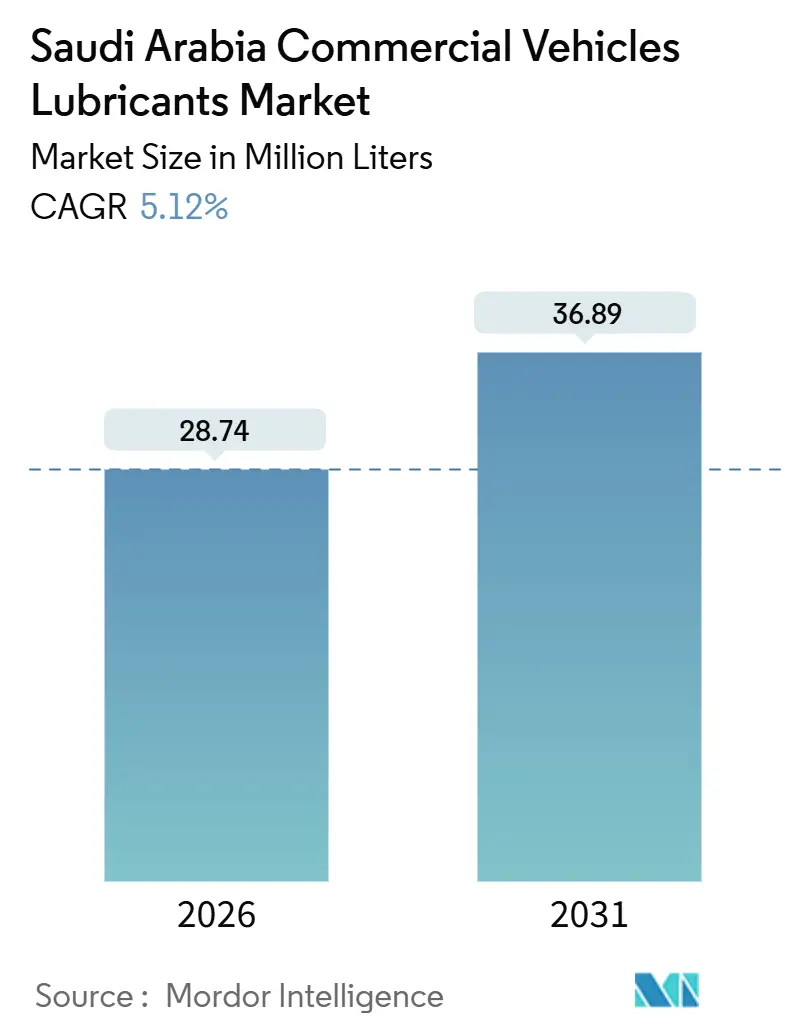
| Volumen de mercado (2026) | 28.74 millones de litros |
| Volumen de mercado (2031) | 36.89 millones de litros |
| Tasa de crecimiento (2026 - 2031) | 5.12% CAGR |
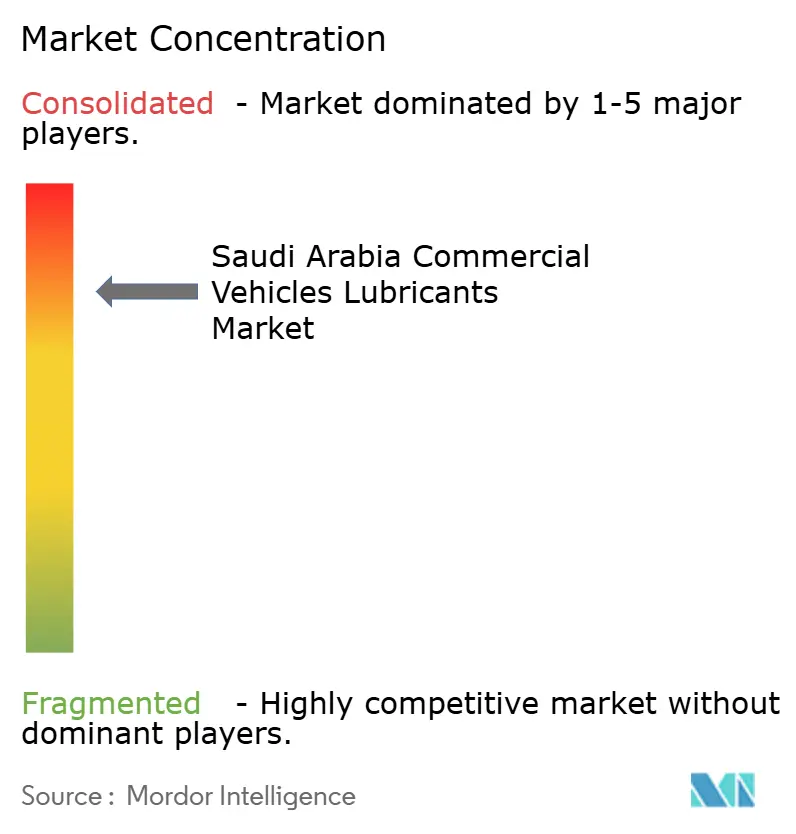
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de lubricantes para vehículos comerciales en Arabia Saudita por Mordor Intelligence
El tamaño del mercado de lubricantes para vehículos comerciales de Arabia Saudita se estima en 28.74 millones de litros en 2026 y se espera que alcance los 36.89 millones de litros para 2031, con una tasa de crecimiento anual compuesta (TCAC) del 5.12 % durante el período de pronóstico (2026-2031). Las adjudicaciones récord de infraestructura respaldan el crecimiento bajo la Visión 2030, la densificación logística que mantiene a los vehículos pesados en movimiento durante todo el año y una transición constante hacia formulaciones sintéticas diseñadas para temperaturas de operación en desiertos superiores a 50 °C. Los picos de peregrinación estacionales, el auge de los contratos de mantenimiento predictivo que garantizan volúmenes premium multianuales y el impulso de Aramco en el sector downstream tras la adquisición de Valvoline han intensificado la competencia, ampliado las expectativas de servicio y reducido los plazos de entrega de los proveedores. Al mismo tiempo, la electrificación de las flotas de última milla y los autobuses públicos está comenzando a estabilizar los volúmenes de aceite de motor a largo plazo, lo que obliga a los proveedores a diversificarse hacia fluidos para transmisión, refrigerantes de batería y grasas.
Conclusiones clave del informe
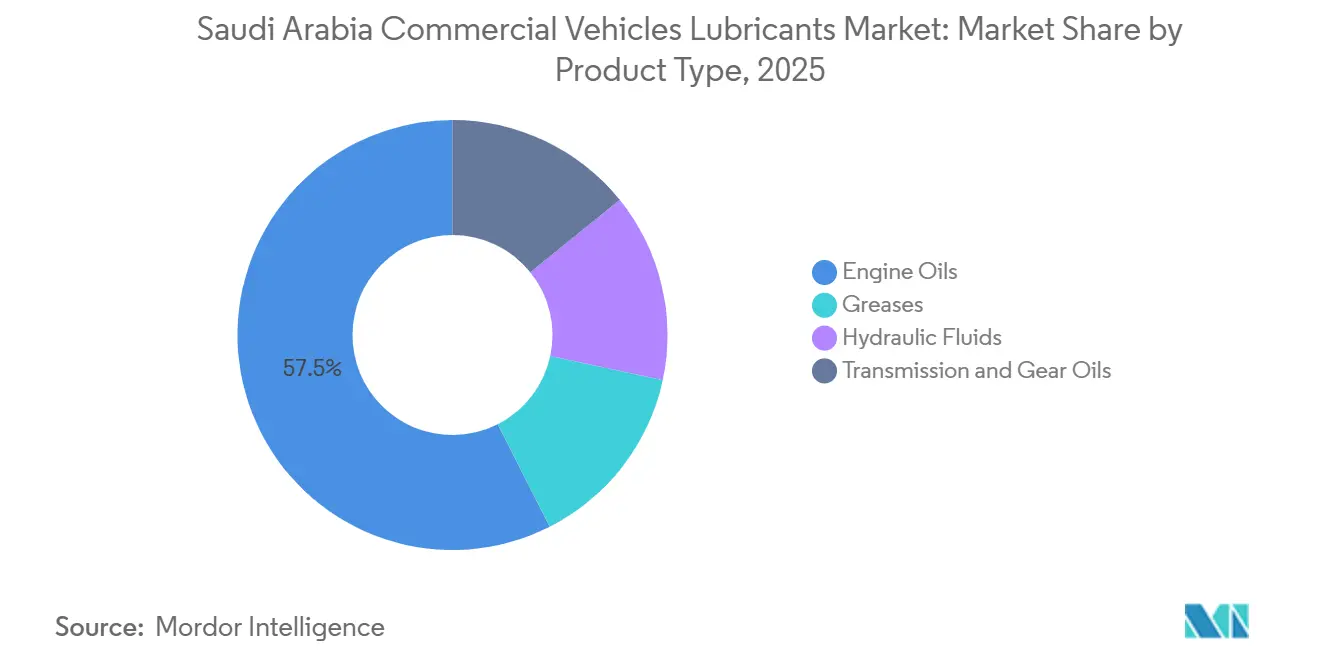
- Por tipo de producto, los aceites de motor representaron el 57.46% de la participación de mercado de lubricantes para vehículos comerciales de Arabia Saudita en 2025, mientras que se prevé que los aceites de transmisión y engranajes se expandan a una CAGR del 6.18% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de lubricantes para vehículos comerciales en Arabia Saudita
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Los megaproyectos de infraestructura bajo Visión 2030 impulsan la construcción y la demanda de lubricantes para flotas | + 1.2% | Nacional, con concentración en las zonas industriales de Riad, NEOM, Yeddah y la Provincia Oriental | Mediano plazo (2-4 años) |
| El auge de los kilómetros de logística y comercio electrónico aumenta la intensidad del consumo de lubricantes | + 0.9% | Nacional, con densidad urbana en Riad, Yeda y Dammam impulsando el crecimiento de la entrega de última milla | Corto plazo (≤ 2 años) |
| Cambio hacia HDDEO sintético para intervalos de drenaje más prolongados en climas desérticos extremos | + 0.7% | Regiones nacionales, especialmente de alta temperatura (Rub' al Khali, provincia fronteriza del norte) | Largo plazo (≥ 4 años) |
| Los picos estacionales de peregrinación del Hajj-Umrah crean ciclos predecibles de mantenimiento de la flota de autobuses | + 0.5% | Provincia Occidental (La Meca, Medina, Yeda), con repercusión en los operadores nacionales de autobuses | Corto plazo (≤ 2 años) |
| La adopción del mantenimiento predictivo digital impulsa los contratos de lubricantes premium en paquetes | + 0.6% | Nacional, con adopción temprana por parte de grandes flotas logísticas (DHL, Aramex, FedEx) y operadores de transporte público | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los megaproyectos de infraestructura bajo Visión 2030 impulsan la construcción y la demanda de lubricantes para flotas
El plan de construcción de Arabia Saudita entre 2023 y 2030 está movilizando miles de camiones de transporte, excavadoras y hormigoneras que colectivamente consumen grandes volúmenes de aceites de motor, fluidos hidráulicos y grasas cada año [1] Saudi Aramco, “Aramco y ExxonMobil firman acuerdo marco de empresa conjunta para Samref VFA”, aramco.com . La ciudad lineal de 170 kilómetros de NEOM, el complejo petroquímico Amiral en Jubail y la expansión de Samref VFA en Yanbu emplean equipos que operan casi continuamente en temperaturas ambiente superiores a 45 °C, acortando los intervalos de cambio de aceite y exigiendo sintéticos estables a la oxidación. Los centros logísticos planificados, diseñados para elevar el PIB no petrolero, amplifican aún más la densidad de camiones y extienden las horas de operación de las carretillas elevadoras y los tractores de patio. Los mezcladores locales que aseguran el suministro de aceite base del Grupo II/III a través del nuevo tren de Yanbu de Luberef han comenzado a acortar los plazos de entrega de los clientes de semanas a días, capturando renovaciones de flotas vinculadas a contratos de obras civiles. En conjunto, estos proyectos consolidan un repunte plurianual en la demanda del mercado de lubricantes para vehículos comerciales de Arabia Saudita, especialmente en lo que respecta a aceites para motores diésel de servicio pesado y fluidos hidráulicos para cargas de choque.
El auge de la logística y el comercio electrónico aumenta la intensidad del consumo de lubricantes
Se prevé que el sector nacional de transporte de mercancías y logística crezca, impulsado por las crecientes expectativas de entregas en el mismo día y la mejora de los vínculos transfronterizos con los puertos del Golfo. Grandes empresas como Aramex, Ajex (respaldada por DHL) y FedEx están ampliando sus redes radiales, contando con una flota combinada de vehículos. Cabe destacar que muchos de estos vehículos aún dependen de motores diésel para sus viajes de larga distancia. Cada kilómetro adicional recorrido por estas flotas se traduce directamente en consumo de lubricante. Los datos telemáticos revelan un cambio: las furgonetas urbanas ahora cubren mayores distancias a diario. Si bien iniciativas piloto, como el camión eléctrico Farizon de 8 toneladas de Aramex, insinúan un cambio inminente, el ritmo de esta transición sigue siendo lento. Como resultado, el mercado saudí de lubricantes para vehículos comerciales continúa estrechamente vinculado a los ciclos de combustión interna tradicionales durante el período de pronóstico.
Cambio hacia HDEO sintético para intervalos de drenaje más largos en climas desérticos extremos
Las pruebas de campo en el Empty Quarter revelan que los sintéticos 5W-40 basados en el Grupo III duran más que los minerales 15W-40 al mantener la viscosidad y el número de base total por más tiempo [2] Luberef, “Luberef adjudica contrato EPC para el proyecto de expansión de la refinería de Yanbu”, luberef.com.sa . Este avance permite a las flotas extender los intervalos de cambio de aceite sin superar los umbrales de desgaste del hierro. Los mezcladores están aprovechando la nueva línea de aceite base de Yanbu para producir grados HDDEO premium localmente. Este cambio reduce la dependencia de las importaciones de Singapur y Corea del Sur, lo que frena eficazmente las fluctuaciones de precios relacionadas con el tipo de cambio. Si bien estos aceites premium tienen un margen de precio sobre sus contrapartes minerales, un análisis integral del costo total de propiedad revela ahorros netos al tener en cuenta la disminución del tiempo de inactividad y la menor cantidad de compras de filtros. Esta ventaja económica está impulsando la adopción entre las flotas organizadas que enfatizan las consideraciones de costo de vida útil.
Los picos estacionales de peregrinación del Hajj a la Umrah crean ciclos de mantenimiento predecibles para la flota de autobuses
Durante la temporada del Hajj de 2025, una flota de autobuses y taxis, reforzada por talleres móviles y grúas, operó durante un período de mantenimiento concentrado de cuatro semanas. Este esfuerzo consumió cantidades significativas de aceite de motor y líquido de transmisión. Hafil, que presta servicio a un gran número de autobuses entre Ramadán y Dhul-Hijjah, ha impulsado a los proveedores a preposicionar estratégicamente su inventario en Yedda y Medina. Si bien la nueva flota de BRT eléctricos de La Meca, introducida a finales de 2025, ha disminuido la demanda de aceite de motor en las rutas de transporte urbano, los autobuses interurbanos aún dependen del diésel. Esto garantiza que los picos de la temporada de peregrinación sigan estableciendo un volumen mínimo fiable para el mercado de lubricantes para vehículos comerciales de Arabia Saudí.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La volatilidad del precio del petróleo crudo y la intensa competencia de precios reducen los márgenes | -0.8% | Nacional, con efectos colaterales de los precios globales del crudo Brent y las decisiones de producción de la OPEP+ | Corto plazo (≤ 2 años) |
| Los productos falsificados y de baja calidad erosionan la participación y la confianza en la marca | -0.5% | Nacional, con mayor incidencia en canales de distribución secundaria y talleres independientes | Mediano plazo (2-4 años) |
| El objetivo de Riad de que el transporte público utilice un 30% de vehículos eléctricos está limitando gradualmente la demanda de aceite de motor a largo plazo. | -0.4% | Centros urbanos (Riad, Yeda, Dammam), con repercusión nacional a medida que se acelera la adopción de vehículos eléctricos | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del precio del petróleo crudo y la intensa competencia de precios reducen los márgenes
Los precios del crudo Brent se mantuvieron estables durante 2025. Esta tendencia comprimió los diferenciales de precios del petróleo base, obligando a los mezcladores a absorber las fluctuaciones de costos u ofrecer grandes descuentos en un mercado donde la lealtad a la marca suele flaquear. La llegada de una entidad Aramco-Valvoline totalmente integrada ha aumentado la apuesta, ya que un proveedor respaldado por el Estado puede financiar promociones durante los trimestres de baja demanda, lo que presiona a los independientes para defender su cuota de mercado con plazos de crédito más amplios y paquetes de servicios en lugar de recortes directos de precios.
Los productos falsificados y de baja calidad erosionan la participación y la confianza en la marca
En enero de 2024, el Ministerio de Comercio confiscó lubricantes falsificados. A pesar de ello, pequeños talleres a lo largo del corredor Riad-Dammam persisten en el almacenamiento de aceites sin verificar, a menudo a precios inferiores a los de las marcas. Para finales de 2024, el Programa de Seguridad de Productos de SASO logró el cumplimiento normativo. Sin embargo, ante las limitaciones de capacidad de los laboratorios de autenticación, distribuidores fraudulentos han encontrado oportunidades para aprovechar las deficiencias en la aplicación de la normativa. En respuesta, los proveedores genuinos han introducido paquetes con códigos QR, sellos de seguridad y rigurosas auditorías a los distribuidores. Sin embargo, el desafío persiste: reconstruir una imagen de marca deteriorada es costoso y requiere mucho tiempo.
Análisis de segmento
Por tipo de producto: Los aceites de motor anclan el volumen, los fluidos de transmisión lideran el crecimiento
Los aceites de motor representaron el 57.46 % del volumen de 2025, impulsados por la flota de camiones, autobuses y furgonetas de Arabia Saudita. Estos vehículos operan en condiciones de alta temperatura y polvo, lo que resulta en intervalos de cambio de aceite más cortos y áreas de servicio más concurridas. Se prevé que el mercado de aceites de motor en el sector de lubricantes para vehículos comerciales de Arabia Saudita crezca en los próximos años, a pesar de la creciente influencia de la electrificación. Los gestores de flotas optan cada vez más por los sintéticos API CK-4 y 5W-40 con licencia OEM, no solo para protegerse contra reclamaciones de garantía, sino también para beneficiarse de intervalos de servicio más largos, lo que reduce el tiempo de inactividad y la compra de filtros.
Los aceites para transmisiones y engranajes, si bien representan un menor tonelaje absoluto, son la línea de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.18 %. Este crecimiento se ve impulsado por la creciente adopción de transmisiones manuales automatizadas y de variación continua en los nuevos tractores de larga distancia. Fabricantes de equipos originales (OEM) líderes como Volvo, Daimler y FAW están especificando fluidos API GL-5 y MT-1, conocidos por su mayor estabilidad al cizallamiento. En respuesta, los mezcladores están reformulando con bases sintéticas para garantizar la protección de los engranajes a temperaturas de cárter de 200 °C. Mientras tanto, las grasas y los fluidos hidráulicos experimentan un crecimiento constante, impulsado en gran medida por la necesidad de mantener el tiempo de actividad de los equipos de construcción. Los proveedores están introduciendo productos químicos avanzados, como espesantes de sulfonato de calcio y poliurea, que no solo mejoran el rendimiento, sino que también extienden los intervalos de relubricación. En conjunto, estas tendencias ponen de manifiesto un cambio en el mercado de Arabia Saudita, que está pasando de los aceites de motor tradicionales a granel a fluidos especiales para transmisión que ofrecen mayores márgenes de beneficio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
Riad es el mayor centro de demanda del país y representa una parte significativa del volumen del mercado de lubricantes para vehículos comerciales de Arabia Saudita. Los proyectos de expansión del metro, la ampliación de la circunvalación y el parque logístico aeroportuario de la ciudad generan miles de viajes diarios de excavadoras, camiones volquete y hormigoneras, cada uno consumiendo lubricantes a un ritmo acelerado en condiciones de parada y arranque. Las licitaciones gubernamentales ahora estipulan el cumplimiento de la WASL, por lo que los proveedores capaces de integrar alertas de drenaje en la plataforma han conseguido contratos plurianuales con operadores de autobuses municipales, recolectores de basura y flotas de construcción.
La demanda de la Provincia Occidental está dominada por los flujos de peregrinación de Yedda a La Meca, que provocan picos predecibles entre junio y julio. La puesta en marcha del corredor BRT eléctrico de La Meca reduce la intensidad del uso de lubricantes diésel en el núcleo urbano, pero mantiene intactas las rutas de autobuses interurbanos, por lo que se espera que la cuota de mercado general de lubricantes para vehículos comerciales de Arabia Saudita en la Provincia Occidental se mantenga estable.
La Provincia Oriental suministra la mayor parte del aceite base de los Grupos II/III a través de la planta de Luberef en Yanbu, lo que brinda a los mezcladores locales una ventaja logística para atender a los complejos petroquímicos de las ciudades industriales de Jubail y Yanbu, donde los equipos funcionan continuamente. El transporte de carga pesada que conecta estas plantas con el Puerto Rey Abdulaziz de Dammam sigue dependiendo del diésel, lo que sustenta la sólida demanda de aceite para motores y engranajes. NEOM, en el noroeste, presenta un punto clave en terrenos no urbanizados donde los mandatos de sostenibilidad eventualmente favorecerán los equipos eléctricos y de hidrógeno; sin embargo, los grandes movimientos de tierra en los próximos años seguirán dependiendo de maquinaria diésel, lo que garantiza un flujo transitorio de ingresos por lubricantes para los proveedores que establezcan centros de servicio in situ.
Panorama regulatorio
Los lubricantes para vehículos comerciales que se venden en Arabia Saudita se rigen por el Reglamento Técnico de Aceites Lubricantes de la SASO (Organización Saudita de Normas, Metrología y Calidad), que define la calidad del producto, el etiquetado y los requisitos de seguridad para el acceso al mercado. Una actualización clave es la norma GSO 1785-1:2024 (aprobada el 1 de mayo de 2024), que revisa las especificaciones para lubricantes de motores de combustión interna y armoniza los requisitos con las clasificaciones de rendimiento API tanto para motores de gasolina como diésel.
Para comercializar sus productos, los importadores y fabricantes deben completar la evaluación de conformidad a través de la plataforma SABER y obtener los Certificados de Conformidad. Con esta documentación e informes de pruebas, además del etiquetado en árabe e inglés, que constituyen puntos de control centrales para el cumplimiento normativo, la regulación también hace referencia a las normas SASO/GSO adyacentes, que abarcan desde aceites para motores hasta aceites hidráulicos, grasas para automóviles y lubricantes para engranajes. Esto amplía la aplicación de la normativa a los paquetes de lubricantes multiproducto utilizados por flotas y talleres.
Análisis de la cadena de valor
La cadena de valor comienza con el suministro de aceite base, liderado a nivel nacional por Saudi Aramco Base Oil Company (Luberef). Este proporciona la materia prima para los insumos del Grupo II/III utilizados en aceites para motores diésel de servicio pesado y fluidos para la transmisión. En febrero de 2026, el Ministerio de Energía de Arabia Saudita extendió la asignación de materia prima para la planta de Luberef en Jeddah (24,500 barriles/día hasta 2030) y la planta de Yanbu (50,000 barriles/día hasta 2038), lo que respalda la planificación a largo plazo para las empresas mezcladoras y reduce el riesgo de interrupciones en los contratos de servicio de flotas vinculados a los ciclos de los grandes proyectos.
En cuanto a la formulación y mezcla, las grandes empresas internacionales y los actores locales transforman los aceites base y los paquetes de aditivos en lubricantes terminados que cumplen con las normas API y OEM, y luego los distribuyen a través de canales autorizados, incluidos distribuidores, estaciones de servicio y talleres independientes. La localización se concentra en torno a Yanbu, donde el parque de valor de lubricantes LubeHUB mejora el acceso a la logística de suministro de aceites base; en junio de 2026, Apar Industries Middle East Limited firmó un acuerdo de suministro de aceites base con Luberef para fabricar aceites especiales en LubeHUB. En la fase posterior, las grandes flotas y los operadores de transporte público compran cada vez más a través de contratos de mantenimiento combinados, y el cumplimiento mediante la regulación técnica SASO y la conformidad basada en SABER sigue siendo un requisito indispensable en la importación, el almacenamiento y la venta minorista de última milla.
Panorama competitivo
El mercado de lubricantes para vehículos comerciales de Arabia Saudita está consolidado. La adquisición de Valvoline por parte de Aramco y su participación en la unidad Castrol de BP reflejan una apuesta estratégica por internalizar los márgenes de mezcla y aprovechar un acceso inigualable a los aceites base, lo que otorga al líder estatal una posición de costos que pocos pueden igualar. La agrupación de servicios se perfila como una ventaja competitiva. Empresas digitales como Eagle-IoT se interponen entre la flota y el proveedor de lubricantes, monetizando datos y dirigiendo el volumen a socios que pagan comisiones por referencia. A medida que se extiende la electrificación, las empresas pioneras con carteras de fluidos para transmisiones eléctricas y refrigerantes para baterías se posicionan para captar una cuota de mercado temprana.
Líderes de la industria de lubricantes para vehículos comerciales de Arabia Saudita
Corporación Petromín
Shell plc
BP pl.c.
ExxonMobil Corporation
FUCHS
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: FUCHS y Aramco firmaron un Acuerdo Marco Global para Aceites Base en la sede de FUCHS en Mannheim para profundizar la colaboración en el marco de la Alianza de Aceites Base de Aramco. El acuerdo refuerza las opciones de suministro de aceites base a largo plazo para FUCHS y respalda la continuidad de la producción en lubricantes de alta temperatura para vehículos pesados utilizados en flotas comerciales.
- Febrero de 2026: JOSLOC (Al Jomaih y Shell Lubricating Oil Company) firmó un acuerdo estratégico de suministro de lubricantes con Al Nakhlah National Company (NANCO) para abastecer de lubricantes de alta calidad a su flota. Este acuerdo refleja el creciente uso de contratos estructurados de suministro para flotas que vinculan la selección de lubricantes con el tiempo de actividad y el rendimiento del mantenimiento, favoreciendo a los proveedores con amplia experiencia técnica y disponibilidad garantizada.
- Enero de 2024: El Ministerio de Comercio de Arabia Saudita confiscó lubricantes falsificados como parte de las medidas de control contra productos que no cumplen con la normativa. Esta ofensiva puso de relieve la importancia de la trazabilidad, el etiquetado conforme a la normativa y los canales de distribución verificados para los proveedores de lubricantes de marca que compiten en los mercados mayoristas y secundarios.
Alcance del informe sobre el mercado de lubricantes para vehículos comerciales en Arabia Saudita
Los aceites de motor, aceites para engranajes y grasas, conocidos colectivamente como lubricantes para vehículos comerciales, son fluidos de alto rendimiento diseñados para minimizar la fricción, el desgaste y el calor en motores, transmisiones y ejes de servicio pesado. Estos lubricantes, diseñados para condiciones de operación exigentes, alto kilometraje e intervalos de cambio prolongados, desempeñan un papel crucial en la protección, limpieza y refrigeración de los componentes de las flotas de transporte comercial.
El mercado de lubricantes para vehículos comerciales de Arabia Saudita está segmentado por tipo de producto. Por tipo de producto, el mercado se divide en aceites de motor, grasas, fluidos hidráulicos y aceites para transmisión y engranajes. Para cada segmento, el dimensionamiento y las previsiones del mercado se basan en los ingresos (litros).
Por tipo de producto
| Aceites de motor |
| grasas |
| Fluidos Hidraulicos |
| Aceites de transmisión y engranajes |
| Por tipo de producto | Aceites de motor |
| grasas | |
| Fluidos Hidraulicos | |
| Aceites de transmisión y engranajes |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el volumen proyectado de lubricantes para vehículos comerciales de Arabia Saudita para 2031?
¿Cuál es el volumen proyectado de lubricantes para vehículos comerciales de Arabia Saudita para 2031?
¿Qué tipo de producto está creciendo más rápido?
Los aceites de transmisión y engranajes lideran el crecimiento con una CAGR del 6.18 % hasta 2031.
¿Cómo influye Visión 2030 en la demanda de lubricantes?
Los megaproyectos de construcción impulsan las horas de uso de equipos pesados, lo que eleva el consumo de aceites de motor, fluidos hidráulicos y grasas.
¿Qué impacto tendrá la electrificación de la flota?
La electrificación limitará gradualmente los volúmenes de aceite de motor, pero aumentará la demanda de fluidos para ejes eléctricos y refrigerantes para baterías.


