

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 481.48 Million |
| Tamaño del mercado (2031) | USD 658.43 Million |
| Tasa de crecimiento (2026 - 2031) | 6.46% CAGR |
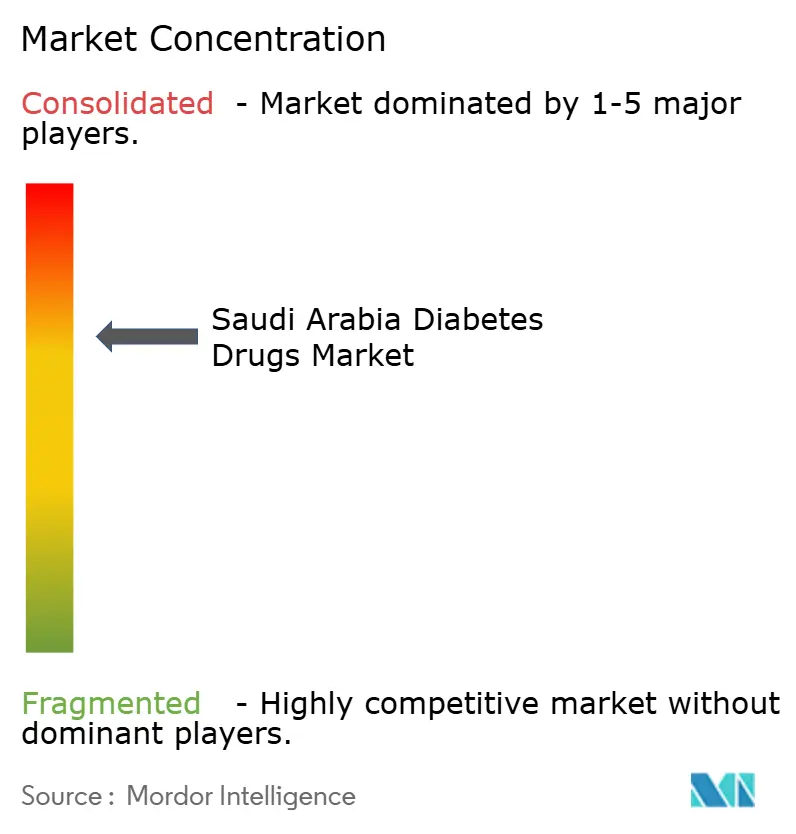
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de medicamentos para la diabetes en Arabia Saudita realizado por Mordor Intelligence
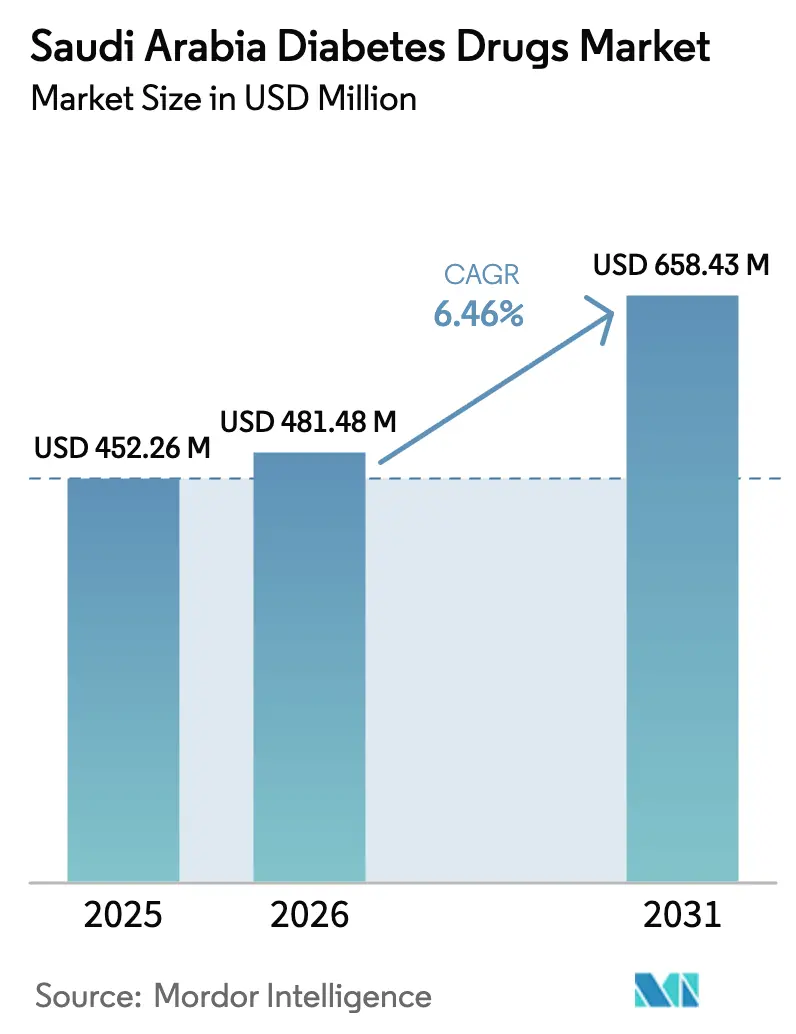
Se espera que el tamaño del mercado de medicamentos para la diabetes en Arabia Saudita crezca de USD 452.26 millones en 2025 a USD 481.48 millones en 2026 y se prevé que alcance USD 658.43 millones para 2031 con una CAGR del 6.46% durante 2026-2031. La demanda está aumentando a medida que la prevalencia ha aumentado al 16.4% de la población, una tendencia vinculada a la inactividad relacionada con la urbanización y los cambios dietéticos. El crecimiento se ve respaldado además por el Programa Nacional de Transformación, que asignó SAR 214 mil millones (USD 57.04 mil millones) para salud y desarrollo social en 2024, acelerando así el desarrollo de infraestructura para enfermedades crónicas. [1] Global Health Saudi, “How Saudi's Vision 2030 Is Going to Transform the Healthcare Industry,” globalhealthsaudi.com La simplificación regulatoria por parte de la SFDA está acelerando la aprobación de genéricos complejos, catalizando la entrada de biosimilares. [2] Autoridad Saudí de Alimentos y Medicamentos, “Marco regulatorio para la aprobación de medicamentos”, sfda.gov.sa La distribución también está cambiando, ya que la dispensación hospitalaria sigue dominando, pero las farmacias en línea ganan terreno a una alta tasa de crecimiento anual compuesta (CAGR), impulsadas por las normas de prescripción electrónica y la integración de la telefarmacia.
Conclusiones clave del informe
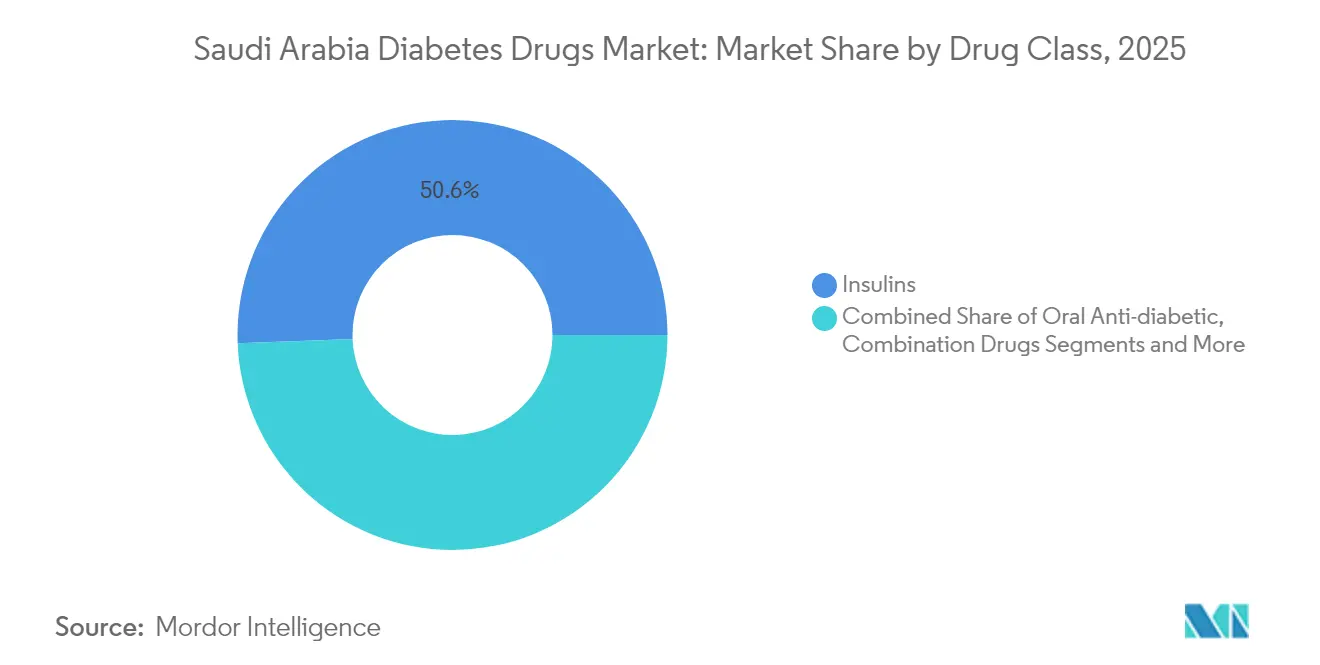
- Por clase de medicamento, las insulinas lideraron con el 50.62% de la participación de mercado de medicamentos para la diabetes en Arabia Saudita en 2025; se proyecta que las inyectables no insulínicas registren la CAGR más alta con un 9.03% hasta 2031.
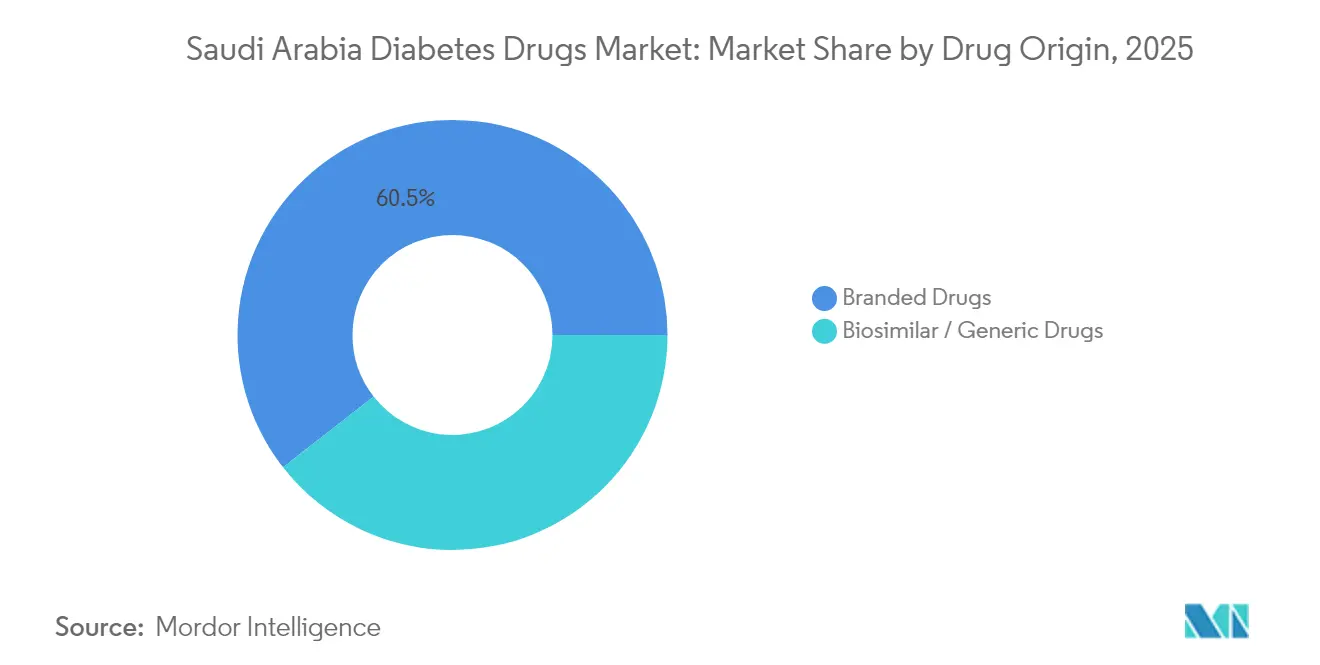
- Por origen, los productos de marca representaron el 60.55 % del tamaño del mercado de medicamentos para la diabetes de Arabia Saudita en 2025, mientras que se espera que los biosimilares y los genéricos aumenten a una CAGR del 7.78 % hasta 2031.
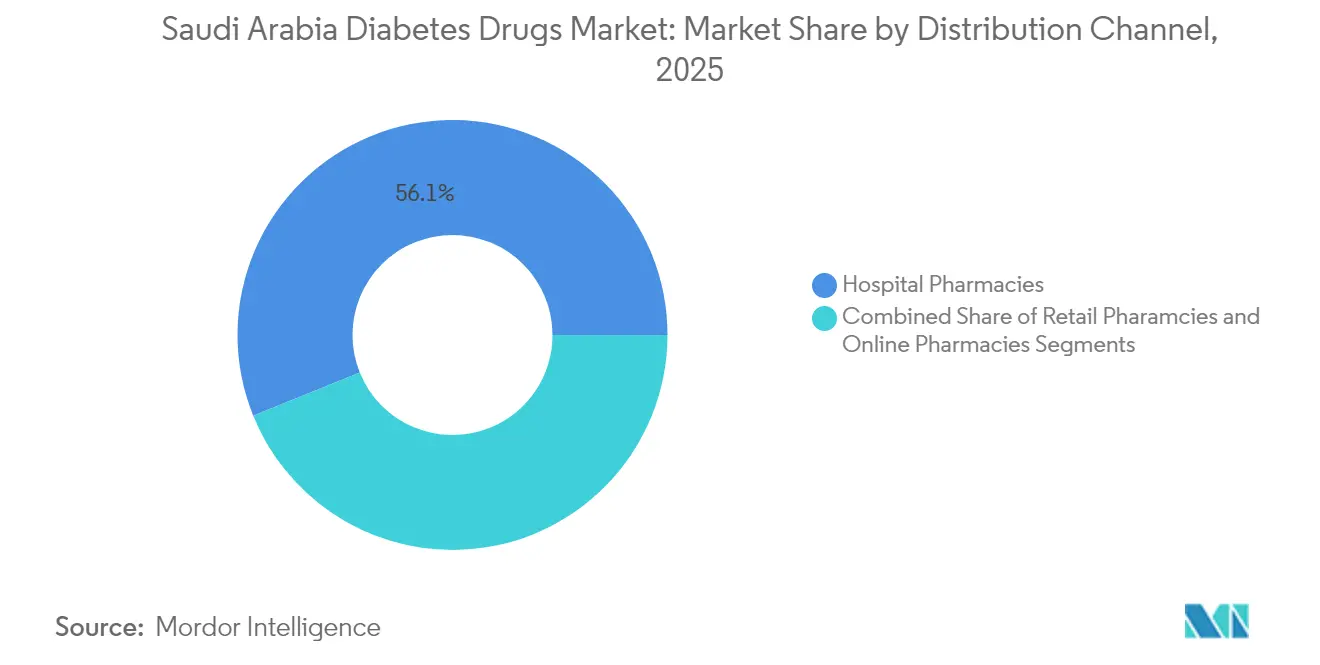
- Por canal de distribución, las farmacias hospitalarias representaron el 56.12% de la cuota de mercado de medicamentos para la diabetes de Arabia Saudita en 2025; se prevé que las farmacias en línea se expandan a una CAGR del 10.01% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de medicamentos para la diabetes en Arabia Saudita
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente prevalencia de la obesidad y estilos de vida sedentarios | + 1.5% | Nacional, mayor en centros urbanos | Largo plazo (≥ 4 años) |
| Aumento del reembolso de los antidiabéticos innovadores | + 0.8% | Nacional, adopción temprana en las principales ciudades | Mediano plazo (2-4 años) |
| Programa Nacional de Transformación se centra en las enfermedades crónicas | + 0.6% | A nivel nacional con variación regional | Largo plazo (≥ 4 años) |
| Ampliación de los centros de diabetes especializados del sector privado | + 0.4% | Metros de Riad, Yeda y Dammam | Mediano plazo (2-4 años) |
| Aumento de la demanda de medicamentos innovadores y de acción prolongada | + 0.3% | Segmentos nacionales premium | Corto plazo (≤ 2 años) |
| Aplicaciones de apoyo al paciente basadas en IA vinculadas a la renovación de recetas | + 0.2% | Áreas urbanas con alto uso de teléfonos inteligentes | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente prevalencia de la obesidad y estilos de vida sedentarios
La obesidad se estabilizó en el 21.4 % en 2023, pero el 18.8 % de los saudíes obesos ya padece diabetes. Entre los menores de 30 años, el 14 % padece la enfermedad. Las bebidas azucaradas y la comida rápida siguen siendo alimentos básicos, especialmente en las ciudades, mientras que el cumplimiento de la recomendación del Ministerio de Salud de 150 minutos de ejercicio semanal es escaso. Por lo tanto, la demanda se inclina hacia agentes que abordan el control glucémico y el peso, lo que posiciona a los productos GLP-1 como opciones inyectables de primera línea. El gobierno destina 26 XNUMX millones de dólares anuales al cuidado de la diabetes, priorizando la prevención.
Aumento del reembolso de los antidiabéticos innovadores
El Sistema de Facturación Saudí del Consejo de Seguros de Salud ha estandarizado los códigos y mejorado la transparencia, facilitando el acceso a las terapias premium. Se espera que la adopción de seguros privados se amplíe para 2030, ampliando el acceso para los profesionales urbanos. Los acuerdos de acceso controlado equilibran el coste y el valor, permitiendo a las empresas recopilar evidencia real mientras los pacientes obtienen acceso más temprano. La semaglutida oral redujo la HbA1c en un 3.1 % a los 6 meses en estudios locales, lo que demuestra que los pagos basados en resultados pueden funcionar. Las empresas farmacéuticas ahora invierten más en la vigilancia poscomercialización, impulsadas por estos cambios en los reembolsos.
Programa Nacional de Transformación se centra en las enfermedades crónicas
La reforma de atención primaria impulsada por el NTP incrementó las visitas un 37.5 % y mejoró la satisfacción un 4.7 % desde 2016. Las pruebas sistemáticas detectan casos no diagnosticados con mayor antelación, lo que facilita el inicio oportuno de la medicación. Herramientas digitales como la aplicación Sehhaty han realizado más de 1.6 millones de consultas virtuales, agilizando la renovación de recetas. El plan de contratación de 175,000 2030 profesionales de la salud para 100 debería aliviar los cuellos de botella, mientras que 12.8 alianzas público-privadas inyectarán XNUMX XNUMX millones de dólares en nueva capacidad.
Ampliación de los centros de diabetes especializados del sector privado
El programa Visión 2030 busca aumentar la participación del sector privado en la atención médica hasta el 65 %. La salida a bolsa de Almoosa Health y su proyecto de 730 camas demuestran el interés de los inversores. Los centros emplean equipos multidisciplinarios; la unidad de la Ciudad Médica de la Universidad Rey Saud combina endocrinología con asesoramiento sobre estilo de vida. Diversos estudios vinculan la atención centrada en el paciente con una mayor satisfacción, especialmente en lo que respecta al bienestar físico y la continuidad de la atención. Los inversores ángeles y los fondos soberanos ahora se enfocan en empresas emergentes de diagnóstico y telemedicina, lo que fortalece aún más la capacidad de atención especializada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo de los GLP-1 y los nuevos agonistas duales | -0.9% | Nacional, más fuerte en segmentos sensibles al precio | Mediano plazo (2-4 años) |
| La estricta farmacovigilancia de la SFDA retrasa el lanzamiento de biosimilares | -0.7% | Impacto regulatorio nacional | Corto plazo (≤ 2 años) |
| Inercia del médico hacia la intensificación de la terapia | -0.5% | Mayor en ciudades más pequeñas | Largo plazo (≥ 4 años) |
| Creciente preferencia por el turismo médico en los estados vecinos del Golfo | -0.4% | Pacientes adinerados en las grandes ciudades | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo de los GLP-1 y los nuevos agonistas duales
Los precios premium limitan el acceso, a pesar de que los GLP-1 reducen las complicaciones con el tiempo. La escasez mundial ha incrementado los precios; la competencia de biosimilares es escasa debido a la complejidad de su fabricación. La tirzepatida alcanza los objetivos de HbA1c para casi dos tercios de los usuarios locales; sin embargo, el costo de bolsillo aún frena su uso. La liraglutida genérica de Hikma podría reducir la brecha, pero la reducción sustancial de los precios sigue siendo gradual. Las aseguradoras prueban modelos de acceso controlado para ampliar la cobertura, pero el progreso varía según el plan.
La estricta farmacovigilancia de la SFDA retrasa el lanzamiento de biosimilares
La SFDA exige datos de seguridad poscomercialización extensos, que pueden extender los plazos de lanzamiento hasta 12 meses. Las autoridades se centran en los riesgos de pancreatitis observados en los informes globales de GLP-1, lo que justifica la postura cautelosa. [3] N. Alfageh et al., “Overview of Online Pharmacy Regulations in Saudi Arabia and the GCC,” Frontiers in Pharmacology, frontiersin.org Los biosimilares rara vez califican para la vía de innovación, por lo que se forman colas detrás de las solicitudes innovadoras. La industria busca estándares alineados con la EMA y la FDA para reducir las demoras manteniendo el rigor de seguridad.
Análisis de segmento
Por clase de fármaco: las insulinas mantienen su dominio en medio de la innovación inyectable
Las insulinas captaron el 50.62 % del mercado de medicamentos para la diabetes en Arabia Saudita en 2025. Los algoritmos de tratamiento estables, la amplia familiaridad de los médicos y el apoyo para el reembolso mantienen una fuerte demanda. Se prevé que el tamaño del mercado de medicamentos para la diabetes en Arabia Saudita para las insulinas aumente de forma constante, aunque a un ritmo más lento que el de los inyectables innovadores. La insulina icodec, administrada una vez por semana, promete una mayor adherencia, y las iniciativas de localización de NUPCO, Novo Nordisk y Sanofi refuerzan la seguridad del suministro.
Se prevé que los inyectables no insulínicos registren una tasa de crecimiento anual compuesta (TCAC) del 9.03 % hasta 2031, la más rápida de todas las clases. La evidencia local muestra que la semaglutida oral reduce la HbA1c en un 3.1 % a los 6 meses, y la tirzepatida permite que el 64.1 % de los pacientes alcancen los objetivos en 40 semanas. Combinados con notables reducciones de peso, estos resultados impulsan una rápida adopción en cohortes urbanas aseguradas. Los fabricantes de biosimilares están preparando la presentación de solicitudes para el GLP-1 para aprovechar la tendencia una vez que mejore la claridad regulatoria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por origen del fármaco: el dominio de las marcas se enfrenta a la presión de los biosimilares
Los productos de marca representaron el 60.55 % del tamaño del mercado de medicamentos para la diabetes en Arabia Saudita en 2025. Las líneas de I+D, la confianza de los médicos y una estrategia de detalle rigurosa respaldan su ventaja competitiva. AstraZeneca, por sí sola, aspira a unos ingresos globales de 80 2030 millones de dólares para 2030, en parte gracias a nuevas indicaciones metabólicas. Los acuerdos de localización (Boehringer Ingelheim-Alpha Pharma, MSD-Jamjoom, Abdi Cigalah) se alinean con los objetivos de soberanía de Visión XNUMX y podrían moderar la futura escalada de precios.
Los biosimilares y genéricos se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 7.78 %, impulsados por las directrices de la SFDA y la presión de los costes de los pagadores. Los fabricantes se benefician de incentivos fiscales y de nuevos clústeres biotecnológicos. Aun así, la estricta vigilancia y la complejidad de la fabricación crean barreras, por lo que la penetración a corto plazo se centra en las insulinas basales y los GLP-1 de primera generación. Se prevé que la competencia de precios se intensifique después de 2027 a medida que aumente la capacidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: la transformación digital acelera el crecimiento en línea
Las farmacias hospitalarias representaron el 56.12 % del mercado de medicamentos para la diabetes en Arabia Saudita en 2025. Su estrecha integración con especialistas, el acceso inmediato al laboratorio y la supervisión de las dosis las hacen indispensables para regímenes complejos. Los programas piloto de telefarmacia ahora conectan a los farmacéuticos hospitalarios con clínicas remotas, ampliando el alcance sin erosionar el dominio institucional.
Las farmacias en línea están creciendo a una tasa de crecimiento anual compuesta (TCAC) del 10.01 % a medida que se dispara la adopción de la salud digital. La penetración se disparó del 3 % en 2017 al 60 % en 2023, gracias a las claras normas sobre recetas electrónicas. El tamaño del mercado de medicamentos para la diabetes en Arabia Saudita, que fluye a través de canales en línea, probablemente superará el volumen de ventas minoristas antes de 2030. Las aplicaciones se integran con las historias clínicas electrónicas (HCE) y los chatbots con IA ofrecen recordatorios de resurtido, lo que mejora la adherencia. Las sustancias controladas siguen estando restringidas, pero las recetas para cuidados crónicos experimentan una fuerte demanda.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La demanda del mercado saudí de medicamentos para la diabetes se concentra en Riad, Yida y Dammam, donde los altos ingresos, la cobertura de seguros y los centros especializados impulsan el consumo de medicamentos de alta gama. Las regiones rurales dependen más de fármacos orales más antiguos e insulinas basales. El Hospital Virtual Seha conecta actualmente a 224 centros, ofreciendo consultas de endocrinología a distancia y recetas electrónicas, lo que reduce la brecha de acceso en las provincias periféricas.
El envejecimiento de la población intensifica las necesidades regionales. Más del 52 % de los ciudadanos mayores de 60 años padecen al menos dos enfermedades crónicas, a menudo incluyendo diabetes. Estudios de Aseer predicen que el 21.9 % de los residentes desarrollará diabetes tipo 2 en un plazo de cinco años, lo que hace hincapié en las campañas preventivas urgentes.
Visión 2030 destina 65 100 millones de dólares a nuevos hospitales y asociaciones público-privadas (APP). Más de 12.8 proyectos, con un valor de 2022 2027 millones de dólares entre XNUMX y XNUMX, buscan añadir camas y centros ambulatorios. La fuga del turismo médico hacia los países vecinos del Golfo impulsa las inversiones en centros emblemáticos como la Ciudad Médica Rey Abdullah. La competencia regional debería mejorar la calidad de la atención, manteniendo al mismo tiempo el gasto interno.
Panorama regulatorio
La Autoridad Saudí de Alimentos y Medicamentos (SFDA) regula la autorización de comercialización, la vigilancia de la seguridad y los controles posteriores a la comercialización de los medicamentos para la diabetes mediante procedimientos estándar, de verificación y abreviados, con información de producto almacenada en el Sistema Saudí de Información sobre Medicamentos (SDI). Las actualizaciones regulatorias publicadas en 2025 endurecieron los requisitos de documentación y revisión, lo que refleja un esfuerzo continuo por simplificar el acceso, manteniendo al mismo tiempo un alto nivel de exigencia para productos complejos, incluidos los productos biológicos y las terapias GLP-1.
En 2026, dos hitos de implementación modificaron los requisitos para la presentación de solicitudes: la verificación actualizada de la SFDA y los procedimientos simplificados entraron en vigor el 20 de enero de 2026, y los nuevos requisitos de datos de la SFDA para medicamentos de uso humano entraron en vigor el 01 de febrero de 2026. Paralelamente, las expectativas de seguimiento y localización, incluido el seguimiento mediante códigos de barras binarios para productos farmacéuticos en el mercado saudí, refuerzan la integridad del suministro y añaden pasos de cumplimiento para los fabricantes y distribuidores que abastecen a hospitales y canales en línea.
Análisis de la cadena de valor
La cadena de valor está liderada por fabricantes multinacionales y regionales que suministran medicamentos para la diabetes, tanto de marca como biosimilares y genéricos, a un entorno de aprovisionamiento y distribución cada vez más centrado en la seguridad del suministro nacional. El aprovisionamiento centralizado a través de NUPCO consolida la demanda de terapias clave y apoya los programas de localización, mientras que los esfuerzos de localización industrial continúan mediante inversiones y el desarrollo de capacidades en centros como Sudair City for Industry and Businesses.
En la fase posterior, los requisitos de la SFDA en materia de datos de productos, farmacovigilancia y seguimiento mediante códigos de barras binarios influyen en el envasado, la serialización y las operaciones de distribución, lo que refuerza la visibilidad integral. La dispensación sigue estando centrada en las farmacias hospitalarias para tratamientos complejos, mientras que la gestión de pedidos se está expandiendo a través de canales digitales habilitados por las recetas electrónicas y la integración de la telefarmacia, lo que vincula de forma más estrecha a prescriptores, aseguradoras y farmacias a lo largo de todo el proceso de atención a enfermedades crónicas.
Panorama competitivo
El mercado de medicamentos para la diabetes en Arabia Saudita muestra una concentración moderada. Novo Nordisk y Sanofi lideran el mercado de insulinas y GLP-1, gracias a los acuerdos de localización con NUPCO. La cartera de productos cardiometabólicos de AstraZeneca y sus ambiciones en el control de peso aumentan la tensión competitiva.
Los nuevos biosimilares —Hikma, Alpha Pharma, Jamjoom— se alinean con la estrategia nacional de biotecnología para reducir la dependencia de las importaciones. Su éxito depende del cumplimiento de los requisitos de vigilancia de la SFDA y del escalamiento de la biofabricación.
Los innovadores en salud digital amplían la competencia más allá de las moléculas. La herramienta de prevención de úlceras del pie basada en IA de AmplifAI Health, seleccionada para la Health-Growth Academy de Google, ilustra la convergencia entre software y farmacoterapia. Las empresas capaces de combinar medicamentos con modelos de adherencia basados en datos o de distribución de riesgos podrían ganar cuota de mercado en el futuro.
Líderes de la industria de medicamentos para la diabetes en Arabia Saudita
AstraZeneca
Merck y Co.
Novo Nordisk A / S
Sanofi
Eli Lilly and Company
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: Daewoong Pharmaceutical anunció un acuerdo de suministro para la exportación con Acino Pharma AG para lanzar su fármaco para la diabetes inhibidor de SGLT-2, Envlo (enavogliflozina), en Arabia Saudita y otros siete mercados de la región MENA, con la aprobación regulatoria en Arabia Saudita prevista para 2026. Esto amplía la cartera de fármacos para la diabetes en Arabia Saudita y fortalece la presencia regional de Daewoong en la región MENA, lo que aumenta la presión competitiva en el mercado de las terapias con inhibidores de SGLT-2.
- Junio de 2026: SPIMACO (junto con Genetix Biotherapeutics) anunció un acuerdo exclusivo con Genetix Biotherapeutics para comercializar y fabricar localmente las terapias celulares LYFGENIA y ZYNTEGLO en Arabia Saudita. Esto impulsa la fabricación local de terapias de alto valor, apoyando la Visión 2030 y reduciendo la dependencia de las importaciones de tratamientos innovadores.
- Febrero de 2026: OneSource Specialty Pharma y Hikma Pharmaceuticals recibieron la aprobación de la SFDA para el semaglutida genérico Ozempic en Arabia Saudita, lo que permitió la comercialización de este tratamiento para la diabetes y el control del peso. Esta aprobación representa un hito importante para una terapia GLP-1 líder y aumenta la presión competitiva en el segmento de insulina y GLP-1 en Arabia Saudita.
Alcance y metodología
Los medicamentos para la diabetes se utilizan para controlar la diabetes mellitus reduciendo el nivel de glucosa en la sangre. El mercado de medicamentos para la diabetes de Arabia Saudita está segmentado en medicamentos. El informe ofrece el valor (en USD) y el volumen (en unidades) de los segmentos anteriores.
Por clase de droga
| Insulinas |
| Medicamentos antidiabéticos orales |
| Medicamentos inyectables sin insulina |
| Drogas combinadas |
Por origen del fármaco
| Medicamentos de marca |
| Medicamentos biosimilares/genéricos |
Por canal de distribución
| Farmacias Hospitalarias |
| Farmacias minoristas |
| Farmacias en línea |
| Por clase de droga | Insulinas |
| Medicamentos antidiabéticos orales | |
| Medicamentos inyectables sin insulina | |
| Drogas combinadas | |
| Por origen del fármaco | Medicamentos de marca |
| Medicamentos biosimilares/genéricos | |
| Por canal de distribución | Farmacias Hospitalarias |
| Farmacias minoristas | |
| Farmacias en línea |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de medicamentos para la diabetes en Arabia Saudita?
El mercado está valorado en USD 481.48 millones en 2026 y se prevé que alcance los USD 658.43 millones en 2031.
¿Qué clase de medicamentos tiene la mayor participación?
Las insulinas lideran el mercado, representando el 50.62% de la cuota de mercado de medicamentos para la diabetes de Arabia Saudita en 2025.
¿Qué tan rápido están creciendo las inyecciones sin insulina?
Se prevé que los medicamentos inyectables no insulínicos, impulsados por GLP-1 y agonistas duales, crezcan a una CAGR del 9.03 % hasta 2031.
¿Por qué las farmacias en línea se están expandiendo tan rápidamente?
Las regulaciones ahora permiten las recetas electrónicas, mientras que las aplicaciones integradas simplifican las recargas, lo que genera una CAGR del 10.01 % para los canales en línea.
¿Qué factores frenan el crecimiento del mercado?
Los altos precios de los inyectables innovadores, las estrictas revisiones de los biosimilares por parte de la SFDA, la inercia de los médicos y el turismo médico saliente frenan la expansión.
¿Cómo fomenta Arabia Saudita la producción local de medicamentos?
Visión 2030 fomenta la localización a través de incentivos fiscales, acuerdos de suministro con NUPCO y clústeres biotecnológicos, que recientemente culminaron con la primera planta de insulina nacional del Reino.


