

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
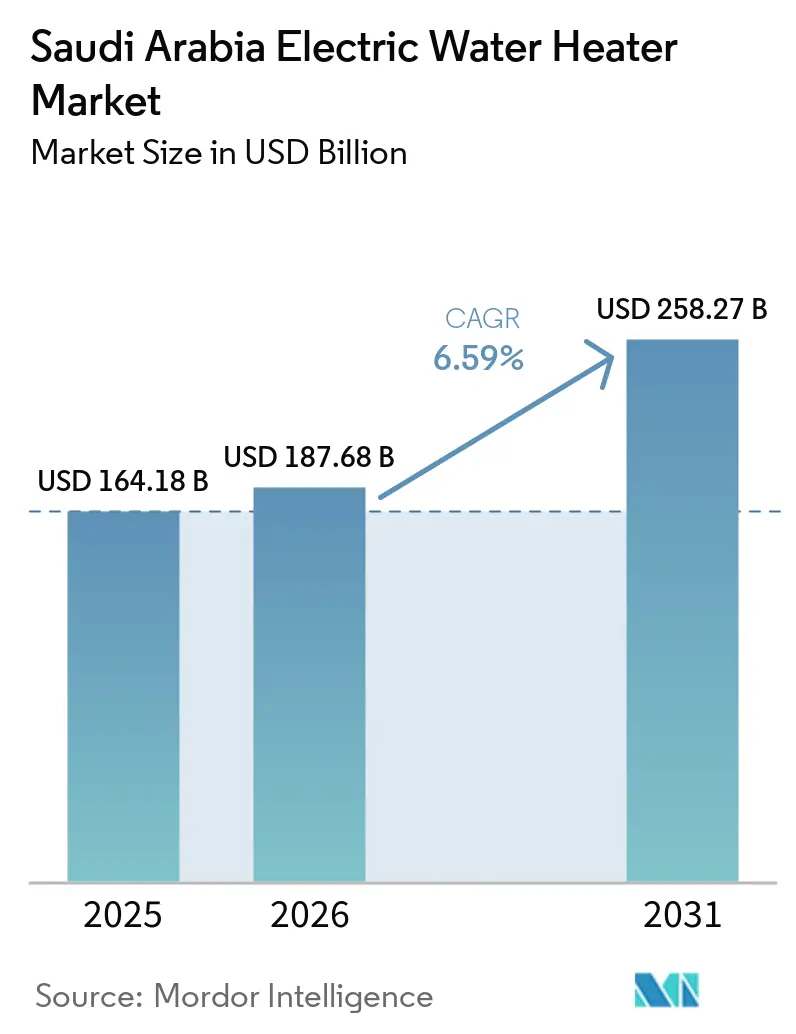
| Tamaño del mercado (2026) | USD 187.68 mil millones |
| Tamaño del mercado (2031) | USD 258.27 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.59% CAGR |
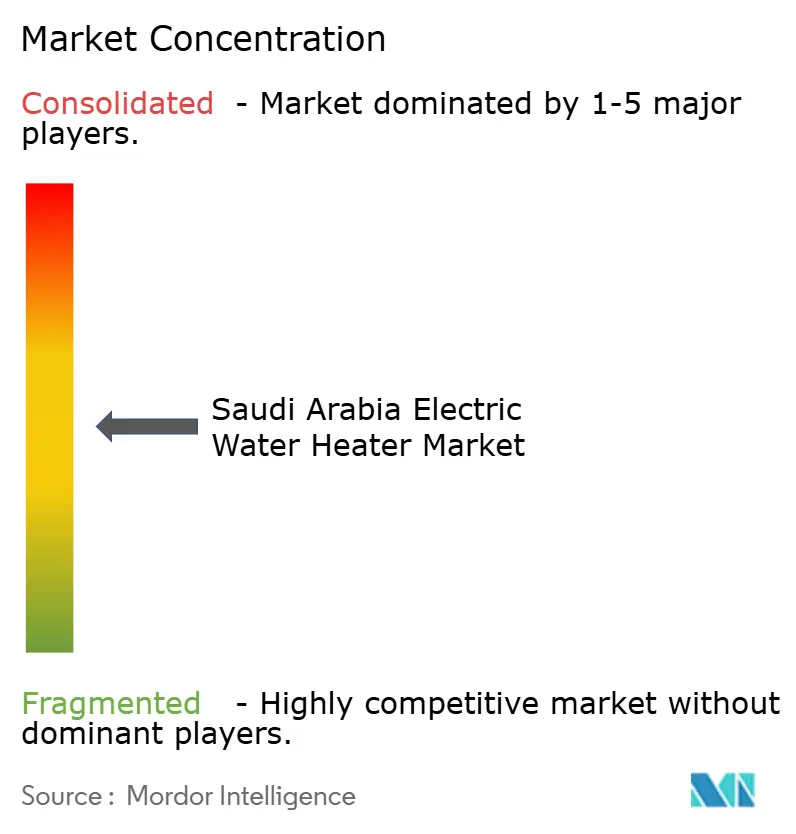
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de calentadores de agua eléctricos en Arabia Saudita realizado por Mordor Intelligence
El tamaño del mercado de calentadores de agua eléctricos de Arabia Saudita se valoró en USD 164.18 mil millones en 2025 y se estima que crecerá de USD 187.68 mil millones en 2026 a USD 258.27 mil millones para 2031, con una CAGR del 6.59% durante el período de pronóstico de 2026 a 2031. La perspectiva de crecimiento refleja el impulso impulsado por las políticas para sistemas eléctricos y de bombas de calor eficientes, ayudado por los programas Visión 2030 para reducir la intensidad de energía de los hogares que refuerzan los cambios de gasto hacia modelos de alta eficiencia [1] Centro de Eficiencia Energética Saudita, “Programas y objetivos para la intensidad de energía de los hogares”, Centro de Eficiencia Energética Saudita, seec.gov.sa. El endurecimiento de la normativa por parte de la Organización Saudí de Normas, Metrología y Calidad impulsa el mercado hacia tanques mejor aislados, controles inteligentes conectados y calentadores de agua con bomba de calor que reducen las pérdidas en espera y el consumo total de energía [2] Organización Saudí de Normas, Metrología y Calidad, “Eficiencia energética y etiquetado de electrodomésticos”, SASO, saso.gov.sa. Las unidades eléctricas y bombas de calor inteligentes y conectadas están ganando cuota de mercado a medida que los proveedores destacan el ahorro energético y los beneficios de confort en nuevos proyectos de vivienda y hostelería, con carteras de productos optimizadas para las condiciones de funcionamiento del Golfo. El alcance del comercio electrónico en ciudades secundarias apoya una adopción más rápida de modelos eléctricos compactos, mientras que los despliegues de contadores inteligentes de las empresas de servicios públicos mejoran el caso de amortización para la calefacción programada y las funciones de respuesta a la demanda.
Conclusiones clave del informe
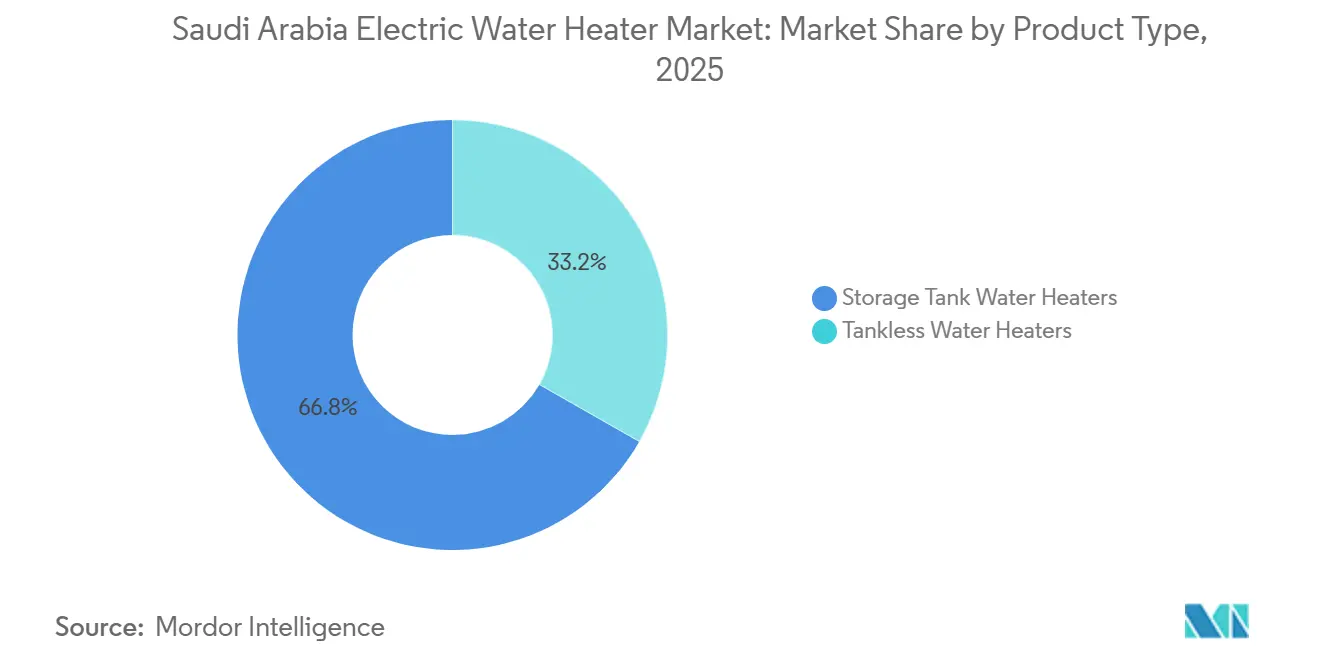
- Por tipo de producto, los modelos con tanques de almacenamiento lideraron con una cuota de ingresos del 66.76 % en 2025, mientras que se prevé que las unidades sin tanque crezcan a una tasa de crecimiento anual compuesta del 7.18 % hasta 2031.
- Por capacidad, el segmento de 31 a 100 litros representó el 45.73 % de la cuota de mercado en 2025, y se prevé que las unidades pequeñas de menos de 30 litros crezcan a una tasa de crecimiento anual compuesta del 6.68 % hasta 2031.
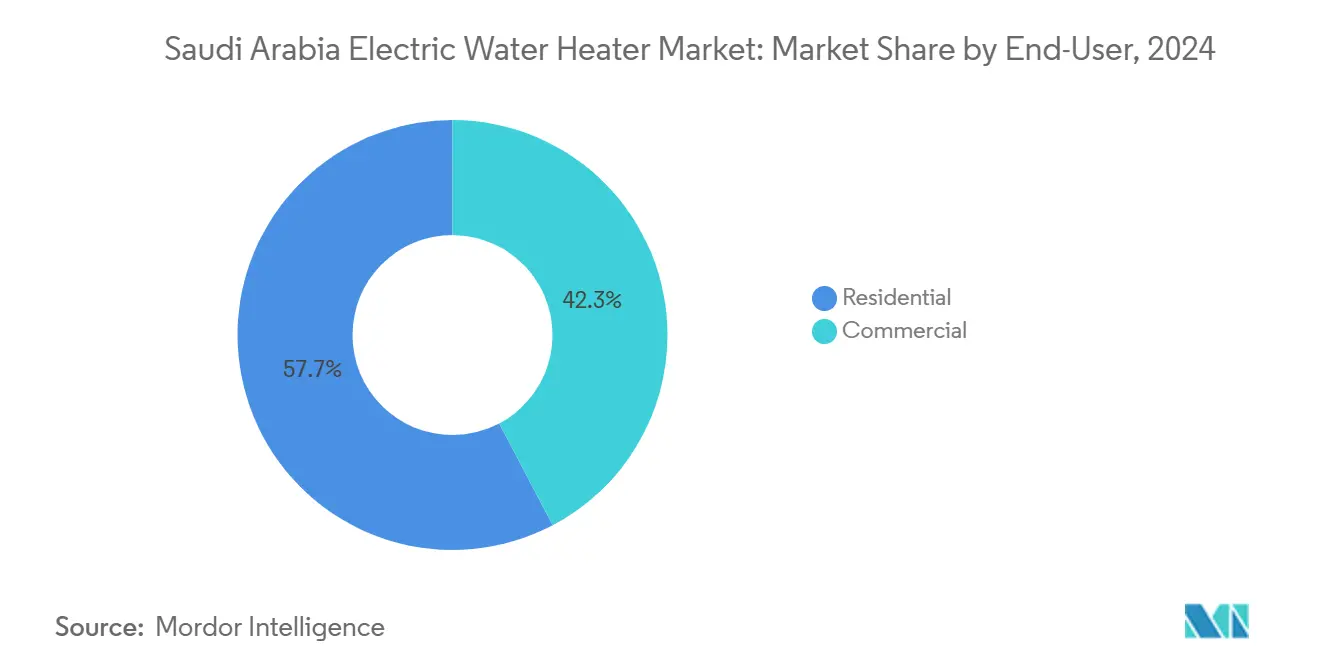
- Por usuario final, el sector residencial representó el 57.73% en 2025, mientras que el sector comercial registrará una tasa de crecimiento anual compuesta (CAGR) del 6.94% hasta 2031.
- Por canal de distribución, el offline representó el 63.84% en 2025, mientras que se prevé que el online crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.43% hasta 2031.
- Geográficamente, la Región Central (Riad) acaparó el 28.96% en 2025, y se prevé que la Región Occidental sea la de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.62% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de calentadores de agua eléctricos en Arabia Saudita
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Normas de seguridad y eficiencia energética de cumplimiento obligatorio | + 1.8% | Nacional, con mayor presencia en las regiones central y occidental bajo la supervisión de SASO. | Mediano plazo (2-4 años) |
| Alineación de los formatos eléctricos y de almacenamiento con las prácticas del Reino de Arabia Saudita | + 1.2% | Nacional, con un impacto concentrado en la Provincia Oriental. | Largo plazo (≥ 4 años) |
| Desarrollo residencial y proyectos hoteleros | + 2.1% | Corredores de crecimiento de Riad y Yeda, agrupaciones de la Provincia Occidental | Corto plazo (≤ 2 años) |
| Liderazgo del segmento residencial y ciclos de reemplazo | + 1.4% | Nacional, con una contribución superior a la media en la Región Central. | Largo plazo (≥ 4 años) |
| Armonización de la norma GSO 2770:2024 en todo el Consejo de Cooperación del Golfo (CCG). | + 1.1% | En todo el CCG, se registran avances iniciales en Riad, Yeda y Dammam. | Mediano plazo (2-4 años) |
| Rápida penetración de canales en línea | + 0.9% | Crecimiento nacional más fuerte en ciudades secundarias con alta cobertura 5G | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Las normas de seguridad y eficiencia energética impuestas aceleran la sustitución y la mejora de la calidad.
Arabia Saudita adoptó la norma GSO 2770:2024 en octubre de 2024, que establece un rendimiento energético mínimo para calentadores de agua eléctricos de almacenamiento, instantáneos y con bomba de calor . Esta norma está reconfigurando las carteras de productos y acelerando la retirada de modelos con altas pérdidas en modo de espera. La plataforma SABER de SASO vincula las etiquetas energéticas con la importación y el acceso al mercado, lo que aumenta la importancia de las declaraciones de rendimiento verificadas y reduce la circulación de unidades que no cumplen con la normativa. Se espera que el endurecimiento de los umbrales de aislamiento y pérdidas en modo de espera en 2026 oriente la demanda hacia características premium como la programación Wi-Fi, la preparación para la respuesta a la demanda y las arquitecturas de bomba de calor diseñadas para climas del Golfo. Los fabricantes están haciendo hincapié en rangos altos de coeficiente de rendimiento, refrigerantes avanzados y controles digitales para reducir el desperdicio de energía durante los períodos de baja demanda. En conjunto, estas medidas alinean la oferta con los objetivos de intensidad energética de la Visión 2030, al tiempo que brindan a los consumidores señales más claras para reemplazar el inventario antiguo con alternativas eficientes de bombas de calor y eléctricas.
La construcción de viviendas y los proyectos hoteleros amplían la base instalada y generan nueva demanda.
La entrega de viviendas en el marco de la Visión 2030 se amplió en 2024, con familias beneficiarias apoyadas a través del programa Sakani, lo que proporcionó una base sólida para las primeras instalaciones en nuevas comunidades urbanas. Grandes comunidades residenciales como ALMANAR de ROSHN en La Meca son el pilar de la contratación plurianual de sistemas eléctricos compatibles con SASO que satisfacen las necesidades de los hogares de capacidad media. El desarrollo de New Murabba en Riad, que incluye un importante componente residencial, está definiendo las especificaciones hacia sistemas de calentamiento de agua eléctricos inteligentes e interactivos con la red, que se integran con la infraestructura digital planificada para todo el distrito. En el sector hotelero, los proyectos principales anunciados por los promotores principales en Yeda y la zona del Mar Rojo especifican grupos de bombas de calor y eléctricas centralizadas de alta eficiencia que cumplen con los protocolos de seguridad e higiene en los sistemas de agua caliente. Estas construcciones residenciales y comerciales generan un impulso sostenido para los formatos eléctricos, ya que los promotores estandarizan productos eficientes que cumplen con los marcos SASO y GSO y se integran en los planes de edificios inteligentes y redes inteligentes.
La armonización de la norma GSO 2770:2024 permite la implementación de sistemas eléctricos/calentadores de agua de alta eficiencia en todo el CCG.
El marco GSO 2770:2024, aplicable a todo el Golfo, armoniza el rendimiento energético mínimo y las pruebas para calentadores de agua eléctricos y con bomba de calor, simplificando la conformidad para lanzamientos de productos en varios países. La inclusión de categorías de bombas de calor y la alineación con los perfiles ambientales del Golfo animan a los proveedores a priorizar diseños de alto COP que mantienen su eficiencia a temperaturas locales. La presencia regional en la producción y el conocimiento en certificación reducen el tiempo de comercialización para los proveedores con operaciones establecidas en el Golfo, mejorando la disponibilidad de soluciones eléctricas de alta calidad. La armonización también facilita la adquisición transfronteriza para operadores de hostelería y de múltiples propiedades que prefieren especificaciones uniformes y modelos de servicio consolidados [3] GCC Standardization Organization, “GSO 2770:2024 Minimum Energy Performance Requirements,” GCC Standardization Organization, gso.org.sa . A medida que Saudi Electricity Company continúa con las actualizaciones de la red y los contadores inteligentes, la calefacción eléctrica compatible con la respuesta a la demanda se programa más fácilmente según las señales de tiempo de uso, lo que refuerza el argumento comercial para formatos eléctricos de alta eficiencia.
La rápida penetración de los canales en línea amplía el alcance a ciudades secundarias y al mercado medio.
El crecimiento del comercio electrónico se ve impulsado por un acceso a internet casi universal y una amplia cobertura 5G, lo que amplía el alcance de los consumidores a los electrodomésticos conectados, incluidos los calentadores de agua. La infraestructura de pagos electrónicos continúa consolidándose, con transacciones digitales a gran escala mediante tarjetas, lo que facilita la compra online de electrodomésticos de alto precio. Las principales plataformas del Reino han ampliado su capacidad de distribución y velocidad de entrega, lo que permite que modelos eléctricos compactos y servicios de instalación lleguen a ciudades más allá de las principales metrópolis. Las páginas de productos, las reseñas verificadas y el contenido localizado reducen las dudas de los consumidores sobre las funciones inteligentes y las opciones de alta eficiencia. Las promociones durante los periodos clave de compra fomentan la prueba de bombas de calor y modelos eléctricos inteligentes, mientras que los paquetes integrados de instalación y garantía mejoran la conversión para los compradores sensibles al precio.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta inversión inicial y necesidades de actualización eléctrica para sistemas sin tanque. | -1.4% | Nacional, con mayor impacto en áreas con cobertura trifásica limitada. | Mediano plazo (2-4 años) |
| Competencia de configuraciones de gas, solares e híbridas. | -0.7% | Conjuntos de villas costeras y alta demanda de agua caliente sanitaria en entornos comerciales. | Largo plazo (≥ 4 años) |
| Costos de etiquetado y conformidad SASO más estrictos | -0.9% | A nivel nacional, todas las categorías están sujetas a las pruebas de SABER y de los organismos notificados. | Corto plazo (≤ 2 años) |
| Costos de mantenimiento y acumulación de incrustaciones por agua dura | -0.6% | Provincias centrales y orientales con altos niveles de sólidos disueltos totales (TDS) y dureza. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta inversión inicial y necesidades de actualización eléctrica para sistemas sin tanque
La lenta adopción de la implementación de calentadores eléctricos sin tanque a menudo requiere cableado de mayor capacidad y actualizaciones de paneles, lo que puede aumentar los costos de instalación en relación con los tanques de almacenamiento convencionales y limitar la adopción masiva en segmentos sensibles al precio [4] Saudi Electricity Company, “Service Levels and Grid Readiness”, Saudi Electricity Company, se.com.sa . En partes de los cinturones norte y sur, la cobertura trifásica está por detrás de los principales centros urbanos, lo que limita las especificaciones de calentadores sin tanque para unidades múltiples en grandes bloques residenciales sin trabajo de servicios públicos adicional. Los desarrolladores en proyectos asequibles equilibran el ahorro de energía con los presupuestos de capital, por lo que un trabajo eléctrico inicial más alto puede mantener la penetración de calentadores sin tanque por debajo del potencial incluso cuando los ahorros del ciclo de vida son favorables. Los programas piloto que incentivan la calefacción eléctrica fuera de las horas pico pueden mejorar los retornos de la inversión, pero una adopción más amplia de tarifas por hora de uso y una financiación de instalación simplificada apoyarían aún más el crecimiento de los calentadores sin tanque. Hasta que esos facilitadores se escalen, los tanques de almacenamiento seguirán siendo el predeterminado en muchas instalaciones porque coinciden con los niveles de servicio eléctrico existentes y no requieren modernizaciones de paneles.
Competencia por soluciones de gas, solares e híbridas en usos comerciales/de gran escala.
El calentamiento eléctrico de agua compite con el gas natural, la energía solar térmica y los sistemas híbridos termoeléctricos en villas y aplicaciones comerciales de alta demanda, donde la superficie del tejado y la integración del sistema pueden favorecer las estrategias de precalentamiento. En grandes hoteles y centros sanitarios, el precalentamiento solar y los diseños de plantas centralizadas pueden reducir la carga de los elementos eléctricos cuando se combinan con el almacenamiento térmico, lo que reduce los costes operativos y cumple los objetivos de sostenibilidad. Las soluciones de gas siguen presentes en algunas comunidades de nueva construcción e instalaciones industriales, lo que puede limitar la proporción de electricidad en zonas específicas donde la disponibilidad de gas y el diseño del edificio lo hacen viable. Los sistemas eléctricos mantienen una ventaja en edificios de gran altura que priorizan la simplicidad de la normativa contra incendios y la ausencia de combustión, un factor importante en los proyectos urbanos de alta densidad en Riad y Yeda. A medida que los promotores adoptan estrategias híbridas, la oportunidad del segmento eléctrico se desplaza hacia los sistemas de bombas de calor y los controles inteligentes que maximizan la parte eléctrica de la carga con una programación eficiente.
Análisis de segmento
Por tipo de producto: La eficiencia bajo demanda reduce la brecha en el almacenamiento.
Los tanques de almacenamiento tradicionales representaron el 66.76 % de los ingresos de 2025, ya que instaladores, desarrolladores y hogares se basaron en el rendimiento comprobado, el mantenimiento sencillo y los perfiles de costos iniciales más bajos. La dureza del agua en las zonas centrales también favorece los diseños basados en tanques con ánodos robustos y descalcificación programada, lo que ayuda a mantener el rendimiento y prolongar la vida útil cuando el tratamiento es limitado. Al mismo tiempo, la adopción de sistemas sin tanque está creciendo más rápidamente, con una previsión de CAGR del 7.18 % hasta 2031, respaldada por regulaciones que hacen que el rendimiento de la pérdida en espera sea un criterio de compra más visible. Las configuraciones inteligentes y bajo demanda se adaptan a edificios de alta densidad y apartamentos con espacio limitado, y los desarrolladores ahora especifican controles conectados con programación y análisis de uso. Proyectos gigantes como NEOM y Red Sea Properties han emitido especificaciones para sistemas eléctricos interactivos con la red y eficientes en los patrones de pico diarios, lo que posiciona a los sistemas eléctricos híbridos y sin tanque para ciclos de trabajo premium. A corto plazo, el almacenamiento seguirá siendo el pilar de la demanda base, mientras que es probable que el crecimiento de la demanda bajo demanda se concentre en los nuevos edificios de hostelería y en los complejos de apartamentos inteligentes.
Desde la perspectiva de la demanda total direccionable, los formatos exclusivamente eléctricos siguen beneficiándose de la seguridad, el cumplimiento de la normativa y la interoperabilidad con contadores inteligentes y sistemas de gestión de edificios. Las unidades de almacenamiento premium que integran módulos de bomba de calor refuerzan la eficiencia del suministro bajo demanda, a la vez que preservan la disponibilidad de agua caliente durante los periodos de mayor consumo. A medida que la programación y las señales de respuesta a la demanda llegan a más edificios, el mercado de calentadores de agua eléctricos de Arabia Saudita se orientará hacia configuraciones eléctricas conectadas que cumplan con los umbrales de la etiqueta SASO sin sacrificar la comodidad. Este cambio en la combinación de productos mantiene la eficiencia del mercado de calentadores de agua eléctricos de Arabia Saudita, incluso con el aumento de los volúmenes, lo que beneficia a los proveedores líderes en tecnología de control, aislamiento y refrigeración.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por capacidad: Las unidades medianas constituyen la base; las atracciones de pequeño formato impulsan la ola del comercio electrónico.
Las unidades de tamaño mediano representaron el 45.73 % de la cuota de mercado en 2025, en consonancia con el tamaño predominante de los hogares y las especificaciones de construcción estándar para las nuevas comunidades urbanas. Los tanques de capacidad media se ajustan a la presión de distribución, los patrones de flujo y el uso multipunto, lo que los convierte en la opción predeterminada en las primeras instalaciones de los proyectos residenciales convencionales. Las unidades pequeñas de menos de 30 litros son las de mayor crecimiento, con una perspectiva de CAGR del 6.68 %, gracias a la disponibilidad en línea, las opciones de entrega en el mismo día y la idoneidad del punto de uso para viviendas de alquiler y ciudades secundarias. A medida que las nuevas viviendas incorporan contadores inteligentes, la calefacción programada mejora los resultados energéticos en todas las capacidades, lo que contribuye a obtener beneficios de eficiencia más allá de las clasificaciones a nivel de unidad. Las plataformas de comercio electrónico y los grandes minoristas están ampliando la variedad de productos en tamaños compactos, a menudo con instalación incluida, lo que facilita su adopción en viviendas más pequeñas.
Los sistemas de gran capacidad representan una porción menor de la demanda residencial, pero son fundamentales para hoteles, hospitales y edificios de viviendas múltiples que utilizan salas de máquinas centralizadas que distribuyen agua caliente a varios pisos. En estos entornos, los conjuntos de bombas de calor y el almacenamiento térmico aislado pueden reducir la carga total de los elementos eléctricos, al tiempo que cumplen con los requisitos de higiene y estabilidad de temperatura. Con el crecimiento residencial en marcha y la centralización de las compras en grandes comunidades, el mercado de calentadores de agua eléctricos de capacidad media en Arabia Saudita se ve impulsado por la formación constante de hogares y las especificaciones estándar de los desarrolladores. En viviendas más pequeñas y aplicaciones complementarias, las unidades de punto de uso continúan expandiéndose a través de canales en línea, lo que contribuye a la profundidad de la categoría y al conocimiento del consumidor sobre las opciones eléctricas conectadas.
Por usuario final: El nivel básico residencial se ajusta a la trayectoria premium comercial
El sector residencial representó el 57.73 % de los ingresos de 2025, impulsado por la constante construcción de viviendas y la necesidad básica de agua caliente sanitaria en las residencias principales. Los ciclos de renovación en zonas con agua dura mantienen una demanda recurrente, lo que estabiliza los volúmenes a lo largo de los ciclos económicos, dado que calentar el agua es una función esencial en los hogares. Las unidades inteligentes añaden valor a nivel doméstico al alinear los tiempos de funcionamiento con las tarifas de horas valle, lo que contribuye al ahorro energético total y refuerza la aceptación por parte de los consumidores de las soluciones eléctricas conectadas. El avance constante del segmento residencial establece un nivel mínimo para los volúmenes del sector, mientras que las mejoras de los productos elevan los precios medios de venta a medida que las características se orientan hacia la conectividad y un mayor rendimiento térmico.
Se prevé que las instalaciones comerciales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 6.94 % hasta 2031, con hoteles, centros de salud y complejos de uso mixto implementando bombas de calor centralizadas y soluciones eléctricas de control inteligente para cumplir con los requisitos de carga, seguridad e higiene. Los proyectos de los principales promotores en Jeddah y a lo largo del Mar Rojo están especificando sistemas eléctricos de alta eficiencia para las salas de máquinas, lo que beneficia a los proveedores con sólidas certificaciones del Consejo de Cooperación del Golfo (CCG) y redes de servicio. Los sistemas centralizados que se integran con las plataformas de gestión de edificios admiten protocolos de estabilidad de temperatura y control de Legionella, lo que favorece a los sistemas eléctricos y de bombas de calor de alta gama. El mercado de calentadores de agua eléctricos de Arabia Saudita se beneficia a medida que estos clústeres comerciales se expanden, lo que refuerza la necesidad de carteras eléctricas de mayor eficiencia.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: Las empresas tradicionales que operan fuera de línea se enfrentan a la disrupción digital.
Las ventas offline representaron el 63.84 % de los ingresos de 2025 gracias a las relaciones consolidadas con los instaladores y la necesidad de reemplazo inmediato tanto en entornos residenciales como comerciales. En regiones con agua de alta dureza y calidad variable, se sigue prefiriendo la consulta presencial, lo que mantiene las ventas en tienda para la selección de tanques, ánodos y opciones de tratamiento de agua. Sin embargo, el canal online es el de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 8.43 %, impulsado por el uso casi universal de internet, la alta cobertura 5G y la consolidación de la logística y los pagos. A medida que las plataformas amplían la entrega en el mismo día e integran la reserva de instalaciones, los modelos eléctricos compactos y conectados llegan a más consumidores en ciudades secundarias, lo que acelera la penetración digital.
Las tiendas online también son importantes para mostrar etiquetas energéticas, certificaciones y funciones inteligentes de forma uniforme, lo que genera confianza en las afirmaciones sobre el rendimiento. Los canales offline y online convergen cuando los instaladores y minoristas adoptan la verificación mediante códigos QR y manuales digitales, mientras que los marketplaces incorporan socios verificados para ampliar la cobertura de instalación. El mercado de calentadores de agua eléctricos de Arabia Saudita se beneficia de este cambio de canal, ya que la información, las reseñas y las especificaciones transparentes reducen el riesgo percibido al adoptar formatos de bomba de calor y eléctricos inteligentes. Durante el período de pronóstico, el tamaño del mercado de calentadores de agua eléctricos de Arabia Saudita crecerá en ambos canales, con el digital probablemente superando en términos porcentuales a medida que la densidad logística y la fricción en los pagos sigan mejorando.
Análisis geográfico
La Región Central, con Riad como eje central, capturó el 28.96 % del valor en 2025 gracias a la continua entrega de viviendas y a las comunidades de uso mixto a gran escala que estandarizan los sistemas eléctricos compatibles con SASO y preparados para la tecnología inteligente. Los proyectos centrales que requieren electrodomésticos interactivos con la red están alineando las especificaciones con los programas de medidores inteligentes de las compañías eléctricas para que los calentadores funcionen en los períodos de menor consumo y mejoren la eficiencia energética de los hogares. La dureza del agua en la Región Central exige prestar atención al diseño de los ánodos y a la mitigación de la incrustación, lo que mantiene la consistencia en el servicio y el reemplazo en la base instalada. El componente residencial de New Murabba respalda la adopción a largo plazo de unidades eléctricas conectadas gracias a los planes de integración de ciudades inteligentes y la estandarización impulsada por los desarrolladores. El mercado de calentadores de agua eléctricos de Arabia Saudita en esta región se beneficiará de los continuos ciclos de formación y reemplazo de hogares que favorecen las opciones eléctricas eficientes.
Se prevé que la Región Occidental sea la de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 7.62 % hasta 2031, gracias a la expansión de los sectores residencial y hotelero en Yeda, La Meca y Medina. Los proyectos emblemáticos de Yeda Central y el amplio proyecto del Mar Rojo están impulsando la demanda de clústeres centrales eléctricos y de bombas de calor que cumplan con los altos requisitos de nivel de servicio. El agua desalinizada es una importante fuente de suministro a lo largo de la costa occidental, lo que exige especial atención a la remineralización y la química en los sistemas de agua caliente, con fabricantes que adaptan los ánodos y recubrimientos en consecuencia. El mercado de calentadores de agua eléctricos de Arabia Saudita experimentará precios de venta promedio más altos en propiedades hoteleras de alta gama debido a los controles avanzados y los conjuntos de bombas de calor diseñados para salas de máquinas. A medida que se expanden los nuevos hoteles y distritos de uso mixto, las ciudades occidentales ejercen una fuerte demanda de soluciones eléctricas de alta eficiencia que puedan gestionarse a través de plataformas de edificios y cumplan con los protocolos de seguridad.
La Provincia Oriental representa una parte significativa del valor, con comunidades industriales y residenciales en Dammam, Al Khobar y Dhahran impulsando tanto las instalaciones iniciales como las sustituciones. La salinidad y dureza variables del agua subterránea en algunas zonas de la provincia requieren una especificación precisa del sistema, incluyendo inhibidores y mantenimiento periódico para los depósitos eléctricos, lo que influye en el coste total de propiedad. Las mejoras en los servicios públicos y la implementación de contadores inteligentes facilitan la calefacción programada, lo que ayuda a optimizar las cargas eléctricas en edificios residenciales y comerciales. Las regiones norte y sur se benefician de grandes desarrollos y polos turísticos, que impulsan especificaciones eléctricas de alta gama en proyectos selectos, al tiempo que amplían la adopción de sistemas básicos de almacenamiento eléctrico en otras zonas. Durante el período de previsión, el tamaño del mercado de calentadores de agua eléctricos en Arabia Saudita en estas regiones crecerá con diferentes combinaciones de sistemas de almacenamiento, sin depósito y de bomba de calor, determinadas por la calidad del agua, los tipos de edificios y la preparación de los servicios públicos.
Panorama competitivo
El mercado muestra una concentración moderada, con los cinco principales proveedores representando aproximadamente la mitad del valor en 2025, lo que deja espacio para marcas especializadas y nuevos participantes con enfoque digital. Los proveedores establecidos se benefician de aprobaciones SASO más rápidas y procesos de certificación GCC consolidados, que permiten la rápida inclusión de referencias de bombas de calor y eléctricas que cumplen con la normativa. La localización en el ensamblaje y la capacitación ayuda a reducir los tiempos de entrega y apoya a los instaladores con la capacitación en bombas de calor y controles conectados. La diferenciación se centra en la eficiencia energética, la conectividad y la confiabilidad del servicio para sistemas centralizados en hoteles, hospitales y proyectos de viviendas multifamiliares. A medida que las adquisiciones de los desarrolladores se orientan hacia paquetes integrados, los proveedores que combinan productos, instalación y contratos de servicio están en posición de consolidar su cuota de mercado.
Las estrategias clave refuerzan esta trayectoria. Rheem inauguró un Centro de Aprendizaje e Innovación en Riad para capacitar a contratistas en soluciones de alta eficiencia, lo que fortalece la preferencia de los instaladores. Ariston presentó sistemas de calentamiento de agua con bomba de calor de última generación y tanques inteligentes conectados, diseñados para climas del Golfo, destacando la reducción del consumo energético en modo de espera y en funcionamiento. AO Smith anunció ajustes de precios y cambios en la fabricación para mejorar el suministro y los márgenes en los segmentos premium, lo que indica un enfoque en productos eficientes. Bosch amplió su capacidad de confort para el hogar mediante adquisiciones, lo que permite mayores oportunidades de venta cruzada en sistemas integrados de confort y agua. Estas iniciativas se alinean con el énfasis del mercado saudí de calentadores de agua eléctricos en soluciones eficientes y conectadas que cumplen con estándares cada vez más estrictos.
El comercio digital y las estrategias de venta directa al consumidor generan nuevas ventajas competitivas. Los operadores locales de comercio electrónico ahora ofrecen paquetes de instalación y garantía con calentadores eléctricos, brindando alternativas a los canales tradicionales liderados por distribuidores. A medida que la SEC impulsa la medición inteligente y las señales de respuesta a la demanda, los proveedores con controles preparados para la red pueden obtener reembolsos y preferencia en programas piloto. En el sector hotelero de alta gama, los sistemas centralizados de bombas de calor y la integración en la sala de máquinas requieren soporte y monitoreo en campo, lo que favorece a las redes de servicio establecidas. El mercado de calentadores de agua eléctricos de Arabia Saudita continúa premiando a los proveedores que combinan rapidez en el cumplimiento normativo, soporte local y facilidad de uso digital tanto en instalaciones residenciales como comerciales.
Líderes de la industria de calentadores de agua eléctricos en Arabia Saudita
Fabricación de Rheem
Ariston Thermo
AO Smith
Compañía de cerámica saudita
Horizonte orbital (Horizonte O)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Carrier lanzó una bomba de calor aire-agua integrada para la gestión energética residencial, que combina el control de la temperatura en toda la vivienda con el suministro de agua caliente sanitaria, posicionándose como una alternativa eficiente a las calderas de combustibles fósiles y los calentadores eléctricos tradicionales para nuevas construcciones y renovaciones en los mercados del CCG, incluida Arabia Saudita.
- Enero de 2026: Midea presentó un calentador de agua con bomba de calor de alta eficiencia energética para hogares norteamericanos, lo que puso de manifiesto un cambio más amplio de la tecnología convencional a la avanzada tecnología aerotérmica, y posicionó a Midea para su entrada en el mercado de Oriente Medio a través de distribuidores dirigidos a los complejos hoteleros de la Provincia Occidental de Arabia Saudita.
- Noviembre de 2025: Ariston presentó soluciones sostenibles de calentamiento de agua de última generación en Big 5 Global 2025 en Dubái, incluyendo el avanzado sistema de bomba de calor Nuos FIT y Velis Tech WiFi, reforzando la presencia de la compañía en el CCG y su preparación para los estándares cada vez más estrictos de SASO.
- Noviembre de 2025: Jeddah Central Development Company se asoció con Midad Real Estate para desarrollar los hoteles Atlantis y One&Only en el distrito de Playa, Ocio y Estilo de Vida de Jeddah Central, lo que tiene implicaciones para la adquisición centralizada de sistemas de calentamiento de agua eléctrico en proyectos hoteleros en expansión.
Alcance del informe de mercado de calentadores de agua eléctricos de Arabia Saudita
Un calentador de agua eléctrico es un aparato que calienta agua fría mediante electricidad y que se suministra a través de un sistema de tuberías. Esta agua caliente se puede utilizar para diversos fines, como tomar un baño o una ducha caliente, y en lavadoras y lavavajillas. A lo largo de las décadas, se han desarrollado diversas tecnologías para que los calentadores de agua sean más eficientes energéticamente.
El mercado de calentadores de agua eléctricos de Arabia Saudita se segmenta por tipo de producto, capacidad, usuario final, canal de distribución y geografía. Por tipo de producto, el mercado se divide en calentadores de agua con tanque de almacenamiento y calentadores de agua sin tanque. Por capacidad, el mercado se clasifica en calentadores de agua pequeños, medianos y grandes. Por usuario final, el mercado se segmenta en segmentos residenciales y comerciales. Por canal de distribución, el mercado se divide en canales en línea y fuera de línea. Geográficamente, el análisis de mercado abarca las regiones Central, Occidental, Oriental, Meridional y Septentrional de Arabia Saudita. El informe proporciona el tamaño del mercado y las previsiones para el mercado de calentadores de agua eléctricos de Arabia Saudita en valor (USD) para todos los segmentos mencionados.
Por tipo de producto
| Calentadores de agua de tanque de almacenamiento |
| Calentadores de agua sin tanque |
Por capacidad
| Pequeña |
| Media |
| Ancha |
Por usuarios finales
| Comercial |
| Residencial |
Por Canales de Distribución
| Online |
| Sin publicar |
Por geografía
| Regional Centro |
| Regional Oeste |
| Región del este |
| Región del Sur |
| Northern Region |
| Por tipo de producto | Calentadores de agua de tanque de almacenamiento |
| Calentadores de agua sin tanque | |
| Por capacidad | Pequeña |
| Media | |
| Ancha | |
| Por usuarios finales | Comercial |
| Residencial | |
| Por Canales de Distribución | Online |
| Sin publicar | |
| Por geografía | Regional Centro |
| Regional Oeste | |
| Región del este | |
| Región del Sur | |
| Northern Region |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de calentadores de agua eléctricos en Arabia Saudita?
El mercado de calentadores de agua eléctricos en Arabia Saudita alcanzó un valor de 164.18 millones de dólares en 2025 y se espera que llegue a los 258.27 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.59% durante el período 2026-2031.
¿Qué tipo de producto lidera el mercado y cuál crece más rápido en Arabia Saudita?
Los tanques de almacenamiento lideraron con una cuota de ingresos del 66.76 % en 2025, mientras que se prevé que las unidades sin tanque crezcan más rápidamente con una tasa de crecimiento anual compuesta del 7.18 % hasta 2031.
¿Qué segmentos de usuarios finales impulsan la demanda en Arabia Saudita?
El sector residencial representó el 57.73% de los ingresos en 2025 debido a las constantes instalaciones iniciales y las sustituciones, mientras que se prevé que el sector comercial se expanda a una tasa de crecimiento anual compuesta (CAGR) del 6.94%, impulsado por los proyectos de hostelería y sanidad.
¿Qué regiones muestran el mayor dinamismo dentro de Arabia Saudita?
La Región Central representó el 28.96% del valor de 2025, y la Región Occidental es la de mayor crecimiento, con una previsión de CAGR del 7.62% hasta 2031, debido a los grandes proyectos residenciales y hoteleros.
¿Cómo influyen las regulaciones en la elección de productos en Arabia Saudita?
Las normas SASO y GSO 2770:2024 están elevando los umbrales de rendimiento energético, orientando la demanda hacia tanques aislados, controles inteligentes y calentadores de agua con bomba de calor optimizados para las condiciones del Golfo.
¿Qué canales de venta experimentarán el mayor crecimiento para los calentadores de agua eléctricos en Arabia Saudita?
Se prevé que los canales online crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.43% a medida que se profundicen el acceso a Internet y la logística, mientras que los canales offline seguirán predominando debido a las relaciones con los instaladores y las necesidades inmediatas de reemplazo.


