

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
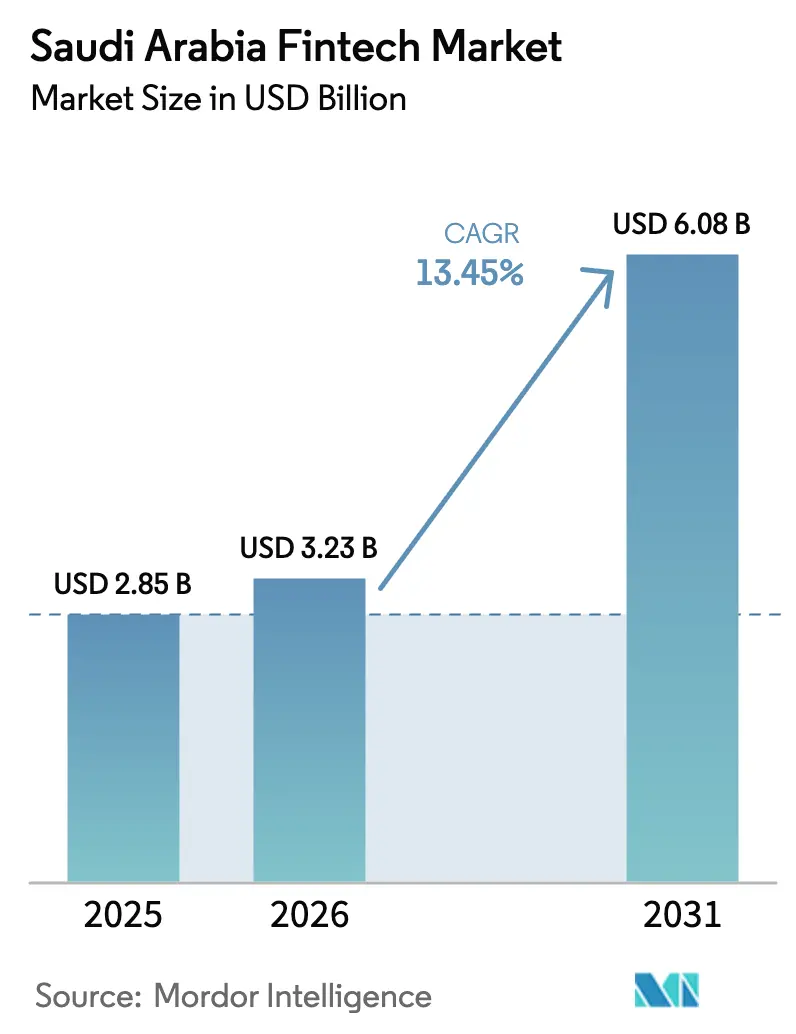
| Tamaño del mercado (2026) | USD 3.23 mil millones |
| Tamaño del mercado (2031) | USD 6.08 mil millones |
| Tasa de crecimiento (2026 - 2031) | 13.45% CAGR |
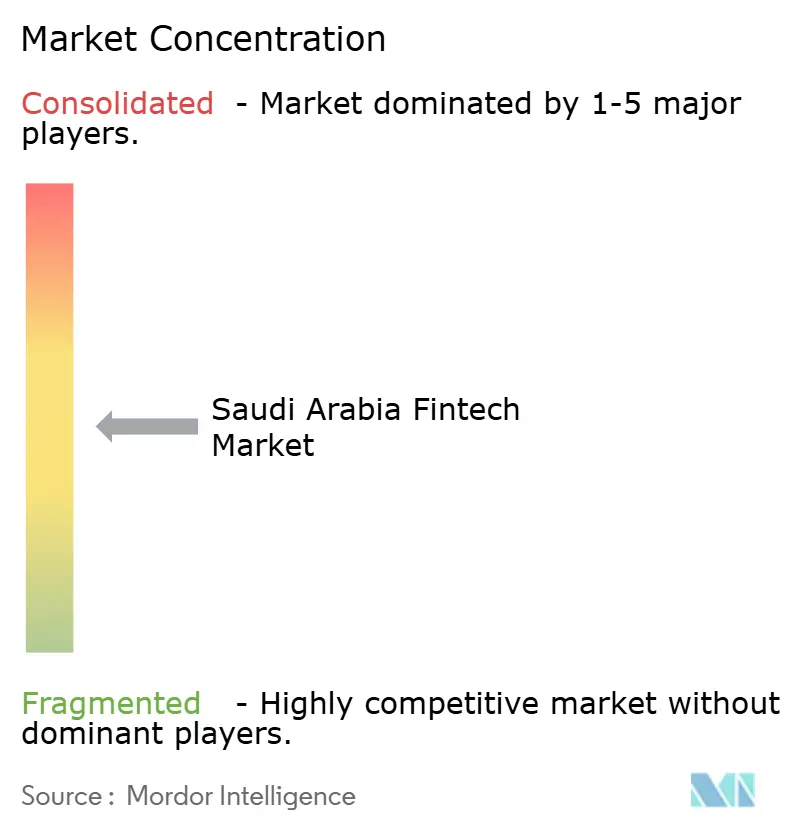
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de tecnología financiera de Arabia Saudita por Mordor Intelligence
El tamaño del mercado Fintech de Arabia Saudita se valoró en USD 2.85 millones en 2025 y se estima que crecerá de USD 3.23 millones en 2026 para alcanzar USD 6.08 millones en 2031, con una CAGR del 13.45 % durante el período de pronóstico (2026-2031).
El patrón de crecimiento refleja una modernización impulsada por políticas que integra las finanzas en el comercio, los servicios públicos y las transacciones cotidianas. Las API de banca abierta y los modelos financieros integrados trasladan el acceso financiero de los canales tradicionales a los ecosistemas minoristas y digitales, lo que está transformando el diseño de productos y la experiencia del cliente. La claridad regulatoria y las licencias específicas han ampliado el número de empresas autorizadas y han concentrado la inversión en casos de uso escalables vinculados a los programas Visión 2030. El entorno operativo también se beneficia de una infraestructura ágil, con canales de pago nacionales y acceso a datos basado en el consentimiento para facilitar una mayor adopción de la tecnología financiera.
Los indicadores operativos clave respaldan el dinamismo observado en el mercado fintech de Arabia Saudita. A mediados de 2025, el ecosistema contaba con 261 empresas autorizadas, creó 11,046 empleos directos y atrajo 2.1 millones de SAR (79 millones de USD) en financiación acumulada, superando ampliamente los objetivos anteriores. Los pagos electrónicos representaron el 7.9% de todas las transacciones minoristas en 2024, mientras que la adopción de pagos mediante comunicación de campo cercano (NFC) alcanzó el 94%, lo que situó al Reino en la cima del ranking mundial en esta métrica.
Conclusiones clave del informe
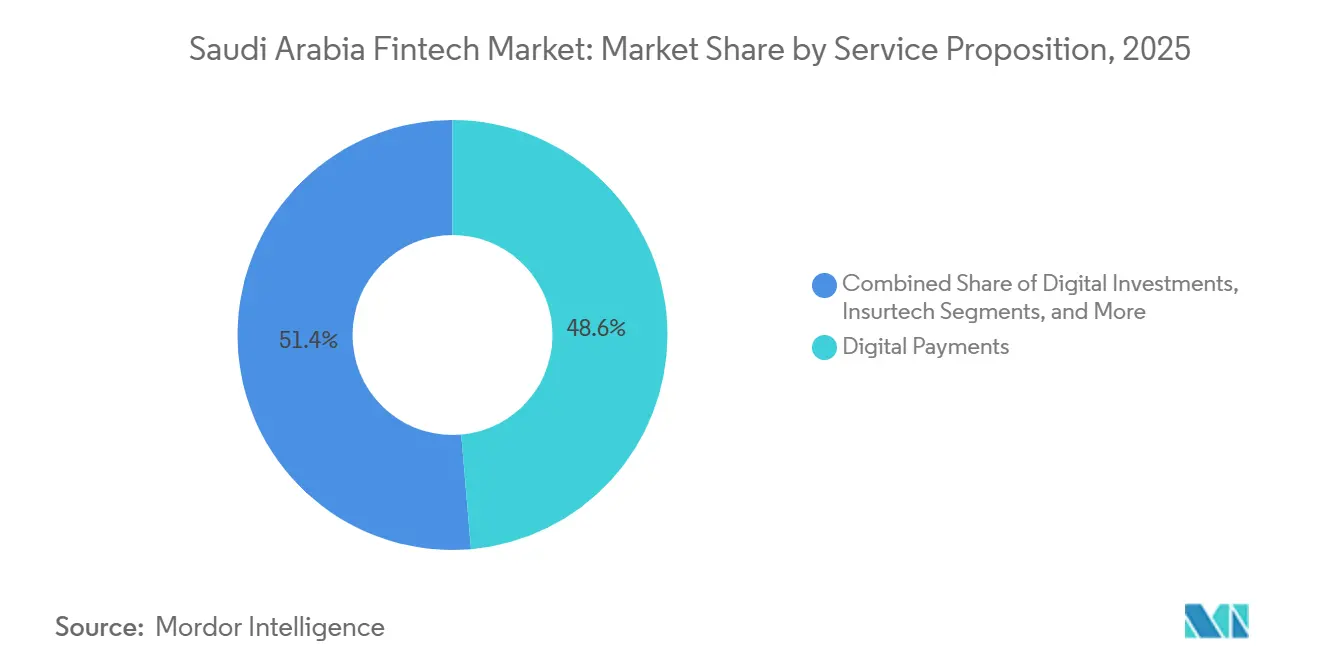
- Por propuesta de servicio, los pagos digitales lideraron con una participación de mercado del 48.62 % en 2025; se prevé que la neobanca se expanda a una CAGR del 16.31 % hasta 2031.
- Por usuario final, el segmento minorista tuvo una participación del 64.17% en 2025; los servicios empresariales registraron la CAGR proyectada más alta, del 14.02% hasta 2031.
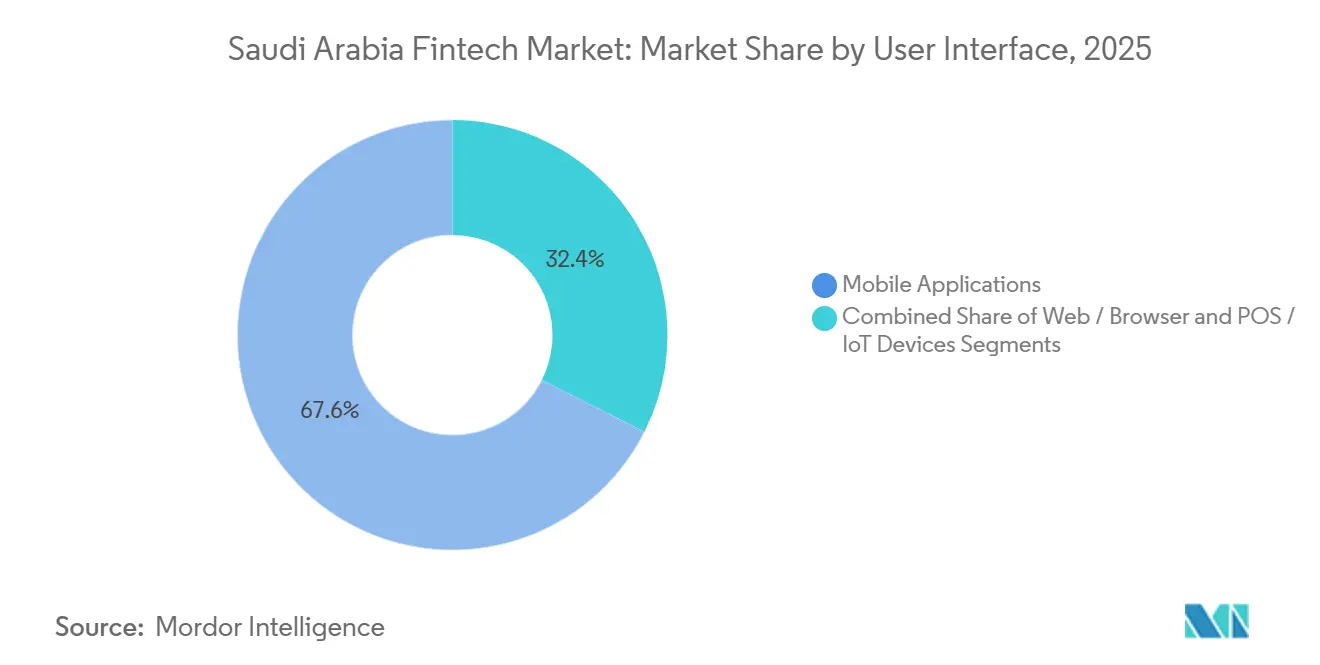
- Por interfaz de usuario, las aplicaciones móviles representaron una participación del 67.59% en 2025; el segmento móvil está avanzando a una CAGR del 15.27% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado fintech de Arabia Saudita
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mandato de transformación digital de la Visión Nacional 2030 | + 3.2% | Los centros tecnológicos nacionales más fuertes se encuentran en Riad, Yeda y la provincia oriental. | Mediano plazo (2-4 años) |
| Alta penetración de teléfonos inteligentes y adopción de dispositivos móviles impulsada por los jóvenes | + 2.8% | Nacional, agudo en centros urbanos con 99% de conectividad a internet | Corto plazo (≤ 2 años) |
| Implementación del marco de banca abierta de SAMA | + 2.5% | Nacional, concentración temprana en los principales bancos y fintechs autorizadas en la Región Central | Mediano plazo (2-4 años) |
| Aumentos estacionales en los pagos digitales impulsados por el Hajj y la Umrah | + 1.4% | Regiones de La Meca y Medina, con repercusión a nivel nacional en la hostelería y el transporte | Corto plazo (≤ 2 años) |
| La brecha crediticia de las pymes impulsa los préstamos alternativos | + 2.1% | A nivel nacional, la mayor intensidad en manufactura y comercio minorista en todas las provincias | Largo plazo (≥ 4 años) |
| Creciente preferencia por productos que cumplen con la sharia | + 1.5% | Nacional, más fuerte en regiones conservadoras y empresas vinculadas al gobierno | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
El Mandato de Transformación Digital de la Visión Nacional 2030 impulsa la adopción de tecnología financiera
El impulso del Programa de Desarrollo del Sector Financiero para escalar las fintechs con licencia que alinean las aprobaciones regulatorias con los resultados vinculados al empleo y al PIB ha acelerado el procesamiento de licencias. Los entornos de prueba regulatorios para la banca abierta y los modelos entre pares confieren un período de experimentación protegido que establece ventajas de liderazgo tempranas. El mandato se refuerza mediante la coordinación soberana, donde la asignación de capital se alinea con los KPI de la Visión 2030, como la penetración de financiamiento de PYME, la participación de transacciones no monetarias y la creación de empleo calificado en fintech. El acceso a las redes nacionales como la red Mada y el sistema Sarie en tiempo real es otro factor diferenciador, mientras que la Ley de Protección de Datos Personales, vigente desde septiembre de 2024, ha elevado los umbrales de cumplimiento para los participantes transfronterizos a través de reglas de residencia de datos y sanciones definidas [1] Editores de ICLG, “Informe sobre leyes y regulaciones fintech 2025-2026: Arabia Saudita”, ICLG, iclg.com.
La alta penetración de teléfonos inteligentes facilita la adopción de pagos móviles entre la juventud saudí
La penetración de los teléfonos inteligentes se cruza con una tendencia demográfica que concentra la demanda de productos financieros priorizados para dispositivos móviles. La transición hacia los canales móviles es visible en los patrones de uso de la banca, con una clara preferencia por el acceso a cuentas y la gestión de transacciones a través de aplicaciones, lo que reduce los costos de distribución para los proveedores. Esta preferencia impulsa el crecimiento en categorías donde la entrega móvil reduce los costos de distribución. Las billeteras digitales se expandieron a 14.4 millones de clientes activos en 2024, un 52 % más interanual, mientras que los terminales móviles de punto de venta aumentaron un 18 % hasta alcanzar los 2 millones de unidades. La brecha generacional en la adopción de billeteras digitales para pagos transfronterizos es del 63 % entre la Generación Z frente al 28 % entre los baby boomers, lo que sugiere que el reemplazo de cohortes por sí solo impulsará las curvas de adopción al alza durante la próxima década. La competencia en los pedidos refleja estos hábitos, ya que la billetera de STC Pay se encuentra entre las más utilizadas junto con las plataformas globales, con marcos de seguridad y estándares nacionales de ciberseguridad que refuerzan la confianza de los usuarios.[ 2 ]PYMNTS, "Las pequeñas empresas saudíes replantean sus pagos para un futuro más rápido", PYMNTS, pymnts.com.
Lanzamiento del marco de banca abierta SAMA que acelera la innovación basada en API
La implementación gradual de banca abierta de SAMA, que comenzó con los servicios de información de cuentas en noviembre de 2022 y se expandió a los servicios de iniciación de pagos en septiembre de 2024, prioriza la estabilidad y la seguridad a medida que aumenta la adopción. La participación obligatoria para los bancos con licencia y la participación opcional para las fintechs han ampliado el perímetro de las instituciones preparadas para API a medida que se habilitaba la iniciación de pagos, lo que contribuyó a impulsar la adopción de servicios digitales. El aumento del 680 % en las transacciones de banca abierta en Alinma y Bank Albilad se debe a la implementación temprana de las API de Banca como Servicio (BaaS), que permiten a las fintechs comercializar productos bancarios con marca blanca y dividir los ingresos en lugar de competir por las relaciones directas con los clientes. El volumen de transacciones en los bancos que habilitaron las API de Banca como Servicio aumentó rápidamente, ya que los acuerdos de marca blanca permiten a las fintechs ofrecer productos bancarios sin competir por las relaciones principales.
El volumen de peregrinos que realizan el Hajj y la Umrah impulsa los picos estacionales de pagos digitales
El turismo religioso crea un entorno de pruebas para los pagos digitales, donde millones de peregrinos realizan transacciones en plazos reducidos, en diversos idiomas y con distintos dispositivos. Las billeteras diseñadas para peregrinos procesaron digitalmente un alto porcentaje de transacciones presenciales en 2024, lo que validó la capacidad del sistema y el diseño de los modos offline en picos de demanda. Estos volúmenes impulsan mejoras prácticas, como verificaciones biométricas más rápidas, verificación de identidad con IA y procesos de incorporación optimizados para visitantes temporales que aún necesitan soluciones que cumplan con la normativa KYC. Las expectativas regulatorias sobre los controles contra el blanqueo de capitales se aplican incluso a los usuarios de corta estancia, lo que ha impulsado la innovación en la captura de identidad móvil y la calificación de riesgo. Los proveedores amplían la relación con los peregrinos más allá del viaje al combinar seguros, inversiones halal y calculadoras de zakat en billeteras, lo que convierte el uso estacional en una interacción permanente en el mercado fintech de Arabia Saudí.[ 3 ]Inside Saudi, "Dando forma al futuro de las finanzas", Inside Saudi, insidesaudi.media.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El predominio del efectivo en el comercio minorista pequeño fuera de las grandes ciudades | -1.8% | Región Sur, zonas rurales de Asir, Jazan, Najran, con una penetración de tecnología financiera del 50% frente al 82% en la Región Central | Largo plazo (≥ 4 años) |
| Disponibilidad limitada de talento tecnológico local | -1.4% | Nacional, con una grave escasez en Riad y la Provincia Oriental de IA/ML y ciberseguridad | Mediano plazo (2-4 años) |
| Normas estrictas de ciberseguridad y residencia de datos | -0.9% | Nacional, con un mayor efecto sobre los proveedores internacionales y transfronterizos | Corto plazo (≤ 2 años) |
| Preocupaciones sobre la confianza de los consumidores en los prestamistas digitales no bancarios | -0.6% | Nacional, mayor entre los grupos demográficos de mayor edad y las zonas rurales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
El predominio del efectivo en las pequeñas transacciones minoristas fuera de las grandes ciudades
Si bien los principales centros urbanos se acercan a la paridad sin efectivo, muchos mercados rurales aún prefieren el efectivo para transacciones de bajo valor. Las cadenas de suministro informales y los acuerdos de crédito no documentados mantienen el uso de efectivo entre los pequeños comerciantes en las provincias del sur, donde la digitalización puede alterar los acuerdos tácitos. La proporción de efectivo reportada en microsegmentos como el trabajo jornalero, la comida callejera y los servicios domésticos persiste incluso con la expansión de las terminales de pago. Para cerrar esta brecha se requieren soluciones de crédito integradas que puedan reemplazar el crédito de los proveedores, marcos tributarios adaptados a los ingresos irregulares e intervenciones específicas de educación financiera. Las garantías de crédito respaldadas por el gobierno que facilitan una evaluación de riesgos más rápida demuestran cómo los programas públicos pueden reducir las dificultades para los participantes informales a medida que se expanden las plataformas digitales.
La disponibilidad limitada de talento tecnológico local limita el desarrollo de productos
Ha surgido una brecha visible entre las ofertas de empleo y las contrataciones locales cualificadas a medida que las empresas fintech escalan productos y operaciones en Riad y otros centros. Regulaciones como el marco de ciberseguridad de SAMA y las demandas de integración con Mada y Sarie requieren ingenieros especializados y profesionales de seguridad. Los programas gubernamentales anunciados para mejorar las habilidades de los jóvenes y expandir las capacidades digitales están avanzando, pero la demanda actual supera la oferta de roles que respaldan la seguridad de API, la infraestructura en la nube y los servicios impulsados por IA. Las políticas de localización aumentan la presión para contratar y promover a nacionales en roles de liderazgo, lo que alarga el tiempo de comercialización ya que los ciclos de capacitación interna extienden los cronogramas de productos. La inflación salarial para ingenieros senior también ha reducido las ventajas históricas de costos sobre otros centros regionales, lo que puede inclinar los beneficios de ejecución hacia los grandes bancos con mayores presupuestos de capacitación y horizontes de recuperación más largos [4] Personal del Fondo Monetario Internacional, “Arabia Saudita: Consulta del Artículo IV de 2025—Comunicado de prensa; e informe del personal”, FMI, imf.org.
Análisis de segmento
Por propuesta de servicio: la neobanca lidera el crecimiento a pesar del dominio del mercado de los pagos digitales
La participación del 48.62% de los pagos digitales en el mercado fintech de Arabia Saudita en 2025 refleja las ventajas consolidadas en los canales nacionales, la aceptación de los comercios y la familiaridad del consumidor. Se espera que el siguiente paso de crecimiento provenga de la neobanca, con una tasa de crecimiento anual compuesta (TCAC) prevista del 16.31%, respaldada por tres bancos digitales con licencia y unidades digitales de empresas establecidas que se dirigen a clientes abiertos a relaciones de cuentas solo a través de aplicaciones. La escasez de licencias hasta 2024 impulsó la demanda y la captación de clientes, ya que los nuevos bancos digitales convirtieron grandes bases de usuarios de billeteras e incorporaron clientes rápidamente tras su aprobación, lo que definió los patrones iniciales de crecimiento del mercado fintech de Arabia Saudita.
Las aprobaciones de productos definen la trayectoria de las categorías de seguros e inversión en el mercado fintech de Arabia Saudita. El impulso del sector insurtech se produjo tras la exitosa salida a bolsa de un agregador líder en 2024, mientras que las aprobaciones de nuevos productos, como la cobertura marítima a finales de 2024 y la transición hacia una mayor concesión de licencias de seguros de vida, han ampliado la base de clientes. Un paquete general de seguros para pymes está en proceso de revisión regulatoria, con plazos previstos que influyen en el crecimiento de la adopción de cobertura por parte de pequeñas empresas. Existe una cartera activa de aplicaciones de gestión patrimonial y de ahorro, y la recaudación selectiva de fondos ha impulsado nuevas ofertas, mientras que el cumplimiento normativo y las integraciones con bancos asociados continúan.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: Los servicios empresariales se aceleran a medida que las finanzas integradas facilitan los flujos de trabajo de las pymes.
Los usuarios minoristas representaron el 64.17 % en 2025, pero se proyecta que los servicios empresariales crecerán más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 14.02 %, a medida que las finanzas integradas se integran en los flujos de trabajo diarios de las pymes. Los pagos integrados, la liquidación instantánea y el crédito en el punto de venta eliminan la fricción para los pequeños comerciantes que anteriormente carecían de opciones formales de crédito, lo que se alinea con la transición hacia plataformas que procesan transacciones y proporcionan capital circulante en la misma interfaz. Las empresas que atienden a comerciantes reportan grandes bases de clientes y volúmenes de procesamiento anuales multimillonarios, lo que indica la magnitud de los flujos de trabajo que los proveedores de tecnología financiera pueden convertir en productos de crédito y tesorería para el mercado fintech de Arabia Saudita. Las alianzas entre bancos y empresas fintech incorporan la suscripción a terminales y sistemas de inventario mediante acuerdos de banca abierta, que brindan a las pymes acceso en tiempo real a financiamiento vinculado a flujos de efectivo verificados en lugar de garantías.
El crecimiento del comercio minorista sigue siendo sólido, aunque las ganancias en las zonas urbanas requieren ahora propuestas más matizadas para los usuarios de mayor edad y las comunidades rurales donde el efectivo sigue estando arraigado. Los servicios empresariales se benefician de la celeridad regulatoria que permite la financiación de la cadena de suministro y los productos basados en facturas, lo cual se expande cuando las grandes empresas participan a través de programas estructurados de capital circulante. Las entidades de crédito alternativas y las plataformas de financiación colectiva han desarrollado conjuntos de productos que agilizan las aprobaciones en cuestión de horas en lugar de semanas, lo que atrae a las pymes que necesitan rapidez y previsibilidad. A medida que estos modelos se consolidan, se espera que la creación de valor se incline hacia casos de uso B2B que conviertan los datos de las transacciones en señales de crédito y simplifiquen los ciclos de capital circulante en todo el mercado fintech de Arabia Saudí.
Por interfaz de usuario: las aplicaciones móviles mantienen su liderazgo a medida que convergen las estrategias de superaplicaciones
Las interfaces móviles representaron el 67.59 % del mercado en 2025 y registran el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 15.27 %, gracias a la omnipresencia de los smartphones y la preferencia de los clientes por la interacción prioritaria a través de aplicaciones. Las interfaces web mantienen su relevancia para funciones empresariales, como tesorería, conciliación e informes, donde las pantallas y los flujos de trabajo de escritorio siguen siendo competitivos. Los terminales TPV e IoT se están expandiendo desde una base más pequeña, con un enfoque en SoftPOS para reducir las barreras de hardware para los microcomerciantes que buscan la aceptación sin contacto. Los proveedores regionales han demostrado la implementación de SoftPOS en miles de comercios, lo que valida el modelo y acelera la digitalización del comercio en el mercado fintech de Arabia Saudí.
Las estrategias de interfaz están convergiendo hacia superaplicaciones que combinan pagos, préstamos, ahorros, seguros y servicios de estilo de vida en una única experiencia. Los líderes de BNPL han optado por añadir cuentas de gastos, tarjetas y herramientas de presupuesto, mientras que los nuevos bancos digitales unifican las cuentas y billeteras vinculadas a las telecomunicaciones en una sola interfaz. Las API abiertas habilitan estas agrupaciones al permitir que terceros integren funciones financieras en aplicaciones no financieras, lo que aumenta aún más el alcance y la participación del cliente. El mercado fintech de Arabia Saudita continúa su transición hacia el consentimiento móvil y los controles granulares de permisos, lo que otorga a las aplicaciones móviles una ventaja en usabilidad para el intercambio de datos conforme a la PDPL.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
En 2025, la Región Central, con Riad como principal centro de operaciones, representó una parte significativa del valor del mercado fintech de Arabia Saudita. La Región Occidental, que incluye Yeda y La Meca, representó una porción considerable. La Provincia Oriental representó una participación menor, y el valor restante se distribuyó entre las demás regiones. La importancia de Riad se ve respaldada por la presencia de la SAMA y la Autoridad del Mercado de Capitales, que ofrecen ventajas en la tramitación de licencias y la participación regulatoria. Esta centralización facilita los ciclos de adopción y agiliza la aprobación de productos. La densidad de financiación de riesgo y una cartera de empresas en fase avanzada refuerzan aún más su liderazgo, ya que las captaciones de fondos y las inversiones secundarias de alto perfil indican la confianza de los inversores en el crecimiento de las empresas. La Región Occidental se beneficia de los volúmenes de la temporada turística, que validan los escenarios de estrés para los sistemas de pago, lo que posteriormente orienta una implantación más amplia en el mercado fintech de Arabia Saudita. La estacionalidad sigue siendo un factor a considerar en la planificación en La Meca y Medina, aunque los equipos de producto aprovechan los picos para perfeccionar los flujos multilingües y offline para el crecimiento futuro.
La Provincia Oriental presenta un perfil distintivo, donde los flujos de trabajo empresariales tradicionales en los sectores energéticos ralentizan la adopción por parte del consumidor. Los modelos de negocio basados en finanzas integradas han ampliado su presencia en restaurantes, comercio minorista y servicios, lo que posiciona a la región para recuperar terreno a medida que mejora la adecuación entre producto y mercado. A medida que el mercado fintech de Arabia Saudita madura en las provincias, el enfoque inicial en las grandes ciudades está dando paso a una expansión específica en clústeres industriales y comerciales. Las alianzas con bancos locales y la infraestructura en la nube ayudan a reducir la carga de instalación para nuevas implementaciones fuera de Riad, lo que facilita una expansión regional más rápida.
Las provincias del sur y del norte, en conjunto, representan el 7% de la actividad y enfrentan mayores obstáculos, como la preferencia por el efectivo en la economía informal y la menor disponibilidad de talento fintech. Las normas nacionales sobre protección de datos y ciberseguridad se aplican de manera uniforme, lo que garantiza la protección de los usuarios, pero puede incrementar los costos fijos para los proveedores que se expanden a mercados más pequeños. Los requisitos de residencia de datos de la Ley de Protección de Datos Personales favorecen el alojamiento en el Reino Unido y la captura del consentimiento móvil, mientras que la uniformidad de los canales de pago reduce la variabilidad en los tiempos de aceptación y liquidación. Los proveedores del mercado fintech de Arabia Saudita adoptan un enfoque de expansión gradual en estas provincias, centrándose en préstamos integrados, cumplimiento normativo simplificado e incorporación asistida por agentes para abordar las limitaciones locales. Durante el período de pronóstico, se espera que las mejoras constantes en infraestructura y las iniciativas de alfabetización específicas sostengan una adopción más amplia más allá de las ciudades principales.
Panorama regulatorio
La regulación de las fintech en Arabia Saudita está a cargo del Banco Central Saudita (SAMA) para las actividades bancarias, de pagos, financieras y de seguros, y de la Autoridad del Mercado de Capitales (CMA) para las fintech relacionadas con valores y mercados de capitales. El Reglamento del SAMA establece los procedimientos a través de su Entorno de Pruebas Regulatorio (con un sistema de solicitud siempre abierto) y las vías de concesión de licencias conforme a la Ley de Pagos y Servicios de Pago y sus reglamentos de aplicación, mientras que la CMA gestiona un Laboratorio FinTech y opera un marco ExPermit para la experimentación y autorización en el mercado de capitales.
Las acciones recientes también apuntan a una gobernanza más estricta junto con la habilitación. En junio de 2026, SAMA lanzó un servicio mejorado de Entorno de Pruebas Regulatorio (Regulatory Sandbox) centrado en mejorar la experiencia del solicitante, mientras que el programa de banca abierta pasó de una implementación por etapas (primero AIS, luego PIS) hacia una comercialización más amplia. Este cambio ha incrementado el nivel de exigencia en materia de cumplimiento en lo que respecta a ciberseguridad, gestión de datos y consentimiento. Esta dirección se alinea con la Visión 2030 y el Programa de Desarrollo del Sector Financiero, que incluye un objetivo nacional de 525 empresas fintech para 2030, con la concesión de licencias, el entorno de pruebas y los proyectos piloto supervisados como vías principales para la entrada al mercado.
Análisis de la cadena de valor
La cadena de valor fintech de Arabia Saudita comienza con los reguladores y facilitadores del ecosistema, principalmente SAMA y CMA, con el apoyo de los programas FinTech Saudi y Vision 2030, que coordinan políticas, talento y desarrollo del ecosistema. La infraestructura abarca las redes de pago y aceptación nacionales, la conectividad bancaria para la apertura de cuentas y pagos bajo el marco de banca abierta, y las herramientas de identidad y KYC/AML, junto con los controles de nube y ciberseguridad adaptados a los requisitos de cumplimiento locales. Los proveedores de productos desarrollan propuestas para consumidores y pymes en áreas como pagos, BNPL (compra ahora, paga después), préstamos digitales, insurtech y gestión patrimonial, distribuyéndolas a través de aplicaciones móviles, terminales de punto de venta (TPV/SoftPOS) para comercios, plataformas de comercio electrónico y alianzas entre bancos y fintech.
En cuanto a la demanda y la distribución, los bancos y los grandes comerciantes actúan como agregadores clave de flujos, mientras que los ecosistemas vinculados a empresas y gobiernos generan casos de uso de alto volumen. La financiación de la cadena de suministro y de las pymes muestra una fuerte dependencia de las alianzas: grandes empresas e instituciones financieras colaboran con plataformas fintech para digitalizar los flujos de trabajo comerciales y el capital circulante, incluyendo soluciones que involucran a Aramco, SIDF y Taulia, y colaboraciones entre bancos y plataformas como Al Rajhi Bank con RATL Technology (Muhide). Los cuellos de botella se concentran en el talento especializado para la integración y la seguridad, además del tiempo y el coste necesarios para cumplir con la supervisión de SAMA/CMA y comercializar a gran escala la suscripción de créditos y la iniciación de pagos habilitadas por la banca abierta.
Panorama competitivo
El mercado fintech de Arabia Saudita sigue estando moderadamente fragmentado, con empresas con licencia en pagos, préstamos, insurtech, gestión patrimonial y banca digital, mientras que un grupo más pequeño de actores a gran escala capta una financiación y una presencia destacada. La aceptación de pagos muestra una elevada concentración, con un proveedor que reporta una participación del 75% en su categoría principal y un aumento sostenido de la capacidad de procesamiento tras la modernización de su sistema principal. Los préstamos alternativos siguen distribuidos entre múltiples plataformas con licencia SAMA, que han impulsado la experimentación en financiación de facturas, préstamos basados en ingresos y financiación de la cadena de suministro. Las diferencias de categoría en cuanto a la fricción regulatoria condicionan la competencia en el mercado fintech de Arabia Saudita, donde la neobanca se ve limitada por la escasez de licencias y las finanzas integradas se benefician de una mayor integración de socios.
Las estrategias reflejan tres estrategias recurrentes en el mercado fintech de Arabia Saudita. En primer lugar, la integración horizontal mediante adquisiciones y la agrupación de productos amplía la cuota de mercado de las billeteras y reduce la rotación de clientes en los segmentos de consumidores y pymes. Un líder de BNPL adquirió una billetera con licencia SAMA para expandirse a cuentas de gastos y gestión de dinero, mientras que una firma regional de gestión de gastos adquirió un proveedor local de tarjetas corporativas para acelerar su implementación en el Reino Unido. En segundo lugar, los especialistas en finanzas integradas aprovechan la distribución, integrando herramientas de préstamos y gastos directamente en los flujos de trabajo de comerciantes y empresas en el punto de venta y a través de redes de socios. En tercer lugar, los proveedores de infraestructura monetizan la infraestructura digital de orquestación de pagos, tokenización y conectividad de banca abierta para bancos y fintechs que prefieren comprar en lugar de construir.
La implementación de tecnología es un factor diferenciador en la toma de decisiones crediticias, el enrutamiento de pagos en tiempo real y la modernización de los registros contables a medida que los proveedores escalan el mercado fintech de Arabia Saudita. Los prestamistas han establecido mayores facilidades de almacenamiento y crédito para acelerar las originaciones, mientras que las plataformas de orquestación reportaron grandes volúmenes de transacciones en sistemas construidos en Arabia Saudita para brindar servicios seguros a los clientes locales. Los experimentos en liquidación transfronteriza mediante modelos multi-CBDC están activos a nivel de banco central, lo que podría influir en los futuros flujos de pagos extranjeros. La claridad regulatoria en torno a BNPL, PDPL y banca abierta, junto con la autorización de la CMA para las categorías de inversión y crowdfunding, se ha convertido en un aspecto clave del posicionamiento competitivo. Los actores bien capitalizados que cumplen con los requisitos de cumplimiento más estrictos y pueden asociarse con los bancos tienen ventajas estructurales a medida que el mercado entra en una fase de consolidación.
Líderes de la industria Fintech de Arabia Saudita
-
Pago STC
-
hiperpago
-
Geidea
-
Tamara
-
Hala
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: TotalPay recibió la aprobación del Banco Central Saudí (SAMA) para operar como proveedor de servicios técnicos de pago para comercio electrónico en Arabia Saudí. Esta aprobación formaliza la entrada de un nuevo actor en el sector de la habilitación de pagos para comercios y plataformas en línea. Asimismo, refuerza la tendencia del mercado hacia capacidades técnicas y de orquestación reguladas que dan soporte a un mayor volumen de comercio digital.
- Junio de 2026: Tabby obtuvo licencias de financiación al consumo y para pymes de SAMA, ampliando sus autorizaciones regulatorias más allá de los planes de pago a plazos (BNPL) para incluir financiación al consumo a largo plazo y capital circulante para empresas. Esta aprobación amplía la gama de productos disponibles en los ecosistemas minoristas y comerciales. Además, eleva el nivel de competitividad al integrar las propuestas financieras en un modelo operativo supervisado y basado en licencias.
- Marzo de 2026: HyperPay obtuvo la certificación de Pasarela de Pago Nacional (NPG) de SAMA, lo que valida su conformidad con los estándares técnicos y de cumplimiento normativo nacionales para pagos. Esta certificación fortalece su posicionamiento ante bancos, comercios y grandes empresas que requieren pasarelas certificadas para flujos de pago críticos. Este paso permite escalar los volúmenes de procesamiento y facilitar la incorporación de clientes a nivel empresarial en un mercado donde las credenciales de cumplimiento influyen en la selección de proveedores.
Alcance y metodología
La tecnología FinTech utiliza tecnología para brindar servicios financieros y optimizar los procesos financieros tradicionales. Incluye muchas soluciones digitales, incluidas aplicaciones de banca móvil, plataformas de pago en línea, criptomonedas, préstamos entre pares, robo-advisors y más.
El mercado fintech de Arabia Saudita está segmentado por propuestas de servicios en transferencias y pagos de dinero, ahorros e inversiones, mercados de préstamos y préstamos digitales, mercados de seguros y seguros en línea, y otros. El informe ofrece tamaños de mercado y pronósticos en valor (USD) para todos los segmentos anteriores.
Por propuesta de servicio
| Pagos digitales |
| Préstamos y financiación digitales |
| Inversiones digitales |
| Insurtech |
| neobanca |
Por usuario final
| Venta al Por Menor |
| Empresas |
Por interfaz de usuario
| Aplicaciones para móviles |
| Web / Navegador |
| Dispositivos POS/IoT |
| Por propuesta de servicio | Pagos digitales |
| Préstamos y financiación digitales | |
| Inversiones digitales | |
| Insurtech | |
| neobanca | |
| Por usuario final | Venta al Por Menor |
| Empresas | |
| Por interfaz de usuario | Aplicaciones para móviles |
| Web / Navegador | |
| Dispositivos POS/IoT |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y el crecimiento esperado del mercado fintech de Arabia Saudita?
El tamaño del mercado fintech de Arabia Saudita es de USD 3.23 mil millones en 2026 y se prevé que alcance los USD 6.08 mil millones para 2031 con una CAGR del 13.45%.
¿Qué segmento está creciendo más rápido dentro del mercado fintech de Arabia Saudita?
La neobanca es el segmento de más rápido crecimiento, con una CAGR proyectada del 16.31 % hasta 2031, mientras que los pagos digitales actualmente lideran la participación con un 48.62 %.
¿Cómo influye la demografía en la adopción en el mercado fintech de Arabia Saudita?
La alta penetración de teléfonos inteligentes y una población joven impulsan el uso de dispositivos móviles, lo que apoya la adopción de billeteras, la aceptación de SoftPOS y las estrategias de superaplicaciones.
¿Qué factores condicionan el crecimiento B2B en el mercado fintech de Arabia Saudita?
Las finanzas integradas en los flujos de trabajo de las PYME, los préstamos vinculados a los puntos de venta y el financiamiento de la cadena de suministro están acelerando los servicios empresariales a una CAGR del 14.02 %.
¿Qué regiones lideran el mercado fintech de Arabia Saudita y dónde se observa un mayor crecimiento?
Riad lidera en valor con la Región Central con un 45% en 2025, mientras que se espera que la Provincia Oriental crezca un 16.9% hasta 2031.
¿Qué temas de cumplimiento son los más importantes en el mercado fintech de Arabia Saudita?
La banca abierta, el consentimiento de datos basado en PDPL y los estándares de ciberseguridad son los pilares de cumplimiento clave que guían las asociaciones entre bancos y fintech y el diseño de productos.


