

Tamaño y participación del mercado de restaurantes de servicio completo en Arabia Saudita
Visión general del mercado
| Periodo de estudio | 2020 - 2030 |
|---|---|
| Año base para la estimación | 2024 |
| Período de datos de pronóstico | 2025 - 2030 |
| Tamaño del mercado (2025) | USD 16.15 mil millones |
| Tamaño del mercado (2030) | USD 24.12 mil millones |
| Tasa de crecimiento (2025 - 2030) | 8.35% CAGR |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de restaurantes de servicio completo en Arabia Saudita por Mordor Intelligence
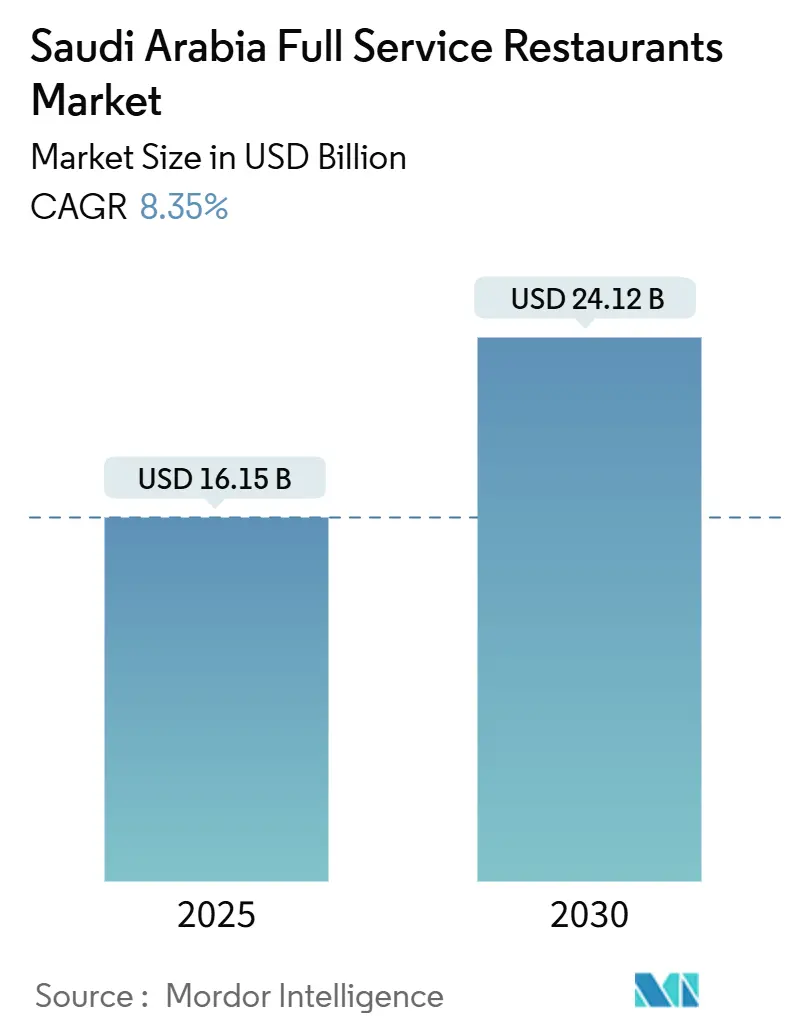
Se prevé que el mercado de restaurantes de servicio completo en Arabia Saudita alcance los 16.15 millones de dólares en 2025 y crezca hasta los 24.12 millones de dólares en 2030, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.35% durante el período de pronóstico. Los principales impulsores del crecimiento incluyen el desarrollo del turismo en el marco de la Visión 2030, una creciente población de ingresos medios y una normativa favorable a las franquicias. Estos factores están impulsando un mayor valor promedio por cliente y la expansión de establecimientos en las principales ciudades. Se espera que las importantes inversiones en infraestructura, incluidos los proyectos turísticos y la incorporación de nuevas habitaciones de hotel, mantengan la demanda tanto de visitantes nacionales como internacionales. Además, la creciente adopción de pagos digitales, como se observa en las transacciones de los puntos de venta de los restaurantes en agosto de 2024, está mejorando la visibilidad de los ingresos y permitiendo la optimización del menú basada en datos. Los operadores que integran eficazmente los canales de consumo en el local, comida para llevar y entrega a domicilio están captando ventas adicionales al tiempo que mantienen los costos fijos bajo control, mejorando así los márgenes de beneficio a medio plazo. Según la Administración de Comercio Internacional, el país registró una importante afluencia de turistas en 2023, con un gasto combinado en turismo nacional e internacional que alcanzó niveles significativos. El gobierno tiene como objetivo aumentar la contribución directa del turismo al PIB desde su nivel actual hasta el 10 % para 2030 [1] Fuente: Autoridad Monetaria de Arabia Saudita, “Datos de transacciones en puntos de venta”, sama.gov.sa.
Conclusiones clave del informe
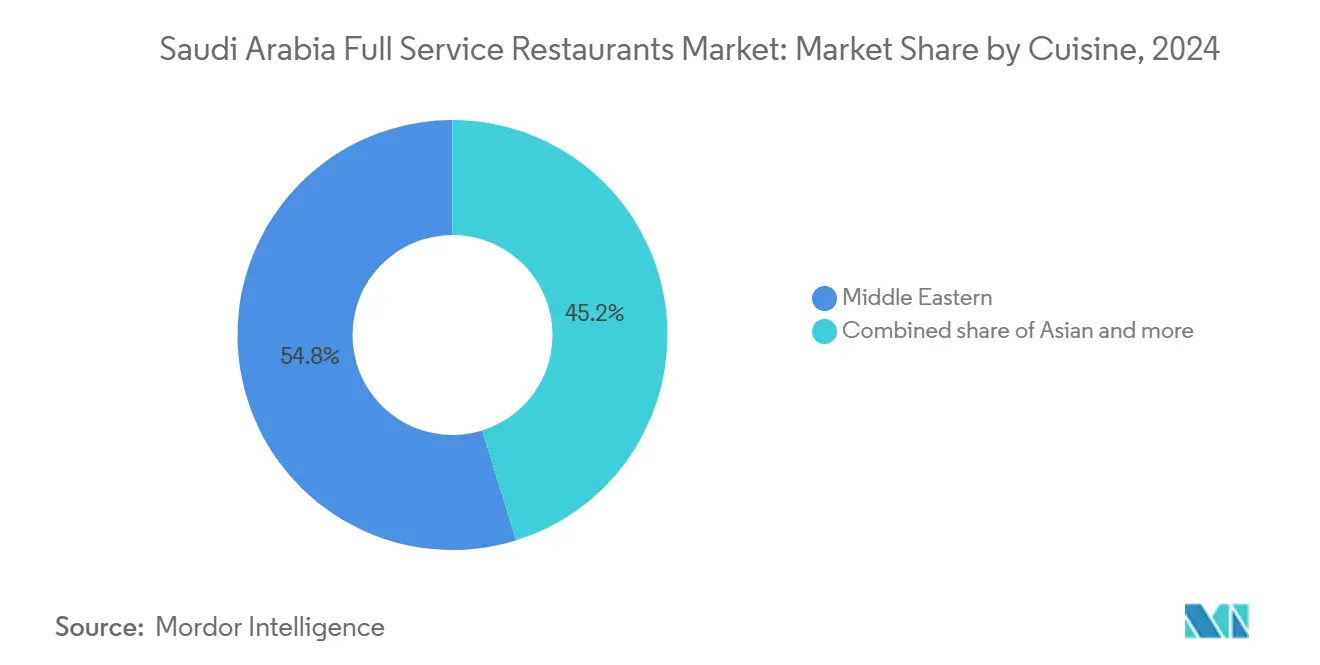
- Por tipo de cocina, los conceptos de Oriente Medio lideraron con el 45.23% de la cuota de mercado de restaurantes de servicio completo en Arabia Saudita en 2024; se prevé que los establecimientos latinoamericanos se expandan a una tasa de crecimiento anual compuesta (TCAC) del 10.43% hasta 2030.
- Por tipo de establecimiento, las cadenas captaron el 55.93% de la cuota de ingresos en 2024, mientras que se espera que los establecimientos independientes registren una tasa de crecimiento anual compuesto (TCAC) del 7.81% a medida que aumenta el apetito de los consumidores por experiencias gastronómicas especializadas.
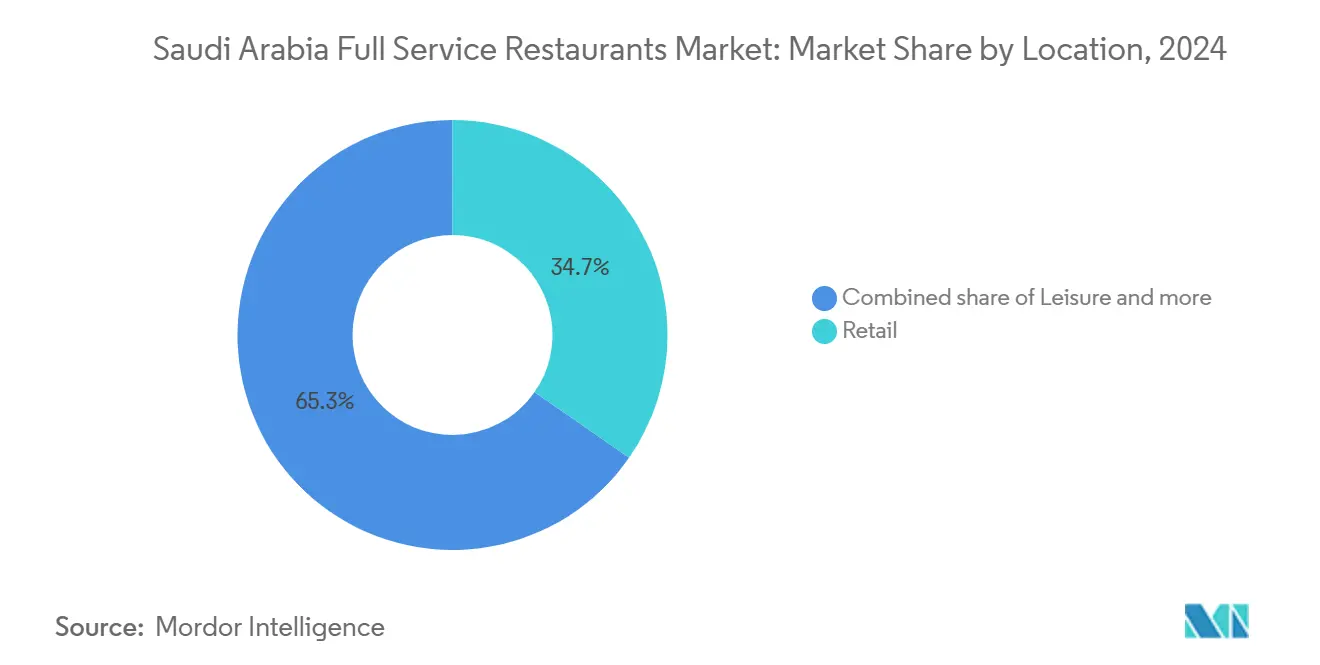
- Por ubicación, los establecimientos minoristas representaron el 39.24% de las ventas de 2024; se prevé que este mismo formato crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.21% hasta 2030.
- Por tipo de servicio, el consumo en el local representó el 65.29% del gasto en 2024, mientras que la comida para llevar avanza a una tasa de crecimiento anual compuesta (TCAC) del 9.01% gracias a la adopción de pedidos móviles.
Tendencias y perspectivas del mercado de restaurantes de servicio completo en Arabia Saudita
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Énfasis cultural en las comidas familiares y en grupo | + 1.5% | Nacional, concentrada en Riad, La Meca y la Provincia Oriental | Largo plazo (≥ 4 años) |
| Auge de las entradas de restaurantes de cadenas internacionales | + 0.8% | Principales ciudades: Riad, Yeda, Dammam, con repercusión en los mercados secundarios. | Mediano plazo (2-4 años) |
| Auge de las cocinas especializadas y de nicho | + 1.2% | Centros urbanos con altos ingresos disponibles, destinos turísticos | Mediano plazo (2-4 años) |
| Mayor atención a las opciones que favorecen la salud | + 0.9% | Nacional, adopción temprana en distritos acomodados | Corto plazo (≤ 2 años) |
| Sector de ocio y entretenimiento en expansión | + 1.8% | NEOM, Mar Rojo, Qiddiya, Diriyah, principales distritos de entretenimiento urbano | Largo plazo (≥ 4 años) |
| Integración de pedidos y entrega de comida en línea para restaurantes de servicio rápido (FSR). | + 1.1% | Áreas metropolitanas con alta penetración de teléfonos inteligentes | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Énfasis cultural en las comidas familiares y en grupo
La cultura saudí, centrada en la familia, impulsa la demanda de restaurantes con servicio completo que atienden a grandes grupos y ofrecen experiencias gastronómicas prolongadas. La tradicional socialización al estilo majlis fomenta la preferencia por locales amplios con comedores privados, lo que se traduce en un ticket promedio más elevado en comparación con las comidas individuales habituales en los mercados occidentales. Las preferencias culinarias regionales varían significativamente: la cocina najdi predomina en las regiones centrales, mientras que los sabores del Hiyaz prevalecen en las provincias occidentales. Esto brinda a los restaurantes la oportunidad de representar auténticamente las tradiciones culinarias locales. La costumbre cultural de recibir a la familia extendida durante festividades religiosas y eventos sociales genera picos de demanda predecibles, con un aumento de ingresos del 40 % al 60 % durante el Ramadán y el Eid. Además, las iniciativas gubernamentales del marco de la Visión 2030, destinadas a promover el patrimonio cultural, respaldan aún más las costumbres gastronómicas tradicionales, lo que convierte a los restaurantes familiares con servicio completo en beneficiarios clave de este esfuerzo de preservación cultural.
Auge de las entradas de restaurantes de cadenas internacionales
El mercado de franquicias del Reino experimentó un crecimiento notable hasta el tercer trimestre de 2024, impulsado por la eliminación de barreras regulatorias y la introducción de procesos de aprobación simplificados que redujeron significativamente el tiempo necesario para acceder al mercado. El Centro de Franquicias de Monsha'at desempeñó un papel fundamental en esta expansión, brindando apoyo a un gran número de marcas listas para franquiciar, con los sectores de alojamiento y servicios de alimentación a la cabeza de las inscripciones. Los operadores internacionales se beneficiaron de importantes acuerdos de financiación destinados a la expansión de franquicias, mientras que los acuerdos de franquicia maestra permitieron una rápida expansión en múltiples ciudades de los principales centros urbanos del Reino. La Feria de Franquicias de 2024 puso de manifiesto este dinamismo, con la firma de numerosos acuerdos de franquicia, lo que refleja una rápida proliferación de marcas que intensificará la competencia y ampliará las opciones para los consumidores. Geográficamente, la atención se centra en mercados de alta densidad como Riad, La Meca y la Provincia Oriental, lo que indica una estrategia de las cadenas internacionales para consolidar una fuerte presencia en las principales áreas urbanas antes de expandirse a ciudades secundarias.
Auge de las cocinas especializadas y de nicho
La sofisticación del consumidor y la mayor exposición internacional a través de los viajes y el consumo de medios digitales impulsan la demanda de cocinas especializadas auténticas que van más allá de las ofertas tradicionales. El impresionante crecimiento de la cocina latinoamericana destaca esta tendencia, respaldada por la exitosa entrada al mercado de conceptos como Maido y otros establecimientos peruanos que atraen a segmentos demográficos adinerados que buscan experiencias gastronómicas únicas. Los requisitos obligatorios de etiquetado nutricional de la Autoridad Saudí de Alimentos y Medicamentos, vigentes desde 2024, brindan una oportunidad para que los operadores de cocina especializada se diferencien al enfatizar la transparencia en el origen de los ingredientes y los métodos de preparación [2] Fuente: Autoridad Saudí de Alimentos y Medicamentos, “Reglamento de Etiquetado Nutricional de Menús”, sfda.gov.sa. Esta transparencia resuena con los consumidores que valoran conocer el origen y la preparación de sus alimentos. El posicionamiento de nicho permite a los operadores más pequeños fijar precios premium al tiempo que evitan la competencia directa con las cadenas convencionales establecidas. Además, las iniciativas de seguridad alimentaria de NEOM, que se centran en proteínas novedosas y acuicultura sostenible, crean oportunidades en la cadena de suministro para restaurantes especializados que buscan abastecerse localmente y alinearse con las preferencias cambiantes de los consumidores por ingredientes respetuosos con el medio ambiente.
Mayor enfoque en opciones que favorecen la salud
La introducción por parte de la Autoridad Saudí de Alimentos y Medicamentos de una normativa integral sobre etiquetado nutricional en 2024 está impulsando una mayor transparencia en los menús, en consonancia con la creciente demanda de los consumidores preocupados por su salud. La tendencia hacia una alimentación flexitariana, respaldada por estudios que indican un aumento en la adopción de alimentos de origen vegetal entre los consumidores saudíes, ofrece a los restaurantes de servicio completo la oportunidad de diversificar su oferta de proteínas más allá de los menús tradicionales centrados en la carne. Además, las inversiones de NEOM en agricultura en ambiente controlado y en el desarrollo de nuevas proteínas proporcionan opciones de abastecimiento local para los restaurantes que buscan posicionarse como establecimientos enfocados en la salud. La alineación de los requisitos regulatorios con las preferencias cambiantes de los consumidores ofrece ventajas competitivas a los operadores que adoptan ingredientes con etiquetas limpias y proporcionan información nutricional transparente. Asimismo, el aumento de la renta disponible entre los jóvenes urbanos fomenta la disposición a pagar precios superiores por una alimentación saludable, lo que permite desarrollar modelos de negocio sostenibles centrados en conceptos de bienestar.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alta competencia de modelos de servicio rápido y solo entrega a domicilio | -0.7% | Centros urbanos con alta penetración de reparto | Corto plazo (≤ 2 años) |
| Normativa estricta en materia de seguridad alimentaria, licencias y trabajo | -0.5% | Aplicación más estricta a nivel nacional en las principales ciudades | Mediano plazo (2-4 años) |
| Aumento de los costos operativos | -0.8% | Nacional, agudo en ubicaciones inmobiliarias privilegiadas | Corto plazo (≤ 2 años) |
| Presión para mantener una calidad uniforme en todas las cadenas | -0.6% | Operadores de cadenas con múltiples ubicaciones | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Alta competencia de modelos de servicio rápido y solo entrega a domicilio
Las cocinas fantasma y los restaurantes exclusivos para entrega a domicilio aprovechan las ventajas estructurales de los costos al eliminar los gastos de atención al cliente, los altos alquileres de locales privilegiados y la necesidad de un amplio equipo de servicio. Esto les permite ofrecer precios competitivos y mantener mejores márgenes de ganancia en comparación con los restaurantes tradicionales con servicio completo. El creciente mercado de entrega de comida en línea fomenta ecosistemas dependientes de plataformas, lo que permite a los operadores exclusivos para entrega a domicilio probar rápidamente la demanda del mercado y escalar conceptos exitosos sin la importante inversión de capital que requiere la construcción de un restaurante con servicio completo. La consolidación dentro del sector de la entrega a domicilio ha concentrado el poder de mercado en manos de los operadores de plataformas, lo que puede generar mayores comisiones y una menor rentabilidad para los restaurantes con servicio completo que dependen de canales de entrega de terceros. Los cambios en el comportamiento del consumidor, acelerados por las restricciones para comer en restaurantes durante la pandemia, han normalizado el consumo de comida a domicilio y para llevar, reduciendo la frecuencia de las visitas al restaurante, que son cruciales para que los restaurantes con servicio completo maximicen sus ingresos. La presión competitiva es particularmente pronunciada en los mercados urbanos, donde la infraestructura de entrega está muy desarrollada, lo que impulsa a los restaurantes con servicio completo a invertir en la integración de tecnología y mejorar la eficiencia operativa para mantener su cuota de mercado frente a competidores más ágiles y centrados en la entrega a domicilio.
Aumento de los costos operativos
La inflación de los costos laborales, impulsada por los requisitos de saudización, continúa ejerciendo presión sobre los restaurantes de servicio completo, que suelen operar con ratios de personal a ingresos más altos en comparación con las alternativas de servicio rápido. Las divulgaciones financieras de los principales operadores indican una compresión de los márgenes, y algunos informan de descensos en las ganancias a pesar del crecimiento de los ingresos, principalmente debido a mayores gastos de venta y administración. Los costos inmobiliarios en ubicaciones privilegiadas están aumentando a medida que los proyectos de infraestructura de la Visión 2030 impulsan la demanda de espacio comercial, particularmente en distritos de entretenimiento y zonas turísticas donde los restaurantes de servicio completo buscan asegurar ubicaciones óptimas. Además, la volatilidad de los precios de las materias primas afecta los costos de los ingredientes, mientras que las interrupciones en la cadena de suministro obligan a los restaurantes a mantener mayores niveles de inventario o a abastecerse de proveedores de primera calidad, lo que afecta negativamente la rentabilidad. El entorno de las tasas de interés de la Autoridad Monetaria de Arabia Saudita influye aún más en los costos de financiamiento para la expansión y el capital de trabajo, lo que agrega presión financiera a los operadores que buscan escalar sus negocios [3] Fuente: Administración de Comercio Internacional, “Expansión de la industria turística de Arabia Saudita”, trade.gov . Aunque los costos de energía y servicios públicos siguen estando subsidiados, la racionalización gradual bajo las políticas de diversificación económica aumenta la carga de costos acumulada. Los restaurantes de servicio completo deben absorber estos costos o trasladarlos a los consumidores mediante ajustes en los precios del menú.
Análisis de segmento
Por tipo de cocina: El dominio de Oriente Medio se enfrenta a la diversificación
Se prevé que la cocina de Oriente Medio ostente una importante cuota de mercado del 45.23 % en 2024, impulsada por sus profundas raíces culturales y sus consolidadas cadenas de suministro de ingredientes tradicionales. Se espera que la cocina latinoamericana crezca a una sólida tasa de crecimiento anual compuesto (TCAC) del 10.43 % hasta 2030, a medida que los consumidores buscan cada vez más experiencias gastronómicas internacionales auténticas. La cocina asiática sigue beneficiándose del creciente número de expatriados y de los viajes de negocios, especialmente en los centros de la industria petrolera de la Provincia Oriental. Los restaurantes de cocina europea siguen centrados en hoteles de lujo y zonas comerciales exclusivas, atendiendo a las preferencias gastronómicas más exigentes. Mientras tanto, las cadenas de franquicias norteamericanas confían en el fuerte reconocimiento de sus marcas y en sus sistemas operativos, pero se enfrentan a una creciente competencia por parte de restaurantes regionales de Oriente Medio que se adaptan mejor a los gustos y costumbres gastronómicas locales.
Otros restaurantes de servicio completo, incluyendo opciones fusión y contemporáneas, están ganando terreno en el mercado al ofrecer experiencias gastronómicas únicas. Estos conceptos aprovechan el marketing en redes sociales para atraer a consumidores jóvenes que buscan ocasiones gastronómicas visualmente atractivas y memorables. Además, los requisitos de etiquetado nutricional de la Autoridad Saudí de Alimentos y Medicamentos crean oportunidades para cocinas que priorizan los ingredientes frescos y los métodos de preparación transparentes. Esta tendencia beneficia especialmente a los conceptos de cocina mediterránea y contemporánea saludable, que se alinean con las preferencias de los consumidores por comidas saludables y de alta calidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por punto de venta: Las operaciones en cadena impulsan la evolución del mercado
Se prevé que las cadenas de establecimientos alcancen el 55.93 % de la cuota de mercado en 2024, con una sólida tasa de crecimiento anual compuesto (TCAC) del 9.55 %. Este impresionante crecimiento se atribuye en gran medida al establecimiento de un sistema integral de apoyo a las franquicias, que ha reducido significativamente los plazos de entrada al mercado de los 8-12 meses anteriores a tan solo 2 meses. Al simplificar los procesos regulatorios, este sistema ha permitido a las cadenas de establecimientos expandir sus operaciones de manera más eficiente, lo que les permite aprovechar las oportunidades de crecimiento y fortalecer su presencia en el mercado. El enfoque estructurado no solo acelera la expansión, sino que también garantiza la coherencia en las operaciones, lo cual es fundamental para mantener los estándares de la marca y la confianza del cliente.
Mientras tanto, los establecimientos independientes se enfrentan a una creciente competencia por parte de las cadenas. Sin embargo, siguen manteniendo una posición privilegiada en el mercado gracias a sus fortalezas intrínsecas. Estas incluyen una mayor flexibilidad en sus menús, la capacidad de adaptarse a las preferencias del mercado local y un auténtico atractivo cultural que conecta con los consumidores que buscan experiencias gastronómicas personalizadas y únicas. Además, el desarrollo del ecosistema de franquicias, impulsado por el programa de financiación de Monsha'at de 2.4 millones de riales saudíes, ha supuesto un importante impulso para el sector. Esta iniciativa no solo facilita la rápida expansión geográfica de conceptos exitosos, sino que también ofrece orientación operativa, fundamental para mejorar las tasas de éxito de los nuevos participantes en el mercado.
Por ubicación: La integración del comercio minorista transforma los hábitos de consumo de alimentos
Se prevé que los locales comerciales representen el 39.24 % de la cuota de mercado en 2024, con una tasa de crecimiento anual compuesto (TCAC) del 9.21 %. Este crecimiento refleja la exitosa integración de las experiencias gastronómicas y de compra, que aumentan el tiempo de permanencia de los consumidores e impulsan el gasto por visita en desarrollos de uso mixto. Los locales independientes siguen teniendo una presencia significativa, pero se enfrentan a desafíos debido al aumento de los precios inmobiliarios en las zonas más cotizadas. Estos desafíos se ven intensificados por los proyectos de infraestructura de la Visión 2030, que incrementan la demanda de espacios comerciales en zonas de ocio y turismo.
Los destinos turísticos se benefician de las crecientes inversiones en el sector del entretenimiento. Por ejemplo, el programa de SEVEN, con una inversión de 13 000 millones de dólares, tiene como objetivo desarrollar 21 destinos, creando así una clientela cautiva para los restaurantes ubicados en los mismos. Los restaurantes en hoteles se ven favorecidos por la expansión del sector hotelero, que se prevé alcance las 315 000 habitaciones para 2030. Sin embargo, estos establecimientos se enfrentan a fluctuaciones estacionales influenciadas por los patrones de peregrinación y viajes de negocios. Los destinos de transporte, como aeropuertos y centros de transporte, experimentan un crecimiento constante impulsado por una mayor conectividad y un creciente flujo de pasajeros.
Por tipo de servicio: El servicio tradicional en el local se adapta a la integración digital
Se prevé que los servicios de comida en el restaurante mantengan una cuota de mercado del 65.29 % en 2024, lo que subraya el atractivo perdurable de las experiencias gastronómicas sociales y la hospitalidad personalizada que ofrecen los restaurantes con servicio completo. Esta preferencia destaca el valor que los clientes otorgan al ambiente y la calidad del servicio al comer fuera. Por otro lado, se proyecta que los servicios de comida para llevar crezcan a una sólida tasa de crecimiento anual compuesto (TCAC) del 9.01 %, impulsada por los avances en la integración digital. Estas innovaciones permiten a los restaurantes con servicio completo ampliar su alcance, atendiendo la demanda de los clientes más allá de las limitaciones de los horarios de apertura y la capacidad de comensales tradicionales, lo que genera nuevas fuentes de ingresos.
Los servicios de reparto están preparados para beneficiarse del mercado de entrega de comida online, que crece a pasos agigantados y se prevé que alcance los 13.5 millones de dólares en 2030. Sin embargo, los restaurantes tradicionales se enfrentan a dificultades para mantener la rentabilidad debido a las estructuras de comisiones y a la complejidad operativa del reparto, que difiere significativamente de las transacciones de mayor margen en el local a las que están acostumbrados. Para afrontar estos retos, muchos restaurantes están invirtiendo en infraestructuras tecnológicas sofisticadas. La implementación de sistemas de punto de venta unificados se ha vuelto fundamental, ya que permite una sincronización perfecta del inventario, los precios y la gestión de pedidos en los canales de comida en el local, para llevar y a domicilio, lo que garantiza la eficiencia operativa y una experiencia de cliente uniforme.
Análisis geográfico
El mercado de restaurantes de servicio completo en Arabia Saudita se concentra principalmente en las principales áreas urbanas. Riad lidera el mercado, con un 34 % de la actividad en puntos de venta de restaurantes, impulsada por su alta densidad de población, elevados niveles de renta disponible e infraestructura avanzada que sustenta un próspero ecosistema gastronómico. Yeda le sigue con un 14 %, reflejando una dinámica urbana similar. La Provincia Oriental, con ciudades como Dammam y Al Khobar como pilares, se beneficia de su mano de obra en la industria petrolera y de la presencia de empresas internacionales, lo que impulsa la demanda de experiencias gastronómicas de alta gama. Esta región también sirve como banco de pruebas para conceptos de restaurantes internacionales antes de su expansión a nivel nacional.
Los mercados secundarios, como Medina, Taif y Abha, se están consolidando como los segmentos de mayor crecimiento. Estas zonas están cobrando impulso gracias al desarrollo de infraestructuras y las iniciativas turísticas del programa Visión 2030, que mejoran la accesibilidad e impulsan la actividad económica. A medida que estas regiones se conectan mejor y se vuelven más dinámicas económicamente, ofrecen importantes oportunidades para que los restauradores accedan a mercados desatendidos.
Los megaproyectos de la Visión 2030 y otras inversiones en infraestructura turística están generando nuevas oportunidades de crecimiento en todo el país. Proyectos como la Isla Sindalah de NEOM, que contará con 38 restaurantes de alta cocina, y el proyecto del Mar Rojo, con sus 50 resorts en 22 islas, están transformando la dinámica del mercado. Se espera que la ciudad de entretenimiento de Qiddiya, que aspira a recibir 48 millones de visitantes anuales para 2030, genere una alta demanda gastronómica. Con una inversión de 800 mil millones de dólares en infraestructura turística en diversas regiones, el mercado se está expandiendo más allá de los centros urbanos tradicionales hacia destinos diseñados específicamente para este fin, que requieren opciones gastronómicas de servicio completo acordes con los objetivos del turismo de lujo.
Panorama competitivo
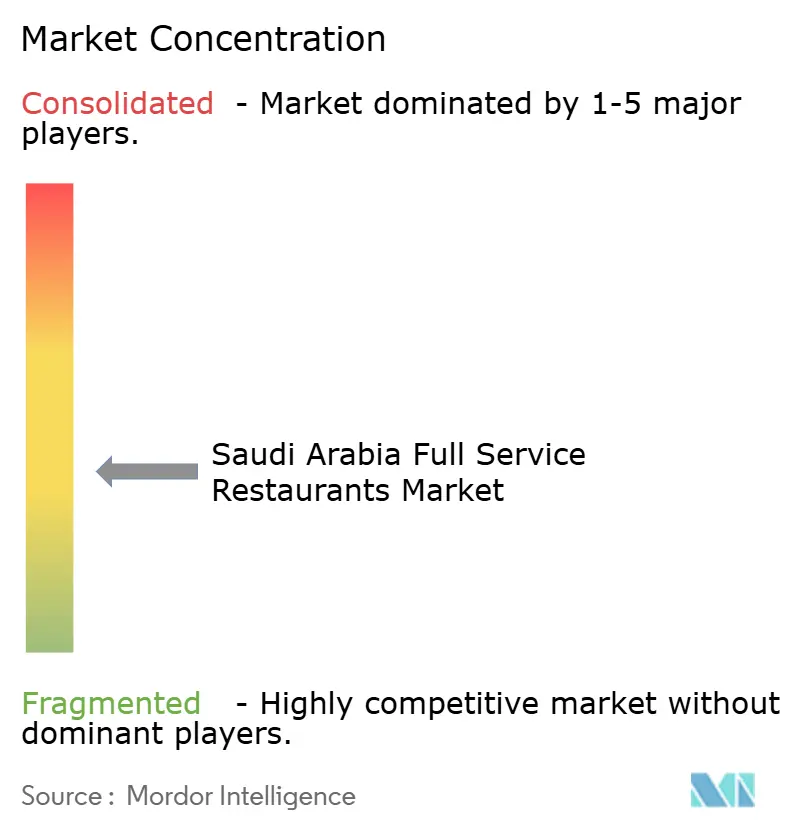
El mercado de restaurantes de servicio completo en Arabia Saudita está moderadamente fragmentado, lo que fomenta un entorno competitivo donde conviven empresas consolidadas con conceptos emergentes y nuevos participantes internacionales. Las estrategias en este mercado se pueden clasificar en tres áreas principales: expansión internacional mediante franquicias que aprovechan los sistemas operativos establecidos, desarrollo de conceptos locales que enfatizan la autenticidad cultural y modelos híbridos que combinan el reconocimiento de marcas internacionales con adaptaciones regionales del menú. La adopción de tecnología es un factor clave para el éxito de los operadores, ya que los sistemas de punto de venta integrados, la conectividad con plataformas de entrega y las herramientas de gestión de relaciones con los clientes permiten la toma de decisiones basada en datos y la mejora de la eficiencia operativa.
El reciente desempeño de Alamar Foods pone de manifiesto la volatilidad del mercado, con una caída en los ingresos seguida de un crecimiento significativo de las ganancias netas en el cuarto trimestre de 2024, impulsado por la optimización operativa y el posicionamiento estratégico. Están surgiendo oportunidades en torno al desarrollo de megaproyectos, que ofrecen ventajas competitivas a los operadores dispuestos a invertir en destinos diseñados específicamente para este fin antes de que el mercado se sature. Entre las tendencias disruptivas se incluyen conceptos exclusivos de entrega a domicilio que desafían las estructuras de costos tradicionales, establecimientos enfocados en la salud que se benefician de los requisitos de transparencia regulatoria y restaurantes experienciales que incorporan elementos de entretenimiento para justificar precios elevados.
El ecosistema de franquicias se está expandiendo rápidamente, con un número de registros que alcanzó un nivel notable en el tercer trimestre de 2024. Este crecimiento intensifica la competencia y, a la vez, crea oportunidades para conceptos escalables. Sin embargo, el cumplimiento normativo, en particular los requisitos de etiquetado nutricional de la Autoridad Saudí de Alimentos y Medicamentos, añade complejidad operativa. Esta dinámica favorece a los operadores con un sólido respaldo financiero y capacidades avanzadas de gestión de la cadena de suministro, ya que los establecimientos independientes más pequeños pueden carecer de los recursos necesarios para implementar programas de cumplimiento integrales.
Líderes de la industria de restaurantes de servicio completo en Arabia Saudita
Grupo Al Faisaliah
Americana Restaurants Intl PLC
Saleh Y Naghi (Naghi e Hijos)
Bloomin' Brands Inc.
Grupo de referencia
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2025: Michael Mina inauguró su primer restaurante saudí, Taleed by Michael Mina, en Diriyah, Riad. El local combina la herencia de Oriente Medio de Mina con la experiencia culinaria del Grupo Mina, ofreciendo platos innovadores con influencias de los sabores tradicionales saudíes, una importante incorporación a la escena culinaria del Reino, en constante evolución.
- Noviembre de 2024: Dog Haus, la cadena de comida rápida informal especializada en perritos calientes y hamburguesas con 50 locales en EE. UU., debutó en Arabia Saudí con gran éxito. Tras su reciente colaboración con Jake Paul, la marca acaparó titulares y continúa su expansión internacional, aunque aún no se ha revelado la ubicación exacta del local en Arabia Saudí.
- Agosto de 2024: Epik Foods inauguró su primer restaurante físico, Healthy & Co, en Riad, Arabia Saudita. Esta apertura marca su expansión, pasando de cocinas exclusivamente para entrega a domicilio a restaurantes con servicio en mesa, con el objetivo de satisfacer la creciente demanda de comida saludable. Se planean nuevas aperturas en Jeddah y Khobar, consolidando así la presencia regional de Epik Foods.
Alcance del informe de mercado de restaurantes de servicio completo en Arabia Saudita
| Asiático |
| Europea |
| Latinoamérica |
| Del Medio Oriente |
| Norteamérica |
| Otras cocinas FSR |
| Puntos de venta encadenados |
| Puntos de venta independientes |
| Ocio |
| Alojamiento |
| Venta al Por Menor |
| Standalone |
| Viajes |
| Comedor abierto |
| Lo que aprendiste |
| Entrega |
| Por tipo de cocina | Asiático |
| Europea | |
| Latinoamérica | |
| Del Medio Oriente | |
| Norteamérica | |
| Otras cocinas FSR | |
| Por salida | Puntos de venta encadenados |
| Puntos de venta independientes | |
| Por locación | Ocio |
| Alojamiento | |
| Venta al Por Menor | |
| Standalone | |
| Viajes | |
| Por tipo de servicio | Comedor abierto |
| Lo que aprendiste | |
| Entrega |
Preguntas clave respondidas en el informe
¿Qué ingresos registrarán los restaurantes de servicio completo en 2025 y a qué ritmo se expandirán hasta 2030?
Las ventas alcanzarán los 16.15 millones de dólares en 2025 y se prevé que asciendan a 24.12 millones de dólares, lo que implica una tasa de crecimiento anual compuesto (TCAC) del 8.35% durante ese período.
¿Qué línea culinaria presenta el mayor potencial de crecimiento en los próximos cinco años?
Los conceptos latinoamericanos lideran con una tasa de crecimiento anual compuesta (TCAC) proyectada del 10.43%, beneficiándose de la creciente demanda de experiencias novedosas dirigidas por chefs.
¿Cómo afectarán los megaproyectos de Visión 2030 a las estrategias de ubicación de los puntos de venta?
Los nuevos focos de demanda en NEOM, los complejos turísticos del Mar Rojo y Qiddiya favorecerán a los operadores pioneros que consigan locales de alta cocina dentro de estos desarrollos.
¿Qué actualizaciones tecnológicas ofrecen el retorno de la inversión más rápido para los operadores?
Los sistemas TPV basados en la nube que sincronizan los canales de consumo en el local, para llevar y a domicilio reducen la capacidad ociosa de la cocina por debajo del 5% y disminuyen los tiempos de pedido a recogida a menos de 12 minutos.
¿Cómo se comparan las cadenas de puntos de venta y los establecimientos independientes en cuanto a sus trayectorias de crecimiento?
Las cadenas concentran el 55.93% de las ventas de 2024 y crecen a una tasa de crecimiento anual compuesta (TCAC) del 9.55% gracias a la financiación de franquicias, mientras que los negocios independientes mantienen su agilidad y se espera que se expandan a una TCAC del 7.81% centrándose en conceptos de nicho.


