

Tamaño y participación del mercado de componentes eléctricos industriales de Arabia Saudita
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
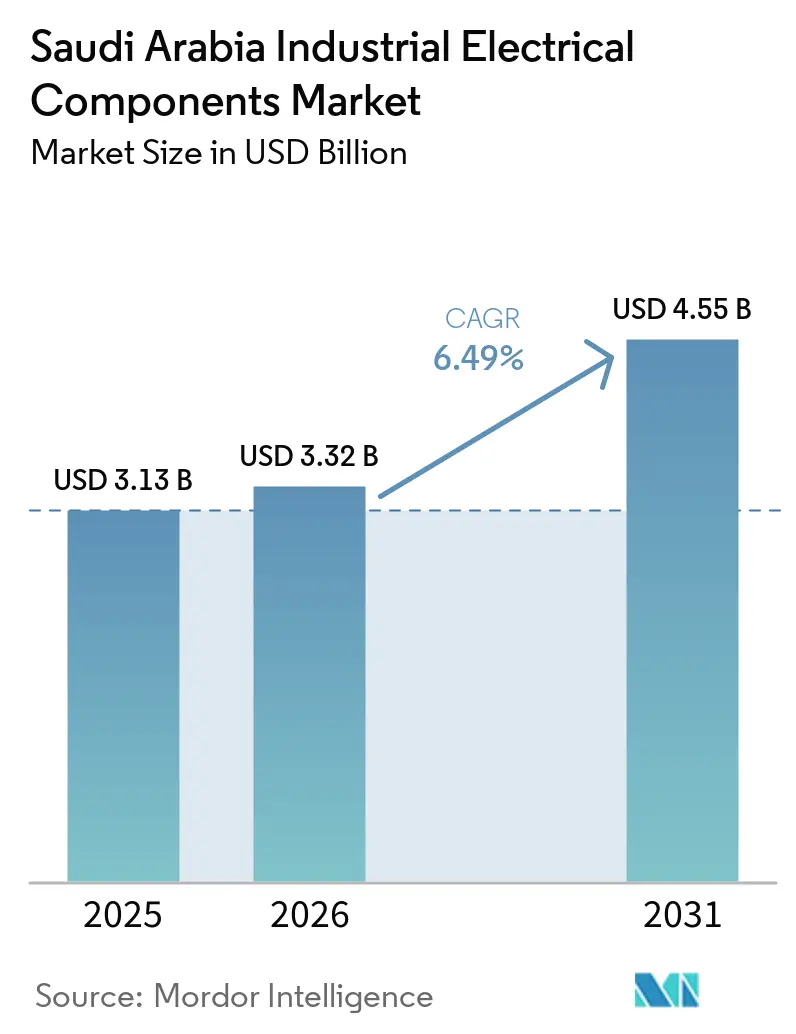
| Tamaño del mercado (2026) | USD 3.32 mil millones |
| Tamaño del mercado (2031) | USD 4.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.49% CAGR |
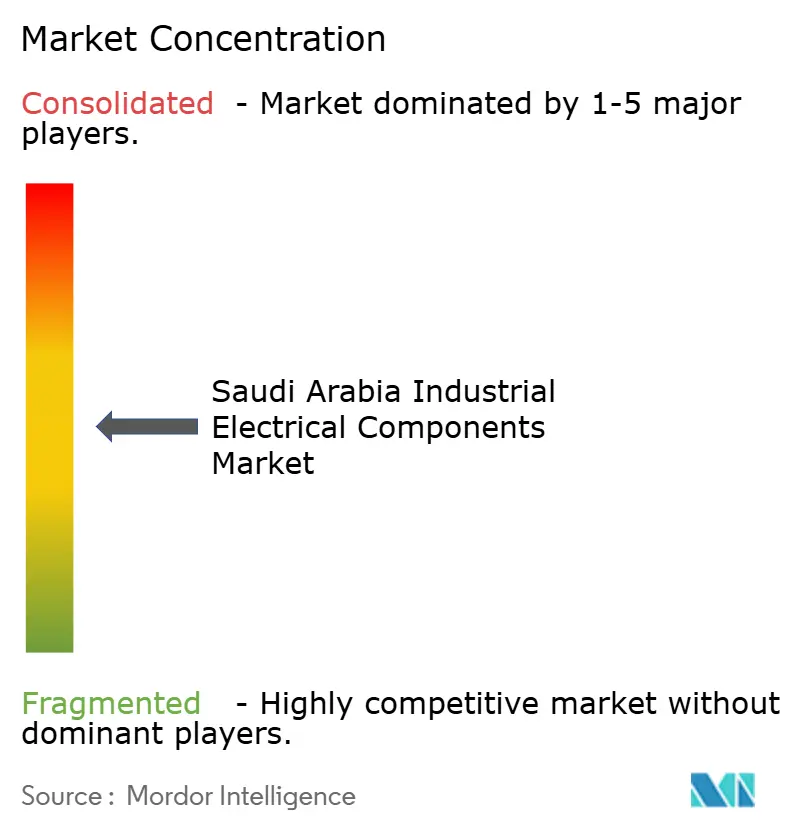
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de componentes eléctricos industriales de Arabia Saudita por Mordor Intelligence
El mercado de componentes eléctricos industriales de Arabia Saudita alcanzó un valor de 3.13 millones de dólares en 2025 y se estima que crecerá desde los 3.32 millones de dólares en 2026 hasta alcanzar los 4.55 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.49% durante el período de pronóstico (2026-2031).
Los megaproyectos de Visión 2030, los mandatos de digitalización de la red y los objetivos de fabricación soberana están elevando la demanda base, mientras que las construcciones de centros de datos introducen nuevas especificaciones de calidad de energía que favorecen los interruptores inteligentes. [1] NEOM, “Vision 2030 Projects,” NEOM, neom.com Los requisitos de contenido local bajo IKTVA están remodelando los modelos de abastecimiento, ya que las empresas de servicios públicos solicitan un 70 % de valor agregado saudí, creando espacio para que los fabricantes regionales escalen junto con las multinacionales. Al mismo tiempo, el despliegue gradual de medidores inteligentes y la automatización de subestaciones está acelerando los ciclos de reemplazo de dispositivos electromecánicos heredados. [2] Saudi Electricity Company, “Annual Report 2024,” Saudi Electricity Company, se.com.sa La exposición de la cadena de suministro al cobre y al acero orientado al grano sigue siendo el principal obstáculo de costos, pero los movimientos de integración vertical como la planta de varillas de cobre de Yanbu de Elsewedy Electric están mitigando las fluctuaciones de precios.
Conclusiones clave del informe
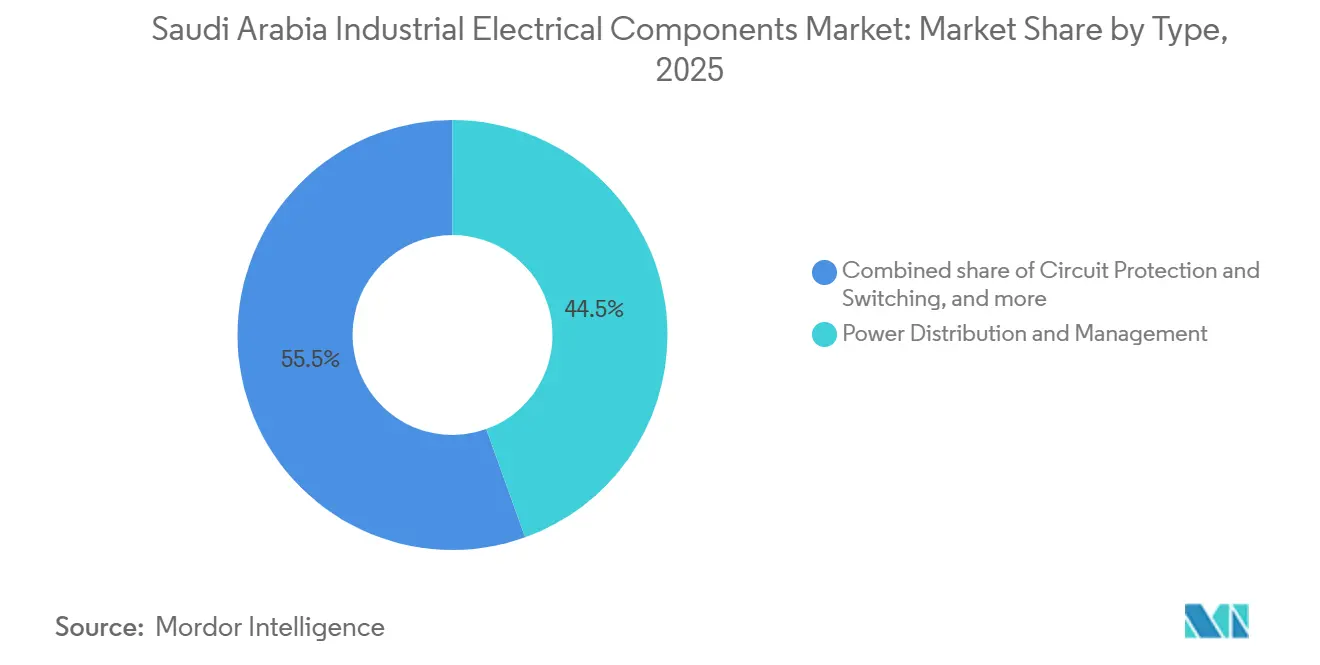
- Por tipo, la distribución y gestión de energía lideró con una participación en los ingresos del 44.5 % en 2025, mientras que la protección y conmutación de circuitos está siguiendo una CAGR del 7.6 % hasta 2031.
- Por clase de voltaje, los equipos de bajo voltaje representaron el 50.1% de la demanda de 2025, aunque se pronostica que los equipos de alto y extra alto voltaje se expandirán a una CAGR del 8.1% hasta 2031.
- Por entorno de instalación, las implementaciones en interiores dominaron con una participación del 79.9 % en 2025; los equipos para exteriores están avanzando a una CAGR del 7.7 % hasta 2031.
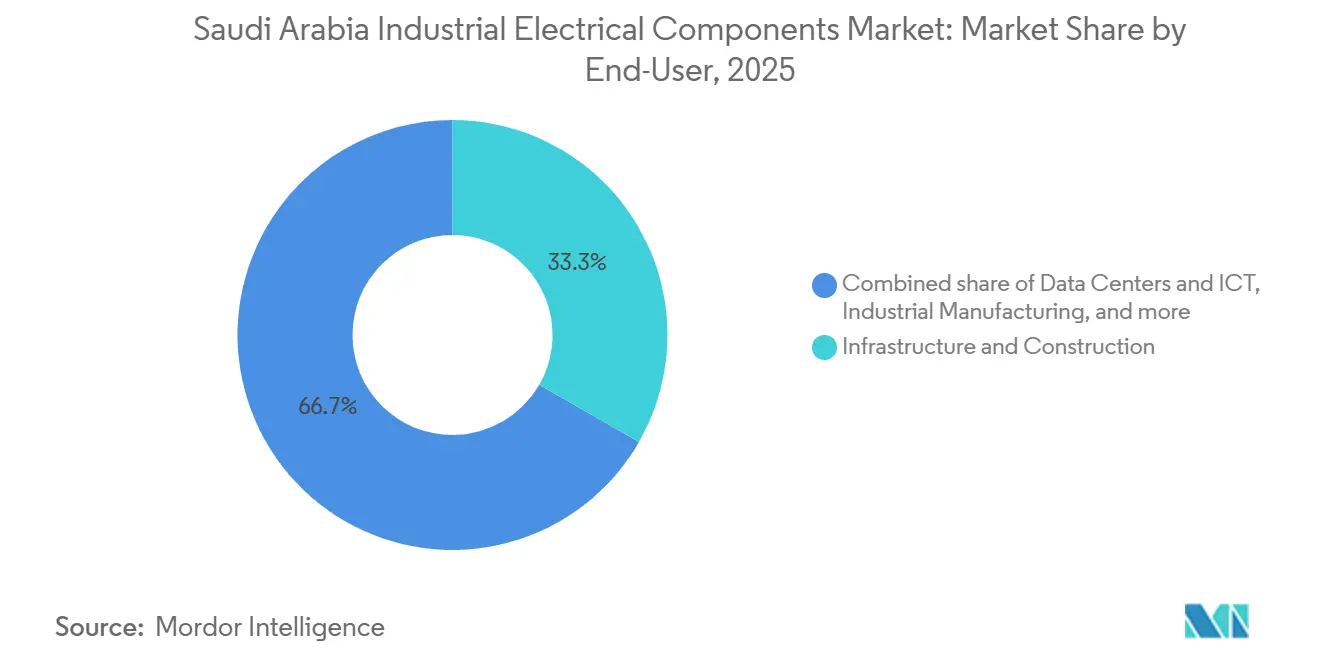
- Por usuario final, la infraestructura y la construcción absorbieron el 33.3% de los ingresos de 2025, mientras que los centros de datos y las TIC exhiben la CAGR más rápida del 9.5% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de componentes eléctricos industriales en Arabia Saudita
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cartera de megaproyectos Visión 2030 | 1.8% | Nacional, concentrado en NEOM, Mar Rojo, Qiddiya, Puerta de Diriyah, con propagación a Tabuk y regiones occidentales | Mediano plazo (2–4 años) |
| Digitalización de la red y despliegue de medidores inteligentes por parte de la SEC | 1.5% | Nacional, con avances tempranos en las áreas metropolitanas de Riad, Yeda y Dammam, expandiéndose a 500 aldeas rurales | Corto plazo (≤ 2 años) |
| Auge de los centros de datos (hiperescala y coubicación) | 1.4% | Nacional, anclado en NEOM, Riad, Jeddah, con grupos emergentes en la Provincia Oriental | Mediano plazo (2–4 años) |
| Centros de exportación de hidrógeno y amoníaco verde | 1.2% | NEOM, Ras Al-Khair, Ciudad Industrial de Jubail, con infraestructura de transmisión que se extiende hasta las fronteras del norte | Largo plazo (≥ 4 años) |
| Impulso a la localización en el Reino (IKTVA y Made-in-Saudi) | 1.1% | Nacional, con grupos de fabricación en la ciudad industrial de Riad, Yanbu, Jubail y la segunda ciudad industrial de Dammam. | Mediano plazo (2–4 años) |
| Aumento de la capacidad petroquímica downstream y de gas midstream | 0.9% | Provincia Oriental (Jafurah, Jubail, Ras Al-Khair), con infraestructura auxiliar en las regiones norte y central | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Cartera de megaproyectos Visión 2030
El programa NEOM de USD 500 mil millones, la ciudad lineal de 170 km de The Line y el clúster de entretenimiento de Qiddiya están organizando olas de adquisiciones plurianuales que recompensan a los proveedores capaces de almacenar inventario en centros desérticos y costeros. [3] NEOM, “Vision 2030 Projects”, NEOM, neom.com El conjunto solar de 400 MW del Red Sea Project junto con un almacenamiento de 1.3 GWh, puesto en marcha en 2024, destaca la demanda de inversores bidireccionales y controles de formación de red en tiempo real. [4] Red Sea Global, “Microgrid Commissioning”, Red Sea Global, redseaglobal.com Diriyah Gate está especificando troncales de automatización de edificios de IP única, acelerando la adopción de contactores habilitados para Ethernet y sensores IoT. El impacto máximo de las adquisiciones llega en 2027–2028 cuando las obras civiles pasan a las fases de acondicionamiento, impulsando el mercado de componentes eléctricos industriales de Arabia Saudita durante esos años. Las grúas automatizadas del puerto de NEOM, alimentadas exclusivamente con energías renovables, eliminan los grupos electrógenos diésel y requieren sistemas UPS redundantes, lo que impulsa a los proveedores hacia arquitecturas modulares.
Digitalización de la red y despliegue de medidores inteligentes por parte de la SEC
La Compañía Eléctrica Saudí instaló 10 millones de medidores inteligentes para 2024 y su objetivo es alcanzar una automatización de la red del 40% para 2025, impulsando así la rápida modernización de relés y SCADA. Las inversiones de capital de 60 000 millones de SAR en 2024 y 47 400 millones de SAR en el primer semestre de 2025 priorizaron la automatización de la distribución y las subestaciones digitales. La adjudicación de Siemens por 2300 millones de SAR está incorporando subestaciones con edge computing que reducen las interrupciones imprevistas en un 25%. El contrato de ABB por 1900 millones de SAR introdujo relés de protección modulares que acortan drásticamente el tiempo de puesta en servicio en un 30%. El aumento a corto plazo finaliza una vez que SEC alcance su hito de automatización de 2025, pero el plan de cobertura del 70% hasta 2030 mantiene el mercado de componentes eléctricos industriales de Arabia Saudí en una trayectoria de renovación constante.
Auge de los centros de datos
El compromiso de AWS de 5300 millones de dólares, la instalación NEOM de DataVolt de 5000 millones de dólares y una cartera más amplia de 21 000 millones de dólares exigen un tiempo de actividad del 99.999 % con redundancia N+2. Cada sala de hiperescala consume entre 20 y 50 MW, lo que requiere cuadros de distribución con filtrado de armónicos y PDU inteligentes con medición por toma de corriente. Google y Microsoft están evaluando las opciones de colocación en Riad y Yeda, lo que impulsa los pedidos de barras colectoras refrigeradas por líquido que reducen la masa de cobre en un 40 %. La demanda a medio plazo alcanzará su punto máximo entre 2026 y 2028, a medida que los operadores pongan en servicio generadores diésel de respaldo y baterías de almacenamiento con autonomía de 15 minutos, lo que impulsará aún más el mercado de componentes eléctricos industriales de Arabia Saudí. ENOWA está integrando 4 GW de energías renovables más 2 GW de carga de electrólisis, convirtiendo a NEOM en un entorno de pruebas para algoritmos de inercia sintética que definirán los futuros diseños de centros de datos.
Centros de exportación de hidrógeno y amoníaco verde
La planta de hidrógeno verde NEOM, con una capacidad de 600 toneladas diarias, que entrará en funcionamiento en 2026, consume 2 GW de carga de electrólisis y requiere rectificadores de alta corriente y carcasas a prueba de explosiones. ACWA Power and Air Products está avanzando en proyectos adicionales que requieren variadores de media tensión para trenes de compresores de servicio continuo. Las pilas de electrolizadores crean un nicho para la aparamenta de CC y los interruptores de estado sólido de 10 kA sin arco eléctrico. El potencial de crecimiento a largo plazo se extiende más allá de 2031, ya que la capacidad alcanza los 4 millones de toneladas de hidrógeno, lo que impulsará la industria de componentes eléctricos industriales de Arabia Saudí durante la década. El cumplimiento de las normas IECEx y ATEX reduce el número de proveedores a empresas con líneas de productos de Zona 1 y Zona 2, lo que consolida su capacidad de fijación de precios.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad de los precios de las materias primas (cobre, acero) | -0.9% | Global, con un fuerte impacto en las importaciones saudíes de transformadores, cables, barras colectoras y cajas de distribución | Corto plazo (≤ 2 años) |
| Shocks en los plazos de entrega de las cadenas de suministro globales | -0.7% | Global, que afecta a grandes transformadores de potencia, cuadros eléctricos aislados en gas, con cuellos de botella en GOES, bujes y cambiadores de tomas. | Mediano plazo (2–4 años) |
| Brecha de habilidades de MV en instalación, operación y mantenimiento | -0.6% | Nacional, más agudo en sitios de proyectos remotos (NEOM, Fronteras del Norte, zonas de electrificación rural) y segmentos especializados (BESS, HVDC) | Mediano plazo (2–4 años) |
| Estándares libres de SF₆ que dejan obsoleto el inventario heredado | -0.4% | Nacional, con un impacto concentrado en las empresas de servicios públicos y las instalaciones industriales que tienen inventario de equipos de conmutación basados en SF₆, en línea con los plazos de eliminación gradual de la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Volatilidad de los precios de las materias primas
El cobre alcanzó un máximo de USD 10,845 por tonelada en mayo de 2024, antes de caer un 15%, lo que redujo los márgenes de los transformadores y cables hasta en 12 puntos porcentuales. El acero eléctrico de grano orientado se duplicó hasta los USD 2,800 por tonelada, ya que las acerías chinas desviaron el suministro a motores para vehículos eléctricos, lo que afectó a los productores de núcleos de transformadores. La línea vertical de alambrón de cobre de Elsewedy Electric en Yanbu cubre costos, pero los fabricantes más pequeños, al carecer de integración, están retrasando sus expansiones. Los aranceles al acero incrementaron entre un 10% y un 15% los precios de las cajas y las barras colectoras, lo que impulsó las pruebas con aleaciones de aluminio que enfrentan obstáculos de conductividad.
Shocks en los plazos de entrega de las cadenas de suministro globales
La entrega de transformadores de gran potencia ahora se realiza en 120-210 semanas, frente a las 52-78 semanas de 2020, debido a cuellos de botella en el acero del núcleo, los aisladores y los cambiadores de tomas. SEC ahora realiza pedidos anticipados de unidades de 132 kV y 380 kV con cuatro años de antelación, lo que inmoviliza USD 400 millones en capital circulante y corre el riesgo de obsolescencia de las especificaciones. Los tableros de distribución con aislamiento de gas se enfrentan a la escasez de SF₆ y a sustitutos de fluoronitrilo más costosos. El contrato de HVDC de Hitachi Energy por SAR 12 millones incluye cláusulas de entrega a 18 meses que obligan a realizar obras civiles en paralelo, lo que eleva los costos de financiamiento en un 1.2 %. Están surgiendo diseños modulares de transformadores multiunidad, pero la huella crece entre un 20 % y un 25 %, una disyuntiva compleja en subestaciones urbanas densas.
Análisis de segmento
Por tipo: Los transformadores impulsan los ingresos, los dispositivos de protección los aceleran
Los transformadores y equipos de distribución eléctrica relacionados captaron el 44.5 % de los ingresos de 2025, gracias a la expansión de la red de 60 000 millones de SAR de la SEC y a la demanda de microrredes NEOM de grandes unidades elevadoras. La protección y conmutación de circuitos registró la tasa de crecimiento anual compuesta (TCAC) más rápida, del 7.6 %, gracias a la automatización IEC 61850, que integra la medición, la comunicación y la ciberseguridad en un solo dispositivo, lo que reduce el número de armarios. Se prevé que el tamaño del mercado de componentes eléctricos industriales para dispositivos de protección en Arabia Saudí aumente de forma constante a medida que proliferan los recursos energéticos distribuidos. Los productos de control y conectividad se benefician de la producción de cable XLPE de Elsewedy Electric, que suministra a The Line y Jafurah conductores con clasificación de 90 °C que soportan el calor del desierto.
Los variadores de frecuencia y los controladores definidos por software se están implantando en centros de datos y plantas petroquímicas. El campo Khurais de Aramco registró una reducción de potencia del 18 % tras la adopción de controladores de motores con IoT. Las subestaciones digitales de ABB eliminan el 60 % del cableado de cobre, lo que permite la reconfiguración remota y reduce la mano de obra para la instalación. Los fabricantes locales de transformadores, Saudi Power Transformer Company y Electrical Industries Company, están aumentando su capacidad; sin embargo, el acero de grano orientado importado los mantiene dependientes de insumos extranjeros, lo que limita su participación en el mercado de componentes eléctricos industriales de Arabia Saudita en dispositivos de protección con mayor margen de beneficio.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por clase de voltaje: predomina el bajo voltaje y aumentan las sobrecargas en la infraestructura de transmisión
Los sistemas de baja tensión de hasta 1 kV representaron el 50.1 % de la demanda de 2025 gracias a la automatización de edificios, los variadores de frecuencia y las PDU de centros de datos. Los equipos de alta y extra alta tensión por encima de 40 kV registran una tasa de crecimiento anual compuesta (TCAC) del 8.1 %, gracias a la entrada en funcionamiento de 27.3 GW de energías renovables y a la llegada de corredores de transmisión de 800 km a Riad. El mercado de componentes eléctricos industriales para alta tensión de Arabia Saudí está en expansión gracias al enlace HVDC de Hitachi Energy, valorado en 1.2 millones de SAR, que reduce las pérdidas de línea en un 30 %.
Los sistemas de media tensión siguen siendo la herramienta principal de las plantas industriales, pero persiste una brecha de habilidades: solo el 21% de los electricistas graduados de TVTC acceden a puestos de campo, lo que retrasa la puesta en servicio de 14 GWh de almacenamiento en baterías, prevista para 2027. La plataforma Wiser de Schneider Electric conecta en red 50,000 dispositivos por edificio inteligente, lo que impulsa la demanda de componentes de baja tensión. La aparamenta sin SF₆ de GE Vernova, instalada en NEOM, reduce el potencial de calentamiento global en un 99%, pero requiere un aislamiento más grueso, lo que aumenta los costes de las envolventes. Las unidades de anillo principal de Lucy Switchgear son elegidas para los pilotos de Riad, lo que reduce la pérdida de minutos de los clientes en un 40%.
Por entorno de instalación: las instalaciones interiores lideran, las redes exteriores se expanden
Los entornos interiores generaron el 79.9 % de las ventas de 2025, lo que refleja la concentración de centros de datos y fabricación en naves climatizadas. El equipamiento para exteriores mantiene una tasa de crecimiento anual compuesta (TCAC) del 7.7 %, a medida que las compañías eléctricas extienden los alimentadores de media tensión a zonas desérticas remotas donde la temperatura ambiente supera los 50 °C. La industria de componentes eléctricos industriales de Arabia Saudí está adoptando inversores con clasificación IP65 y cables con estabilización UV para la microrred solar de 400 MW del Mar Rojo.
El campus NEOM de 1.5 GW de DataVolt ejemplifica la complejidad en interiores, ya que requiere PDU con suelo elevado y barras colectoras refrigeradas por líquido que reducen el consumo de cobre en un 40 %. Las instalaciones en exteriores se enfrentan a la entrada de niebla salina y arena, por lo que META Switchgear y GEDAC Electric utilizan sellos de silicona que triplican los intervalos de mantenimiento. El campo Jafurah de Aramco incorpora arrancadores a prueba de explosiones para riesgos de Zona 1. El programa de electrificación rural de SEC exige transformadores montados en postes con pararrayos, lo que amplía la cartera de clientes de componentes aptos para exteriores.
Por el usuario final: la infraestructura lidera, los centros de datos aumentan
La infraestructura y la construcción absorbieron el 33.3 % de los ingresos de 2025, ya que los megaproyectos de Visión 2030 dominaron las licitaciones. Sin embargo, los centros de datos y las TIC registran una tasa de crecimiento anual compuesta (TCAC) del 9.5 %, impulsada por AWS, DataVolt y mandatos de inteligencia artificial soberana, lo que consolida el crecimiento futuro del mercado de componentes eléctricos industriales de Arabia Saudí. El petróleo y el gas se mantienen como un pilar estable, con el programa Jafurah de Aramco, de 2.2 TCF, que especifica equipos para zonas peligrosas.
La fabricación industrial se beneficia de la localización de IKTVA a medida que aumentan las plantas de ensamblaje de transformadores y cables, aunque el acero para núcleos importado y el SF₆ aún limitan la captación de valor nacional. Proyectos comerciales y hoteleros como Diriyah Gate priorizan transformadores silenciosos de núcleo amorfo que reducen las pérdidas en vacío en un 70 %, cumpliendo así con los límites de ruido LEED. Los programas de IA soberana y amoníaco verde aumentan la demanda especializada de distribución de 480 V CC y rectificadores de alta corriente, diversificando la cartera de clientes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Las regiones de la Provincia Oriental, Riad y La Meca representaron en conjunto aproximadamente el 65% de la demanda de 2025, gracias a los polos petroquímicos de Jubail y Yanbu, las obras públicas en Riad y la infraestructura de turismo religioso en La Meca, que impulsaron las adquisiciones. La planta de NEOM en Tabuk se perfila como un cuarto polo, acaparando el 12% del gasto incremental entre 2026 y 2031 con la puesta en marcha de The Line, la microrred solar y las instalaciones de hidrógeno verde. La Provincia Oriental recibe un mayor impulso gracias al yacimiento de gas Jafurah de Aramco, que requiere motores a prueba de explosiones y cables resistentes al hidrógeno.
El corredor de centros de datos de Riad, anclado por AWS, requiere sistemas UPS modulares y PDU inteligentes que permitan la medición por rack. La Región Occidental, que abarca Yeda, se beneficia del Proyecto del Mar Rojo y la Puerta de Diriyah, que adoptan arneses de cableado prefabricados que reducen la mano de obra en un 30 %. La electrificación rural de SEC extiende líneas de 33 kV a 500 aldeas, pero los plazos de entrega de los transformadores, de hasta 210 semanas, retrasan la energización de las subestaciones, lo que revela cuellos de botella logísticos.
El centro de energía renovable Northern Borders añadió 9.2 GW de energía solar y eólica en 2024 y tiene 27.3 GW en desarrollo, lo que exige enlaces HVDC con los centros de carga del sur. El cumplimiento de SASO sigue siendo obligatorio, lo que favorece a las empresas con instalaciones de prueba en el país. Los sistemas para parques temáticos de Qiddiya requieren carcasas exteriores IP65 con cierres de acero inoxidable, resistentes a 50 días de tormenta al año, lo que limita la disponibilidad de proveedores cualificados.
Panorama regulatorio
La Organización Saudí de Normas, Metrología y Calidad (SASO) proporciona el marco de cumplimiento para el acceso al mercado de equipos electrotécnicos mediante reglamentos técnicos y vías de evaluación de la conformidad, incluido el esquema IECEE para componentes y equipos eléctricos elegibles. Para muchos dispositivos eléctricos de baja tensión que se venden en el Reino, también se aplican los requisitos del CCG, y la Marca de Conformidad del Golfo (Marca G) forma parte del régimen de cumplimiento obligatorio junto con los certificados de conformidad de SASO según los reglamentos técnicos pertinentes (incluidas las restricciones sobre sustancias en equipos eléctricos y electrónicos).
En materia de comercio y administración de importaciones, la Autoridad de Zakat, Impuestos y Aduanas (ZATCA) adoptó un sistema arancelario integrado de 12 dígitos, alineado con el Consejo de Cooperación del Golfo (CCG), a partir del 1 de enero de 2025. Esto modificó la clasificación y el tratamiento arancelario de los componentes y subconjuntos eléctricos industriales importados. La ZATCA también ofrece servicios electrónicos de exención industrial para maquinaria y equipos importados que cumplan los requisitos y que se utilicen en actividades industriales aprobadas. Estos servicios pueden respaldar los programas de localización cuando los proyectos aún dependen de equipos de conmutación, transformadores y dispositivos de protección importados con largos plazos de entrega.
Panorama competitivo
Las multinacionales globales ABB, Siemens, Schneider Electric y Hitachi Energy captaron cerca del 45% de sus ingresos para 2025 mediante grandes pedidos de redes y megaproyectos, mientras que las empresas locales Al-Fanar, Electrical Industries Company y Saudi Power Transformer Company aprovecharon IKTVA para asegurar aproximadamente el 30% en transformadores, cuadros de distribución y cables. El 25% restante se reparte entre especialistas regionales especializados en gabinetes para áreas peligrosas, PDU para centros de datos y componentes de automatización de edificios. Las multinacionales están integrando gemelos digitales y análisis predictivo en sus paquetes de hardware, lo que genera costos de conmutación que aumentan su fidelidad con las compañías eléctricas.
Los fabricantes locales están ampliando su capacidad de ensamblaje antes de la fecha límite de localización del 70 %, pero la dependencia del acero de núcleo importado y el SF₆ limita la captura total del margen. La integración vertical del cobre de Elsewedy Electric y la adopción de corredores de 480 V CC por parte de DataVolt ejemplifican movimientos disruptivos que reajustan los estándares técnicos. La adopción de la norma IEC 61850 está presionando a los fabricantes de relés monofunción a medida que las compañías eléctricas consolidan la protección, la medición y la ciberseguridad en dispositivos multifunción.
CG Power y Eaton ganan cuota de mercado en arrancadores suaves de media tensión al ofrecer garantías locales; sin embargo, su menor base instalada dificulta las licitaciones para subestaciones de alta tensión llave en mano. Las oportunidades de espacio en blanco incluyen cuadros eléctricos sin SF₆, interruptores de CC de estado sólido y transformadores modulares que reducen a la mitad los plazos de entrega. Los proveedores con rendimiento comprobado en climas de 50 °C y riesgos de la Zona 1 mantienen una ventaja competitiva defendible a medida que los compradores saudíes elevan los estándares técnicos.
Líderes de la industria de componentes eléctricos industriales de Arabia Saudita
Empresa Eléctrica GEDAC
TIEPCO
Al-Abdulkarim Holding (AKH) Co.
Empresa saudí de transformadores de potencia
Compañía de suministro eléctrico saudita limitada (SESCO)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2026: Schneider Electric anunció su compromiso de casi triplicar su capacidad de fabricación en Arabia Saudita, con el objetivo de alcanzar las 32 líneas de producción para 2030. Esta iniciativa busca reducir los plazos de entrega y aumentar el contenido local de componentes para aparamenta, distribución y automatización, utilizados en megaproyectos y modernizaciones de redes eléctricas. Asimismo, incrementa la presión competitiva para los proveedores que dependen principalmente de la importación de componentes eléctricos industriales estandarizados.
- Mayo de 2025: TIEPCO implementó la plataforma ERPNext en todas sus operaciones de fabricación en Dammam y Riad, optimizando los flujos de trabajo para la planificación y el control de la producción. Esta implementación también respaldó los requisitos de facturación electrónica conforme a la normativa ZATCA, fortaleciendo la preparación operativa para las licitaciones con grandes empresas de servicios públicos y compradores industriales. La mejora en la trazabilidad y el control de procesos reduce el riesgo de retrabajo en ensamblajes a medida, como paneles, paquetes de aparamenta y componentes eléctricos relacionados.
- Marzo de 2024: Amazon Web Services anunció planes para invertir más de 5.3 millones de dólares en la creación de una nueva región de nube en Arabia Saudita para 2026. La expansión planificada de la zona de disponibilidad múltiple incrementa la necesidad de adquirir infraestructura eléctrica de alta confiabilidad, incluyendo distribución de energía, sistemas de respaldo, paquetes eléctricos relacionados con la refrigeración y equipos de conmutación inteligentes. Esto impulsa la demanda de componentes con capacidad de monitoreo y calidad de energía, alineados con los requisitos de disponibilidad de los centros de datos.
Alcance y metodología
El mercado de componentes eléctricos industriales abarca la producción, distribución y mantenimiento de dispositivos eléctricos diseñados para controlar, proteger, distribuir y supervisar la energía eléctrica en entornos industriales y comerciales. Estos componentes desempeñan un papel fundamental para garantizar el funcionamiento seguro, fiable y eficiente de maquinaria, procesos y sistemas eléctricos.
El mercado de componentes eléctricos industriales de Arabia Saudita se segmenta por tipo, clase de voltaje, entorno de instalación, usuario final y ubicación geográfica. Por tipo, el mercado se segmenta en protección y conmutación de circuitos, distribución y gestión de energía, control y conectividad, entre otros. Por clase de voltaje, el mercado se divide en baja tensión, media tensión y alta/extra alta tensión. Por entorno de instalación, el mercado se divide en interior y exterior. Por usuario final, el mercado se divide en petróleo y gas, manufactura industrial, infraestructura y construcción, centros de datos y TIC, comercio y hostelería, y otros. Las previsiones de mercado se expresan en valor (USD).
| Protección y conmutación de circuitos | Los interruptores automáticos |
| Switches | |
| relés | |
| contactores | |
| fusibles | |
| Distribución y gestión de energía | Transformers |
| Conmutación | |
| Control y Conectividad | Alambres y cables |
| Conectores | |
| Sensores y actuadores | |
| Otros tipos | Fuentes de alimentación |
| Accionamientos de motor | |
| Control |
| Baja tensión (hasta 1 kV) |
| Media Tensión (1 a 40 kV) |
| Voltaje alto/extra alto (más de 40 kV) |
| Interior |
| Exterior |
| Petróleo y Gas |
| Manufactura Industrial |
| Infraestructura y construcción |
| Centros de datos y TIC |
| Comercial y Hostelería |
| Otros usuarios finales |
| Por Tipo | Protección y conmutación de circuitos | Los interruptores automáticos |
| Switches | ||
| relés | ||
| contactores | ||
| fusibles | ||
| Distribución y gestión de energía | Transformers | |
| Conmutación | ||
| Control y Conectividad | Alambres y cables | |
| Conectores | ||
| Sensores y actuadores | ||
| Otros tipos | Fuentes de alimentación | |
| Accionamientos de motor | ||
| Control | ||
| Por clase de voltaje | Baja tensión (hasta 1 kV) | |
| Media Tensión (1 a 40 kV) | ||
| Voltaje alto/extra alto (más de 40 kV) | ||
| Por entorno de instalación | Interior | |
| Exterior | ||
| Por usuario final | Petróleo y Gas | |
| Manufactura Industrial | ||
| Infraestructura y construcción | ||
| Centros de datos y TIC | ||
| Comercial y Hostelería | ||
| Otros usuarios finales | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de componentes eléctricos industriales de Arabia Saudita?
El mercado ascenderá a 3.32 millones de dólares en 2026 y se proyecta que alcance los 4.55 millones de dólares en 2031.
¿Qué segmento está creciendo más rápido dentro de los componentes eléctricos saudíes?
Los centros de datos y las TIC se están expandiendo a una tasa de crecimiento anual compuesta (CAGR) del 9.5 % hasta 2031, a medida que las implementaciones a hiperescala y los programas de IA soberana aceleran las actualizaciones de la infraestructura energética.
¿Cómo influirán los proyectos Visión 2030 en la demanda de componentes?
Megaproyectos como NEOM y el Mar Rojo impulsan ciclos de adquisiciones plurianuales, sumando 1.8 puntos porcentuales a la tasa de crecimiento anual compuesta (CAGR) del mercado para 2031.
¿Qué desafíos enfrentan los proveedores para satisfacer la demanda saudí?
Los precios volátiles del cobre y del acero y los plazos de entrega de transformadores de hasta 210 semanas reducen los márgenes y extienden los cronogramas de los proyectos.
¿Por qué son importantes los centros de datos para el crecimiento futuro?
Las inversiones a gran escala que superan los USD 21 mil millones requieren equipos de energía de alta confiabilidad, lo que impulsa el segmento a una CAGR del 9.5 %.
¿Cómo está cambiando la localización el panorama competitivo?
Las normas de IKTVA que exigen un valor local del 70% para 2030 están impulsando a las empresas globales a asociarse con fabricantes saudíes y abrir líneas de montaje.


