

Tamaño y participación del mercado de azulejos en Arabia Saudita
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
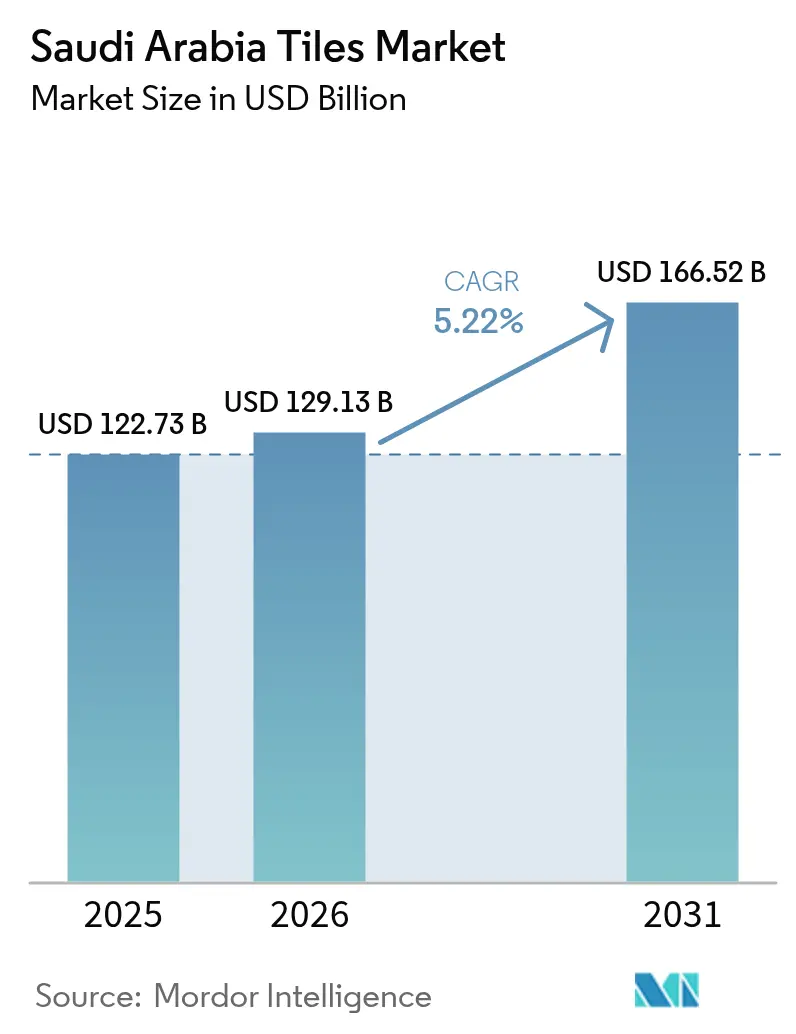
| Tamaño del mercado (2026) | USD 129.13 mil millones |
| Tamaño del mercado (2031) | USD 166.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.22% CAGR |
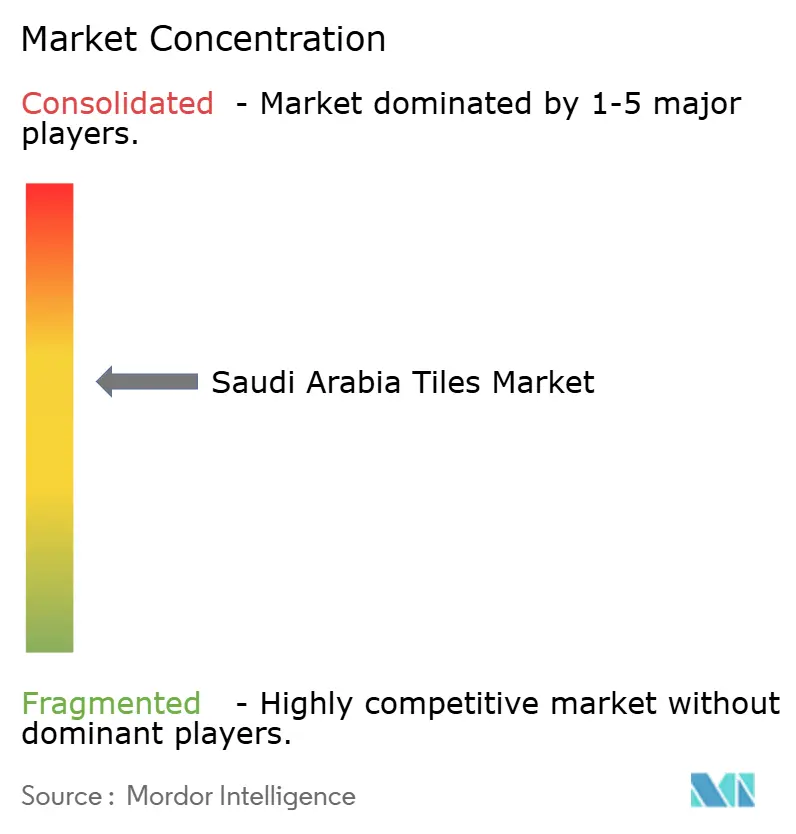
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de azulejos en Arabia Saudita por Mordor Intelligence
Se estima que el mercado de azulejos de Arabia Saudita alcanzará los 129.13 millones de dólares en 2026, frente a los 122.73 millones de dólares de 2025. Las proyecciones para 2031 muestran un valor de 166.52 millones de dólares, con una tasa de crecimiento anual compuesta (CAGR) del 5.22% entre 2026 y 2031. Esta trayectoria refleja el dinamismo de la construcción impulsado por los objetivos de vivienda de la Visión 2030, el auge de megaproyectos y las reformas hipotecarias que ampliaron el acceso a la vivienda en todo el Reino. La demanda se inclina claramente hacia las categorías de cerámica y porcelana, ya que sus superficies duraderas cumplen con los requisitos de rendimiento del Código de Construcción Saudita y las expectativas estéticas de los proyectos residenciales y comerciales de alta gama. Las mejoras logísticas —nuevos corredores ferroviarios, almacenes automatizados y centros de carga multimodales— reducen los plazos de entrega y minimizan las roturas, fortaleciendo así las cadenas de suministro nacionales e importadas. La intensidad competitiva se mantiene moderada, ya que los cinco principales proveedores controlan alrededor del 65% de las ventas totales; sin embargo, más de 30 marcas más pequeñas conservan nichos sensibles al precio, lo que impulsa la innovación de productos y las estrategias de marketing segmentadas [1] Fondo Saudí para el Desarrollo Industrial, “Análisis del sector manufacturero”, sidf.gov.sa..
Conclusiones clave del informe
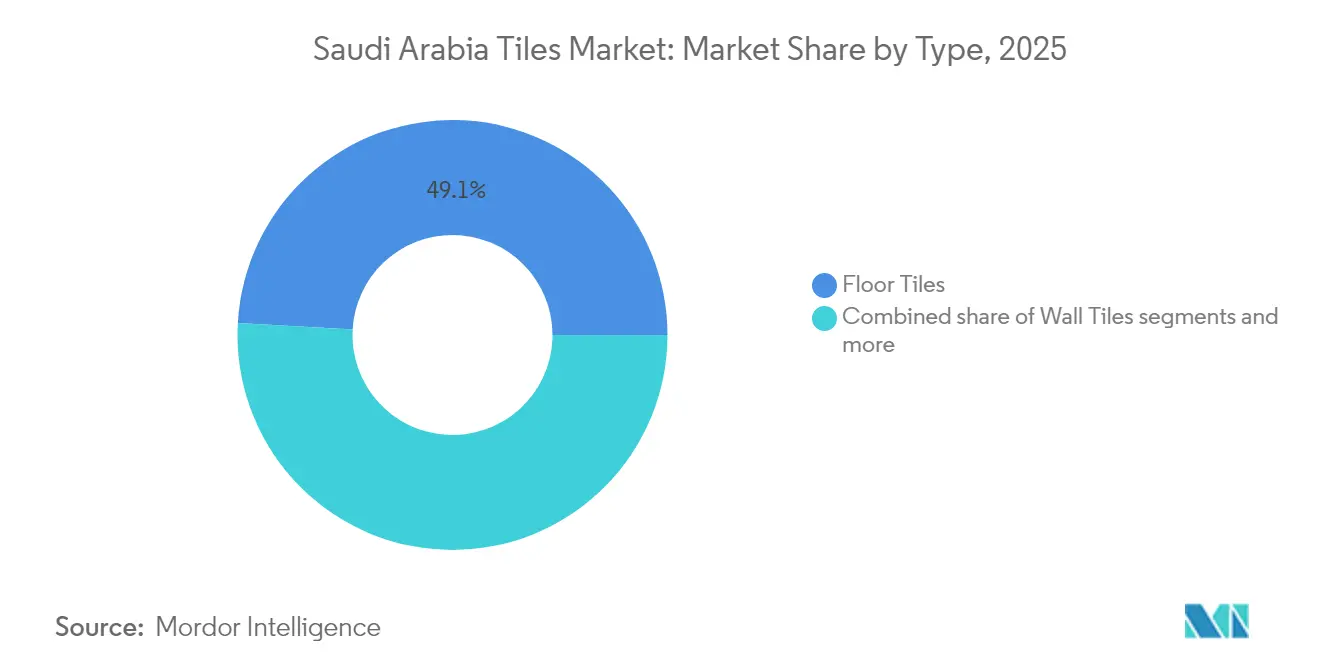
- Por tipo, las baldosas para pisos lideraron con el 49.12% de la participación del mercado de baldosas de Arabia Saudita en 2025, mientras que las tejas se están expandiendo a la CAGR más rápida del 8.54% hasta 2031.
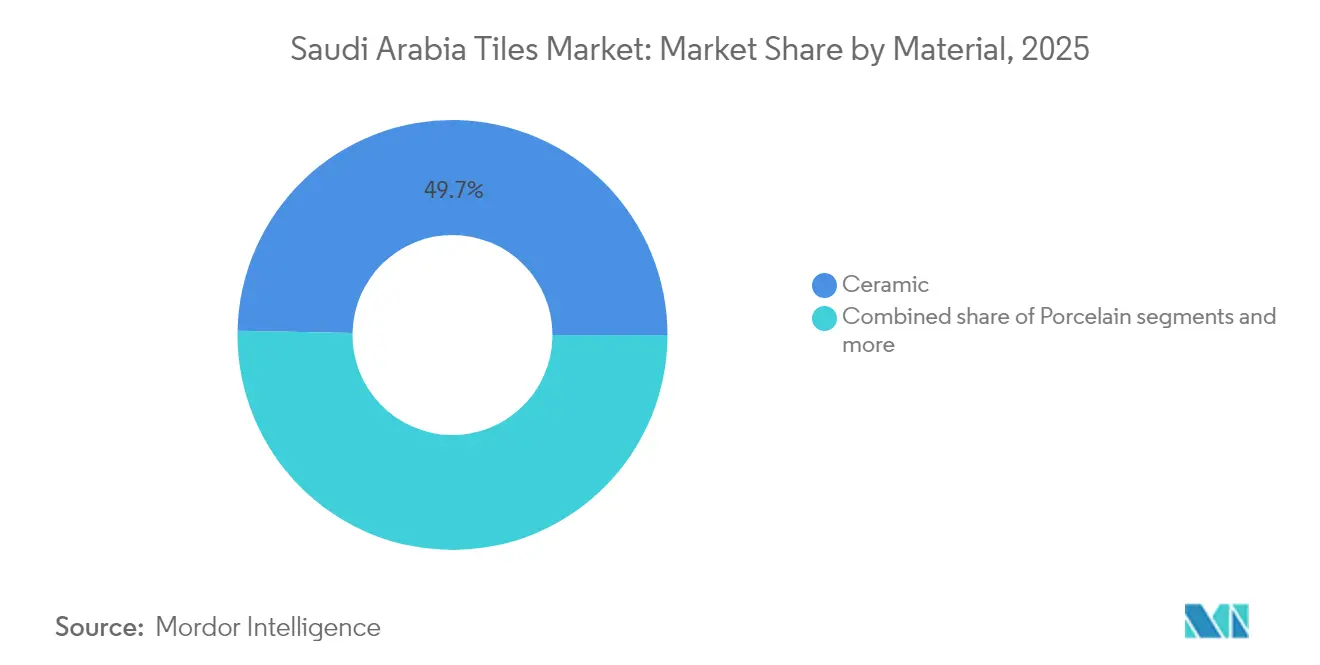
- Por material, la cerámica ocupó el 49.68% del tamaño del mercado de azulejos de Arabia Saudita en 2025, mientras que la porcelana muestra una CAGR del 7.61% hasta 2031.
- Por usuario final, el segmento residencial representó una participación del 57.05 % del tamaño del mercado de mosaicos de Arabia Saudita en 2025, pero las aplicaciones comerciales se están acelerando a una CAGR del 8.42 % hacia 2031.
- Por geografía, la Región Central capturó el 33.10% de la participación de mercado de mosaicos de Arabia Saudita en 2025, y se proyecta que la Región Norte aumentará a una CAGR del 10.52% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de azulejos en Arabia Saudita
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de la construcción residencial en el marco de la Visión 2030 | + 1.8% | Nacional, más alto en las regiones central y occidental | Mediano plazo (2-4 años) |
| Gigaproyectos respaldados por el gobierno (NEOM, Mar Rojo, Diriyah, Qiddiya) | + 1.5% | regiones del norte y del oeste | Largo plazo (≥ 4 años) |
| Cambio de preferencia hacia baldosas de cerámica y porcelana | + 1.2% | Ciudades nacionales premium | Corto plazo (≤ 2 años) |
| Infraestructura minorista y logística mejorada | + 0.8% | A nivel nacional, avances tempranos en Riad, Yeda y Dammam | Mediano plazo (2-4 años) |
| Incentivos de localización (“Hecho en Arabia Saudita”) que impulsan la producción nacional | + 1.0% | A nivel nacional, fuerte aceptación en zonas industriales | Mediano plazo (2–4 años) |
| Creciente demanda de baldosas de alto albedo que reducen las cargas de refrigeración | + 0.9% | Regiones centrales y occidentales con alta exposición solar | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de la construcción residencial bajo la Visión 2030
El programa Sakani de Vision 2030 entregó 374,000 unidades de vivienda en 2024, cada una con un promedio de 120 m² de áreas cubiertas de azulejos en cocinas, baños y espacios de estar. Las reglas hipotecarias que ampliaron la elegibilidad de los prestatarios aumentaron la tasa de propiedad de vivienda en un 47% en comparación con 2024, inyectando una demanda sostenida en el mercado de azulejos de Arabia Saudita [2] Banco Central de Arabia Saudita, “Informe anual del programa de vivienda 2024”, sama.gov.sa. . Los desarrolladores especifican vidas útiles de materiales de al menos 25 años, favoreciendo formatos de cerámica y porcelana que demuestran baja absorción de agua y resistencia al choque térmico. Riad, Yeda y la Ciudad Económica Rey Abdullah representan la mayoría de los permisos de construcción aprobados, concentrando los flujos de distribución en estas zonas. Los proveedores aprovechan el almacenamiento local para mantener niveles de inventario justo a tiempo, mitigando las faltas de existencias en SKU de alta rotación.
Cartera de proyectos giga con respaldo gubernamental
La megaciudad de NEOM, valorada en 500 mil millones de dólares, consumirá más de 15 millones de m² de baldosas en áreas residenciales, comerciales y de infraestructura para 2030 [3] NEOM Company, “Actualizaciones de desarrollo”, neom.com . El clúster hotelero del Proyecto Mar Rojo requiere baldosas antideslizantes y de alto albedo que reducen las cargas de refrigeración hasta en un 30 % en comparación con los materiales convencionales. Qiddiya y Diriyah Gate amplían la demanda de mosaicos de porcelana decorativos de alta gama, mientras que los sitios de proyectos remotos priorizan a los proveedores con logística ágil y capacidad de almacenamiento en el sitio. Los fabricantes de baldosas responden aumentando la capacidad para losas de gran formato y sistemas de techo fotovoltaicos integrados, en consonancia con los mandatos de construcción verde de Arabia Saudita. Esta cadena de suministro multirregional asegura carteras de pedidos a largo plazo y estabiliza las tasas de utilización de las fábricas.
Cambio de preferencia hacia azulejos de cerámica y porcelana
La tasa de absorción de humedad de la porcelana, inferior al 0.5 %, ofrece durabilidad en las condiciones de calor y tormentas de arena de Arabia Saudita. La impresión digital permite que las baldosas cerámicas imiten el mármol o la madera con un coste de instalación entre un 40 % y un 60 % inferior, lo que acelera su adopción entre los propietarios de viviendas de ingresos medios. Los formatos grandes, como 600×600 mm, reducen las juntas, lo que mejora el atractivo estético y facilita la limpieza. Los compradores de lujo optan cada vez más por bordes rectificados y texturas 3D, lo que refuerza la transición del vinilo y la moqueta. Los fabricantes locales amplían la producción de hornos de porcelana para recuperar cuota de mercado, mientras que los importadores se reposicionan como socios de especificación en proyectos de lujo.
Infraestructura minorista y logística mejorada
Arabia Saudita invirtió 147 000 millones de dólares en mejoras logísticas que ahora incluyen centros de distribución de baldosas especializados, equipados con grúas apiladoras automatizadas y almacenamiento con clima controlado. Las conexiones ferroviarias de mercancías que conectan Dammam, Riad y Yeda redujeron el tiempo de tránsito en un 35 %, disminuyendo las tasas de rotura en un 22 % y bajando los costes de entrega de los productos importados. Los distribuidores regionales integran plataformas de comercio electrónico que permiten a los contratistas programar entregas puntuales a las obras urbanas, minimizando así los retrasos en los proyectos. Los pequeños productores aprovechan el almacenamiento de terceros para ampliar su alcance geográfico sin grandes inversiones. Los servicios de transporte de mercancías de la Saudi Railway Company gestionan ahora 2.3 millones de toneladas de materiales de construcción al año, incluidas baldosas, en comparación con las 800 000 toneladas de 2023. En conjunto, estas mejoras elevan los niveles de servicio, amplían la variedad de productos y apuntalan la trayectoria de crecimiento del mercado de baldosas de Arabia Saudita.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Precios volátiles del gas natural y de las materias primas | −0.9% | Centros nacionales de fabricación | Corto plazo (≤ 2 años) |
| Creciente competencia de los suelos resilientes (LVT, SPC) | −0.6% | Áreas comerciales urbanas | Mediano plazo (2-4 años) |
| Limitaciones de la escasez de agua en los procesos de producción cerámica | -0.5% | regiones industriales propensas a la sequía | Mediano plazo (2–4 años) |
| Dependencia de las importaciones de esmaltes y pigmentos especiales | -0.4% | Nacional, con concentración en segmentos centrados en el diseño | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Precios volátiles del gas natural y las materias primas
Los hornos cerámicos representan la mayor parte del consumo energético de la industria manufacturera, lo que expone a los productores a importantes fluctuaciones de costes cuando los precios del gas natural fluctúan bruscamente cada trimestre. Materias primas clave como el feldespato, la arcilla y la arena de sílice experimentaron notables aumentos de precio en 2024 debido a las limitaciones a la exportación y las interrupciones en los envíos globales. Los grandes fabricantes de baldosas han mitigado parte de esta volatilidad mediante la cobertura de los insumos energéticos y la instalación de quemadores regenerativos para mejorar la eficiencia. Por el contrario, las empresas más pequeñas tienen dificultades para absorber el aumento de los costes, ya que se enfrentan a márgenes más ajustados y una flexibilidad limitada. Algunas instalaciones están experimentando con el precalentamiento de hornos asistido por energía solar, que puede reducir el consumo de gas hasta en una quinta parte. Si bien muchas empresas dependen de la repercusión de precios para mantener los ingresos, los plazos de adquisición más largos y las tasas de interés más altas están generando una mayor presión sobre el capital circulante.
Creciente competencia en suelos resilientes
Las baldosas de vinilo de lujo (LVT) y los compuestos de piedra y plástico (SPC) han cobrado gran importancia en interiores comerciales, especialmente entre promotores que buscan una entrega de proyectos más rápida gracias a sus menores tiempos de instalación. Los avances en la impresión digital y el grabado en relieve han mejorado su apariencia, permitiendo que estos materiales imiten fielmente los acabados de la piedra natural y la madera. Esto los ha posicionado como alternativas viables a las baldosas cerámicas de gama baja en proyectos orientados al diseño. Sin embargo, la cerámica aún ofrece una gran ventaja en zonas con alta exposición a la humedad y donde el cumplimiento de la clasificación de resistencia al fuego Clase A es esencial. Para mantenerse competitivos, los fabricantes de baldosas están introduciendo losas de porcelana de masa delgada que reducen significativamente el tiempo de instalación. Además, los programas de capacitación para instaladores y garantía, liderados por la industria, están contribuyendo a reforzar la confianza en las soluciones cerámicas, limitando la pérdida de cuota de mercado frente a las opciones de suelos resilientes.
Análisis de segmento
Por tipo: La brecha de rendimiento impulsa el auge de las tejas
El subsegmento de tejas es el de mayor crecimiento en el mercado de tejas de Arabia Saudita, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.54 % hasta 2031, ya que los mandatos de techos fríos establecen puntos de referencia del índice de reflectancia solar (SRI) por encima de 78. Las tejas para pisos ocupan el 49.12 % de la participación en el mercado de tejas de Arabia Saudita gracias a la construcción residencial sostenida, mientras que las tejas para paredes aseguran la equidad decorativa en baños y paredes destacadas. Las losas de piso de gran formato (≥1200 × 600 mm) mejoran la velocidad de instalación y crean una estética de planta abierta valorada en las villas modernas. Los fabricantes de tejas integran pigmentos reflectantes y laminados fotovoltaicos, convirtiendo los techos en activos de energía pasiva. Los distribuidores perfilan los SKU por zona climática, reconociendo las cargas térmicas costeras versus las del interior que influyen en la combinación de productos. Los contratistas adoptan plataformas de elevación mecanizadas para instalar tejas de techo a base de concreto más ligeras que reducen las cargas estructurales. Los proveedores de seguros recomiendan los techos de alto albedo porque reducen los costos de enfriamiento y extienden la vida útil de la membrana, lo que crea un atractivo ecosistema para el subsegmento.
La categoría de baldosas para pisos continúa dominando el volumen absoluto, pero se enfrenta a la presión de precios de las SKU con un alto componente de importación. Los líderes del mercado utilizan líneas de esmaltado digital para personalizar diseños sin retrasar los tiempos de ciclo, manteniendo así los márgenes. La demanda de baldosas para paredes se beneficia de la remodelación de hoteles en La Meca y Medina, donde los mosaicos decorativos impulsan las tarifas premium de las habitaciones. Simultáneamente, los canales emergentes de bricolaje en los corredores comerciales de Riad introducen lamas cerámicas con sistema de clic que permiten la instalación por parte del propietario con herramientas mínimas. Las campañas de promoción cruzada combinan aditivos para lechada con propiedades antibacterianas, lo que aumenta el valor de vida del cliente. Los ciclos de compra episódicos para proyectos de renovación crean oportunidades para promociones vinculadas a festividades islámicas y temporadas de bodas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material: La propuesta premium de la porcelana
La cerámica representa el 49.68 % del tamaño del mercado de azulejos de Arabia Saudita en 2025, pero la porcelana se acelera a una tasa de crecimiento anual compuesta (TCAC) del 7.61 % gracias a su porosidad inferior al 0.5 % y a su composición de color-cuerpo que enmascara el desgaste de la superficie. La impresión digital en rollo facilita visuales hiperrealistas del mármol de Carrara y el travertino, capturando el segmento de lujo sin las responsabilidades de mantenimiento del mármol. Los productores abogan por la porcelana para el revestimiento exterior en ciudades costeras, enfatizando la resistencia a la niebla salina. Los minoristas consolidan los expositores de comercialización en torno a "zonas de rendimiento", lo que permite a los consumidores comparar las métricas de arañazos, manchas y deslizamientos entre los materiales. Los azulejos de piedra natural y mosaico se orientan hacia spas de nicho y restauraciones de palacios, preservando la estética patrimonial. Los azulejos compuestos de base biológica, fabricados con ceniza de cáscara de arroz y vidrio reciclado, entran en proyectos piloto que aspiran a las certificaciones LEED y Mostadam.
Las inversiones en hornos verticales y tecnología de cocción rápida reducen los tiempos de cocción de la porcelana a menos de 40 minutos, lo que aumenta la utilización de la capacidad y mitiga la exposición a los costos energéticos. Los formatos de porcelana con color directo alcanzan precios superiores al 20-30%, lo que mejora la composición de ingresos incluso durante las desaceleraciones cíclicas. Importadores de España e Italia consolidan sus alianzas de distribución con Arabia Saudí, pero la producción local de porcelana aumenta gracias a que las empresas obtienen préstamos SIDF a bajo interés. Los proveedores de esmaltes localizan la producción de acabados metálicos y perlados, reduciendo los plazos de entrega en un 45%. Las campañas de formación sobre productos enseñan a los contratistas el uso óptimo del mortero adhesivo, lo que reduce las devoluciones por despegue de baldosas con sonido hueco.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: Los esquemas comerciales ganan velocidad
Los clientes residenciales representaron el 57.05 % del mercado de azulejos de Arabia Saudita en 2025, impulsados principalmente por incentivos hipotecarios y la construcción de viviendas financiadas por el gobierno. Sin embargo, se proyecta que la demanda comercial supere el crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 8.42 % hasta 2031, a medida que proliferan los sectores hotelero, minorista y de uso mixto bajo los planes de diversificación económica. Solo los hoteles y complejos turísticos requerirán aproximadamente 8 millones de m² de azulejos al año, especificando porcelana de gran formato para la majestuosidad de los vestíbulos y cerámica antideslizante para las zonas húmedas. Los promotores de centros comerciales prefieren porcelana de alto tráfico y texturas mate que minimizan el deslumbramiento. Los campus corporativos, con una fuerte presencia de inquilinos internacionales, optan por sistemas de azulejos para fachadas ventiladas que aumentan la eficiencia energética en un 11 %.
Los ciclos de renovación residencial se acortan a medida que los hogares jóvenes renuevan sus viviendas iniciales en un plazo de cinco años, lo que impulsa la demanda recurrente de unidades de cerámica de precio medio. Las plataformas de comercio electrónico ofrecen aplicaciones de visualización que permiten a los propietarios previsualizar la distribución de los azulejos en realidad aumentada, lo que aumenta las tasas de conversión. Los propietarios de proyectos comerciales negocian garantías de rendimiento que incluyen los azulejos con servicios de instalación y mantenimiento, lo que orienta la cadena de suministro hacia modelos llave en mano. Los administradores de instalaciones documentan el ahorro en el coste total de propiedad gracias a la resistencia al rayado de la porcelana, lo que refuerza la preferencia por el material frente a los suelos flexibles en zonas de mucho tráfico.
Análisis geográfico
La Región Central, con sede en Riad, mantuvo una participación del 33.10% en el mercado de azulejos de Arabia Saudita en 2025 gracias al sólido gasto público, el distrito cultural de New Murabba y las expansiones administrativas. Los permisos de construcción en la región aumentaron un 28% interanual, impulsando una demanda sostenida de azulejos para pisos, paredes y techos. Los contratistas se benefician de la proximidad a grandes fábricas y centros de distribución que mantienen un inventario de reserva, acortando los ciclos de adquisición. Las salas de exposición minoristas en Riad exhiben stands de realidad aumentada, lo que mejora la interacción con el consumidor y aumenta el potencial de ventas adicionales. La Región Occidental le siguió de cerca con un 32.25%, aprovechando la logística portuaria de Yeddah, la afluencia de turismo religioso a La Meca y Medina, y los desarrollos costeros de primera calidad a lo largo del Mar Rojo. Los promotores del Proyecto del Mar Rojo especifican una resistencia al deslizamiento mejorada y estabilidad del color para soportar el aire salino y la exposición a los rayos UV. El volumen de importación de azulejos a través del Puerto Islámico de Yeddah alcanzó los 1.8 millones de toneladas en 2024, posicionando a la región como el principal punto de entrada para productos europeos y asiáticos. Los minoristas disfrutan de plazos de entrega cortos en diseños exóticos, ampliando la selección de estilos para villas de lujo.
La Región Oriental obtuvo una participación del 18.05%, impulsada por las expansiones de las ciudades industriales en Jubail y Dammam, que demandan baldosas resistentes a los productos químicos para instalaciones petroquímicas y logísticas. La zona se beneficia de abundantes depósitos de sílice, lo que reduce los costos de transporte de materia prima para las plantas de baldosas cercanas. Los formatos de espesor resistente (≥20 mm) encuentran auge en áreas peatonales exteriores sujetas al tráfico de montacargas y derrames de petróleo. Los fabricantes ubican sus fábricas de esmalte cerca de las canteras de arcilla de Qatif, lo que garantiza un suministro estable de materia prima. La Región Norte proyecta la tasa de crecimiento anual compuesta (TCAC) más rápida, del 10.52%, ya que la nueva huella urbana de NEOM requiere la adquisición masiva de baldosas para fachadas, pavimentos e interiores. Las cadenas de suministro se están transformando, con almacenes modulares y depósitos de contenedores interiores que mitigan el largo recorrido desde Yeddah. La Región Sur mantiene una modesta participación del 5.80%, pero los despliegues de infraestructura a lo largo de la frontera con Yemen y las inversiones en centros agrícolas sostienen la demanda base.
Panorama regulatorio
Las baldosas cerámicas comercializadas en Arabia Saudí se rigen por la Parte 4 del Reglamento Técnico para Materiales de Construcción de la Organización Saudí de Normas, Metrología y Calidad (SASO), que abarca ladrillos, baldosas, cerámica, sanitarios y productos relacionados. El acceso al mercado depende de la evaluación de la conformidad a través de la plataforma SABER, que incluye el registro y la emisión de Certificados de Conformidad, siendo la vía de la Marca de Calidad Saudí (SQM) la más utilizada para el cumplimiento continuo. Las normas de referencia incluyen SASO-ISO 13006 y SASO-ISO 10545-1, que abarcan la clasificación, las características, el marcado, el muestreo y la aceptación.
En el ámbito comercial, los importadores operan bajo el marco del Arancel Aduanero Integrado de la Autoridad de Zakat, Impuestos y Aduanas (ZATCA), que adoptó un arancel integrado actualizado y alineado con el CCG a partir del 1 de enero de 2025. Dicho arancel también sufrió nuevas modificaciones en noviembre de 2025 (Decisión n.º 1447-88-7), lo que refuerza la necesidad de supervisar el tratamiento arancelario a nivel de código HS para los insumos de materiales de construcción y los azulejos terminados, a fin de reducir las demoras en el despacho de aduana y los cambios inesperados en los costos de importación.
Análisis de la cadena de valor
La cadena de valor comienza con insumos minerales (arcillas, feldespato, sílice) y productos químicos especializados (esmaltes y pigmentos), y continúa con la preparación de la pasta cerámica, el prensado, el secado, el esmaltado y la cocción en horno. Dado que la intensidad energética influye en los costos de producción, el precio del gas natural y la eficiencia del horno siguen siendo factores clave para su control. Tras la fabricación, las baldosas terminadas pasan por procesos de control de calidad y conformidad en fábrica, alineados con los requisitos de SASO. El registro y la certificación de productos basados en SABER actúan como filtro antes de que las baldosas puedan distribuirse a proyectos y canales minoristas.
En la fase posterior, los volúmenes se suministran a través de distribuidores regionales, salas de exposición de marca, minoristas especializados en azulejos y ventas por proyecto a contratistas y promotores. El centro logístico de entrada se ubica en importantes puntos de acceso como Yeda y Dammam, donde el despacho de aduanas está vinculado a la documentación de certificación. Para grandes proyectos, la adquisición se realiza cada vez más directamente a los especificadores, con plazos de entrega más ajustados. Las compras gubernamentales y la participación en megaproyectos también se ven influenciadas por las normas de preferencia de contenido local, según la normativa del Ministerio de Finanzas, lo que aumenta el valor comercial de la fabricación nacional, el almacenamiento local y las capacidades de servicio con sede en Arabia Saudita, como el soporte técnico, la capacitación de instaladores y la entrega con garantía.
Panorama competitivo
El mercado de azulejos de Arabia Saudita está moderadamente concentrado, con unos pocos actores dominantes que representan la mayor parte de las ventas nacionales. Además, una larga lista de más de 30 competidores, tanto locales como importados, añade complejidad a los precios y presión a la innovación. Saudi Ceramic Company mantiene su liderazgo en el mercado, beneficiándose de una integración integral de la fabricación y una amplia red de distribución. RAK Ceramics le sigue, aprovechando su sólida presencia en proyectos de construcción a gran escala y su capacidad para cumplir con estrictos estándares de especificación. Estos actores líderes priorizan la integración vertical, garantizando el control sobre el abastecimiento de materias primas, la producción y la entrega final para fortalecer los márgenes y mejorar la fiabilidad. Este enfoque ayuda a mitigar los riesgos en la cadena de suministro y mejora la capacidad de respuesta a la demanda a gran escala. Sin embargo, la fragmentación entre actores más pequeños continúa configurando el panorama competitivo.
La adopción de tecnología se está convirtiendo en un diferenciador competitivo clave en todo el mercado. Los principales fabricantes están invirtiendo en impresión digital avanzada, automatización y tecnologías de hornos de bajo consumo energético para reducir costos y mejorar la consistencia. Estas mejoras respaldan ciclos de innovación de productos más rápidos y permiten una mayor personalización. La eficiencia en la producción también permite a las empresas manejar pedidos más complejos y adaptarse a las tendencias de diseño en constante evolución. Además, existe un creciente interés en sistemas de producción inteligentes que respaldan operaciones sostenibles y el seguimiento de la calidad. Estos avances están ayudando a los principales actores a mantenerse a la vanguardia en un mercado que enfrenta una mayor competencia de importaciones [4] Autoridad General de Estadística, “Permisos de Construcción”, stats.gov.sa..
Están surgiendo oportunidades de mercado en segmentos nicho y de alto rendimiento. Categorías especializadas como las tejas fotovoltaicas y los suelos comerciales de alta resistencia están creando nuevas vías de crecimiento que requieren capacidades técnicas e inversión en I+D. Las empresas más pequeñas están revolucionando el segmento residencial de lujo al ofrecer materiales ecológicos y opciones de diseño a medida. Estas ofertas atraen a consumidores con conciencia ambiental y a desarrollos premium. Mientras tanto, las empresas consolidadas se ven presionadas para gestionar los costes ante la volatilidad de los precios de las materias primas y el aumento de las importaciones. En consecuencia, la innovación, la diferenciación y la agilidad de la cadena de suministro se están volviendo cruciales para el posicionamiento en el mercado a largo plazo.
Líderes de la industria de azulejos en Arabia Saudita
Compañía de cerámica saudita
Cerámica RAK (operaciones en Arabia Saudí)
Cerámica del futuro
Compañía de Azulejos Árabes (ARTIC)
Cerámica Alfanar
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Abril de 2026: Saudi Ceramic Company anunció la aprobación de su junta directiva para reevaluar la vida útil restante de sus propiedades, planta y equipo. Este cambio modifica las hipótesis de depreciación utilizadas en los informes financieros de 2026 e indica una gestión más rigurosa de los activos y los costos en torno a las operaciones de producción de baldosas, que requieren una gran inversión de capital.
- Febrero de 2026: RAK Ceramics seleccionó a SAP SE para implementar una transformación digital integral basada en la nube, utilizando RISE con SAP en todas sus entidades globales. Se diseñó una plataforma operativa unificada para facilitar una planificación más rápida, la gestión de pedidos y una mayor visibilidad del inventario, aspectos clave para el suministro de proyectos con especificaciones precisas y la distribución en múltiples ubicaciones en Arabia Saudita.
- Septiembre de 2024: Saudi Ceramic Company anunció una ampliación de capacidad de 85 millones de dólares en su planta de Riad, que añadirá 15 millones de metros cuadrados de capacidad de producción anual, centrada en baldosas de porcelana de gran formato. El proyecto incluyó impresión digital avanzada y manipulación automatizada, lo que fortalece el suministro local para los programas de construcción vinculados a la Visión 2030 y la demanda de especificaciones de alta gama.
Alcance del informe del mercado de azulejos de Arabia Saudita
En el informe se cubre un análisis de antecedentes completo del mercado de baldosas de Arabia Saudita, que incluye una evaluación de las cuentas nacionales, la economía y las tendencias del mercado emergente por segmentos, cambios significativos en la dinámica del mercado y la descripción general del mercado.
| Azulejos |
| Azulejos de Madera |
| Tejas |
| Cerámica |
| Cerámico |
| Piedra natural y mosaico |
| Otros |
| Residencial |
| Comercial |
| Región Central (Riad) |
| Región Occidental (La Meca y Medina) |
| Región Oriental (Dammam y Al-Khobar) |
| Northern Region |
| Región del Sur |
| Por Tipo | Azulejos |
| Azulejos de Madera | |
| Tejas | |
| Por material | Cerámica |
| Cerámico | |
| Piedra natural y mosaico | |
| Otros | |
| Por usuario final | Residencial |
| Comercial | |
| Por geografía | Región Central (Riad) |
| Región Occidental (La Meca y Medina) | |
| Región Oriental (Dammam y Al-Khobar) | |
| Northern Region | |
| Región del Sur |
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de azulejos de Arabia Saudita en 2026?
El mercado está valorado en 129.13 mil millones de dólares en 2026 y se prevé que alcance los 166.52 mil millones de dólares en 2031.
¿Qué tipo de mosaico está creciendo más rápido?
Las tejas registran la CAGR más alta, del 8.54 %, gracias a los mandatos de techos fríos energéticamente eficientes.
¿Por qué la porcelana está ganando terreno frente a la cerámica?
La porcelana ofrece una absorción de agua inferior al 0.5 %, una durabilidad superior y una estética de primera calidad, lo que eleva su CAGR al 7.61 %.
¿Qué región lidera la demanda de baldosas?
La Región Central, anclada en Riad, controla el 33.10% de la participación del mercado debido a la activa construcción del sector público.
¿Quiénes son los principales fabricantes?
Saudi Ceramic Company, RAK Ceramics, Future Ceramics, Alfanar Ceramics y Arabian Tile Company son los principales fabricantes.


