

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
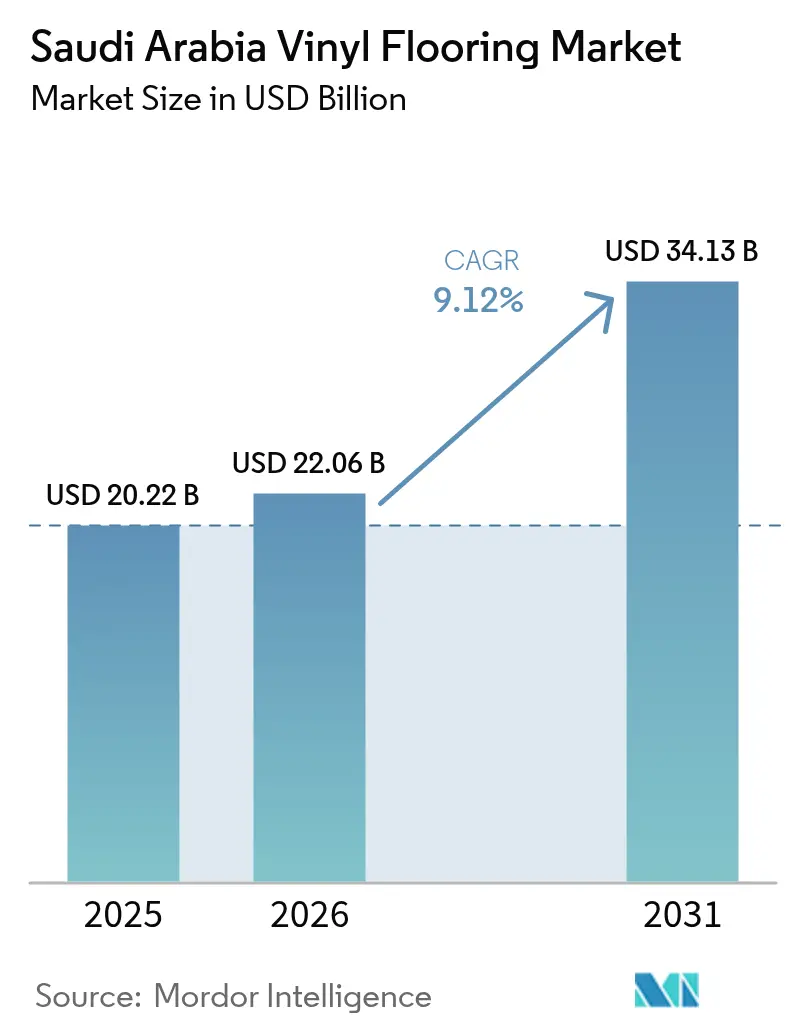
| Tamaño del mercado (2026) | USD 22.06 mil millones |
| Tamaño del mercado (2031) | USD 34.13 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.12% CAGR |
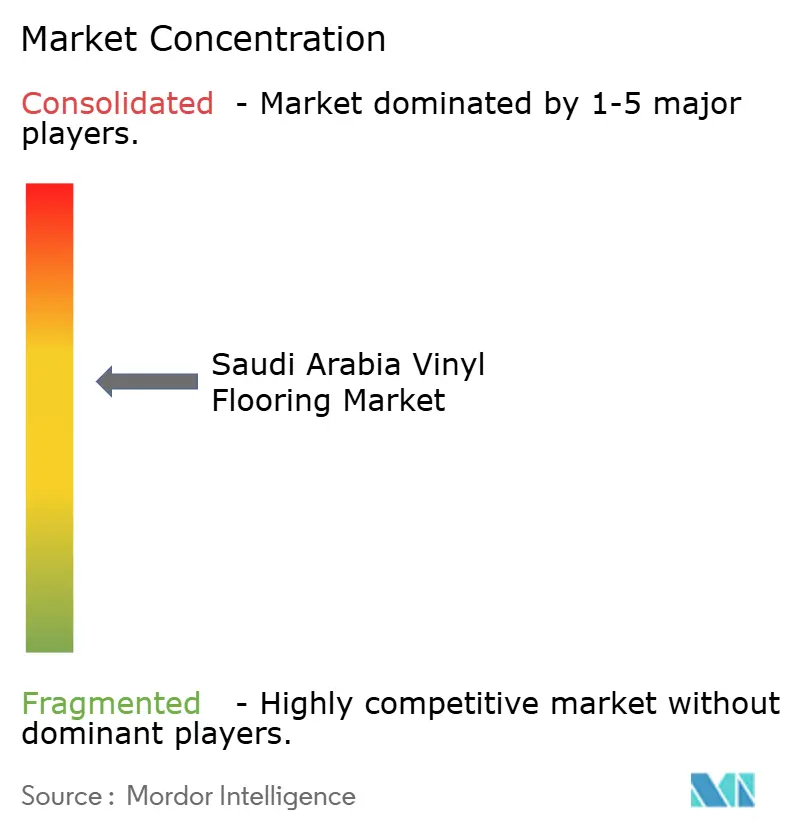
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de suelos de vinilo en Arabia Saudita realizado por Mordor Intelligence
El mercado de pisos de vinilo en Arabia Saudita alcanzó un valor de 20.22 millones de dólares en 2025 y se estima que crecerá de 22.06 millones de dólares en 2026 a 34.13 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.12% durante el período de pronóstico (2026-2031). La inversión gubernamental sostenida en el marco de la Visión 2030, una cartera récord de megaproyectos y el fuerte impulso del crédito residencial respaldan la trayectoria ascendente del mercado de pisos de vinilo en Arabia Saudita. El vinilo de lujo (LVT) sigue siendo la solución preferida gracias a su alta resistencia a la humedad y a las opciones de diseño auténticas que se ajustan a las preferencias estéticas locales. Al mismo tiempo, la capacidad de producción nacional se está expandiendo, sobre todo a través de la empresa conjunta de Tarkett en Jeddah en 2024, que reduce los plazos de entrega, cumple con las cuotas de localización y disminuye la exposición a las fluctuaciones cambiarias. No obstante, las fluctuaciones en el coste de la resina de PVC y la evolución de las normativas sobre COV (compuestos orgánicos volátiles) generan presiones sobre los márgenes a corto plazo, mientras que los riesgos de flujo de caja vinculados a los retrasos en los pagos de proyectos públicos siguen siendo una limitación operativa.
Conclusiones clave del informe
- Por categoría de producto, las baldosas de vinilo de lujo capturaron el 47.68 % de la participación de mercado de pisos de vinilo de Arabia Saudita en 2025, mientras que se proyecta que las láminas de vinilo se expandan a una CAGR del 10.84 % hasta 2031.
- Por usuario final, la construcción comercial tenía el 54.63% de la cuota de mercado de suelos de vinilo de Arabia Saudita en 2025; el canal de construcción registra el crecimiento más rápido con una CAGR del 10.62% entre 2026 y 2031.
- Por canal de distribución, los contratistas representaron el 43.78% de la participación de mercado de pisos de vinilo de Arabia Saudita en 2025, mientras que se prevé que las plataformas en línea aumenten a una CAGR del 14.96% hasta 2031.
- Por geografía, la Región Occidental controlaba el 36.21% de la participación de mercado de pisos de vinilo de Arabia Saudita en 2025; la Región Central está en camino de lograr una CAGR del 8.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de suelos de vinilo en Arabia Saudita
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Expansión de la propiedad de vivienda y de las hipotecas | + 2.1% | Riad, Región Occidental | Mediano plazo (2-4 años) |
| Aceleración de megaproyectos (NEOM, Mar Rojo, Qiddiya) | + 1.8% | Regiones occidental y central | Largo plazo (≥ 4 años) |
| Auge de la modernización y el equipamiento del comercio minorista | + 1.2% | Centros urbanos a nivel nacional | Corto plazo (≤ 2 años) |
| Aumento de la penetración de LVT para necesidades de diseño y humedad | + 1.5% | A nivel nacional, zonas costeras | Mediano plazo (2-4 años) |
| Impulso al contenido local y nueva producción de baldosas de vinilo en Arabia Saudita | + 1.3% | Centro de fabricación de la región occidental | Mediano plazo (2-4 años) |
| Tubería de APP de atención médica con especificaciones de suelo higiénico | + 1.0% | Principales áreas metropolitanas | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las iniciativas inmobiliarias residenciales e hipotecarias
Los volúmenes de hipotecas aumentaron un 28.3% interanual hasta febrero de 2025, ya que los programas gubernamentales apuntan a un 70% de propiedad de vivienda nacional para 2030 [2] CBRE Research, “Saudi Arabia Real Estate Market Review Q1 2025,” cbre.sa. . La ola de construcción impulsa la demanda de superficies rentables y de bajo mantenimiento, posicionando al mercado de pisos de vinilo de Arabia Saudita como una alternativa atractiva a la cerámica o la piedra. En las ciudades costeras húmedas, la barrera de humedad del vinilo supera a los pisos a base de madera, mientras que sus sistemas de clic permiten una instalación rápida en grandes desarrollos multifamiliares. Los desarrolladores han comenzado a especificar LVT de núcleo rígido en torres de apartamentos completas para garantizar un rendimiento térmico uniforme, y los modelos de compra al por mayor están reduciendo los costos unitarios. El cambio coincide con la preferencia del consumidor por decoraciones de aspecto natural, lo que consolida aún más la posición del LVT en los nuevos esquemas de vivienda.
El aumento de megaproyectos crea oportunidades de adquisiciones a gran escala
Proyectos emblemáticos como NEOM, el Proyecto del Mar Rojo y Qiddiya representan en conjunto más de 500 000 millones de dólares en capital comprometido y exigen suelos resilientes que cumplan con estrictos estándares de sostenibilidad. Estos proyectos especifican sistemas de suelos avanzados capaces de soportar un alto volumen de tráfico, a la vez que cumplen con rigurosos criterios de sostenibilidad y rendimiento. Sin embargo, las recientes presiones fiscales han impulsado la reevaluación de los proyectos, y algunos desarrollos se enfrentan a posibles ajustes de escala debido a las limitaciones de financiación del Fondo de Inversión Pública y a la disminución de los ingresos petroleros. El enfoque de construcción modular adoptado por varios megaproyectos, incluidas las plantas de ensamblaje volumétrico de NEOM, crea oportunidades para sistemas de suelos prefabricados e instalaciones de vinilo estandarizadas que pueden acelerar los plazos de los proyectos, garantizando al mismo tiempo una calidad constante en proyectos de gran envergadura.
La modernización del comercio minorista impulsa la mejora de los suelos comerciales
La transformación del comercio minorista en Arabia Saudita se extiende más allá de los centros comerciales tradicionales e incluye la modernización de las tiendas de conveniencia de barrio (baqala) y el desarrollo de complejos integrados de comercio y entretenimiento. El sector minorista del Reino demostró resiliencia con un crecimiento interanual de aproximadamente el 8 % en las ventas en puntos de venta a principios de 2025, impulsado por el desarrollo de centros comerciales y la expansión minorista impulsada por el turismo. Esta evolución del comercio minorista exige soluciones de suelo que equilibren el atractivo estético con la durabilidad operativa, especialmente en zonas de alto tráfico, donde la resistencia al deslizamiento y el fácil mantenimiento del vinilo ofrecen ventajas operativas. La integración de sistemas de pago digitales y tecnologías interactivas para el comercio minorista requiere instalaciones de suelo que faciliten la gestión de cables y el montaje de equipos, manteniendo al mismo tiempo una estética uniforme en los diversos formatos comerciales.
El avance de la tecnología LVT captura participación de mercado
La evolución tecnológica de las baldosas de vinilo de lujo las ha posicionado como la categoría de producto dominante, capturando el 48.27 % de la cuota de mercado gracias a su excelente rendimiento frente a la humedad y la autenticidad de su diseño. Las innovaciones recientes incluyen formulaciones de SPC de núcleo rígido que eliminan las preocupaciones de expansión en las temperaturas extremas de Arabia Saudita, mientras que las tecnologías de impresión digital permiten estéticas de madera y piedra que satisfacen las preferencias culturales por las apariencias de materiales naturales [3] Floor Focus, “LVT Report 2024”, floordaily.net. El cambio hacia los sistemas de instalación con clic reduce los requisitos de mano de obra y el tiempo de instalación, abordando la escasez de instaladores cualificados en provincias remotas y garantizando una calidad uniforme en todos los proyectos. Las tecnologías avanzadas de la capa de desgaste ahora proporcionan una durabilidad de grado comercial en productos de espesor residencial, ampliando las aplicaciones de LVT en desarrollos de uso mixto donde los sistemas de suelo unificados ofrecen continuidad de diseño y eficiencia de mantenimiento.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Volatilidad del precio de la resina de PVC | -1.4% | A escala nacional | Corto plazo (≤ 2 años) |
| Endurecimiento de las normas sobre COV y sostenibilidad para el PVC | -0.8% | A escala nacional | Largo plazo (≥ 4 años) |
| Escasez de instaladores de pisos de vinilo capacitados | -0.6% | Zonas rurales | Mediano plazo (2-4 años) |
| Retrasos en los pagos del Gobierno en proyectos públicos | -1.2% | A escala nacional | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La volatilidad del precio de la resina de PVC presiona los márgenes
Los mercados globales de resina de PVC experimentaron importantes aumentos de precios en febrero de 2024, impulsados por la recuperación de la demanda del sector de la construcción y la presión sobre los costos de las materias primas. La ventaja petroquímica de Arabia Saudita, gracias a la producción local de SABIC, proporciona cierto aislamiento, ya que la compañía reportó un rendimiento estable en el tercer trimestre de 2024 y proyectos de expansión de capacidad en curso. Sin embargo, los grados especializados de pisos de vinilo a menudo requieren aditivos y productos químicos de procesamiento importados que siguen sujetos a las fluctuaciones de precios globales. La volatilidad afecta particularmente a los pequeños distribuidores y contratistas que operan con márgenes ajustados, mientras que las empresas más grandes, con capacidad de cobertura y relaciones directas con proveedores, mantienen una mayor estabilidad de costos. Las iniciativas de fabricación local, incluida la planta de Tarkett en Yeddah, pueden proporcionar cierta estabilidad de precios mediante la reducción de los costos logísticos y la mitigación de la exposición cambiaria.
Los retrasos en los pagos del gobierno afectan el flujo de caja
A pesar de la implementación de la plataforma Etimad y las reformas regulatorias, los retrasos en los pagos de proyectos de construcción pública siguen afectando el flujo de caja de los contratistas. Diversos estudios identifican como principales causas de retraso la lentitud en la toma de decisiones sobre reclamaciones (puntuación media: 3.96) y la complejidad de los procedimientos burocráticos (3.64). La prohibición de los intereses convencionales, establecida en la Ley de Transacciones Civiles de Arabia Saudí, agrava el problema al limitar la capacidad de los contratistas para recuperar los costos de financiamiento derivados de los pagos atrasados. Si bien el Ministerio de Finanzas informó que el 99 % de las cuotas del sector privado se habían pagado para diciembre de 2022, el plazo de pago de 60 a 70 días establecido por el Reglamento Ejecutivo aún genera presiones sobre el capital circulante de los proveedores e instaladores de pisos. La situación afecta particularmente a las empresas más pequeñas, que carecen de líneas de crédito para cubrir las brechas de pago, lo que podría consolidar su participación de mercado en favor de actores financieramente más sólidos con mejor acceso a la financiación comercial.
Análisis de segmento
Por producto: La innovación de núcleo rígido consolida el dominio de LVT
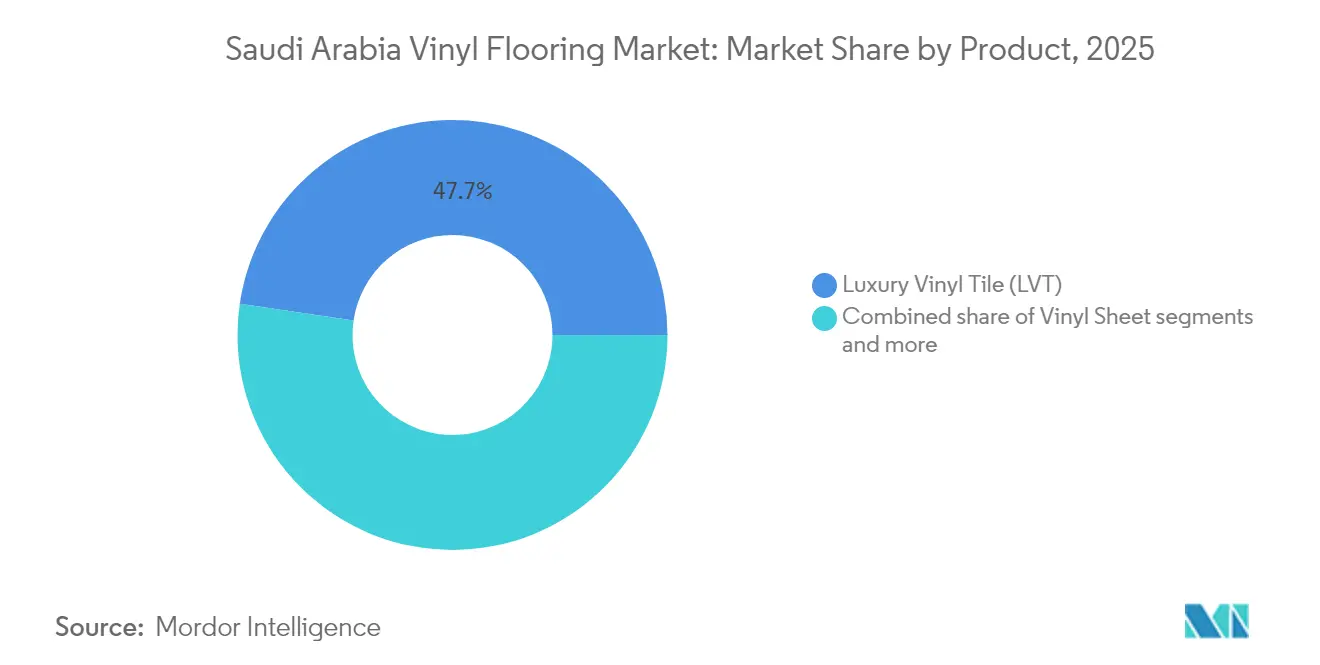
Las baldosas vinílicas de lujo dominan el 47.68 % del mercado en 2025 y lideran las proyecciones de crecimiento con una tasa de crecimiento anual compuesta (TCAC) del 11.52 % hasta 2031, impulsada por los avances tecnológicos en formulaciones de SPC de núcleo rígido y el rendimiento mejorado de la capa de desgaste. El dominio del segmento refleja las exigentes condiciones climáticas de Arabia Saudita, donde la estabilidad dimensional y la resistencia a la humedad de los LVT superan a los materiales tradicionales en condiciones de humedad costera y temperaturas extremas desérticas. La nueva planta de fabricación de Tarkett en Yedda se centra específicamente en la producción de LVT, lo que indica una confianza estratégica en la continua expansión del segmento. Las láminas de vinilo mantienen una cuota de mercado del 33.21 %, principalmente para aplicaciones comerciales donde las instalaciones sin juntas ofrecen ventajas de higiene en entornos sanitarios y de servicios de alimentación. La rentabilidad del formato respalda proyectos institucionales a gran escala, aunque el crecimiento sigue limitado por la complejidad de la instalación y la necesidad de mano de obra cualificada. Las baldosas compuestas de vinilo representan una cuota del 19.11 %, atractivas para aplicaciones residenciales con presupuesto ajustado y proyectos de renovación donde la sustitución individual de las baldosas ofrece ventajas de mantenimiento. El segmento se beneficia de requisitos de instalación simplificados, pero enfrenta la presión competitiva de las tecnologías LVT avanzadas que ofrecen una estética superior con primas de precios reducidas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por el usuario final: la demanda comercial refleja las prioridades de infraestructura
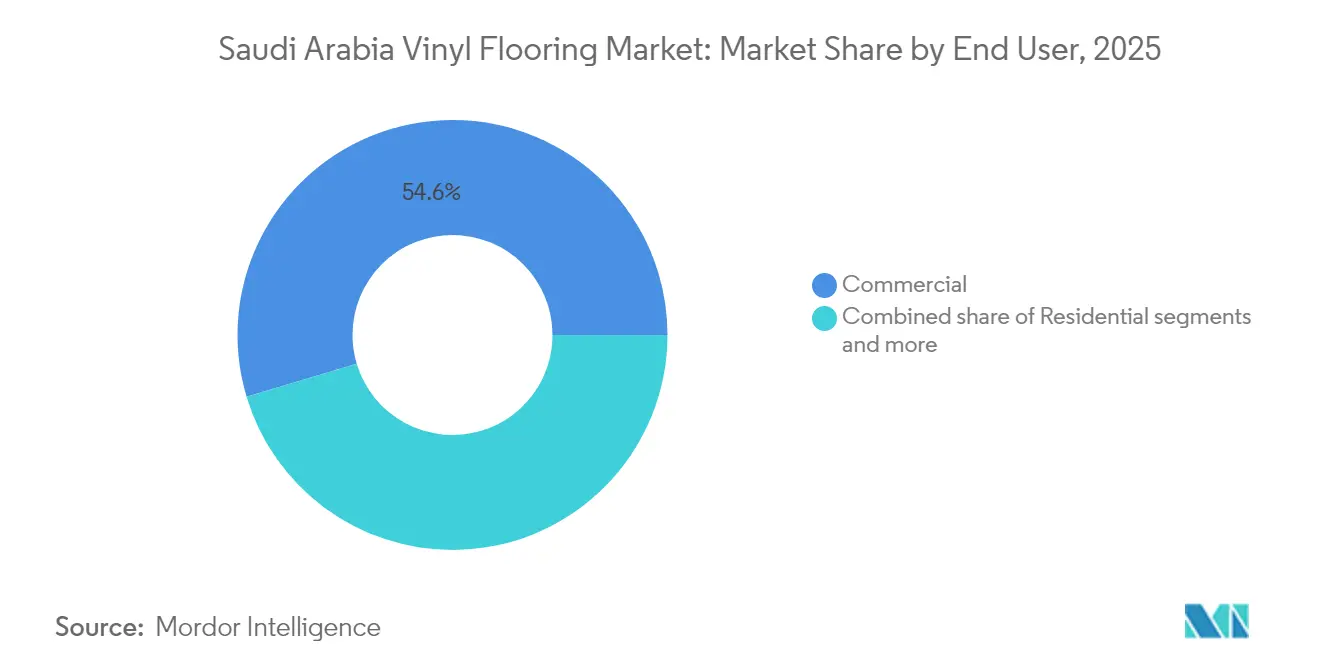
Las aplicaciones comerciales lideraron el mercado con una cuota de mercado del 54.63 % en 2025, lo que refleja el gran desarrollo de infraestructuras y los programas de construcción institucional del Reino. La expansión de centros sanitarios bajo modelos de colaboración público-privada (PPP) impulsa la especificación de formulaciones de vinilo especializadas que cumplen con los estándares de control de infecciones, mientras que la construcción de centros educativos apoya los objetivos de desarrollo del capital humano del Reino. Las iniciativas de modernización del comercio minorista, desde los zocos tradicionales hasta los centros comerciales modernos, requieren soluciones de suelos que equilibren el atractivo estético con la durabilidad operativa en condiciones de alto tráfico.
Las aplicaciones residenciales representan el 37.52% del mercado, gracias a las iniciativas hipotecarias gubernamentales y al objetivo de propiedad de vivienda Visión 2030 del 70%. Este segmento se beneficia de la rentabilidad y la versatilidad de diseño del vinilo, especialmente en desarrollos de viviendas multifamiliares, donde la eficiencia del mantenimiento influye en los costos operativos a largo plazo. Sin embargo, el segmento de constructores emerge como la categoría de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 10.62%, lo que refleja la aceleración de los plazos de construcción y las estrategias de adquisición a gran escala que priorizan la eficiencia de instalación del vinilo y los estándares de calidad constantes. El crecimiento de este segmento indica la maduración del mercado hacia enfoques de adquisición más sofisticados que reconocen las ventajas del vinilo en el costo total de propiedad sobre las consideraciones de precio inicial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las compras digitales cobran impulso
Los contratistas siguieron siendo la principal vía de compra, representando el 43.78% de la facturación de 2025 y actuando como intermediarios en las grandes licitaciones públicas. Las tiendas especializadas se quedaron con el 25.12%, ofreciendo expositores seleccionados y asesoramiento técnico. Los centros de decoración captaron el 18.21% gracias al creciente interés en el bricolaje, especialmente entre los propietarios más jóvenes. Sin embargo, el tamaño del mercado de suelos de vinilo de Arabia Saudí, solicitado a través de portales online, está creciendo a mayor velocidad, con una tasa de crecimiento anual compuesta (TCAC) del 14.96%, a medida que los compradores institucionales adoptan plataformas de licitación electrónica alineadas con los objetivos de economía digital de Visión 2030. La pandemia de COVID-19 aceleró la adopción digital, mientras que las iniciativas gubernamentales que promueven la transformación digital impulsan la continua expansión de los canales online. Las principales empresas invierten cada vez más en capacidades digitales, con catálogos completos de productos, herramientas de especificación y servicios de diseño virtual que se convierten en diferenciadores competitivos en el cambiante panorama de la distribución.
Análisis geográfico
La Región Occidental representó el 36.21% de los ingresos del mercado de pisos de vinilo de Arabia Saudita en 2025, gracias a la ventaja logística de Yeddah y la concentración de megaproyectos como NEOM y el destino del Mar Rojo. La proximidad al puerto reduce drásticamente los costos de flete de entrada para los aditivos importados, mientras que un grupo de instaladores y distribuidores de pisos garantiza una rápida movilización de proyectos. El gran volumen de peregrinaciones a La Meca y Medina también respalda las continuas renovaciones de hoteles, lo que ayuda a estabilizar la demanda regional. La Región Central, con Riad como ancla, obtuvo una participación del 29.15% y se prevé que crezca a una CAGR del 8.12%. Las vacantes de oficinas siguen siendo escasas, y los altos niveles de alquiler incentivan a los propietarios a renovar torres antiguas con pisos de vinilo de alta gama. Los mandatos de las sedes centrales exigen que las multinacionales extranjeras trasladen sus operaciones a Riad, lo que impulsa el acondicionamiento interior incremental. Los ministerios gubernamentales que buscan edificios con certificación LEED favorecen aún más los productos de vinilo con una declaración de bajo contenido de COV. La Región Oriental obtuvo una participación del 17.86% gracias a los corredores de expansión petroquímica que conectan Dammam, Jubail y Ras Tanur. Los operadores industriales prefieren láminas de vinilo resilientes en bloques de laboratorio donde la resistencia química es fundamental. Las Regiones Norte y Sur aportaron conjuntamente aproximadamente el 16.78%. Ambas se benefician de programas de desarrollo regional, centros de comercio fronterizo y nuevos circuitos turísticos que exigen soluciones de suelos robustas y rentables.
Panorama regulatorio
Los suelos de vinilo que se venden en Arabia Saudita se rigen por el marco normativo técnico de la Organización Saudita de Normas, Metrología y Calidad (SASO) para materiales de construcción, cuya evaluación de conformidad se realiza a través de la plataforma SABER. Para que los productos regulados puedan entrar en el mercado, se requiere el registro y la emisión de un Certificado de Conformidad del Producto (PCoC) y un Certificado de Conformidad del Envío (SCoC), respaldados por informes de ensayos de laboratorios acreditados y, cuando corresponda, por los requisitos de auditoría de fábrica, además del etiquetado obligatorio en árabe (datos del fabricante, país de origen e información de seguridad).
La carga del cumplimiento normativo se hace cada vez más evidente en los resultados comerciales, ya que los flujos de importación siguen siendo importantes para los grados especiales y las gamas de diseño. Los proveedores y distribuidores que prealinean sus productos con las referencias ASTM/ISO adoptadas por SASO para pisos resilientes, y que mantienen relaciones con organismos de conformidad notificados por SASO, pueden reducir el riesgo de retrasos en el despacho de aduanas y retenciones de envíos, mientras que las empresas sin documentación y flujos de trabajo de prueba establecidos se enfrentan a ciclos de aprobación más largos y mayores costos de transacción.
Análisis de la cadena de valor
La cadena de valor comienza con la resina de PVC y los aditivos. El suministro petroquímico saudí ofrece una ventaja en cuanto a insumos básicos, pero las formulaciones especiales y los productos químicos de procesamiento aún pueden importarse, lo que expone a los productores y transformadores de pisos a la variabilidad de precios y plazos de entrega externos. La fabricación combina la transformación local de pisos de vinilo, incluyendo la ampliación de la capacidad de producción de LVT, como la empresa conjunta Tarkett Arabia en Jeddah y la producción de sistemas de vinilo en el Reino por Gerflor Middle East en Dammam, con productos terminados importados principalmente de Asia y Europa, y los requisitos de certificación y etiquetado actúan como un paso previo a la venta.
En la fase posterior de la cadena de suministro, los productos certificados pasan por importadores y distribuidores hasta llegar a contratistas, tiendas especializadas y, cada vez más, a través de canales de adquisición digitales. Los contratistas son especificadores clave para grandes proyectos comerciales y públicos, mientras que el desempeño logístico a través del Puerto Islámico de Jeddah y el Puerto Rey Abdulaziz (Dammam) afecta el costo de entrega y los plazos de los proyectos. Las prácticas de pago en proyectos vinculados al gobierno también pueden restringir el capital de trabajo de los instaladores y distribuidores más pequeños, lo que genera una preferencia por proveedores que puedan garantizar un suministro confiable, la disponibilidad de la documentación y el respaldo del crédito comercial.
Panorama competitivo
El mercado de suelos de vinilo de Arabia Saudí está moderadamente concentrado, con las cinco principales empresas con una cuota de mercado significativa, lo que refleja una competencia sana y un mayor margen de expansión mediante un posicionamiento estratégico y una mayor presencia local. Tarkett destaca como líder del mercado, gracias a su planta de fabricación conjunta en Yeddah, prevista para 2024. Esta implantación local ayuda a la empresa a reducir los plazos de entrega, mejorar la rentabilidad y alinearse con el creciente énfasis en el contenido local en las compras gubernamentales. La planta también refuerza el compromiso a largo plazo de Tarkett con el mercado saudí. En general, la fabricación local se está convirtiendo en un factor diferenciador clave para la consecución de proyectos tanto públicos como privados. Las credenciales de sostenibilidad global de la empresa, que incluyen los objetivos climáticos validados por SBTi y los programas de reciclaje ReStart®, la posicionan favorablemente para proyectos que requieren certificaciones ambientales.
Las estrategias competitivas priorizan cada vez más la diferenciación tecnológica y la capacidad de servicio, en lugar de la mera competencia de precios. Grandes empresas internacionales como Gerflor y Armstrong Flooring mantienen una sólida posición gracias a su oferta de productos especializados y relaciones consolidadas con distribuidores, mientras que empresas locales emergentes como Mattex demuestran el potencial de los fabricantes nacionales para captar cuota de mercado mediante la integración vertical y la personalización específica para cada proyecto. La estructura del mercado favorece tanto a marcas globales que buscan ventajas de escala como a proveedores especializados que se centran en aplicaciones nicho, y el éxito se determina cada vez más por la capacidad de cumplir con los requisitos regulatorios, brindar soporte técnico y mantener un rendimiento constante en la cadena de suministro en un mercado en rápido crecimiento.
Las capacidades de cumplimiento normativo representan un diferenciador competitivo emergente, ya que las regulaciones de importación SASO 2025 eliminan las flexibilidades previas y exigen la doble certificación para todos los productos de pisos de vinilo importados en Arabia Saudita. Estos nuevos requisitos suponen un endurecimiento significativo de los estándares, lo que aumenta las barreras de entrada para los actores menos preparados. Las empresas con sólidos sistemas de control de calidad y relaciones de prueba acreditadas están bien posicionadas para obtener un acceso más rápido al mercado y mantener la rentabilidad. Por el contrario, las empresas que carecen de una infraestructura de cumplimiento adecuada podrían enfrentarse a retrasos en la aprobación de productos, una mayor complejidad operativa y una posible pérdida de cuota de mercado. A medida que evoluciona el panorama regulatorio, la preparación y la adaptabilidad serán cruciales para mantener la competitividad en el mercado saudí de pisos de vinilo.
Líderes de la industria de pisos de vinilo en Arabia Saudita
Tarkett (incluida la empresa conjunta Tarkett Arabia)
Gerflor
Pisos de Armstrong
Industrias Shaw
Industrias Mohawk
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Mayo de 2026: Al Ashghal Al Moysra anunció que se adjudicó un proyecto de instalación de pisos de vinilo en Arabia Saudita. Este premio pone de manifiesto la continua demanda de soluciones de pisos resistentes a nivel de proyecto y subraya la importancia de la capacidad de ejecución del contratista para convertir las especificaciones en volúmenes reales.
- Septiembre de 2025: LATICRETE inauguró su primera planta de fabricación en Jeddah, incorporando líneas de producción automatizadas y un centro de capacitación propio. La disponibilidad local de productos químicos para la instalación y el apoyo en materia de capacitación agilizan los plazos de entrega de los paquetes de pisos y fortalecen la oferta integral para contratistas y compradores institucionales.
- Noviembre de 2024: Tarkett inauguró su planta de fabricación conjunta de vinilo LVT en Jeddah, estableciendo así capacidad de producción local en el Reino. Esta planta reduce los plazos de entrega para el suministro de LVT, apoya los requisitos de contenido local en las compras y aumenta la presión competitiva sobre los proveedores que solo importan.
Alcance del informe sobre el mercado de suelos de vinilo en Arabia Saudita
Los pisos de vinilo en láminas son pisos de vinilo que vienen en láminas grandes, continuas y flexibles. Un piso de láminas de vinilo es completamente impermeable al agua, a diferencia de las losetas de vinilo, que vienen en losas rígidas, y las tablas de vinilo, que vienen en tiras entrelazadas. Este informe tiene como objetivo proporcionar un análisis detallado del mercado de pisos de vinilo de Arabia Saudita. Se centra en la dinámica del mercado, las tendencias emergentes en los segmentos y mercados regionales, y en información sobre diversos tipos de productos y aplicaciones. También analiza los actores clave y el panorama competitivo en el mercado de pisos de vinilo de Arabia Saudita. El mercado de pisos de vinilo de Arabia Saudita está segmentado por producto (láminas de vinilo, losetas compuestas de vinilo y losetas de vinilo de lujo), usuario final (residencial, comercial y de construcción) y canal de distribución (contratistas, tiendas especializadas, centros para el hogar, en línea y Otros canales de distribución). El informe ofrece el tamaño del mercado y previsiones para el mercado de pisos de vinilo de Arabia Saudita en términos de ingresos (millones de dólares) para todos los segmentos anteriores.
Por producto
| Lámina de vinilo |
| Azulejo compuesto de vinilo |
| Azulejo de vinilo de lujo |
Por usuario final
| Residencial |
| Comercial |
| Astillero |
Por canal de distribución
| Contratistas |
| Tiendas Especializadas |
| Centros de origen |
| Online |
| Otros Canales de Distribución |
Por geografía
| Regional Centro |
| Regional Oeste |
| Región del este |
| Northern Region |
| Región del Sur |
| Por producto | Lámina de vinilo |
| Azulejo compuesto de vinilo | |
| Azulejo de vinilo de lujo | |
| Por usuario final | Residencial |
| Comercial | |
| Astillero | |
| Por canal de distribución | Contratistas |
| Tiendas Especializadas | |
| Centros de origen | |
| Online | |
| Otros Canales de Distribución | |
| Por geografía | Regional Centro |
| Regional Oeste | |
| Región del este | |
| Northern Region | |
| Región del Sur |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de suelos de vinilo en Arabia Saudita en 2026?
El mercado está valorado en 22.06 millones de dólares en 2026, con expectativas de alcanzar los 34.13 millones de dólares en 2031.
¿Qué producto domina la demanda saudí?
Las baldosas de vinilo de lujo lideran con una participación del 47.68 %, ayudadas por una tecnología de núcleo rígido adaptada al clima y las preferencias de diseño del Reino.
¿Qué tasa de crecimiento se prevé para el sector?
Se proyecta que el mercado crecerá a una tasa compuesta anual del 9.12 % entre 2026 y 2031.
¿Qué canal de distribución se está expandiendo más rápidamente?
Las compras en línea están aumentando a una tasa anual compuesta del 14.96 % a medida que los compradores institucionales adoptan plataformas de licitación digitales.
¿Cómo afectará la manufactura local al panorama competitivo?
Las plantas nacionales, como la de Tarkett en Jeddah, reducen los tiempos de entrega, satisfacen las normas de localización y pueden trasladar la participación de mercado hacia los productores del Reino Unido.


