

Tamaño y participación en el mercado de saunas y spas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
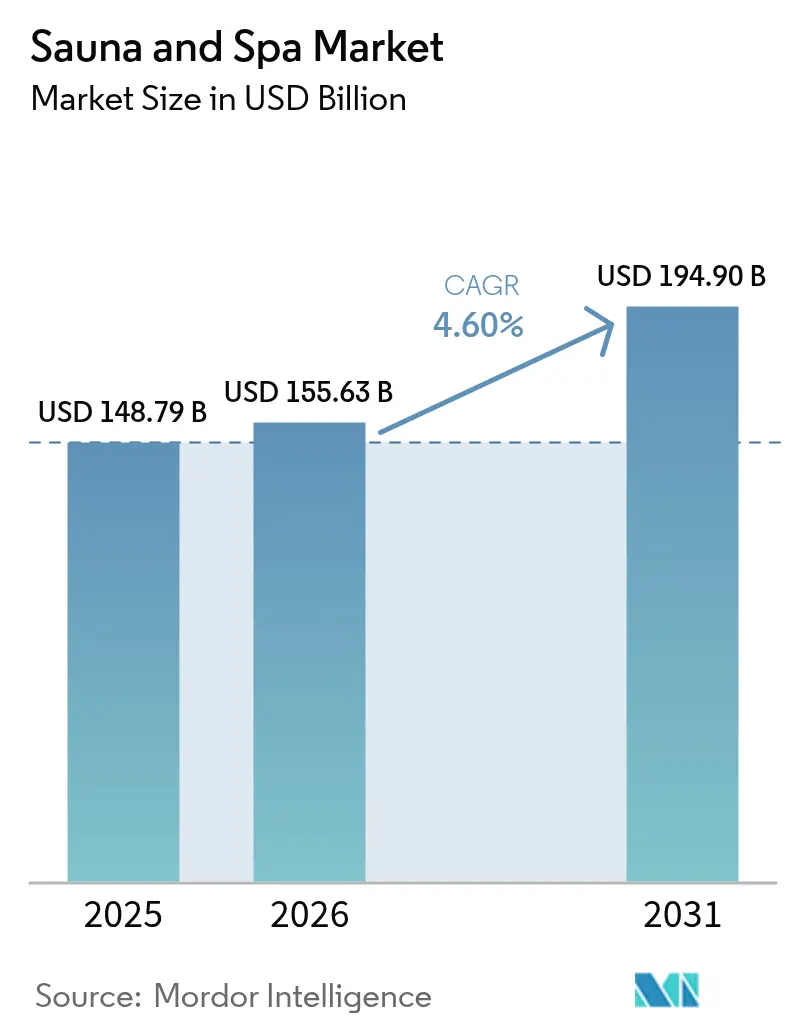
| Tamaño del mercado (2026) | USD 155.63 mil millones |
| Tamaño del mercado (2031) | USD 194.9 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.60% CAGR |
| Mercado de más rápido crecimiento | Europa |
| Mercado más grande | Asia-Pacífico |
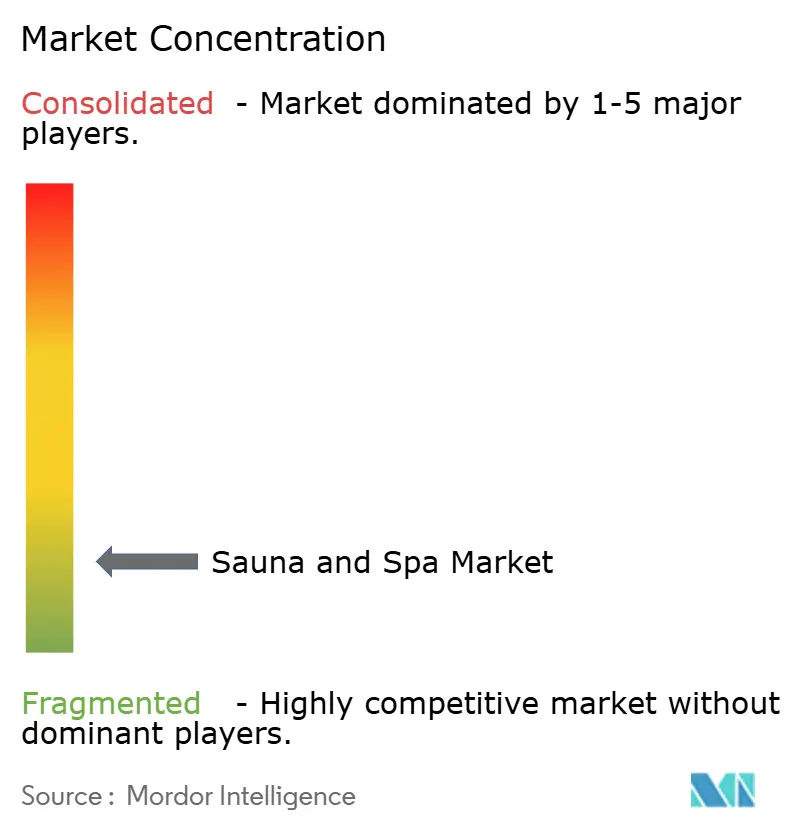
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de saunas y spas por Mordor Intelligence
El tamaño del mercado de saunas y spas en 2026 se estima en 155.63 millones de dólares, creciendo desde los 148.79 millones de dólares de 2025, con proyecciones para 2031 de 194.9 millones de dólares, con un crecimiento del 4.6 % CAGR entre 2026 y 2031. La demanda pospandemia de rutinas de salud preventiva, el aumento del gasto en turismo de bienestar y las continuas inversiones corporativas en bienestar impulsan esta expansión constante. Los operadores ahora consideran las suites termales como activos resilientes de doble propósito que generan ingresos hoteleros de alto margen, a la vez que funcionan como infraestructura de salud terapéutica. Las cabinas de infrarrojos energéticamente eficientes, los dispositivos móviles emergentes y los controles inteligentes conectados están ampliando el acceso, mientras que la actividad de renovación se acelera a medida que los propietarios de las instalaciones modernizan las habitaciones antiguas para cumplir con los mandatos de sostenibilidad más estrictos. La dinámica competitiva fragmentada estimula aún más la innovación de productos, la especialización regional y la diferenciación de precios.
Conclusiones clave del informe
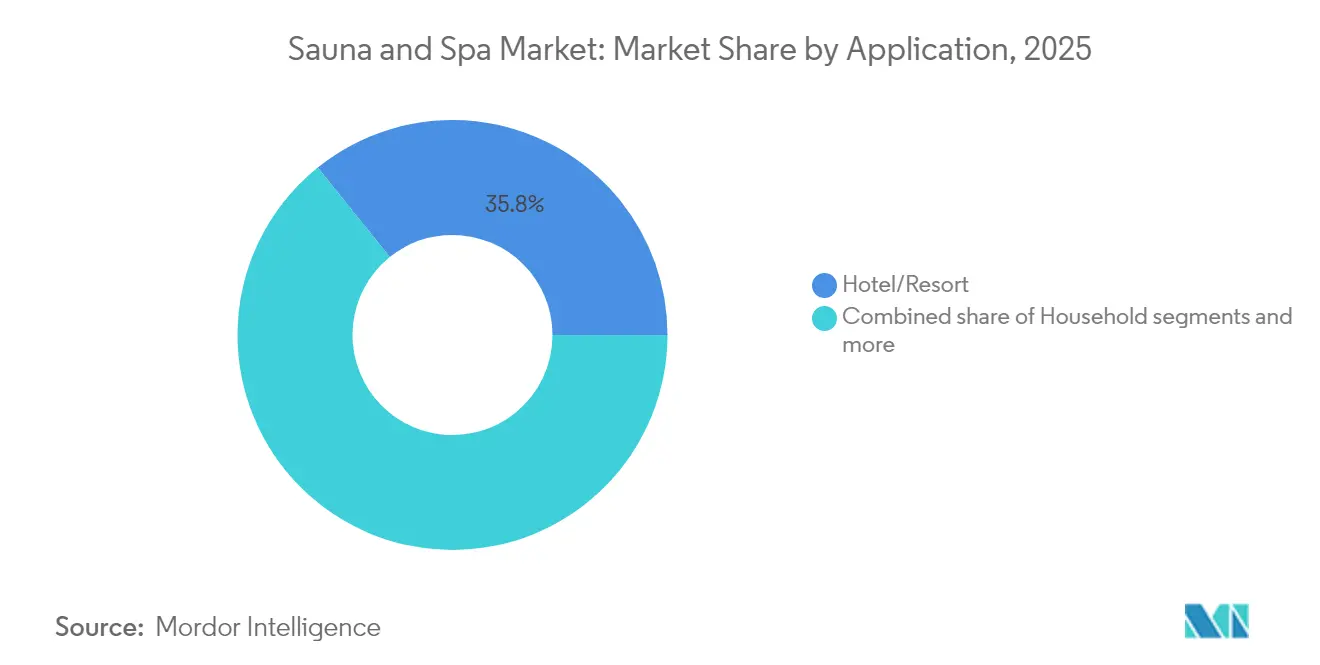
- Por aplicación, las instalaciones de hoteles y complejos turísticos lideraron con el 35.78 % de la participación de mercado de sauna y spa en 2025; se prevé que las instalaciones domésticas se expandan a una CAGR del 8.61 % hasta 2031.
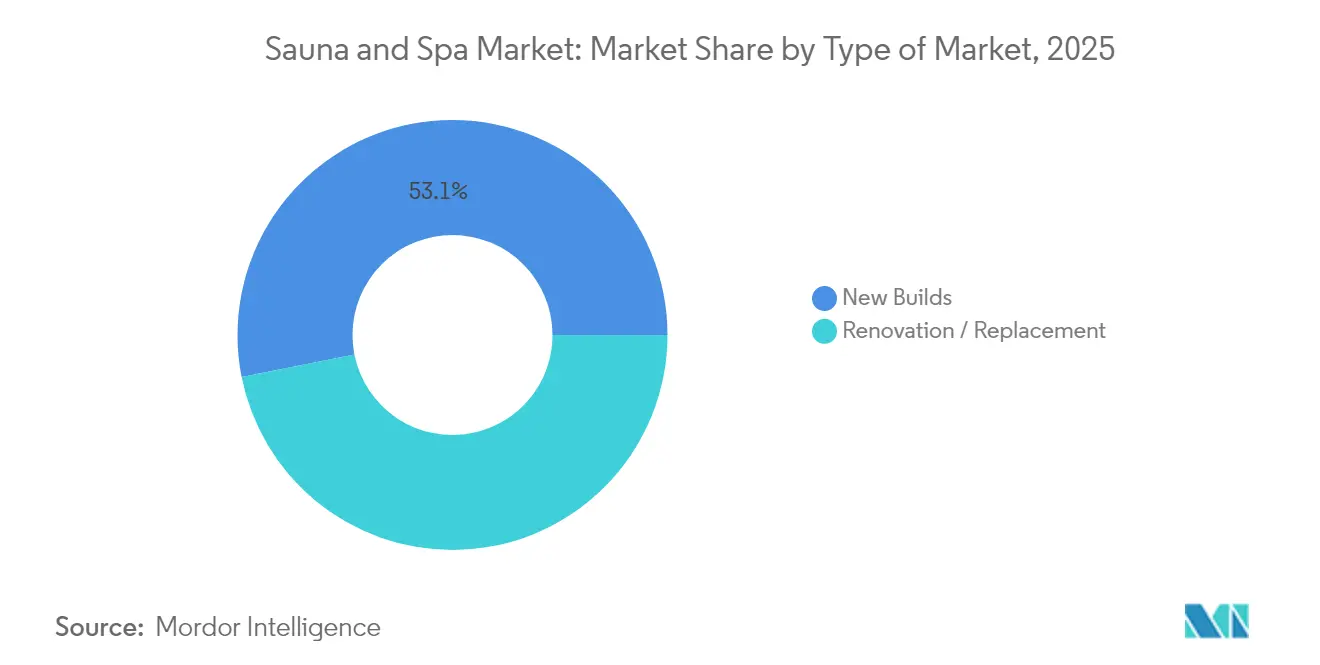
- Por tipo de mercado, las nuevas construcciones representaron el 53.12 % del tamaño del mercado de saunas y spas en 2025; se proyecta que las instalaciones de renovación y reemplazo crecerán a una CAGR del 7.12 % hasta 2031.
- Por tipo de producto, las unidades finlandesas tradicionales representaron el 41.72 % del tamaño del mercado de sauna y spa en 2025; las cabinas infrarrojas están avanzando a una CAGR del 9.98 % hasta 2031.
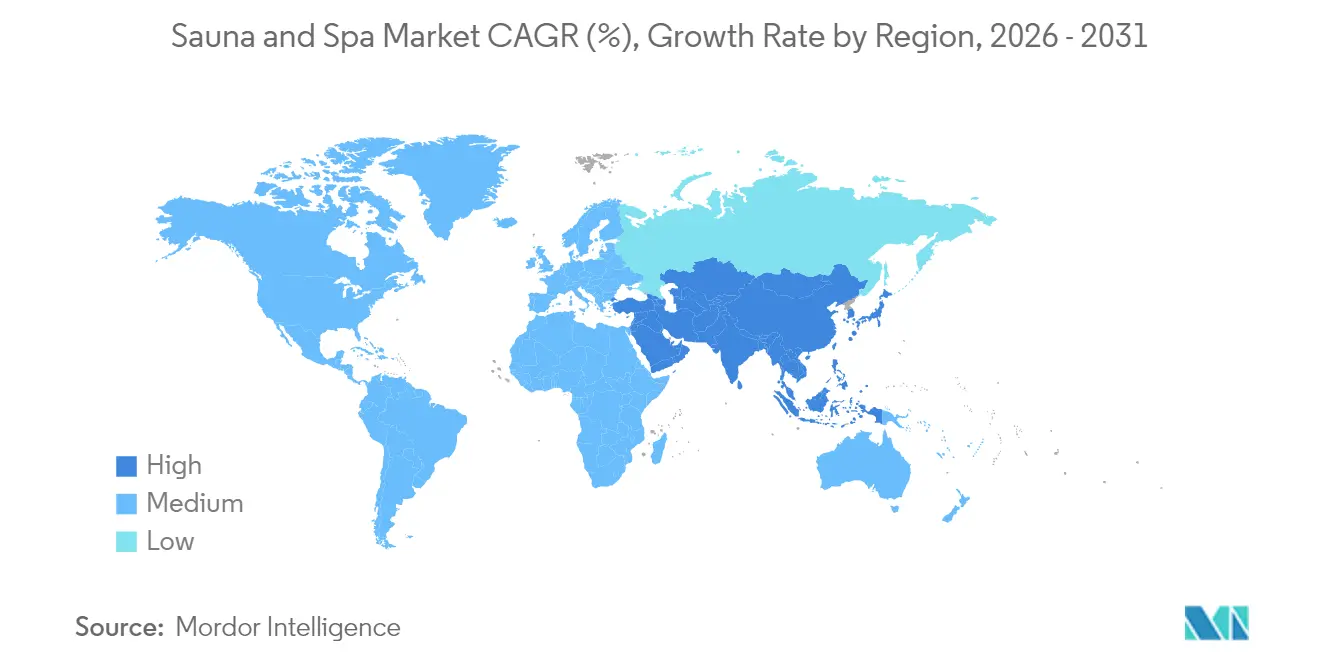
- Por geografía, Europa representó el 31.88% de la cuota de mercado de sauna y spa en 2025; se prevé que Asia-Pacífico registre la CAGR más alta, del 9.05%, entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de saunas y spas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Crecimiento del turismo de bienestar y de las inversiones en spas dirigidos por hoteles | + 1.2% | Global, más fuerte en Europa y Asia Pacífico | Mediano plazo (2-4 años) |
| El creciente interés de los consumidores por los beneficios de la longevidad, el sueño y la inmunidad | + 0.9% | Núcleo de América del Norte y Europa, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Ampliación de las instalaciones de bienestar en inmuebles de lujo | + 0.8% | América del Norte y Europa, emergiendo en los centros urbanos de APAC | Mediano plazo (2-4 años) |
| Adopción de saunas inteligentes e infrarrojos con tecnología habilitada | + 0.7% | Global, liderado por la integración tecnológica de América del Norte | Corto plazo (≤ 2 años) |
| Programas de bienestar corporativo que financian suites termales en las instalaciones | + 0.5% | América del Norte y los países nórdicos, en expansión global | Mediano plazo (2-4 años) |
| Saunas urbanas emergentes/móviles que generan demanda experiencial | + 0.3% | Centros urbanos de Europa y América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento del turismo de bienestar y de las inversiones en spas dirigidos por hoteles
El gasto en turismo de bienestar alcanzó los 651 mil millones de dólares a nivel mundial, con experiencias termales que alcanzan precios premium que superan las tarifas de alojamiento estándar en un 53 % [1] CBI, “European Market Potential for Wellness Tourism”, cbi.eu. Los hoteles posicionan cada vez más las instalaciones de spa y sauna como centros de ingresos en lugar de costos de servicios, generando ingresos directos por tratamientos y extendiendo la estadía promedio de los huéspedes en 1.2 noches por visita. La integración de circuitos termales con la programación de restaurantes y eventos crea oportunidades de ingresos adicionales, particularmente en los resorts de destino donde los servicios de spa alcanzan márgenes de ganancia del 40-60 %. Los operadores europeos aprovechan las tradiciones termales establecidas para atraer turistas internacionales de bienestar, mientras que los mercados asiáticos desarrollan conceptos híbridos que combinan rituales de baño tradicionales con tecnología moderna de sauna. Esta tendencia se acelera a medida que los grupos hoteleros reconocen el bienestar termal como un diferenciador clave en mercados competitivos, impulsando inversiones sistemáticas en mejoras de instalaciones y programas de capacitación del personal.
El creciente interés de los consumidores por los beneficios de la longevidad, el sueño y la inmunidad
La investigación clínica que demuestra el impacto de la terapia de sauna en la salud cardiovascular, la calidad del sueño y la función inmunológica impulsa su adopción generalizada más allá de los beneficios tradicionales de relajación. El uso regular de la sauna se correlaciona con una reducción del 27 % en el riesgo de enfermedad cardiovascular y mejores puntuaciones de eficiencia del sueño, creando una validación médica que respalda las decisiones de inversión del consumidor [2] Cumbre Mundial del Bienestar, “El futuro del bienestar 2023”, globalwellnesssummit.com. Los proveedores de atención médica recomiendan cada vez más la terapia térmica como un tratamiento complementario para afecciones crónicas, legitimando las compras de saunas como gastos médicos elegibles para el reembolso de cuentas de ahorro para la salud. La economía de la longevidad, valorada en 27 billones de USD a nivel mundial, posiciona el bienestar térmico como una infraestructura de atención médica preventiva en lugar de un lujo. El comportamiento del consumidor cambia de visitas ocasionales al spa a la terapia térmica rutinaria en el hogar, respaldada por tecnología portátil que registra las respuestas fisiológicas y optimiza los parámetros de la sesión. Esta medicalización del bienestar térmico amplía los mercados objetivo para incluir a consumidores preocupados por la salud que antes veían las saunas como un capricho en lugar de una terapia.
Ampliación de las instalaciones de bienestar en inmuebles de lujo
El mercado inmobiliario del bienestar creció de 225.2 millones de dólares en 2019 a 438.2 millones de dólares en 2023, y las instalaciones termales se han convertido en características estándar en los desarrollos residenciales de lujo [3] Spa Business, “Wellness Real-Estate Market Booming”, spabusiness.com. Las personas con alto patrimonio priorizan la infraestructura de bienestar en el hogar que elimina la dependencia de instalaciones comerciales, especialmente tras las preferencias impulsadas por la pandemia hacia servicios de salud privados. Los promotores inmobiliarios integran instalaciones de sauna como características de valor añadido que generan primas de precio del 8-12% y reducen el tiempo de venta en un 15-20% en mercados competitivos. La tendencia se extiende más allá de las residencias individuales a desarrollos multifamiliares, campus corporativos y comunidades de vida para personas mayores que posicionan el bienestar térmico como diferenciadores de estilo de vida. La integración de hogares inteligentes permite la monitorización remota y la optimización energética, abordando las preocupaciones operativas que antes limitaban la adopción residencial. Esta expansión residencial crea una demanda sostenida de unidades compactas y energéticamente eficientes que mantienen estándares de rendimiento de grado comercial al tiempo que cumplen con los códigos de construcción residenciales y los requisitos de las asociaciones de propietarios.
Adopción de saunas inteligentes e infrarrojos con tecnología habilitada
La integración de la tecnología de sauna inteligente alcanza el 35% de las nuevas instalaciones, impulsada por capacidades de gestión energética que reducen los costes operativos entre un 20% y un 30% en comparación con los sistemas tradicionales. La conectividad IoT permite el mantenimiento predictivo, el diagnóstico remoto y la optimización del uso, lo que resulta atractivo tanto para operadores comerciales que gestionan múltiples instalaciones como para propietarios que buscan comodidad. La tecnología infrarroja consigue tiempos de calentamiento más rápidos y un menor consumo energético, abordando las preocupaciones de sostenibilidad a la vez que mantiene los beneficios terapéuticos mediante el calentamiento localizado de los tejidos. Las aplicaciones móviles ofrecen personalización de sesiones, integración para el seguimiento de la salud y funciones para compartir en redes sociales que mejoran la interacción del usuario y favorecen los patrones de uso habituales. La convergencia de la terapia termal con las plataformas de salud digital crea experiencias de bienestar basadas en datos que justifican precios premium y respaldan modelos de servicio basados en suscripción. Los fabricantes se diferencian mediante tecnologías de calefacción patentadas, materiales avanzados y una integración fluida con el ecosistema del hogar inteligente, que posiciona a las saunas como dispositivos de salud conectados en lugar de servicios pasivos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos iniciales de capital y gastos operativos para instalaciones comerciales | -0.8% | Global; agudo en los mercados emergentes | Corto plazo (≤ 2 años) |
| Volatilidad de los costos de la energía y análisis de la sostenibilidad | -0.6% | Europa y América del Norte; en expansión global | Mediano plazo (2-4 años) |
| Obstáculos de cumplimiento de modernización (códigos de HVAC / incendios / ventilación) | -0.5% | América del Norte y Europa; ajuste en APAC | Mediano plazo (2–4 años) |
| Escasez de técnicos cualificados en balnearios termales | -0.4% | Global; especialmente crítico en las regiones turísticas | Corto a mediano plazo (1–3 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos iniciales de capital y gastos operativos para instalaciones comerciales
Las instalaciones de saunas comerciales requieren una inversión inicial de USD 15 000-50 000 más costos de energía continuos que promedian USD 2 000-8 000 anuales, lo que crea barreras para los pequeños operadores y las instalaciones independientes. La complejidad de la instalación aumenta en las aplicaciones de modernización donde las modificaciones de HVAC, las mejoras eléctricas y los refuerzos estructurales agregan 30-50% a los costos base del equipo [4] International Code Council, “Building Codes and Standards”, iccsafe.org. Los gastos operativos incluyen el consumo de energía, los contratos de mantenimiento y los servicios de técnicos especializados que reducen los márgenes de ganancia para las instalaciones con tasas de utilización limitadas. Las consideraciones de seguros y responsabilidad civil agregan costos recurrentes, particularmente para los operadores comerciales que atienden a poblaciones de clientes diversas con diferentes condiciones de salud. Los pequeños operadores de spas se asocian cada vez más con fabricantes de equipos que ofrecen financiamiento de arrendamiento con opción a compra y paquetes de mantenimiento que reducen las barreras iniciales al tiempo que garantizan el soporte operativo. Esta intensidad de capital favorece a los operadores establecidos con acceso a financiamiento comercial y crea presión de consolidación entre las instalaciones independientes que carecen de economías de escala.
Volatilidad de los costos de la energía y análisis de la sostenibilidad
El aumento de los costos de la energía y las regulaciones ambientales influyen cada vez más en el diseño de las instalaciones y las decisiones operativas. Las saunas tradicionales consumen entre 4.5 y 6 kW por sesión, en comparación con los 1.5 a 2 kW de las alternativas infrarrojas. Los consumidores centrados en la sostenibilidad y los programas de bienestar corporativo priorizan las soluciones energéticamente eficientes que demuestran reducciones mensurables del impacto ambiental. Los marcos regulatorios en Europa y California exigen estándares de eficiencia energética para las instalaciones térmicas comerciales, lo que obliga a los operadores a invertir en sistemas mejorados o a enfrentar sanciones por incumplimiento. La preocupación por la huella de carbono impulsa la demanda de integración de energías renovables, sistemas de recuperación de calor y controles inteligentes que optimizan el consumo de energía según los patrones de uso. Los operadores responden implementando sistemas de calefacción solar, soluciones de almacenamiento térmico y programas de respuesta a la demanda que reducen los costos de energía durante los picos de demanda, manteniendo al mismo tiempo la calidad del servicio. Esta transición crea oportunidades para los proveedores de tecnología que ofrecen soluciones integradas de gestión energética, al tiempo que desafían a los fabricantes tradicionales a desarrollar sistemas de calefacción más eficientes.
Análisis de segmento
Por aplicación: los hoteles mantienen sus ingresos mientras que las viviendas aceleran su crecimiento
El segmento hotelero captó el 35.78% de la cuota de mercado de saunas y spas en 2025, gracias a mejoras en las tarifas premium de las habitaciones y a itinerarios de bienestar combinados que incentivan estancias más largas. Los resorts aprovechan los circuitos termales, las piscinas frías y las salas de aromaterapia para aumentar los ingresos por servicios complementarios por habitación ocupada. Por el contrario, se proyecta que las instalaciones residenciales registren una tasa de crecimiento anual compuesta (TCAC) del 8.61%, impulsada por la disponibilidad del comercio electrónico, la compatibilidad con hogares inteligentes y los beneficios de impuestos diferidos en algunos países. Los campus corporativos y los centros médicos conforman un nicho de mercado de tamaño mediano, donde los protocolos terapéuticos y los KPI de bienestar de los empleados justifican la inversión de capital.
Los programas de bienestar corporativo financian cada vez más instalaciones termales in situ como herramientas de retención de empleados, y las empresas reportan una reducción del 15 % al 20 % en los costos de atención médica entre los usuarios habituales de saunas. El Código Internacional de Piscinas y Spas establece requisitos de seguridad estandarizados que facilitan las instalaciones comerciales, a la vez que garantizan estándares operativos uniformes en todas las aplicaciones. Las instalaciones residenciales se benefician de procesos de permisos simplificados y diseños energéticamente eficientes que reducen las barreras operativas, mientras que las aplicaciones comerciales requieren sistemas de ventilación especializados y cumplimiento de las normas de accesibilidad, lo que aumenta la complejidad y los costos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de mercado: la renovación gana impulso frente a la nueva construcción
Los proyectos de nueva construcción dominaron con una cuota de mercado del 53.12 % en 2025, beneficiándose de oportunidades de diseño integrado que optimizan el uso del espacio y los sistemas energéticos desde el inicio del proyecto. Las instalaciones de renovación y reemplazo se aceleran a una tasa de crecimiento anual compuesta (TCAC) del 7.12 %, impulsadas por las necesidades de modernización de las instalaciones y las mejoras de eficiencia energética que reducen los costes operativos y mejoran la experiencia del usuario. El segmento de renovación refleja la madurez del mercado, donde las instalaciones existentes actualizan los equipos obsoletos para cumplir con los estándares contemporáneos de rendimiento y sostenibilidad. Las nuevas construcciones se benefician de procesos simplificados de permisos e instalación, mientras que los proyectos de renovación se enfrentan a la complejidad del cumplimiento del código de construcción y las modificaciones estructurales.
La integración de tecnología inteligente favorece los proyectos de renovación, donde los operadores actualizan los sistemas tradicionales con conectividad IoT y funciones de gestión energética sin necesidad de una reconstrucción completa de las instalaciones. Los códigos de construcción exigen cada vez más estándares de eficiencia energética que impulsan las renovaciones, a medida que los operadores cumplen con las regulaciones actualizadas. Esta tendencia genera oportunidades para sistemas modulares y componentes prefabricados que simplifican la instalación en estructuras existentes, manteniendo al mismo tiempo los estándares de rendimiento de calidad comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de producto: La innovación infrarroja desafía el dominio tradicional
Las saunas finlandesas tradicionales mantuvieron una cuota de mercado del 41.72 % en 2025, gracias a las preferencias consolidadas de los consumidores y a los beneficios terapéuticos demostrados asociados con las experiencias de calor seco a alta temperatura. La tecnología infrarroja experimenta un crecimiento anual compuesto (CAGR) del 9.98 %, impulsada por ventajas en eficiencia energética, tiempos de calentamiento más rápidos y una menor complejidad de instalación, lo que resulta atractivo para operadores residenciales y comerciales. Los sistemas de vapor e híbridos se adaptan a aplicaciones específicas donde el control de la humedad y la integración de la aromaterapia crean experiencias diferenciadas. Las saunas tradicionales requieren sistemas de calefacción de 4.5 kW y tiempos de precalentamiento de 30 a 40 minutos, mientras que las alternativas infrarrojas funcionan con sistemas de 1.5 a 2 kW con un uso inmediato.
La competencia por tipo de producto refleja las tendencias generales del mercado hacia la eficiencia energética y las características de conveniencia que reducen las barreras operativas. La tecnología infrarroja permite instalaciones compactas ideales para aplicaciones residenciales donde las limitaciones de espacio y energía limitan la viabilidad de las saunas tradicionales. Los sistemas híbridos que combinan métodos de calefacción tradicionales e infrarrojos surgen como soluciones intermedias que ofrecen flexibilidad de temperatura, manteniendo al mismo tiempo la auténtica experiencia de sauna. Los controles inteligentes y la conectividad móvil se han convertido en características estándar en todos los tipos de producto, y los fabricantes se diferencian mediante tecnologías de calefacción patentadas y funciones integradas de monitorización de la salud.
Análisis geográfico
Europe Sauna and Spa Market
Europa dominará el 31.88 % del mercado en 2025, aprovechando tradiciones centenarias de bienestar termal y marcos regulatorios favorables que facilitan la operación de saunas comerciales. Los países nórdicos impulsan el liderazgo regional mediante una cultura de sauna consolidada e iniciativas gubernamentales de bienestar, incluyendo el programa sueco de subsidios de bienestar que subvenciona los gastos de terapia termal de los empleados. El mercado europeo se beneficia de códigos de construcción y normas de seguridad estandarizados que agilizan los procesos de instalación, a la vez que garantizan estándares operativos uniformes en todos los países miembros. Alemania y Finlandia consolidan las capacidades de fabricación regionales, con empresas como KLAFS y Harvia que mantienen su posición en el mercado global gracias a la innovación tecnológica y la ingeniería de calidad.
APAC Sauna and Spa Market
Asia-Pacífico se perfila como la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 9.05 % hasta 2031, impulsada por el aumento de la renta disponible y la integración cultural de las prácticas de bienestar termal en los desarrollos hoteleros y residenciales. Japón lidera la adopción regional gracias a la cultura tradicional de los onsen, que se traduce en la aceptación de las saunas modernas, mientras que la creciente clase media china genera una demanda sustancial de servicios de bienestar de lujo. El crecimiento de la región refleja las tendencias de urbanización, donde los entornos con limitaciones de espacio favorecen los sistemas infrarrojos compactos en lugar de las instalaciones tradicionales que requieren mayor superficie. Corea del Sur y Singapur impulsan la adopción comercial mediante programas de bienestar corporativo y desarrollos hoteleros de lujo que posicionan los servicios termales como un factor diferenciador competitivo.
The Americas and MEA Sauna and Spa Market
Norteamérica mantiene un crecimiento constante gracias a inversiones en bienestar corporativo y desarrollos residenciales de lujo que integran servicios termales como equipamiento estándar. El énfasis de la región en la eficiencia energética y la tecnología para hogares inteligentes impulsa la demanda de sistemas de sauna conectados con capacidades avanzadas de monitorización y control. Oriente Medio y África representan oportunidades emergentes donde los desarrollos hoteleros de lujo y las iniciativas de turismo de bienestar generan demanda de instalaciones termales premium. Sudamérica muestra un potencial de crecimiento moderado, concentrado principalmente en el sector turístico de spa en Brasil y los desarrollos de complejos termales en Argentina, aunque la volatilidad económica limita las inversiones comerciales a gran escala.
Panorama regulatorio
La normativa para saunas y spas es un conjunto heterogéneo de requisitos de construcción, salud y seguridad, que se formalizan cada vez más mediante estándares a los que hacen referencia diseñadores, aseguradoras y autoridades competentes. En Europa, el Comité Europeo de Normalización (CEN) publicó la norma EN 18164:2026 (febrero de 2026) para salas climatizadas en instalaciones públicas de bienestar, endureciendo los requisitos básicos para aspectos como la ventilación, los sistemas de intercambio de aire y las medidas de protección de los calentadores en instalaciones de uso público.
Las normas relativas a la infraestructura acuática y de bienestar adyacente también influyen en los proyectos de spas de uso mixto. El CEN publicó la enmienda EN 15288-1:2018+A1:2024 (agosto de 2024) para la seguridad en el diseño de piscinas públicas, mientras que la norma ISO 17679:2016 sigue siendo una referencia internacional para los requisitos de servicio de los spas de bienestar. En Norteamérica, los requisitos para saunas pueden estar menos codificados, lo que aumenta la dependencia de los códigos locales de construcción, incendios y climatización, así como de la gestión de riesgos del operador, especialmente en instalaciones comerciales con un alto grado de reforma.
Análisis de la cadena de valor
La cadena de valor comienza con materias primas y componentes (madera, aislamiento, vidrio, calefactores, controles, generadores de vapor, piedras e interfaces de ventilación/climatización), y continúa con el diseño y la especificación, la fabricación y el montaje (cabinas y habitaciones, calefactores, sistemas de vapor, controles inteligentes). La distribución se realiza a través de distribuidores, comercio electrónico y canales de proyectos, seguida de la instalación y puesta en marcha, y servicios complementarios. Para compradores comerciales como hoteles, complejos turísticos, gimnasios y spas, los arquitectos y consultores de instalaciones electromecánicas, junto con los instaladores especializados, influyen de manera desproporcionada en la selección de equipos, ya que la ventilación, las cargas eléctricas, la protección contra incendios y los requisitos de accesibilidad afectan tanto al rendimiento como al coste total de instalación.
Las recientes revelaciones de Harvia indican cómo los proveedores gestionan la capacidad de producción y la disponibilidad en la cadena de suministro: la modernización de la fábrica de piedra Luvia y las inversiones en logística y capacidad de fabricación en EE. UU. (incluido un centro logístico cerca de Lewisburg, Virginia Occidental, y la ampliación de la fábrica en 2025) permiten reducir los plazos de entrega y optimizar el cumplimiento regional para Norteamérica. La volatilidad de la política comercial también se ha convertido en un factor importante en las compras, y según informes de la prensa especializada en el sector de los spas, las medidas arancelarias estadounidenses previstas para 2025 contribuyen al aumento de los costes y a los cambios en la estrategia de la cadena de suministro. Esto refuerza la necesidad de diversificar las fuentes de suministro, la localización y la modernización modular para reducir el riesgo de los proyectos.
Panorama competitivo
El mercado de saunas y spas se caracteriza por una alta fragmentación, donde las cinco principales empresas capturan solo una pequeña parte del mercado general. Esto indica un panorama competitivo con bajas barreras de entrada, lo que genera importantes oportunidades para especialistas regionales y startups tecnológicas. La diversidad de preferencias de los consumidores en cuanto a precios, aplicaciones y geografías dificulta la consolidación a gran escala. Las ofertas diferenciadas, que abarcan desde experiencias de bienestar personalizadas hasta diseños ecológicos y funciones inteligentes, se han convertido en motores clave del crecimiento. Líderes del mercado como Harvia y KLAFS mantienen su ventaja competitiva gracias a la integración vertical, el reconocimiento de marca y la eficiencia de fabricación, mientras que las empresas más pequeñas prosperan centrándose en aplicaciones de nicho y la innovación.
Las tendencias estratégicas del mercado se centran cada vez más en la adopción de tecnología, la eficiencia energética y las soluciones personalizables que satisfacen las expectativas del consumidor moderno. Los clientes exigen operaciones más sostenibles y conectividad inteligente en sus experiencias de bienestar, lo que impulsa a los proveedores a invertir en sistemas inteligentes y plataformas digitales. Existen oportunidades en áreas como soluciones de modernización modular, circuitos termales con IA y plataformas integrales de bienestar que integran la monitorización de la salud junto con las terapias termales tradicionales. Los modelos de negocio emergentes están cambiando hacia canales directos al consumidor, servicios de suscripción flexibles y conceptos de spa móvil que permiten una mayor accesibilidad. Estas tendencias están redefiniendo la dinámica del mercado y ampliando la base de clientes más allá de las instalaciones de spa tradicionales.
Marcos regulatorios como el Código Internacional de Piscinas y Spas contribuyen a la igualdad de condiciones, garantizando que los fabricantes más pequeños puedan competir en seguridad y calidad con las empresas consolidadas. Estas directrices estandarizadas también apoyan la armonización del mercado global, fomentando la confianza tanto entre consumidores como entre compradores comerciales. Al mismo tiempo, la evolución del bienestar como una opción de estilo de vida, en lugar de un lujo, está abriendo nuevas vías en los sectores hotelero, residencial y de bienestar corporativo. Las empresas más pequeñas que aprovechan la experiencia local y los procesos de producción ágiles están bien posicionadas para satisfacer esta demanda. A medida que el mercado continúa evolucionando, el éxito dependerá de equilibrar la excelencia operativa con la innovación y un diseño centrado en el consumidor.
Líderes de la industria de la sauna y el spa
Harvia Plc
KLAFS GmbH
Grupo Sauna360 Oy (TyloHelo)
Sunlighten Inc.
Baño de vapor ThermaSol LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: KLAFS lanzó la sauna retráctil S1 en Estados Unidos, ampliando su catálogo premium con un formato que ahorra espacio y que está pensado para proyectos residenciales de diseño y suites de hostelería urbana. Este lanzamiento refuerza su diferenciación en un mercado fragmentado donde el tamaño y la flexibilidad de instalación son factores clave para la decisión de compra.
- Febrero de 2025: KLAFS amplió su oferta en EE. UU. con el lanzamiento de la sauna de exterior TARAS, extendiendo así su gama de productos a instalaciones para patios traseros y espacios exteriores. Esta ampliación de la gama de productos para exteriores impulsa la expansión del canal de distribución y facilita la venta de accesorios complementarios y servicios de instalación.
- Julio de 2024: Harvia completó la adquisición de ThermaSol Steam Bath LLC por 30.4 millones de dólares, incorporando así una plataforma de soluciones de vapor con sede en EE. UU. a su cartera. Esta transacción aumenta la capacidad de Harvia para suministrar circuitos hidrotermales completos (sauna y vapor) a clientes residenciales y del sector hotelero en Norteamérica, al tiempo que mejora la disponibilidad y el soporte local.
Alcance del informe del mercado global de saunas y spas
El informe tiene como objetivo proporcionar un análisis detallado del mercado de Suana y Spa. Se centra en la dinámica del mercado, las tendencias de los clientes y la información sobre segmentos geográficos. Además, analiza los principales actores y el panorama competitivo del mercado. El mercado de sauna y spa está segmentado por aplicación en hotelería/hotelería, gimnasio/fitness y spas, hogar, otras aplicaciones, por tipo de mercado en nuevo y renovación/reemplazo y por geografía en América del Norte, Europa, Asia-Pacífico, América Latina. América, Medio Oriente y África. El informe ofrece el tamaño del mercado y el pronóstico en valor (miles de millones de dólares) para todos los segmentos anteriores.
| Hotel / Hostelería |
| Gimnasio / Fitness y Spas |
| Artículos para el hogar |
| Otras aplicaciones |
| New |
| Renovación / Reemplazo |
| Tradicional (finlandés) |
| Infrarrojo |
| Steam / Híbrido |
| Norteamérica | Canada |
| Estados Unidos | |
| Mexico | |
| Sudamérica | Brazil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | |
| El resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japan | |
| Australia | |
| South Korea | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Nigeria | |
| Resto de Medio Oriente y África |
| por Aplicación | Hotel / Hostelería | |
| Gimnasio / Fitness y Spas | ||
| Artículos para el hogar | ||
| Otras aplicaciones | ||
| Por tipo de mercado | New | |
| Renovación / Reemplazo | ||
| Por tipo de producto | Tradicional (finlandés) | |
| Infrarrojo | ||
| Steam / Híbrido | ||
| Por geografía | Norteamérica | Canada |
| Estados Unidos | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos, Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega, Suecia) | ||
| El resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam, Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado mundial de saunas y spas en 2026?
Se sitúa en 155.63 millones de dólares y se proyecta que su valor alcance los 194.9 millones de dólares en 2031.
¿Qué CAGR se pronostica para el sector hasta 2031?
Se espera que el mercado se expanda a una tasa compuesta anual constante del 4.60 % durante el horizonte 2026-2031.
¿Qué aplicación genera mayores ingresos?
Las instalaciones de hoteles y complejos turísticos ocupan el primer puesto, representando el 35.78 % de los ingresos de 2025.
¿Qué región crecerá más rápido en 2031?
Se prevé que Asia-Pacífico registre la CAGR más fuerte, del 9.05%, impulsada por el aumento del ingreso disponible y una sólida construcción de hoteles.
¿Por qué las cabinas infrarrojas están ganando popularidad?
Reducen el consumo de energía en dos tercios, se calientan más rápido y se integran fácilmente en los ecosistemas de hogares inteligentes.
¿Cuál es la principal barrera para los propietarios de pequeños spas comerciales?
Los altos costos iniciales de los equipos y las facturas recurrentes de energía a menudo extienden los períodos de recuperación más allá de cinco años.


