

Tamaño y cuota de mercado de la sal marina
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
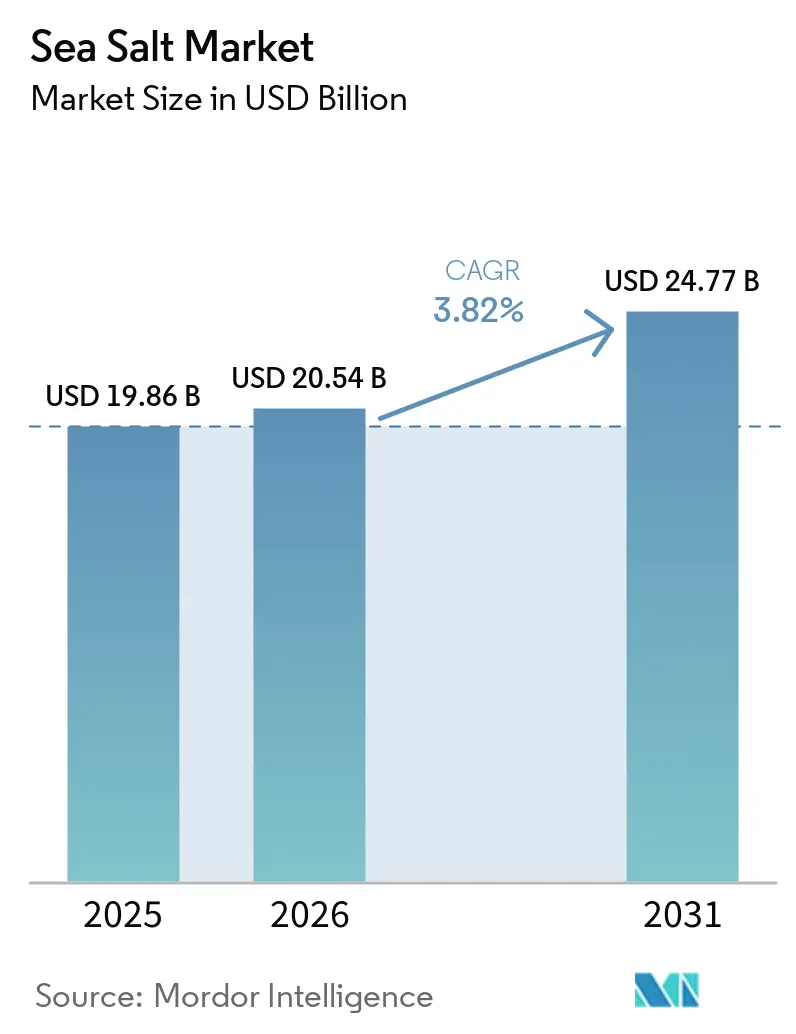
| Tamaño del mercado (2026) | USD 20.54 mil millones |
| Tamaño del mercado (2031) | USD 24.77 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.82% CAGR |
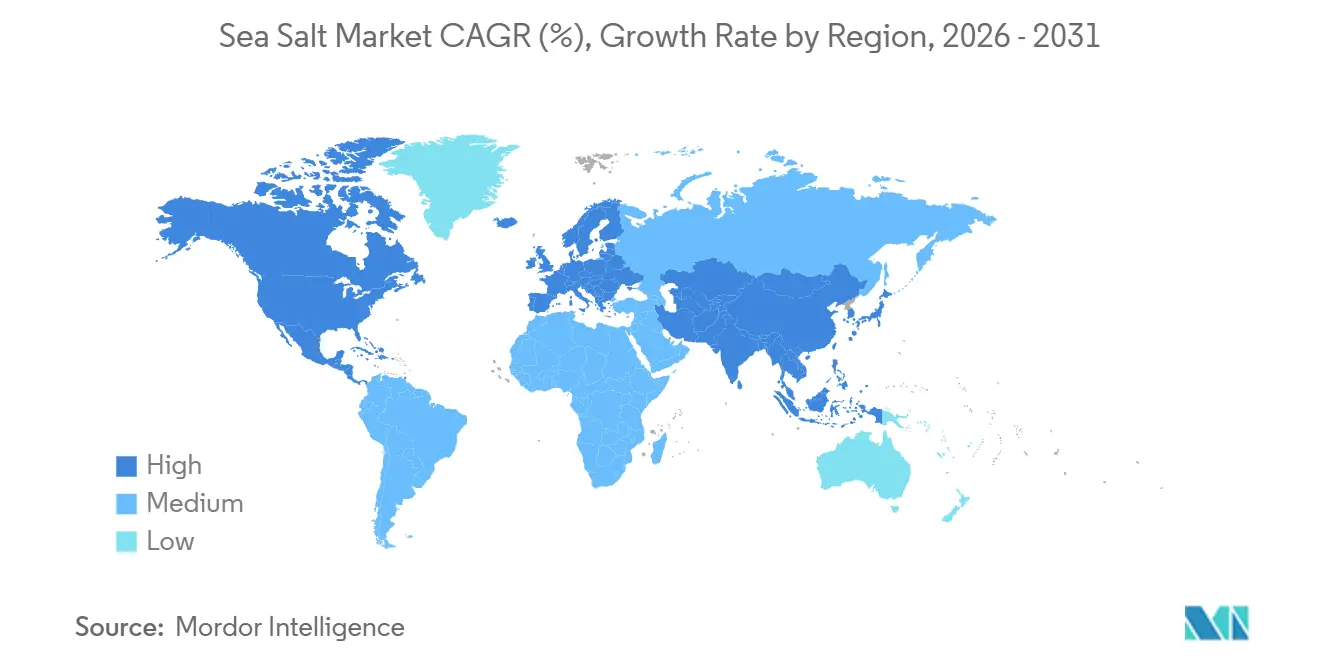
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
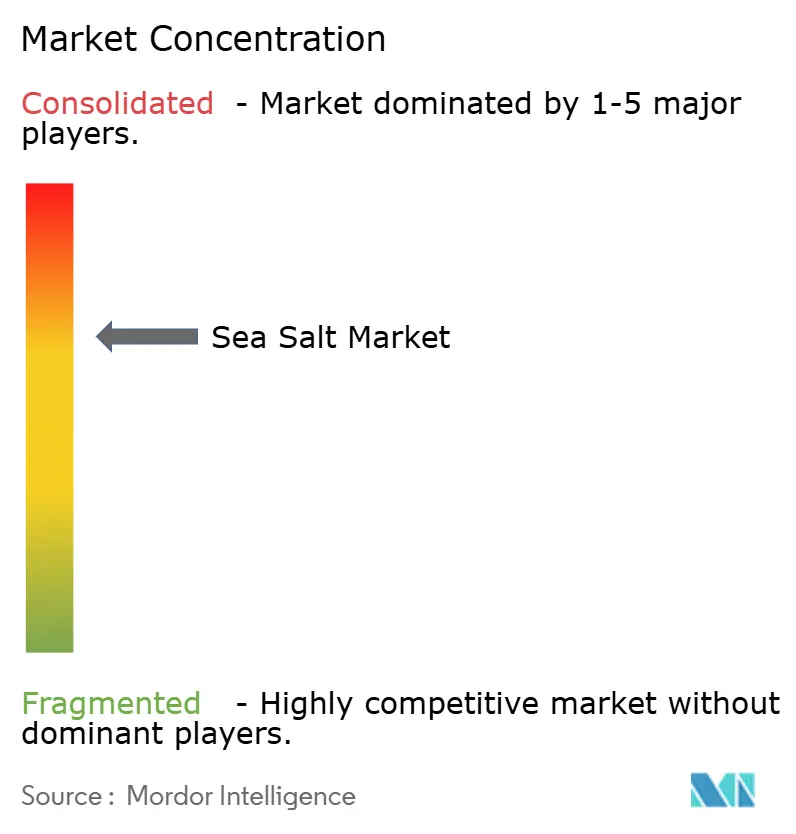
| Concentración de mercado | Media |
Principales actores
*Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. |
|
Análisis del mercado de la sal marina realizado por Mordor Intelligence
El mercado de la sal marina alcanzó un valor de 19.86 millones de dólares en 2025 y se prevé que alcance los 24.77 millones de dólares en 2031, frente a los 20.54 millones de dólares de 2026, con una tasa de crecimiento anual compuesta (TCAC) del 3.82% entre 2026 y 2031. El mercado se encuentra en un punto crítico, con la demanda de productos básicos y la tendencia hacia la premiumización artesanal avanzando en direcciones opuestas. Si bien el crecimiento del volumen sigue siendo moderado, los productos premium generan ingresos por tonelada significativamente mayores. Se espera que el crecimiento en 2026 esté impulsado por la demanda constante del sector de procesamiento de alimentos y bebidas, junto con una mayor adopción en formulaciones de cuidado personal y canales de servicios de alimentación premium. El cambio hacia un uso menor de la sal de mesa refinada, influenciado por las preferencias de abastecimiento con etiquetas limpias en alimentos envasados, ha ampliado el mercado de la sal marina más allá de las aplicaciones culinarias tradicionales. Los compradores industriales incorporan cada vez más sal de origen marino en las reformulaciones de productos, lo que amplía aún más su potencial de mercado.
Conclusiones clave del informe
- Por tipo de producto, la sal marina refinada representó el 74.34% de los ingresos de 2025, mientras que la sal marina yodada registrará una tasa de crecimiento anual compuesta del 4.89% hasta 2031.
- Por su naturaleza, la agricultura convencional lideró con un 92.19% en 2025; la orgánica registró la tasa de crecimiento anual compuesta (CAGR) más rápida, del 5.33%, hasta 2031.
- Por tamaño de grano, el grano fino generó el 68.76% de la demanda de 2025, mientras que se prevé que el segmento grueso crezca a una tasa compuesta anual del 5.07% hasta 2031.
- Por uso final, el sector industrial acaparó una cuota del 70.11% en 2025, mientras que se prevé que el segmento de servicios de alimentación/HoReCa registre una tasa de crecimiento anual compuesta (CAGR) del 4.96% entre 2026 y 2031.
- Geográficamente, Norteamérica representó el 34.02% de las ventas de 2025, mientras que la región de Asia-Pacífico experimentará un crecimiento anual compuesto del 5.38% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de la sal marina
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de ingredientes con etiqueta limpia y mínimamente procesados. | + 0.9% | Global, con mayor concentración en Norteamérica y Europa Occidental. | Largo plazo (≥ 4 años) |
| Expansión del consumo de alimentos premium y gourmet. | + 0.8% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2–4 años) |
| Creciente consumo de alimentos procesados | + 0.7% | Asia-Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2–4 años) |
| Mayor utilización en productos de cuidado personal y cosméticos. | + 0.6% | América del Norte, Europa, Asia-Pacífico urbana | Largo plazo (≥ 4 años) |
| Fuerte demanda por parte de establecimientos de restauración y restaurantes de alta cocina. | + 0.7% | América del Norte, Europa, Asia-Pacífico urbana | Corto plazo (≤ 2 años) |
| Creciente demanda de ingredientes alimentarios orgánicos y naturales. | + 0.5% | Norteamérica, Europa | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de ingredientes con etiqueta limpia y mínimamente procesados.
La creciente preferencia de los consumidores por ingredientes alimentarios con etiquetas limpias y mínimamente procesados es un importante motor del mercado de la sal marina. A medida que los consumidores prestan más atención a las etiquetas de los ingredientes y priorizan los productos percibidos como auténticos, sencillos y menos procesados, la sal marina se ha convertido en una alternativa popular a la sal refinada convencional. Su proceso de recolección natural, su procesamiento mínimo y su asociación con el contenido de oligoelementos se alinean con la creciente demanda de productos alimenticios con etiquetas limpias y centrados en el bienestar. Esta tendencia ha llevado a los fabricantes de alimentos a incorporar sal marina en productos reformulados, incluidos snacks, productos de panadería, comidas preparadas, condimentos y alimentos procesados, para mejorar la transparencia de los ingredientes y reforzar una imagen de producto natural. Los cambios en los hábitos alimenticios de los consumidores respaldan aún más esta tendencia. Según IFIC, para 2025, el 19 % de los consumidores se identificaba con prácticas de alimentación consciente, mientras que el 13 % adoptaba enfoques de alimentación limpia, lo que destaca una creciente preferencia por alimentos percibidos como naturales, mínimamente procesados y fáciles de entender. [ 1 ]Fuente: Consejo Internacional de Información Alimentaria (IFIC), "Encuesta IFIC sobre Alimentación y Salud 2025", ific.orgEn consecuencia, los fabricantes se están centrando en ingredientes reconocibles que resulten atractivos para los consumidores preocupados por su salud, lo que fomenta una mayor adopción de la sal marina tanto en el ámbito minorista como en el industrial.
Expansión del consumo de alimentos premium y gourmet.
El creciente consumo de alimentos gourmet y de alta gama está impulsando significativamente el crecimiento del mercado de la sal marina. A medida que los consumidores buscan experiencias culinarias más sofisticadas, aumenta la demanda de ingredientes de alta calidad que mejoren el sabor, la textura y la diferenciación del producto. La sal marina es muy valorada en la industria alimentaria premium por su sabor único, su origen natural y sus características artesanales, lo que la convierte en la opción preferida de productores de alimentos gourmet, minoristas especializados y operadores de servicios de alimentación. Sus aplicaciones abarcan una variedad de productos, incluyendo snacks gourmet, productos de panadería, condimentos especiales, productos lácteos premium y la oferta gastronómica de restaurantes. La creciente influencia de las tendencias culinarias, el turismo gastronómico, los conceptos de restaurantes de autor y la cocina gourmet casera impulsan aún más la demanda de productos de sal marina premium. Dado que los consumidores siguen priorizando el sabor, la calidad y la autenticidad de los ingredientes, se espera que la sal marina mantenga su sólida posición en el segmento de alimentos gourmet y de alta gama, lo que respalda un crecimiento sostenido del mercado a largo plazo.
Creciente consumo de alimentos procesados
El creciente consumo de alimentos procesados es un importante motor del mercado de la sal marina. La sal marina se utiliza ampliamente en alimentos envasados, aperitivos, productos de panadería, salsas, comidas preparadas, productos lácteos y en el procesamiento de carne. Los fabricantes de alimentos utilizan la sal marina no solo para realzar el sabor, sino también por sus propiedades conservantes, su capacidad para modificar la textura y su atractivo como producto de etiqueta limpia. A medida que crece la demanda de los consumidores de alimentos prácticos, listos para consumir y de larga duración, aumenta la necesidad de ingredientes de sal de alta calidad, lo que impulsa la adopción de la sal marina en el procesamiento industrial de alimentos. Esta tendencia es evidente a nivel mundial en el consumo de alimentos procesados. Por ejemplo, un estudio de 2025 del Instituto Nacional del Corazón, los Pulmones y la Sangre (NHLBI), titulado "Enfoque en los alimentos ultraprocesados: los NIH exploran la relación entre los alimentos ultraprocesados y las enfermedades cardíacas", reveló que hasta el 70 % de la dieta estadounidense se compone de alimentos ultraprocesados, lo que subraya el papel destacado de los alimentos procesados en las dietas modernas. [ 2 ]Fuente: Instituto Nacional del Corazón, los Pulmones y la Sangre, "Enfoque en los alimentos ultraprocesados: los NIH exploran la relación entre los alimentos ultraprocesados y las enfermedades cardíacas", nhlbi.nih.govPara satisfacer las expectativas de los consumidores en cuanto a transparencia de ingredientes y productos con etiquetas limpias, los fabricantes están incorporando cada vez más sal marina en los productos reformulados como una alternativa natural a los ingredientes de sal convencionales.
Creciente demanda de ingredientes alimentarios orgánicos y naturales.
La creciente demanda de ingredientes alimentarios orgánicos y naturales es un factor clave que impulsa el mercado de la sal marina. Los consumidores se centran cada vez más en el origen de los ingredientes, los procesos de producción y la transparencia del producto, lo que genera una mayor preferencia por los alimentos elaborados con ingredientes naturales y mínimamente procesados. La sal marina se alinea bien con esta tendencia debido a su origen natural, su procesamiento sencillo y su compatibilidad con los estándares de alimentos orgánicos y de etiqueta limpia. A medida que los fabricantes de alimentos amplían su oferta de productos naturales, orgánicos y de alta gama, el uso de la sal marina se ha convertido en una estrategia práctica para mejorar la autenticidad de los ingredientes y satisfacer las cambiantes expectativas de los consumidores. Este cambio es particularmente pronunciado entre los grupos demográficos más jóvenes, como la Generación Z y los Millennials. Estos consumidores están cada vez más dispuestos a pagar entre un 20 % y un 30 % más por productos etiquetados como orgánicos, naturales, ricos en proteínas o libres de ingredientes artificiales. [ 3 ]Fuente: Ingredion, "Menos misterio, más significado: Las etiquetas limpias ganan la preferencia del consumidor", ingredion.comEn consecuencia, los fabricantes de alimentos y bebidas están reformulando sus productos para incluir ingredientes que respalden estas afirmaciones y refuercen su posicionamiento premium. La imagen natural de la sal marina y su idoneidad para formulaciones orgánicas y con etiquetas limpias la convierten en una opción preferida en categorías como aperitivos, productos de panadería, condimentos, salsas y alimentos preparados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Políticas de reducción de sodio que limitan el aumento de volumen en los alimentos envasados. | -0.5% | América del Norte, Europa, Asia-Pacífico urbana | Mediano plazo (2–4 años) |
| Presión de sustitución de la sal rosa del Himalaya y la sal kosher. | -0.4% | Norteamérica, Europa | Corto plazo (≤ 2 años) |
| Diferenciación funcional limitada en muchas aplicaciones | -0.3% | Uso final global, principalmente industrial | Largo plazo (≥ 4 años) |
| Mercado fragmentado con intensa competencia | -0.3% | Global, particularmente Asia-Pacífico y América del Sur | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Políticas de reducción de sodio que limitan el aumento de volumen en los alimentos envasados.
Las políticas de reducción de sodio y las iniciativas de salud pública destinadas a disminuir la ingesta de sal en la dieta se están convirtiendo en importantes limitaciones para el mercado de la sal marina, especialmente en aplicaciones de alimentos envasados. Gobiernos, organizaciones de salud y organismos reguladores de diversos países instan cada vez más a los fabricantes de alimentos a reducir los niveles de sodio en los alimentos procesados para abordar la creciente preocupación por la hipertensión, las enfermedades cardiovasculares y otros problemas de salud. Dado que la sal marina y la sal convencional tienen un contenido de sodio similar por peso, estas iniciativas pueden reducir el volumen total de consumo de sal, independientemente de su origen, lo que plantea desafíos para el crecimiento del volumen a largo plazo en el mercado. Además, la creciente concienciación de los consumidores sobre el consumo de sodio está impulsando a algunas personas a limitar su ingesta total de sal, lo que influye en los patrones de compra en todas las categorías de alimentos envasados. Si bien los segmentos de sal marina premium, orgánica y especializada se benefician de las tendencias de etiquetado limpio y alimentos gourmet, las estrategias más amplias de reducción de sodio dentro de la industria alimentaria pueden ralentizar el ritmo de crecimiento del volumen del mercado de la sal marina, especialmente en sectores de procesamiento de alimentos maduros donde los esfuerzos de reformulación están más avanzados.
Presión de sustitución de la sal rosa del Himalaya y la sal kosher.
El mercado de la sal marina está experimentando una creciente presión de sustitución por parte de sales especiales alternativas, como la sal rosa del Himalaya y la sal kosher, que se dirigen a grupos de consumidores similares que buscan opciones de condimentos prémium, naturales y mínimamente procesadas. La sal rosa del Himalaya se promociona por su color único, su contenido mineral y su posicionamiento prémium, mientras que la sal kosher es la preferida por chefs y operadores de servicios de alimentos por su textura, facilidad de uso y versatilidad en la cocina. La creciente disponibilidad y visibilidad de estas alternativas en los canales minoristas y de servicios de alimentos puede limitar el crecimiento de la demanda de sal marina en aplicaciones específicas. Este desafío es particularmente pronunciado en los segmentos minoristas prémium y de alimentos gourmet, donde los consumidores cambian frecuentemente entre sales especiales según sus preferencias de sabor, tendencias culinarias y afirmaciones de marketing. Si bien la sal marina se beneficia de su fuerte atractivo de etiqueta limpia e ingrediente natural, la presencia de sustitutos bien establecidos puede limitar el crecimiento de la cuota de mercado y restringir las oportunidades, particularmente en las categorías de sales especiales de mayor margen.
Análisis de segmento
Por tipo de producto: Anclajes de sal marina refinada Volumen industrial, variantes yodadas aceleran
La sal marina refinada representó el 74.34 % de los ingresos totales del mercado de sal marina en 2025, lo que subraya su amplio uso en la fabricación de alimentos, el procesamiento químico y el tratamiento de aguas. Estas industrias priorizan la pureza y el tamaño de partícula uniformes sobre la complejidad mineral. El predominio de la sal marina refinada se atribuye a la escala de adquisición, ya que los compradores industriales del subsector de alimentos y bebidas suelen adquirirla mediante contratos de miles de toneladas. Este nivel de demanda supera la capacidad de los productores especializados más pequeños, concentrando así la mayor parte del valor de mercado en manos de grandes operadores integrados verticalmente.
Se prevé que la sal marina yodada sea el tipo de producto de mayor crecimiento entre 2026 y 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.89 %. Este crecimiento se debe a las políticas de yodación obligatoria en países como India, China, Indonesia y Filipinas. Estos gobiernos implementan la yodación universal de la sal como una iniciativa de salud pública para combatir los trastornos por deficiencia de yodo. En el sur y sureste de Asia, los programas de yodación obligatorios por parte de los gobiernos generan una demanda estable de sal marina yodada, independientemente de las tendencias de las preferencias de los consumidores. Por ejemplo, la Autoridad de Seguridad Alimentaria y Normas (FSSAI) de India y las normas nacionales de yodo de China exigen la yodación de toda la sal comestible en la etapa de procesamiento, lo que garantiza volúmenes de adquisición institucionales consistentes.
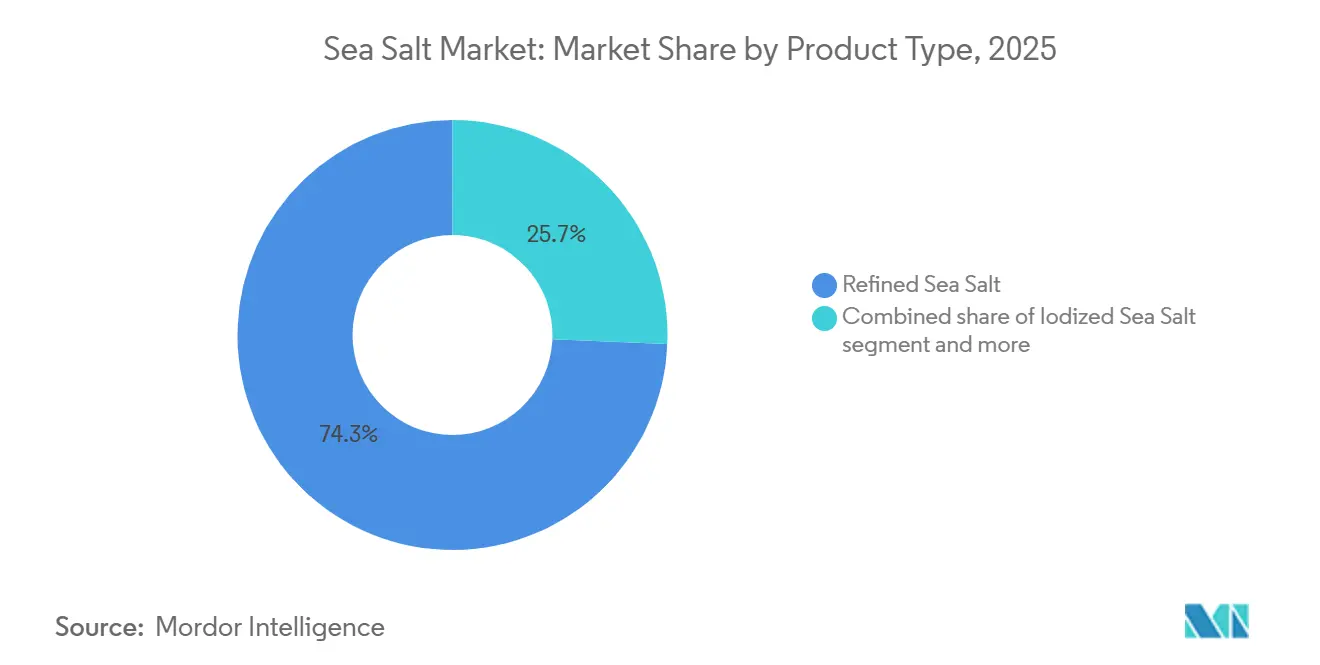
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por naturaleza: Concentración convencional. Máscaras de crecimiento orgánico premium.
La sal marina convencional representó el 92.19 % de los ingresos totales del mercado en 2025, lo que pone de manifiesto la dependencia del mercado de las grandes cadenas de suministro industriales, donde la certificación orgánica incrementa los costes sin generar una prima de adquisición proporcional. Este predominio refleja el uso generalizado de la sal marina convencional en diversas industrias, como la alimentaria, la cosmética y la de descongelación, donde se priorizan la rentabilidad y la disponibilidad sobre la certificación orgánica. El subsegmento orgánico, con una proyección de crecimiento anual compuesto (CAGR) del 5.33 % entre 2026 y 2031, se está expandiendo más rápido que cualquier otro segmento natural y supera la tasa de crecimiento general del mercado del 3.82 %. Este crecimiento se debe a la creciente demanda de consumidores minoristas preocupados por la salud, fabricantes de alimentos especializados y marcas de venta directa al consumidor que buscan un suministro orgánico certificado para satisfacer las preferencias cambiantes de los consumidores por productos naturales y de origen sostenible.
La sal marina orgánica alcanza precios minoristas significativamente más altos, ya que los minoristas de alta gama y los fabricantes de alimentos especializados exigen cada vez más cadenas de suministro orgánicas certificadas con documentación de trazabilidad desde la cosecha hasta el envasado. Este precio superior se ve respaldado por la creciente percepción de los consumidores de que los productos orgánicos son más saludables y respetuosos con el medio ambiente. Francia y Japón muestran la mayor preferencia por la sal marina orgánica. En Francia, los productores artesanales de Guérande y Bretaña mantienen prácticas de producción orgánicas certificadas que cumplen con los estándares de abastecimiento de los minoristas especializados nacionales y las marcas de alimentos gourmet orientadas a la exportación. Estas regiones son reconocidas por sus métodos de cosecha tradicionales, que se alinean con las expectativas de sostenibilidad y calidad de la certificación orgánica, lo que aumenta aún más su atractivo tanto en el mercado nacional como en el internacional.
Por tamaño de grano: el grano fino domina el procesamiento, el grueso gana terreno en la premiumización culinaria.
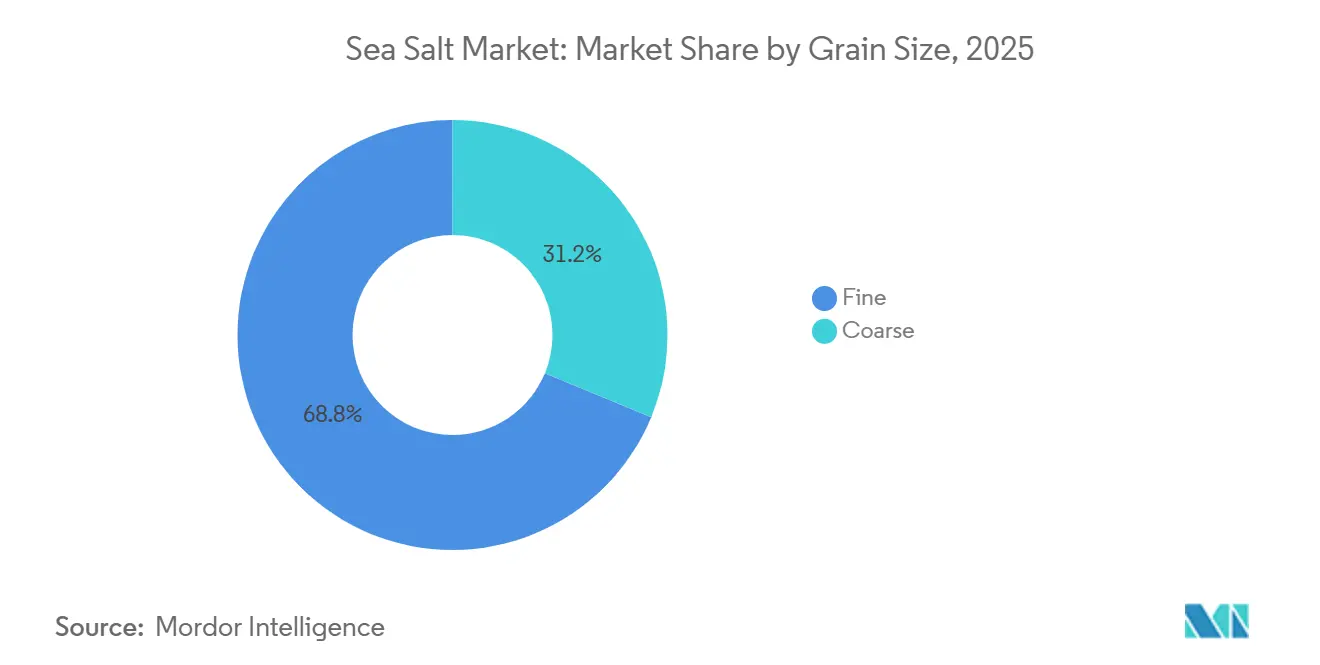
La sal marina fina representó el 68.76 % de los ingresos totales del mercado en 2025, principalmente debido a su compatibilidad con los sistemas de dosificación automatizados en el procesamiento de alimentos, su rápida disolución en salmueras y aplicaciones de cocción, y su idoneidad para formulaciones farmacéuticas y cosméticas que requieren una distribución de partículas uniforme. En la fabricación de alimentos, el tamaño del grano suele estar determinado por el diseño de la línea de producción, y a menudo se especifican granos finos. Además, los altos costos de adaptación en las configuraciones de fabricación existentes limitan la adopción de cambios en el tamaño del grano.
La sal marina gruesa, cuyo crecimiento se prevé en un 5.07 % entre 2026 y 2031, está ganando cuota de mercado gracias a su creciente uso en el sector de la restauración, el envasado minorista y los productos de cuidado personal, donde su textura granulada realza el valor del producto. Los productores artesanales la posicionan cada vez más como un ingrediente sensorial. Las escamas texturizadas y los cristales piramidales de marcas como Maldon y Jacobsen Salt Co. compiten directamente con las alternativas de molienda fina, ofreciendo una textura que estas últimas no pueden igualar.
Por uso final: Los subsegmentos industriales se amplían, el segmento de servicios de alimentación lidera el crecimiento.
En 2025, el uso industrial representó el 70.11 % de los ingresos totales del mercado de la sal marina, siendo el sector de alimentos y bebidas el que aportó la mayor parte. Le siguieron los sectores de cuidado personal y cosméticos, y farmacéutico como aplicaciones secundarias importantes. Los fabricantes de alimentos y bebidas utilizan la sal marina como ingrediente clave en la elaboración de productos horneados, lácteos, aperitivos y embutidos. La preferencia por la sal marina se debe a sus características de etiqueta limpia, que justifican cada vez más su mayor coste en comparación con las alternativas de sal de roca.
Entre 2026 y 2031, se prevé que el segmento de servicios de alimentación/HoReCa experimente el crecimiento más rápido en el uso final, con una tasa de crecimiento anual compuesta (TCAC) del 4.96 %. Este crecimiento se atribuye a que los restaurantes están pasando progresivamente de la sal común a granel a variedades de acabado específicas de cada origen. Esta tendencia se ve reforzada por el auge del turismo gastronómico y el contenido en redes sociales creado por chefs que destacan la sal como ingrediente principal. Además, se espera que el segmento de cuidado personal y cosmética sea el subsegmento industrial de mayor crecimiento. La investigación sobre bioactivos marinos ha validado el papel de la sal marina en la exfoliación, hidratación y suplementación mineral de la piel, lo que impulsa la demanda de los fabricantes de cosméticos que buscan afirmaciones sobre ingredientes con respaldo científico.
Análisis geográfico
Mercado de sal marina de América del Norte
En 2025, Norteamérica representó la mayor cuota del mercado de la sal marina, con un 34.02 % de los ingresos totales. Este dominio se atribuye al uso generalizado de la sal marina en el procesamiento de alimentos, la restauración y el comercio minorista, así como a la marcada preferencia de los consumidores por ingredientes naturales y con etiquetas limpias. Los fabricantes de alimentos incorporan cada vez más la sal marina en sus reformulaciones para satisfacer la demanda de los consumidores de ingredientes reconocibles, manteniendo al mismo tiempo el sabor y la funcionalidad del producto. Además, la consolidada industria de alimentos envasados y la creciente popularidad de las sales gourmet y especiales siguen impulsando la demanda del mercado en Estados Unidos y Canadá.
Mercado de sal marina de Asia-Pacífico
Se prevé que la región de Asia-Pacífico sea el mercado de sal marina de mayor crecimiento durante el período de pronóstico de 2026 a 2031, con una tasa de crecimiento anual compuesta (CAGR) del 5.38 %. Este crecimiento se ve impulsado por el creciente consumo de alimentos procesados y precocinados, la expansión de la industria alimentaria y la mayor concienciación de los consumidores sobre los ingredientes alimentarios naturales y de alta calidad. Países como China, India, Japón y Corea del Sur están experimentando una mayor demanda de sal marina en los canales industriales y minoristas. Además, se espera que la rápida urbanización, la evolución de las preferencias alimentarias y la expansión de las plataformas modernas de venta minorista y comercio electrónico aceleren aún más el crecimiento del mercado en la región.
Mercado de sal marina de EMEA y Sudamérica
Europa sigue siendo un mercado importante para la sal marina, gracias a una sólida tradición en el consumo de sales especiales y gourmet, así como a la creciente demanda de ingredientes alimentarios orgánicos y de origen sostenible. Sudamérica, Oriente Medio y África experimentan una expansión gradual del mercado, impulsada por el aumento de la actividad de procesamiento de alimentos, el creciente interés de los consumidores por los condimentos naturales y la mejora de las redes de distribución minorista. A medida que crece la concienciación sobre los productos con etiquetas limpias y los ingredientes alimentarios de alta calidad, se espera que estas regiones contribuyan de forma constante al crecimiento general del mercado de la sal marina durante el periodo previsto.
Panorama competitivo
El mercado de la sal marina está moderadamente consolidado, con numerosos productores regionales, marcas especializadas y grandes proveedores industriales que compiten en los sectores de procesamiento de alimentos, venta minorista y servicios de alimentación. Los actores globales se benefician de redes de abastecimiento consolidadas, escala de producción y capacidad de distribución, mientras que los productores regionales suelen centrarse en la marca de origen, los métodos de cosecha artesanales y el posicionamiento de productos premium. La competencia gira principalmente en torno a la calidad del producto, la composición mineral, el precio, la fiabilidad del suministro y las credenciales de sostenibilidad, más que en la diferenciación tecnológica.
Los participantes del mercado están haciendo cada vez más hincapié en el desarrollo de productos de valor añadido para mejorar su posicionamiento competitivo. Innovaciones como las soluciones de sal marina con bajo contenido en sodio, los productos con certificación orgánica, las variantes con sabor y las ofertas gourmet están ayudando a las empresas a satisfacer las cambiantes preferencias de los consumidores por ingredientes naturales, de alta calidad y con etiqueta limpia. Las inversiones estratégicas en la expansión de la capacidad de producción, las prácticas de cosecha sostenibles y las alianzas con fabricantes de alimentos se han convertido en prioridades fundamentales a medida que la demanda de las aplicaciones de procesamiento industrial de alimentos continúa creciendo. Además, las empresas están aprovechando la transparencia en el abastecimiento y la responsabilidad ambiental para fortalecer la diferenciación de marca tanto en el mercado minorista como en el B2B.
Las oportunidades de mercado sin explotar se concentran en la intersección de la sal marina y las aplicaciones funcionales emergentes. Segmentos como los productos de hidratación con electrolitos, las bebidas enriquecidas con minerales, los cosméticos fortificados con minerales, las formulaciones para el cuidado personal y las soluciones salinas de grado farmacéutico aún presentan una penetración relativamente baja en comparación con su potencial de demanda a largo plazo. A medida que los fabricantes buscan ingredientes multifuncionales que combinen rendimiento con un posicionamiento natural, los proveedores de sal marina tienen la oportunidad de expandirse más allá de las aplicaciones tradicionales como condimento hacia categorías industriales especializadas de mayor valor en el ámbito del bienestar y la salud. Se prevé que estos nuevos casos de uso se conviertan en vías de crecimiento competitivo cada vez más importantes en los próximos años.
Líderes de la industria de la sal marina
-
Cargill, Incorporated
-
Morton Salt, Inc
-
Brújula Minerales Internacional, Inc.
-
SaltWorks, Inc.
-
Compañía de sal cristalina de Maldon
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: True Salt amplió su gama de sal marina premium para convertirla en un ingrediente preferido por los fabricantes de alimentos que buscan productos con etiquetas limpias y reducción de sodio. La compañía destacó que los productores de alimentos se enfrentan a una creciente presión por parte de los reguladores y los consumidores para reducir el uso de aditivos artificiales y simplificar las listas de ingredientes, manteniendo al mismo tiempo el sabor, la textura y el rendimiento del producto.
- Noviembre de 2025: True Salt anunció una importante expansión de sus operaciones de producción en Baja California, México, para satisfacer la creciente demanda de sal marina de primera calidad en los sectores de fabricación de alimentos, servicios de alimentación y consumo. Esta expansión incrementa la capacidad de producción de la empresa en más del 40%, mejorando su capacidad para proporcionar un suministro escalable, fiable y sostenible de sal marina a clientes en toda Norteamérica.
- Noviembre de 2024: Cornish Sea Salt amplió su cartera de productos para la industria alimentaria con el lanzamiento de TekSalt, una solución de sal marina baja en sodio diseñada para ayudar a los fabricantes de alimentos a reducir el sodio sin comprometer el sabor. TekSalt es una sal marina con un equilibrio mineral, enriquecida con minerales y electrolitos naturales, como calcio, potasio y magnesio. Esta fórmula ofrece un sabor intenso con menos sodio que las alternativas de sal convencionales.
Alcance del informe sobre el mercado mundial de la sal marina
| Sal marina refinada |
| Sal marina sin refinar |
| Sal marina yodada |
| Otros |
| Convencional |
| Organic |
| final |
| Grueso |
| Industrial | Alimentos y Bebidas |
| Cuidado personal y cosméticos | |
| Farmacéuticos | |
| Otros | |
| Servicio de comida/HoReCa | |
| Venta al Por Menor |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| New Zealand | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Sal marina refinada | |
| Sal marina sin refinar | ||
| Sal marina yodada | ||
| Otros | ||
| Por naturaleza | Convencional | |
| Organic | ||
| Por tamaño de grano | final | |
| Grueso | ||
| Por uso final | Industrial | Alimentos y Bebidas |
| Cuidado personal y cosméticos | ||
| Farmacéuticos | ||
| Otros | ||
| Servicio de comida/HoReCa | ||
| Venta al Por Menor | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| New Zealand | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de la sal marina?
El mercado de la sal marina estaba valorado en 19.86 millones de dólares en 2025 y se prevé que alcance los 24.77 millones de dólares en 2031.
¿Qué tipo de producto tiene la mayor cuota de mercado de la sal marina?
La sal marina refinada lideró el mercado en 2025, representando el 74.34% de los ingresos totales.
¿Qué segmento de uso final domina el mercado de la sal marina?
El segmento industrial acaparó la mayor cuota de mercado en 2025, representando el 70.11%.
¿Qué región se prevé que experimente el mayor crecimiento en el mercado de la sal marina?
Se prevé que la región de Asia-Pacífico sea el mercado regional de más rápido crecimiento, registrando una tasa de crecimiento anual compuesta (CAGR) del 5.38 % durante el período 2026-2031.


