

Tamaño y participación en el mercado de envases a base de algas
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
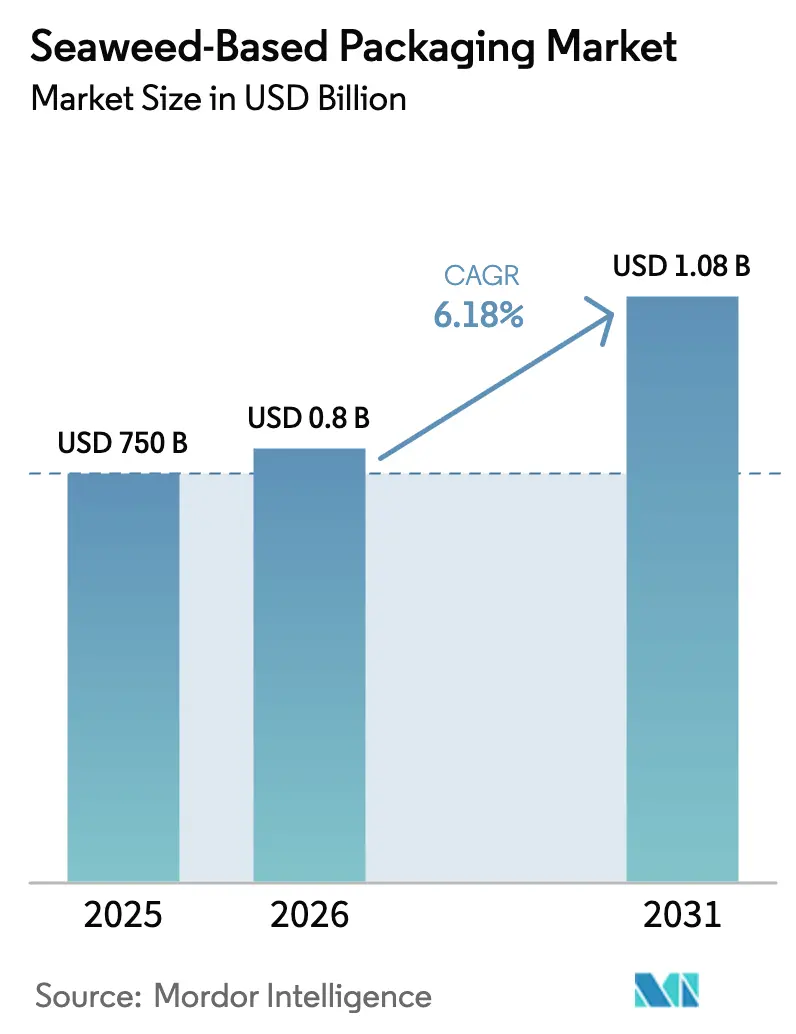
| Tamaño del mercado (2026) | USD 0.8 mil millones |
| Tamaño del mercado (2031) | USD 1.08 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.18% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de envases a base de algas por Mordor Intelligence
El mercado de envases a base de algas marinas alcanzó un valor de 750 millones de dólares en 2025 y se estima que crecerá desde los 796.35 millones de dólares en 2026 hasta los 1.08 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.18% durante el período de pronóstico (2026-2031). La fuerte presión regulatoria para eliminar gradualmente los plásticos de un solo uso, el rápido progreso en la tecnología de resinas a base de algas marinas y la monetización de los créditos de carbono azul impulsan una demanda constante. Los propietarios de marcas ven los materiales derivados del medio marino como una vía para cumplir con los objetivos de carbono de Alcance 3, mientras que la ubicación conjunta de activos de energía eólica marina y acuicultura reduce los costos de producción. Las películas siguen siendo la aplicación más importante, pero las bolsas están creciendo rápidamente a medida que el comercio electrónico acelera la transición de formatos rígidos a flexibles. Paralelamente, los gránulos de biopolímeros mezclados están ganando terreno porque se procesan en la maquinaria de plásticos existente, lo que acorta los plazos de transición para los compradores.
Conclusiones clave del informe
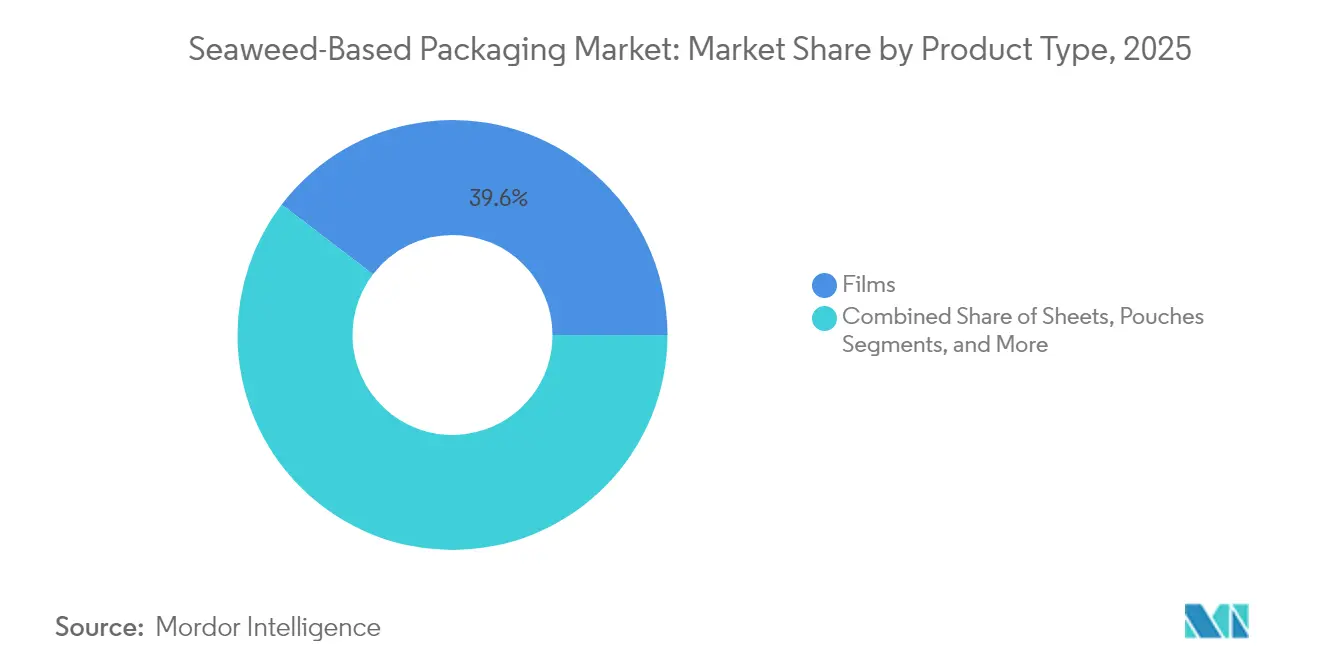
- Por tipo de producto, las películas lideraron con el 39.62% de la participación de mercado de envasado de algas en 2025; se proyecta que las bolsas se expandirán a una CAGR del 9.05% hasta 2031.
- Por composición del material, el alginato capturó el 35.05 % de la participación en los ingresos en 2025, mientras que los pellets mezclados avanzan a una CAGR del 8.3 % hasta 2031.
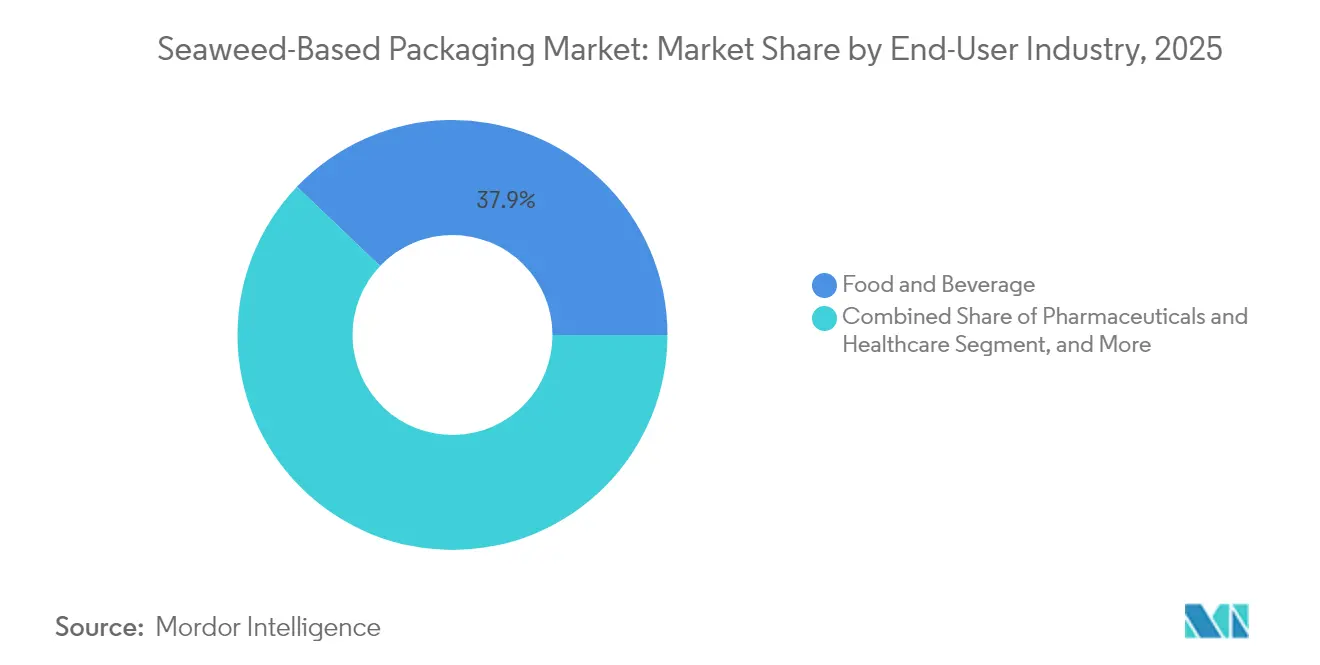
- Por industria de usuario final, los alimentos y bebidas representaron el 37.88 % del tamaño del mercado de envases de algas en 2025; los productos farmacéuticos y de atención médica registran la CAGR más rápida con un 9.1 % hasta 2031.
- Por canal de distribución, las ventas directas representaron el 58.02 % de los ingresos en 2025 y están creciendo a una tasa compuesta anual del 7.65 % a medida que los proveedores priorizan el cumplimiento controlado.
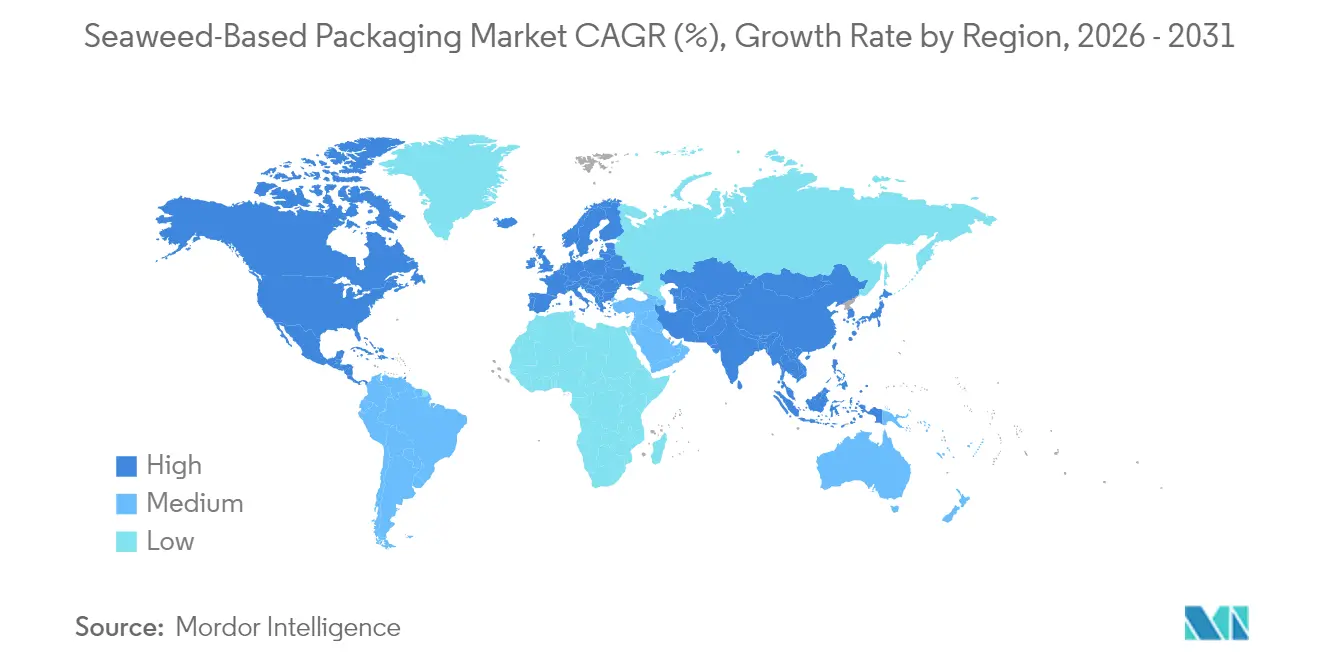
- Por geografía, Asia-Pacífico dominó con una participación en los ingresos del 37.94 % en 2025 y se prevé que se expanda a una CAGR del 9.63 % durante 2026-2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de envases a base de algas
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Prohibiciones rápidas de plásticos de un solo uso en todo el mundo | + 1.8% | Global, con adopción temprana en la UE y APAC | Corto plazo (≤ 2 años) |
| Los propietarios de marcas cambian a objetivos de carbono basados en la ciencia | + 1.2% | América del Norte y la UE, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Avances en la reducción de costes en la elaboración de compuestos de resina de algas | + 0.9% | Global, liderado por los centros de innovación de América del Norte | Mediano plazo (2-4 años) |
| Ubicación conjunta de granjas de algas con activos eólicos marinos | + 0.7% | Regiones costeras de Europa y América del Norte | Largo plazo (≥ 4 años) |
| Las tarifas de EPR de los minoristas favorecen los envases de origen biológico | + 0.6% | La UE y el Reino Unido se expanden a América del Norte | Corto plazo (≤ 2 años) |
| Monetización de créditos de carbono azul para proveedores de algas | + 0.4% | Regiones costeras globales con mercados de carbono | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Prohibiciones rápidas de plásticos de un solo uso en todo el mundo
Las restricciones a nivel nacional que entraron en vigor en 2025, incluida la prohibición integral de Nueva Gales del Sur sobre determinados formatos desechables, han llevado a los compradores a buscar alternativas que cumplan inmediatamente con la normativa. [1] Autoridad de Protección Ambiental, “Prohibiciones de plásticos y alimentos y bebidas envasados”, epa.nsw.gov.au La prohibición de la Unión Europea del bisfenol A en materiales en contacto con alimentos añade mayor urgencia a los convertidores que dependen de productos químicos regulados para que cambien hacia soluciones de origen natural. Las próximas restricciones de Rusia para 2025 sobre estructuras específicas de PET aumentan la interrupción del suministro mundial, lo que anima a los equipos de compras a cerrar contratos de suministro basados en algas marinas. A medida que las autoridades extienden la aplicación a toda la cadena de valor, el mercado de envases de algas marinas obtiene una ventaja de cumplimiento que supera las primas de precio, particularmente en aplicaciones de comida rápida y minoristas. Los cortos períodos de transición comprimen los ciclos de innovación, favoreciendo a los proveedores que ya están equipados con capacidad escalable.
Los propietarios de marcas cambian a objetivos de carbono basados en la ciencia
Las principales marcas de consumo vincularon la remuneración de sus ejecutivos a la reducción de emisiones de Alcance 3 en 2024, convirtiendo la adquisición de envases bajos en carbono en una prioridad para la junta directiva. Los marcos estandarizados de evaluación del ciclo de vida para materiales marinos ahora permiten la elaboración de informes precisos sobre el carbono, y los proveedores que documentan el secuestro a nivel de cultivo obtienen preferencia en las licitaciones. Las puntuaciones de intensidad de envasado integradas en el etiquetado refuerzan la justificación comercial de las soluciones basadas en algas, ya que los compradores valoran las afirmaciones climáticas creíbles. La capacidad de generar futuros créditos de carbono azul posiciona a los formatos basados en algas como una palanca de valor bidireccional: reducción instantánea de la huella ecológica y posibles ingresos por compensación.
Avances en la reducción de costes en la elaboración de compuestos de resina de algas
Las resinas termoplásticas como TPSea™ presentan un comportamiento de fusión compatible con las líneas de extrusión y moldeo de productos básicos, lo que elimina la necesidad de un kit específico y reduce el riesgo de cambio. La extracción asistida por enzimas mejora la calidad del alginato a la vez que reduce el consumo de energía, y la biorrefinación sin residuos monetiza los flujos secundarios de la misma biomasa. El control de procesos mediante IA aumenta el rendimiento y la eficiencia laboral, reduciendo la diferencia de precio actual con los plásticos fósiles. Estas innovaciones convergentes encaminan el mercado del envasado de algas hacia la rentabilidad del volumen en segmentos de alto rendimiento para la segunda mitad de la década.
Ubicación conjunta de granjas de algas con activos eólicos marinos
Los Países Bajos pusieron en marcha la primera granja comercial de algas marinas dentro de un parque eólico en 2024, demostrando el doble uso de la infraestructura oceánica. [2] Acerca de Amazon, “La primera granja de algas marinas a escala comercial del mundo ubicada entre turbinas eólicas marinas ya está abierta en los Países Bajos”, aboutamazon.eu El amarre compartido, los buques y la energía renovable reducen los costos de cultivo y procesamiento, mientras que los reguladores comienzan a emitir licencias integradas que agilizan las aprobaciones de proyectos. A medida que más concesiones del Mar del Norte y del Atlántico de EE. UU. adopten este modelo, la capacidad de cultivo podría expandirse sin invadir zonas costeras ecológicamente sensibles, creando seguridad de suministro a largo plazo para el mercado de envasado de algas marinas.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto gasto de capital para biorrefinerías de algas a escala comercial | -1.4% | Global, particularmente agudo en los mercados occidentales | Mediano plazo (2-4 años) |
| Volatilidad de los precios de las materias primas de carragenina y alginato | -0.8% | Cadenas de suministro globales, concentradas en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Incertidumbre regulatoria sobre el etiquetado de "envases comestibles" | -0.6% | Jurisdicciones regulatorias de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Bioincrustaciones y riesgos de enfermedades en granjas en alta mar | -0.5% | Regiones de cultivo costeras a nivel mundial | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Alto gasto de capital para biorrefinerías de algas a escala comercial
Las plantas integradas que extraen carragenina y alginato requieren inversiones superiores a los 50 millones de dólares, un umbral difícil de financiar sin garantías gubernamentales o contratos de compraventa de referencia. No es posible modernizar equipos especializados de plantas de plástico existentes, lo que dificulta la creación de empresas. La ubicación de las instalaciones cerca de fuentes costeras de biomasa y de centros de usuarios finales suele obligar a implementar estrategias de doble ubicación que incrementan el capital. Los sistemas de aguas residuales deben gestionar efluentes orgánicos salinos, lo que añade costos adicionales. La falta de financiación ralentiza la ampliación de capacidad y podría retrasar las economías de escala en el mercado del envasado de algas.
Volatilidad de los precios de las materias primas de carragenina y alginato
Las pérdidas de cosechas provocadas por tormentas en Indonesia y Filipinas provocaron fluctuaciones de precios del 20% al 30% en 2024, lo que redujo los márgenes de los convertidores y complicó los acuerdos a largo plazo. Las posibles restricciones a las exportaciones indonesias introducen riesgos regulatorios, mientras que la escasez de instrumentos de cobertura expone a los compradores a fluctuaciones cambiarias. La imprevisibilidad de los costos de los insumos disuade a las grandes marcas de asegurar un suministro plurianual, lo que modera el crecimiento del volumen a corto plazo. La integración vertical y las estrategias de materiales combinados están surgiendo como coberturas, pero requieren inversión y recursos técnicos de los que carecen las empresas más pequeñas.
Análisis de segmento
Por tipo de producto: las películas siguen siendo fundamentales mientras que las bolsas ganan impulso
Las películas representaron el 39.62 % del mercado de envases para algas en 2025, lo que destaca su compatibilidad con las líneas estándar de formado, llenado y sellado y su equilibrada capacidad de barrera. Las marcas de snacks y productos frescos prefieren las películas porque permiten reducir su grosor sin comprometer la visibilidad. Sin embargo, se proyecta que las bolsas alcancen una tasa de crecimiento anual compuesta (TCAC) del 9.05 %, ya que el comercio electrónico impulsa la demanda de formatos ligeros y protectores que reducen las emisiones del transporte.
La transición hacia soluciones flexibles se alinea con la transición hacia una logística con bajas emisiones de carbono, y las resinas TPSea™ se dirigen específicamente a aplicaciones en bolsas y sobres con capacidad de procesamiento directo. Los sobres comestibles para condimentos en restaurantes de comida rápida ilustran cómo la funcionalidad y la compostabilidad logran la aprobación regulatoria y la aceptación del consumidor. Otros grupos de productos, como bandejas y cubiertos, siguen experimentando avances, pero el crecimiento se inclina hacia formatos flexibles donde las propiedades hidrosolubles o compostables de las algas marinas resuelven los problemas de fin de vida útil que enfrentan los bioplásticos rígidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por composición del material: el alginato conduce, pero los pellets mezclados aceleran
El alginato mantuvo el 35.05 % de los ingresos en 2025 gracias a su probada seguridad en contacto con alimentos y a una infraestructura de extracción consolidada. Sin embargo, los pellets mezclados están avanzando a una tasa de crecimiento anual compuesta (TCAC) del 8.3 %, ya que los procesadores mezclan polisacáridos de algas con almidones o aceites vegetales para optimizar el flujo de fusión y reducir los costos. Estos insumos híbridos reducen la dependencia de una sola materia prima y amplían las ventanas de procesamiento en las líneas de plásticos tradicionales.
Se prevé que el tamaño del mercado de envases de algas para materiales mezclados se amplíe en el sector de cosméticos y productos de cuidado personal que requieren resistencia tanto de barrera como de sellado. Los compuestos de celulosa y algas impulsan la tecnología hacia envases semirrígidos, abriendo oportunidades en productos secos y farmacéuticos. Se espera que la continua I+D en enzimas y disolventes ecológicos mejore la pureza y la estabilidad, reforzando el papel del alginato y promoviendo un futuro multimaterial.
Por función de embalaje: las películas flexibles marcan el ritmo a medida que aumentan los recubrimientos de barrera
Las películas flexibles compostables generaron el 44.71 % de los ingresos en 2025, lo que las posiciona como la base del mercado de envases de algas. Su dominio se debe a la clara estrategia para establecer la recogida municipal de compost en muchas ciudades y al éxito de los programas piloto en cadenas hoteleras. Los recubrimientos de barrera sobre sustratos de fibra, con una tasa de crecimiento anual compuesta (TCAC) del 7.28 %, permiten a los convertidores utilizar el cartón existente y, al mismo tiempo, sustituir los recubrimientos fluorados, actualmente bajo escrutinio regulatorio.
Las películas comestibles abren nichos premium en bebidas en polvo predosificadas y sobres de condimentos, eliminando por completo los residuos secundarios. Los bioplásticos rígidos se encuentran en un rezago en su crecimiento debido a que el moldeo por inyección requiere mayor estabilidad térmica; sin embargo, las mejoras en el proceso que utilizan mezclas de algas y celulosa están cerrando esa brecha en el mercado de dispositivos médicos pequeños. Durante el período de pronóstico, es probable que las construcciones de doble capa que combinan barreras derivadas de algas con fibra reciclada ingresen a los mercados de snacks de alto volumen.
Por industria de usuario final: la alimentación lidera, pero la atención médica avanza rápidamente
El sector de alimentos y bebidas generó el 37.88 % de los ingresos del mercado de envases de algas en 2025, gracias a la adopción de materiales comestibles o compostables en casa por parte de las marcas. Las cadenas de comida rápida adoptaron las cápsulas de salsa y el film plástico para cumplir con los plazos de la prohibición del plástico, consolidando así el volumen de referencia. Se prevé que los productos farmacéuticos y sanitarios aumenten a una tasa de crecimiento anual compuesta (TCAC) del 9.1 % gracias a la biocompatibilidad del alginato y a su familiaridad con la normativa de su uso en la administración de fármacos.
El cambio en el sector refleja las políticas de compras de los hospitales, que buscan reducir los residuos plásticos en envases estériles y componentes para el cuidado de heridas. Las marcas de cosméticos también prueban sobres de algas para cremas monodosis, utilizando la narrativa del abastecimiento respetuoso con el océano para captar consumidores con conciencia de sostenibilidad. En todas las categorías, la información clara sobre la cadena de custodia y el origen del cultivo se está convirtiendo en un requisito indispensable, lo que otorga a los proveedores integrados verticalmente una ventaja comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: las relaciones directas dominan en un mercado emergente
Las ventas directas representaron el 58.02 % de los ingresos en 2025 y siguen creciendo a una tasa de crecimiento anual compuesta (TCAC) del 7.65 %, ya que los convertidores requieren asesoramiento técnico práctico durante las pruebas iniciales. Una estrecha colaboración acorta los ciclos de calificación y permite a los proveedores recopilar información sobre el rendimiento que alimenta las iteraciones del producto.
A medida que el mercado de envasado de algas crezca, la distribución indirecta se expandirá, especialmente para los grados estándar con fichas técnicas publicadas. Aun así, se espera que los principales proveedores mantengan modelos híbridos, utilizando la colaboración directa para aplicaciones complejas y de alto margen, y socios de canal para la implementación de SKUs de productos básicos. Este enfoque refleja la evolución de la industria de productos químicos especializados y equilibra el alcance con el conocimiento de las aplicaciones.
Análisis geográfico
Mercado de envases a base de algas marinas en la región Asia-Pacífico
Asia-Pacífico generó el 37.94 % de los ingresos globales en 2025 y se prevé un crecimiento anual compuesto (CAGR) del 9.63 %. La costa china de Jiangsu sigue siendo la mayor zona de cultivo, aunque la presión de las enfermedades está impulsando a los agricultores hacia razas resistentes a enfermedades y líneas de alta mar. Corea del Sur estableció un nuevo récord de exportación de 1 billón de wones en 2024 y planea alcanzar los 1.3 billones de wones para 2027, lo que demuestra el respaldo estatal a las cadenas de valor basadas en algas marinas. Indonesia y Filipinas siguen suministrando la mayor parte de la materia prima de carragenina, pero las posibles barreras a la exportación mantienen a los compradores cautelosos.
Mercado europeo de envases a base de algas marinas
Europa combina el liderazgo en innovación con incentivos regulatorios. La superficie integrada en parques eólicos de los Países Bajos valida un modelo de cultivo escalable, y las tasas de EPR del Reino Unido en 2025 otorgan preferencia financiera a los formatos compostables. La decisión de Francia de expandir la EPR a las artes de pesca abre un nicho de aplicación marina que favorece los polímeros de origen oceánico. La financiación de riesgo en Notpla y Kelpi refuerza la confianza de los inversores en que los innovadores europeos pueden captar segmentos de mercado premium.
Mercado de envases a base de algas marinas en Norteamérica y la región Asia-Pacífico
Norteamérica se posiciona como un centro tecnológico. La subvención del Departamento de Energía de Sway y la Fundación Nacional de Ciencias otorgan avances en la química de resinas de aplicación directa, mientras que los programas estatales de EPR en Maine, Oregón y California impulsan la demanda. El cultivo nacional sigue siendo modesto, pero el USDA proyecta un sector de algas de 733 millones de dólares para 2030, lo que garantizará la disponibilidad de materia prima para los procesadores locales. Las alianzas estratégicas entre los desarrolladores de resina estadounidenses y los productores asiáticos ya cubren la brecha de suministro, mientras que las iniciativas de transferencia de tecnología buscan localizar el cultivo en las costas del Atlántico y del Pacífico.
Panorama competitivo
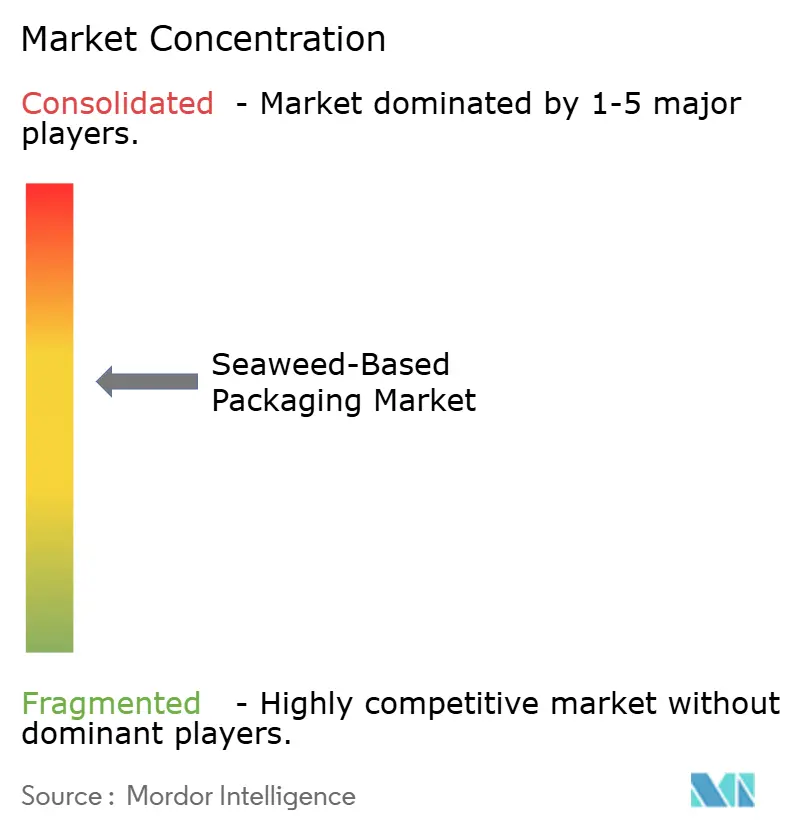
La competencia está moderadamente consolidada y es dinámica, con startups con capital de riesgo que atrajeron más de USD 40 millones en capital durante 2024. Los procesadores consolidados se centran en el alginato y la carragenina de alto volumen, pero enfrentan una reducción de márgenes cuando los precios de las materias primas suben. Startups como Notpla, Sway, Kelpi y B'ZEOS utilizan tecnologías de extracción o preparación de compuestos patentadas para diferenciarse en rendimiento y trazabilidad.
Se están formando dos grupos estratégicos. Los proveedores tradicionales aprovechan la escala, la distribución y los acuerdos de suministro a largo plazo existentes, mientras que los nuevos proveedores se integran verticalmente, gestionan ensayos de cultivo y colaboran directamente con los propietarios de marcas para proyectos piloto de codesarrollo. Esta última vía acelera los ciclos de aprendizaje y guía el diseño de resinas en función de criterios de rendimiento reales.
Es probable que se produzcan fusiones o alianzas para compartir capacidad a medida que aumentan los costos de fabricación. Las posibles fusiones permitirían a las startups interesadas en la escala acceder a activos de extracción probados sin comprometerse con la construcción de plantas completas, y proporcionarían a los procesadores consolidados una entrada de propiedad intelectual. Durante los próximos cinco años, el progreso en la reducción de costos y las tasas de adopción de marcas determinarán qué modelos de negocio crearán ventajas competitivas sostenibles en el mercado del envasado de algas.
Líderes de la industria de envases a base de algas
Notpla Limited
Influencia Innovación Co.
B'ZEOS Suiza SA
Alternativas Zerocircle Pvt. Ltd.
Evoware
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Febrero de 2025: Sea Vegetable lanzó el “Delicious Suji Aonori Project” para expandir el uso culinario de algas y financiar la investigación en acuicultura.
- Enero de 2025: Notpla recaudó más de 25 millones de euros para ampliar el uso de envases de algas compostables en el hogar en América del Norte.
- Noviembre de 2024: B'ZEOS obtiene 5 millones de euros para ampliar la producción de envases compostables en colaboración con fabricantes de alimentos multinacionales.
- Noviembre de 2024: Sway y Umaro obtuvieron una subvención de 1.5 millones de dólares del Departamento de Energía de EE. UU. para convertir los subproductos del alginato en resinas termoplásticas.
Alcance del informe sobre el mercado mundial de envases a base de algas
El plástico derivado de algas marinas es 100% biodegradable y ecológico, lo que proporciona una solución viable a la crisis ambiental causada por los plásticos de un solo uso. Los envases biodegradables a base de algas marinas están ganando popularidad en la industria alimentaria como una alternativa sostenible a los materiales de envasado tradicionales. La investigación también examina los factores de crecimiento subyacentes y los proveedores importantes de la industria, todos los cuales ayudan a respaldar las estimaciones de mercado y las tasas de crecimiento durante el período previsto. Las estimaciones y proyecciones de mercado se basan en los factores del año base y se obtienen a partir de enfoques de arriba hacia abajo y de abajo hacia arriba.
El mercado de envases a base de algas está segmentado por tipo de producto (láminas, películas, bolsas, cajas y otros productos), por industria del usuario final (alimentos, cuidado personal y cosméticos, productos farmacéuticos, venta minorista y otras industrias de usuario final) y por geografía (América del Norte, Europa, Asia Pacífico, América del Sur y Medio Oriente y África). El tamaño del mercado y los pronósticos se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| hojas |
| Películas |
| Bolsas con cremallera |
| Cajas y bandejas |
| Pajitas y cubiertos |
| Otro tipo de producto |
| A base de alginato |
| A base de carragenina |
| A base de agar |
| Compuestos de celulosa y algas |
| Pellets de biopolímeros mezclados |
| Películas y recubrimientos comestibles |
| Películas flexibles compostables |
| Bioplásticos rígidos |
| Recubrimientos de barrera para papel/cartón |
| Alimentos y Bebidas |
| Servicio de comida y hostelería |
| Cuidado personal y cosméticos |
| Productos farmacéuticos y sanitarios |
| Minorista y comercio electrónico |
| Otra industria de usuarios finales |
| Ventas directas |
| Ventas indirectas |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos |
| Saudi Arabia | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Por tipo de producto | hojas | ||
| Películas | |||
| Bolsas con cremallera | |||
| Cajas y bandejas | |||
| Pajitas y cubiertos | |||
| Otro tipo de producto | |||
| Por composición del material | A base de alginato | ||
| A base de carragenina | |||
| A base de agar | |||
| Compuestos de celulosa y algas | |||
| Pellets de biopolímeros mezclados | |||
| Por función de embalaje | Películas y recubrimientos comestibles | ||
| Películas flexibles compostables | |||
| Bioplásticos rígidos | |||
| Recubrimientos de barrera para papel/cartón | |||
| Por industria del usuario final | Alimentos y Bebidas | ||
| Servicio de comida y hostelería | |||
| Cuidado personal y cosméticos | |||
| Productos farmacéuticos y sanitarios | |||
| Minorista y comercio electrónico | |||
| Otra industria de usuarios finales | |||
| Por canal de distribución | Ventas directas | ||
| Ventas indirectas | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Emiratos Árabes Unidos | |
| Saudi Arabia | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Egipto | |||
| Resto de Africa | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de envases de algas?
El mercado de envasado de algas está valorado en USD 796.35 millones en 2026 y se proyecta que alcance los USD 1.08 millones en 2031.
¿Qué región genera mayores ingresos por envases a base de algas?
Asia-Pacífico lidera con una participación en los ingresos del 37.94 % en 2025 y se está expandiendo a una CAGR del 9.63 % hasta 2031.
¿Qué segmento de aplicaciones está creciendo más rápido dentro del mercado?
Las bolsas muestran el aumento más rápido, registrando una CAGR del 9.05 % a medida que las marcas adoptan formatos flexibles adecuados para el envío a través del comercio electrónico.
¿Por qué las empresas farmacéuticas están adoptando envases derivados de algas?
La familiaridad regulatoria con el alginato y su biocompatibilidad comprobada permiten un contacto seguro con productos médicos, lo que impulsa una CAGR del 9.1 % en el segmento de atención médica.
¿Cómo influyen las prohibiciones de plásticos de un solo uso en la demanda del mercado?
Las prohibiciones a nivel nacional crean brechas de cumplimiento inmediatas, lo que impulsa a las marcas a sustituir los materiales restringidos con alternativas basadas en algas que cumplen con los estándares de seguridad y compostabilidad.
¿Cuál es el principal obstáculo para la rápida expansión de la capacidad?
Las elevadas inversiones iniciales —que a menudo superan los 50 millones de dólares por biorrefinería integrada— retrasan las construcciones a gran escala y las economías de escala para los nuevos participantes.


