

Tamaño y participación en el mercado de reducción catalítica selectiva
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
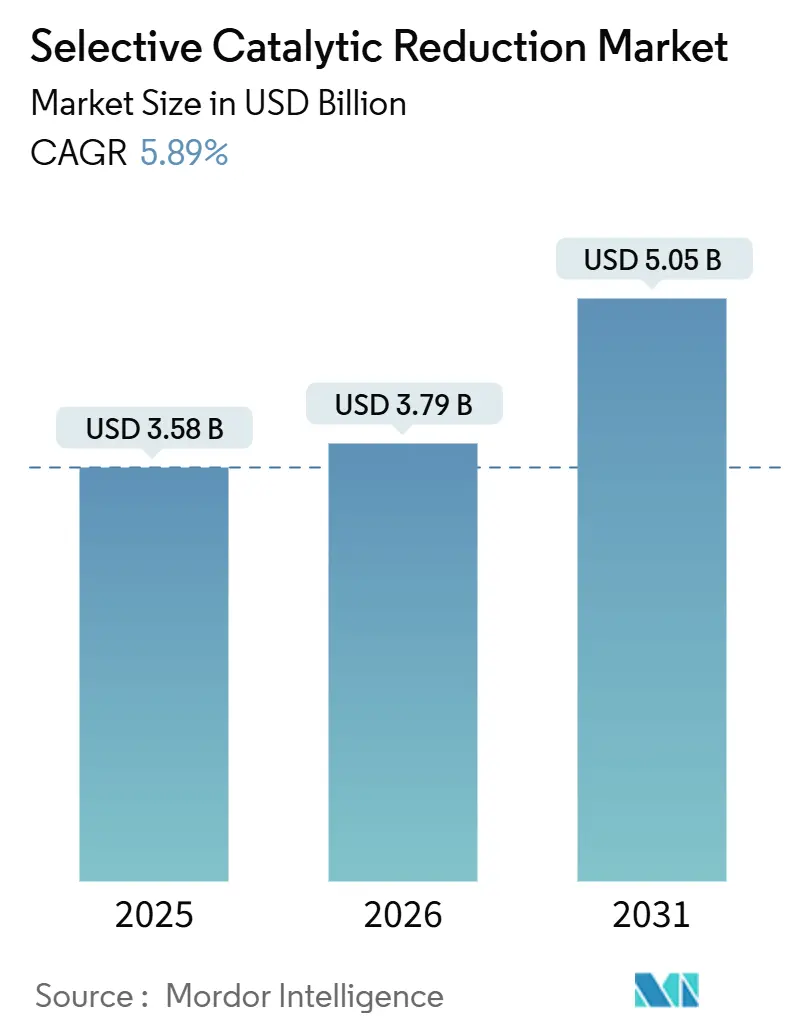
| Tamaño del mercado (2026) | USD 3.79 mil millones |
| Tamaño del mercado (2031) | USD 5.05 mil millones |
| Tasa de crecimiento (2026 - 2031) | 5.89% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
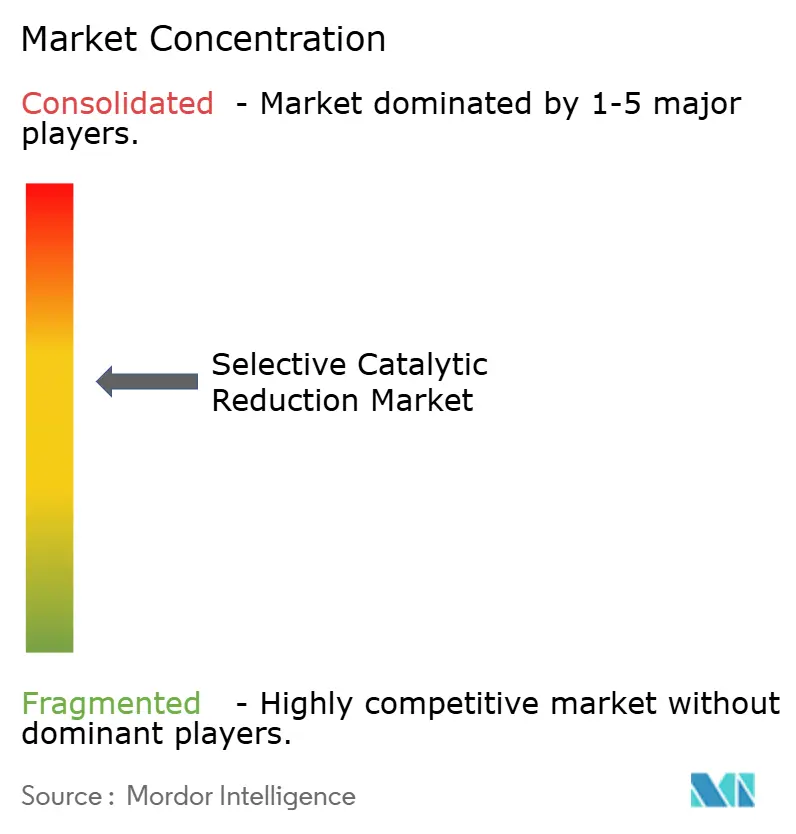
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de reducción catalítica selectiva por Mordor Intelligence
Se espera que el tamaño del mercado de Reducción Catalítica Selectiva (SCR) crezca de USD 3.58 mil millones en 2025 a USD 3.79 mil millones en 2026 y se prevé que alcance USD 5.05 mil millones para 2031 con una CAGR del 5.89% durante el período 2026-2031. La demanda se está desplazando de la energía generada con carbón hacia la propulsión marina, el transporte pesado por carretera y los complejos de conversión de carbón a productos químicos que consideran el cumplimiento de las normas sobre NOx como innegociable. La expansión de las Áreas de Control de Emisiones (ECA) de la Organización Marítima Internacional (OMI) en 2025 impulsó un aumento en los proyectos de modernización, mientras que el límite industrial de 50 mg/Nm³ de China ha consolidado la SCR como base de diseño de las principales plantas de conversión de carbón a productos químicos. Los proveedores de catalizadores ahora se centran en prolongar la vida útil bajo corrientes de gas ricas en azufre y reducir las cargas de metales preciosos para frenar el aumento de costos. La consolidación, ejemplificada por la compra de la división de catalizadores de Johnson Matthey por parte de Honeywell, pone de manifiesto la carrera del sector por lograr mayor escala y servicios durante todo el ciclo de vida del producto.
Conclusiones clave del informe
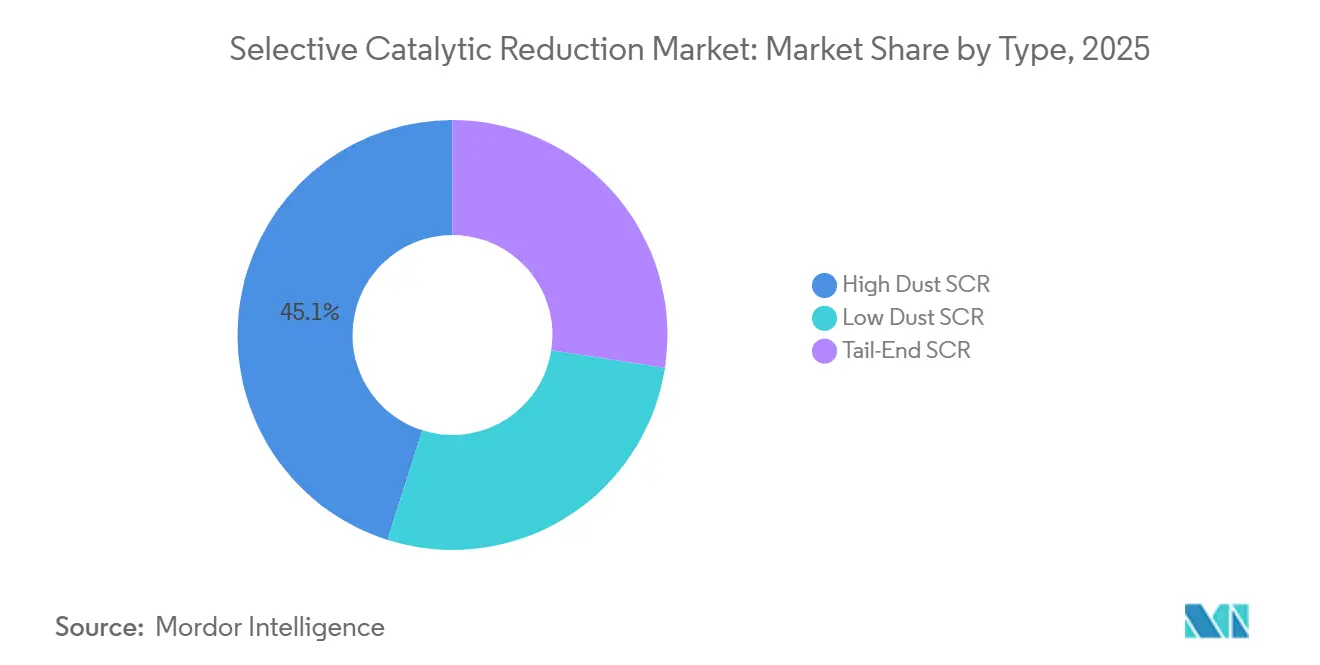
- Por tipo, la tecnología SCR de alta concentración de polvo representó el 45.12% de la cuota de mercado de la reducción catalítica selectiva en 2025; se prevé que la tecnología SCR de etapa final se expanda a una tasa de crecimiento anual compuesta del 6.18% hasta 2031.
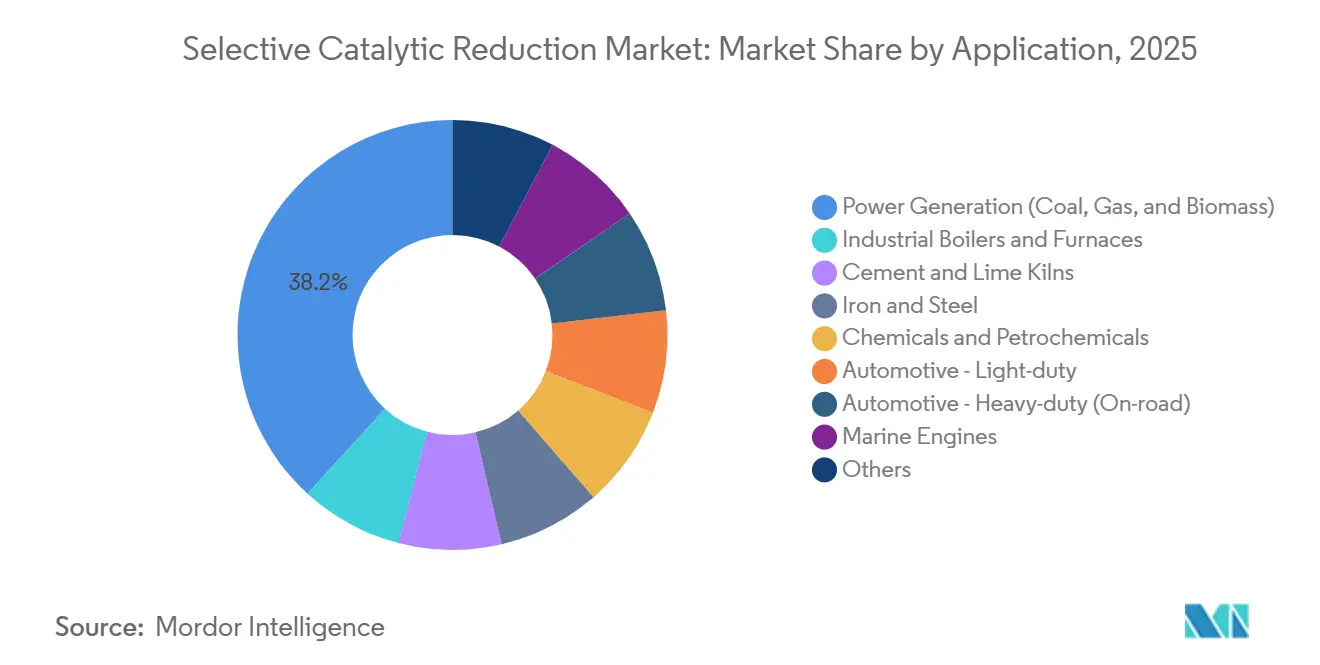
- Por aplicación, la generación de energía (carbón, gas y biomasa) representó el 38.22 % del tamaño del mercado de reducción catalítica selectiva en 2025, mientras que el sector automotriz de vehículos pesados (de carretera) avanza a una tasa de crecimiento anual compuesta del 6.33 % hasta 2031.
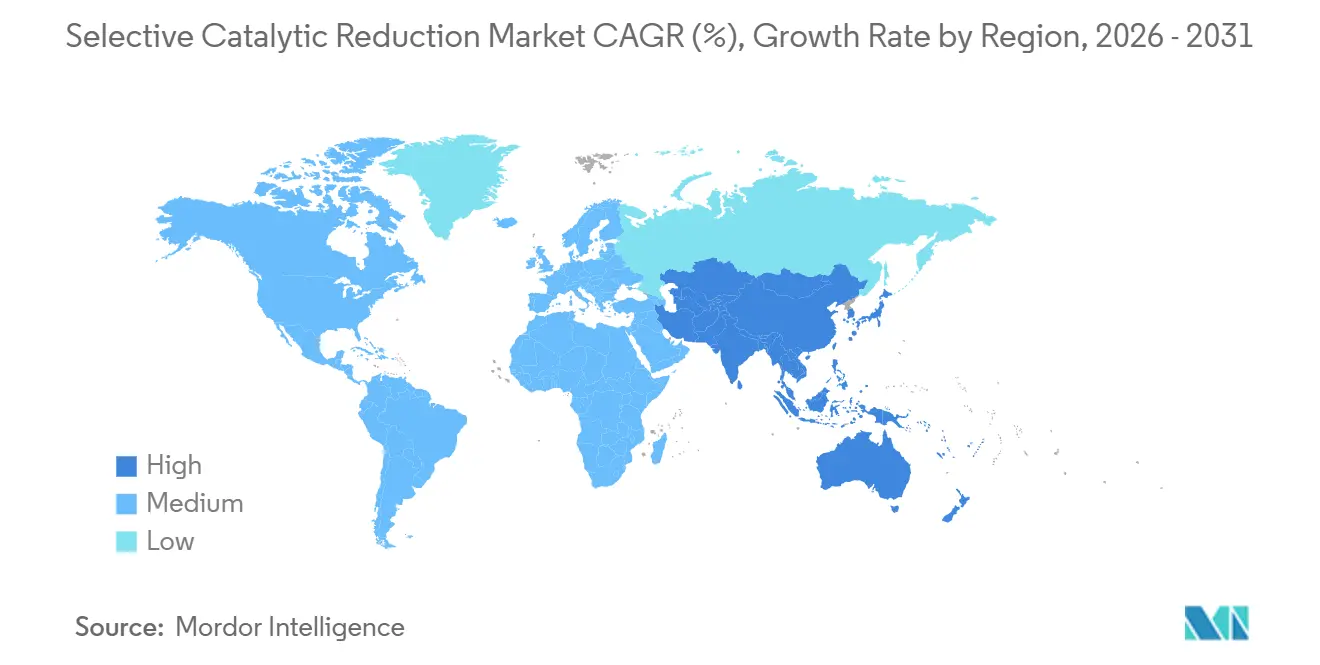
- Geográficamente, la región de Asia-Pacífico representó el 51.25% de la cuota de mercado de la Reducción Catalítica Selectiva en 2025 y avanza a una tasa de crecimiento anual compuesta (CAGR) del 6.29% durante el período de previsión (2026-2031).
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de reducción catalítica selectiva
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Aumento de las adaptaciones de sistemas SCR marinos antes de la entrada en vigor de la normativa IMO Tier III. | + 1.2% | Global, concentrada en el norte de Europa y las zonas de control de emisiones de América del Norte, con expansión hacia las rutas costeras de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Rápida expansión de plantas de conversión de carbón en productos químicos en Asia-Pacífico. | + 0.9% | Núcleo de Asia-Pacífico (China, India), efecto indirecto en el sudeste asiático. | Largo plazo (≥ 4 años) |
| Adopción de catalizadores de vanadio-ceria de baja temperatura en hornos de cemento | + 0.6% | Adopción temprana a nivel mundial en los sectores cementeros de la UE y China. | Mediano plazo (2-4 años) |
| Validación por parte del fabricante de equipos originales (OEM) del sistema SCR para motores alimentados con hidrógeno. | + 0.4% | América del Norte, UE, Japón (corredores de infraestructura de hidrógeno) | Largo plazo (≥ 4 años) |
| Controles adaptativos de inyección de amoníaco impulsados por IA | + 0.7% | Implementación global, inicialmente en grandes centrales eléctricas de carbón/gas (>500 MW). | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las modernizaciones de sistemas SCR marinos antes de la entrada en vigor del Nivel III de la OMI.
Las normas Tier III requieren una reducción del 80 % de NOx, lo que impulsa a los armadores a modernizar los buques que entran en las Áreas de Control de Emisiones. La designación del Mar de Noruega y el Ártico canadiense para 2025 amplió las zonas de cumplimiento y generó una acumulación de más de 3,000 buques. Los operadores de cruceros actuaron con mayor rapidez, equipando 81 buques con SCR para 2025, frente a los 7 de 2018 [1] Organización Marítima Internacional, “Expansión de las Áreas de Control de Emisiones”, imo.org . Los costes de modernización oscilan entre 1.5 y 4 millones de dólares por buque, pero los nuevos motores, como el X-DF-HP de WinGD, integran el SCR de fábrica, reduciendo el coste total de propiedad en un 15 %. A medida que se entregue más tonelaje preparado para Tier III después de 2028, la demanda de modernización disminuirá, pero la sustitución de catalizadores seguirá siendo sólida durante la década de 2030.
Rápida expansión de plantas de conversión de carbón en productos químicos en Asia-Pacífico
El complejo Shaanxi Coal Yulin de China incorpora la tecnología SCR para cumplir con el límite de 50 mg/Nm³ de NOx, sentando un precedente para otros megaproyectos. La planta de gasificación de carbón de 100 toneladas de la India sigue el mismo camino, pero el carbón con mayor contenido de azufre acelera la intoxicación del catalizador, lo que incrementa el costo del ciclo de vida. La importancia de la salud pública sigue siendo evidente, y los estudios demuestran que la implementación de la tecnología SCR podría evitar hasta 210 000 muertes prematuras en una década.
Adopción de catalizadores de vanadio-ceria de baja temperatura en hornos de cemento
Los catalizadores de vanadio dopados con cerio ahora logran una eliminación de NOx superior o igual al 70 % a menos de 200 °C, lo que reduce el gasto en combustible de recalentamiento y las emisiones de CO₂. El proyecto piloto de CERI para 2025 registró una reducción de más del 90 % a 120-140 °C, lo que redujo el costo operativo anual hasta en un 40 % para una línea de sinterización de 360 m². La adopción comercial aún depende de la evidencia de una vida útil de 3 a 5 años bajo ataque de álcalis y sulfatos.
Validación por parte del fabricante de equipos originales (OEM) del sistema SCR para motores alimentados con hidrógeno.
Las plataformas de motores de combustión interna (MCI) de hidrógeno de Cummins y otras compañías requieren un sistema SCR pasivo o alimentado con urea para reducir las emisiones de NOx. Las primeras pruebas muestran una reducción del 60-70 % a 150 °C, pero la formación de N₂O y el envejecimiento hidrotérmico siguen siendo obstáculos. El impacto comercial se observará a partir de 2028 en los corredores avanzados de hidrógeno de la UE y Japón.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Acelerar la electrificación de los vehículos ligeros | -0.8% | Global, más pronunciado en la UE, China y América del Norte. | Corto plazo (≤ 2 años) |
| El envenenamiento por SO₂/SO₃ acorta la vida útil del catalizador. | -0.5% | Asia-Pacífico (regiones de carbón con alto contenido de azufre), India, Sudeste Asiático, Sudamérica | Mediano plazo (2-4 años) |
| Ambigüedad regulatoria en torno al suministro de amoníaco azul para buques | -0.3% | El sector marítimo mundial presenta deficiencias regulatorias en la infraestructura de abastecimiento de combustible y en las normas de seguridad. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Acelerar la electrificación de los vehículos ligeros
Las ventas mundiales de BEV (vehículos eléctricos de batería) superaron los 14 millones en 2025, desplazando a los motores diésel que impulsaron las ventas de catalizadores SCR del mercado de repuestos [2] Comisión Europea, “Normas Euro 7 para turismos”, europa.eu . Las normas Euro 7, vigentes a partir de 2027, endurecen aún más los límites, pero favorecen las opciones de cero emisiones, lo que llevó a Johnson Matthey a reducir las cargas de metales del grupo del platino (MGP) un 20 % para defender su cuota de mercado. Las regulaciones para vehículos pesados en EE. UU. amortiguarán la demanda hasta que los camiones de pila de combustible y de batería alcancen una escala mayor después de 2030.
Intoxicación por SO₂/SO₃ que acorta la vida útil del catalizador
El SO₃ forma sulfatos estables en los sitios activos, lo que obliga a una sustitución prematura. Las centrales que queman carbón indio con un contenido de azufre del 0.4 al 0.8 % presentan una desactivación entre un 40 % y un 50 % más rápida que la prevista, lo que reduce la vida útil del SCR a 3-4 años. Las unidades de desulfuración de gases de combustión (FGD) pueden mitigar el riesgo, pero suponen un coste adicional de entre 50 y 80 USD por kW en gastos de capital y una carga parásita del 1 % al 2 %.
Análisis de segmento
Por tipo: Las configuraciones con alto contenido de polvo predominan en las aplicaciones de carbón.
Los sistemas de alta concentración de polvo capturaron el 45.12 % de la cuota de mercado de la Reducción Catalítica Selectiva en 2025. Su funcionamiento antes de los filtros de partículas permite que estas unidades se mantengan entre 300 y 420 °C, evitando el recalentamiento, pero exigiendo canales resistentes a la erosión. Los módulos Dustbuster de CORMETECH destacan estas características de diseño. Se espera que la SCR de cola, preferida por las turbinas de gas y los motores marinos, crezca a la tasa de crecimiento anual compuesta (CAGR) más rápida, del 6.18 %, durante el período de previsión (2026-2031), a medida que maduren los catalizadores de baja temperatura. Se prevé que el tamaño del mercado de la Reducción Catalítica Selectiva para instalaciones de cola supere los 1 millones de dólares en 2031.
Los continuos avances en catalizadores determinarán el ritmo de crecimiento. Las pruebas con 3 % V₂O₅-10 % MoO₃/TiO₂ muestran una eliminación promedio superior al 67 % a 160-180 °C durante dos años, mientras que el diseño sin calor de CERI logró una eliminación superior al 90 % a 120-140 °C. Sin embargo, la acumulación de bisulfato de amonio por debajo de 200 °C sigue siendo un obstáculo para los operadores.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: La industria automotriz de servicio pesado supera la generación de energía.
La generación de energía (carbón, gas y biomasa) representó el 38.22 % de los ingresos del mercado de reducción catalítica selectiva (SCR) en 2025. El sector automotriz (vehículos pesados) lidera con una tasa de crecimiento anual compuesta (CAGR) del 6.33 % para el período de pronóstico (2026-2031), impulsado por la normativa estadounidense de 2027 que exige 0.02 g/bhp-hr de NOx y la incorporación de SCR de doble etapa y calefacción eléctrica. El mercado de reducción catalítica selectiva (SCR) para vehículos pesados podría alcanzar los 1.5 millones de dólares en 2031.
Las modernizaciones en el sector marítimo siguen siendo cruciales. Los segmentos de cruceros y plataformas petrolíferas demuestran que estas modernizaciones pueden lograr reducciones de NOx del 85 al 95 % sin pérdida de eficiencia de combustible. Las calderas industriales, el cemento y la petroquímica representan en conjunto aproximadamente el 30 % de la demanda, y el estricto límite chino de 50 mg/Nm³ mantiene a la región de Asia-Pacífico a la vanguardia.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de reducción catalítica selectiva en la región Asia-Pacífico
Asia-Pacífico representó el 51.25 % de la cuota de mercado de la Reducción Catalítica Selectiva (SCR) en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 6.29 % hasta 2031. El límite industrial de 50 mg/Nm³ de China incorpora la SCR en cada nueva línea de conversión de carbón a productos químicos, mientras que la misión de gasificación de 100 toneladas de la India refleja esta trayectoria. El carbón con mayor contenido de azufre en la India eleva el coste del catalizador, pero también consolida las adaptaciones de los sistemas de desulfuración de gases de combustión (FGD). Los contratos de Japón para la producción de amoníaco bajo en carbono por valor de 800 000 toneladas anuales apuntan a un despliegue temprano de turbinas alimentadas con amoníaco que deberán adaptarse a las necesidades específicas.
Mercado norteamericano de reducción catalítica selectiva
En Norteamérica, la normativa de la EPA para vehículos pesados de 2027 impulsa la demanda en el sector de transporte por carretera, y las modernizaciones de ciclo combinado mantienen el flujo de pedidos de las empresas de servicios públicos. Los reguladores de Kentucky destacaron un proyecto SCR finalizado que se cerró por debajo del presupuesto, lo que sirvió de base para las previsiones de costes de las nuevas unidades de gas. La designación de Canadá como Zona de Control de Emisiones (ECA) en el Ártico impulsa la modernización de buques, pero el clima frío plantea desafíos en el manejo de la urea.
Mercado europeo de reducción catalítica selectiva
En Europa, el cierre de centrales de carbón frena los pedidos de las empresas de servicios públicos, pero el límite de 200 mg/Nm³ de la Directiva sobre emisiones industriales para los nuevos hornos de cemento impulsa la adopción de catalizadores de baja temperatura. La ECA del Mar de Noruega de 2025 extendió el cumplimiento de la normativa marítima hacia el norte, impulsando la modernización de los transbordadores y cruceros. La oferta de Honeywell por Johnson Matthey refleja la consolidación de la base de proveedores regionales.
Panorama competitivo
El mercado de la reducción catalítica selectiva está moderadamente concentrado. Empresas chinas como CERI están revolucionando el sector con sistemas de temperatura ultrabaja que eliminan los costos de recalentamiento, lo que representa un fuerte atractivo para las industrias difíciles de descontaminar. Las plataformas de dosificación mejoradas con IA están surgiendo como un elemento diferenciador clave. Honeywell y Emerson comercializan controladores de borde que prometen ahorros de reactivos del 5 al 10 %, en línea con los objetivos de reducción de costos de las empresas de servicios públicos. El futuro nicho de mercado se encuentra en los motores de amoníaco, los motores de combustión interna de hidrógeno y la industria química del carbón en Asia, ámbitos donde el diseño de catalizadores para el control de N₂O y la tolerancia al azufre aún no está suficientemente desarrollado.
Líderes de la industria de reducción catalítica selectiva
johnson matthey
BASF
Topsoe A/S
CORMETECH
tenneco inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: YANMAR Marine International presentó su sistema SCR. Este sistema busca reducir drásticamente las emisiones de NOx de los buques comerciales equipados con motores de más de 130 kW, especialmente en las Zonas de Control de Emisiones (ECA). El sistema SCR de YANMAR cumple con las normas de emisiones Tier III de la Organización Marítima Internacional (OMI).
- Julio de 2025: La Universidad Northwestern desarrolló un método para integrar sitios activos de metal-azufre en estructuras metalorgánicas, lo que mejora significativamente la eficiencia catalítica en las reacciones de hidrogenación y proporciona nuevas estrategias para el diseño de catalizadores SCR avanzados.
Alcance del informe de mercado global de reducción catalítica selectiva
La reducción catalítica selectiva (SCR) es una tecnología avanzada de control de emisiones que convierte los óxidos de nitrógeno nocivos presentes en los gases de escape en nitrógeno y agua. Utiliza un catalizador y un agente reductor para lograr una eficiencia de reducción de óxidos de nitrógeno de hasta el 90 % o más, y se emplea comúnmente en motores diésel y plantas industriales.
El mercado de Reducción Catalítica Selectiva (SCR) se segmenta por tipo, aplicación y geografía. Por tipo, se divide en SCR de alta emisión de polvo, SCR de baja emisión de polvo y SCR de cola. Por aplicación, se segmenta en generación de energía (carbón, gas y biomasa), calderas y hornos industriales, hornos de cemento y cal, hierro y acero, productos químicos y petroquímicos, automoción ligera, automoción pesada (de carretera), motores marinos y otros. El informe también incluye el tamaño del mercado y las previsiones para la Reducción Catalítica Selectiva en 16 países de las principales regiones. El tamaño del mercado y las previsiones se presentan en dólares estadounidenses (USD).
| SCR de alto contenido de polvo |
| SCR de bajo polvo |
| SCR de extremo trasero |
| Generación de energía (carbón, gas y biomasa) |
| Calderas y hornos industriales |
| Hornos de cemento y cal |
| Hierro y acero |
| Productos químicos y petroquímicos |
| Automoción - Vehículos ligeros |
| Automoción - Vehículos pesados (de carretera) |
| Motores marinos |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Russia | |
| Países nórdicos | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | SCR de alto contenido de polvo | |
| SCR de bajo polvo | ||
| SCR de extremo trasero | ||
| por Aplicación | Generación de energía (carbón, gas y biomasa) | |
| Calderas y hornos industriales | ||
| Hornos de cemento y cal | ||
| Hierro y acero | ||
| Productos químicos y petroquímicos | ||
| Automoción - Vehículos ligeros | ||
| Automoción - Vehículos pesados (de carretera) | ||
| Motores marinos | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Países nórdicos | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor previsto del mercado de reducción catalítica selectiva en 2031?
Se prevé que el mercado de la reducción catalítica selectiva alcance los 5.05 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 5.89% a partir de 2026.
¿Qué región lidera la demanda de tecnología de reducción catalítica selectiva?
La región de Asia-Pacífico representó el 51.25% de los ingresos de 2025 y está experimentando un crecimiento anual compuesto del 6.29% hasta 2031.
¿Qué segmento de aplicaciones está creciendo más rápido?
Los motores de servicio pesado para vehículos de carretera están experimentando un crecimiento anual compuesto del 6.33 % debido a la normativa estadounidense sobre emisiones de NOx de 2027.
¿Por qué están ganando popularidad los sistemas SCR de cola?
Los avances en los catalizadores de baja temperatura permiten su instalación después de la desulfuración, evitando un costoso recalentamiento y posibilitando su uso en turbinas de gas y motores marinos.


