

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
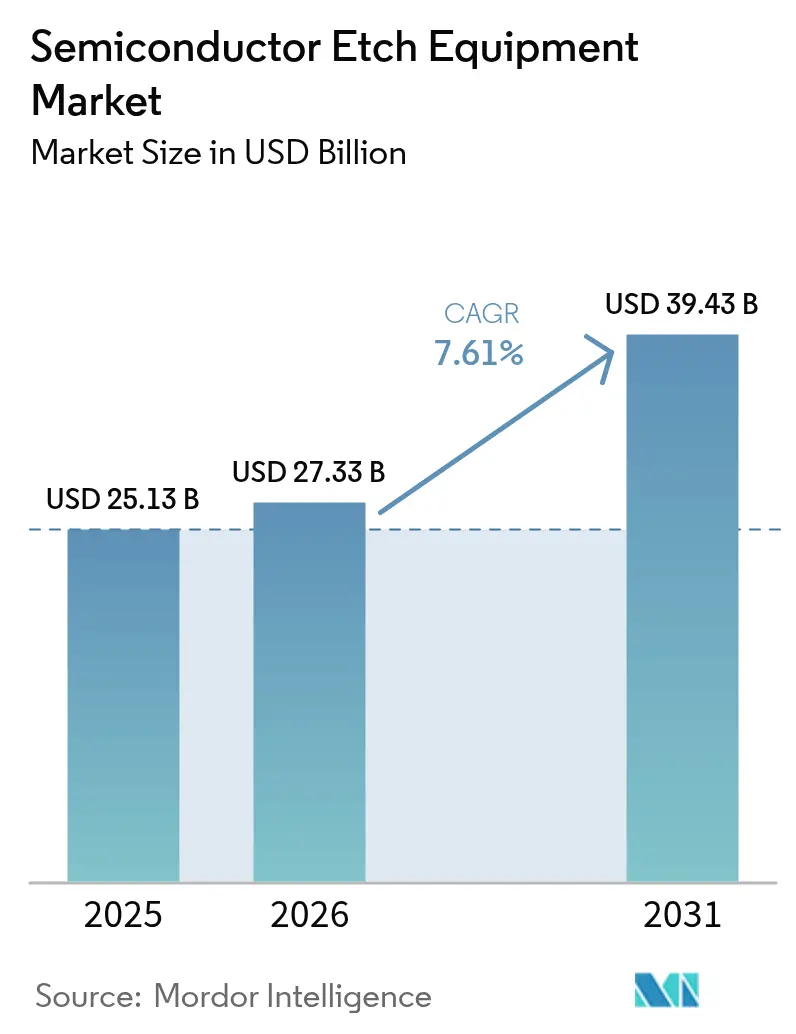
| Tamaño del mercado (2026) | USD 27.33 mil millones |
| Tamaño del mercado (2031) | USD 39.43 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.61% CAGR |
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de equipos de grabado de semiconductores por Mordor Intelligence
El tamaño del mercado de equipos de grabado de semiconductores se valoró en 25.130 millones de dólares en 2025 y se estima que crecerá de 27.330 millones de dólares en 2026 a 39.430 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 7.61 % durante el período de pronóstico (2026-2031). Este impulso refleja la multiplicación de los pasos de grabado en la lógica sub-3 nanómetros, la migración a transistores de puerta todo alrededor, el escalado vertical de la memoria NAND de más de 300 capas y la adopción de pilas de memoria de alto ancho de banda que requieren vías a través del silicio con relaciones de aspecto superiores a 100:1. El aumento de la capacidad respaldada por subsidios en Estados Unidos y Europa está aumentando la visibilidad de los pedidos para las instalaciones de 2027-2029, mientras que Asia-Pacífico continúa consolidando los envíos mediante programas nacionales de densidad de inicio de obleas y localización de nodos maduros. Las mejoras en la relación precio-rendimiento de los sistemas de grabado de capas atómicas han ampliado la brecha de costos con las plataformas de iones reactivos tradicionales, acelerando los ciclos de reemplazo de herramientas. Al mismo tiempo, las normas ambientales sobre gases fluorados obligan a los proveedores a desarrollar conjuntamente productos químicos con bajo potencial de calentamiento global, lo que favorece a las empresas que pueden aprovechar los laboratorios de aplicación y una base instalada de más de 18 000 bancos de pruebas en todo el mundo.
Conclusiones clave del informe
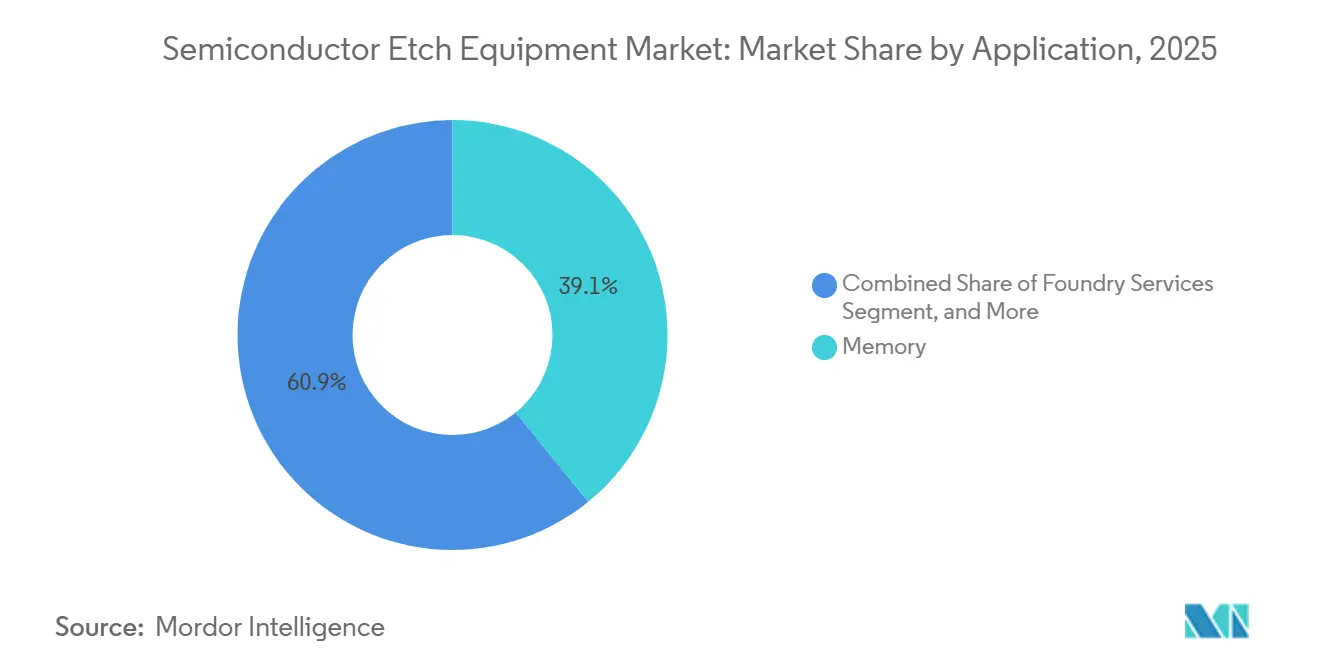
- Por aplicación, la memoria lideró con el 39.12% de la participación de mercado de equipos de grabado de semiconductores en 2025, mientras que se proyecta que el empaquetado avanzado y HBM avancen a una CAGR del 9.88% entre 2026 y 2031.
- Por tipo de equipo, los sistemas de grabado húmedo capturaron el 68.89 % de la participación en los ingresos en 2025; las herramientas de grabado de capa atómica representan la categoría de más rápido crecimiento, expandiéndose a una CAGR del 8.03 % hasta 2031.
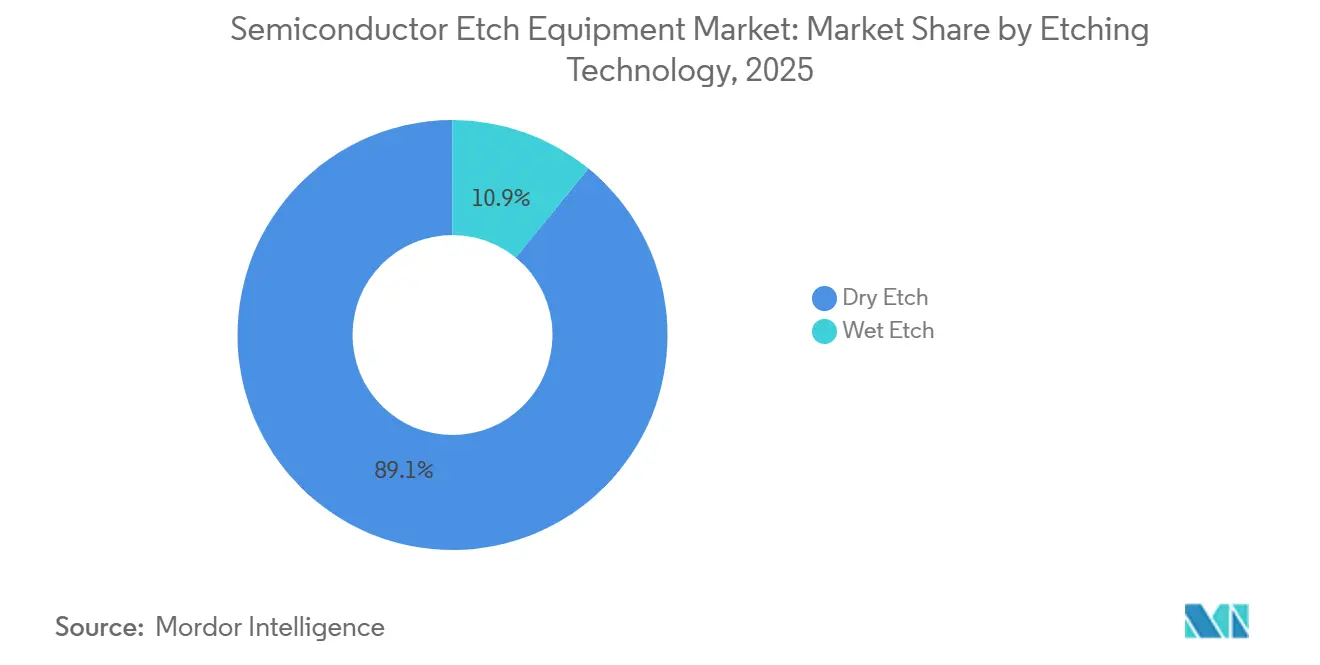
- En cuanto a la tecnología de grabado, la química húmeda dominó con una participación del 89.11 % durante 2025, mientras que se prevé que las plataformas de plasma seco registren una CAGR del 7.71 % debido a los requisitos de características de menos de 10 nanómetros.
- Por tipo de proceso, el grabado frontal tuvo una participación del 63.32 % en 2025; se prevé que los pasos de final de línea y unión híbrida en conjunto crezcan a una CAGR del 8.01 % hasta 2031.
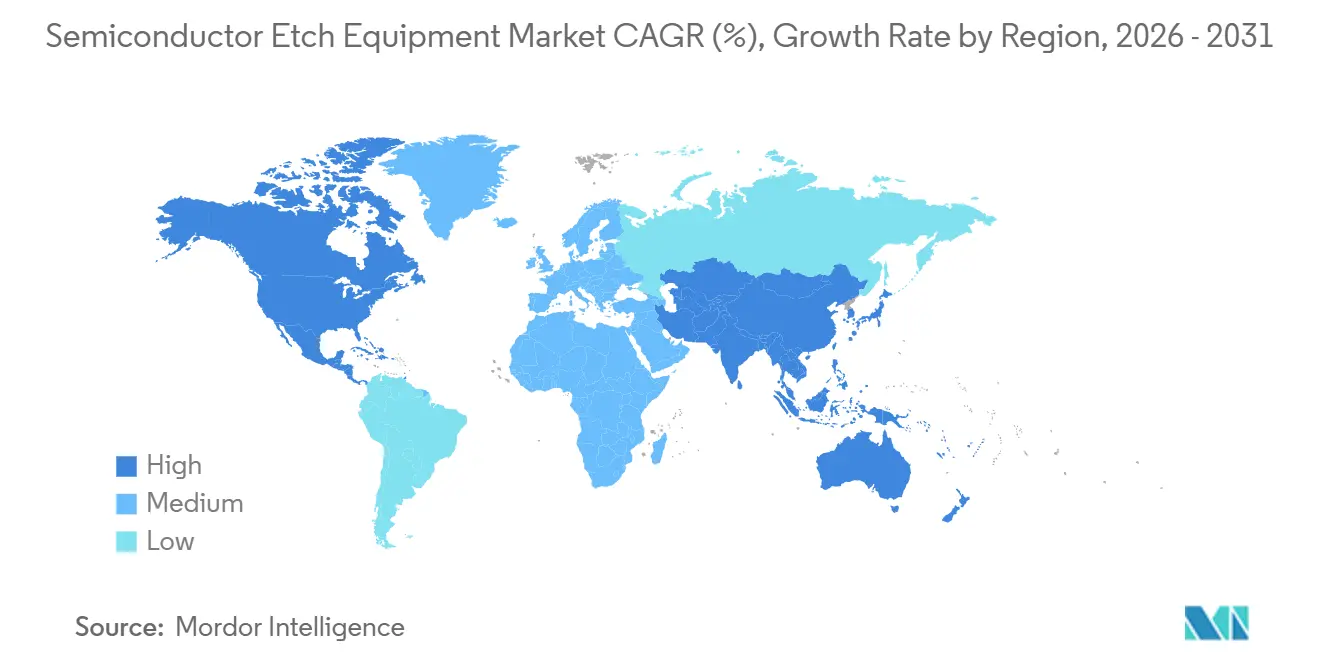
- Por geografía, Asia-Pacífico representó el 56.52% de los ingresos de 2025, aunque se espera que América del Norte registre el crecimiento regional más rápido, con una CAGR del 8.98%, gracias a la solidez de las fábricas financiadas por la Ley CHIPS.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de equipos de grabado de semiconductores
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Miniaturización de equipos por debajo de nodos de 3 nm | + 2.1% | Global, liderado por Taiwán y Corea del Sur | Mediano plazo (2-4 años) |
| Aumento rápido de la capacidad en las fundiciones chinas | + 1.8% | China, con repercusiones en el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Transición a transistores de puerta todo alrededor (GAA) | + 1.6% | Taiwán, Corea del Sur, Estados Unidos | Mediano plazo (2-4 años) |
| Gastos en subsidios a la fabricación de Estados Unidos y la UE (Leyes CHIPS) | + 1.3% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Químicas de plasma adaptativas impulsadas por IA en la herramienta | + 0.9% | Global, concentrado en fábricas de vanguardia | Mediano plazo (2-4 años) |
| Modelos de negocio de suscripción de grabado como servicio | + 0.7% | América del Norte, Europa y clientes selectos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
Miniaturización de equipos por debajo de nodos de 3 nm
Los crecientes requisitos de precisión del borde de línea han transformado el grabado de la eliminación de material en el esculpido a nivel de angstrom. Las líneas piloto N2 de TSMC ajustaron la uniformidad dentro de la oblea a 0.8 nanómetros durante 2025, lo que impulsó un cambio hacia plataformas de grabado de capa atómica que pulsan reactivos y purgan gases en ciclos de subsegundos. [1] Relaciones con los inversores de TSMC, “TSMC Technology Symposium 2025”, tsmc.com El proceso SF2 de Samsung entró en producción en volumen en 2026 con suministro de energía en la parte posterior que se basa en vías a través del silicio más profundas de 120 micrómetros, una profundidad donde las cámaras de iones reactivos convencionales exhiben microcarga y curvatura de la pared lateral. [2] Samsung Foundry, “Samsung Foundry Forum 2025”, samsungfoundry.com Los nodos RibbonFET 18A de Intel requieren pasos de rebaje lateral selectivo que representan el 22 % de la pérdida de rendimiento si los parámetros del plasma derivan, lo que amplifica la demanda de control de punto final en tiempo real. Cada incremento de nanómetro en la escala ahora supone una inversión en grabado de cerca de 180 millones de dólares por cada fábrica de 50 000 palabras por minuto, lo que refuerza la consolidación entre las fundiciones lógicas y acelera la retirada de las líneas de 200 milímetros. Por lo tanto, los proveedores con cámaras actualizables en campo están en una posición ventajosa para obtener ingresos recurrentes mediante la conversión de recetas en lugar de instalaciones nuevas.
Desarrollo rápido de capacidad en fundiciones chinas
Los envíos chinos de grabado superaron los 4.2 millones de dólares en 2025 a pesar de las restricciones a la exportación de litografía de vanguardia. [3] Reuters, “Mattson Technology presenta un grabador de plasma de microondas”, reuters.com SMIC y Hua Hong agregaron conjuntamente 85,000 wpm de capacidad de 28-40 nanómetros, apuntando a diseños automotrices e IoT donde la selectividad de grabado para dieléctricos de alto k define la resistencia de escritura-borrado. Las plataformas Primo nD-series de NAURA se venden por aproximadamente el 65% de las herramientas rivales pero igualan la uniformidad del proceso por encima de los 14 nanómetros, comprimiendo los precios de venta promedio en todo el mercado de equipos de grabado de semiconductores. La utilización nacional cayó al 72% a principios de 2026, por debajo del umbral del 85% para los retornos de equilibrio, lo que indica que la demanda de herramientas podría estancarse para 2027 a menos que los puntos de exportación absorban el excedente.
Transición a transistores de puerta todo alrededor (GAA)
GAA multiplica la complejidad del grabado, ya que el flujo de 3 nanómetros de Samsung requiere 11 pasos de plasma discretos para liberar las nanoláminas suspendidas, frente a los seis de los equivalentes FinFET. La pila híbrida de tres láminas de Intel utiliza grabado de capas atómicas para ajustar el espesor de la lámina entre 5 y 7 nanómetros, compensando la corriente de accionamiento con las fugas. Los rieles de alimentación traseros de TSMC introducen relaciones de aspecto de 100:1, lo que obliga a controlar la presión de la cámara con una precisión de ±2 militorr para suprimir la rugosidad de las paredes laterales. La serie Flex de Lam Research obtuvo el 42 % de las adjudicaciones de grabado relacionadas con GAA en 2025, mientras que Sculpta ALE de Applied Materials alcanzó un precio de venta promedio (ASP) de 1.8 millones de dólares, el triple que los grabadores en seco estándar. Los altos precios de las herramientas, junto con los márgenes superiores, animan a las empresas ya establecidas a combinar la deposición y la metrología, consolidando así las tarifas de integración del proceso.
Subvenciones a la fabricación en EE. UU. y la UE (Leyes CHIPS)
Para finales de 2025, se habían otorgado 18.3 millones de dólares estadounidenses en subvenciones, principalmente a Intel, TSMC, Samsung y Micron, con desembolsos basados en hitos vinculados a la proporción de contenido nacional. Solo los proyectos de Intel en Ohio y Arizona requieren unos 4.5 millones de dólares en herramientas de grabado hasta 2028. En Europa, 10 millones de euros de apoyo a Intel Magdeburg impulsan dos fábricas que apuntan a nodos de 18 A, aunque la tramitación de permisos y los precios de la electricidad cercanos a los 0.32 euros por kWh pueden retrasar los plazos. Los proveedores registraron 7.9 millones de dólares en pedidos de grabado vinculados a CHIPS durante 2025, pero los pagos por hitos los exponen a retrasos en la construcción, lo que genera ciclos de cobro más largos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Oscilaciones cíclicas del gasto de capital en el sector de la memoria | -1.4% | Global, concentrado en Corea del Sur y Estados Unidos | Corto plazo (≤ 2 años) |
| Volatilidad del control de las exportaciones en el suministro de generadores de RF | -0.9% | China, con efectos secundarios en el Sudeste Asiático | Mediano plazo (2-4 años) |
| El aumento de los ASP de herramientas frente a los obstáculos del ROI | -0.8% | Global, agudo en la memoria y segmentos de nodos maduros | Mediano plazo (2-4 años) |
| Exposición al impuesto al carbono de gases fluorados de alto PCA | -0.6% | Europa, California, con impacto emergente en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Oscilaciones cíclicas del gasto de capital en el sector de la memoria
El gasto en memoria disminuyó a principios de 2026, ya que los precios de venta promedio de DRAM disminuyeron un 18% intertrimestralmente, lo que obligó a Micron a recortar el gasto de capital del año fiscal 2026 a 8.1 millones de dólares y a SK Hynix a aplazar 12 millones de dólares en pedidos de herramientas. Samsung redujo la asignación para 2026 en un 1.2%, hasta 22 billones de KRW (16.8 millones de dólares), al tiempo que canalizó fondos hacia rampas de HBM4, donde la selectividad del grabado controla el presupuesto térmico. Por lo tanto, el mercado de equipos de grabado de semiconductores experimenta caídas secuenciales de ingresos cada vez que aumenta el inventario de memoria, lo que obliga a los proveedores a ofrecer plazos de pago más amplios y actualizaciones con paquetes de servicios para proteger los márgenes.
Volatilidad del control de las exportaciones en el suministro de generadores de RF
Las incorporaciones a la Lista de Entidades de octubre de 2025 exigen licencias individuales para generadores de RF superiores a 27 MHz y 3 kW, lo que llevó a Advanced Energy y MKS Instruments a cancelar pedidos chinos por valor de 420 millones de dólares. Piotech y Naura aumentaron la producción nacional de generadores a 12 000 unidades en 2025; sin embargo, las versiones actuales alcanzan un máximo de 2.1 kW y 13.56 MHz, lo que obliga a las fábricas chinas a ampliar los tiempos de grabado entre un 18 y un 25 %. Los fabricantes de equipos originales (OEM) globales han duplicado sus reservas de inventario a 90 días, inmovilizando 280 millones de dólares en capital circulante e inflando el coste de los bienes vendidos. La bifurcación del suministro aumenta la disparidad en la eficiencia de los procesos entre las fábricas de vanguardia y las fundiciones de nodos maduros que dependen de subsistemas locales.
Análisis de segmento
Por aplicación: La memoria lidera, el empaquetado acelera
La memoria representó el 39.12 % de los ingresos en 2025, manteniendo la mayor parte del mercado de equipos de grabado de semiconductores. Sin embargo, se prevé que el encapsulado avanzado crezca a una tasa de crecimiento anual compuesta (TCAC) del 9.88 % hasta 2031. Las trincheras de condensadores de DRAM y las pilas NAND de 300 capas requieren un grabado de alta relación de aspecto, mientras que los diseños de chiplets con HBM introducen pasos de vía adicionales a través del silicio. La demanda de encapsulado se ve amplificada por los aceleradores de inteligencia artificial que integran ocho o más pilas HBM3E, cada una de las cuales añade tres pasos de grabado dedicados para la revelación de microprotuberancias y el adelgazamiento de las obleas. Las especificaciones de las herramientas ahora enfatizan la rugosidad ultrabaja de las paredes laterales y el control preciso de la profundidad para evitar la inclinación de las vías, lo que genera una mayor demanda de actualizaciones en las líneas de 300 milímetros existentes.
Las aplicaciones de lógica y MPU contribuyeron aproximadamente al 28% de los ingresos de 2025, ya que los pilotos 18A de Intel y N2 de TSMC alcanzaron la producción de riesgo, mientras que los servicios de fundición representaron alrededor del 18%. Los dispositivos de potencia y discretos representaron el 7%, impulsados por los inversores para vehículos eléctricos que se basan en el grabado por trinchera en obleas de carburo de silicio. Los MEMS, sensores y dispositivos optoelectrónicos se reparten el resto. Durante el horizonte de pronóstico, la brecha de participación en el mercado de equipos de grabado de semiconductores entre la memoria y el encapsulado avanzado se reduce debido a que la unión híbrida multiplica los pasos BEOL más rápido que el crecimiento de la capacidad de DRAM o NAND, lo que ofrece a los proveedores nuevas fuentes de anualidades mediante kits de actualización de cámaras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de equipo: los sistemas húmedos dominan, ALE gana ritmo
Los bancos de grabado húmedo procesaron el 68.89 % del volumen de obleas para grabado en 2025 gracias a una economía de lote de 0.12 USD por oblea, lo que subraya su sólida posición en el mercado de equipos de grabado de semiconductores. Sin embargo, se prevé que las plataformas de grabado de capas atómicas registren una tasa de crecimiento anual compuesta (TCAC) del 8.03 % hasta 2031, ya que las puertas de menos de 3 nanómetros y la NAND de 300 capas requieren una selectividad de alto nivel. Los grabadores de plasma acoplados inductivamente cubrieron el 12 % del gasto en 2025, siendo los preferidos para el modelado de líneas metálicas, donde la alta densidad iónica produce perfiles verticales. Los sistemas de iones reactivos representaron el 9 %, pero se enfrentan a su retirada a medida que las fábricas de 200 milímetros envejecen, mientras que las herramientas de iones reactivos profundos respaldaron los dispositivos MEMS y de potencia con una cuota del 6 %. Los proveedores ahora incluyen control de plasma basado en IA que ajusta automáticamente las ventanas de proceso, reduciendo los ciclos de calificación en un 20 % y el desperdicio de obleas.
Las decisiones de inversión de capital en 2026 muestran un camino doble: las fundiciones encargan herramientas ALE para nodos líderes, mientras que los clientes de las industrias automotriz e industrial renuevan sus bancos de trabajo húmedos para una capacidad de 200 milímetros, extendiendo su horizonte de depreciación más allá de 2030. Esta divergencia reduce los ASP combinados, pero aumenta la contribución de la combinación de servicios a medida que los proveedores modernizan las cámaras heredadas con metrología de punto final.
Por tecnología de grabado: lo húmedo se arraiga, lo seco se expande
Las químicas húmedas retuvieron el 89.11 % de los ingresos en 2025, lo que refleja su ubicuidad en la limpieza de tiras y superficies de fotorresistencia. Se prevé que el grabado en seco crezca un 7.71 % anual hasta 2031, lo que incrementará su participación en el mercado de equipos de grabado de semiconductores, a medida que los procesos de plasma se vuelven indispensables para los perfiles anisotrópicos. Los impuestos ambientales sobre los gases de perfluorocarbono aumentaron aproximadamente un 8 % los costos de los consumibles de grabado en seco en 2025; sin embargo, las mejoras en las herramientas, que reducen el flujo de gas en un 30 %, prácticamente han neutralizado esta desventaja. Están surgiendo flujos híbridos húmedo-seco: Lam Research y TSMC patentaron una secuencia que combina la limpieza con fluorhídrico diluido con plasma de polarización pulsada, lo que reduce los residuos en un 45 % y el consumo de agua en un 30 %.
Para GAA de 3 nanómetros y RibbonFET de 18 A, los fabricantes de chips asignan aproximadamente la misma cantidad de pasos húmedos y secos, pero las plataformas secas representan el 70 % del valor de los equipos de grabado debido a mayores costos operativos promedio (ASP) y a los requisitos de cámara por proceso. En consecuencia, el mercado de equipos de grabado de semiconductores está evolucionando hacia herramientas secas de alto rendimiento para una sola oblea, equipadas con metrología in situ, una transición que impulsa los ingresos futuros por servicios mediante suscripciones de software y análisis de recetas.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de proceso: FEOL domina, BEOL gana impulso
Los procesos de primera línea (que incluyen el rebaje de compuerta, el drenaje de fuente y el aislamiento de zanja poco profunda) generaron el 63.32 % de la demanda en 2025 y siguen siendo los principales contribuyentes a la cuota de mercado de equipos de grabado de semiconductores. Sin embargo, se prevé que los pasos de final de línea alcancen una tasa de crecimiento anual compuesta (TCAC) del 8.01 %, a medida que proliferan las pilas de cobre-damasco y la unión híbrida integra chips de lógica y memoria en encapsulados individuales. El chip 18A de Intel añade tres capas metálicas BEOL adicionales en comparación con el chip 7 de Intel, lo que aumenta el número de vías en un 28 % e impulsa la adquisición de cámaras de grabado de conductores con una selectividad de 20:1 entre cobre y dieléctricos de baja k. Las vías a través del silicio y de la parte trasera en encapsulados avanzados difuminan aún más la línea entre el ensamble BEOL y el ensamble a nivel de oblea, ampliando el mercado potencial para proveedores que tradicionalmente solo ofrecían FEOL.
SPTS y Veeco, en conjunto, captaron el 22% de los pedidos de grabado de capa de redistribución en 2025, lo que demuestra que las empresas de nicho pueden aumentar su cuota de mercado cuando las empresas establecidas carecen de carteras de empaquetado especializadas. Durante el período de pronóstico, los ingresos de FEOL se mantienen mayores, pero el crecimiento más rápido de BEOL desplaza las fuentes de beneficios hacia proveedores con experiencia en grabado de conductores y una sólida mitigación de la corrosión del cobre.
Análisis geográfico
Mercado de equipos de grabado de semiconductores en la región Asia-Pacífico
Asia-Pacífico generó el 56.52 % de las ventas de 2025, impulsadas por el clúster de fundición de Taiwán, las líneas de memoria de Corea del Sur y el impulso de localización de China. TSMC absorbió por sí sola aproximadamente 6.8 millones de dólares en hardware de grabado para las rampas de volumen N3 y los pilotos N2, mientras que Samsung reservó 3.2 millones de dólares para el soporte de GAA de 3 nanómetros y DRAM 1-beta. El gasto en Japón se debió principalmente a la expansión de la NAND 3D de Kioxia y a las conversiones de MCU automotrices de Renesas, mientras que India y el Sudeste Asiático, en conjunto, representaron menos del 2 %, mientras que las fábricas nuevas esperaban la claridad de las políticas.
Mercado de equipos de grabado de semiconductores de América del Norte
Se proyecta que Norteamérica liderará el crecimiento regional con una tasa de crecimiento anual compuesta (TCAC) del 8.98 % hasta 2031, gracias a las subvenciones de la Ley CHIPS para impulsar múltiples proyectos de megafabricación. Los campus de Intel en Ohio y Arizona, la planta de TSMC en Phoenix y la fábrica de DRAM de Micron en Nueva York requieren, en conjunto, aproximadamente 12 000 millones de dólares en herramientas de grabado entre 2026 y 2029. Por lo tanto, el tamaño del mercado de equipos de grabado de semiconductores atribuible a Norteamérica podría duplicar su valor base de 2025 para finales de la década. Sin embargo, la financiación basada en hitos y las negociaciones entre sindicatos y trabajadores introducen un riesgo de calendario que los proveedores deben cubrir mediante plazos de envío flexibles y facturación vinculada al progreso.
Mercado de equipos de grabado de semiconductores en EMEA y Sudamérica
Europa captó el 12% de los ingresos de 2025, impulsada por Intel Magdeburg y STMicroelectronics Crolles. Sin embargo, el aumento de los costos energéticos (la electricidad industrial promedio es de 0.32 EUR por kWh, el triple que las tarifas estadounidenses) amenaza las TIR de los proyectos, lo que impulsa la presión para obtener subsidios a las energías renovables. Oriente Medio, África y Sudamérica se mantuvieron por debajo del 3% en conjunto, aunque la iniciativa NEOM de Arabia Saudí y los incentivos para chips automotrices de Brasil podrían liberar una demanda nicho después de 2027.
Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Panorama competitivo
Applied Materials, Lam Research y Tokyo Electron controlaron aproximadamente el 75% de los ingresos globales en 2025, lo que caracteriza al mercado de equipos de grabado de semiconductores como altamente concentrado. Applied Materials lideró con un 32% gracias a su solidez en el grabado de dieléctricos y capas atómicas, mientras que Lam Research le siguió con un 28% a través de plataformas de grabado de conductores y empaquetado. Tokyo Electron mantuvo aproximadamente el 15% con su línea Tactras, que ofrece metrología in situ. Los competidores chinos NAURA y AMEC duplicaron su participación nacional hasta el 18% entre 2023 y 2025, pero siguen limitados a nodos ≥14 nanómetros debido a las barreras de licencia para generadores de RF.
La estrategia competitiva está migrando de la venta de herramientas a los ecosistemas de plataformas. Las Soluciones Integradas de Materiales de Applied integran la deposición, el grabado y la metrología en un módulo de transferencia común, generando el 42 % de sus ingresos por grabado en 2025. Lam Research obtiene ahora el 34 % de sus ingresos de repuestos, actualizaciones y análisis de software que reducen las excursiones de partículas en un 40 %. Tokyo Electron colabora con TSMC en el grabado criogénico para redes de suministro de energía de la parte trasera, con el objetivo de reducir la electromigración. Entre los disruptores emergentes se encuentra el grabador de plasma por microondas de Mattson Technology, que elimina los generadores de radiofrecuencia y reduce el consumo de energía en un 35 %. Oxford Instruments, Plasma-Therm y SAMCO se centran en dispositivos de potencia de carburo de silicio y GaN, mercados que se espera que crezcan a tasas de dos dígitos hasta 2031. La trayectoria competitiva implica una bifurcación: las empresas establecidas mantienen su dominio en la vanguardia, mientras que los especialistas regionales se abren camino en nichos de nodos maduros y dispositivos de potencia.
Líderes de la industria de equipos de grabado de semiconductores
Materiales Aplicados, Inc.
Corporación de Investigación Lam.
Tokio Electron Ltd.
Corporación de alta tecnología de Hitachi.
Plasma-Therm LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Febrero de 2026: Applied Materials presentó el sistema Sculpta Pro ALE con arquitectura de doble cámara que eleva el rendimiento un 35 % a 80 wph para nodos de puerta completa.
- Enero de 2026: Lam Research amplió su fábrica de Tualatin, Oregón, en 120,000 pies cuadrados para aumentar la producción de la serie Flex en un 25%, preparándose para la demanda de la Ley CHIPS.
- Diciembre de 2025: Tokyo Electron y TSMC desarrollaron conjuntamente una plataforma de grabado criogénico dirigida a rieles de alimentación traseros de 2 nanómetros.
- Noviembre de 2025: NAURA obtuvo un pedido de USD 380 millones de CXMT para 45 grabadores secos Primo nD, el contrato individual más grande de China.
Alcance del informe del mercado global de equipos de grabado de semiconductores
El equipo de grabado de semiconductores es un dispositivo que se utiliza para eliminar materiales selectivos de la superficie del sustrato de la oblea de silicio mediante el uso de varios productos químicos. El proceso de grabado elimina el material de la superficie del semiconductor para crear patrones de acuerdo con sus aplicaciones. Se está utilizando en el proceso de fabricación de dispositivos semiconductores.
El informe de mercado de equipos de grabado de semiconductores está segmentado por aplicación (lógica/MPU, memoria, servicios de fundición, dispositivos de potencia y discretos, MEMS y sensores, empaquetado avanzado/HBM, otros), tipo de equipo (RIE, grabador ICP, DRIE, ALE, sistemas de grabado húmedo, HARP), tecnología de grabado (grabado en seco, grabado húmedo), tipo de proceso (FEOL, BEOL, grabado de empaquetado avanzado) y geografía (Norteamérica, Sudamérica, Europa, Asia-Pacífico, Oriente Medio, África). Las previsiones de mercado se ofrecen en valor (USD).
por Aplicación
| Lógica / MPU |
| Salud Cerebral |
| Servicios de fundición |
| Dispositivos de potencia y discretos |
| MEMS y sensores |
| Embalaje avanzado / HBM |
| Otros |
Por tipo de equipo
| Grabador de iones reactivos (RIE) |
| Grabador de plasma acoplado inductivamente (ICP) |
| RIE profundo (DRIE) |
| Grabado de capas atómicas (ALE) |
| Sistemas de grabado húmedo |
| Grabado de alta relación de aspecto (HARP) |
Por tecnología de grabado
| Grabado en seco |
| Grabado húmedo |
Por tipo de proceso
| Grabado de extremo de línea (FEOL) |
| Grabado de final de línea (BEOL) |
| Grabado de embalaje avanzado |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Australia y Nueva Zelanda | |
| Resto de Asia-Pacífico | |
| Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | |
| Turquía | |
| Resto de Medio Oriente | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de Africa |
| por Aplicación | Lógica / MPU | |
| Salud Cerebral | ||
| Servicios de fundición | ||
| Dispositivos de potencia y discretos | ||
| MEMS y sensores | ||
| Embalaje avanzado / HBM | ||
| Otros | ||
| Por tipo de equipo | Grabador de iones reactivos (RIE) | |
| Grabador de plasma acoplado inductivamente (ICP) | ||
| RIE profundo (DRIE) | ||
| Grabado de capas atómicas (ALE) | ||
| Sistemas de grabado húmedo | ||
| Grabado de alta relación de aspecto (HARP) | ||
| Por tecnología de grabado | Grabado en seco | |
| Grabado húmedo | ||
| Por tipo de proceso | Grabado de extremo de línea (FEOL) | |
| Grabado de final de línea (BEOL) | ||
| Grabado de embalaje avanzado | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de Africa | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tan grande es el mercado de equipos de grabado de semiconductores hoy en día?
El tamaño del mercado de equipos de grabado de semiconductores fue de USD 27.33 mil millones en 2026 y está en camino de alcanzar los USD 39.43 mil millones para 2031.
¿Qué CAGR se pronostica para los equipos de grabado entre 2026 y 2031?
Se proyecta que los ingresos de la industria aumenten a una tasa de crecimiento anual compuesta (CAGR) del 7.61 % durante el período 2026-2031.
¿Qué segmento se está expandiendo más rápido?
Se pronostica que los pasos de empaquetado avanzado y grabado de memoria de gran ancho de banda crecerán a una CAGR del 9.88 % hasta 2031, superando a todas las demás áreas de aplicación.
¿Quiénes son los principales proveedores?
Applied Materials, Lam Research y Tokyo Electron controlaron colectivamente aproximadamente el 75% de los ingresos globales en 2025.
¿Qué región registrará el mayor crecimiento?
Se espera que América del Norte registre la CAGR regional más rápida, con un 8.98%, impulsada por la construcción de megafábricas financiadas por la Ley CHIPS.
¿Cómo afectarán las normas ambientales a la demanda de herramientas?
Los impuestos de la UE sobre el carbono de los gases fluorados están incrementando los costos de los consumibles para grabado en seco, lo que impulsa el desarrollo conjunto de productos químicos de bajo PCA y aumenta la demanda de cámaras de plasma mejoradas.


