

Tamaño y participación en el mercado de máquinas de clasificación basadas en sensores
Visión general del mercado
| Periodo de estudio | 2019 - 2030 |
|---|---|
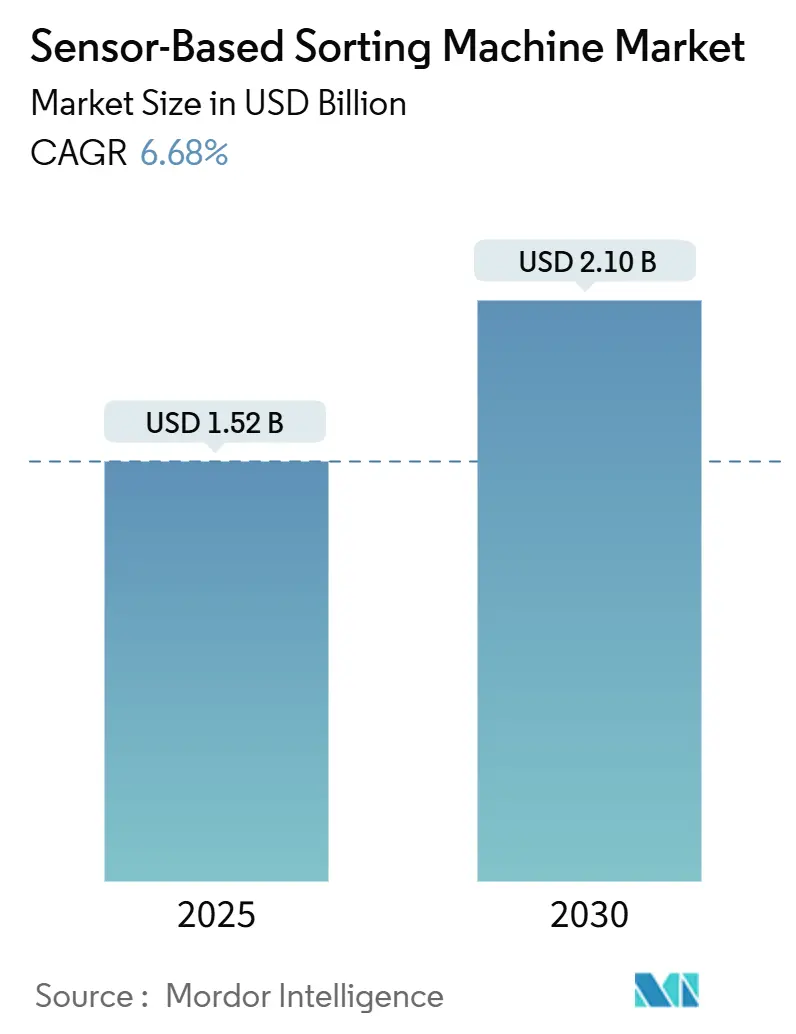
| Tamaño del mercado (2025) | USD 1.52 mil millones |
| Tamaño del mercado (2030) | USD 2.10 mil millones |
| Tasa de crecimiento (2025 - 2030) | 6.68% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de máquinas clasificadoras basadas en sensores por Mordor Intelligence
El mercado de máquinas de clasificación basadas en sensores se valoró en 1.52 millones de dólares en 2025 y se prevé que alcance los 2.10 millones de dólares en 2030, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 6.68 % durante ese período. Esta expansión constante se debe a los límites de contaminación más estrictos en la minería, el reciclaje y el procesamiento de alimentos, donde la clasificación automatizada de precisión reduce la pérdida de material y aumenta el rendimiento. El creciente énfasis mundial en la eficiencia de los recursos, junto con la escasez de mano de obra en trabajos de clasificación manual de alto riesgo, intensifica la adopción de plataformas de detección avanzadas. Estratégicamente, los proveedores están incorporando IA en el borde y fusión multisensor para ofrecer optimización en tiempo real, mientras que los compradores demandan arquitecturas flexibles que se adapten a la variación de las materias primas. La fragilidad de la cadena de suministro de componentes de imagen y tubos de rayos X genera presión sobre los costos a corto plazo, pero los compromisos de inversión a mediano plazo indican resiliencia para el mercado general de máquinas de clasificación basadas en sensores. [1] Banco Europeo de Inversiones, “Informe de Inversión en Economía Circular 2024”, EIB.ORG
Conclusiones clave del informe
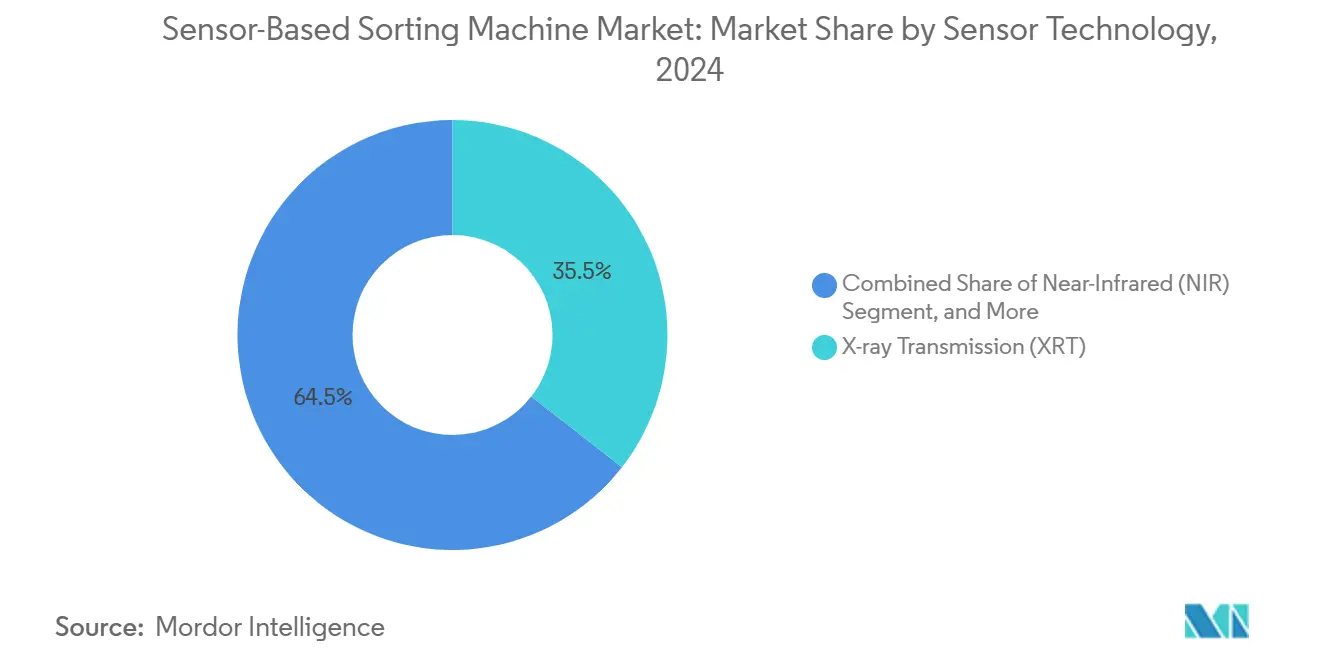
- En cuanto a tecnología de sensores, la transmisión de rayos X capturó el 34.83 % de la participación de mercado de máquinas de clasificación basadas en sensores en 2024, mientras que se proyecta que las imágenes hiperespectrales se expandirán a una CAGR del 7.11 % hasta 2030.
- Por configuración de clasificación, los clasificadores de banda lideraron con una participación de ingresos del 38.74 % en 2024 en el mercado de máquinas de clasificación basadas en sensores; las unidades robóticas de selección y colocación están avanzando a una tasa compuesta anual del 7.33 % hasta 2030.
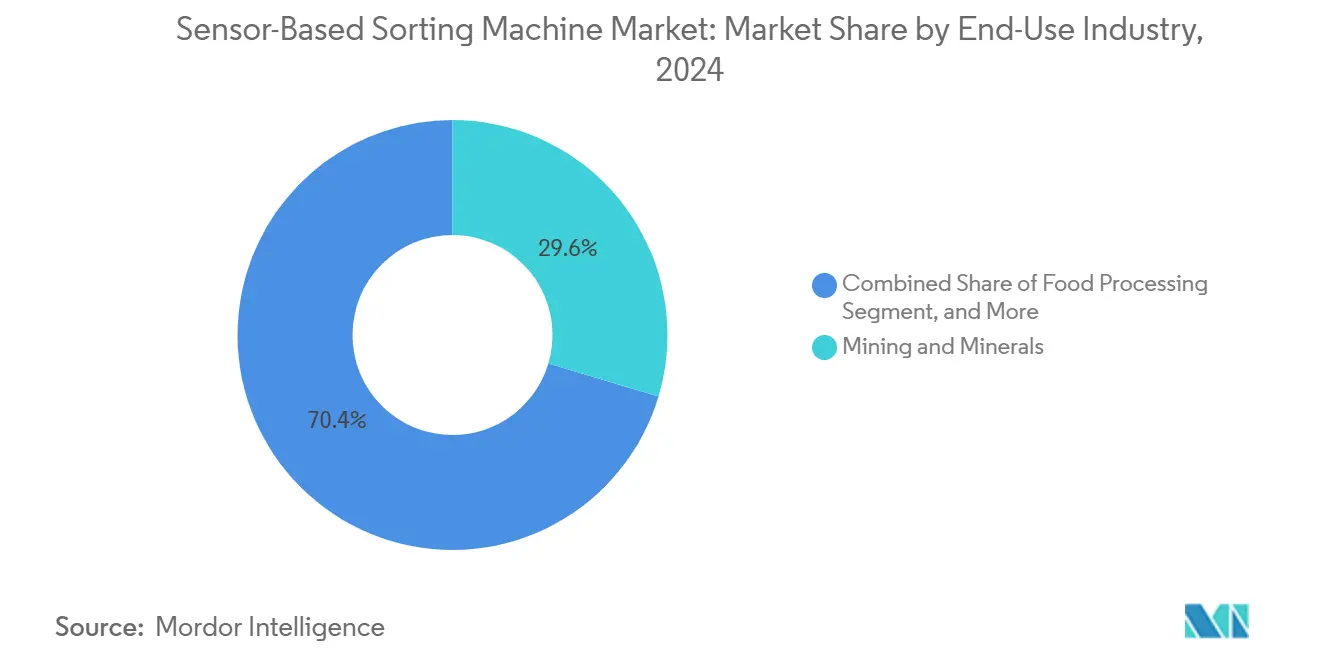
- Por industria de uso final, la minería y los minerales representaron el 29.61% del tamaño del mercado de máquinas de clasificación basadas en sensores en 2024, mientras que el reciclaje de plásticos exhibe la CAGR pronosticada más alta con un 6.99% hasta 2030.
- En términos de capacidad de rendimiento, los sistemas de más de 200 TPH representaron el 41.83 % del tamaño del mercado de máquinas de clasificación basadas en sensores en 2024, aunque las instalaciones de menos de 50 TPH están creciendo más rápido, con una CAGR del 7.55 %.
- Por geografía, América del Norte mantuvo una participación de mercado del 38.74 % en 2024 en el mercado de máquinas de clasificación basadas en sensores; Asia-Pacífico representa la oportunidad regional de más rápido crecimiento con una CAGR del 7.66 % hasta 2030.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de máquinas de clasificación basadas en sensores
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de materiales reciclados de alta pureza | + 1.8% | Global, con concentración en la UE y América del Norte | Mediano plazo (2-4 años) |
| Aumento de la escasez de mano de obra y de la inflación salarial en las operaciones de clasificación | + 1.5% | América del Norte y la UE, expandiéndose a APAC | Corto plazo (≤ 2 años) |
| Regulaciones globales más estrictas sobre las tasas de recuperación de residuos y minerales | + 1.2% | Global, liderado por los marcos regulatorios de la UE | Largo plazo (≥ 4 años) |
| Adopción creciente de la Industria 4.0 y análisis en línea basados en IA | + 1.1% | Núcleo de APAC, propagación a MEA | Mediano plazo (2-4 años) |
| Aumento del procesamiento de minerales que contienen litio para las cadenas de suministro de baterías | + 0.9% | Global, concentrado en Australia, Chile, Argentina | Corto plazo (≤ 2 años) |
| Inversión impulsada por criterios ESG en ciclos de recursos de circuito cerrado | + 0.7% | América del Norte y la UE, emergentes en APAC | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de materiales reciclados de alta pureza
La demanda de insumos reciclados de calidad casi virgen está transformando las especificaciones de adquisición, reduciendo los umbrales de contaminación por debajo del 0.1 % para resinas de grado alimenticio y elevando los requisitos de alimentación de baterías de iones de litio. [2] Comisión Europea, “Informe de implementación del Plan de Acción de Economía Circular”, EC.EUROPA.EU Las plantas de clasificación ahora estandarizan sistemas multisensor que combinan detectores de infrarrojo cercano, hiperespectrales y ópticos para aislar polímeros y metales críticos con una precisión del 99.5 %. Los mandatos municipales en el marco del Plan de Acción de Economía Circular de la UE aceleran las mejoras de infraestructura, mientras que los compradores premium acuerdan contratos de compra a largo plazo, lo que mejora las perspectivas de recuperación de capital para las líneas automatizadas. En metales, el reciclaje de cátodo a cátodo depende de una separación espectral precisa para mantener los perfiles electroquímicos, lo que mejora la narrativa de inversión para el mercado de máquinas de clasificación basadas en sensores. Los operadores con visión de futuro integran análisis vinculados a la nube que documentan puntos de prueba de pureza para los auditores posteriores, creando una diferenciación basada en datos.
Aumento de la escasez de mano de obra y la inflación salarial en las operaciones de clasificación
La inflación salarial anual superior al 8 % en las instalaciones de clasificación de América del Norte y Europa intensifica la sustitución de los recolectores humanos por clasificadores robóticos o automatizados. [3] Organización Internacional del Trabajo, “El futuro del trabajo en la automatización industrial”, ILO.ORG La escasez de personal, agravada por las normas de seguridad más estrictas para los flujos de residuos electrónicos peligrosos, prolonga los períodos de vacantes y aumenta los costos de capacitación. Las plataformas robóticas de recogida y colocación compensan estas brechas, registrando una CAGR del 7.33 % a medida que los usuarios reemplazan a varios clasificadores manuales por turno. Los sistemas de visión guiados por IA superan a los trabajadores fatigados durante turnos prolongados, manteniendo un rendimiento constante y objetivos de pureza. Para los operadores, la certeza del costo laboral supera la carga de capital, acortando los horizontes de recuperación de la inversión a pesar de los altos desembolsos iniciales. Los incentivos políticos, como los créditos fiscales para la automatización y las subvenciones para la reconversión laboral, reducen aún más el riesgo de adopción en todo el mercado de máquinas de clasificación basadas en sensores.
Regulaciones globales más estrictas sobre las tasas de recuperación de residuos y minerales
Los legisladores ahora vinculan los permisos de operación a métricas de recuperación auditadas: la Directiva Marco de Residuos de la UE impone un objetivo de recuperación de materiales del 70% para los residuos de construcción para 2025, y la política National Sword de China prohíbe los reciclables de baja calidad, lo que obliga a los procesadores nacionales a actualizarse. Las autoridades mineras intensifican los controles de relaves, exigiendo mejoras demostrables en la recuperación de minerales para reducir las huellas ambientales. Los estatutos paralelos de seguridad alimentaria de la FDA y la EFSA impulsan a los procesadores a detectar contaminantes invisibles, elevando los estándares para los detectores ópticos e hiperespectrales. En conjunto, estas reglas construyen un foso impulsado por el cumplimiento en torno a las soluciones de separación avanzadas, reforzando los pedidos de equipos entre los actores de nivel medio que anteriormente dependían de la inspección manual. Durante el horizonte de pronóstico, la armonización regulatoria endurecerá las líneas de base globales, asegurando la expansión del mercado de máquinas de clasificación basadas en sensores.
Creciente adopción de la Industria 4.0 y el análisis en línea basado en IA
Las plantas de procesamiento ahora combinan módulos de computación basados en el borde con paneles en la nube para habilitar bucles de retroalimentación en tiempo real. [4] TOMRA Systems ASA, “Informe anual 2024”, TOMRA.COM Los modelos de aprendizaje automático ingieren datos espectrales y de tamaño de partículas para ajustar chorros de aire o trayectorias robóticas en milisegundos, aumentando el rendimiento y reduciendo los rechazos falsos. Los operadores aprovechan las alertas de mantenimiento predictivo derivadas de sensores de vibración y temperatura, reduciendo el tiempo de inactividad no planificado. En APAC, las inversiones de salto incorporan arquitecturas de fábrica inteligente desde el principio, lo que ilustra cómo los mercados emergentes pueden impulsar la próxima ola de crecimiento en la industria de máquinas de clasificación basadas en sensores. Los proveedores responden con modelos de suscripción que combinan actualizaciones analíticas y calibración remota, creando flujos de ingresos recurrentes que suavizan los ciclos de reemplazo de equipos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos gastos de capital y largos períodos de recuperación | -0.9% | Global, afectando especialmente a las PYMES | Corto plazo (≤ 2 años) |
| Rendimiento limitado del sensor con material de alimentación húmedo o polvoriento | -0.6% | Regiones con gran actividad minera y climas tropicales | Mediano plazo (2-4 años) |
| Escasez de técnicos cualificados para calibración y mantenimiento | -0.5% | Global, agudo en los mercados en desarrollo | Mediano plazo (2-4 años) |
| Restricciones comerciales sobre chips de imágenes críticos y tubos de rayos X | -0.4% | Corredores comerciales globales, en particular entre Estados Unidos y China | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Altos gastos de capital y largos períodos de recuperación
La adquisición de sistemas de vanguardia exige entre 500,000 y 2 millones de dólares por línea, un obstáculo de entrada que disuade a pequeños recicladores y operadores de canteras. La recuperación de la inversión se extiende más allá de los 3 años si el rendimiento es estacional o si bajan los precios de las materias primas. La rápida obsolescencia de los sensores genera dudas, ya que los operadores temen que los activos se queden estancados con la llegada de los modelos de IA de nueva generación. Para cubrir esta brecha, los proveedores implementan contratos piloto de equipos como servicio que transforman el gasto de capital en gasto operativo; sin embargo, las tarifas de suscripción pueden entrar en conflicto con los flujos de caja cíclicos. Los bancos de desarrollo canalizan préstamos concesionales a proyectos de economía circular, pero la adopción sigue siendo desigual, lo que limita el límite de penetración a corto plazo del mercado de máquinas de clasificación basadas en sensores.
Rendimiento limitado del sensor con material de alimentación húmedo o polvoriento
La humedad superior al 15% distorsiona las lecturas del infrarrojo cercano, mientras que el polvo en suspensión reduce la claridad óptica, obligando a recalibrar o instalar blindajes que interrumpen el tiempo de actividad. Las minas en regiones ecuatoriales se enfrentan a la deriva del detector inducida por la humedad, y las instalaciones de compostaje combaten las columnas de vapor que empañan las lentes. Si bien la transmisión de rayos X tolera cargas difíciles, el aumento de los costos energéticos frena su adopción fuera del mineral de alto valor. Los ingenieros incorporan limpiaparabrisas automáticos y cortinas de aire presurizado, pero los gastos generales de mantenimiento aumentan en las plantas pequeñas. Como resultado, los operadores retrasan nuevas compras o sobreespecifican las carcasas protectoras, lo que frena el crecimiento en ciertas zonas geográficas del mercado de máquinas de clasificación basadas en sensores.
Análisis de segmento
Por Sensor Technology: La integración de IA impulsa el crecimiento hiperespectral
Las líneas de imágenes hiperespectrales registraron una tasa de crecimiento anual compuesta (TCAC) del 7.11 %, lo que refleja una creciente adopción en plásticos, metales para baterías y aplicaciones alimentarias, donde las huellas espectrales diferencian materiales invisibles para la óptica estándar. La transmisión de rayos X mantuvo una cuota de mercado del 34.83 % en máquinas de clasificación basadas en sensores en 2024 gracias a su durabilidad en la separación de minerales densos. Los sistemas de infrarrojo cercano siguen siendo dominantes para la identificación de polímeros en los flujos de envasado posconsumo, mientras que la visión RGB se adapta a las plantas de productos a granel que priorizan la velocidad sobre la granularidad.
La computación de borde ahora comprime los datos hiperespectrales en reglas de clasificación con un solo clic, lo que reduce los tiempos de entrenamiento de modelos y facilita casos de uso farmacéuticos que exigen la verificación API con precisión de partes por millón. La espectroscopia de ruptura inducida por láser cobra relevancia en la chatarra, identificando la composición de la aleación en milisegundos. El avance del procesamiento espectral en tiempo real de VTT posiciona la tecnología hiperespectral para competir con las líneas de rayos X en minas de alto tonelaje, lo que sugiere una mayor redistribución del tamaño del mercado de máquinas de clasificación basadas en sensores entre modalidades. A medida que las plataformas multimodales combinan rayos X, infrarrojo cercano (NIR) y matrices hiperespectrales, los proveedores promocionan una pureza del 99.5 % en residuos mixtos, lo que eleva el listón de la innovación para los competidores rezagados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Mediante la clasificación de la configuración: la robótica desafía el dominio del cinturón
Las máquinas de banda transportadora generaron un 38.74% de ingresos en 2024 gracias a su probada fiabilidad con más de 200 TPH, consolidando el segmento de alta capacidad del mercado de máquinas de clasificación basadas en sensores. Las unidades robóticas de pick-and-place, aunque más lentas en volumen, superan a sus competidores con una tasa de crecimiento anual compuesta (TCAC) del 7.33% gracias a su flexibilidad para procesar artículos irregulares, como celdas de baterías de litio o componentes electrónicos. Las tolvas de caída libre sirven a las líneas de vidrio y áridos alimentadas por gravedad, y los clasificadores de tambor mantienen su relevancia en el nicho de beneficio de minerales, donde las partículas abrasivas acortan la vida útil de la banda transportadora.
Las pinzas guiadas por IA de ABB ejemplifican la convergencia entre la robótica industrial y la imagen espectral, reduciendo el contacto humano con residuos electrónicos peligrosos. Los transportadores modulares incorporan soportes de sensores listos para usar para reducir la brecha de versatilidad con los robots. Los diseños híbridos colocan un robot con visión al final de la cinta transportadora para corregir errores de expulsión, combinando rendimiento y selectividad. Ante la proliferación de modernizaciones posventa, las empresas consolidadas defienden sus bases instaladas lanzando actualizaciones de firmware que duplican los puntos de detección sin necesidad de una revisión mecánica, preservando así su cuota de mercado en las máquinas de clasificación basadas en sensores.
Por industria de uso final: el reciclaje de plásticos supera a la minería tradicional
La minería mantuvo el 29.61 % de los ingresos de 2024, pero los recuperadores de resina registran una tasa de crecimiento anual compuesta (TCAC) del 6.99 % gracias a la legislación de economía circular. Los flujos de residuos sólidos urbanos generan polímeros mixtos que requieren espectroscopia sofisticada, y las normativas de botella a botella elevan los objetivos de pureza a niveles de contaminantes del 0.1 %. Los desguaces de metal invierten constantemente, especialmente en la delineación de aluminio y cobre, lo que protege la rentabilidad de las fundiciones.
Los procesadores de alimentos implementan clasificadores ópticos para cumplir con las normas de la FDA sobre materiales extraños, mientras que las empresas farmacéuticas adoptan unidades hiperespectrales para la autenticación de tabletas independientemente del color. Sectores nicho como los nutracéuticos y la clasificación de semillas subrayan la demanda de dispositivos compactos y de bajo volumen que se ajusten a espacios reducidos. Las empresas de minerales industriales aplican la mejora del mineral basada en sensores para evitar la flotación con alto consumo de agua, impulsando así los objetivos ESG. En consecuencia, el tamaño del mercado de máquinas de clasificación basadas en sensores continúa diversificándose más allá de su núcleo minero histórico, equilibrando la exposición cíclica a materias primas con nichos justificables impulsados por la regulación.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por capacidad de producción: las operaciones a pequeña escala impulsan el crecimiento
Los sistemas de más de 200 TPH representaron el 41.83 % de la cuota de mercado en 2024, especialmente en grandes minas e instalaciones regionales de recuperación de materiales. Sin embargo, se proyecta que las líneas de menos de 50 TPH crezcan a una tasa de crecimiento anual compuesta (TCAC) del 7.55 %, ya que los centros de reciclaje distribuidos y los procesadores especializados buscan equipos ágiles que se adapten a la disponibilidad de la materia prima. Las soluciones de capacidad media (50-200 TPH) se adaptan a las plantas de residuos a nivel de condado, equilibrando la inversión de capital y la redundancia.
La disminución de los costos de los componentes permite a los proveedores ofrecer estructuras modulares donde los operadores apilan carriles idénticos a medida que aumenta el volumen, lo que reduce la inversión inicial y optimiza el flujo de caja. El mantenimiento predictivo basado en IA iguala el tiempo de actividad en todas las escalas, mitigando la percepción de que las máquinas pequeñas son inherentemente menos robustas. Las entidades financieras ahora combinan microcréditos con garantías de rendimiento, lo que impulsa la penetración de la industria de máquinas de clasificación basadas en sensores en regiones emergentes donde los volúmenes de procesamiento siguen siendo modestos.
Análisis geográfico
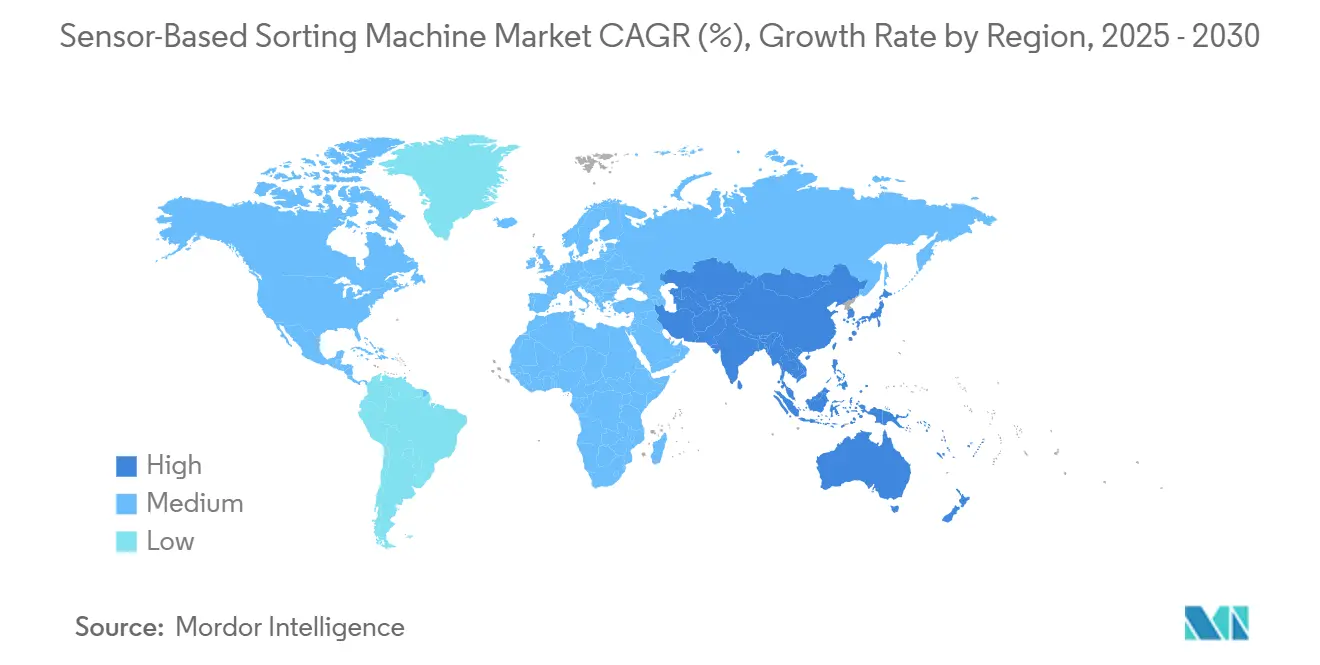
América del Norte mantuvo una participación de mercado del 38.74 % en 2024, gracias a estrictas normas de desvío de vertederos, una infraestructura consolidada de recolección en acera y un sólido sector minero que valora los equipos de alta capacidad. Estados Unidos endurece aún más los límites de PFAS y microplásticos en envases de grado alimenticio, lo que impulsa nuevos proyectos de clasificación de polímeros. Los productores canadienses de potasa y cobre implementan sistemas de rayos X para maximizar las tasas de recuperación de minerales de menor calidad, mientras que la cadena de suministro automotriz de México opta por líneas de capacidad media para gestionar la chatarra metálica generada en las operaciones de estampado. La inflación salarial mantiene el interés en la automatización, y los subsidios federales dirigidos a la capacidad de reciclaje nacional impulsan el mercado de máquinas de clasificación basadas en sensores.
Se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.66 % hasta 2030, impulsada por la prohibición de China a la importación de materiales reciclables de baja calidad y la implementación de proyectos locales de procesamiento de materias primas. La iniciativa nacional de ciudades limpias de la India impulsa la inversión municipal en clasificadores ópticos para sustituir la selección manual, y Japón combate la escasez de mano de obra con líneas de visión basadas en IA. El sector electrónico de Corea del Sur es pionero en el uso de recolectores robóticos que recuperan placas de circuito impreso de alto valor de las líneas de trituración. Las economías del Sudeste Asiático invierten en centros de reprocesamiento de plástico para aprovechar las oportunidades de exportación, impulsando conjuntamente el mercado regional de máquinas de clasificación basadas en sensores.
Europa mantiene una demanda constante gracias al Plan de Acción para la Economía Circular de la UE, que exige el reciclaje del 65 % de los residuos municipales para 2030 e impone tasas de responsabilidad ampliada del productor a los envases. Alemania lidera las modernizaciones de la Industria 4.0, incorporando análisis en la nube en los clasificadores de banda tradicionales, y Francia amplía las tasas de ecomodulación, incentivando la producción de alta pureza. El importante sector agroalimentario italiano moderniza las líneas ópticas para cumplir con los umbrales más estrictos de fragmentos de cáscara, mientras que el Reino Unido, tras el Brexit, adapta sus estrategias de abastecimiento, pero mantiene la alineación con las métricas de pureza de la UE. Las sustituciones orientadas al cumplimiento normativo, en lugar de las ampliaciones de capacidad, dominan el gasto, lo que refleja la madurez del mercado europeo de máquinas de clasificación basadas en sensores.
Panorama competitivo
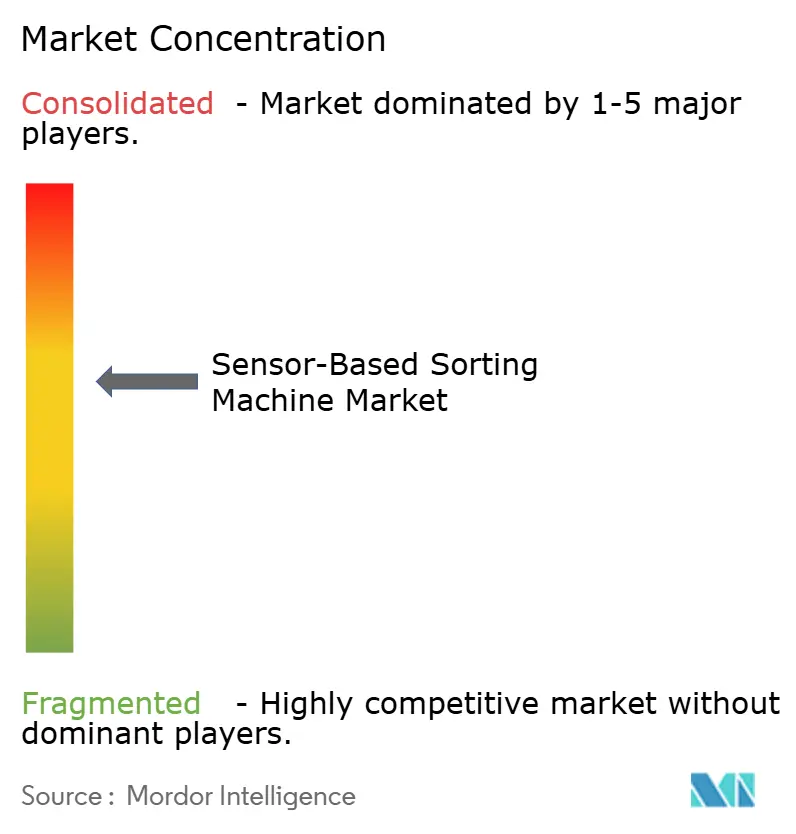
El mercado presenta una concentración moderada: los cinco principales proveedores controlan en conjunto cerca del 60 % de los ingresos globales, equilibrando las ventajas tecnológicas con una sólida actividad competitiva. TOMRA, Bühler y Steinert se diferencian mediante bibliotecas de IA propias y contratos de servicio escalables que garantizan el tiempo de actividad. Cada uno invierte en estructuras modulares compatibles con actualizaciones de software, lo que fideliza a los clientes mediante ecosistemas digitales en lugar de solo hardware.
Los actores emergentes se centran en la analítica hiperespectral, los paneles de control nativos de la nube y los precios de suscripción, lo que desafía a los operadores tradicionales centrados en los equipos. La intensa competencia por las patentes es evidente, y la OMPI informa de un crecimiento de tres dígitos en las solicitudes relacionadas con el reconocimiento de materiales basado en IA. Las alianzas estratégicas entre especialistas en sensores y fabricantes de robots aceleran la comercialización de células integradas que combinan detección y manipulación, lo que revoluciona aún más la estructura competitiva del mercado de máquinas de clasificación basadas en sensores.
Geográficamente, los centros de ensamblaje localizados mitigan la exposición arancelaria y acortan los plazos de entrega. El centro NIR de Steinert en Singapur atiende las solicitudes de personalización asiáticas, mientras que la planta estadounidense de Key Technology prioriza las modificaciones rápidas para clasificadores de productos agrícolas. La consolidación de proveedores mediante fusiones y adquisiciones, como la compra de Safeline por parte de Sesotec, indica un giro hacia nichos regulados como el farmacéutico, donde los obstáculos para la certificación defienden los márgenes. En conjunto, estas medidas ilustran una transición de la venta de maquinaria básica a plataformas de valor de ciclo de vida basadas en datos y experiencia en el sector.
Líderes de la industria de máquinas de clasificación basadas en sensores
TOMRA Sistemas ASA
Buehler AG
Steinert GmbH
Sesotec GmbH
Tecnología clave LLC
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Octubre de 2024: TOMRA Systems lanzó GAINnext, una plataforma de inteligencia artificial que ajusta de forma autónoma los parámetros de clasificación de mineral en tiempo real para impulsar la recuperación de cobre y litio.
- Septiembre de 2024: Bühler se asoció con Microsoft para integrar los servicios de inteligencia artificial de Azure, con el objetivo de reducir el tiempo de inactividad en un 25 % mediante el mantenimiento predictivo basado en la nube.
- Agosto de 2024: Sesotec adquirió Safeline por USD 45 millones, ampliando su cartera de detección de contaminación farmacéutica.
- Julio de 2024: Steinert abrió un centro de competencia NIR de USD 12 millones en Singapur para localizar el apoyo a los recicladores de APAC.
Alcance del informe de mercado global de máquinas de clasificación basadas en sensores
| Transmisión de rayos X (XRT) |
| Infrarrojo cercano (NIR) |
| Cámaras RGB color/ópticas |
| Espectroscopia de descomposición inducida por láser (LIBS) |
| Sensores de inducción/EM |
| Imagen hiperespectral |
| Clasificadores de banda |
| Clasificadores de caída libre/canaleta |
| Clasificadores basados en cintas transportadoras |
| Clasificadores de tambor |
| Clasificadores robóticos de selección y colocación |
| Minería y Minerales |
| Reciclaje de metales |
| Reciclaje de plásticos |
| Reciclaje – Papel |
| Procesamiento de alimentos |
| Gestión de residuos (RSU) |
| Productos farmacéuticos y nutracéuticos |
| Agricultura (Granos y Semillas) |
| Minerales industriales |
| Baja capacidad (menos de 50 TPH) |
| Capacidad media (50-200 TPH) |
| Alta capacidad (más de 200 TPH) |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Chile | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tecnología de sensores | Transmisión de rayos X (XRT) | ||
| Infrarrojo cercano (NIR) | |||
| Cámaras RGB color/ópticas | |||
| Espectroscopia de descomposición inducida por láser (LIBS) | |||
| Sensores de inducción/EM | |||
| Imagen hiperespectral | |||
| Ordenando por configuración/tipo de sistema | Clasificadores de banda | ||
| Clasificadores de caída libre/canaleta | |||
| Clasificadores basados en cintas transportadoras | |||
| Clasificadores de tambor | |||
| Clasificadores robóticos de selección y colocación | |||
| Por industria de uso final | Minería y Minerales | ||
| Reciclaje de metales | |||
| Reciclaje de plásticos | |||
| Reciclaje – Papel | |||
| Procesamiento de alimentos | |||
| Gestión de residuos (RSU) | |||
| Productos farmacéuticos y nutracéuticos | |||
| Agricultura (Granos y Semillas) | |||
| Minerales industriales | |||
| Por capacidad de rendimiento | Baja capacidad (menos de 50 TPH) | ||
| Capacidad media (50-200 TPH) | |||
| Alta capacidad (más de 200 TPH) | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Chile | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| India | |||
| South Korea | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el valor global del mercado de máquinas de clasificación basadas en sensores en 2025?
El mercado alcanzará los 1.52 mil millones de dólares en 2025, y se prevé que alcance los 2.10 mil millones de dólares en 2030.
¿Qué tecnología de sensores está creciendo más rápido?
Se proyecta que las imágenes hiperespectrales se expandirán a una tasa compuesta anual del 7.11 % hasta 2030 a medida que los modelos de IA desbloqueen nuevos casos de uso de identificación.
¿Por qué la robótica está ganando participación en las configuraciones de clasificación?
La escasez de mano de obra, las normas de seguridad y la demanda de un manejo flexible de artículos irregulares impulsan una CAGR del 7.33 % para los sistemas robóticos de selección y colocación.
¿Qué región ofrece el mayor potencial de crecimiento?
Asia-Pacífico lidera con una CAGR del 7.66 %, impulsada por el endurecimiento regulatorio, la inversión en infraestructura y la adopción de la Industria 4.0.
¿Cómo impactan los altos costos de capital a los operadores más pequeños?
Las inversiones iniciales de entre 500,000 y 2 millones de dólares amplían el período de recuperación a entre 3 y 5 años, lo que impulsa a las PYME a explorar modelos de arrendamiento o de equipos como servicio.


