

Sistemas de separación para biotecnología comercial: tamaño y cuota de mercado
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
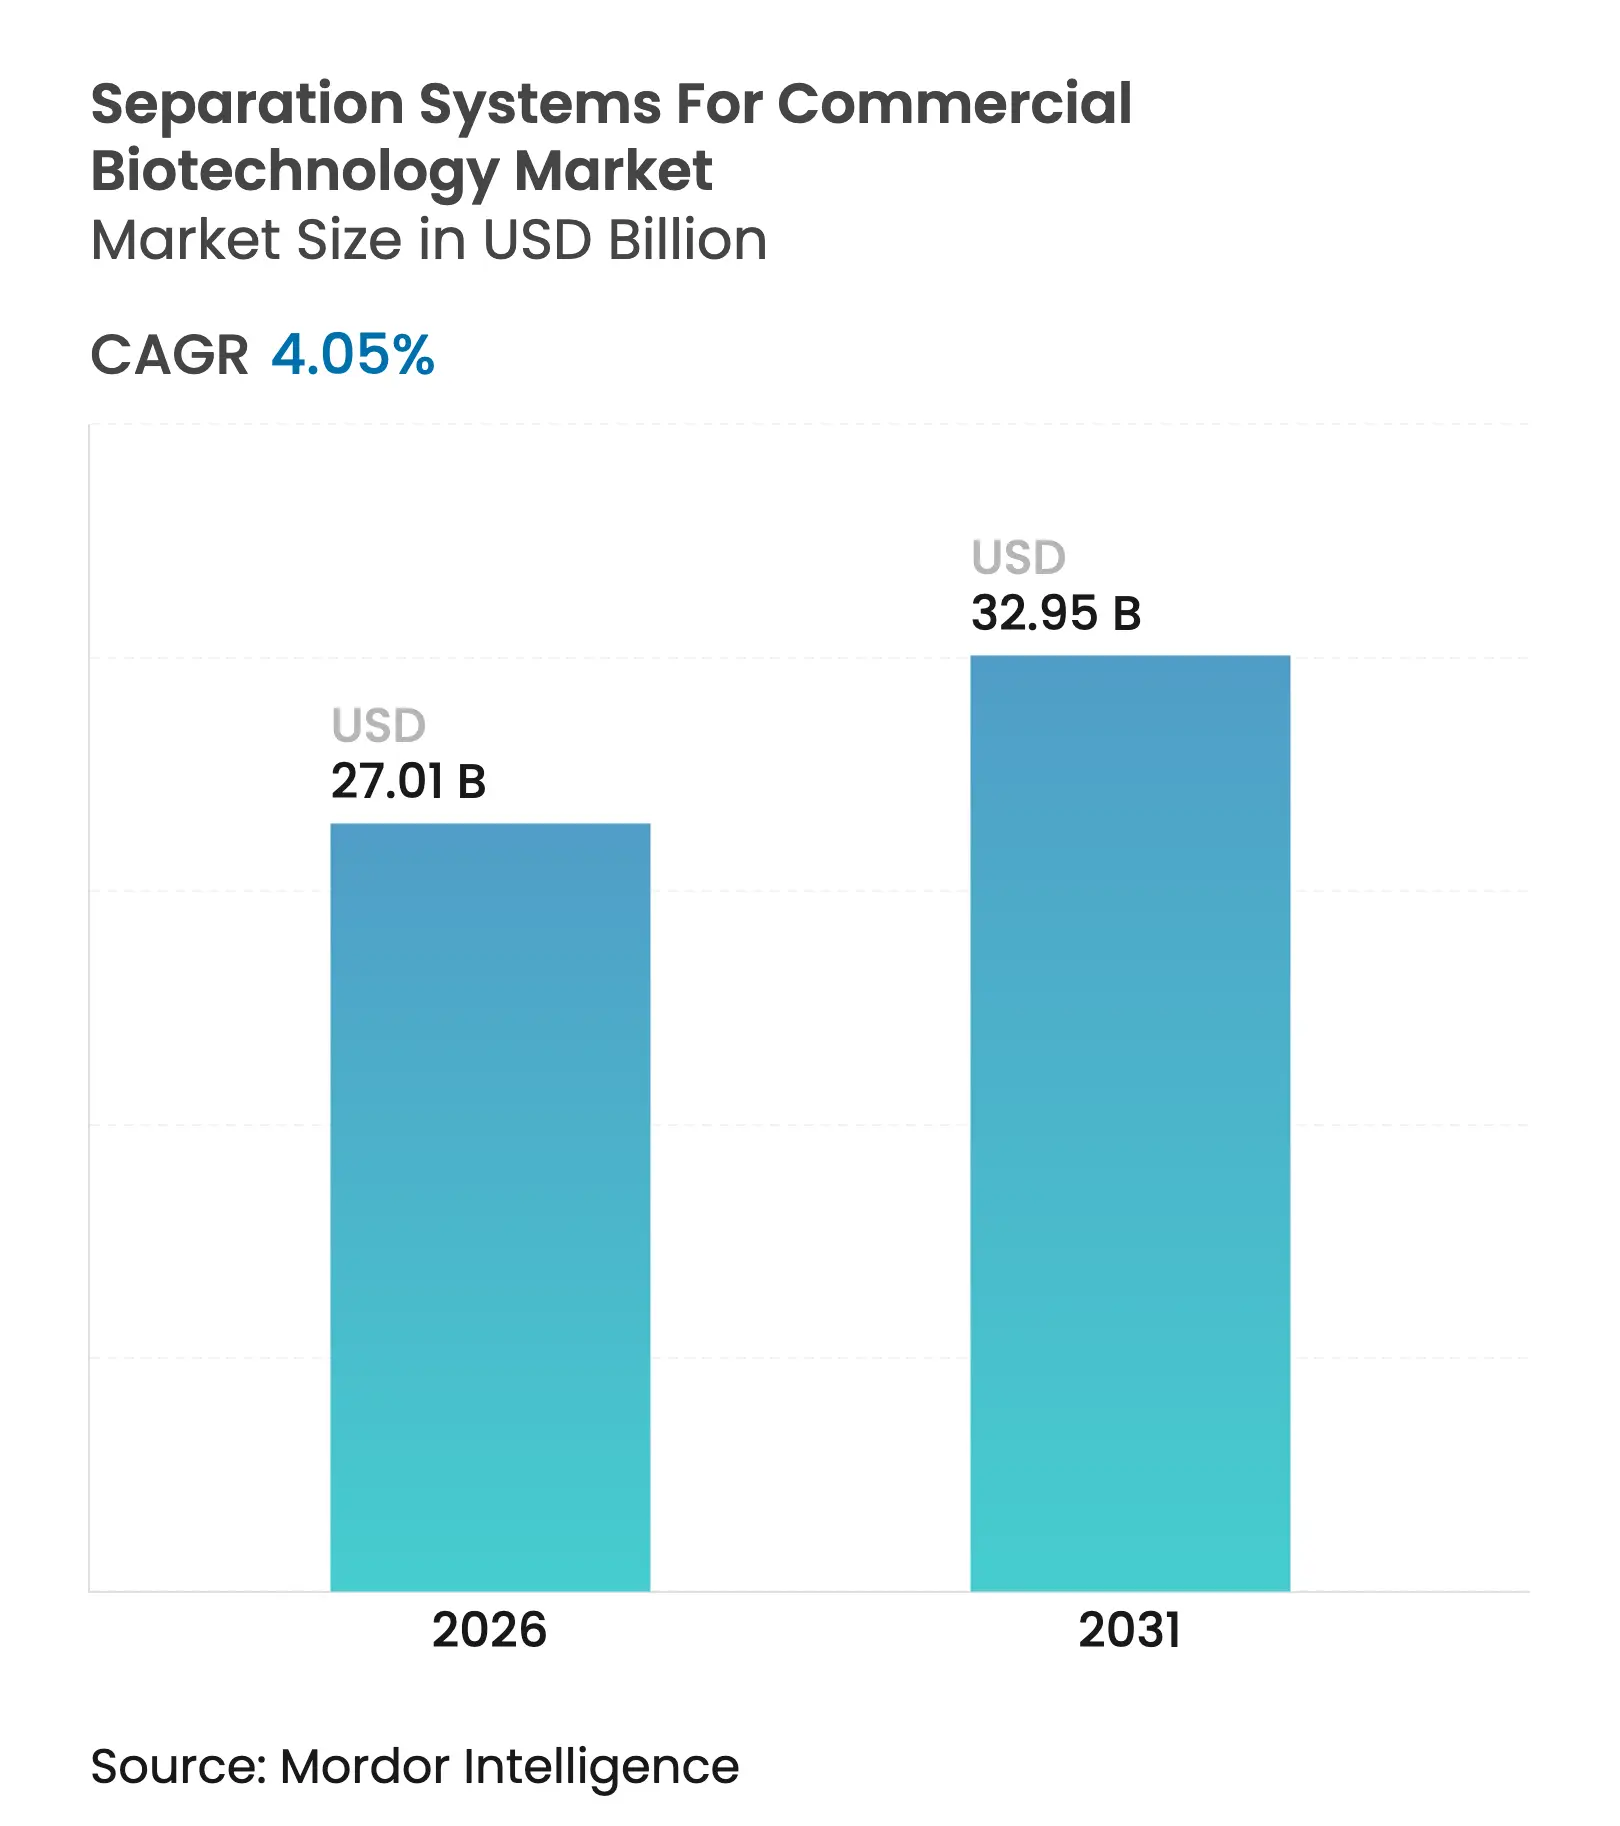
| Tamaño del mercado (2026) | USD 27.01 mil millones |
| Tamaño del mercado (2031) | USD 32.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.05% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
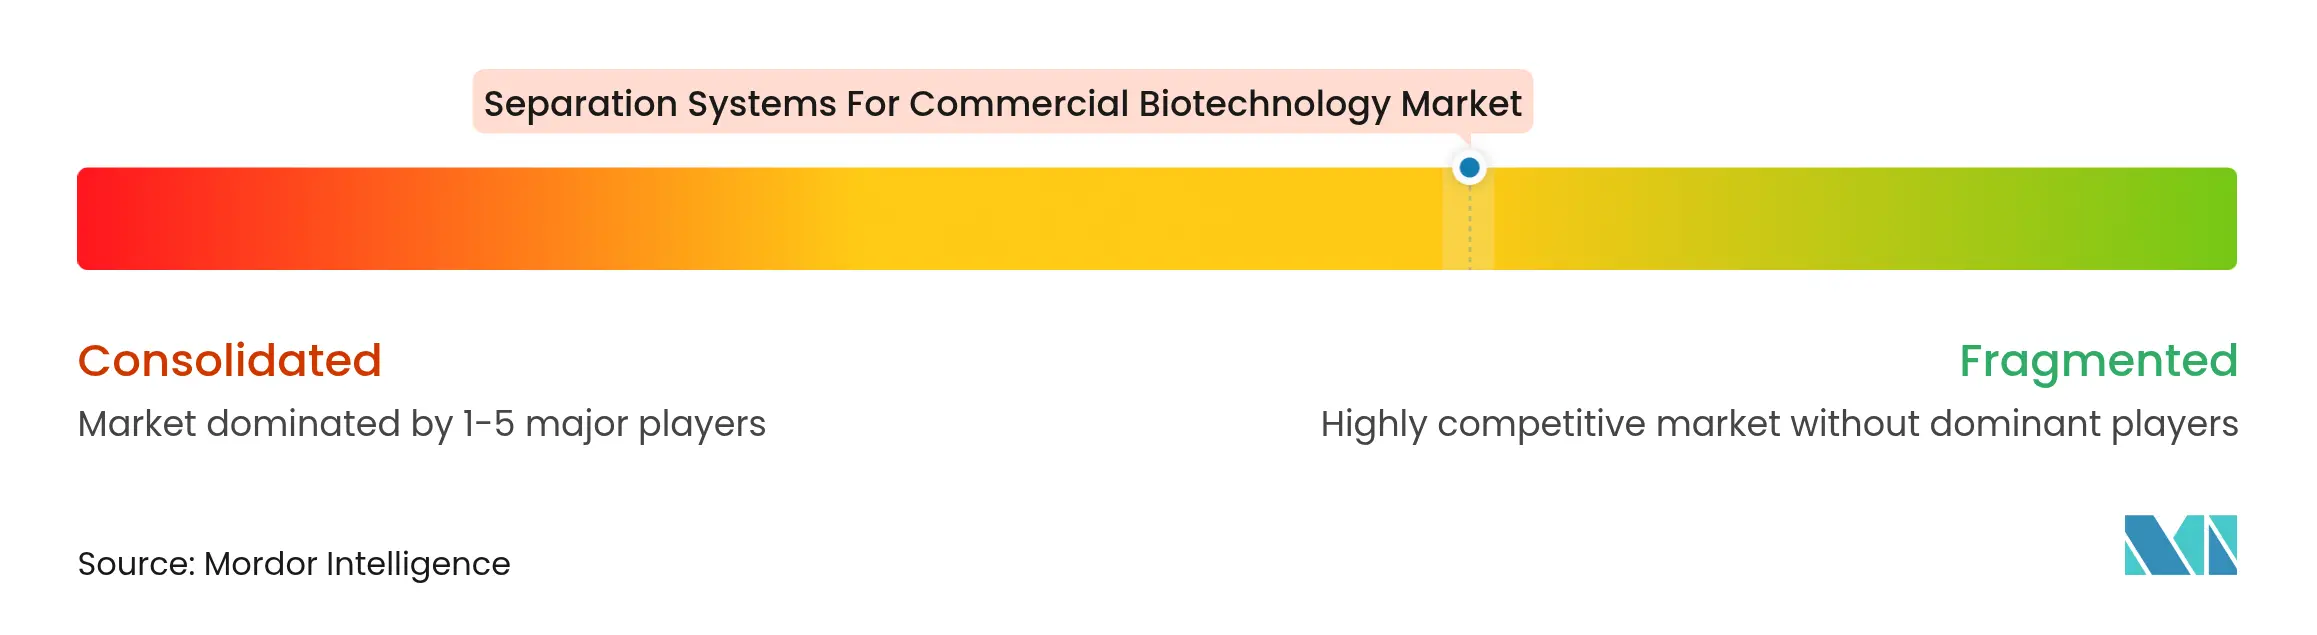
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sistemas de separación para biotecnología comercial por Mordor Intelligence
El mercado de sistemas de separación para biotecnología comercial alcanzó un valor de 25.96 millones de dólares en 2025 y se estima que crecerá de 27.01 millones de dólares en 2026 a 32.95 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 4.05% durante el período de pronóstico (2026-2031). Esta trayectoria de crecimiento refleja la expansión constante de la capacidad de fabricación biofarmacéutica, a la vez que los laboratorios adoptan dispositivos miniatura de alto rendimiento que reducen los ciclos de desarrollo. La demanda de equipos desechables flexibles, el aumento del volumen de productos de vectores virales y ARNm, y la sólida financiación público-privada para nuevos centros biotecnológicos están redefiniendo las prioridades de asignación de capital. La competencia está cambiando de las columnas de cromatografía independientes hacia plataformas integradas que combinan módulos de filtración, acústica y microfluídica, reduciendo así los tiempos de cambio [1] Academia China de Ciencias, “El sorprendente comportamiento del transporte de iones en las membranas de nanofiltración podría transformar la recuperación de litio”, phys.org y permitiendo el procesamiento continuo posterior. La intensificación de la consolidación de proveedores, liderada por grandes multinacionales que compran empresas de tecnología especializada, está ampliando la brecha entre los proveedores de línea completa y los especialistas que se centran en pasos discretos dentro del flujo de trabajo de separación.
Conclusiones clave del informe
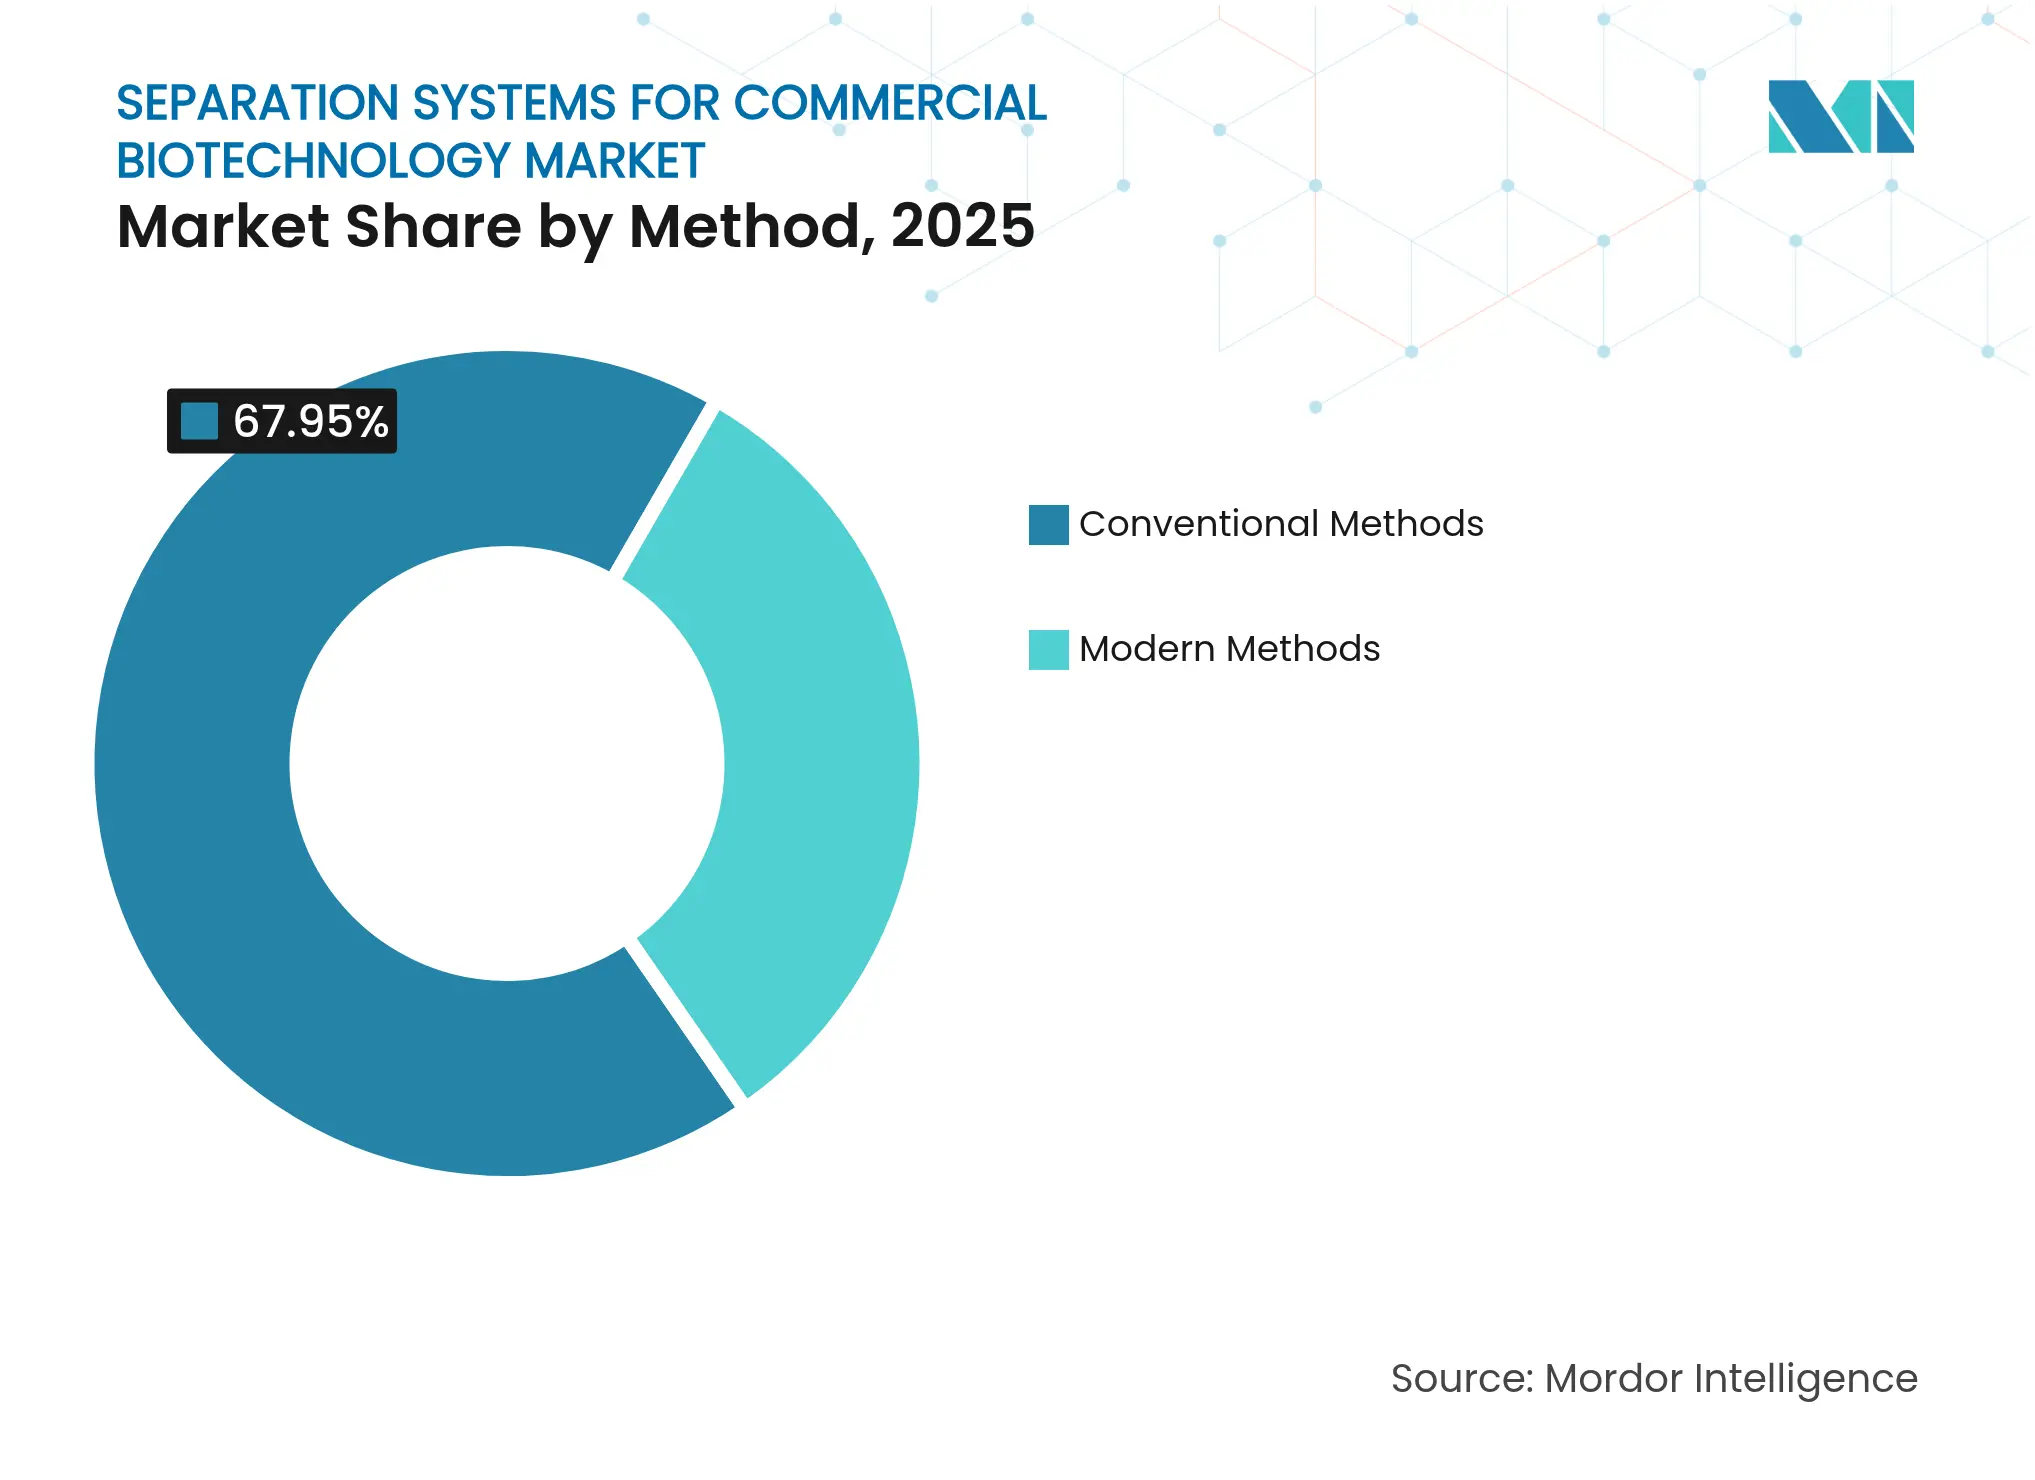
- Por método, las tecnologías convencionales controlaron el 67.95% de los sistemas de separación para la cuota de mercado de la biotecnología comercial en 2025, mientras que las alternativas modernas están en camino de alcanzar una CAGR del 7.02% hasta 2031.
- Por escala, los sistemas a escala comercial representaron el 60.95 % de la participación en el mercado de sistemas de separación para biotecnología comercial en 2025; los equipos a escala de laboratorio registran la CAGR más rápida del 6.05 % hasta 2031.
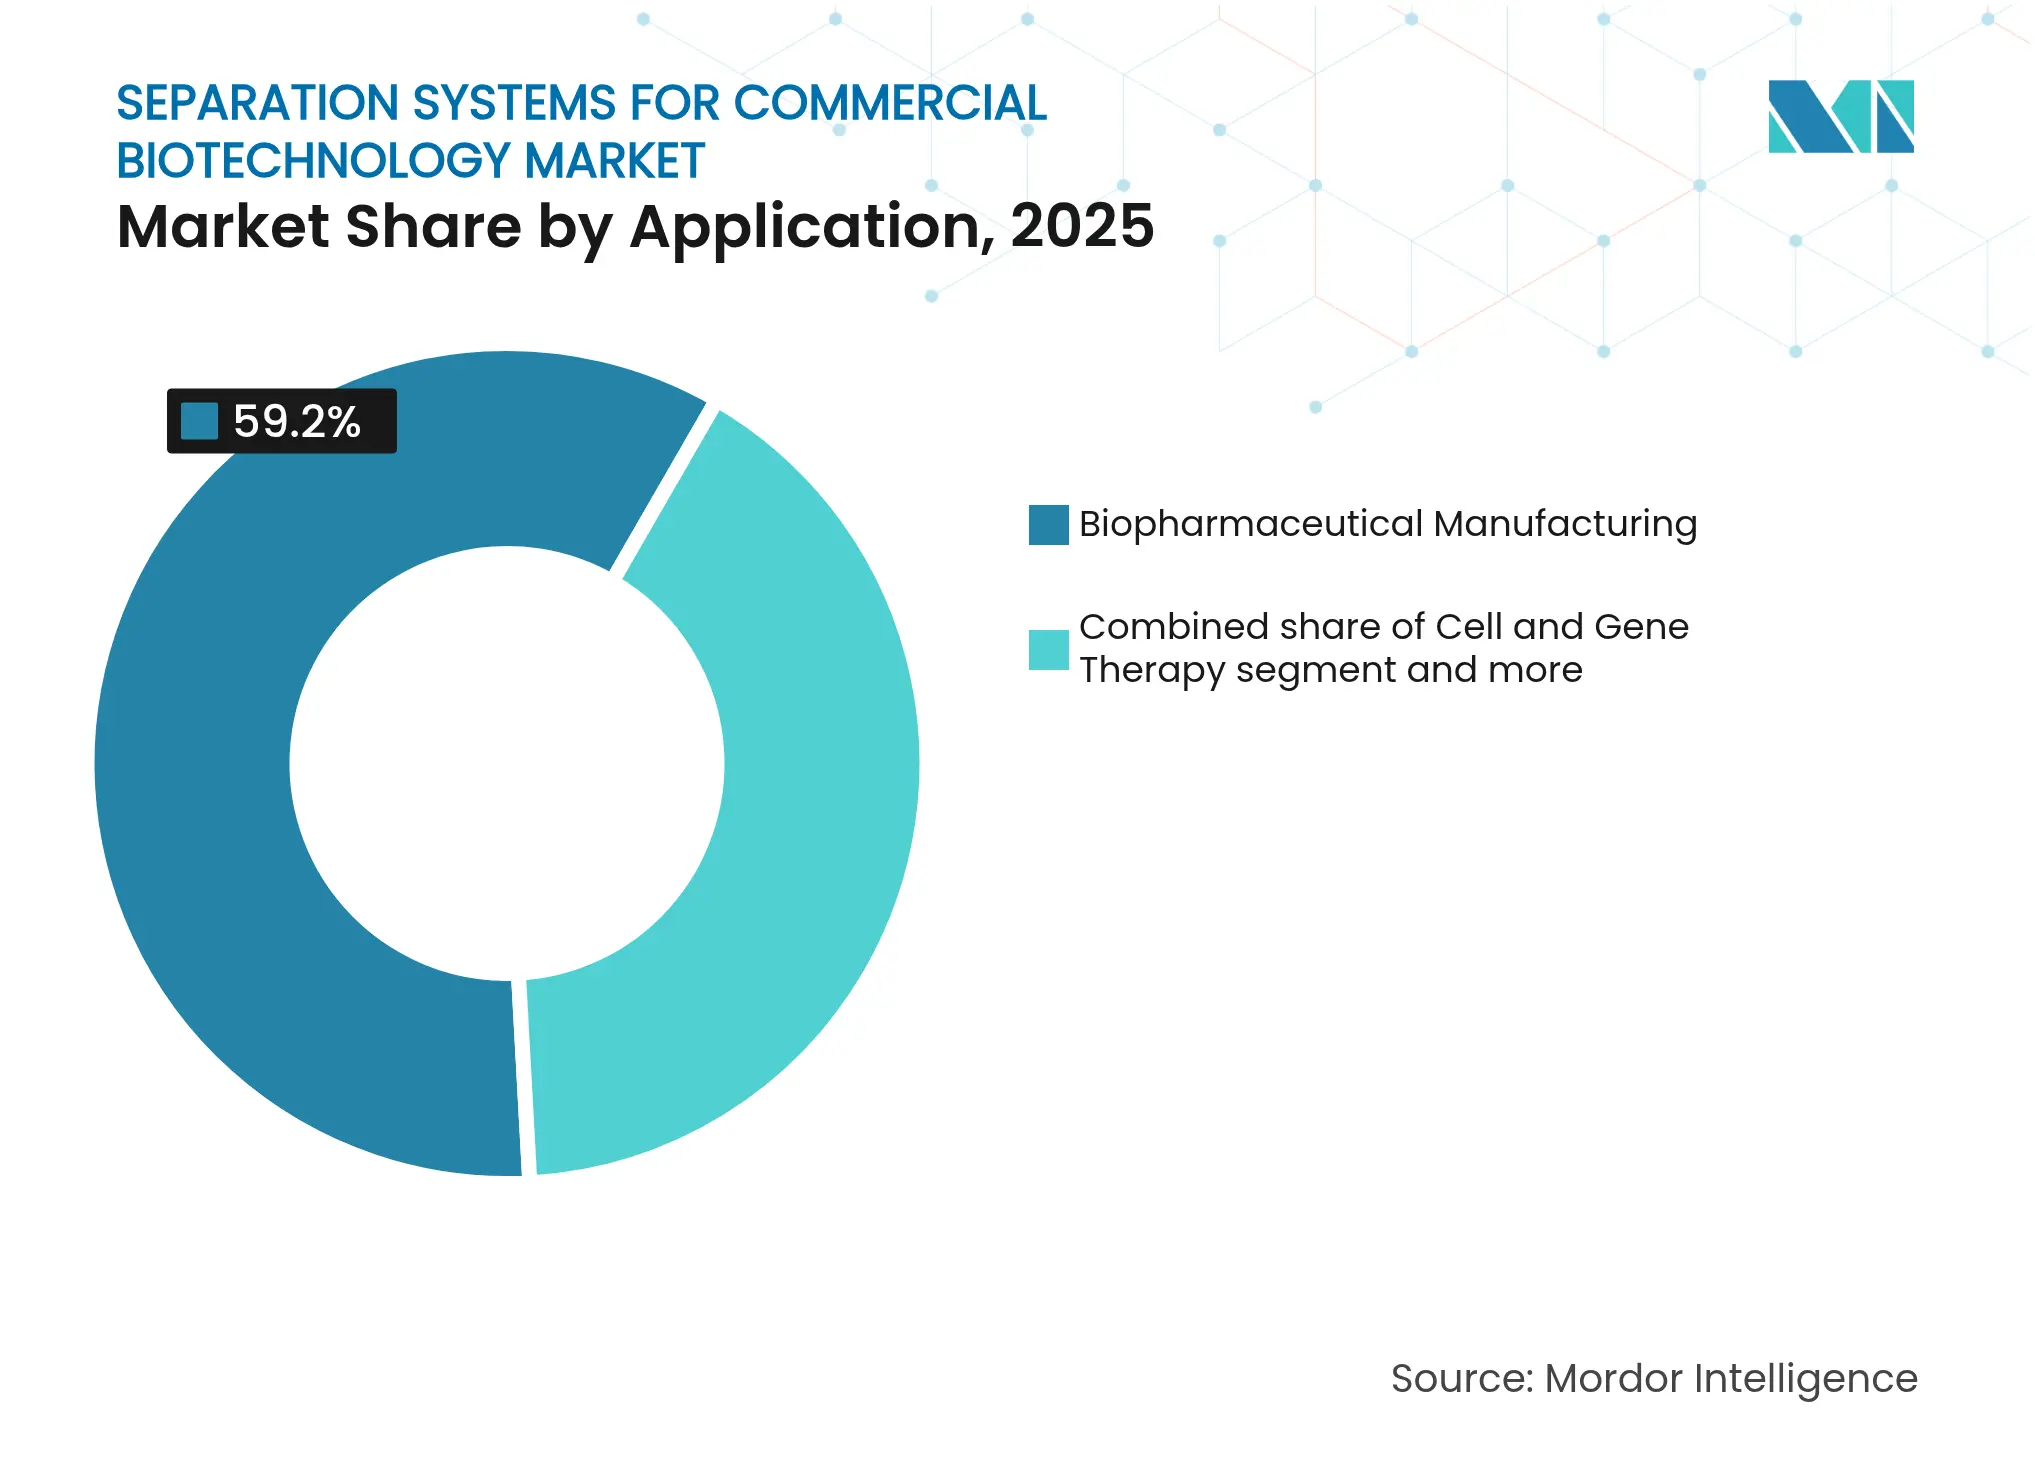
- Por aplicación, la fabricación biofarmacéutica representó el 59.20% del tamaño del mercado de sistemas de separación para biotecnología comercial en 2025, mientras que la terapia celular y genética está avanzando a una CAGR del 5.93% hasta 2031.
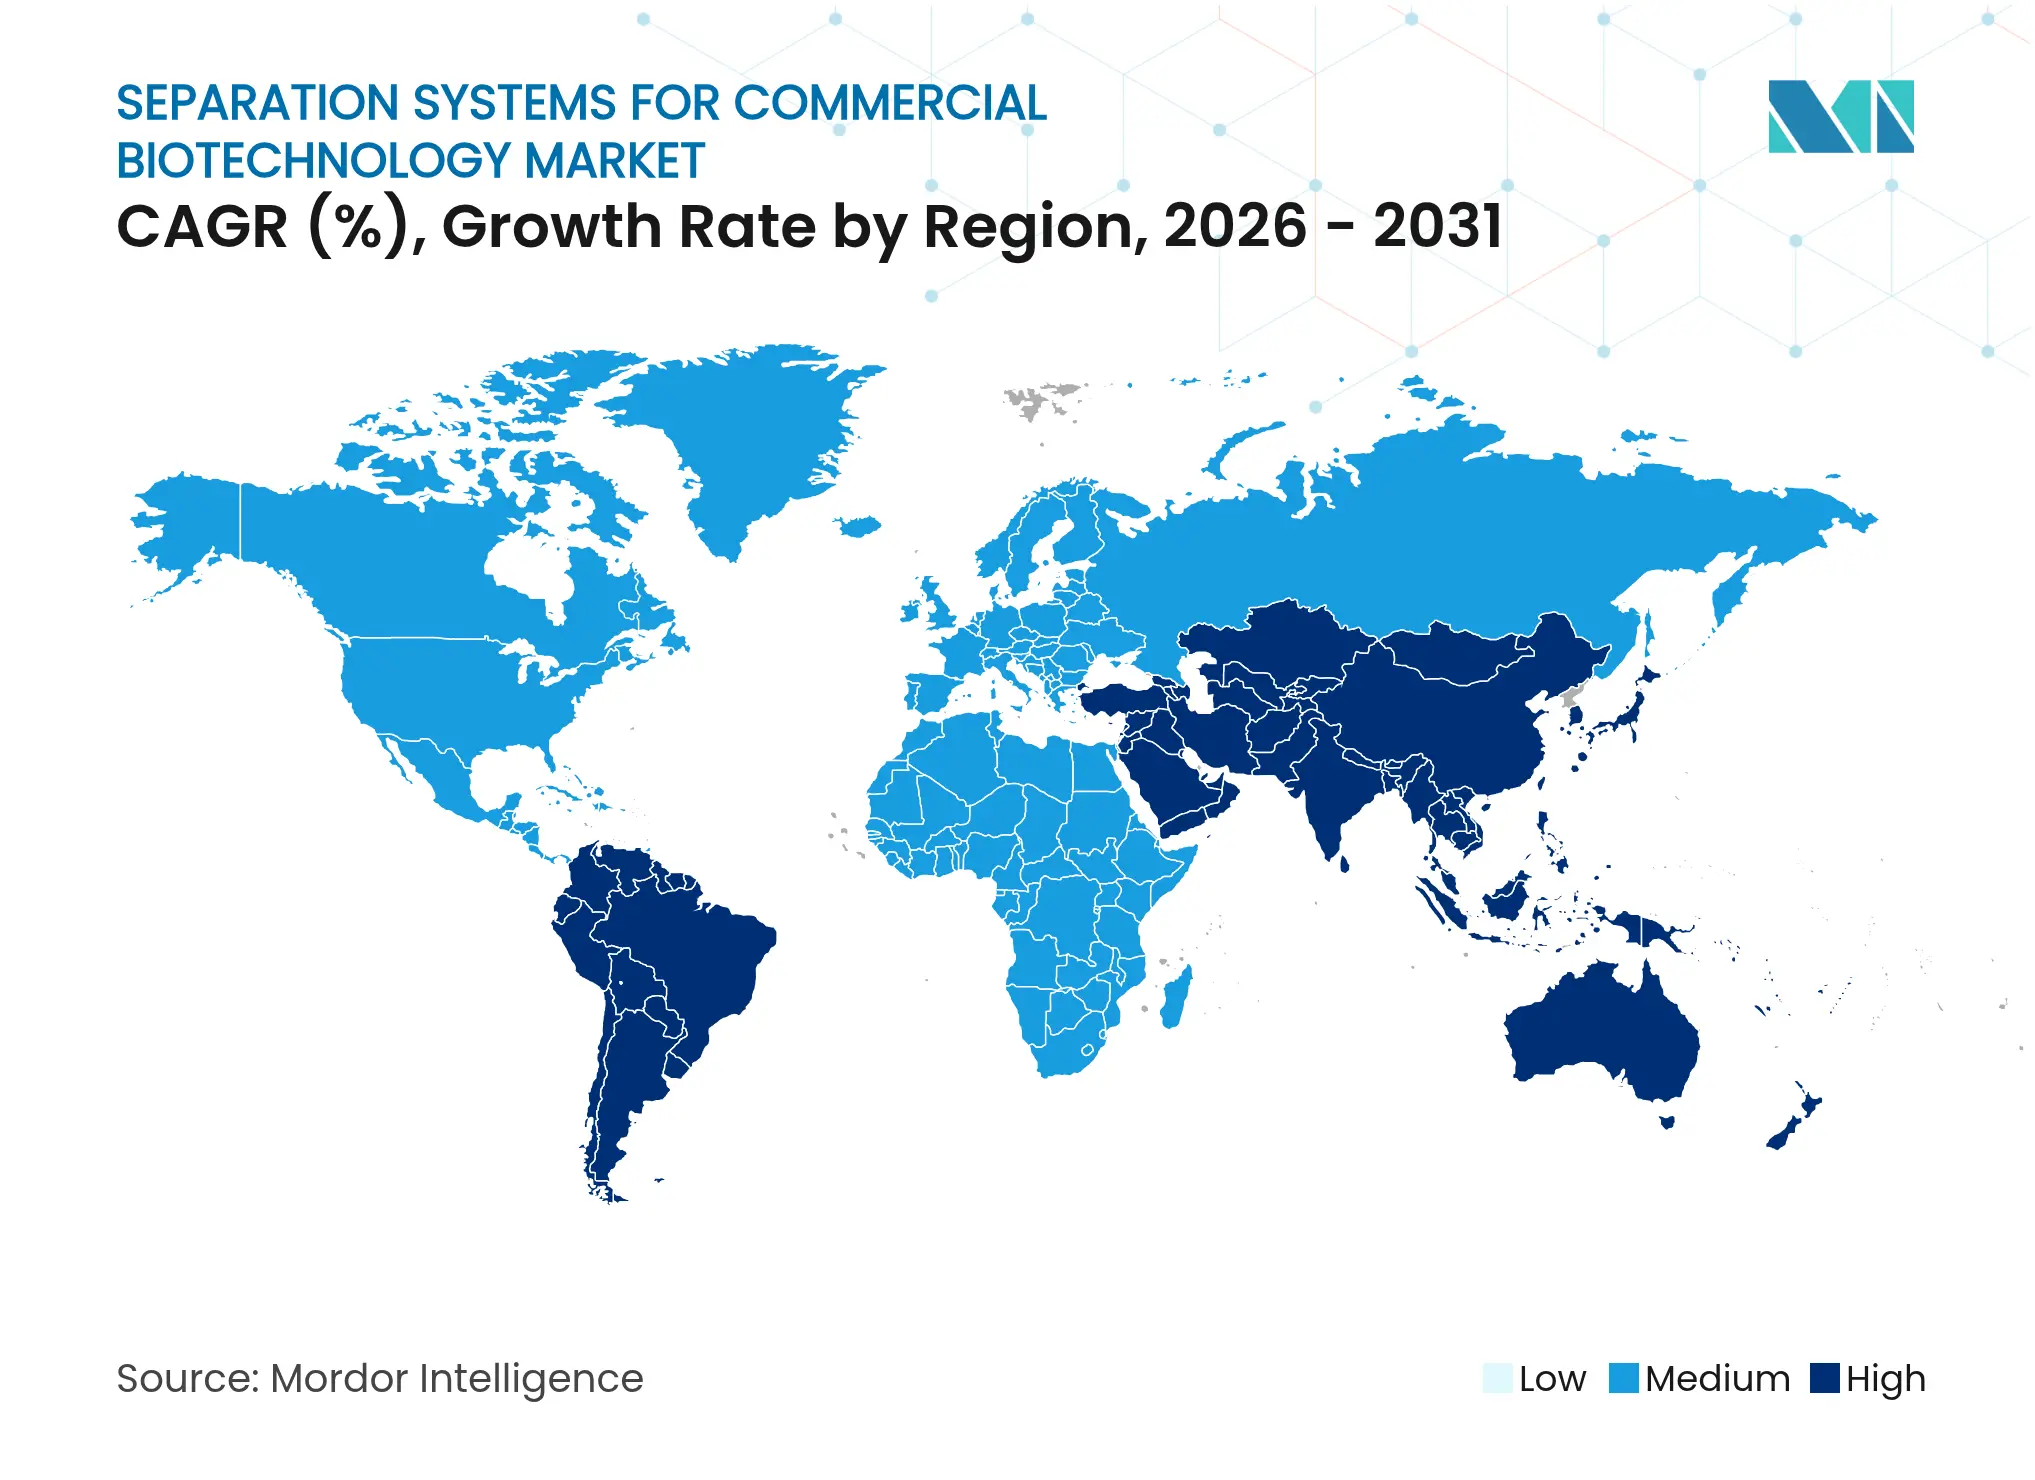
- Por geografía, América del Norte mantuvo una participación del 39.75% en 2025; Asia-Pacífico lidera el crecimiento con una CAGR del 5.48% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de sistemas de separación global para biotecnología comercial
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Avances en la clasificación celular microfluídica de alto rendimiento | + 1.2% | Adopción temprana y global en América del Norte y la UE | Mediano plazo (2-4 años) |
| Aumento de la demanda de terapias con vectores virales y ARNm | + 1.1% | Global, centrado en los mercados desarrollados | Largo plazo (≥ 4 años) |
| Optimización de flujos de trabajo cromatográficos impulsada por IA | + 0.9% | América del Norte y el núcleo de la UE, expandiéndose hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Transición hacia plataformas downstream cerradas y de un solo uso | + 0.8% | Global, más fuerte en los mercados regulados | Corto plazo (≤ 2 años) |
| Aumento de la financiación público-privada para los centros de biofabricación | + 0.7% | Núcleo de APAC, propagación a MEA | Largo plazo (≥ 4 años) |
| Creciente adopción de adsorbedores de membrana en el procesamiento continuo | + 0.6% | Global, liderado por operaciones a escala comercial | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Avances en la clasificación celular microfluídica de alto rendimiento
Equipos académicos y corporativos están miniaturizando las vías de flujo para que las fuerzas acústicas o dielectroforéticas puedan clasificar células individuales sin contacto físico, eliminando el daño por cizallamiento que compromete la viabilidad. Un grupo de la Universidad de Bristol [2] University of Bristol, “Touchlessly moving cells: Biotech automation and an acoustically levitating diamond,” ScienceDaily, sciencedaily.com logró la manipulación automatizada de cientos de células por minuto en un dispositivo de sobremesa, reduciendo los plazos de descubrimiento de fármacos de meses a semanas. Un trabajo chino complementario [3] Chinese Academy of Sciences, “Single-cell sorting platform accelerates discovery of high-value microbes from months to days,” phys.org demostró FlowRACS 3.0, que examinó 250,000 colonias microbianas en días en lugar de meses. Estos avances reducen el consumo de reactivos, aceleran la selección de clones y facilitan la escalabilidad, mejorando así el retorno de la inversión para los programas de productos biológicos en etapa temprana. A medida que los proveedores de plataformas integran estos chips en plataformas modulares, los sistemas de separación para el mercado de la biotecnología comercial se amplían más allá del hardware de columnas tradicional.
Aumento de la demanda de terapias con vectores virales y ARNm
Docenas de vacunas de reemplazo génico y de ARN que alcanzaron las etapas comerciales o avanzadas de desarrollo en 2025 requieren pasos de separación capaces de preservar las delicadas cápsides y cadenas. Los fabricantes están recurriendo a la cromatografía de membrana de baja presión y al enfoque acústico para mantener la infectividad y, al mismo tiempo, alcanzar los umbrales de eliminación de impurezas del 99.9 % que exigen los reguladores. Los filtros diseñados específicamente, como el Planova FG1, evitan la acumulación de suciedad que dificulta los filtros de profundidad convencionales, lo que proporciona tiempos de procesamiento más cortos y un mayor rendimiento por lote. Cada nueva aprobación terapéutica incorpora diseños a medida para la fase posterior, lo que genera una demanda duradera para los proveedores capaces de adaptar los medios o membranas a tamaños de partícula y perfiles de carga específicos. Por lo tanto, los sistemas de separación para el mercado de la biotecnología comercial experimentan un aumento de la demanda estructural, vinculado a la expansión de las indicaciones autorizadas para modalidades avanzadas.
Optimización de flujos de trabajo cromatográficos impulsada por IA
Los motores de aprendizaje automático ingieren ejecuciones de purificación históricas para predecir gradientes de tampón óptimos, configuraciones de temperatura y densidades de carga. Un consorcio de investigación chino validó un algoritmo [4] Academia China de Ciencias, “Modelado de aprendizaje automático que ayuda al análisis inteligente de procesos para la filtración de virus de alto rendimiento”, phys.org entrenado en más de 900 conjuntos de datos de filtración de virus que mejoraron la consistencia del rendimiento al tiempo que redujeron a la mitad las iteraciones experimentales. Los proveedores ahora combinan sondas de espectroscopia en línea con software predictivo, convirtiendo la purificación por lotes en una operación de circuito cerrado que se ajusta en tiempo real. Este enfoque centrado en los datos reduce el uso de resina, reduce la mano de obra y disminuye el riesgo de fallas, lo que lo hace especialmente atractivo para las organizaciones de desarrollo y fabricación por contrato que realizan numerosos cambios de producto. La adopción generalizada de la IA está destinada a recalibrar las bases de rendimiento en todos los sistemas de separación para el mercado de la biotecnología comercial.
Transición hacia plataformas downstream cerradas y de un solo uso
Los desechables minimizan el riesgo de contaminación cruzada y acortan los ciclos de validación, en consonancia con el mayor escrutinio de los organismos reguladores sobre las instalaciones multiproducto. Las membranas poliméricas integradas en casetes preesterilizados ahora ofrecen capacidades de unión que antes eran exclusivas de las resinas de lecho compacto, mientras que los conjuntos de sensores remotos verifican la integridad durante la operación. Lanzamientos como la membrana de afinidad de ARNm Purexa OdT demuestran cómo los proveedores combinan productos químicos especializados con carcasas listas para usar, adaptadas a las vías de flujo desechables. El impulso para los formatos de un solo uso es mayor en productos de pequeño volumen y alto valor; sin embargo, las instalaciones piloto también están reemplazando el acero inoxidable por tanques revestidos con película para evitar costosos tiempos de inactividad por limpieza. A medida que los usuarios recalibran la economía de los procesos, el gasto se desplaza de los activos fijos hacia un modelo de consumibles recurrentes, lo que redefine los flujos de ingresos en los sistemas de separación para el mercado de la biotecnología comercial.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisitos de infraestructura de GMP con uso intensivo de capital | -1.0% | Global, más grave en los mercados emergentes | Largo plazo (≥ 4 años) |
| Incertidumbre regulatoria para nuevos consumibles de separación | -0.8% | Global, concentrado en mercados altamente regulados | Mediano plazo (2-4 años) |
| Escasez de mano de obra calificada en la ingeniería de bioprocesos | -0.5% | Global, agudo en América del Norte y la UE | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de materias primas de resinas especiales | -0.5% | Global, alto impacto en líneas de cromatografía | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Requisitos de infraestructura de GMP con uso intensivo de capital
Las actualizaciones de las Buenas Prácticas de Manufactura (BPM) introducidas en 2024 obligan a las empresas a modernizar los sistemas de climatización (HVAC), el registro de datos y las salas blancas antes de poder implementar formatos de separación desconocidos. Los paquetes de validación multimillonarios pueden erosionar la ventaja de margen prometida por los dispositivos de nueva generación, obligando a muchos pequeños patrocinadores a externalizar en lugar de incorporar sus capacidades internamente. La consiguiente indecisión en las adquisiciones ralentiza la circulación de la tecnología en regiones sensibles a los costos y modera el aumento de volumen previsto para los sistemas de separación en el mercado de la biotecnología comercial.
Incertidumbre regulatoria para nuevos consumibles de separación
Las directrices aún giran en torno a las resinas de sílice y los filtros de profundidad, dejando a las membranas biomiméticas y los algoritmos adaptativos en una zona gris. Por lo tanto, los patrocinadores mantienen flujos de trabajo duplicados que combinan los nuevos medios con las columnas existentes hasta que las autoridades publiquen criterios de comparabilidad claros. La duplicación de gastos diluye los ahorros inmediatos y pospone la conversión completa a materiales de mayor rendimiento, lo que limita las ganancias de ingresos a corto plazo para los proveedores emergentes.
Análisis de segmento
Por método: el dominio convencional se enfrenta a la disrupción moderna
La cromatografía en columna convencional, la centrifugación y la filtración por membrana mantuvieron el 67.95 % del dominio de los sistemas de separación para el mercado de la biotecnología comercial en 2025, gracias a los sólidos archivos de validación y a la disponibilidad global de suministro. Esta base sustenta ciclos de lanzamiento de productos fiables y sustenta la mayoría de las plantas de anticuerpos y vacunas a escala comercial. Sin embargo, la cohorte moderna —que incluye técnicas acústicas, magnéticas y de microarrays— registra una tasa de crecimiento anual compuesta (TCAC) del 7.02 % hasta 2031, a medida que los innovadores priorizan la manipulación sin contacto y el control multiplex. Los primeros usuarios han documentado aumentos de productividad cuando los dispositivos acústicos manejan lotes frágiles de células madre, donde la sensibilidad al corte es crítica. La creciente familiaridad y la reducción de los costes de los chips deberían extender la adopción más allá de la I+D especializada hacia la producción de volumen medio. La convergencia de métodos antiguos y nuevos fomenta los skids híbridos que implementan la microfluídica antes de las columnas de intercambio iónico, lo que refleja una gestión pragmática de riesgos a la vez que se aprovecha la eficiencia en todos los sistemas de separación para el mercado de la biotecnología comercial.
El salto cualitativo en la precisión del control se complementa con nuevos análisis que rastrean las trayectorias individuales de las moléculas. Los usuarios reportan picos de eluido más nítidos, pasos de pulido más precisos y mayor capacidad de buffer. Los proveedores que ofrecen capas de automatización universales en módulos convencionales y emergentes tienen más posibilidades de obtener contratos de servicio y licencias de software. A medida que se despeje el camino regulatorio, se espera que los métodos modernos desmantelen la base convencional, aunque la coexistencia seguirá siendo la norma durante la próxima década.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por escala: las operaciones comerciales impulsan el volumen, la innovación en el laboratorio se acelera
Las instalaciones comerciales consumieron el 60.95 % de los sistemas de separación para la cuota de mercado de la biotecnología comercial en 2025, lo que refleja la gran demanda de anticuerpos monoclonales y proteínas recombinantes. Sus criterios de compra incluyen el tiempo de actividad, la disponibilidad global de piezas y la trazabilidad de las auditorías, lo que las orienta hacia fabricantes de equipos originales (OEM) consolidados y hardware de columnas de eficacia probada. Las suites a escala piloto conectan el descubrimiento con la producción, optimizando los parámetros sin un riesgo financiero a gran escala, mientras que las unidades de sobremesa facilitan las campañas de diseño de experimentos. Las plataformas a escala de laboratorio registran la tasa de crecimiento anual compuesta (TCAC) más rápida, del 6.05 %, debido a que las universidades y las empresas emergentes prefieren las unidades microfluídicas y acústicas que pueden procesar pequeños volúmenes a alta velocidad.
Existe un dinámico ciclo de retroalimentación: los éxitos en las pruebas de concepto en el ámbito académico suelen impulsar modernizaciones a escala piloto que, una vez reducidos los riesgos, se implementan en plantas completas. FlowRACS 3.0 ilustra este proceso, evolucionando de una herramienta de cribado a una etapa de alimentación para líneas de fermentación por lotes alimentados. En consecuencia, las innovaciones de laboratorio definen la hoja de ruta tecnológica para todos los sistemas de separación en el mercado de la biotecnología comercial.
Por aplicación: Liderazgo en biofarmacéuticos, aumento de la terapia celular
El sector biofarmacéutico controló el 59.20 % del mercado de sistemas de separación para la biotecnología comercial en 2025, impulsado por campañas de anticuerpos y vacunas de gran volumen que dependen de sistemas de separación robustos y compatibles con la normativa. La biotecnología alimentaria, de bebidas y cosmética añade volúmenes constantes, pero modestos. Los usos agrícolas y ambientales están en aumento gracias a los compromisos de sostenibilidad que tratan los flujos de residuos como fuentes de proteínas o enzimas valiosas. Sin embargo, la terapia celular y génica registra la tasa de crecimiento anual compuesta (TCAC) más rápida, del 5.93 %, a medida que se aceleran las aprobaciones para formulaciones de CAR-T, AAV y nanopartículas lipídicas.
El manejo ultrasuave es fundamental en estas modalidades. Los fabricantes están sustituyendo las centrífugas por adsorbedores de membrana y sedimentadores acústicos de bajo cizallamiento para conservar la potencia del vector, prolongar la vida útil de las columnas y reducir la filtración posterior al pulido. Los consumibles de diagnóstico e investigación aumentan la volatilidad de la demanda, pero también abren oportunidades para sistemas de rápida evolución, ampliando aún más las fuentes de ingresos para los sistemas de separación en el mercado de la biotecnología comercial.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Norteamérica conservó el 39.75 % de la cuota de mercado de sistemas de separación para biotecnología comercial en 2025, impulsada por subvenciones para terapias avanzadas y actividades de fusiones y adquisiciones que integran hardware de separación con servicios informáticos. Una mano de obra cualificada y unos sistemas de calidad consolidados ayudan a la región a absorber rápidamente los dispositivos disruptivos. Sin embargo, el aumento de los costes salariales y la escasez de mano de obra impulsan a las plantas a automatizar la preparación de soluciones tampón y el envasado de resina, lo que sustenta la inversión en capas de control digital.
Europa sigue siendo grande, pero madura. Los estrictos objetivos ambientales motivan la eficiencia energética de las membranas y los proyectos de reducción de residuos. Los fabricantes regionales valoran la conformidad y los contratos de servicio a largo plazo, ambos ofrecidos por empresas ya establecidas con experiencia en la gestión de diversos procesos regulatorios. Las credenciales de sostenibilidad se están convirtiendo en factores diferenciadores en las licitaciones, favoreciendo a los proveedores capaces de documentar la reducción de la huella de carbono.
La región Asia-Pacífico se expande a una tasa de crecimiento anual compuesta (TCAC) del 5.48 % hasta 2031, impulsada por parques multimillonarios de ciencias biológicas en China e India y la reorganización de las cadenas de suministro tras las interrupciones causadas por la pandemia. Los gobiernos subvencionan plantas piloto e instalaciones analíticas compartidas que ayudan a las empresas nacionales a alcanzar estándares de calidad globales. Japón y Corea del Sur se centran en la medicina regenerativa y los productos intermedios de alta pureza, mientras que el Sudeste Asiático se posiciona para el llenado y acabado de vacunas por contrato. El ritmo y la diversidad de proyectos en la región garantizan que los sistemas de separación para el mercado de la biotecnología comercial encuentren su centro de demanda más dinámico al este del Canal de Suez.
Panorama competitivo
La estructura del sector sigue estando moderadamente fragmentada. Proveedores de gama completa, como Thermo Fisher Scientific, Danaher y Sartorius, aprovechan ofertas integrales que abarcan soluciones tampón, skids y análisis. Sus balances les permiten absorber a innovadores de nicho, como se vio en la adquisición por parte de Thermo Fisher de una empresa de purificación por 4.1 millones de dólares, lo que amplía su base instalada en cromatografía continua. Sin embargo, las empresas especializadas prosperan al centrarse en áreas de alto crecimiento, como el enfoque acústico o los adsorbedores de membrana. Las patentes para membranas de baja presión para la eliminación de virus y cámaras acústicas ajustables se triplicaron entre 2023 y 2025, lo que revela una carrera por la innovación que se extiende por todos los continentes.
Las alianzas estratégicas entre fabricantes de hardware y empresas de software se multiplican a medida que los sistemas de control orientados a la IA pasan del piloto a la producción. Los proveedores ahora ofrecen paquetes combinados de sensores y análisis que garantizan la liberación en tiempo real, reduciendo los tiempos de espera de los lotes. Las ofertas híbridas aumentan los costos de cambio para los clientes y pueden asegurar contratos plurianuales de consumibles. La tensión en los precios persiste en la filtración de productos básicos, donde los ensambladores locales ofrecen precios más bajos que las marcas globales, pero los márgenes premium siguen siendo defendibles para los consumibles certificados para su uso en terapia génica.
Las consideraciones de sostenibilidad añaden un nuevo factor competitivo. Los proveedores prueban materiales de membrana de origen biológico y carcasas de cromatografía reciclables compatibles con los flujos de clasificación de residuos. La información sobre emisiones de alcance 3 de los equipos es cada vez más detallada, y los compradores la tienen en cuenta durante la planificación de capital. Responder con prontitud otorga una ventaja reputacional, mientras que los rezagados se arriesgan a ser excluidos de las principales listas de licitaciones. En consecuencia, las métricas ambientales ahora se consideran junto con el rendimiento y el coste cuando los clientes comparan ofertas en los sistemas de separación para el mercado de la biotecnología comercial.
Sistemas de separación para líderes de la industria de la biotecnología comercial
Agilent Technologies, Inc.
Becton, Dickinson y compañía
Corporación Danaher
Revvity Inc.
Termo Fisher Scientific Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2025: Investigadores de la Universidad de Hong Kong presentaron membranas de nanofiltración basadas en seda que purifican el agua 10 veces más rápido que los productos existentes utilizando menos de 1 bar de presión, lo que apunta a rutas de baja energía para las separaciones biotecnológicas.
- Junio de 2025: Científicos de la Academia China de Ciencias publicaron un marco de aprendizaje automático que optimiza los parámetros de filtración de virus mediante la extracción de más de 900 conjuntos de datos, reemplazando el método de prueba y error.
- Abril de 2025: Una empresa derivada de la Universidad de Bristol presentó una plataforma de ondas acústicas que automatiza la manipulación de células, reduciendo el espacio ocupado por los equipos y acelerando los ciclos de descubrimiento de fármacos.
- Enero de 2025: Bio-Rad Laboratories presentó la resina Nuvia wPrime 2A dirigida a flujos de trabajo de purificación de biomoléculas que exigen mayor selectividad y rendimiento.
Alcance del informe de mercado de sistemas de separación global para biotecnología comercial
Los sistemas de separación purifican productos biológicos como biofarmacéuticos, bioquímicos y reactivos de diagnóstico según las características de carga electrostática, densidad, difusividad, forma, polaridad, solubilidad y volatilidad. Los equipos que separan material biológico de mezclas o soluciones complejas incluyen cromatografía, membranas o filtros y centrífugas.
Los sistemas de separación para el mercado de biotecnología comercial están segmentados por método, aplicación y geografía. Por método, el mercado se segmenta en métodos modernos y métodos convencionales. Por aplicación, el mercado se segmenta en biofarmacéutica, alimentación y cosmética, agricultura y otras aplicaciones. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños y tendencias estimados del mercado para 17 países en las principales regiones del mundo.
El informe ofrece el valor (USD) para todos los segmentos anteriores.
| Métodos modernos | microarrays |
| Lab-on-a-chip | |
| Separación magnética | |
| Separación acústica y dielectroforética | |
| Otros métodos modernos | |
| Los métodos convencionales | Cromatografía |
| Citometría de flujo | |
| Filtración de membrana | |
| Centrifugación | |
| Otros métodos convencionales |
| A escala de laboratorio |
| Escala piloto |
| Escala comercial |
| Fabricación biofarmacéutica |
| Terapia celular y génica |
| Biotecnología de alimentos, bebidas y cosméticos |
| Biotecnología agrícola y ambiental |
| Diagnóstico e investigación |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| South Korea | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por método | Métodos modernos | microarrays |
| Lab-on-a-chip | ||
| Separación magnética | ||
| Separación acústica y dielectroforética | ||
| Otros métodos modernos | ||
| Los métodos convencionales | Cromatografía | |
| Citometría de flujo | ||
| Filtración de membrana | ||
| Centrifugación | ||
| Otros métodos convencionales | ||
| Por escala | A escala de laboratorio | |
| Escala piloto | ||
| Escala comercial | ||
| por Aplicación | Fabricación biofarmacéutica | |
| Terapia celular y génica | ||
| Biotecnología de alimentos, bebidas y cosméticos | ||
| Biotecnología agrícola y ambiental | ||
| Diagnóstico e investigación | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| South Korea | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tecnologías de separación tienen más probabilidades de revolucionar la cromatografía convencional en biotecnología?
La clasificación celular acústica microfluídica, los adsorbedores de membrana diseñados para el procesamiento continuo y los sistemas de cromatografía inteligente habilitados con IA están preparados para desplazar las columnas empaquetadas tradicionales al aumentar el rendimiento y reducir el riesgo de contaminación.
¿Qué desafíos operativos están impulsando a los fabricantes a adoptar equipos desechables de última generación?
Las preocupaciones sobre la contaminación cruzada, las largas validaciones de limpieza y la necesidad de instalaciones flexibles para múltiples productos están impulsando un cambio hacia rutas de flujo desechables que permiten cambios más rápidos y un menor consumo de agua.
¿Cómo la inteligencia artificial está mejorando las separaciones de bioprocesos?
Los modelos de aprendizaje automático analizan datos de ejecución históricos en tiempo real para ajustar los gradientes de amortiguación y las densidades de carga, lo que aumenta la consistencia del rendimiento y acorta los plazos de desarrollo.
¿Por qué las terapias con vectores virales y ARNm influyen en la demanda de métodos de separación más suaves?
Estas modalidades delicadas son altamente sensibles al cizallamiento, por lo que los fabricantes prefieren la cromatografía de membrana de baja presión y los sistemas de enfoque acústico que mantienen la actividad biológica al tiempo que logran objetivos de pureza estrictos.
¿Qué vulnerabilidades de la cadena de suministro afectan a los consumibles de cromatografía?
La disponibilidad intermitente de resinas especiales y materias primas tampón puede retrasar los cronogramas de producción, lo que impulsa a los biofabricantes a diversificar sus proveedores y explorar tecnologías alternativas basadas en membranas.
¿Cómo están afectando los cambios regulatorios la inversión en equipos de separación de próxima generación?
Las directrices GMP actualizadas enfatizan el control de la contaminación y la integridad de los datos, fomentando la adopción de plataformas cerradas y automatizadas que ofrecen monitoreo en tiempo real y paquetes de validación simplificados.


