

Visión general del mercado
| Periodo de estudio | 2021 - 2032 |
|---|---|
| Tamaño del mercado (2027) | USD 39.04 mil millones |
| Tamaño del mercado (2032) | USD 48.7 mil millones |
| Tasa de crecimiento (2027 - 2032) | 4.52% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |

Análisis del mercado del champú por Mordor Intelligence
El mercado del champú alcanzó un valor de 37.26 millones de dólares en 2026 y se estima que crecerá desde los 39.04 millones de dólares en 2027 hasta alcanzar los 48.7 millones de dólares en 2032, con una tasa de crecimiento anual compuesta (CAGR) del 4.52% durante el período de previsión (2027-2032).
Las líneas premium centradas en ingredientes y las ofertas multifuncionales de enjuague brindan a los proveedores de champú vías para aumentar el valor más allá de la limpieza básica. En India, la expansión del comercio general conecta los productos diferenciados con un mayor acceso minorista. Las líneas para hombres ofrecen otra vía para compras específicas, ampliando los ingresos potenciales generados por la rutina de limpieza. La guerra de Irán, que comenzó en febrero de 2026, aumentó las presiones relacionadas con el transporte marítimo y los insumos vinculados al petróleo para los productores indios, mientras que las normas de la UE incrementaron el trabajo de reformulación y etiquetado. Las ventas de champú de mayor valor ofrecen un crecimiento de los ingresos, pero la reformulación y los gastos de transporte determinan qué porcentaje de esas ganancias retienen los proveedores.
Conclusiones clave del informe
- Por tipo de producto, el champú estándar representó el 90.92% de la cuota de mercado en 2026, mientras que se prevé que el champú natural/orgánico/medicado sea el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.68% durante el período 2027-2032.
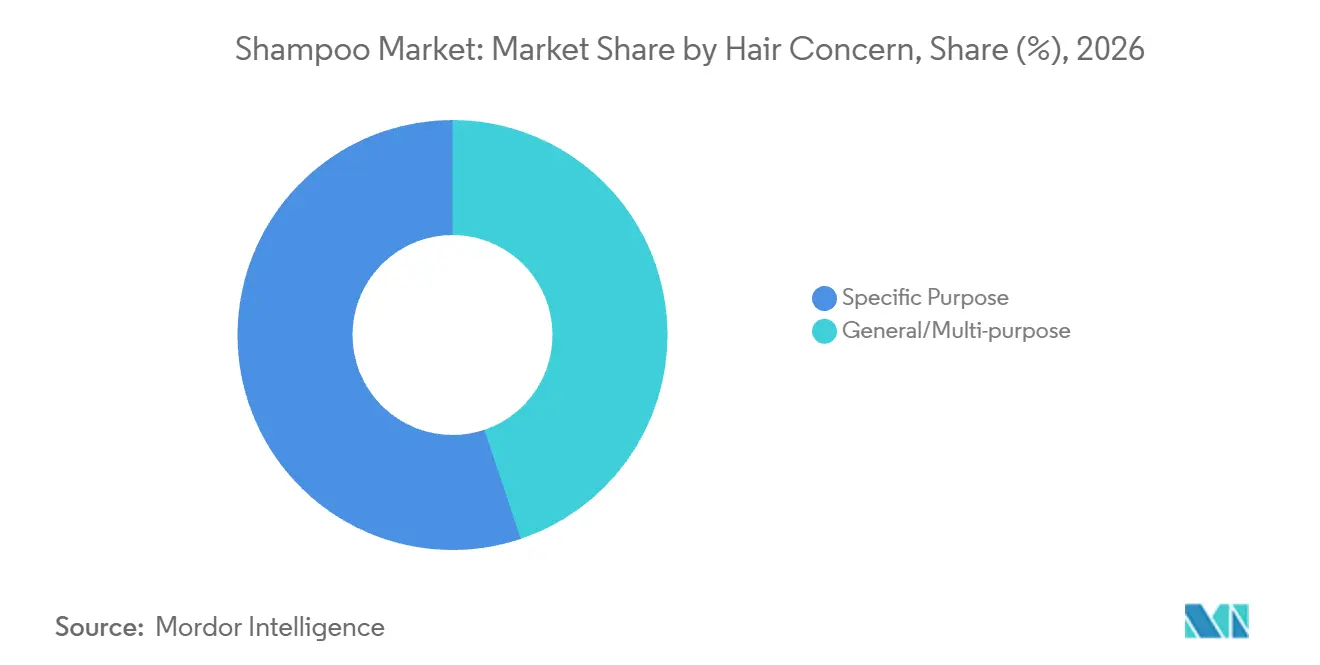
- Los productos de uso específico lideraron la categoría de productos para el cuidado del cabello con una cuota del 55.15 % del tamaño del mercado de champús en 2026 y se prevé que crezcan más rápidamente a una tasa de crecimiento anual compuesta (CAGR) del 4.62 % durante el período 2027-2032.
- En todas las categorías de precios, el champú de consumo masivo representó el 64.04% de los ingresos en 2026, y se prevé que el champú de lujo/premium crezca más rápidamente, con una tasa de crecimiento anual compuesta del 4.7% durante el período 2027-2032.
- Por canal de distribución, los supermercados/hipermercados representaron el 35.05% de los ingresos en 2026, mientras que se prevé que las tiendas minoristas en línea crezcan más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 6.12% durante el período 2027-2032.
- Geográficamente, la región de Asia-Pacífico representó el 47.36% de los ingresos en 2026 y se prevé que crezca más rápidamente, con una tasa de crecimiento anual compuesta (CAGR) del 5.1% durante el período 2027-2032.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial del champú
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente preferencia por los champús orgánicos y herbales | + 0.6% | Asia-Pacífico, particularmente India | Mediano plazo (2-4 años) |
| Influencia de las redes sociales y el marketing digital | + 2.4% | América del Norte, en particular los Estados Unidos | Corto plazo (≤ 2 años) |
| Creciente demanda de champús para el segmento masculino | + 0.7% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| El auge de los champús multifuncionales con ingredientes activos innovadores | + 2.1% | América del Norte, en particular los Estados Unidos | Corto plazo (≤ 2 años) |
| Sostenibilidad y embalaje ecológico | + 0.5% | Europa, en particular Italia | Mediano plazo (2-4 años) |
| Creciente demanda de champús personalizados y a medida mediante inteligencia artificial. | + 0.3% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente preferencia por los champús orgánicos y herbales
La preferencia por ingredientes orgánicos y herbales ofrece a los compradores de champú una razón para elegir una marca que va más allá de la simple limpieza. Dabur registró un crecimiento de dos dígitos en el champú Vatika durante el cuarto trimestre del ejercicio fiscal 2025-26. En su informe sobre el mercado de bienes de consumo de rápido movimiento (FMCG) en India para el ejercicio fiscal 2025-26, Dabur indicó que una campaña posicionó a Vatika como una opción de champú natural/herbal. Dabur también informó que el champú Vatika alcanzó sus mayores ingresos históricos en el ejercicio fiscal 2025-26. Estos resultados a nivel de marca demuestran una oportunidad de ingresos basada en una identidad natural/herbal, lo que brinda a los proveedores una base para atraer compradores preocupados por los ingredientes, en lugar de competir únicamente en el lavado rutinario.
Influencia de las redes sociales y el marketing digital
Las plataformas sociales pueden hacer que los compradores consideren las marcas de champú antes de que vean botellas de la competencia en el estante de una tienda. Una encuesta estadounidense de abril de 2025 reveló que el 49 % de los consumidores descubrieron productos de cuidado personal a través de plataformas sociales, en comparación con el 37 % a través del boca a boca. [1] https://alvarezandmarsal-crg.com/wp-content/uploads/2025/05/AM-Consumer-Sentiment_Spring-25_vfinal.pdf La categoría de cuidado personal encuestada incluía champú. Para los proveedores, este canal de descubrimiento crea una oportunidad para explicar los beneficios de un producto más allá de las limitaciones de su ubicación física. Convertir la atención en demanda requiere una conexión reconocible entre el mensaje y el producto que los compradores pueden seleccionar posteriormente. Por lo tanto, una marca ausente de las redes sociales pierde una vía para llegar a casi la mitad de los consumidores encuestados que descubren productos de cuidado personal allí, lo que convierte la visibilidad en redes sociales en parte de la consideración de esos compradores.
Creciente demanda de champús para el segmento masculino
Una línea de champús para hombres ofrece una alternativa a los champús domésticos comunes, ofreciendo un producto seleccionado específicamente para el usuario masculino. Su contribución a la demanda depende de si el champú para hombres reemplaza al champú doméstico a un precio más elevado o si se vende como un producto adicional. Un precio más alto requiere un beneficio para el cabello o el cuero cabelludo que el comprador masculino valore, ya que la etiqueta de género por sí sola no aporta ninguna función de limpieza. Si ese beneficio genera una compra adicional, los ingresos pueden aumentar sin que el usuario tenga que lavarse el cabello con más frecuencia. Por lo tanto, los ingresos por lavado, y no el número de lavados, son la medida para determinar si una línea de champús para hombres aumenta la demanda.
El auge de los champús multifuncionales con ingredientes activos innovadores
Las propuestas basadas en ingredientes activos y tecnología ofrecen a los proveedores de champú una forma de integrar la limpieza con una rutina de cuidado capilar más completa. Unilever registró un crecimiento de dos dígitos para Dove en su negocio de cuidado capilar durante el primer trimestre de 2026, tras el lanzamiento en 2025 de su gama de tecnología Fibre Repair. L'Oréal Paris lanzó su champú Glycolic + Gloss con ácido glicólico exclusivamente en las tiendas Walmart de Estados Unidos el 1 de agosto de 2025. Su promesa de suavizado se aplicaba al sistema completo de champú, acondicionador y sérum sin enjuague. Dado que la promesa de suavizado depende del sistema completo, la venta del champú por separado no puede garantizar la promesa asociada a la rutina combinada.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Desafíos regulatorios | -0.9% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Alta competencia y saturación del mercado | -0.6% | América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Interrupciones de la cadena de suministro | -0.4% | Asia-Pacífico, particularmente India | Corto plazo (≤ 2 años) |
| Disponibilidad de champús falsificados | -0.2% | la región norte de Jordania | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Desafíos regulatorios
Las normas sobre ingredientes pueden convertir las ventas continuas de productos anticaspa en una tarea de reformulación para los proveedores con fórmulas afectadas. Las normas de la UE prohibieron el piritionato de zinc en cosméticos a partir del 1 de marzo de 2022. En la revisión de la Comisión Europea de 2025, las partes interesadas informaron que las frecuentes reclasificaciones de ingredientes cosméticos en la UE requerían reformulaciones repetidas y aumentaban los costos operativos y de cumplimiento. Para un pequeño proveedor de champú, la revisión de ingredientes y el mantenimiento de las declaraciones pueden consumir recursos de desarrollo antes de que un producto de reemplazo llegue a los compradores. El 16 de junio de 2026, la Comisión informó de un acuerdo provisional destinado a reducir el papeleo y los costos comerciales de los cosméticos. La reformulación prioriza el gasto en desarrollo sobre los ingresos del producto de reemplazo, lo que prolonga el costo de mantener en venta una oferta de productos anticaspa afectada.
Alta competencia y saturación del mercado
Una gama de champús saturada limita la expansión de la categoría cuando el éxito de una marca reemplaza una compra existente en lugar de generar una mayor demanda de productos de limpieza. Esta limitación es aún mayor en el caso del lanzamiento de un champú anticaspa o para el cuidado del cabello dañado, cuyo propósito se solapa con el de champús que ya atienden al mismo consumidor. Cambiar entre estos productos redistribuye los ingresos sin que necesariamente aumente la cantidad de champú vendida. Un proveedor que busca estas ventas podría necesitar financiar la diferenciación y la promoción con las compras obtenidas de la competencia. Estos gastos de venta reducen los ingresos disponibles para el lanzamiento de otro champú similar, incluso cuando el nuevo producto logra captar compradores.
Análisis de segmento
Por tipo de producto: Limpieza profunda y uso específico para el cuidado de la piel.
En 2026, el champú estándar representó el 90.92 % del mercado. Este segmento, el más grande, corresponde a los consumidores que eligen un champú de uso diario, lo que brinda a los proveedores una amplia base de clientes que deben defender gracias a los beneficios de limpieza que prometen. Las fórmulas estándar son la opción de compra por defecto, por lo que compiten en función de la familiaridad y el precio por lavado, en lugar de basarse en una característica especial. Por consiguiente, el liderazgo depende de seguir siendo un champú de uso diario confiable que los consumidores puedan elegir una y otra vez sin necesidad de un tratamiento adicional.
Se prevé que el champú natural/orgánico/medicado sea el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.68 % durante el período 2027-2032. La serie Litao de BaWang International, basada en productos naturales, que incluye principalmente geles de ducha y detergentes para ropa, pero también champú, registró un crecimiento de ingresos de aproximadamente el 40.3 % en 2025 con respecto a 2024. En la guía actualizada el 11 de diciembre de 2023, la Academia Estadounidense de Dermatología recomendó el champú anticaspa de venta libre cuando el lavado regular no alivia la caspa leve. También aconsejó alternar champús anticaspa con diferentes ingredientes activos si un champú no funciona. La identidad de los ingredientes y una alternativa tras el fracaso del tratamiento ofrecen a los proveedores razones distintivas para obtener compras más allá de la limpieza estándar, lo que respalda la perspectiva de mayor crecimiento del segmento combinado.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de cabello: Beneficios específicos dan forma a la oferta principal.
Los champús de uso específico representaron el segmento más grande, con el 55.15 % de los ingresos en 2026, y se prevé que sean el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.62 % durante el período 2027-2032. Según el prospecto de Mandi, su champú anticaída vendió más de 500,000 botellas en los primeros seis meses tras su lanzamiento en China en 2025. El producto se comercializa para tratar un problema específico: la caída del cabello, y contiene kopexil como ingrediente activo. Un comprador que acude con este problema puede evaluar el champú en función de un resultado concreto, por lo que un proveedor en este segmento vende la solución que ofrece la fórmula, en lugar de una promesa general de un cabello mejor.
Los champús multiusos conservan su función cuando las necesidades de cuidado capilar van más allá del tratamiento de un problema específico del cuero cabelludo. En una guía de diciembre de 2023, la Academia Estadounidense de Dermatología indicó que, si es necesario, se puede usar el champú y acondicionador habituales después del champú anticaspa. Esta rutina permite que los productos habituales se apliquen junto con un limpiador específico para cada problema. Por lo tanto, la limpieza general no tiene por qué perder su utilidad comercial cuando el consumidor también elige un champú para una afección particular.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría: Los niveles de precios generan diferentes decisiones de compra.
En 2026, el champú de consumo masivo representó el 64.04% del mercado. Este segmento, el más grande, exige que los fabricantes ofrezcan cada beneficio de limpieza a un precio que el consumidor masivo acepte. Añadir una característica a la fórmula solo genera valor cuando el comprador considera que su contribución justifica el precio resultante. El fabricante debe recuperar cualquier costo adicional de formulación del precio de venta del champú. Este límite de precio restringe el gasto en cada beneficio adicional antes de que el champú abandone su nicho de mercado masivo.
Se prevé que el segmento de champús de lujo/premium sea el de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.7 % durante el periodo 2027-2032. En su informe anual de 2025, L'Oréal indicó que L'Oréal Professionnel captó un 29 % más de nuevos consumidores para champús de alto rendimiento como Absolut Repair Molecular y Vitamino Color en Brasil, mediante la promoción de formatos de recarga en tiendas y en línea. La División de Productos Profesionales de L'Oréal creció un 11.6 % en términos comparables ajustados durante el primer semestre de 2026, siendo el cuidado capilar premium el principal motor de este crecimiento. La captación de clientes a través de la recarga ofrece a los proveedores premium una vía para ampliar su base de clientes, manteniendo la propuesta de producto de alto rendimiento como eje central de la venta.
Por canal de distribución: escala de venta minorista y compras online repetidas
Los supermercados e hipermercados fueron el segmento más grande por canal de distribución, representando una participación del 35.05 % de los ingresos por champú en 2026. Como participante de este canal, Walmart informó de 3,569 Walmart Supercenters en Estados Unidos al 31 de julio de 2026. El 15 de octubre de 2026, Procter & Gamble Company informó que los champús y acondicionadores Head & Shoulders Scalp Care estaban disponibles en Walmart en Estados Unidos. El acceso a la red de un minorista pone el alcance de las tiendas parcialmente bajo el control del minorista, lo que hace que el lanzamiento de un champú dependa tanto de esa relación como de la marca.
Se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 6.12 % durante el período 2027-2032. En Estados Unidos, en 2025, las ventas en línea representaron la mayor parte de las ventas minoristas de productos capilares de alta gama, siendo la comodidad y la reposición las principales razones declaradas para comprar productos para el cabello en línea. Para los vendedores de champú en línea, estas razones de compra favorecen la facilidad para reordenar el producto que el comprador ya utiliza. Otros canales de distribución incluyen la ruta de los salones de belleza, como lo demuestra la presencia de la División de Productos Profesionales de L'Oréal en 400,000 salones en todo el mundo en 2025. Esta misma división registró un crecimiento de dos dígitos en el comercio minorista selectivo y el comercio electrónico, al tiempo que fortalecía su presencia en dichos salones, por lo que este negocio profesional buscó simultáneamente un mayor alcance en línea y en los salones de belleza.
Análisis geográfico
Mercado de champú de Asia y el Pacífico
Asia-Pacífico fue la geografía más grande y de más rápido crecimiento, representando el 47.36% del tamaño del mercado de champú en 2026 y pronosticado para expandirse a una CAGR del 5.1% durante 2027-2032. En el trimestre finalizado el 31 de marzo de 2026, Hindustan Unilever Limited informó un aumento del 25% en la distribución de botellas de champú en el canal comercial general de la India. Dabur India Limited informó un crecimiento del 23% en su negocio de champú en el trimestre finalizado el 30 de junio de 2026. [3] https://www.dabur.com/press-releases/Dabur-Q1-2026-27-Net-Profit-Surges Ambos resultados provienen de empresas ya establecidas en la India, por lo que los ejemplos de crecimiento en esta región pertenecen a empresas establecidas con distribución local existente en lugar de a nuevos participantes.
En Europa, los operadores de la UE deben enumerar individualmente los alérgenos de fragancia cubiertos por el Anexo III cuando sus concentraciones superen el 0.01 % en productos que se enjuagan, lo que permite a los consumidores sensibilizados identificar los ingredientes que deben evitar. A partir del 31 de julio de 2026, los productos que no cumplan con la normativa no podrán introducirse en el mercado de la UE. Los productos introducidos antes de esa fecha podrán seguir estando disponibles hasta el 31 de julio de 2028. En Norteamérica, los paquetes combinados de champú y acondicionador fueron el segmento de productos para el cabello de mayor crecimiento en el mercado masivo estadounidense en 2025. El cumplimiento de la normativa de etiquetado rige el acceso a las ventas en la UE, mientras que el ejemplo de los paquetes combinados en EE. UU. pone de manifiesto el valor de una compra combinada como una vía diferente para llegar a los compradores.
En Sudamérica, las ventas de champú brasileño en el canal de perfumería monitoreado por Scanntech cayeron un 8.2% en septiembre de 2026 con respecto a septiembre de 2025, en términos de tiendas comparables. Un proveedor que evalúa la distribución en Brasil se enfrenta, por lo tanto, a una pregunta sobre la exposición al canal antes de considerar la expansión regional prevista como un impulso minorista uniforme. En Oriente Medio y África, el análisis de NIQ para Arabia Saudita en 2026 describió productos para el cuidado del cabello diseñados para las condiciones climáticas locales y las necesidades de estilo de vida. Para una marca de champú que ingresa a Arabia Saudita, la oportunidad radica en explicitar el uso local previsto en su propuesta de producto. La lectura anterior de Brasil en mayo de 2026, cuando el champú representó el 16% del valor del canal de perfumería en tiendas comparables de Scanntech y sus ventas de valor cayeron un 5% con respecto a mayo de 2025, muestra que la exposición a la perfumería es anterior a la caída de septiembre.

Obtenga análisis sobre mercados geográficos importantes
Descargar PDF
Marco regulatorio y perspectivas
Se comparan jurisdicciones seleccionadas para proveedores no exentos que lanzan nuevos champús preenvasados no medicinales clasificados como cosméticos comunes. La comparación del Reino Unido abarca Gran Bretaña, donde se requiere una Persona Responsable establecida en el Reino Unido. El anuncio de China de 2025 se refería a un programa piloto de etiquetado electrónico en 6 provincias y municipios, mientras que Anvisa publicó actualizaciones de la lista de ingredientes y propuso una segunda revisión de sustancias restringidas en 2026. En Estados Unidos, la Ley de Modernización de la Regulación de Cosméticos (MoCRA) asigna las obligaciones de registro a los propietarios u operadores de las instalaciones cubiertas y las obligaciones de listado de productos a las personas responsables.
Tabla reglamentaria
| Factor de decisión | Estados Unidos | Reino Unido | China | Brazil | Sudáfrica |
|---|---|---|---|---|---|
| Autoridad primaria | Food and Drug Administration | Secretario de Estado y normas comerciales locales | Administración Nacional de Productos Médicos | Anvisa | Departamento Nacional de Salud y Profesionales de la Salud Ambiental |
| Instrumentos o direcciones clave | Registro y catalogación en MoCRA; propuesta sobre alérgenos de fragancias prevista para noviembre de 2026. | Régimen de cosméticos y notificación previa a la comercialización en Gran Bretaña | Presentación de documentación previa a la importación para cosméticos comunes | Notificación RDC 907/2024 y autorización de operación de la empresa (AFE) | Etiquetado de cosméticos preenvasados; borrador de microesferas de 2025 con una propuesta de eliminación gradual de existencias existentes en 24 meses que requiere notificación y un plan. |
| Efecto comercial | Los propietarios u operadores de las instalaciones cubiertas renuevan su registro cada 2 años; las personas responsables actualizan los listados de productos anualmente. | Persona responsable establecida en el Reino Unido y notificación previa al lanzamiento de un nuevo producto en Gran Bretaña. | Fórmula, estándar del producto, muestra de etiqueta, informe de inspección y evaluación de seguridad para cosméticos comunes importados. | Una empresa brasileña que posee una AFE válida presenta una notificación de exención de registro para su champú. | Nombre del producto en el panel principal de al menos 4 mm de altura; dirección comercial del fabricante, vendedor o persona para quien se empaqueta previamente, con exención de dirección para cosméticos importados |
| Atractivo de la política actual | Media | Media | Media | Alto | Media |
| Orientación futura del atractivo de las políticas | Endurecimiento | Endurecimiento | Sin cambios | Sin cambios | Endurecimiento |
| Fuente: Inteligencia de Mordor | |||||
Las obligaciones de renovación y listado de EE. UU. crean trabajo recurrente, mientras que el calendario de la propuesta de noviembre de 2026 añade exposición prospectiva al etiquetado. Gran Bretaña combina la responsabilidad local con el fin del permiso el 31 de diciembre de 2027 para mantener los datos de la Persona Responsable de la UE en las etiquetas, haciendo que la adaptación del embalaje forme parte de la planificación de entrada. El expediente de China y la notificación simplificada de Brasil respaldan la continuidad en la administración de entrada, junto con el piloto de etiquetado electrónico anunciado por China en 6 provincias y municipios y las actualizaciones de la lista de ingredientes publicadas por Brasil y la propuesta de consulta de segunda parte de julio de 2026. Las obligaciones de etiquetado de Sudáfrica crean trabajo de preparación de envases, mientras que la propuesta del Departamento de Silvicultura, Pesca y Medio Ambiente añadiría restricciones de composición para productos que contienen microesferas de plástico.
Etapas de la cadena de valor
La comparación se centra en el suministro de ingredientes, el desarrollo de productos de marca y la distribución minorista para mostrar de dónde obtienen ingresos los proveedores. BASF SE suministra ingredientes a través de su segmento de champús y acondicionadores, mientras que L'Oréal SA y Henkel AG & Co. KGaA operan negocios de productos para el cuidado del cabello de marca. Estas funciones generan diferentes argumentos a favor del valor, ya que la venta de un insumo para la formulación, el desarrollo de una propuesta de valor para el consumidor y la reventa de un producto terminado implican responsabilidades comerciales distintas.
Tabla de análisis de la cadena de valor
| Actividad principal | Participantes clave | captura de valor | Embotellamiento | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de ingredientes | Proveedores de ingredientes para champús y acondicionadores como BASF SE | Ventas de ingredientes | Calificación de ingredientes dependiente de la formulación | Califique los insumos sustitutos antes de cambiar las fórmulas. |
| Desarrollo y comercialización de productos de marca | Propietarios de marcas de cuidado del cabello como L'Oréal SA y Henkel AG & Co. KGaA | Ventas de productos terminados de marca | Mantener las reclamaciones de beneficios alineadas con la formulación. | Revisar las afirmaciones junto con los cambios en la formulación. |
| Distribución y venta al por menor | Minoristas de salud y belleza como Walmart Inc., a través de Walmart EE. UU. | Ingresos por reventa minorista | Coordinación de envíos de proveedores y centros de distribución. | Planificar conjuntamente el reabastecimiento directo y el del centro de distribución. |
| Fuente: Inteligencia de Mordor | ||||
Dentro de la División de Productos de Consumo de L'Oréal, el cuidado del cabello creció a dos dígitos en 2025 y fue el principal impulsor del crecimiento de la división, con Garnier Fructis Curl Method entre sus lanzamientos. Por lo tanto, el desarrollo de marcas puede generar valor más allá de la transacción de ingredientes, aunque esto requiere una propuesta que los compradores seleccionen. En el año fiscal 2026, Walmart Inc. recibió la mayor parte de la mercancía para tiendas y clubes a través de centros de distribución y la mayor parte de la mercancía restante directamente de los proveedores. Las marcas de champú obtienen el retorno de una fórmula revisada en la venta del producto terminado, vinculando el trabajo de formulación con las afirmaciones y las decisiones de entrega necesarias para llegar a los minoristas.
Panorama competitivo
La industria tiene un núcleo moderadamente concentrado de grandes productores, con espacio para que las marcas regionales y especializadas desafíen propuestas de productos específicas. Los principales participantes incluyen Unilever PLC, Procter & Gamble Company, Henkel AG & Co. KGaA, Kao Corporation y L'Oréal SA. Unilever reportó un crecimiento de un dígito alto en el cuidado del cabello en el primer semestre de 2026, con un crecimiento de un dígito medio en volumen y un crecimiento de un dígito bajo en precios, mientras que las ventas globales de cuidado del cabello del grupo L'Oréal crecieron un 9.6% en los datos publicados en 2025 en comparación con 2024. Las ganancias de Unilever tanto en volumen como en precio muestran por qué los competidores de champú enfrentan presión en dos frentes: atraer compras y justificar lo que los compradores pagan.
Las estrategias de producto abordan tanto la propuesta de formulación como la forma física de aplicación del cuidado capilar. Kao registró mayores ventas de productos para el cuidado del cabello en el primer semestre de 2026, con THE ANSWER y un nuevo producto de Cape que contribuyeron al crecimiento en Japón. En 2025, P&G anunció Gemz, un champú y acondicionador en formato de cápsulas monodosis concentradas que se activan con agua. Estos enfoques generan diferentes tareas de desarrollo: en un caso, se amplía la gama de una marca ya establecida, y en otro, se especifica una unidad de uso diferente del champú. Para los proveedores de champú, la dosis y el formato de activación pueden integrarse en la propuesta de producto, permitiendo que la diferenciación comercial incluya tanto el uso como la formulación.
La cuota de mercado global de P&G en el sector del cuidado del cabello disminuyó 0.5 puntos porcentuales en el ejercicio fiscal 2026, que finalizó el 30 de junio de 2026. Henkel completó la adquisición de Not Your Mother's el 27 de abril de 2026, tras el acuerdo alcanzado en marzo. Esta operación amplió la cartera de productos de Henkel para el cuidado y el estilismo del cabello en Norteamérica. La gama de la marca adquirida incluye champús, acondicionadores, tratamientos y productos de estilismo, por lo que la operación amplía la oferta de Henkel en Norteamérica más allá del champú. El descenso de 0.5 puntos porcentuales en la cuota de mercado de P&G demuestra que incluso la posición de un importante productor en el mercado global del cuidado del cabello puede deteriorarse en tan solo 12 meses.
Líderes de la industria del champú
Unilever PLC
Compañía Procter & Gamble
Henkel AG & Co. KGaA
Kao Corporation
L'Oréal SA
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Octubre de 2026: Procter & Gamble Company lanzó la colección Head & Shoulders Scalp Care en Estados Unidos, con sus champús y acondicionadores disponibles en Walmart.
- Mayo de 2026: Marico Limited anunció el lanzamiento del champú de proteínas avanzadas Parachute en India, cuya gama estará disponible a través del comercio tradicional, el comercio moderno y el comercio electrónico.
- Abril de 2026: Henkel AG & Co. KGaA completó la adquisición de la marca norteamericana de productos para el cuidado y el estilismo del cabello Not Your Mother's el 27 de abril.
Alcance y metodología
Por tipo de producto
| Champú estándar |
| Champú natural/orgánico/medicado |
Por Hair Concern
| General/Multiusos | |
| Propósito específico | Anticaspa y salud del cuero cabelludo |
| Voluminizador y engrosador | |
| Fortalecimiento y reparación | |
| Recrecimiento y reparación del cabello | |
| Otros |
Por categoría
| Misa |
| Lujo / Premium |
Por canal de distribución
| Supermercados / Hipermercados |
| Tiendas de conveniencia/supermercados |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
Por geografía
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Champú estándar | |
| Champú natural/orgánico/medicado | ||
| Por Hair Concern | General/Multiusos | |
| Propósito específico | Anticaspa y salud del cuero cabelludo | |
| Voluminizador y engrosador | ||
| Fortalecimiento y reparación | ||
| Recrecimiento y reparación del cabello | ||
| Otros | ||
| Por categoría | Misa | |
| Lujo / Premium | ||
| Por canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia/supermercados | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de champús y sus perspectivas de crecimiento?
Se estima que el mercado alcanzará los 39.04 millones de dólares en 2027 y se prevé que llegue a los 48.7 millones de dólares en 2032, con una tasa de crecimiento anual compuesta del 4.52% durante el período 2027-2032.
¿Qué factores impulsan la demanda de champú?
El descubrimiento social y las propuestas centradas en los beneficios impulsan la demanda. Unilever registró un crecimiento de dos dígitos en las ventas de Dove dentro de su negocio de cuidado del cabello en el primer trimestre de 2026.
¿Qué tipo de champú tiene la mayor cuota de mercado?
El champú estándar representó el mayor porcentaje de los ingresos, con un 90.92% en 2026. Se prevé que el champú natural/orgánico/medicado experimente el mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 6.68% durante el período 2027-2032.
¿Cuáles son las principales empresas proveedoras de champú?
Unilever PLC, Procter & Gamble Company, Henkel AG & Co. KGaA, Kao Corporation y L'Oréal SA son los principales proveedores.
¿Qué desafíos podrían limitar el crecimiento del mercado del champú?
Los trabajos de reformulación y las presiones sobre los costos de los insumos pueden limitar la rentabilidad comercial. En mayo de 2026, las empresas indias de bienes de consumo se enfrentaron a mayores costos de producción de champú debido a que la guerra con Irán interrumpió el transporte marítimo y elevó los costos de las materias primas y los fletes, que estaban vinculados al petróleo crudo.
¿Qué región lidera los ingresos por champú y prevé un mayor crecimiento?
La región de Asia-Pacífico representó el 47.36% de los ingresos en 2026 y se prevé que experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 5.1% durante el período 2027-2032.


