

Tamaño y participación en el mercado de infraestructura portuaria
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
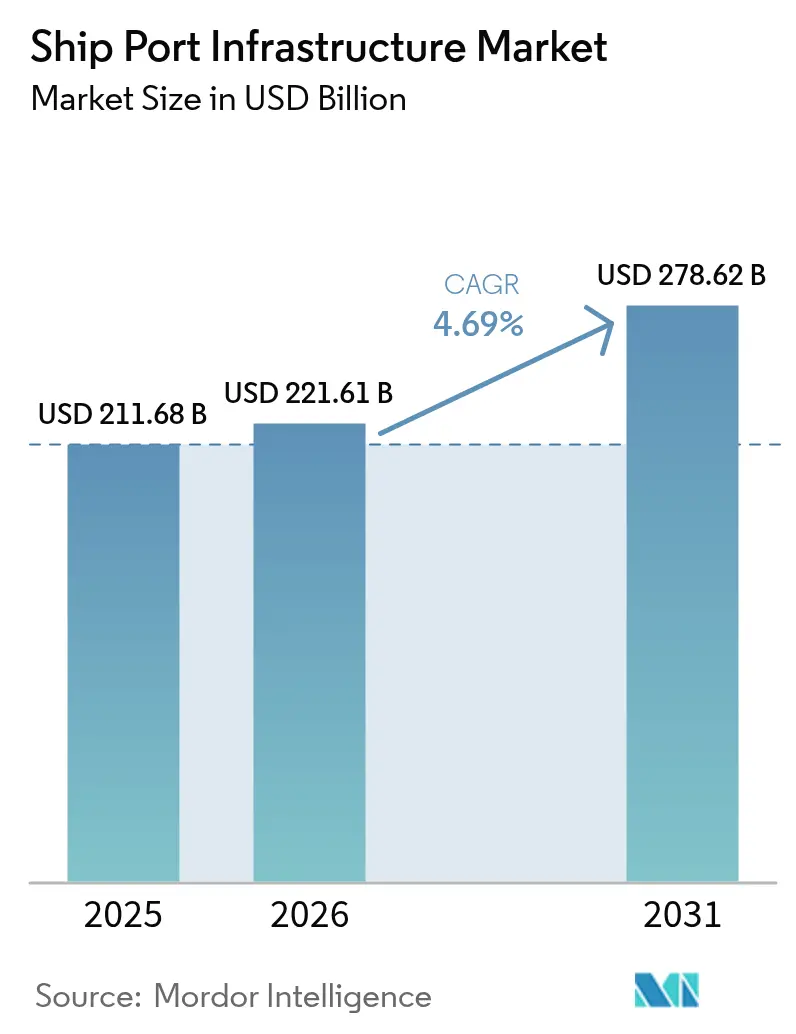
| Tamaño del mercado (2026) | USD 221.61 mil millones |
| Tamaño del mercado (2031) | USD 278.62 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.69% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de infraestructura portuaria de buques por Mordor Intelligence
El tamaño del mercado de infraestructura portuaria para buques en 2026 se estima en USD 221.61 millones, creciendo desde el valor de 2025 de USD 211.68 millones, con proyecciones para 2031 de USD 278.62 millones, con un crecimiento del 4.69% CAGR entre 2026 y 2031. Este crecimiento refleja un cambio global decisivo hacia la automatización, la ingeniería resiliente al clima y la preparación para combustibles alternativos, lo que redefine las ventajas competitivas en el mercado de infraestructura portuaria. Los programas de estímulo del sector público están desbloqueando grandes proyectos de modernización, los despliegues privados de 5G están reforzando la sincronización de equipos y los plazos obligatorios de descarbonización obligan a los puertos a electrificar las flotas de manipulación de carga y a modernizar los sistemas de energía en tierra. La deslocalización cercana también está redirigiendo los volúmenes de contenedores hacia nodos secundarios costeros e interiores, ampliando la huella geográfica del mercado de infraestructura portuaria e intensificando la carrera por una expansión eficiente en términos de capital.
Conclusiones clave del informe
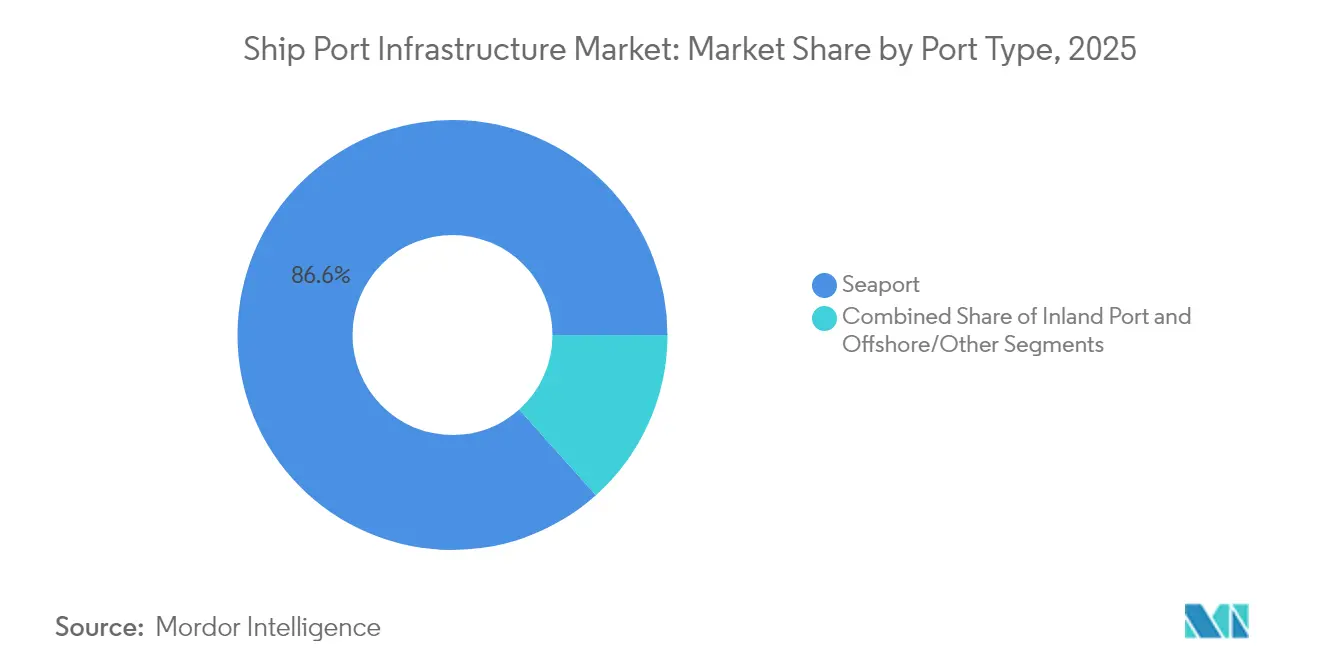
- Por tipo de puerto, los puertos marítimos lideraron con el 86.62% de la participación de mercado de infraestructura portuaria de barcos en 2025, mientras que se prevé que los puertos interiores crezcan a una CAGR del 4.82% hasta 2031.
- Por aplicación, las operaciones de carga representaron el 90.55% del tamaño del mercado de infraestructura portuaria de barcos en 2025; se espera que el segmento de pasajeros registre una CAGR del 4.81% hasta 2031.
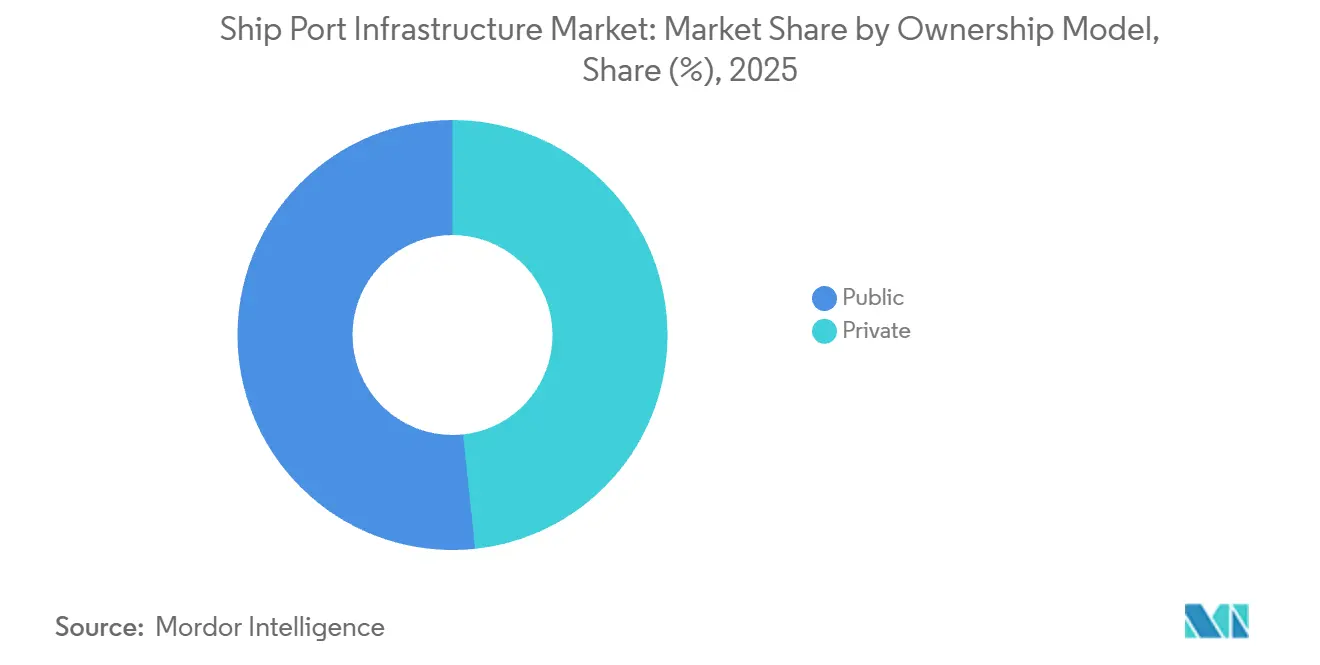
- Por modelo de propiedad, las entidades públicas poseían el 51.68% del tamaño del mercado de infraestructura portuaria de barcos en 2025, mientras que se proyecta que los operadores privados se expandirán a una CAGR del 4.74% hasta 2031.
- Por nivel de adopción de tecnología, las terminales convencionales representaron el 65.35 % del tamaño del mercado de infraestructura portuaria en 2025, mientras que las instalaciones totalmente automatizadas están escalando a una CAGR del 4.71 % hasta 2031.
- Por geografía, Asia Pacífico capturó el 38.42% de la participación de mercado de infraestructura portuaria en 2025 y se prevé que crezca a una CAGR del 4.72% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de infraestructura portuaria
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Presupuestos expansivos para la modernización de los puertos del sector público | + 1.2% | Global, con concentración en América del Norte y la UE | Mediano plazo (2-4 años) |
| Automatización rápida de terminales de contenedores | + 1.1% | Núcleo de Asia-Pacífico, expandiéndose a la UE y América del Norte | Largo plazo (≥ 4 años) |
| Plazos obligatorios de descarbonización de la OMI/ICS | + 0.9% | Global | Largo plazo (≥ 4 años) |
| Desplazamiento de los flujos de carga hacia puertos marítimos secundarios | + 0.8% | América del Norte y América Latina, con repercusión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Inversiones en resiliencia contra cuellos de botella vinculados al clima | + 0.6% | Regiones costeras a nivel mundial, prioridad en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Construcción rápida de terminales especializadas de graneles | + 0.4% | Global, con énfasis en las regiones exportadoras de materias primas | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Presupuestos expansivos para la modernización de los puertos del sector público
El gasto público está reconfigurando las prioridades de capacidad y tecnología en todo el mercado de infraestructura portuaria. Estados Unidos asignó USD 580 millones a 31 proyectos en 2024, mientras que California reservó USD 2.3 mil millones para mejoras portuarias que combinan la expansión de muelles con plataformas digitales de gestión de patios. [1] “Port Modernization Funding Overview,” California Department of Transportation, dot.ca.gov Un impulso similar se observa en el Mecanismo Conectar Europa de la Unión Europea, que cofinancia el despliegue de energía en tierra y mejoras intermodales. Las estructuras de financiación mixta permiten una ejecución más rápida, como lo demuestra la construcción de la fase II de London Gateway de DP World por USD 1.2 mil millones que combina garantías públicas con capital privado. [2] “London Gateway Phase II Investment,” DP World, dpworld.com Los puertos que obtienen financiación de múltiples fuentes pueden sincronizar la expansión de las obras civiles con los despliegues de automatización, comprimiendo los períodos de recuperación de la inversión al aumentar el rendimiento por hectárea. Sin embargo, las ganancias de capacidad dependen de la conectividad del interior; La productividad en los muelles no se traduce en velocidad de extremo a extremo sin una correcta alineación de las vías férreas y las carreteras.
Automatización rápida de terminales de contenedores e implementación de 5G privado
La automatización se acelera a medida que las terminales se enfrentan a la escasez de mano de obra y la volatilidad de la negociación colectiva. El puerto de Tuas, en Singapur, opera más de 200 vehículos autónomos bajo una red 5G privada que facilita la entrega de equipos en milisegundos, reduciendo los movimientos improductivos en un 20 %. China lidera la industria con 52 atracaderos automatizados en funcionamiento y 27 en construcción, lo que valida las economías de escala de los sistemas. Sin embargo, los primeros en adoptarlo obtienen una ventaja estructural en costos cuando las huelgas frenan a sus competidores manuales, lo que convierte a la automatización en el factor diferenciador decisivo para los transportistas sensibles al volumen.
Los plazos obligatorios de descarbonización de la OMI aceleran el gasto de capital en modernización ecológica
El objetivo de la OMI de cero emisiones netas de gases de efecto invernadero para 2050 obliga a los puertos a electrificar los equipos de carga, instalar tomas de tierra y prepararse para un abastecimiento de combustible con bajas emisiones de carbono. Róterdam construirá sistemas de almacenamiento de amoníaco y oleoductos de hidrógeno mediante la electrificación del 100 % de las carretillas pórtico para 2030. Estudios de la Alianza Portuaria de Cero Emisiones muestran que el 94 % de las nuevas adquisiciones de equipos de manipulación serán eléctricos de batería para 2035. La carga financiera incluye la modernización de la red eléctrica, y muchos puertos necesitan triplicar su capacidad de importación eléctrica. Los operadores que se adelanten pueden aplicar tarifas premium ecológicas a medida que las navieras integren las calificaciones de emisiones en las decisiones de escala.
La deslocalización desplaza los flujos de carga hacia puertos marítimos secundarios
Los fabricantes que se acercan a las zonas de consumo diversifican los contenedores desde los megacentros hasta las puertas de entrada emergentes, ampliando el universo de inversión dentro del mercado de infraestructura portuaria marítima. Manzanillo, México, está triplicando su capacidad anual a 10 millones de TEU a través de un plan maestro de USD 3 mil millones que capitaliza la regionalización norteamericana. [3] “Actualización del Plan Maestro 2025”, Administración del Sistema Portuario Nacional Manzanillo, asiponamanzanillo.gob.mx En Estados Unidos, el Puerto de Nevada proporciona una terminal ferroviaria interior que evita la congestión vial de la Costa Oeste y reduce el tránsito puerta a puerta en dos días. Los puertos secundarios pueden monetizar las colas de buques más cortas y el terreno dedicado; sin embargo, deben igualar los estándares de visibilidad de datos de las terminales de nivel 1 para retener a los transportistas de alto valor. Por lo tanto, el campo competitivo premia a las instalaciones que combinan la expansión del terreno con puertas de reconocimiento óptico de caracteres, grúas de apilamiento automatizadas y programación basada en la nube.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Requisito de capital inicial multimillonario | -0.9% | Global | Largo plazo (≥ 4 años) |
| Resistencia sindical a la automatización total | -0.7% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Crecientes vulnerabilidades de ciberseguridad | -0.4% | Global, prioridad en los mercados desarrollados | Corto plazo (≤ 2 años) |
| Aumento de los costos anuales de dragado | -0.3% | Global, énfasis en las regiones costeras | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Requerimiento de capital inicial multimillonario y largo plazo de recuperación
La automatización total y la profundización de los atraques presionan los balances generales en todo el mercado de infraestructura portuaria. Los proyectos superan sus límites y las entidades crediticias exigen cláusulas vinculadas a garantías de rendimiento, lo que crea obstáculos para los operadores medianos. El riesgo de obsolescencia tecnológica complica aún más la suscripción de seguros; los ciclos de los equipos se acortan a medida que las grúas definidas por software reemplazan las actualizaciones mecánicas cada cinco años. En consecuencia, las concesiones más pequeñas podrían optar por la semiautomatización gradual como cobertura provisional.
Resistencia sindical a la automatización total en los centros tradicionales
Los sindicatos de las terminales de la Costa Oeste estadounidense suspendieron sus operaciones en octubre de 2024, lo que revela la influencia que los sindicatos conservan en las huelgas, incluso ante la proliferación de la automatización. Las renegociaciones contractuales en enero de 2025 abrieron la puerta a trayectorias de habilidades híbridas —como operadores de grúa remotos— que moderan la pérdida de empleos. Sin embargo, los puertos sujetos a cláusulas laborales obsoletas corren el riesgo de que el servicio sea inestable y de que se desvíe la carga discrecional a competidores asiáticos.
Análisis de segmento
Por tipo de puerto: los puertos marítimos mantienen su primacía mientras los nodos interiores se aceleran
Los puertos marítimos siguen dominando el tamaño del mercado de infraestructura portuaria, con una participación del 86.62 % en 2025, ya que solo las instalaciones costeras pueden atracar buques de gran tamaño. Este dominio sitúa el tamaño del mercado de infraestructura portuaria en el extremo superior del espectro de asignación de capital, impulsando inversiones en dragado, refuerzo de rompeolas y automatización que eclipsan las de las instalaciones terrestres y marítimas. La visibilidad del volumen atrae a proveedores logísticos externos y plataformas fintech, creando efectos de red que refuerzan la hegemonía portuaria.
Las inversiones portuarias se centran en grúas de muelle de elevación en tándem, la gestión de apilado con IA y la integración ferroviaria en el muelle, lo que puede reducir la inactividad de los camiones en un 30 %. Los puertos fluviales, que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 4.82 % para 2031, aprovechan la economía ferroviaria. El Puerto de Nevada, de 224 hectáreas, gestiona el despacho de aduanas y el transbordo ferroviario a distancia, lo que elimina 600 viajes diarios de camiones de los congestionados corredores interestatales. El potencial de crecimiento se ve impulsado por la migración de los centros logísticos de comercio electrónico al interior, lo que indica que el mercado de infraestructura portuaria marítima experimentará un equilibrio equilibrado entre la escalabilidad costera y la agilidad interior.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por aplicación: Las operaciones de carga anclan los ingresos mientras se recupera la demanda de pasajeros
La manipulación de carga representó el 90.55 % de la cuota de mercado total de infraestructura portuaria de buques en 2025, consolidando el mercado. Los operadores de terminales canalizan capital hacia grúas apiladoras automatizadas, sistemas de puertas ópticas y documentación vinculada a blockchain que eliminan los retrasos en la conciliación manual. El tiempo de permanencia de los contenedores se ha convertido en la principal métrica mediante la cual los inversores evalúan la productividad de los activos.
La actividad de pasajeros crece a una tasa de crecimiento anual compuesta (TCAC) del 4.81 % hasta 2031. Las terminales de cruceros y ferries se están recuperando gracias a que los pasaportes de vacunación y la demanda acumulada de viajes impulsan las reservas. Los puertos del Mediterráneo y el Caribe están renovando las salas de embarque e instalando sistemas de abastecimiento de GNL para dar servicio a los nuevos cruceros de doble combustible. Un mayor gasto por pasajero atracado compensa la volatilidad estacional, diversifica los flujos de ingresos y eleva la valoración de los activos en el sector de la infraestructura portuaria.
Por modelo de propiedad: el dominio público persiste en medio de las ganancias de eficiencia privada
Las autoridades públicas mantuvieron el 51.68 % del tamaño del mercado de infraestructura portuaria para buques en 2025, protegiendo los activos de interés nacional y la seguridad comercial. Sin embargo, las restricciones fiscales y la competencia en los presupuestos sociales incentivan la concesión a operadores globales como PSA International, que recientemente firmó un contrato de construcción, operación y transferencia a 30 años en Yakarta. Las entidades privadas aceleran los plazos de los proyectos al acortar los ciclos de contratación y alinear los incentivos con el rendimiento, a la vez que crecen a una tasa de crecimiento anual compuesta (TCAC) del 4.74 %.
Las alianzas público-privadas híbridas facilitan la financiación multilateral, lo que permite a los puertos de mercados emergentes alcanzar estándares internacionales. Las estructuras tarifarias basadas en el rendimiento fomentan las garantías de rendimiento y clarifican los perfiles de reembolso de los prestamistas, ampliando así el segmento de inversión del mercado de infraestructura portuaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por nivel de adopción de tecnología: las operaciones convencionales dan paso a la automatización de extremo a extremo
Los procesos convencionales representaron el 65.35 % del tamaño del mercado de infraestructura portuaria en 2025, lo que ilustra la inercia de los activos heredados. Sin embargo, los astilleros totalmente automatizados están creciendo rápidamente, con una tasa de crecimiento anual compuesta (TCAC) del 4.71 %, a medida que proyectos de prueba de concepto como el Maasvlakte II de Róterdam alcanzan una productividad de grúa de 30 movimientos por hora sin necesidad de conductores humanos.
El retorno de la inversión depende de sistemas operativos integrados; la automatización aislada a menudo no ofrece los resultados esperados cuando diferentes proveedores programan módulos de muelle, patio y puerta. La transición suele comenzar con grúas apiladoras automatizadas y progresar gradualmente a vehículos guiados automatizados. Culmina con gemelos digitales en tiempo real que orquestan terminales completas, redefiniendo las ventajas competitivas dentro del mercado de infraestructura portuaria.
Análisis geográfico
Mercado de infraestructura portuaria marítima de Asia-Pacífico
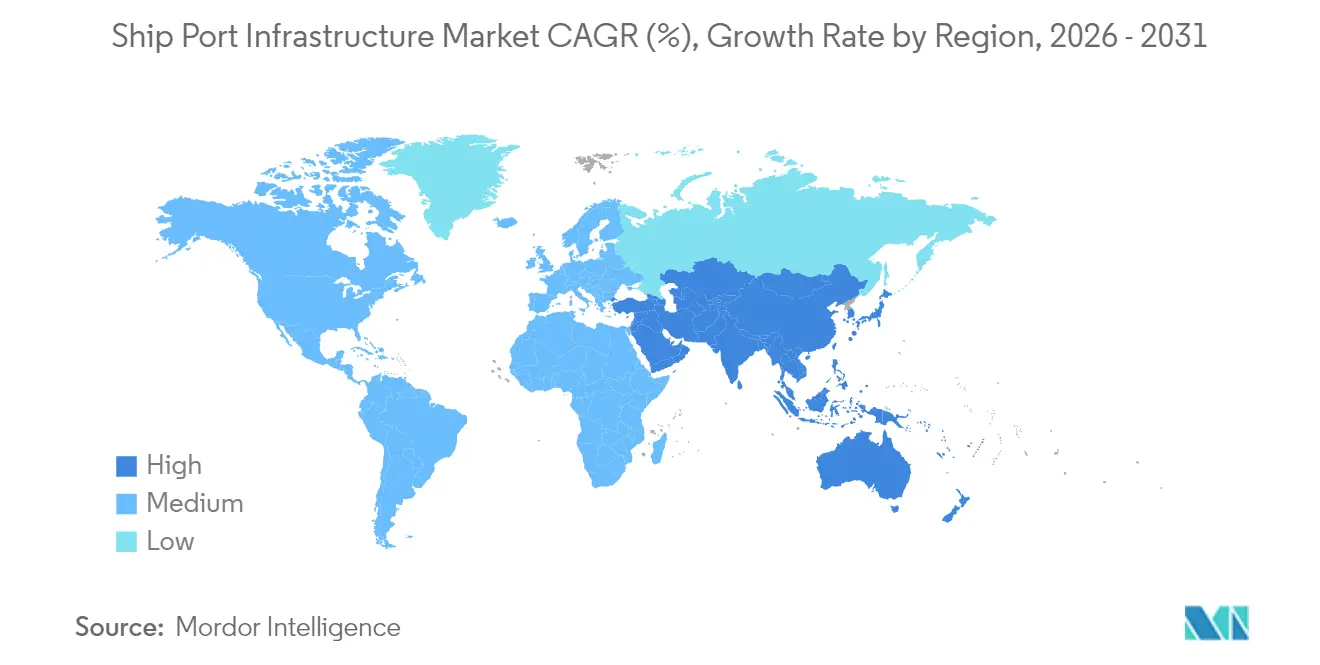
Asia Pacífico lideró la cuota de mercado de infraestructura portuaria con una participación regional del 38.42 % en 2025 y se mantiene como el territorio de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 4.72 %. Los 52 atracaderos automatizados de China y una estrategia nacional que considera las terminales como nodos de fabricación inteligente otorgaron a Shanghái el primer récord histórico de 50 millones de TEU. Busan, en Corea del Sur, añadió una fase automatizada que incrementó la densidad de astilleros en un 20 %, lo que ilustra cómo la tecnología avanzada corrige las limitaciones territoriales. Si bien las fricciones geopolíticas plantean un riesgo a la baja, los gobiernos regionales continúan invirtiendo capital en corredores ferroviarios digitales que canalizan las exportaciones del interior hacia los centros costeros.
Mercado europeo de infraestructura portuaria para buques
Europa mantiene su liderazgo en eficiencia y sostenibilidad. El plan de adaptación de Róterdam, con una relación coste-beneficio de 6.8, destina 2 millones de euros a barreras contra inundaciones, abastecimiento de amoníaco y gasoductos de hidrógeno verde. La terminal Altenwerder de Hamburgo opera equipos neutros para el clima y se ha convertido en un banco de pruebas para modelos de electricidad como servicio que transfieren la propiedad de las baterías a las empresas de servicios públicos, reduciendo así la inversión de capital de los operadores. Marcos regulatorios como FuelEU Maritime recompensan a los pioneros al extender los incentivos de corredores verdes a las navieras que hacen escala en puertos con bajas emisiones de carbono, lo que enriquece el perfil estratégico del mercado de infraestructuras portuarias.
Mercado de infraestructura portuaria marítima de América del Norte
América del Norte se encuentra rezagada en automatización, pero se beneficia de la deslocalización y las subvenciones federales. El Programa de Desarrollo de Infraestructura Portuaria, con un presupuesto de 580 millones de dólares, destina fondos a la rehabilitación de atracaderos y a la instalación de grúas pórtico electrificadas sobre neumáticos en Los Ángeles y Long Beach. La incertidumbre laboral sigue siendo el talón de Aquiles de la región; la huelga de 2024 obligó a las navieras a desviar el 9 % de sus volúmenes transpacíficos a puertos de México y Canadá.
Panorama regulatorio
Las decisiones de inversión en infraestructura portuaria están cada vez más influenciadas por la descarbonización y los requisitos de cumplimiento establecidos a nivel internacional. A partir de enero de 2026, la Organización Marítima Internacional (OMI) implementó los Procedimientos actualizados para el Control del Estado Rector del Puerto (Resolución A.1206(34)), que refuerzan la forma en que el control del Estado rector del puerto verifica el cumplimiento ambiental y amplían los motivos de detención vinculados al desempeño del Anexo VI del Convenio MARPOL. Esto eleva el nivel de exigencia para los puertos que apoyan el cambio de combustible, el monitoreo de emisiones y la preparación para inspecciones.
Al mismo tiempo, los marcos normativos nacionales y regionales se están reforzando en materia de seguridad, permisos y planificación de capacidad a largo plazo. La Comisión Europea presentó una Estrategia de Puertos de la UE en marzo de 2026, centrada en la competitividad, la sostenibilidad y la seguridad, incluyendo directrices sobre propiedad extranjera y evaluaciones de ciberseguridad para los puertos de la UE. En Estados Unidos, la Administración Marítima publicó la Convocatoria de Oportunidades de Financiación del Programa de Desarrollo de Infraestructura Portuaria del año fiscal 2026 con 488.6 millones de dólares de fondos discrecionales, continuando así las subvenciones federales que orientan los proyectos de modernización hacia resultados medibles en materia de seguridad, eficiencia y fiabilidad. El Reino Unido también impulsó una nueva Declaración de Política Nacional para Puertos en julio de 2026 para regular las propuestas de desarrollo portuario, mientras que la India promulgó la Ley de Puertos de la India de 2025 para consolidar la legislación portuaria y fortalecer las estructuras de gobernanza marítima a nivel estatal.
Análisis de la cadena de valor
La cadena de valor de la infraestructura portuaria abarca desde la planificación y las aprobaciones (autoridades portuarias, administraciones marítimas, agencias ambientales) hasta la financiación y la ejecución (presupuestos públicos, asociaciones público-privadas, prestamistas, empresas de ingeniería, adquisición y construcción), y posteriormente hasta las operaciones y la monetización (operadores de terminales, navieras, transporte terrestre y proveedores de servicios logísticos). Los insumos clave incluyen el dragado y las obras civiles marítimas, el equipamiento de muelles y patios (grúas, vehículos guiados automáticamente, sistemas de acceso), las conexiones eléctricas y de red para la electrificación, y los sistemas operativos de terminales que integran la tecnología operativa (TO) y la tecnología de la información (TI). Los contratistas de ingeniería y los fabricantes de equipos originales (OEM) suministran los activos principales, mientras que los integradores conectan los sistemas de control, la ciberseguridad y las plataformas de datos que permiten la automatización y la visibilidad en el muelle, el patio y el acceso.
En la fase posterior, las terminales integran cada vez más la infraestructura portuaria con servicios logísticos e intermodales de valor añadido para garantizar el flujo de carga y optimizar la utilización de los activos. En julio de 2025, la Terminal Automotriz del Canal de Suez en Port Said inició operaciones bajo un acuerdo operativo a largo plazo con Africa Global Logistics, NYK y Toyota Tsusho, formalizando así un nodo especializado en vehículos terminados. En Europa, Volkswagen Group Logistics seleccionó el Puerto de Venecia como centro estratégico, respaldado por más de 60 millones de euros en inversiones en infraestructura, incluyendo la ampliación de la capacidad ferroviaria. En junio de 2026, Hyundai Glovis anunció sus planes para un gran centro de vehículos terminados en el Puerto de Ámsterdam con funciones de almacenamiento y PDI (con apertura prevista para enero de 2027), consolidando así los puertos como plataformas integradas de procesamiento, almacenamiento y distribución multimodal, en lugar de ser solo interfaces marítimas.
Panorama competitivo
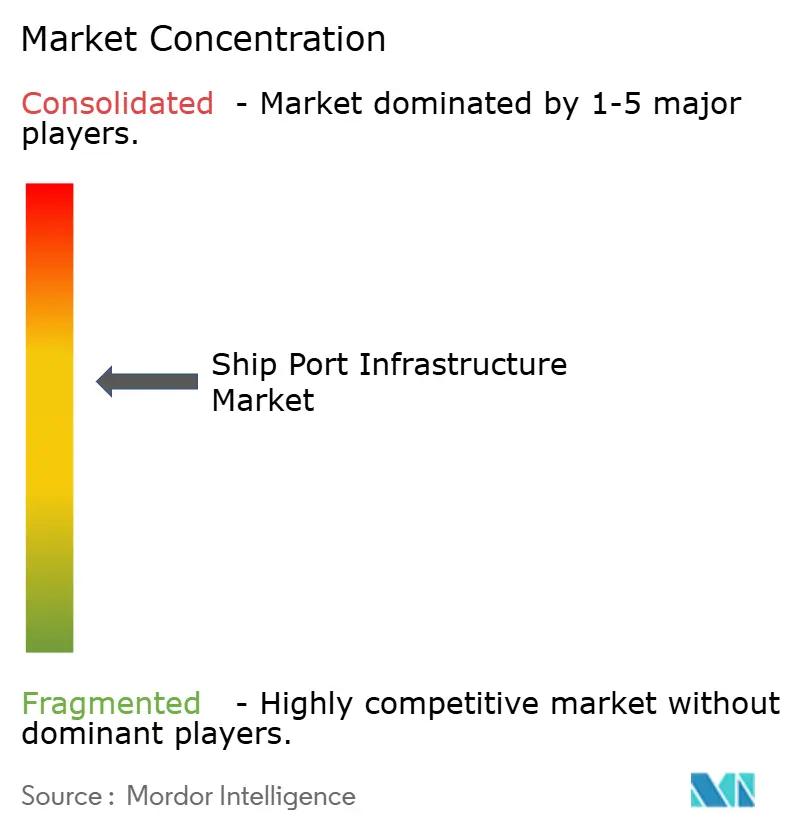
El mercado de infraestructura portuaria está moderadamente consolidado. La adquisición conjunta de los activos de Hutchison en el extranjero por parte de BlackRock por 22.8 millones de dólares subraya el creciente interés institucional por los flujos de caja estables inherentes al mercado de infraestructura portuaria. La diferenciación estratégica se basa cada vez más en la integración de datos y las credenciales climáticas, más que en la simple longitud del atraque.
Los operadores están financiando la automatización para consolidar su competitividad en costos. DP World destinó USD 250 millones a la modernización de la extensión ferroviaria en el muelle de Port Botany, en Sídney, y completó un conjunto de automatización similar de USD 400 millones en Callao, Perú. La megaterminal Tuas de PSA en Singapur consolida siete terminales en el centro de la ciudad en un complejo de 65 millones de TEU, aprovechando la orquestación nativa de la nube para arbitrar la asignación de grúas de muelle. Startups tecnológicas como NextPort están integrando gemelos digitales que simulan escenarios de congestión en el patio, lo que proporciona a los operadores medianos herramientas tácticas para mantenerse relevantes.
Los servicios alineados con el clima también distinguen a los líderes del mercado. Róterdam, Los Ángeles y Valencia están estableciendo acuerdos de corredores verdes con navieras, integrando la energía en tierra, el abastecimiento de combustibles alternativos y la presentación de informes verificables de emisiones. Los puertos sin planes claros de descarbonización corren el riesgo de quedar relegados a rutas secundarias, ya que los propietarios de la carga presionan para obtener visibilidad de Alcance 3 en la cadena de suministro.
Líderes de la industria de infraestructura portuaria de barcos
hombre infraestructura ltd.
Terminales APM
Puertos Essar Limited
Larsen & Toubro Limited
Adani Puertos y ZEE
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: APM Terminals inició una ampliación de 570 millones de dólares de la terminal multipropósito Muelle Norte en el Puerto del Callao, Perú. El proyecto está diseñado para aumentar la capacidad de contenedores a 1.75 millones de TEU. La ampliación busca incrementar la capacidad de atraque y patio en un punto estratégico del Pacífico, lo que permitirá gestionar mayores volúmenes y flujos de carga más diversificados. Asimismo, refuerza un ciclo de inversión de capital más amplio entre los operadores globales, centrado en la modernización escalable de la infraestructura.
- Junio de 2026: APM Terminals inauguró su nueva terminal de contenedores en Suape, Brasil, la primera totalmente electrificada de Latinoamérica, con una capacidad anual de 400 000 TEU. Los equipos electrificados y la infraestructura eléctrica asociada impulsan la productividad y se alinean con los requisitos de descarbonización. Esta puesta en marcha también sirve como referencia operativa para los puertos que planifican mejoras similares en sus equipos y redes eléctricas.
- Diciembre de 2024: Man Infraconstruction Ltd participó en la licitación para obras de recuperación y protección costera del proyecto del puerto de Vadhvan, lo que indica una actividad continua en obras civiles marítimas a gran escala en la India, aunque sin revelar los valores específicos de las ofertas. Esta participación evidencia el dinamismo de los contratos de desarrollo portuario y subraya el papel de los contratistas en la construcción de infraestructura nueva.
Alcance del informe sobre el mercado mundial de infraestructura portuaria
La infraestructura portuaria de buques se utiliza para prestar servicios portuarios relacionados con el transporte. Los servicios relacionados con el transporte consisten en el transporte de la embarcación, la carga y los pasajeros que transitan por los puertos.
El mercado de Infraestructura portuaria de buques está segmentado por tipo, aplicación y geografía. Según el tipo, el mercado se segmenta en puertos marítimos, puertos interiores y otros tipos. Según la aplicación, el mercado se segmenta en pasajeros y carga. Según la geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico y el resto del mundo.
Para cada segmento, el dimensionamiento y el pronóstico del mercado se han realizado sobre la base del valor (USD).
| Puerto marítimo |
| Puerto Interior |
| Offshore/Otros |
| De Carga |
| Pasajero |
| Público |
| Privado |
| Convencional |
| Semiautomatizados |
| Completamente automatizado |
| Norteamérica | Estados Unidos |
| Canada | |
| Resto de américa del norte | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| South Korea | |
| India | |
| Australia | |
| Resto de Asia y el Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Saudi Arabia | |
| Sudáfrica | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de puerto | Puerto marítimo | |
| Puerto Interior | ||
| Offshore/Otros | ||
| por Aplicación | De Carga | |
| Pasajero | ||
| Por modelo de propiedad | Público | |
| Privado | ||
| Por nivel de adopción de tecnología | Convencional | |
| Semiautomatizados | ||
| Completamente automatizado | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Resto de américa del norte | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| Australia | ||
| Resto de Asia y el Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Saudi Arabia | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de infraestructura portuaria?
El mercado de infraestructura portuaria se valoró en USD 221.61 millones en 2026 y está en camino de alcanzar los USD 278.62 millones en 2031.
¿Qué región lidera el mercado de infraestructura portuaria?
Asia Pacífico ocupa la primera posición con una participación del 38.42 % en 2025 y sigue siendo el territorio de más rápido crecimiento con una CAGR del 4.72 % hasta 2031.
¿Qué importancia tiene la automatización en la creación de ventajas competitivas?
Las terminales totalmente automatizadas registran entre un 15 % y un 20 % más de productividad de la grúa y una menor exposición de la mano de obra, lo que hace de la automatización un determinante fundamental del liderazgo en costos a largo plazo.
¿Qué papel juegan las asociaciones público-privadas en los nuevos proyectos portuarios?
Cubren las brechas de financiación combinando garantías gubernamentales con capital privado, acelerando la entrega y al mismo tiempo asegurando una supervisión estratégica.
¿Cómo influyen los mandatos de descarbonización en las inversiones portuarias?
Los objetivos de cero emisiones netas de la OMI impulsan a los puertos a electrificar equipos, instalar energía eléctrica en tierra y desarrollar el abastecimiento de combustibles alternativos, lo que a menudo triplica los requisitos de capacidad de la red.
¿Por qué los puertos secundarios están ganando la atención de los transportistas?
Las estrategias de nearshore y de evitación de la congestión desvían volúmenes hacia puntos de acceso más pequeños que pueden ofrecer superficies dedicadas, tiempos de respuesta más rápidos y enlaces ferroviarios integrados.


