

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
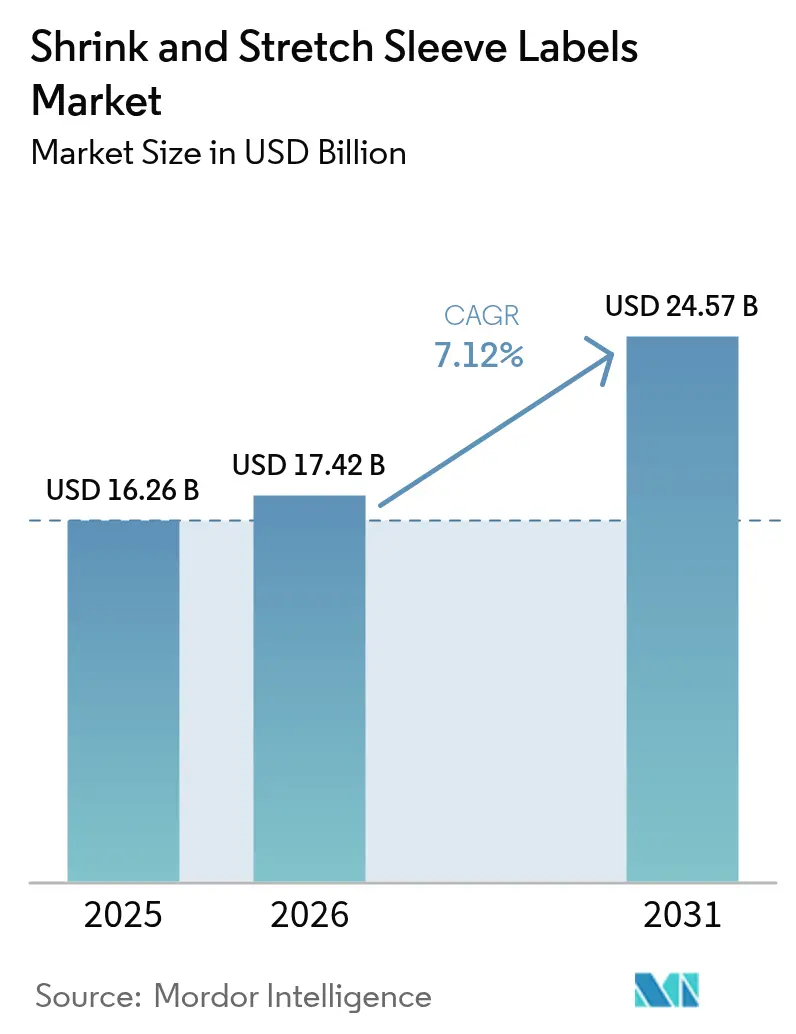
| Tamaño del mercado (2026) | USD 17.42 mil millones |
| Tamaño del mercado (2031) | USD 24.57 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.12% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Europa |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de etiquetas retráctiles y extensibles por Mordor Intelligence
El tamaño del mercado de etiquetas retráctiles y extensibles se valoró en USD 16.26 millones en 2025 y se estima que crecerá de USD 17.42 millones en 2026 a USD 24.57 millones para 2031, con una CAGR del 7.12 % durante el período de pronóstico (2026-2031). La expansión depende de que los propietarios de marcas busquen gráficos de 360 grados que aumenten el impacto en los estantes, cumplan con los mandatos de seguridad y se alineen con los estrictos objetivos de reciclaje. El rápido aumento en la capacidad de inyección de tinta digital permite a los convertidores imprimir tiradas cortas de 1,000 fundas o menos, lo que reduce drásticamente los costos de entrada para cerveceros artesanales y productores de bebidas de nicho. Las regulaciones farmacéuticas que requieren indicadores de integridad visibles refuerzan la demanda, mientras que las bebidas funcionales prefieren fundas que bloquean la luz y mantienen la potencia de los ingredientes. Europa lidera en valor gracias a la adopción temprana de envases premium, pero Asia-Pacífico registra el crecimiento más rápido, ya que el aumento de los ingresos disponibles impulsa el consumo de bebidas envasadas.
Conclusiones clave del informe
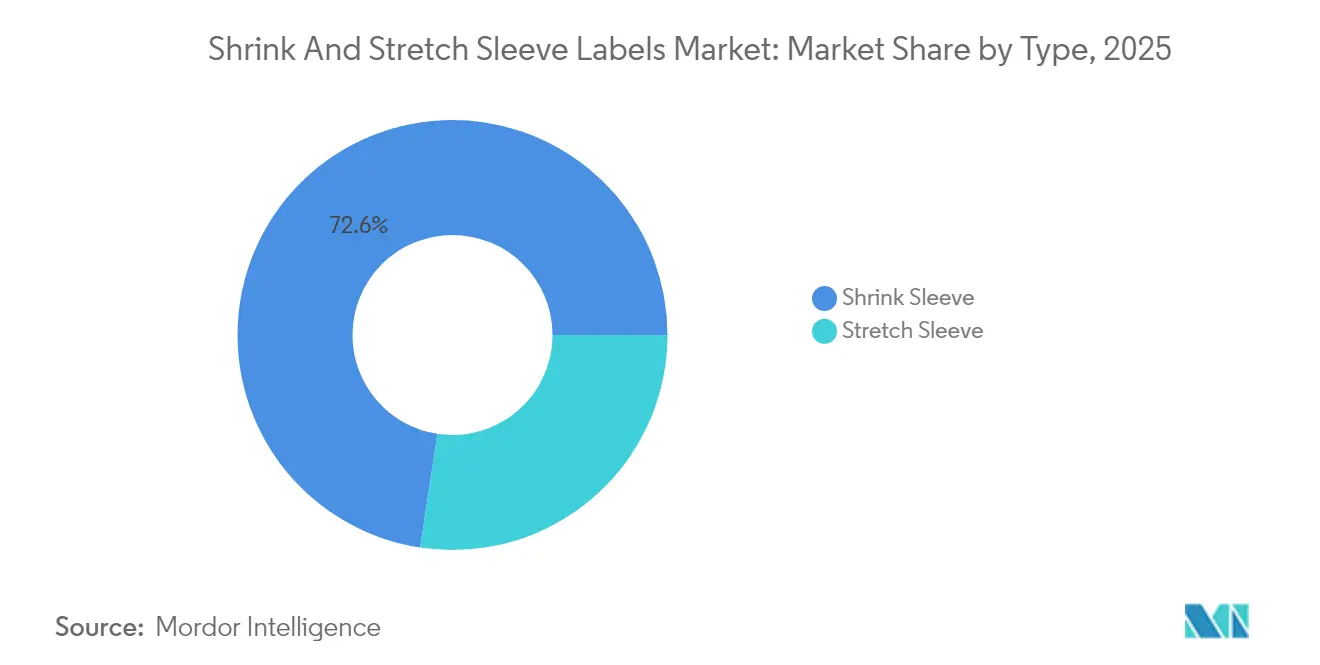
- Por tipo, las fundas retráctiles representaron el 72.60 % de la participación de mercado de etiquetas de fundas retráctiles y elásticas en 2025; se proyecta que el segmento de fundas elásticas se expandirá a una CAGR del 8.05 % hasta 2031.
- Por material, el PET capturó el 36.45 % del tamaño del mercado de etiquetas de manga retráctil y estirable en 2025 y está avanzando a una CAGR del 7.62 % gracias a la reciclabilidad de botella a botella.
- Se prevé que, por usuario final, el segmento farmacéutico crezca a una tasa compuesta anual del 8.28 % entre 2026 y 2031, superando a las aplicaciones alimentarias.
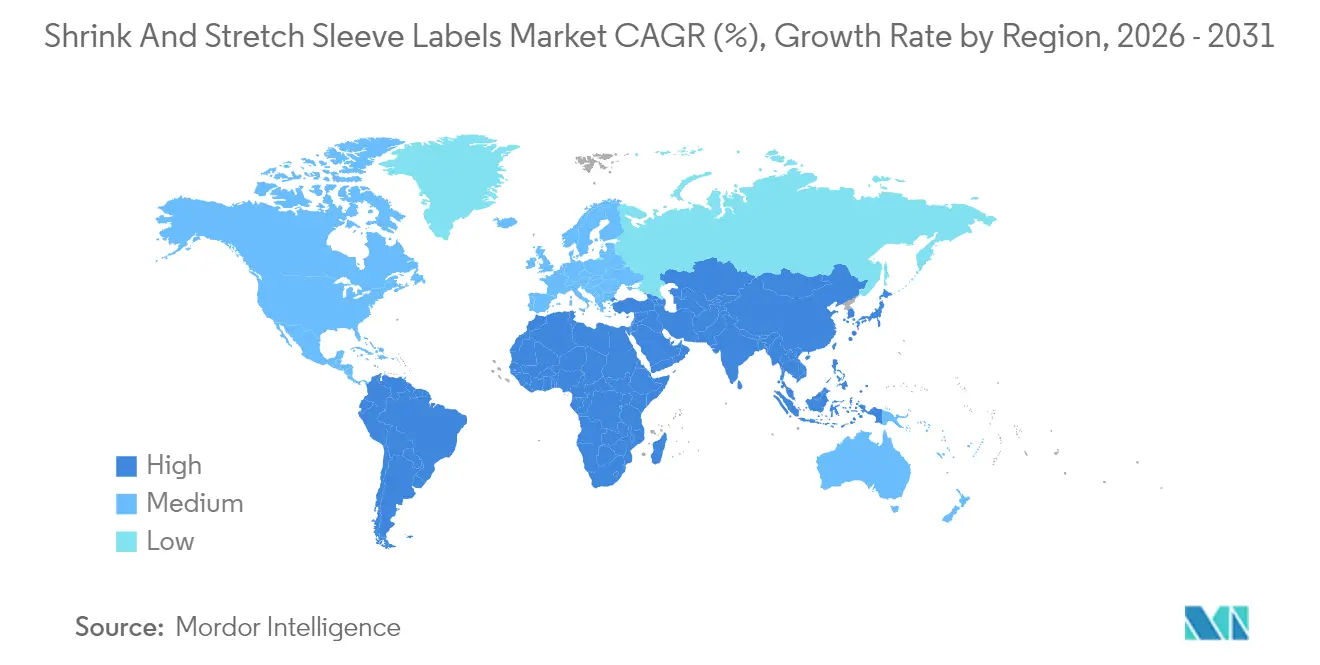
- Por geografía, Europa generó el 29.55% de los ingresos en 2025, mientras que se espera que Asia-Pacífico registre una CAGR del 7.86% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias e información del mercado global de etiquetas retráctiles y extensibles
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de gráficos de alta definición de 360° para aumentar el atractivo de los productos en las estanterías | + 1.2% | Global, con enfoque premium en América del Norte y Europa | Mediano plazo (2-4 años) |
| Creciente demanda de embalajes a prueba de manipulaciones y anti-falsificación | + 0.9% | Global, impulsado por la normativa en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Crecimiento de las bebidas envasadas y bebidas funcionales | + 1.5% | Núcleo de Asia y el Pacífico, con repercusiones en los mercados globales | Largo plazo (≥ 4 años) |
| Cambio hacia películas de manga flotables y PETG reciclables | + 0.8% | Liderado por la UE, se expande a América del Norte | Mediano plazo (2-4 años) |
| Impresión digital de inyección de tinta en tiradas cortas que reduce el MOQ para SKUs especializados | + 1.0% | Enfoque global en bebidas artesanales | Corto plazo (≤ 2 años) |
| Funciones interactivas inteligentes (termocrómicas, QR) que permiten el marketing | + 0.6% | Segmentos premium de América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Crecimiento de las bebidas envasadas y funcionales
Las bebidas funcionales utilizan tecnología de fundas para proteger los nutrientes sensibles a la luz y mostrar paneles nutricionales ampliados. Uno de cada tres compradores ahora clasifica el apoyo inmunológico como un criterio de compra principal, fortaleciendo la demanda de bebidas formuladas con vitamina C, saúco y probióticos. [1] TricorBraun, “Packaging Perspectives on Functional Beverages”, tricorbraun.com Los gráficos de cuerpo completo brindan a las marcas un 150 % más de área imprimible que las etiquetas sensibles a la presión, lo que permite afirmaciones, códigos QR y sellos de autenticidad. Premier Protein redujo el plástico en un 35 % al migrar a botellas de PET envueltas en fundas retráctiles que bloquean la luz y que cuentan con perforaciones para una fácil extracción durante el reciclaje. Los cerveceros artesanales que antes necesitaban pedidos de 100 000 latas decoradas ahora obtienen tan solo 7,000 latas equipadas con fundas retráctiles, ampliando el acceso para lanzamientos de temporada.
Impresión digital de inyección de tinta de tiradas cortas: reducción del MOQ para SKUs especializados
Las prensas de inyección de tinta a base de agua alcanzan velocidades de producción 2.3 veces superiores a las de los sistemas anteriores, eliminando al mismo tiempo la preocupación por los residuos de disolventes en el envasado de alimentos. Los convertidores ahora aceptan con rentabilidad trabajos de 1,000 unidades, frente al umbral de 100,000 unidades requerido para la flexografía, lo que permite crear SKUs altamente específicos para promociones regionales y paquetes de comercio electrónico. Las iteraciones de diseño se finalizan en días, no semanas, lo que proporciona a los profesionales del marketing información en tiempo real. Se proyecta que el volumen digital alcance el 9.7 % de la producción total de etiquetas para 2029, con una tasa de crecimiento anual compuesta (TCAC) del 4.4 % por metro cuadrado. Los participantes del mercado de etiquetas retráctiles y extensibles que integran el acabado en línea con cabezales de inyección de tinta obtienen una agilidad que las líneas de huecograbado tradicionales no pueden igualar.
Demanda de gráficos de alta definición de 360° para aumentar el atractivo de los productos en las estanterías
Las marcas tratan cada vez más todo el envase como un espacio publicitario, aprovechando las fundas para imprimir imágenes fotorrealistas y degradados metálicos que diferencian categorías saturadas. [2] Beverage Industry, “Full-Body Graphics Lift Brand Visibility”, drinkindustry.com El formato se adapta a curvas, conicidades y formas asimétricas sin arrugarse, lo que permite diseños de botellas que funcionan como firmas de marca. Los productores de vino incorporan etiquetas NFC y códigos QR bajo un barniz transparente, fusionando la narración con la verificación de autenticidad. Los cosméticos premium adoptan siluetas de envase únicas combinadas con fundas termorretráctiles para obtener precios superiores en canales de prestigio. La rápida proliferación de SKU dentro de los supermercados mantiene el impulso de volumen para los convertidores con líneas híbridas de rotograbado y offset de alta resolución.
Cambio hacia películas de manga flotantes y PETG reciclables
La película SmartCycle de Klöckner Pentaplast utiliza tintas lavables que se desprenden en baños cáusticos, lo que permite que las botellas vuelvan a entrar en los circuitos de rPET de grado alimenticio a gran escala. Los protocolos de la Asociación de Recicladores de Plásticos exigen la flotación o la fácil extracción de la etiqueta; las fundas de PET cristalizable ahora alcanzan un 95 % de liberación de tinta, lo que preserva la claridad óptica de los gránulos reciclados. La normativa de la UE exige un 25 % de contenido reciclado en el PET para bebidas a partir de 2025, lo que orienta a las marcas hacia películas flotantes o de baja densidad que se separan limpiamente durante las etapas de flotación. Los proveedores de fundas comercializan perforaciones integradas que los consumidores retiran antes de desecharlas, lo que reduce aún más la contaminación.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Obstáculos para el reciclaje de fundas multimateriales que contaminan los flujos de PET | -0.7% | Liderado por la UE, en expansión global | Mediano plazo (2-4 años) |
| Competencia de las bolsas stand-up y la impresión directa sobre envase | -1.1% | Disrupción global impulsada por la tecnología | Corto plazo (≤ 2 años) |
| Volatilidad del precio de la resina debido a shocks geopolíticos de oferta | -0.5% | Global, dependiente de las materias primas | Corto plazo (≤ 2 años) |
| Las restricciones de la UE y Norteamérica a las fundas de PVC aumentan los costes de cumplimiento | -0.4% | Zonas regulatorias de América del Norte y la UE | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Competencia de las bolsas stand-up y la impresión directa al envase
Las bolsas ligeras utilizan un 60 % menos de plástico que las botellas rígidas y cuestan solo 0.20 USD por unidad en comparación con los 0.50 USD de los envases de PET comparables. [3] Volpak, “Cost Advantages of Stand-Up Pouches,” volpak.com Las impresoras digitales de latas como Velox ahora imprimen 500 latas por minuto, eliminando por completo la película de funda y resultando atractivas para las marcas artesanales centradas en la sostenibilidad. La decoración directa elimina el túnel de calor, los recortes sobrantes y el uso de adhesivo inherentes a las líneas de retracción. Las diferencias de costos se amplían en las bebidas carbonatadas de alto volumen, donde la aplicación de funda añade 2 a 2.5 veces el costo unitario en relación con la impresión offset. El mercado de etiquetas de funda retráctil y estirable, sin embargo, conserva su relevancia al servir a envases irregulares que las bolsas o latas no pueden imitar.
Volatilidad del precio de la resina debido a shocks geopolíticos de oferta
Los precios de la materia prima PET se mantienen elevados a medida que las tensiones en Oriente Medio reducen la disponibilidad de crudo, obligando a los productores europeos de poliéster a reducir su producción. Los precios del polietileno, polipropileno y PVC muestran trayectorias de estancamiento a la baja debido a la escasa demanda; sin embargo, el PET muestra una tendencia al alza debido a la inflación del precio del ácido tereftálico purificado (PTA). Los convertidores implementan compras defensivas para cubrir la exposición, pero las empresas más pequeñas con almacenamiento limitado enfrentan una compresión de márgenes. La incertidumbre de los precios desalienta las inversiones de capital en nuevas líneas de camisas, que pueden superar los 5 millones de dólares por prensa de huecograbado de diez colores. La inestabilidad de la oferta también impulsa el interés en el contenido reciclado y las resinas de origen biológico que se diversifican a partir de materias primas vírgenes.
Análisis de segmento
Por tipo: Las mangas elásticas ganan terreno a pesar del predominio de las mangas encogidas
Las fundas retráctiles dominaron el 72.60 % del mercado de etiquetas retráctiles y extensibles en 2025, lo que refleja su probada idoneidad para geometrías de botella complejas y precintos de seguridad a prueba de manipulaciones. Los aplicadores automáticos de alta velocidad superan las 800 botellas por minuto con tasas de error inferiores al 0.5 %, una métrica de rendimiento difícil de alcanzar para formatos alternativos. Las fundas extensibles no requieren túnel de calor, lo que reduce el consumo de energía hasta en un 40 % y facilita el reciclaje, ya que los consumidores pueden retirarlas fácilmente antes de desecharlas. La tasa de crecimiento anual compuesta (TCAC) del 8.05 % del segmento hasta 2031 supera el ritmo general del mercado, ya que las marcas europeas de bebidas adoptan envases bajos en carbono para cumplir con los compromisos de Alcance 3.
Si bien la tecnología retráctil mantiene su primacía, es probable que la producción futura evolucione hacia un ecosistema de doble solución. Los formatos retráctiles asegurarán viales farmacéuticos, bebidas funcionales y limpiadores domésticos contorneados que requieren una cobertura ajustada. Las fundas elásticas se expandirán en agua, lácteos y refrescos de cola económicos, donde la sensibilidad al precio se entrelaza con la sostenibilidad. Las líneas de producción combinan cada vez más aplicadores de mandril servoaccionados con sistemas de visión que inspeccionan la colocación de la funda en tiempo real, minimizando así la repetición de trabajos. Los proveedores confirman que ambos tipos de fundas ahora admiten las mismas tintas de inyección de tinta a base de agua, lo que simplifica los cambios de formato gráfico y refuerza las estrategias de fabricación flexible en el mercado de etiquetas retráctiles y elásticas.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por material: El liderazgo del PET se refuerza con los mandatos de reciclaje
El PET representó una participación del 36.45 % en el mercado de etiquetas retráctiles y extensibles en 2025 y mantiene un crecimiento del 7.62 % gracias a las ventajas regulatorias que priorizan el envasado circular. Las tintas lavables de Siegwerk permiten el reciclaje botella a botella con una eficiencia de eliminación de etiquetas del 95 %, lo que protege los niveles de pureza del rPET, adecuados para el contacto directo con alimentos. El PVC se enfrenta a dificultades decisivas, ya que la UE limitó el contenido de plomo al 0.1 % a partir de noviembre de 2024, lo que impulsó una reformulación generalizada. Las fundas de polietileno se utilizan en bidones de productos químicos y envases de agroquímicos que requieren resistencia al agrietamiento por tensión, mientras que el OPS sigue siendo una opción económica para productos lácteos a baja temperatura, pero pierde terreno en bebidas carbonatadas debido a la preocupación por el rayado.
Los fabricantes invierten en PETG flotante, con menor densidad que el PET estándar, lo que le permite ascender en separadores de flotación por inmersión. El material de etiquetas de película reciclada de LINTEC contiene más del 80 % de rPET y genera un 24 % menos de emisiones de CO₂ que el film virgen. Las decisiones sobre los materiales ahora se incluyen en los cuadros de mando de impacto de carbono durante la adquisición de marcas, lo que eleva la reciclabilidad de las fundas a un nivel estratégico. En el horizonte de pronóstico, se prevé que el PET amplíe su liderazgo a medida que más marcas publiquen planes de circularidad, consolidando su influencia en todos los niveles del mercado de etiquetas retráctiles y extensibles.
Por el usuario final: el crecimiento farmacéutico supera el dominio de los alimentos
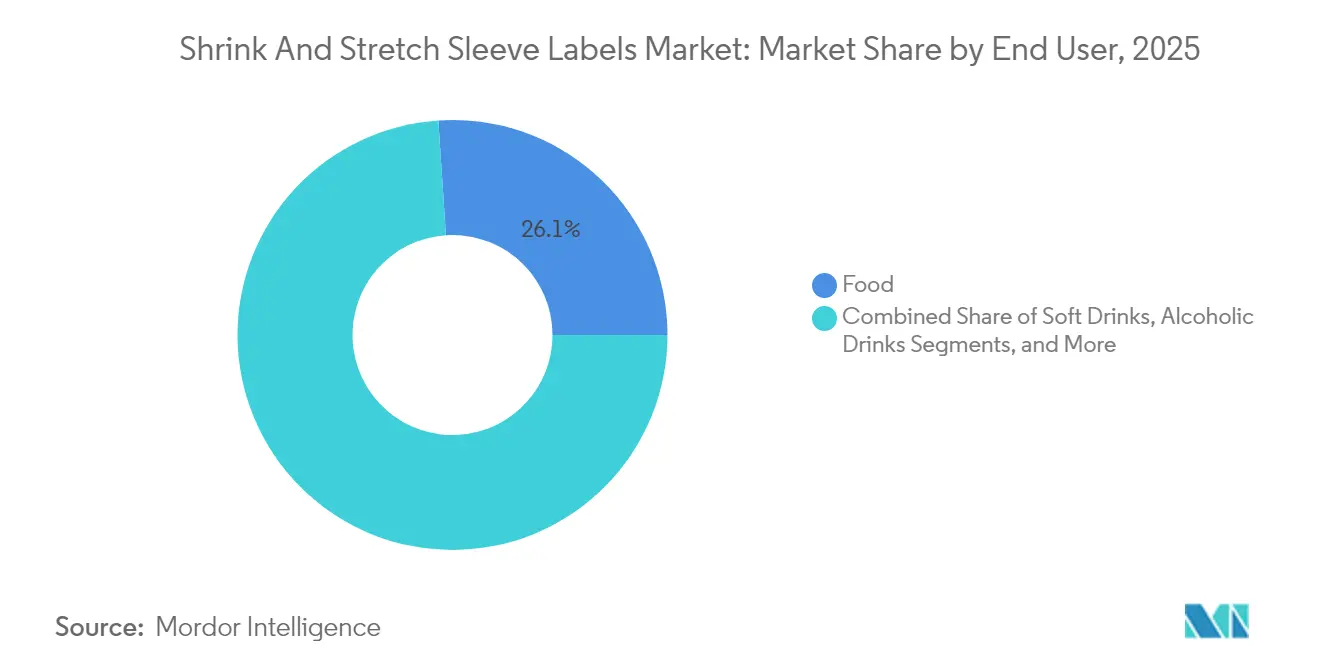
Las aplicaciones alimentarias representaron el 26.05 % de los ingresos en 2025, impulsadas por cafés listos para beber, aguas saborizadas y salsas no perecederas que se basan en una imagen de marca integral para destacar los ingredientes naturales. Sin embargo, el segmento farmacéutico se está acelerando a una tasa de crecimiento anual compuesta (TCAC) del 360 % hasta 8.28, impulsado por las normas de la FDA que exigen precintos de seguridad en los medicamentos de venta libre. Los códigos de serialización impresos bajo películas retráctiles permiten una trazabilidad integral, lo que limita el riesgo de falsificación en la distribución global.
Los productos cosméticos y del hogar utilizan fundas para envolver dispensadores de contornos irregulares y botellas de gatillo, lo que aumenta su presencia en los pasillos premium. Las etiquetas de refrescos y cerveza siguen representando el mayor volumen absoluto, pero experimentan un crecimiento más lento a medida que los patrones de consumo se estancan en los mercados desarrollados. El volumen del sector salud aumenta a medida que los productos biológicos inyectables, las gomitas nutracéuticas y los antisépticos tópicos entran en canales de consumo que exigen señales de seguridad visibles. La interacción entre seguridad, sostenibilidad y branding posiciona a los productos farmacéuticos como el caso de uso de mayor expansión dentro del mercado de etiquetas retráctiles y extensibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Europa retuvo el 29.55 % de sus ingresos en 2025 gracias a sólidas políticas ambientales y a una cultura de embalaje premium. Alemania, Francia y el Reino Unido destinan una parte considerable de su inversión a líneas de film para fundas equipadas con túneles infrarrojos de alta eficiencia energética. El Reglamento de la UE sobre Envases y Residuos de Envases estipula la reciclabilidad para 2030, lo que impulsa la demanda de fundas de PET que se desprenden limpiamente en las plantas de lavado. El precio medio de venta por cada mil fundas en la región supera la media mundial en un 12 % debido a los sofisticados requisitos gráficos y a las bajas tiradas mínimas solicitadas por las tiendas de bebidas espirituosas.
Asia-Pacífico registra la trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 7.86 %, gracias al aumento de la renta disponible, la urbanización y el auge de las bebidas funcionales. La norma china de embalaje exprés GB 43352-2023 restringe los metales pesados en las tintas, lo que obliga a los convertidores locales a adoptar productos químicos que cumplen con la normativa. Tailandia implementa un programa piloto de botellas de PET sin etiquetas que almacenan la información del producto en códigos QR impresos en las tapas, lo que presiona el volumen de las fundas tradicionales y, al mismo tiempo, abre nuevas vías para las películas interactivas inteligentes. La temprana adopción por parte de Japón de la inyección de tinta a base de agua para películas flexibles se alinea con su ley de circulación de recursos plásticos, impulsando innovaciones locales que repercuten en los mercados regionales.
Norteamérica se beneficia de un vibrante ecosistema de cerveza artesanal y un marco sanitario consolidado. La necesidad de precintos de seguridad en productos farmacéuticos y suplementos nutricionales de venta libre garantiza una demanda estable. Sudamérica aprovecha la abundante oferta de resina PET, pero sigue expuesta a fluctuaciones cambiarias que limitan la inversión en prensas de alta gama. Oriente Medio y África se quedan atrás en capacidad instalada, pero presentan nichos de alto valor en licores premium importados y productos de cuidado personal, que dependen de las fundas para impulsar la imagen de marca. En conjunto, la diversidad geográfica sustenta la resiliencia a largo plazo del mercado de etiquetas retráctiles y extensibles.

Panorama regulatorio
El Reglamento (UE) 2025/40 sobre envases y residuos de envases entró en vigor el 11 de febrero de 2025 y se aplica desde el 12 de agosto de 2026, priorizando los envases diseñados para el reciclaje de materiales y la compatibilidad con los sistemas de recogida, clasificación y reciclaje en toda la Unión. Esto refuerza el abandono de las fundas que dificultan el reciclaje del PET y aumenta la demanda de tintas lavables, películas flotantes y sistemas que faciliten la retirada por parte del consumidor.
En Estados Unidos, las fundas utilizadas en envases de alimentos deben cumplir con los requisitos de la FDA para materiales destinados al contacto con alimentos, incluido el proceso de Notificación de Contacto con Alimentos (FCN, por sus siglas en inglés) cuando corresponda, lo que puede afectar la selección de la química de la tinta y la película, así como las prácticas de control de cambios para los convertidores que suministran alimentos y bebidas. En el Reino Unido, el marco del Impuesto sobre Envases de Plástico se aplica a los componentes de envases terminados y puede extenderse a las etiquetas si se fabrican por separado, con una obligación tributaria vinculada al cumplimiento del umbral del 30 % de contenido reciclado, lo que aumenta la necesidad de documentar el contenido reciclado y la contabilidad a nivel de componente en todas las cadenas de suministro de fundas.
Panorama competitivo
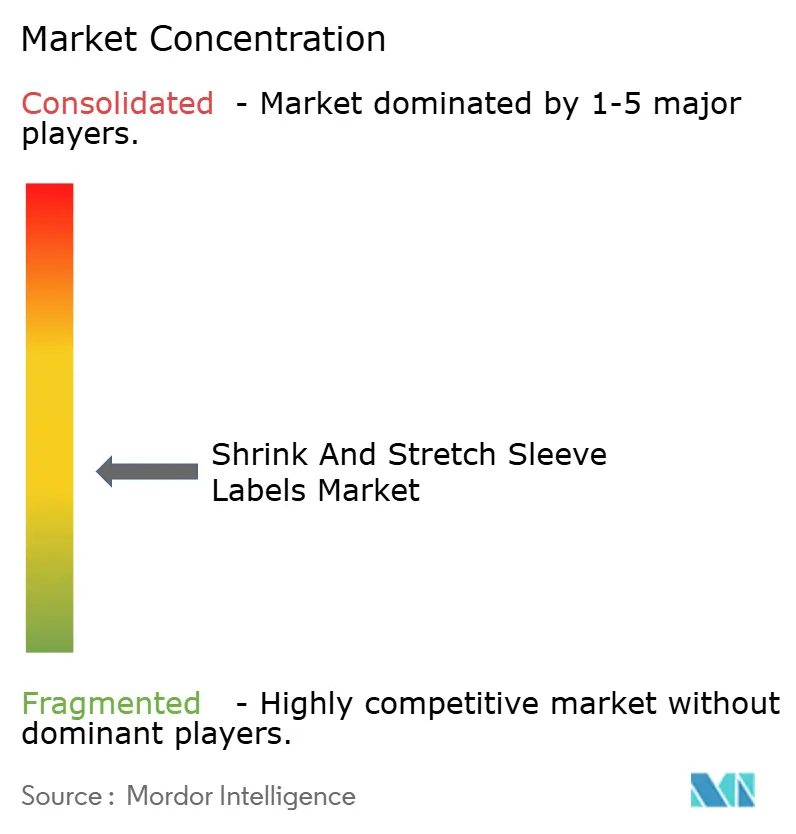
El mercado de etiquetas retráctiles y extensibles muestra una concentración moderada, con los cinco principales convertidores controlando aproximadamente el 45% de los ingresos globales. CCL Industries registró un crecimiento de ventas del 9% en el cuarto trimestre de 4, gracias a las adquisiciones y al impulso de los volúmenes de las etiquetas especiales. Multi-Color Corporation expandió su presencia con la adquisición de Eximpro y Starport Technologies, incorporando capacidad de retractilado y experiencia en RFID a su portafolio. La unidad de Etiquetas Inteligentes de Avery Dennison registró un crecimiento de dos dígitos en unidades gracias a la penetración de la RFID en las líneas de bebidas y cuidado personal.
Las estrategias favorecen la inversión en materiales reciclables, tintas lavables y embellecimiento digital. Berry Global orientó su I+D hacia películas retráctiles ligeras compatibles con la clasificación por infrarrojo cercano, mientras que Klöckner Pentaplast lanzó SmartCycle para captar clientes sujetos a las cuotas de contenido reciclado de la UE. Empresas tecnológicas como Velox promueven la inyección de tinta directa a la forma, que elimina la película, lo que despierta el interés de los programas de reducción de carbono. Las solicitudes de patente para tiras perforadas desprendibles y hornos de contracción de bajo consumo energético subrayan la innovación constante, incluso cuando la inflación de materiales impulsa a los convertidores a evaluar la integración retroactiva en la composición de resinas.
La actual ola de consolidación otorga a las grandes empresas poder de fijación de precios, capacidades de servicio integrales y diversificación geográfica del riesgo. Los convertidores regionales más pequeños se diferencian mediante gráficos artesanales y una entrega flexible. El éxito depende, en última instancia, de la capacidad de equilibrar el cumplimiento de la sostenibilidad, la evolución de la estética de la marca y los estrictos entornos regulatorios que, en conjunto, definen el futuro del mercado de las etiquetas retráctiles y extensibles.
Líderes de la industria de etiquetas retráctiles y elásticas
Industrias CCL
Fuji sello internacional
Grupo global de bayas
Corporación multicolor
KP Klockner Pentaplast
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Junio de 2026: CCL Industries completó la adquisición de Sleever International Company SA, integrando la plataforma de fundas retráctiles en sus operaciones de etiquetado y unificando las actividades relacionadas con películas bajo Innovia Films. Esta operación fortalece la presencia global de CCL en el mercado de fundas retráctiles y amplía su capacidad para ofrecer soluciones de fundas sostenibles a marcas multinacionales.
- Febrero de 2025: Innovia Films lanzó su película de poliolefina de alta contracción RayoFloat, diseñada para mejorar la compatibilidad con el reciclaje de PET y permitir espesores más delgados, en consonancia con los objetivos de circularidad y las estrategias de envasado de las marcas.
- Mayo de 2024: Fuji Seal puso en marcha un sistema de reciclaje horizontal para etiquetas termoencogibles con PIETRO Co., Ltd., impulsando la circulación de recursos de etiqueta a etiqueta y apoyando los compromisos de sostenibilidad de los envases de la marca.


Alcance del informe de mercado global de etiquetas retráctiles y elásticas
Las etiquetas de manga elástica y termoencogible son etiquetas de poliéster o plástico que envuelven todo el perímetro de un producto y se adaptan a la geometría única de cualquier paquete. El estudio tiene como objetivo analizar y comprender el crecimiento, las oportunidades y los desafíos actuales del mercado de etiquetas de manga elástica y termoencogible.
El mercado de etiquetas retráctiles y extensibles está segmentado por tipo (etiqueta retráctil y extensible), material (PVC, PET, PE, OPP y OPS, y otros materiales (PO, PLA, etc.)), usuario final (alimentos, refrescos, bebidas alcohólicas, cosméticos y artículos para el hogar, productos farmacéuticos y otros usuarios finales) y geografía (Norteamérica, Europa, Asia-Pacífico, Latinoamérica y Oriente Medio y África). Los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
Por Tipo
| Manga recogida |
| Manga elástica |
Por material
| PVC |
| PET / PET-G |
| PE |
| OPP y OPS |
| Otros Materiales (PO, PLA, etc.) |
Por usuario final
| Comida |
| Refrescos |
| Bebidas alcohólicas |
| Cosméticos y Hogar |
| Farmacéutica |
| Otros usuarios finales |
Por geografía
| Norteamérica | Estados Unidos | |
| Canada | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| South Korea | ||
| Australia y Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| UAE | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Egipto | ||
| Nigeria | ||
| Resto de Africa | ||
| Por Tipo | Manga recogida | ||
| Manga elástica | |||
| Por material | PVC | ||
| PET / PET-G | |||
| PE | |||
| OPP y OPS | |||
| Otros Materiales (PO, PLA, etc.) | |||
| Por usuario final | Comida | ||
| Refrescos | |||
| Bebidas alcohólicas | |||
| Cosméticos y Hogar | |||
| Farmacéutica | |||
| Otros usuarios finales | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Reino Unido | ||
| Alemania | |||
| Francia | |||
| Italia | |||
| España | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japan | |||
| South Korea | |||
| Australia y Nueva Zelanda | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| UAE | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Egipto | |||
| Nigeria | |||
| Resto de Africa | |||


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de etiquetas retráctiles y estirables?
El mercado está valorado en USD 17.42 millones en 2026 y se proyecta que alcance los USD 24.57 millones en 2031, registrando una CAGR del 7.12%.
¿Qué tipo de manga está creciendo más rápido?
Las mangas elásticas se expanden a una tasa de crecimiento anual compuesta (CAGR) del 8.05 % porque eliminan los túneles de calor y simplifican el reciclaje.
¿Cómo influye la impresión digital por inyección de tinta en la dinámica del mercado?
Las prensas de inyección de tinta reducen los pedidos mínimos a 1,000 fundas y acortan los plazos de entrega a cuatro semanas, lo que permite que las marcas especializadas de bebidas y cuidado personal lancen rápidamente SKU de tiradas cortas.
¿Qué región se espera que registre la tasa de crecimiento más alta?
Se pronostica que Asia-Pacífico crecerá a una CAGR del 7.86% hasta 2031, impulsada por la expansión de la producción de bienes de consumo y el aumento de los ingresos disponibles.
Última actualización de la página:



