

Tamaño y participación en el mercado de sílice
Visión general del mercado
| Periodo de estudio | 2025 - 2031 |
|---|---|
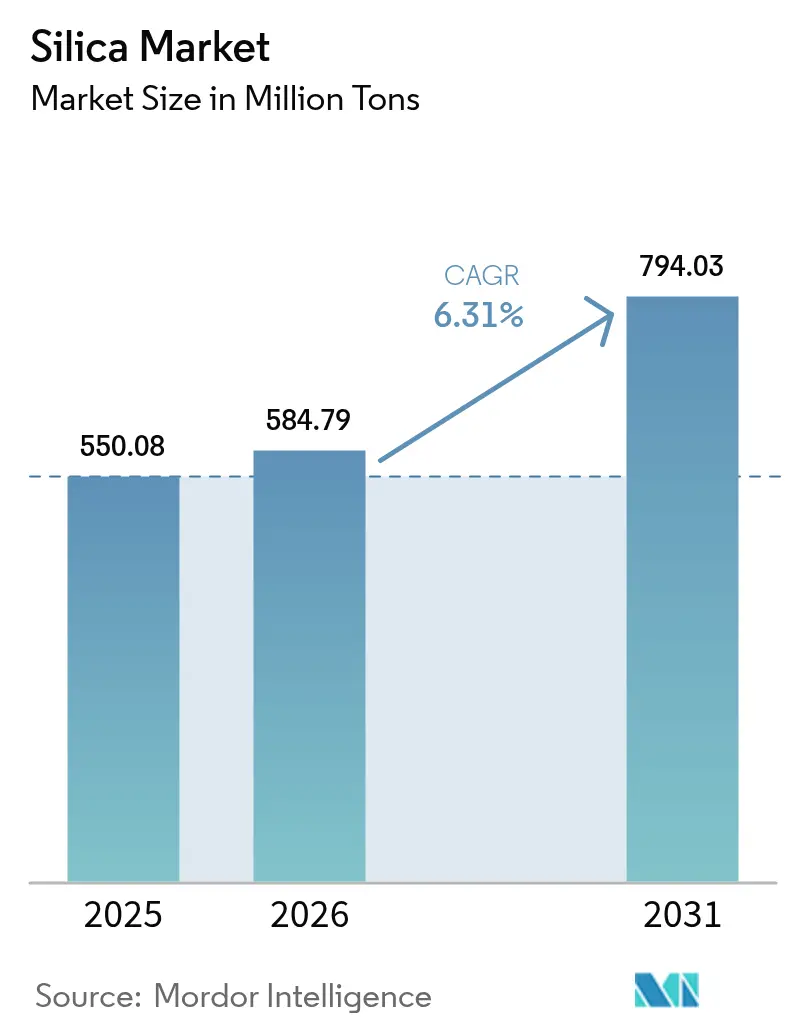
| Volumen de mercado (2026) | 584.79 millones de toneladas |
| Volumen de mercado (2031) | 794.03 millones de toneladas |
| Tasa de crecimiento (2026 - 2031) | 6.31% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
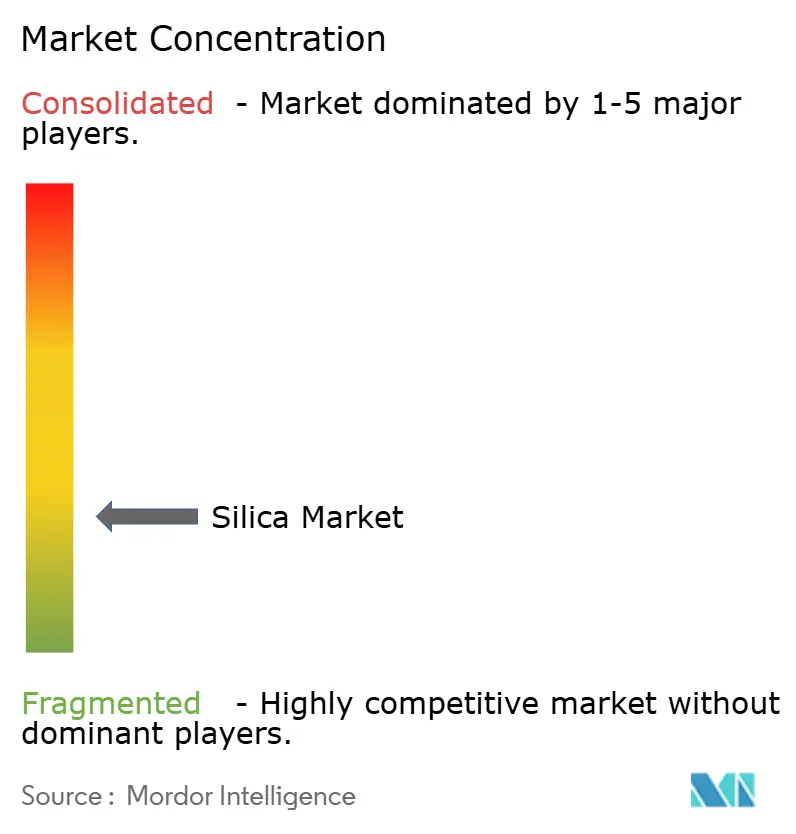
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de sílice por Mordor Intelligence
Se espera que el mercado de sílice crezca de 550.08 millones de toneladas en 2025 a 584.79 millones de toneladas en 2026, y se prevé que alcance los 794.03 millones de toneladas en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 6.31 % entre 2026 y 2031. Esta sólida expansión refleja el papel fundamental del mineral en materiales de construcción, neumáticos de bajo consumo energético, vidrio solar y sustratos para semiconductores. El aumento del gasto en infraestructura en Asia-Pacífico, el impulso global hacia neumáticos de baja resistencia a la rodadura y la aceleración del desarrollo de la energía fotovoltaica están impulsando la demanda, mientras que los proveedores de grados especiales obtienen precios superiores gracias a sus ofertas de alta pureza y superficie modificada. La volatilidad de los costos de flete y las regulaciones de salud ocupacional moderan el crecimiento, pero la inversión en procesamiento de base biológica y el aprovechamiento regional refuerzan una perspectiva a largo plazo sólida para el mercado de sílice.
Conclusiones clave del informe
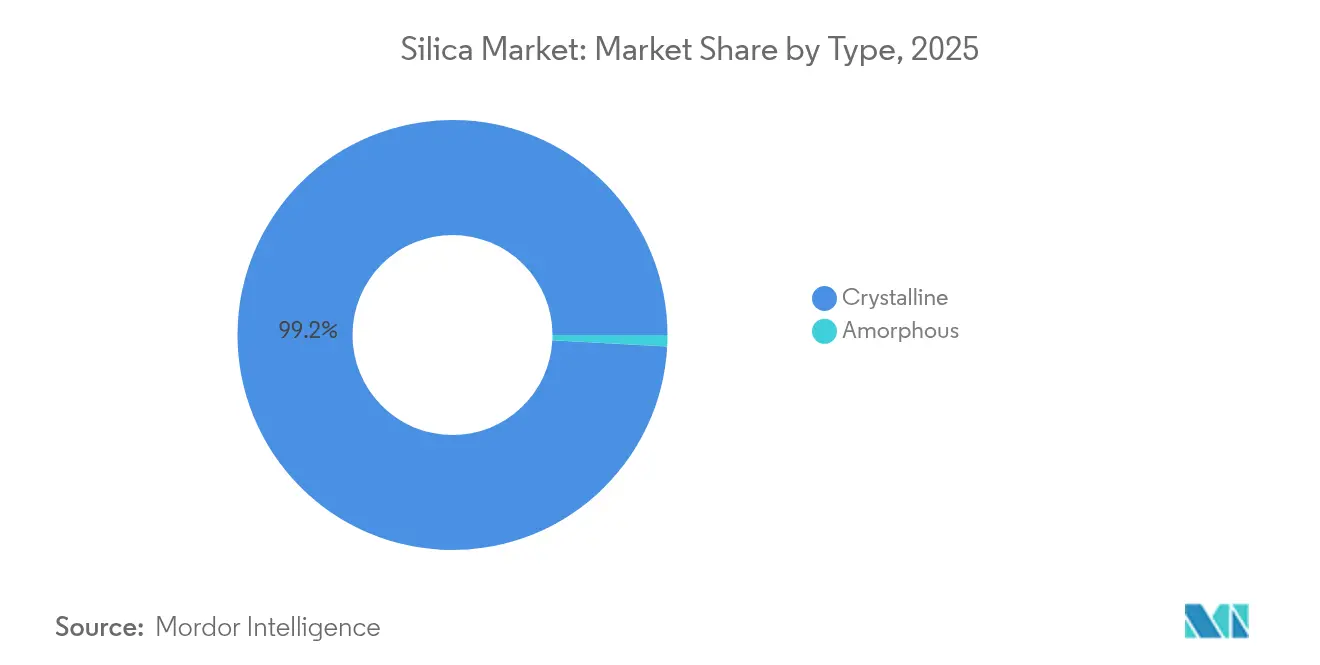
- Por tipo, la sílice cristalina tenía el 99.15 % de la participación de mercado de sílice en 2025 y está avanzando a una CAGR del 6.22 % hasta 2031.
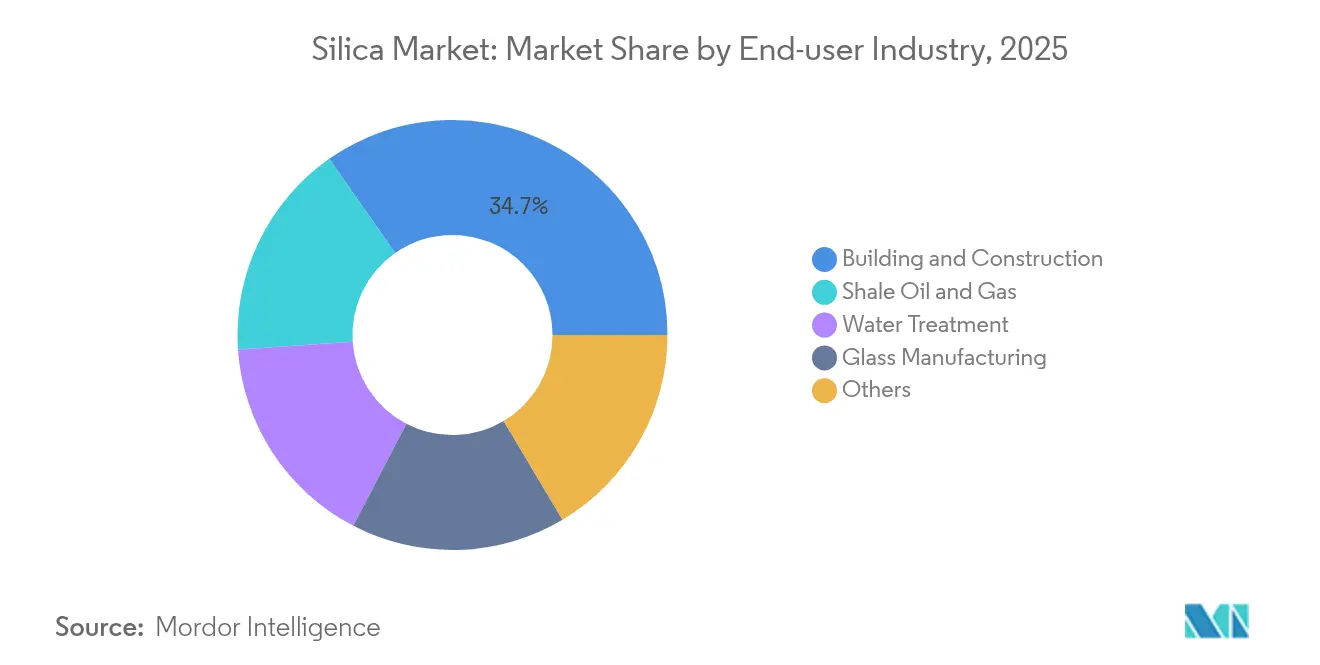
- Por industria de usuario final, la construcción y edificación representaron el 34.72% del tamaño del mercado de sílice en 2025, mientras que se proyecta que el petróleo y el gas de esquisto se expandirán a una CAGR del 7.62% entre 2026 y 2031.
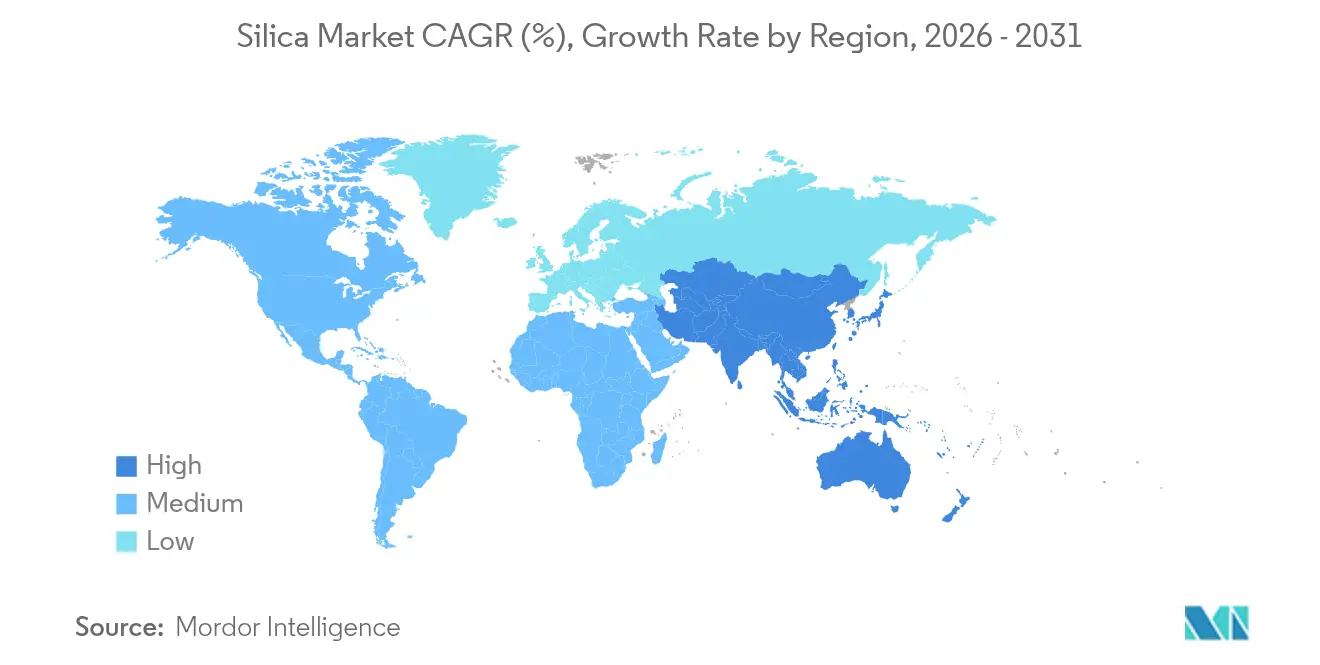
- Por geografía, Asia-Pacífico controló el 41.00% de la participación de mercado de sílice en 2025 y está creciendo a una CAGR del 8.10% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de sílice
Análisis del impacto del conductor
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Demanda de sílice precipitada para neumáticos verdes | + 1.5% | Europa, América del Norte, China | Mediano plazo (2-4 años) |
| Ampliación de la capacidad del vidrio fotovoltaico | + 0.8% | China, India, Sudeste Asiático | Largo plazo (≥4 años) |
| Sílice de alta pureza para semiconductores avanzados | + 1.2% | Asia-Pacífico, América del Norte, Europa | Corto plazo (≤2 años) |
| Sílice de cáscara de arroz para reducir la huella de carbono | + 0.9% | India, Tailandia, Vietnam | Mediano plazo (2-4 años) |
| Sílice pirogénica para lodos de baterías con alto contenido de sólidos | + 1.1% | China, Corea del Sur, Alemania | Corto plazo (≤2 años) |
| Fuente: Inteligencia de Mordor | |||
Fuerte demanda de sílice precipitada en neumáticos ecológicos energéticamente eficientes
Los neumáticos de baja resistencia a la rodadura mejoran el ahorro de combustible entre un 3 % y un 7 %, y la normativa europea que exige el etiquetado de eficiencia de los neumáticos fomenta mayores cargas de sílice en los compuestos de la banda de rodadura. Los neumáticos premium para turismos contienen ahora hasta 90 phr de sílice precipitada, el doble de los niveles típicos de 2020. Las flotas comerciales adoptan formulaciones similares para reducir los costes del diésel, mientras que los fabricantes de vehículos eléctricos intensifican la tendencia a ampliar la autonomía.
Aumento continuo de la capacidad de fabricación de vidrio fotovoltaico
Cada gigavatio de instalación solar requiere entre 15,000 y 20,000 toneladas de vidrio ultratransparente a base de sílice con un contenido de hierro inferior a 120 ppm. China controla más del 85 % de la capacidad mundial de vidrio fotovoltaico y está combinando nuevas líneas de vidrio flotado con plantas de beneficio de sílice propias para garantizar la calidad de la materia prima. El vidrio de panel bifacial más delgado exige especificaciones de pureza más estrictas, lo que impulsa la inversión en un beneficio avanzado [1] Royal Society of Chemistry, “Photovoltaic Glass Supply Challenges at Multiterawatt Scale,” rsc.org.
Creciente adopción de sílice de alta pureza en nodos de semiconductores avanzados
Los chips lógicos de menos de 3 nm necesitan niveles de impurezas metálicas inferiores a 1 ppb en las suspensiones CMP, las fotomáscaras y los materiales de encapsulado. La expansión de Evonik en Michigan, con una inversión de 220 millones de dólares, apunta a este nicho, donde el material de grado electrónico garantiza precios de 3 a 5 veces superiores a los de las materias primas. Las fábricas de EE. UU. y Europa buscan suministro local para reducir el riesgo de dependencia de Asia [2] Evonik Industries, “Evonik invierte 220 millones de dólares en sílice coloidal”, evonik.com.
Cambio hacia sílice de cáscara de arroz de origen biológico en Asia para reducir la huella de carbono
Solo en India se generan más de 45 millones de toneladas de cascarilla de arroz al año. La combustión controlada produce sílice amorfa con una superficie de 150 a 300 m²/g, ideal para aplicaciones en neumáticos y caucho, a la vez que reduce las emisiones del proceso en un 60 %. Los incentivos gubernamentales y los créditos de carbono promueven su adopción comercial.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Amenaza competitiva de los rellenos de aluminosilicato y silicato de calcio | -0.7% | Global, con mayor impacto en aplicaciones sensibles a los costos | Mediano plazo (2-4 años) |
| Volatilidad en el costo del flete de arena de sílice a granel | -0.4% | Global, afectando particularmente a las rutas comerciales de larga distancia | Corto plazo (≤ 2 años) |
| Endurecimiento de los límites de exposición a la sílice cristalina respirable (OSHA, UE) | -0.3% | América del Norte y Europa principalmente | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Amenaza competitiva de los rellenos de aluminosilicato y silicato de calcio
Los productos de arcilla calcinada y metacaolín ofrecen un rendimiento hasta un 25% inferior al de la sílice de grado comercial, a la vez que ofrecen un refuerzo comparable en hormigón y compuestos poliméricos. Los proveedores invierten en tratamientos superficiales de partículas que reducen las diferencias históricas de rendimiento, y los aluminosilicatos micronizados están ganando terreno en las mezclas de construcción con precios competitivos.
Volatilidad en el costo del flete de arena de sílice a granel
Las tarifas de carga seca a granel en las rutas transpacíficas fluctúan entre un 40 % y un 60 % cada trimestre, lo que incrementa los costos de entrega para los fabricantes de vidrio y los usuarios de la construcción. El flete puede representar el 30 % del valor de la sílice desembarcada en largas distancias, lo que incentiva los centros de procesamiento regionales y los contratos de transporte de compra en firme que sacrifican flexibilidad en beneficio de la estabilidad de costos.
Análisis de segmento
Por tipo: El predominio cristalino impulsa el crecimiento del volumen
Los grados cristalinos representan el 99.15 % del mercado de sílice en 2025 y se expanden a una tasa de crecimiento anual compuesta (TCAC) del 6.22 % hasta 2031. El cuarzo sigue siendo indispensable en moldes de hormigón, vidrio y fundición gracias a su estabilidad térmica y a una cadena de suministro consolidada. La tridimita y la cristobalita cubren nichos de mercado más pequeños en cerámica de alta temperatura, pero su complejo procesamiento de conversión de fase limita su escala. Los grados amorfos, si bien de menor tonelaje, alcanzan precios elevados en compuestos para neumáticos verdes, lodos para baterías con alto contenido de sólidos y lodos para semiconductores CMP. Los proveedores especializados aprovechan los tratamientos superficiales hidrofílicos e hidrofóbicos que generan valor más allá del tonelaje masivo.
Un mayor escrutinio ambiental fomenta la migración de insumos cristalinos extraídos a formas amorfas diseñadas con menor riesgo de polvo respirable. La sílice de cascarilla de arroz de origen biológico cumple este requisito, a la vez que ofrece ahorros de carbono durante el ciclo de vida y proximidad a los centros asiáticos de fabricación de neumáticos. La inversión en reactores flash de vacío y líneas de purificación de baja alcalinidad refuerza la estrategia de centrarse en parcelas más pequeñas y con mayor margen de beneficio, en lugar de perseguir el volumen de productos básicos. Como resultado, el mercado de la sílice continúa bifurcándose en grados de alta pureza para aplicaciones específicas y arena de construcción a granel, y se prevé que la divergencia de precios se amplíe hasta 2030.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por industria de usuarios finales: El liderazgo en la construcción se une a la transición energética
La construcción y edificación retuvo el 34.72 % de la cuota de mercado de sílice en 2025 y registra un aumento constante de tonelaje, en línea con el gasto global en infraestructura. La urbanización en China, India e Indonesia impulsa la demanda de hormigón y vidrio plano, mientras que las normativas europeas de renovación promueven el uso de morteros reforzados con fibra de sílice con alto contenido en sílice, lo que mejora la durabilidad estructural. En Norteamérica, las certificaciones de construcción ecológica impulsan la adopción de aditivos de sílice reciclados y de origen biológico en mezclas de cemento con bajas emisiones de carbono, a medida que los arquitectos buscan objetivos de cero emisiones netas.
El petróleo y gas de esquisto destaca con una tasa de crecimiento anual compuesta (TCAC) del 7.62 %, lo que refleja la intensidad sostenida de la fracturación en Norteamérica y el aumento de las cargas de apuntalante por pozo lateral. La arena blanca del norte de primera calidad, apreciada por su resistencia al aplastamiento y esfericidad, compite con las arenas de cuenca, que reducen las distancias de transporte en 500 kilómetros o más. La fabricación de vidrio mantiene un crecimiento de un dígito medio, ya que el aligeramiento de los envases compensa parcialmente el aumento del consumo de bebidas y productos farmacéuticos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de sílice de APAC
Asia-Pacífico domina el mercado de sílice con una participación del 41.00 % en 2025 y una tasa de crecimiento anual compuesta (TCAC) del 8.10 % hasta 2031. China consume más de 200 millones de toneladas anuales en construcción, vidrio fotovoltaico y derivados químicos, gracias a reservas estratégicas y centros integrados de beneficio. La expansión de autopistas y los programas de ciudades inteligentes de la India impulsan la demanda interna, mientras que los subsidios gubernamentales impulsan las empresas de sílice de cáscara de arroz que abastecen tanto a las plantas de neumáticos locales como a los mercados de exportación.
Mercado de sílice de Norteamérica
Norteamérica ocupa una posición clave en el suministro de apuntalante de esquisto, ya que los yacimientos de Wisconsin, Texas y Alberta cumplen con estrictas especificaciones de resistencia al aplastamiento. Las plantas de procesamiento regionales acortan las cadenas de suministro para los hornos de vidrio de la Costa del Golfo, mientras que los productores canadienses captan la demanda de la construcción de GNL y la infraestructura de hidrógeno verde. Los factores regulatorios, en particular los límites de sílice respirable de la OSHA, impulsan a las mineras hacia sistemas de procesamiento húmedo y manejo cerrado que aumentan la inversión de capital, pero reducen las responsabilidades de seguros.
Mercado europeo de sílice
Europa presenta una demanda estable y de valor añadido, centrada en Alemania, Francia y el Reino Unido. Los usuarios de los sectores de la automoción y la química especifican grados de alta pureza, y las directivas de economía circular de la UE promueven los insumos reciclados y de origen biológico. Los proveedores de Europa del Este, liderados por la ampliación de la planta polaca de Qemetica, se benefician de la proximidad tanto a los fabricantes de equipos originales occidentales como a los crecientes mercados de la construcción de Turquía y el norte de África. Las inversiones en tecnología de hornos energéticamente eficientes y en paneles solares in situ se ajustan a las normas de descarbonización de la UE, lo que consolida la competitividad regional a largo plazo.
Análisis de la cadena de valor
La cadena de valor de la sílice comienza con el acceso a los recursos y la extracción de arena rica en cuarzo o depósitos de roca dura, seguidos del procesamiento (lavado, cribado, clasificación y, para flujos de mayor valor, separación magnética, flotación y lixiviación ácida) para cumplir con las especificaciones de pureza y tamaño de partícula para su uso final. La sílice cristalina a granel se transporta generalmente a través de una ruta logística compleja mediante barcazas, ferrocarril y transporte marítimo de corta distancia hasta terminales regionales, plantas de mezcla y grandes consumidores como productores de hormigón, fabricantes de vidrio y fundiciones. La estructura de costos de entrega sigue siendo sensible a la disponibilidad de puertos y ferrocarriles, así como a las interrupciones climáticas.
Las etapas de conversión posteriores incluyen la producción de sílice precipitada, coloidal y pirogénica mediante rutas químicas, en particular silicato de sodio y precipitación ácida. Los costos de los insumos, como el ácido sulfúrico y la ceniza de sosa, junto con los servicios públicos, determinan los márgenes y los precios. Las cadenas especializadas para energía fotovoltaica, semiconductores y recubrimientos avanzados ofrecen un control de calidad más riguroso, trazabilidad y servicio técnico, y se benefician cada vez más de la ubicación conjunta con clústeres de usuarios finales para reducir los plazos de entrega y el riesgo de contaminación. El abastecimiento y la gobernanza responsables están ganando visibilidad en la parte inicial de la cadena, y marcos como la guía de debida diligencia de la OCDE para cadenas de suministro responsables de arena y silicato aumentan la presión para la documentación, los controles en torno a los riesgos de extracción informal y una calificación más rigurosa de los proveedores en todas las regiones.
Panorama competitivo
El mercado de la sílice está altamente fragmentado. Líderes globales como Cabot, Evonik, Wacker Chemie y la unidad de sílice precipitada desinvertida de PPG priorizan el liderazgo tecnológico y la integración posterior. Los especialistas regionales aprovechan las ventajas geológicas o la experiencia en purificación de nichos específicos, mientras que los nuevos participantes de origen biológico buscan un posicionamiento con bajas emisiones de carbono. La integración vertical cobra impulso; los fabricantes de vidrio ubican plantas de beneficio en el mismo lugar, y las empresas de neumáticos firman acuerdos de compra a largo plazo para asegurar el suministro de sílice precipitada. La sostenibilidad diferencia el posicionamiento competitivo. Las empresas invierten en circuitos cerrados de agua, quemadores de bajo NOx y valorización de cenizas de cascarilla de arroz para cumplir con las métricas ESG de los inversores.
Líderes de la industria de la sílice
Sibelco
Covia Holdings LLC
Evonik Industries AG
QEMÉTICA
Sílice estadounidense (fondos Apollo)
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Evonik Industries AG inició la producción comercial de ULTRASIL eCO tras obtener la certificación ISCC Plus para sílice circular que cumple con los estándares de balance de masas en su planta de Adapazari, Turquía. Esta expansión aumenta la disponibilidad de sílice circular certificada para los clientes de neumáticos y caucho, que están endureciendo los requisitos de alcance 3 y de huella de producto.
- Mayo de 2026: Covia Holdings LLC anunció un aumento de precios de hasta un 20 % para sus productos industriales, con vigencia a partir del 1 de junio de 2026, para clientes sin contrato, debido al incremento de los costos. Esta medida pone de manifiesto la continua volatilidad de los costos de entrega para los compradores de sílice industrial y refuerza la importancia de la contratación, la planificación logística y las estrategias de abastecimiento regional.
- Octubre de 2024: Evonik Industries AG inició la construcción de una importante ampliación de su planta de sílice precipitada en Charleston, Carolina del Sur, con el objetivo de aumentar su capacidad en un 50 % y destinarla al sector de neumáticos de EE. UU. Esta inversión respalda el suministro local de sílice de alto rendimiento utilizada en compuestos de neumáticos de bajo consumo energético y reduce la dependencia de rutas de suministro más largas.
Alcance del informe del mercado global de sílice
La sílice, también conocida como dióxido de silicio, es un compuesto de dos elementos presentes en la corteza terrestre: silicio y oxígeno. En la actualidad, la sílice se puede utilizar en una amplia gama de aplicaciones. La arena de sílice se utiliza en forma de cemento Portland, mortero y hormigón, y la arenisca se utiliza en la construcción de edificios y carreteras.
El mercado está segmentado por tipo, industria del usuario final y geografía. Por tipo, el mercado está segmentado en amorfo y cristalino. Por industria del usuario final, el mercado está segmentado en construcción y edificación, petróleo y gas de esquisto, fabricación de vidrio, tratamiento de agua y otras industrias de usuarios finales (pinturas y recubrimientos, etc.). El informe también cubre los tamaños de mercado y las previsiones para el mercado de sílice en 27 países de todo el mundo. Para cada segmento, el tamaño del mercado y las previsiones se han realizado en función del volumen (toneladas).
| Amorfo | Ahumado/Pirogénico |
| Hidratado | |
| Cristalino | Quartz |
| Tridimita | |
| Cristobalita |
| Maquinaria de construcción usada |
| Petróleo y gas de esquisto |
| Fabricación de vidrio |
| Tratamiento de agua |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japan | |
| South Korea | |
| Malaysia | |
| Thailand | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| Países nórdicos | |
| Turquía | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Resto de Sudamérica | |
| Medio Oriente y África | Saudi Arabia |
| Sudáfrica | |
| Nigeria | |
| Qatar | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Tipo | Amorfo | Ahumado/Pirogénico |
| Hidratado | ||
| Cristalino | Quartz | |
| Tridimita | ||
| Cristobalita | ||
| Por industria del usuario final | Maquinaria de construcción usada | |
| Petróleo y gas de esquisto | ||
| Fabricación de vidrio | ||
| Tratamiento de agua | ||
| Otros | ||
| Por geografía | Asia-Pacífico | China |
| India | ||
| Japan | ||
| South Korea | ||
| Malaysia | ||
| Thailand | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| Países nórdicos | ||
| Turquía | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Resto de Sudamérica | ||
| Medio Oriente y África | Saudi Arabia | |
| Sudáfrica | ||
| Nigeria | ||
| Qatar | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál será la demanda mundial de sílice en 2031?
Se proyecta que el tamaño del mercado de sílice alcance los 794.03 millones de toneladas para 2031, lo que refleja una CAGR del 6.31 %.
¿Qué región está creciendo más rápido?
Asia-Pacífico lidera con una CAGR del 8.10%, respaldada por políticas de construcción, electrónica y beneficio posterior.
¿Por qué son importantes los neumáticos verdes para los proveedores de sílice?
Los neumáticos con baja resistencia a la rodadura utilizan mayores cargas de sílice precipitada para reducir la pérdida de energía del vehículo, lo que impulsa un volumen incremental de sílice especial.
¿Cómo afectan las regulaciones laborales a los productores?
Los límites de exposición de OSHA y la UE requieren sistemas de procesamiento húmedo, supresión de polvo y monitoreo que aumentan los costos operativos pero mejoran la seguridad de los trabajadores.
¿Cuáles son las perspectivas para la sílice de cáscara de arroz de origen biológico?
Los proyectos comerciales de ceniza de cáscara de arroz en la India y el sudeste asiático reducen la huella de carbono hasta en un 60% y satisfacen la demanda regional de productos especiales.


