

Tamaño y participación en el mercado de proteínas de seda
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 1.33 mil millones |
| Tamaño del mercado (2031) | USD 1.86 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.01% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de proteína de seda por Mordor Intelligence
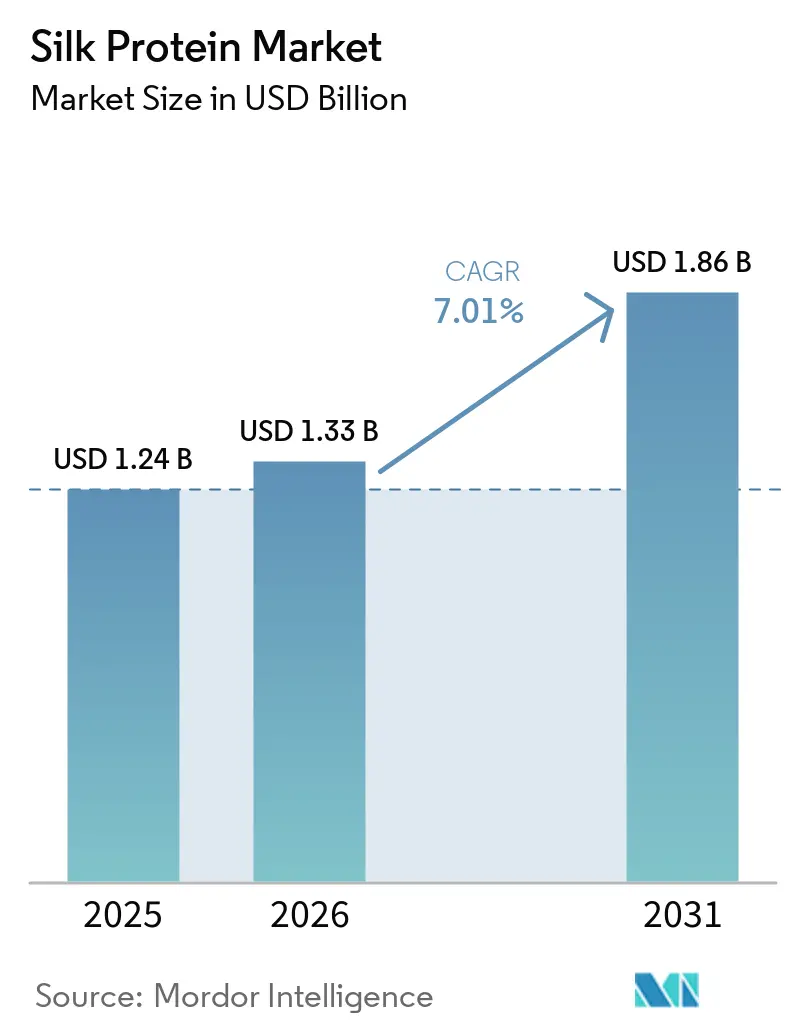
Se espera que el mercado de proteínas de seda crezca de 1.24 millones de dólares en 2025 a 1.33 millones de dólares en 2026, y se prevé que alcance los 1.86 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.01 % entre 2026 y 2031. La demanda de los consumidores de ingredientes naturales y multifuncionales está impulsando a los formuladores de cosméticos y productos de cuidado personal a sustituir los polímeros derivados del petróleo por péptidos de seda. Los hospitales están validando los apósitos de fibroína, que reducen las complicaciones postoperatorias y los costes asociados. Las inversiones en plataformas de fermentación de precisión están aumentando debido a su capacidad para ofrecer proteínas consistentes en cada lote sin depender de la calidad del capullo. La región de Asia-Pacífico está expandiendo tanto los procesos convencionales de sericultura como de fermentación, manteniendo su ventaja en costes, mientras que Europa y Norteamérica se centran en la producción en países cercanos para cumplir con los requisitos normativos. Con rondas de financiación que superan los 50 millones de dólares, los principales desarrolladores están asegurando contratos de compra a largo plazo. Estos contratos reducen los costes unitarios y aceleran la transición de la extracción de materias primas a las moléculas diseñadas.
Conclusiones clave del informe
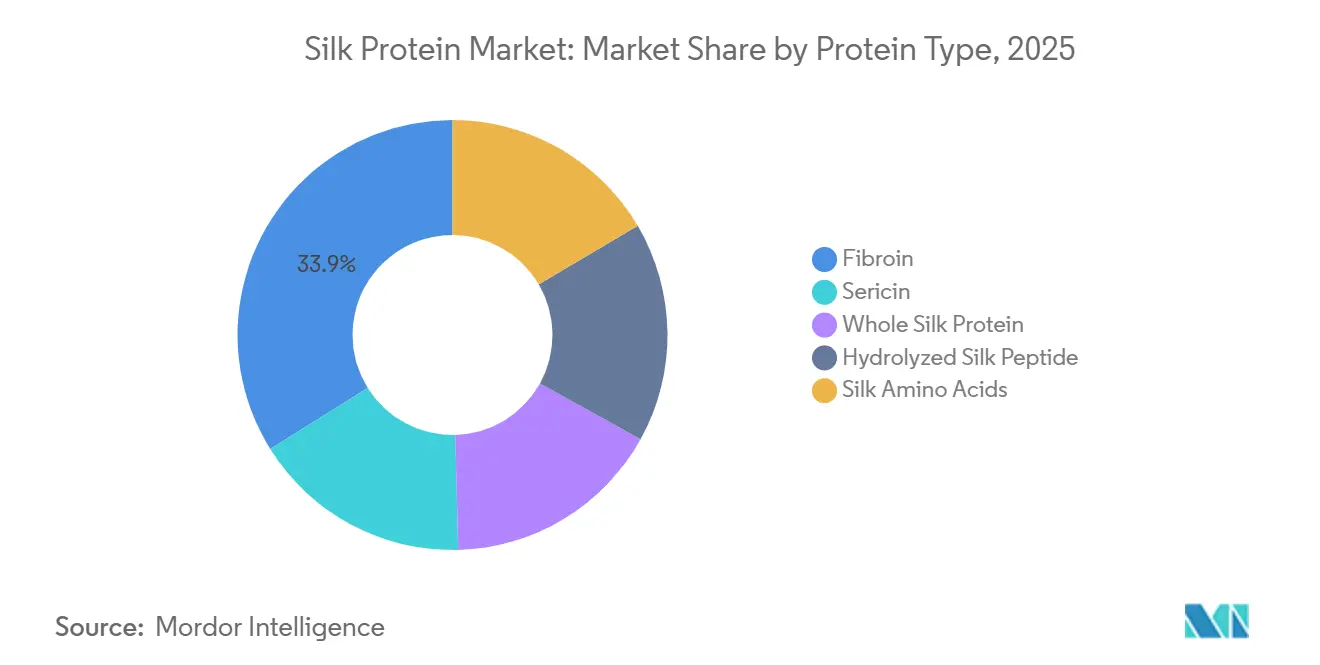
- Por tipo de proteína, la fibroína lideró con el 33.89% de la participación de mercado de proteína de seda en 2025; se proyecta que el péptido de seda hidrolizado avance a una CAGR del 7.78% hasta 2031.
- Por su formato, los polvos representaron el 58.02% del volumen en 2025, mientras que se prevé que las nanoformulaciones crezcan a una tasa de crecimiento anual compuesta del 8.02% hasta 2031.
- Por aplicación, los cosméticos y el cuidado personal aportaron el 38.82 % de los ingresos en 2025, mientras que se prevé que los recubrimientos y adhesivos crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.22 % hasta 2031.
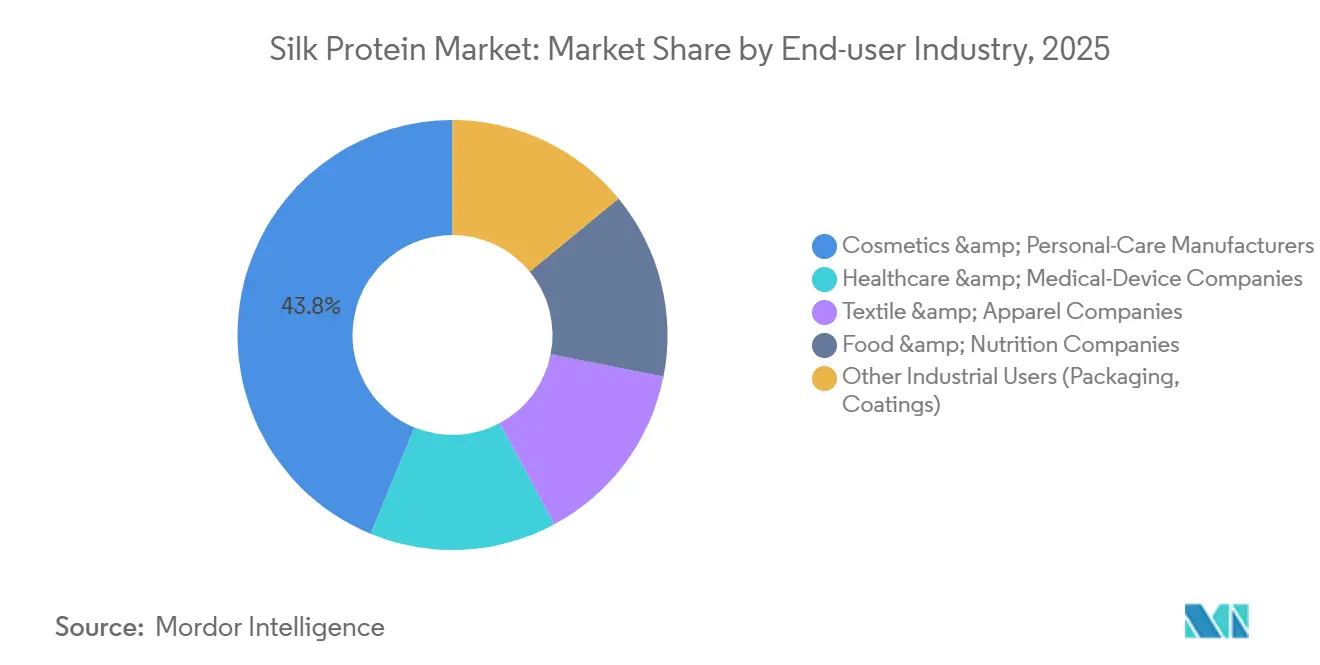
- Por sector de usuario final, los fabricantes de cosméticos representaron el 43.79% de la demanda en 2025, mientras que se espera que las empresas del sector sanitario registren el mayor crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.77% hasta 2031.
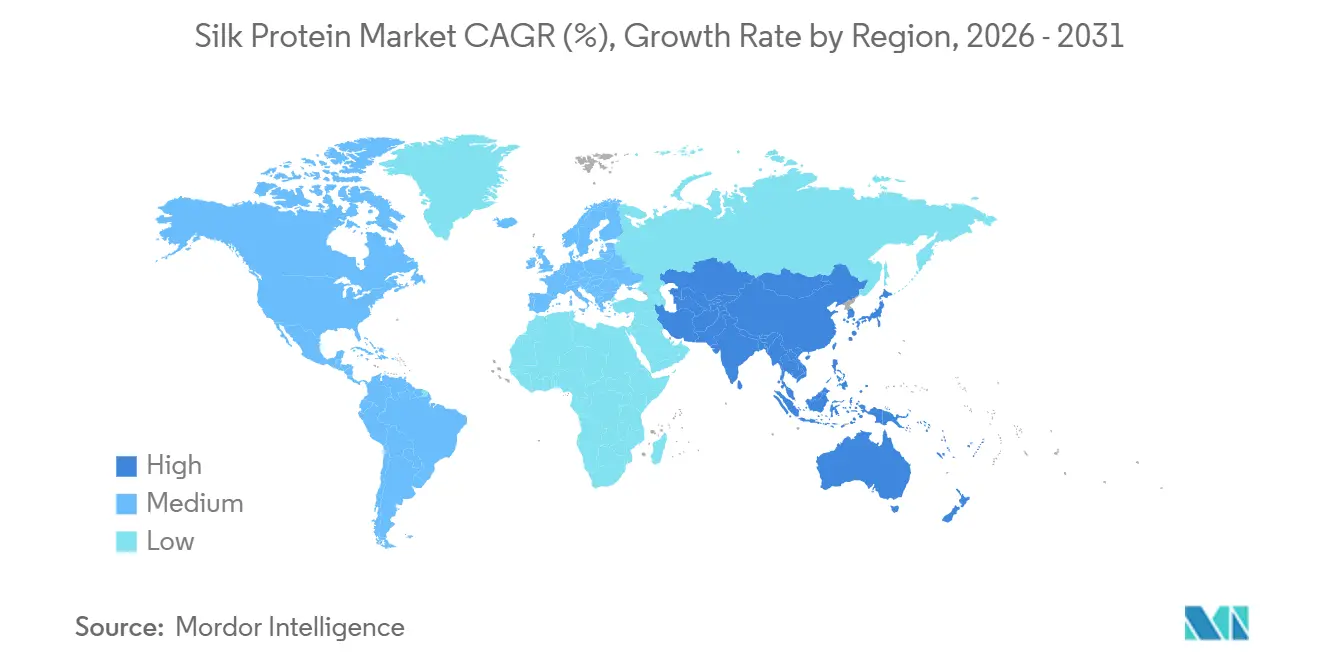
- Geográficamente, la región de Asia-Pacífico dominó con una participación del 41.03% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (CAGR) del 8.32% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de proteínas de seda
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente demanda de ingredientes naturales y funcionales en la cosmética | + 1.8% | Global, con una penetración premium en Norteamérica, Europa y Japón. | Mediano plazo (2-4 años) |
| Aumento del uso biomédico (vendajes para heridas, administración de medicamentos) | + 1.5% | América del Norte y Europa (adopción clínica), Asia-Pacífico (aumento de la producción a gran escala) | Largo plazo (≥ 4 años) |
| Creciente interés en los textiles sostenibles y biodegradables | + 1.3% | Europa (mandatos regulatorios), Norteamérica (compromisos de marca), Asia-Pacífico (capacidad de producción) | Mediano plazo (2-4 años) |
| Impulso regulatorio para la búsqueda de alternativas a los microplásticos en los productos de cuidado personal. | + 1.0% | Europa (mandato de la UE para 2025), América del Norte (prohibiciones a nivel estatal), repercusión en la ASEAN. | Corto plazo (≤ 2 años) |
| Avances en la producción de proteínas de seda recombinantes/microbianas | + 0.9% | América del Norte y Europa (centros de I+D), Asia-Pacífico (ampliación de la producción por fermentación en Tailandia y Japón) | Largo plazo (≥ 4 años) |
| La expansión de las plataformas de seda recombinante de origen vegetal reduce el CAPEX. | + 0.5% | Global, con una temprana acogida comercial en Europa y Japón. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente demanda de ingredientes naturales y funcionales en los cosméticos
Las proteínas reconocibles están ganando importancia a medida que las marcas de cosmética natural se centran en un rendimiento comprobado en ciclos de prueba más cortos. Una seda vegana derivada de la fermentación, lanzada en 2024, logró una reducción de siete veces en el área visible de los poros en quince minutos, superando a los polímeros sintéticos y cumpliendo con las normas de justificación de afirmaciones de la Unión Europea (UE). La sericina tradicional, obtenida de los capullos, se está reintroduciendo como formador de película antiarrugas. Las marcas premium, con un precio de 98 USD por 30 mililitros, reportaron una tasa de reposición superior al 40 % en los datos de comercio electrónico de 2026. La doble aprobación de formatos tópicos e ingeribles en Japón y Corea del Sur mejora la captura de valor, ya que una sola campaña de extracción abastece a dos centros de beneficios. Los minoristas que reemplazan los microplásticos prohibidos están integrando péptidos de seda en las líneas de formulación existentes con cambios mínimos en los equipos, reduciendo los costos de conversión y acelerando el cumplimiento. La combinación de datos de eficacia y narrativas de sostenibilidad ha expandido las proteínas de seda desde unidades de mantenimiento de existencias (SKU) asiáticas de nicho hasta surtidos occidentales convencionales.
Aumento del uso biomédico en apósitos para heridas y administración de fármacos
Los compradores hospitalarios están pasando de las mallas de polipropileno a los andamios de fibroína de seda. Estos andamios de seda demuestran cero reacciones de hipersensibilidad y resultan en ahorros de USD 465.91 por caso de artroplastia [1] ChemSusChem, “Análisis estructural fino de fibras de fibroína desgomadas”, chemistry-europe.onlinelibrary.wiley.com . Un ensayo de fase III en Japón logró una preparación del lecho de la herida del 90% en dos semanas, superando a los hidrocoloides y respaldando la aprobación del reembolso. Los estudios de laboratorio mostraron que la seda tratada con plata redujo los recuentos de Escherichia coli en un 95%, cumpliendo con los protocolos de control de infecciones sin toxicidad de iones de plata. Los perfiles de degradación ajustables de las películas de fibroína permiten la administración directa de antibióticos o factores de crecimiento a las heridas, reduciendo la necesidad de dosificación sistémica. Además, la clasificación de la Administración de Alimentos y Medicamentos de los Estados Unidos (FDA) como "Generalmente reconocida como segura" para los recubrimientos de seda comestibles ha dado lugar a conversaciones previas a la solicitud de autorización para nuevos fármacos en investigación (pre-IND, por sus siglas en inglés) para los transportadores orales de fármacos, lo que indica el potencial de las terapias basadas en la seda.
Creciente interés en los textiles sostenibles y biodegradables
Los desfiles de moda de primavera de 2026 presentaron marcas de lujo que exhibieron prendas de seda recombinante que utilizaban un 97 % menos de agua que la seda convencional, en línea con los objetivos de la cadena de suministro de nivel tres de la iniciativa Science Based Targets. Las marcas europeas exigen cada vez más materiales certificados libres de microplásticos. Las fibras de seda de araña modificadas, que logran resistencia a la abrasión sin desprenderse, están ganando terreno. En China, la cría industrializada de gusanos de seda ha alcanzado las cuarenta mil toneladas anuales, lo que garantiza una calidad constante. Mientras tanto, los avances en los rendimientos de fermentación están acercando la paridad de precios para las fábricas occidentales. Los segmentos de consumidores éticos muestran interés en las opciones de seda de la paz, que cosechan capullos vacíos, ampliando las oportunidades de mercado. Las nuevas definiciones de la Organización Internacional de Normalización (ISO) que reconocen las proteínas estructurales con una pureza mayor o igual al 80 % permiten un etiquetado unificado, agilizan las auditorías y aceleran la adopción.
Impulso regulatorio para alternativas a los microplásticos en el cuidado personal
La prohibición de la UE para 2025 sobre la adición intencional de microplásticos en productos de enjuague ha impulsado esfuerzos inmediatos de reformulación. Las microcápsulas a base de seda, desarrolladas conjuntamente por el Instituto Tecnológico de Massachusetts (MIT) y BASF, conservan la fragancia y se degradan completamente en aguas residuales, garantizando así el cumplimiento normativo. La fragmentación de las regulaciones estadounidenses, derivada de las prohibiciones estatales en California y Nueva York, está influyendo en la dinámica del mercado. Los proveedores con reconocimiento regulatorio global están obteniendo licitaciones para cuentas nacionales. La seda, con su nombre establecido en la Nomenclatura Internacional de Ingredientes Cosméticos (INCI) y décadas de uso seguro, se adapta a los procesos regulatorios con mayor eficiencia que los biopolímeros más recientes. La versatilidad de la seda se demuestra aún más en el sector alimentario, donde los compuestos de seda y sericina prolongaron la vida útil del tomate y cumplieron con los estándares de residuos de pesticidas para trabajadores migrantes, lo que evidencia su aplicabilidad en múltiples mercados regulados.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Altos costos de extracción y purificación | -1.2% | Global, con una fuerte presión en Norteamérica y Europa, donde los costes laborales superan los de la región de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Variabilidad en la calidad de la seda cruda y limitaciones de suministro | -0.9% | Asia-Pacífico (dependencia de la sericultura), efecto indirecto en las cadenas de suministro globales | Corto plazo (≤ 2 años) |
| Alergenicidad e incertidumbre regulatoria para péptidos de seda ingeribles | -0.6% | América del Norte y Europa (procesos GRAS incompletos), Asia-Pacífico (aprobaciones más rápidas pero estándares fragmentados) | Largo plazo (≥ 4 años) |
| Limitada escalabilidad de la sericultura fuera de Asia-Pacífico. | -0.4% | América Latina, Oriente Medio y África (infraestructura incipiente para la sericultura) | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Altos costos de extracción y purificación
La purificación de la sericina a partir de las aguas residuales de desgomado implica procesos de alto consumo energético como la diálisis y la liofilización, que aumentan los costos a USD 15-88 por kilogramo, superando el precio de la materia prima [2] Chemical & Engineering News, “Spiber Rases Funding for Fermented Fibers,” cen.acs.org . Los extractores a pequeña escala enfrentan desafíos para obtener capital para tratamientos alcalinos de baja temperatura que mejoran la resistencia a la tracción en un 50%. La línea de producción automatizada de Evonik en Eslovaquia, operativa desde 2025, no ha revelado la economía unitaria, lo que indica la necesidad continua de un posicionamiento de mercado premium. Aproximadamente 50,000 toneladas de sericina se desechan anualmente. Un avance tecnológico en métodos de purificación rentables podría aumentar significativamente la oferta y reducir los precios. Si bien la extracción sigue siendo más rentable que la fermentación, que aún no ha superado el punto de referencia de 1,112 miligramos por litro (mg/L), la ampliación de la extracción fuera de Asia está limitada por la falta de ventajas comparables en los costos laborales.
Variabilidad en la calidad de la seda cruda y limitaciones del suministro
En 2024, China sufrió la pérdida de más de 900 000 bandejas de cría de gusanos de seda debido a la contaminación por pesticidas, lo que redujo la oferta mundial de capullos. India aumentó su producción a 38 913 toneladas métricas en 2024 gracias a los subsidios gubernamentales, pero la uniformidad de la fibra sigue variando según el tamaño de la granja y las prácticas de alimentación. Las fábricas de alimentación controlada en Zhejiang han mejorado la consistencia, pero requieren una inversión de capital significativa, de la que carecen muchas regiones. Las dietas experimentales de nanofibras de celulosa han demostrado potencial para mejorar la resistencia de la fibroína, pero aún se encuentran en la fase precomercial. En consecuencia, los formuladores de cosméticos y productos biomédicos están asegurando volúmenes de fermentación a precios elevados para mitigar los riesgos de suministro, lo que ejerce presión sobre las regiones tradicionales de sericultura.
Análisis de segmento
Por tipo de proteína: el predominio de la fibroína enmascara el impulso peptídico.
En 2025, la fibroína acaparó el 33.89 % del mercado de proteínas de seda, principalmente en hilos textiles y andamios implantables. El péptido de seda hidrolizado, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 7.78 %, se beneficia de sus formatos solubles que se dispersan fácilmente en sueros y bebidas. La proteína de seda entera, valorada por su alta integridad molecular en recubrimientos protectores, presenta volúmenes modestos debido a su coste. La sericina, antes descartada, ahora encuentra uso comercial en películas antienvejecimiento, gracias a la licencia de DSM-Firmenich. Los aminoácidos de seda, que penetran en las capas más profundas de la piel, se aseguran una posición de primera categoría en productos para el cuidado de la piel.
Las tecnologías recombinantes están redefiniendo los límites, permitiendo la predefinición de pesos moleculares mediante simulación computacional. La variante biomimética de 139.9 kilodaltons (kDa) de AMSilk ofrece una suavidad similar a la del cachemir, mientras que la biblioteca de Spiber se adapta a las resinas moldeables por inyección. La adopción de péptidos está ganando terreno gracias a un ensayo clínico coreano que destaca una mayor actividad de las células asesinas naturales (NK) con una dosis diaria de 7.5 gramos. Por lo tanto, la elección del tipo de proteína dependerá cada vez más del rendimiento funcional que de los métodos de extracción.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por formato: El dominio del polvo se enfrenta a la disrupción de la nanoforma.
En 2025, los polvos dominaron con el 58.02 % del volumen, lo que demuestra la infraestructura de secado por pulverización ya establecida en China e India. Si bien los polvos ofrecen una vida útil de varios años y un transporte sencillo, su biodisponibilidad es menor que la de las partículas más finas. Las nanoformulaciones, que se proyecta que crecerán a una tasa de crecimiento anual compuesta (TCAC) del 8.02 %, se benefician de la electrohilatura de precisión, que produce fibras de menos de 100 nanómetros (nm) que aceleran el cierre de heridas. Los líquidos, preferidos en los canales de fabricantes de equipos originales (OEM) de marca blanca por su simplicidad de dosificación, presentan limitaciones en las declaraciones de ingredientes naturales debido a los conservantes.
A pesar de que la producción por electrohilado rara vez supera los kilogramos por hora, lo que limita el suministro de nanoformas, la superioridad en rendimiento atrae a empresas biomédicas que buscan una adhesión específica. Si bien los polvos seguirán siendo un elemento básico para los textiles a granel, las nanoformas están llamadas a dominar los nichos emergentes de la medicina y la cosmética de alta gama, lo que indica una cadena de suministro bifurcada.
Por aplicación: Los cosméticos lideran a medida que los recubrimientos se aceleran
En 2025, los cosméticos obtuvieron el 38.82 % de los ingresos, respaldados por su inclusión en la Nomenclatura Internacional de Ingredientes Cosméticos (INCI) y la familiaridad del consumidor. Sin embargo, se prevé que los recubrimientos y adhesivos superen este crecimiento con una tasa de crecimiento anual compuesta (CAGR) del 8.22 % hasta 2031, impulsada por las regulaciones de la Unión Europea (UE) sobre microplásticos que favorecen las películas a base de seda para el envasado. Las aplicaciones biomédicas se están expandiendo, utilizando mallas de fibroína de reacción cero para reducir los reingresos quirúrgicos. Las marcas de ropa de lujo aprovechan las fibras recombinantes para su discurso sobre el bienestar animal, mientras que los recubrimientos alimentarios esperan las aprobaciones regulatorias en Norteamérica y Europa.
Para 2026, los adhesivos de seda y ácido tánico alcanzaron valores de resistencia al corte cercanos a los 420 kilopascales (kPa), rivalizando con los cianoacrilatos pero ofreciendo una biodegradabilidad total. Los fabricantes de electrónica están probando barreras de seda en sensores portátiles, garantizando su durabilidad hasta por 15 ciclos de lavado. Si bien los cosméticos mantienen su liderazgo, compartirán el protagonismo del crecimiento con las películas de embalaje a medida que se endurezcan las regulaciones.
Por sector de usuario final: El sector sanitario gana terreno al sector cosmético.
En 2025, las marcas de cosméticos representaron el 43.79% de la demanda, utilizando la seda por su capacidad de retención de humedad, formación de películas y atractivo sensorial. Sin embargo, las empresas del sector salud están en auge, con una proyección de crecimiento anual compuesto del 7.77%, respaldadas por la creciente evidencia clínica de la fibroína en productos para el cuidado de heridas. Las marcas textiles están adoptando sedas recombinantes para alcanzar objetivos de circularidad, aunque su adopción generalizada depende de lograr la paridad de precios. Los operadores en el sector de alimentos y nutrición están procediendo con cautela, ya que el reconocimiento como generalmente reconocido como seguro (GRAS) aún no está completo en Estados Unidos. Sin embargo, a finales de 2025, el regulador de la India elevó la proteína sericina a la Etapa 7.
Los cirujanos se sienten atraídos por las ventajas económicas de la fibroína frente a las mallas sintéticas, y los comités de control de infecciones valoran las propiedades no citotóxicas de la seda con plata. Mientras que el segmento de lujo de la moda absorbe las primas actuales, el sector de la moda rápida de consumo masivo espera expandirse.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Europe, North America and APAC Silk Protein Market
En 2025, Asia-Pacífico representó una cuota de mercado del 41.03 % y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.32 % hasta 2031. Este crecimiento se debe principalmente a China, que representa el 53 % del mercado mundial de seda cruda, y a las iniciativas de modernización de la India, apoyadas por financiación federal. Países como Tailandia, Japón y Corea del Sur están estableciendo plantas de fermentación, fortaleciendo la cadena de suministro de la región para las industrias biomédica y cosmética. En Norteamérica, la transición de la dependencia de las importaciones a la producción nacional es evidente, con la nueva línea de producción de Canon Virginia que se lanzará en 2026, con el apoyo de incentivos estatales. En Europa, los marcos regulatorios desempeñan un papel importante; por ejemplo, la planta de Evonik en Eslovaquia produce varias toneladas de polvo para hilado al mes, satisfaciendo la demanda del mercado local de textiles de alta gama.
North America Silk Protein Market
La cuota de mercado de Norteamérica, aunque menor, está aumentando a medida que las marcas priorizan los suministros locales y libres de origen animal. La nueva línea de producción de Canon Virginia pone de manifiesto este interés intersectorial. Además, empresas derivadas de la investigación académica en California están alcanzando rendimientos de fermentación cercanos a los 900 miligramos por litro (mg L⁻¹). Los subsidios estatales estadounidenses destinados a la creación de empleo rural están posicionando la biotecnología de la seda como un motor clave del desarrollo económico. En Canadá, plantas piloto en Ontario combinan materias primas a base de maíz con energía hidroeléctrica verde para producir insumos de seda con cero emisiones de carbono.
Europe Silk Protein Market
Europa busca el equilibrio entre las estrictas regulaciones ambientales y su capacidad industrial. La prohibición de microplásticos en la Unión Europea (UE) impulsa la demanda de agentes formadores de película biodegradables, y la planta eslovaca de Evonik satisface esta necesidad mediante el suministro a fabricantes de cosméticos regionales a través de acuerdos de procesamiento a largo plazo. El centro de fermentación de Ajinomoto en Francia, equipado con reactores de 100 metros cúbicos (m³), integra la experiencia asiática en el mercado europeo. Además, los gobiernos de Europa del Este ofrecen exenciones fiscales a los parques biotecnológicos para atraer más inversiones.
South America, Middle East and APAC Silk Protein Market
Sudamérica y Oriente Medio se enfrentan a desafíos como el limitado cultivo de moreras y la insuficiencia de capital para biorreactores. Sin embargo, la combinación de cultivo de capullos y fermentación industrial en Asia-Pacífico la posiciona para un crecimiento sostenido, superando a otras regiones. No obstante, las regulaciones proteccionistas sobre el abastecimiento podrían generar capacidad ociosa en los mercados occidentales.
Panorama competitivo
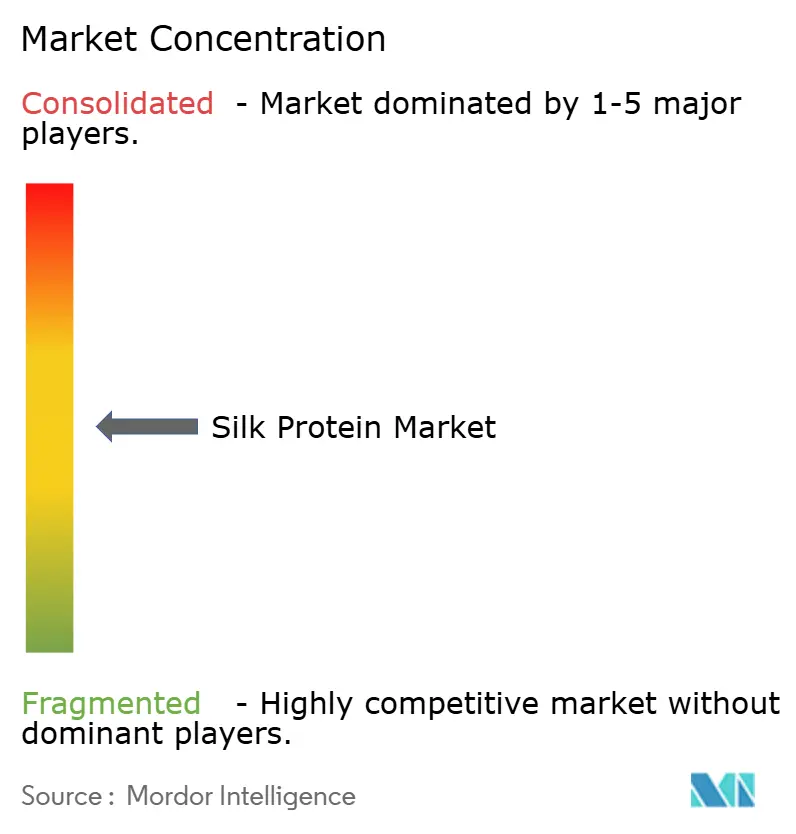
El mercado de la proteína de seda presenta una concentración moderada. Entre los principales actores se encuentran AMSilk GmbH, Evonik Industries AG, Bolt Threads Inc., Croda International plc y dsm-firmenich. Los líderes en tecnología recombinante obtienen capital de riesgo para escalar la fermentación de precisión y lograr una producción constante, mientras que los extractores asiáticos mantienen la eficiencia de costos operando cerca de las granjas de capullos. La estrategia de colaboración de Evonik permite a las multinacionales de ingredientes gestionar los riesgos manteniendo la supervisión del control de calidad, un modelo adoptado por la empresa de fragancias Givaudan para su línea Silk-iCare.
Las iniciativas estratégicas se centran en la financiación y los acuerdos de compra. En septiembre de 2025, AMSilk recaudó 52 millones de euros (60.74 millones de dólares) para establecer una planta en Eslovaquia destinada a la producción de polvo para hilado de varias toneladas utilizando energía renovable. Spiber obtuvo 10 millones de yenes (0.06 millones de dólares) para triplicar la capacidad de su planta de proteína fermentada en Tailandia e incursionar en el mercado de resinas para embalaje. Canon Inc., líder en tecnología de imagen, se ha diversificado hacia la bioproducción de seda, destacando las aplicaciones intersectoriales del material. La cartera de patentes de Spiber, que comprende 673 documentos que abarcan desde hilos mezclados hasta procesos de nanofibras de proteínas, crea importantes barreras de entrada para la competencia.
Existen oportunidades de crecimiento en recubrimientos, adhesivos y productos ingeribles. Los adhesivos de seda y ácido tánico muestran potencial para aplicaciones quirúrgicas, mientras que los péptidos de sericina están pendientes de la aprobación final como generalmente reconocidos como seguros (GRAS) en Estados Unidos. Es probable que los proveedores capaces de reducir los costos de purificación o mejorar los títulos de fermentación ganen cuota de mercado rápidamente. Las colaboraciones en la industria de la moda de lujo sirven como plataformas promocionales, mientras que los textiles convencionales siguen centrados en la reducción de costos. En general, las empresas que integran la fermentación inicial con la experiencia en aplicaciones posteriores están bien posicionadas para capitalizar las crecientes oportunidades de rentabilidad.
Líderes de la industria de la proteína de seda
AMSilk GmbH
Croda International Plc
Tornillos roscados Inc.
dsm-firmenich
Evonik Industries AG
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Marzo de 2026: TIBD Co., Ltd. firmó una alianza estratégica con FINECO Ltd. para comercializar sistemas de administración de fibroína Silk Crystal, una tecnología derivada de la proteína de la seda, para formuladores de cosméticos en Tailandia y la región de la ASEAN (Asociación de Naciones del Sudeste Asiático).
- Septiembre de 2025: Evonik Industries AG y AMSilk GmbH han puesto en marcha una línea de producción alimentada con energía renovable en Eslovaquia, diseñada para producir varias toneladas mensuales de proteínas de seda para hilado. Esta instalación representa un paso importante en la producción sostenible de proteínas de seda bioingenierizadas, que se utilizan en diversas aplicaciones industriales y de consumo.
Alcance del informe del mercado mundial de proteína de seda
La proteína de seda, una proteína natural rica en aminoácidos, se obtiene de los capullos de los gusanos de seda, principalmente de la especie Bombyx mori. Está compuesta por un 70-80% de fibroína estructural y un 20-30% de sericina adhesiva. La proteína de seda se utiliza en el cuidado de la piel para retener la humedad, en el cuidado del cabello para realzar su brillo y en la ingeniería biomédica como material biodegradable.
El mercado de la proteína de seda se segmenta por tipo de proteína, forma, aplicación, industria de usuario final y geografía. Por tipo de proteína, el mercado se segmenta en fibroína, sericina, proteína de seda entera, péptido de seda hidrolizado y aminoácidos de seda. Por forma, el mercado se segmenta en polvo, líquido y nanoformulación. Por aplicación, el mercado se segmenta en cuidado personal y cosméticos, biomédico y farmacéutico, textiles y tejidos, alimentos y suplementos dietéticos, y recubrimientos y adhesivos. Por industria de usuario final, el mercado se segmenta en fabricantes de cosméticos y cuidado personal, empresas de atención médica y dispositivos médicos, empresas textiles y de confección, empresas de alimentos y nutrición, y otros usuarios industriales (embalaje, recubrimientos). El informe también cubre el tamaño del mercado y las previsiones para la proteína de seda en 17 países de las principales regiones. Los tamaños del mercado y las previsiones se proporcionan en términos de valor (USD).
| Fibroina |
| sericina |
| Proteína de seda entera |
| Péptido de seda hidrolizado |
| Aminoácidos de seda |
| Polvo |
| Liquid |
| Nanoformulación |
| Cuidado personal y cosméticos |
| Biomédica y farmacéutica |
| Textiles y Tejidos |
| Alimentos y Complementos Dietéticos |
| Recubrimientos y Adhesivos |
| Fabricantes de cosméticos y productos de cuidado personal |
| Empresas del sector sanitario y de dispositivos médicos |
| Empresas textiles y de confección |
| Empresas de alimentos y nutrición |
| Otros usuarios industriales (embalaje, recubrimientos) |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Russia | |
| El resto de Europa | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica | |
| Oriente Medio y África | Saudi Arabia |
| Sudáfrica | |
| Resto de Medio Oriente y África |
| Por tipo de proteína | Fibroina | |
| sericina | ||
| Proteína de seda entera | ||
| Péptido de seda hidrolizado | ||
| Aminoácidos de seda | ||
| Por formulario | Polvo | |
| Liquid | ||
| Nanoformulación | ||
| por Aplicación | Cuidado personal y cosméticos | |
| Biomédica y farmacéutica | ||
| Textiles y Tejidos | ||
| Alimentos y Complementos Dietéticos | ||
| Recubrimientos y Adhesivos | ||
| Por industria del usuario final | Fabricantes de cosméticos y productos de cuidado personal | |
| Empresas del sector sanitario y de dispositivos médicos | ||
| Empresas textiles y de confección | ||
| Empresas de alimentos y nutrición | ||
| Otros usuarios industriales (embalaje, recubrimientos) | ||
| Por geografía | Asia-Pacífico | China |
| Japan | ||
| India | ||
| South Korea | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Russia | ||
| El resto de Europa | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Saudi Arabia | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿A qué ritmo se prevé que crezca el mercado de la proteína de seda para 2031?
Se prevé que el tamaño del mercado de la proteína de seda aumente de 1.24 millones de dólares en 2025 a 1.33 millones de dólares en 2026 y alcance los 1.86 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 7.01 % durante el período 2026-2031.
¿Qué segmento mostrará el mayor crecimiento hasta 2031?
Se prevé que los recubrimientos y adhesivos registren la tasa de crecimiento anual compuesta (CAGR) más rápida, del 8.22%, a medida que las marcas sustituyan las películas de microplásticos por recubrimientos de seda biodegradables.
¿Por qué Asia-Pacífico es el mayor contribuyente regional?
La región combina la sericultura de bajo coste con la expansión de las plantas de fermentación en China, India, Tailandia y Japón, lo que le otorga una cuota de mercado del 41.03 % en 2025 y la tasa de crecimiento anual compuesto más rápida, del 8.32 %.
¿Qué factores impulsan la adopción de las proteínas de seda en el sector sanitario?
Los estudios clínicos demuestran que los apósitos de fibroína de seda eliminan las reacciones de hipersensibilidad y ahorran 465.91 dólares por cirugía, lo que anima a los hospitales a sustituir las mallas sintéticas.


