

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 6.17 mil millones |
| Tamaño del mercado (2031) | USD 10.33 mil millones |
| Tasa de crecimiento (2026 - 2031) | 10.84% CAGR |
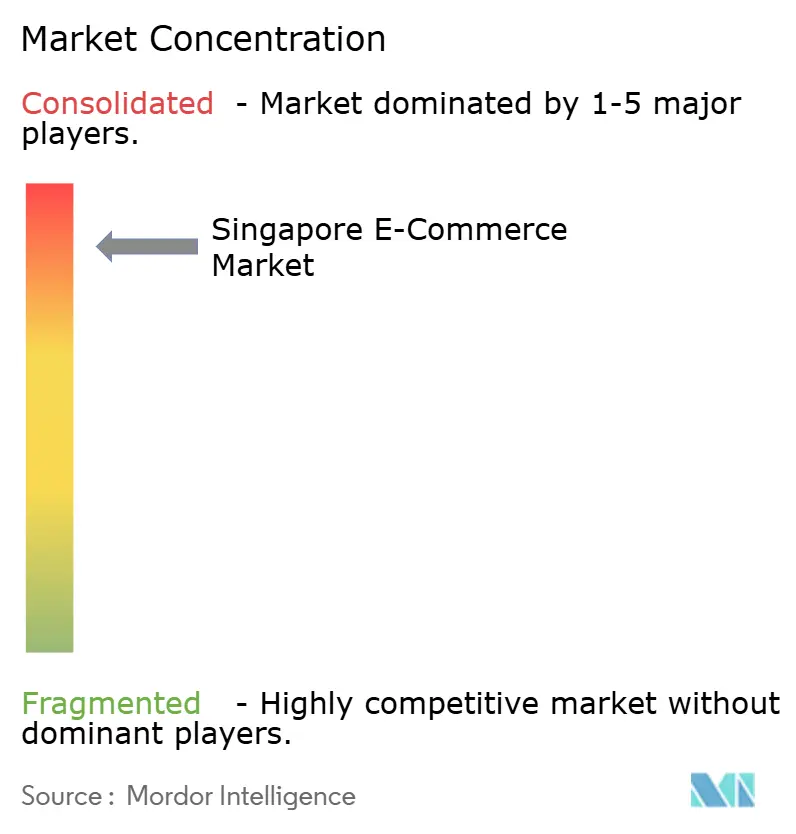
| Concentración de mercado | Alto |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
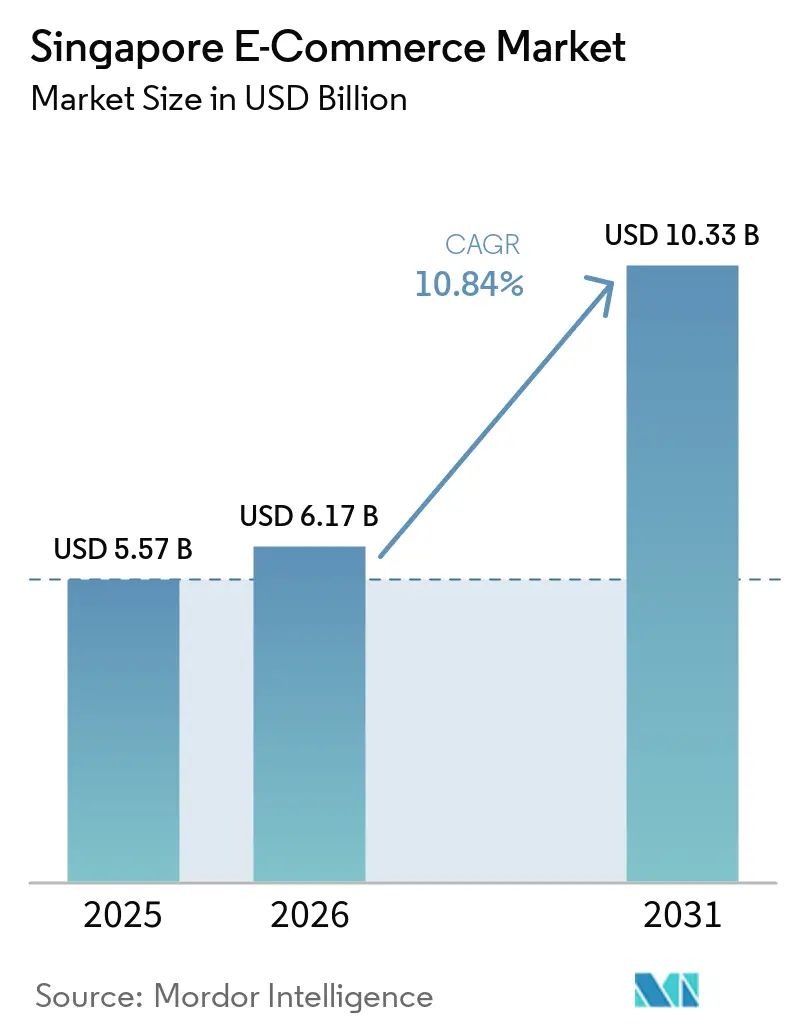
Análisis del mercado de comercio electrónico de Singapur realizado por Mordor Intelligence.
El tamaño del mercado de comercio electrónico de Singapur en 2026 se estima en USD 6.17 mil millones, creciendo desde el valor de USD 5.57 mil millones en 2025 con proyecciones de USD 10.33 mil millones para 2031, con un crecimiento de CAGR del 10.84% durante 2026-2031. La sólida adopción de billeteras digitales, las reformas de facturación lideradas por el gobierno y las inversiones en cumplimiento el mismo día aceleran colectivamente los ingresos de la plataforma y refuerzan el estatus de Singapur como puerta de entrada de comercio digital en el sudeste asiático. Las aplicaciones móviles aseguraron el 78.13% de los pedidos en línea en 2024 a medida que los compradores se inclinaron por el contenido de transmisión en vivo, mientras que los mercados B2B registraron el impulso subsectorial más rápido gracias a las facturas electrónicas obligatorias basadas en Peppol. El aumento de los flujos transfronterizos a través del puerto de Tuas y las mejoras del parque logístico del aeropuerto de Changi amplifican aún más el alcance de los comerciantes, y el agresivo gasto en IA por parte de los líderes del mercado mejora las experiencias de compra personalizadas, catalizando el comportamiento de compra repetida. Al mismo tiempo, el aumento de la actividad fraudulenta y los costes de cumplimiento normativo impulsan a los operadores a realizar mayores desembolsos en análisis de fraude, lo que podría reducir los márgenes a corto plazo.
Conclusiones clave del informe
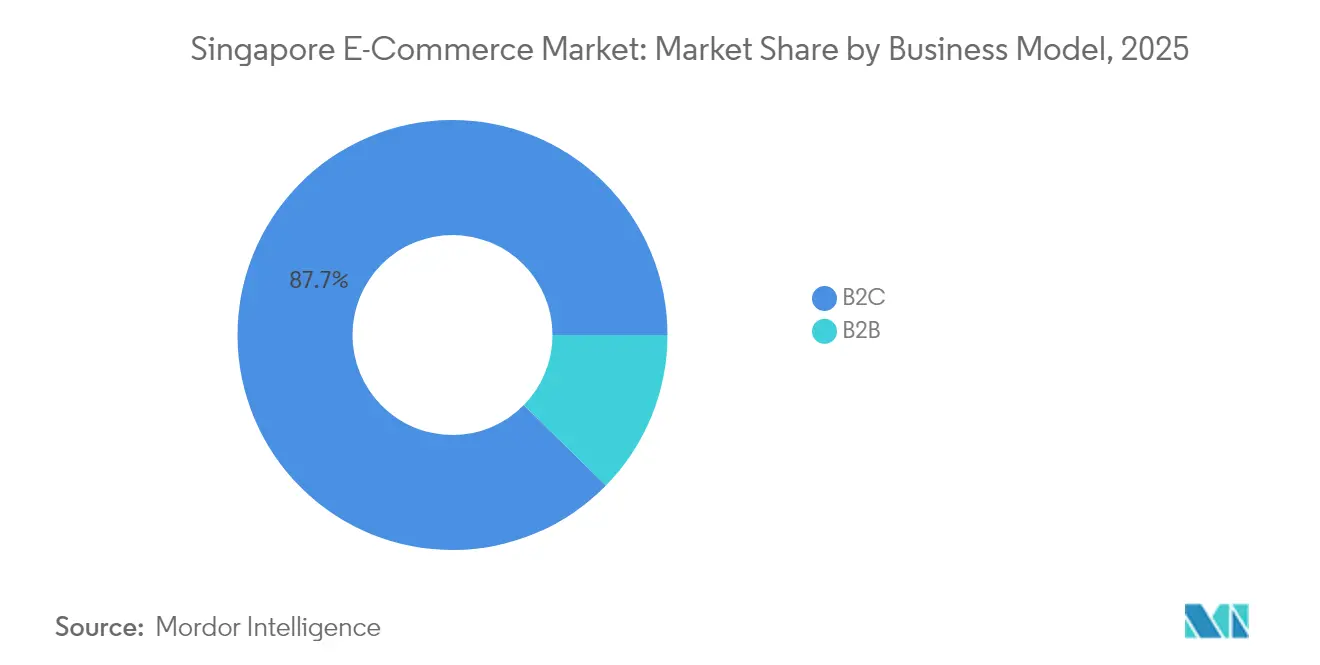
- Por modelo de negocio, el segmento B2C representó el 87.65% de los ingresos del mercado de comercio electrónico de Singapur en 2025, mientras que el segmento B2B avanza a una tasa de crecimiento anual compuesta (CAGR) del 12.31% hasta 2031.
- Por categoría de producto para el comercio electrónico B2C, la electrónica de consumo lideró con una participación en los ingresos del 46.82 % en 2025; se prevé que otros modos de pago se expandan a una CAGR del 12.37 %.
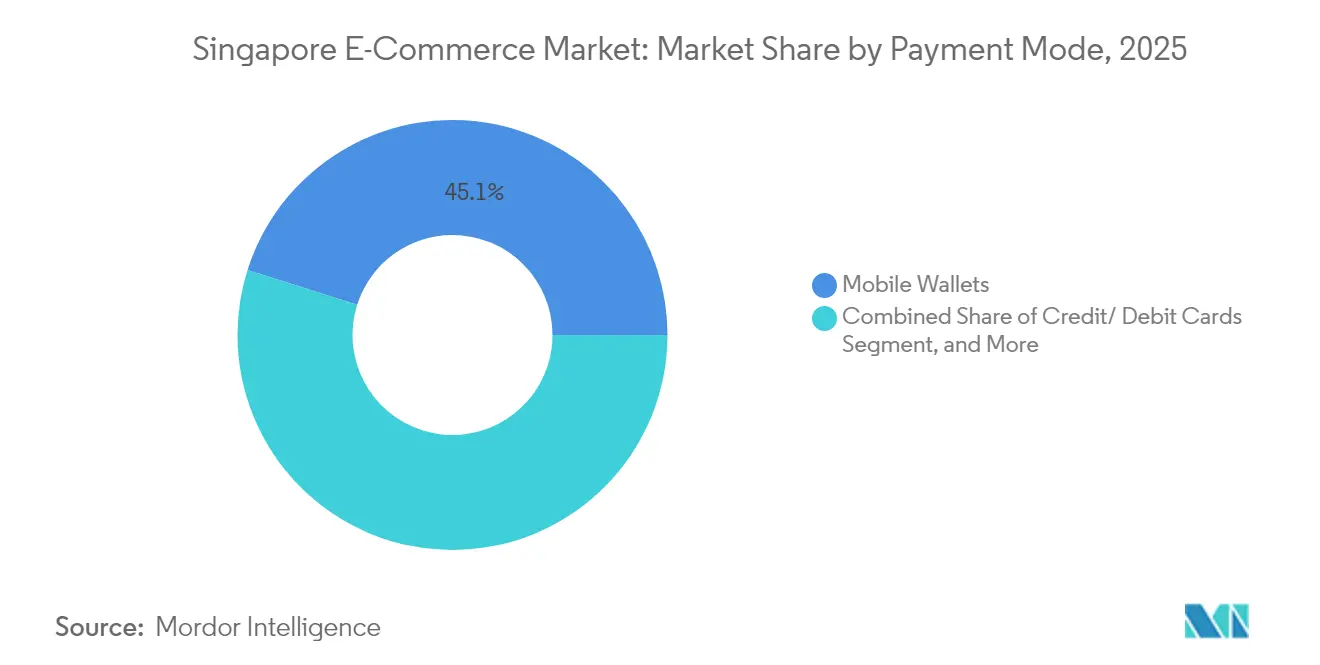
- En cuanto a los métodos de pago para el comercio electrónico B2C, las billeteras móviles capturaron el 45.12% del tamaño del mercado de comercio electrónico de Singapur en 2025, y otros métodos de pago están creciendo a una tasa compuesta anual del 12.37% hasta 2031.
- Por tipo de dispositivo para el comercio electrónico B2C, las aplicaciones para teléfonos inteligentes representaron el 77.58 % de las transacciones en 2025 y están creciendo a una CAGR del 11.76 % entre 2026 y 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de comercio electrónico en Singapur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente penetración de los monederos digitales | + 2.1% | Nacional, con mayor adopción en las regiones Central y Oeste | Mediano plazo (2-4 años) |
| Adopción obligatoria de la factura electrónica a nivel nacional para empresas B2B (2025) | + 1.8% | Nacional, con impacto concentrado en los distritos comerciales | Corto plazo (≤ 2 años) |
| Carrera de cumplimiento en toda la isla el mismo día | + 1.4% | Nacional, con cobertura prioritaria en la región Centro | Mediano plazo (2-4 años) |
| Auge del comercio en vivo impulsado por IA | + 1.2% | Nacional, con mayor participación en grupos demográficos más jóvenes | Largo plazo (≥ 4 años) |
| Subvenciones gubernamentales para logística neutra en carbono | + 0.8% | Nacional, con foco en zonas industriales | Largo plazo (≥ 4 años) |
| Corredores de libre comercio transfronterizos entre China y Singapur | + 1.5% | Nacional, con énfasis en los centros comerciales | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Creciente penetración de los monederos digitales
En 2024, las billeteras móviles superaron a las tarjetas de crédito, captando el 45 % de las transacciones gracias a la integración de FAST, PayNow y SGQR en una única plataforma de gobernanza. Los compradores de la Generación Z adoptaron PayNow con una tasa de preferencia del 68 % una vez superadas las dificultades de interoperabilidad, y se prevé que casi toda la población utilice billeteras móviles para finales de 2025. La iniciativa SPaN eliminó las barreras técnicas entre las distintas marcas de billeteras, mientras que la integración de Alipay+ con seis billeteras electrónicas extranjeras mejoró las capacidades de gasto de los turistas. Las continuas mejoras de seguridad, como las medidas de protección biométrica y contra el phishing del Banco DBS, mantuvieron la confianza de los usuarios. En conjunto, estos avances impulsan la frecuencia de compra, elevan el valor promedio de los pedidos y fortalecen la ventaja competitiva de las plataformas centradas en billeteras en el mercado de comercio electrónico de Singapur.
Adopción obligatoria de la factura electrónica a nivel nacional para empresas B2B (2025)
La Autoridad de Impuestos Internos (IMDA) hizo obligatorias las presentaciones de InvoiceNow basadas en Peppol para las empresas registradas en el GST a partir de noviembre de 2025, reduciendo los ciclos de pago de días a horas. [1] Autoridad Monetaria de Singapur, “MAS y ABS establecerán una nueva entidad de pagos”, mas.gov.sg Más de 28,600 comerciantes ya estaban conectados para 2024 a través de la red de IMDA, y el programa InvoiceNow Accelerate eximió de tarifas a las PYME recientemente incorporadas. La automatización del intercambio de facturas reduce los costos de back-office y desbloquea la visibilidad de datos que impulsa precios dinámicos en los mercados B2B. La regla también estandariza las transacciones transfronterizas, alineándose con la Factura Internacional Peppol para agilizar el papeleo para las exportaciones con destino a China que ahora disfrutan de una eliminación arancelaria del 94.6 % bajo el CSFTA actualizado. Estas eficiencias sustentan la perspectiva de CAGR del 12.67 % para el comercio B2B en el mercado de comercio electrónico de Singapur.
Carrera de cumplimiento en toda la isla el mismo día
SingPost inyectó USD 22 millones para cuadruplicar el rendimiento de paquetes a 400,000 unidades diarias, aumentando los 1,000 sitios de la red Federated Locker y consolidando la entrega ultrarrápida como expectativa básica del consumidor. [2] Infocomm Media Development Authority, “InvoiceNow”, imda.gov.sg Fuente: Singapore Post Limited, “SingPost invierte SGD 30 millones para impulsar la capacidad de procesamiento”, singpost.com El futuro parque logístico del aeropuerto de Changi aumentará la capacidad de carga aérea a 5.4 millones de toneladas, mientras que el puerto de Tuas totalmente automatizado aumenta los volúmenes marítimos, reforzando el papel de Singapur como nodo de consolidación regional. La simulación académica mostró que el crowdshipping a través del transporte público podría reducir el kilometraje de los vehículos de reparto en un 20%, lo que sugiere un potencial de sostenibilidad. Los operadores capaces de realizar entregas consistentes el mismo día registran tasas de retención y conversión superiores, lo que traduce las inversiones en infraestructura directamente en un crecimiento de los ingresos dentro del mercado de comercio electrónico de Singapur.
Auge del comercio en vivo impulsado por IA
Sea Limited y OpenAI pusieron a prueba asistentes de compra con IA generativa, y Shopee lanzó listados autoescritos y respuestas de chat en tiempo real en mayo de 2025. Subvenciones gubernamentales por valor de 5.5 millones de dólares y la inversión de 6.6 millones de dólares en la nube de AWS garantizaron la capacidad computacional para las startups que escalaban el comercio por vídeo. La tienda Store of Tomorrow de FairPrice Group integró sistemas de visión artificial para combinar el comportamiento offline con las recomendaciones online. Shopee controló el 74% del volumen bruto de mercancías (GMV) regional de compras en directo, ya que el 44% de los consumidores interactuaron con vídeos de compra. Por lo tanto, el contenido con IA prolonga las sesiones de interacción, aumenta los índices de conversión e intensifica la competencia en el mercado de comercio electrónico de Singapur.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Creciente congestión en las taquillas de paquetería | -1.3% | Nacional, con agudo impacto en zonas residenciales de alta densidad | Corto plazo (≤ 2 años) |
| Aumento de las estafas en el comercio electrónico y los costos de cumplimiento | -2.1% | Nacional, con mayores tasas de incidencia en transacciones transfronterizas | Mediano plazo (2-4 años) |
| Escasez de mano de obra en la entrega de última milla | -1.6% | Nacional, con concentración en polos logísticos | Mediano plazo (2-4 años) |
| Las reglas de soberanía de datos limitan el escalamiento de la nube | -0.9% | Nacional, afectando a plataformas multinacionales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Aumento de las estafas en el comercio electrónico y los costos de cumplimiento
La policía registró 50,376 casos de fraude cibernético en 2023, un 49.6 % más que el año anterior, con las estafas de comercio electrónico entre las cinco categorías principales. [3] Fuerza Policial de Singapur, “Tres cosas que debe saber sobre el Informe Anual de Estafas y Delitos Cibernéticos 2023”, police.gov.sg El Marco de Responsabilidad Compartida vigente en diciembre de 2024 impone ventanas de enfriamiento de 12 horas y vigilancia en tiempo real, transfiriendo la responsabilidad a las plataformas y las instituciones financieras. Solo los fraudes con tarjetas Pokémon costaron a los compradores USD 121,000 desde enero de 2025. El bloqueo de listados sospechosos, la ejecución de escaneos de contenido de IA y la financiación de fondos de reembolsos aumentan los gastos operativos. Las sanciones de hasta USD 550,000 o el 10 % de la facturación bajo la Ley de Protección de Datos Personales pesan aún más sobre la rentabilidad, reduciendo 2.1 puntos porcentuales de la CAGR prevista para el mercado de comercio electrónico de Singapur.
Escasez de mano de obra en la entrega de última milla
El sector logístico contribuyó con el 1.4 % al PIB, pero empleó apenas el 2.3 % de la fuerza laboral en 2024, lo que evidencia una escasez de capacidad que la automatización no puede absorber por completo. Las tasas de desempleo inferiores al 3 % impulsaron los salarios al alza, ejerciendo presión sobre las estructuras de costes de las empresas de mensajería. UPS exploró la posibilidad de utilizar robots humanoides de Figure AI, y Nippon Express financió a la empresa emergente de enrutamiento dinámico SWAT Mobility para optimizar el kilometraje de sus conductores. Sin embargo, las actividades de última milla siguen dependiendo en gran medida de la mano de obra humana, especialmente para las entregas en edificios altos que requieren acceso a los mismos. La persistente escasez de mano de obra conlleva el riesgo de retrasos en las entregas, pérdida de clientes y márgenes reducidos, lo que frena el dinamismo general del mercado de comercio electrónico de Singapur.
Análisis de segmento
Por modelo de negocio: Las plataformas B2B escalan gracias a las condiciones regulatorias favorables
Los canales B2C controlaron el 87.65 % de los ingresos en 2025, lo que subraya la profunda madurez digital del consumidor en toda la cuota de mercado del comercio electrónico de Singapur. La facturación obligatoria de Peppol orienta a las pymes hacia las compras en línea, catalizando una CAGR del 12.31 % para el comercio B2B y posicionando el segmento B2B del tamaño del mercado de comercio electrónico de Singapur para una expansión constante hasta 2031. Las pymes, que forman el 99 % de las empresas y emplean al 70 % de la fuerza laboral, hicieron la transición a las compras electrónicas una vez que se eliminaron las tarifas bajo InvoiceNow Accelerate. Herramientas transfronterizas como DBS SecureFX permitieron exposición cambiaria cubierta hasta USD 1 millón, mientras que Business sans Borders conectó a proveedores locales con compradores extranjeros, amplificando el alcance.
Los efectos de red se intensifican a medida que cada nueva empresa con capacidad de facturación simplifica la incorporación de contrapartes, generando un círculo virtuoso que modera los costos de adquisición de clientes para las plataformas B2B en el mercado de comercio electrónico de Singapur. Los corredores libres de aranceles con China aumentan los flujos de pedidos de exportación, lo que valida aún más la transformación digital. Mientras tanto, las empresas B2C ya establecidas intercambian datos de compradores minoristas para ofrecer soluciones de cadena de suministro, difuminando los límites entre canales e intensificando la competencia por la atención de los comerciantes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por categoría de producto para el comercio electrónico B2C: la electrónica de consumo ocupa un lugar destacado
La electrónica de consumo representó el 46.82 % de las ventas de 2025, lo que refleja la demanda de dispositivos de alta gama y el elevado poder adquisitivo de los singapurenses. Sin embargo, el sector de alimentos y bebidas, impulsado por los cambios de comportamiento derivados de la pandemia y las mejoras logísticas, registró una tasa de crecimiento anual compuesta (TCAC) del 12.37 %, la más alta entre todas las categorías. La optimización de los casilleros para paquetes y las flotas de reparto refrigerado de última milla en Singapur permiten ahora la entrega de alimentos frescos en franjas horarias de dos horas en todo el mercado de comercio electrónico de Singapur.
Los estilos de vida saludables impulsaron la demanda de suplementos vitamínicos y comidas preparadas ricas en proteínas, como lo demuestra el hito de 5 millones de paquetes de pechuga de pollo de Betagro. Los requisitos de sostenibilidad, como la presentación de informes sobre los envases, impulsaron a las marcas hacia SKUs ecológicos que atraen a consumidores conscientes. Las marcas de moda Love, Bonito y Charles and Keith innovaron con pruebas virtuales para fomentar la interacción con el comprador, mientras que los vendedores de muebles aprovecharon la visualización de realidad aumentada (RA) para reducir las tasas de devolución. En conjunto, estas tendencias diversifican las fuentes de ingresos y moderan la dependencia de la electrónica en el sector del comercio electrónico de Singapur.
Por modo de pago para el comercio electrónico B2C: las billeteras móviles dominan
Las billeteras móviles representaron el 45.12 % de las transacciones en 2025, consolidando su dominio en el mercado de comercio electrónico de Singapur. La plataforma de pagos unificada garantizó un enrutamiento fluido a través de FAST, PayNow y SGQR, acelerando la velocidad de pago e impulsando la conversión. Otros métodos de pago crecieron a una tasa de crecimiento anual compuesta (CAGR) del 12.37 %, mientras que Atome registró un crecimiento del 40 % en el volumen bruto de mercancías (GMV) y duplicó sus ingresos operativos hasta alcanzar los 170 millones de dólares en el ejercicio fiscal de 2023.
Las tarjetas de crédito y débito siguieron siendo indispensables para las compras de alto valor, mientras que las transferencias PayNow ganaron popularidad entre los compradores de la Generación Z, quienes valoraban la liquidación instantánea. La plataforma de stablecoins de StraitsX integró el gasto turístico en los comercios que aceptan GrabPay, lo que sugiere una experimentación con pagos basados en criptomonedas. Los instrumentos de pago electrónico diferido, previstos para mediados de 2025, eliminarán gradualmente los cheques corporativos, impulsando las facturas B2B hacia la liquidación instantánea y reforzando la transición hacia una economía sin efectivo en el mercado de comercio electrónico de Singapur.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de dispositivo para comercio electrónico B2C: Smartphone consolida el tiempo del usuario
Los smartphones representaron el 77.58 % de las transacciones B2C en 2025 y se prevé que su uso aumente a una tasa compuesta anual del 11.76 % hasta 2031, gracias a la mejora de los contenidos multimedia, los inicios de sesión biométricos y las recomendaciones de IA, que incrementan la fidelización de los usuarios. La amplia cobertura 5G y los programas de dispositivos móviles subvencionados fomentan sesiones cada vez más largas dentro de los ecosistemas de aplicaciones, lo que impulsa el tamaño del mercado de comercio electrónico de Singapur. El tráfico desde ordenadores de escritorio se mantiene para pedidos empresariales y artículos de alta demanda, mientras que el uso de tabletas se limita a la navegación con fines de entretenimiento.
Los módulos de transmisión en vivo, los formatos de video verticales y los diseños de tarjetas deslizables optimizados para la navegación con una sola mano dominan las actualizaciones de la interfaz de usuario. Los cursos gubernamentales de habilidades digitales integran aún más las capacidades de comercio móvil en la fuerza laboral, lo que permite a los comerciantes administrar sus tiendas directamente desde sus teléfonos. Los efectos de red en torno a las funciones de comercio social refuerzan la primacía de las aplicaciones, inclinando decisivamente los presupuestos de adquisición de tráfico hacia los canales de interacción móvil en el mercado de comercio electrónico de Singapur.
Análisis geográfico
La Región Central generó la mayor parte del volumen bruto de mercancías (GMV) en 2024 gracias a su intensa actividad comercial, sus centros comerciales de lujo y sus hogares de alto poder adquisitivo, factores que impulsan el mayor gasto online per cápita en el mercado de comercio electrónico de Singapur. Las empresas de mensajería urgente priorizan esta zona, aprovechando la concentración de puntos de recogida y las rutas urbanas cortas para cumplir con los plazos de entrega. Los organismos reguladores y las sedes de empresas fintech ubicadas en el centro de la ciudad impulsan aún más la penetración de las billeteras digitales y la adopción de pagos electrónicos corporativos.
La región oeste se está consolidando como un importante centro logístico gracias a la automatización y la creciente capacidad de contenedores del puerto de Tuas, que canalizan los pedidos transfronterizos hacia los nodos de distribución nacionales. Los polígonos industriales de la zona albergan los centros de distribución de plataformas B2B, lo que reduce los plazos de entrega para las pymes. El crecimiento demográfico en Jurong y Clementi impulsa la demanda de productos de alimentación y bienes de consumo de alta rotación en el mercado de comercio electrónico de Singapur.
Los distritos orientales se benefician del segundo parque logístico del aeropuerto de Changi, que incrementa el volumen de carga aérea en un 80 % y abastece las redes de entrega urgente. Los distritos norte y noreste, con Punggol como centro neurálgico, experimentan un aumento en el volumen de pedidos a medida que las familias jóvenes se instalan en nuevas urbanizaciones y recurren a los centros de recursos Launch para recibir asesoramiento empresarial. Los cupones digitales del programa RedeemSG extienden los pagos electrónicos a los comercios locales de toda la isla, homogeneizando el acceso de los compradores al mercado de comercio electrónico de Singapur, independientemente de su código postal de residencia.
Panorama competitivo
La competencia se intensificó entre 2024 y 2025 a medida que las nuevas plataformas de comercio social ganaban terreno a las empresas ya establecidas. Shopee mantuvo su liderazgo regional con una cuota del 48%, pero se enfrentó al rápido crecimiento de TikTok Shop, que alcanzó un volumen bruto de mercancías (GMV) de 16.3 millones de dólares en 2023. Lazada obtuvo su primer beneficio mensual en julio de 2024 tras integrar la IA en sus algoritmos de incentivos para usuarios. Actualmente, las plataformas compiten por combinar contenido y comercio, financiando herramientas para creadores y modelos de reparto de ingresos que aumentan el tiempo de permanencia de los usuarios en el sitio dentro del mercado de comercio electrónico de Singapur.
La inversión en tecnología es la ventaja decisiva. La expansión de la nube de AWS, valorada en 6.6 millones de dólares, garantiza microservicios escalables para minoristas, mientras que los pilotos de Sea-OpenAI implementan avisos personalizados que reducen los tiempos de respuesta de los vendedores, impulsando la conversión. Carousell ascendió de categoría a través de LuxLexicon, aprovechando la oportunidad de reventa de lujo de 7.5 millones de dólares y diversificando sus fuentes de ingresos. Persiste la brecha en los mercados verticales B2B y en nichos regulados, como los instrumentos financieros tokenizados, como lo demuestran los bonos de tamaño minorista de OCBC.
El cumplimiento normativo ahora funciona como una ventaja competitiva. Los operadores con análisis de fraude avanzados y capital para absorber las responsabilidades del Marco de Responsabilidad Compartida se ganan la confianza del consumidor más rápidamente, impulsando a los rivales más pequeños hacia la consolidación. La insolvencia de Qoo10 en diciembre de 2024 ilustró la fragilidad de los márgenes ante el aumento de las obligaciones de depósito en garantía y reembolso. En general, los líderes del mercado utilizan IA, escala logística y preparación para el cumplimiento normativo para defender su cuota de mercado en el comercio electrónico de Singapur.
Líderes de la industria del comercio electrónico en Singapur
mar ltd
Grupo Lazada SA
Amazon.com, Inc.
Qoo10 Pte Ltd
bytedance ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Agosto de 2025: Shopee introdujo un asistente de chat impulsado por inteligencia artificial y contenido de productos generado automáticamente, además de misiones de video de afiliados más completas para aumentar la visibilidad del vendedor.
- Junio de 2025: Amazon Web Services abrió su primer Centro de Innovación de Asia-Pacífico en Singapur, reforzando su compromiso de invertir USD 6.6 millones en infraestructura en la nube hasta 2028.
- Junio de 2025: FairPrice Group lanzó Store of Tomorrow con Google Cloud, integrando carritos de inteligencia artificial y análisis de video en supermercados insignia.
- Mayo de 2025: MAS y ABS confirmaron el lanzamiento del Pago Electrónico Diferido a mediados de 2025 para retirar los cheques corporativos en diciembre de 2026.
Alcance del informe del mercado de comercio electrónico de Singapur
El comercio electrónico (e-commerce) es un modelo de negocio que permite a consumidores y empresas comprar y vender bienes y servicios a través de Internet.
El mercado de comercio electrónico de Singapur está segmentado por comercio electrónico B2C y comercio electrónico B2B. Mediante el comercio electrónico B2C, el mercado se segmenta en belleza y cuidado personal, electrónica de consumo, moda y vestimenta, alimentos y bebidas, muebles y hogar. Para cada segmento, los tamaños de mercado y las previsiones se proporcionan en términos de valor (USD).
Por modelo de negocio
| B2B |
| (B2C) |
Por categoría de producto para comercio electrónico B2C
| Belleza y Cuidado Personal |
| Electrónica de Consumo: |
| Moda y ropa |
| Alimentos y Bebidas |
| Muebles y Hogar |
| Juguetes, bricolaje y medios |
| Otras categorías de productos para comercio electrónico B2C |
Por modo de pago para comercio electrónico B2C
| Tarjetas de crédito/débito |
| billeteras móviles |
| Otros métodos de pago para el comercio electrónico B2C |
Por dispositivo
| Smartphone |
| Escritorio / Laptop |
| Otros tipos de dispositivos para el comercio electrónico B2C |
| Por modelo de negocio | B2B |
| (B2C) | |
| Por categoría de producto para comercio electrónico B2C | Belleza y Cuidado Personal |
| Electrónica de Consumo: | |
| Moda y ropa | |
| Alimentos y Bebidas | |
| Muebles y Hogar | |
| Juguetes, bricolaje y medios | |
| Otras categorías de productos para comercio electrónico B2C | |
| Por modo de pago para comercio electrónico B2C | Tarjetas de crédito/débito |
| billeteras móviles | |
| Otros métodos de pago para el comercio electrónico B2C | |
| Por dispositivo | Smartphone |
| Escritorio / Laptop | |
| Otros tipos de dispositivos para el comercio electrónico B2C |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de comercio electrónico de Singapur en 2026?
El tamaño del mercado de comercio electrónico de Singapur alcanzó los 6.17 millones de dólares estadounidenses en 2026.
¿Qué CAGR se pronostica para el sector hasta 2031?
Se proyecta que el valor de mercado aumentará a una tasa compuesta anual del 10.84% y alcanzará los 10.33 millones de dólares en 2031.
¿Qué método de pago predomina en los pagos online?
Las billeteras móviles lideraron con una participación del 45.12% de las transacciones en 2025.
¿Qué categoría de productos está creciendo más rápido en línea?
El sector de alimentos y bebidas se expandirá a una tasa compuesta anual del 12.37 % hasta 2031.
¿Por qué el comercio electrónico B2B está ganando terreno?
La facturación electrónica obligatoria de Peppol a partir de noviembre de 2025 reduce los tiempos de procesamiento e impulsa su adopción por parte de las pymes.


