

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
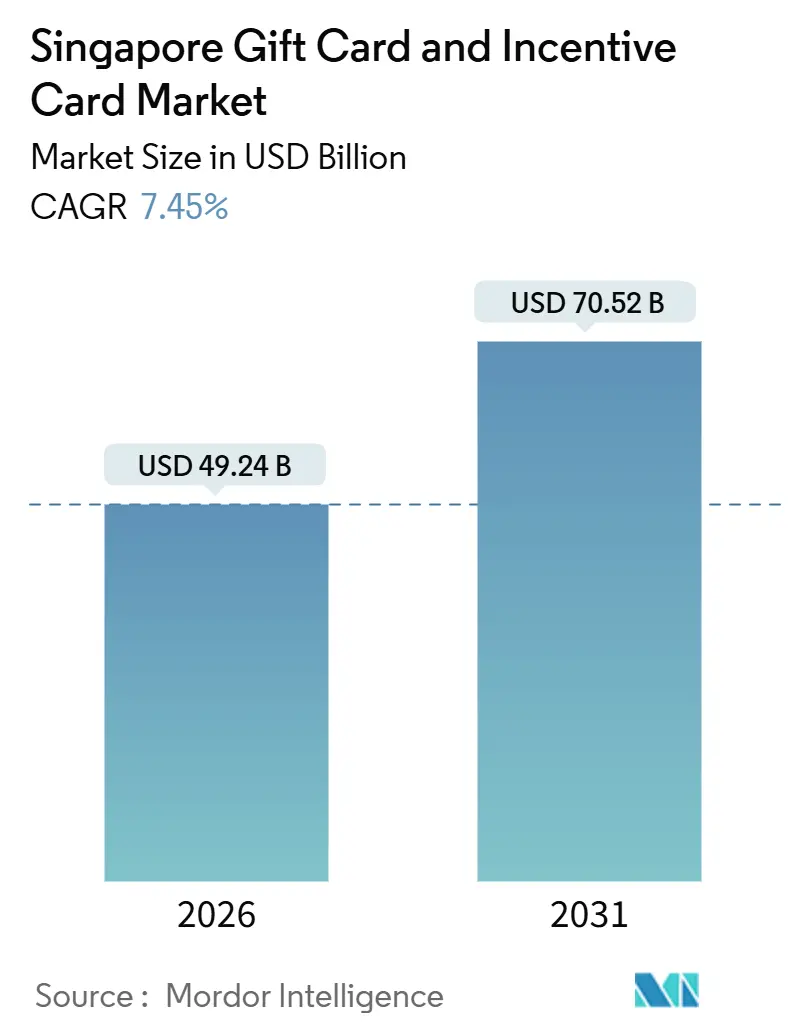
| Tamaño del mercado (2026) | USD 49.24 mil millones |
| Tamaño del mercado (2031) | USD 70.52 mil millones |
| Tasa de crecimiento (2026 - 2031) | 7.45% CAGR |
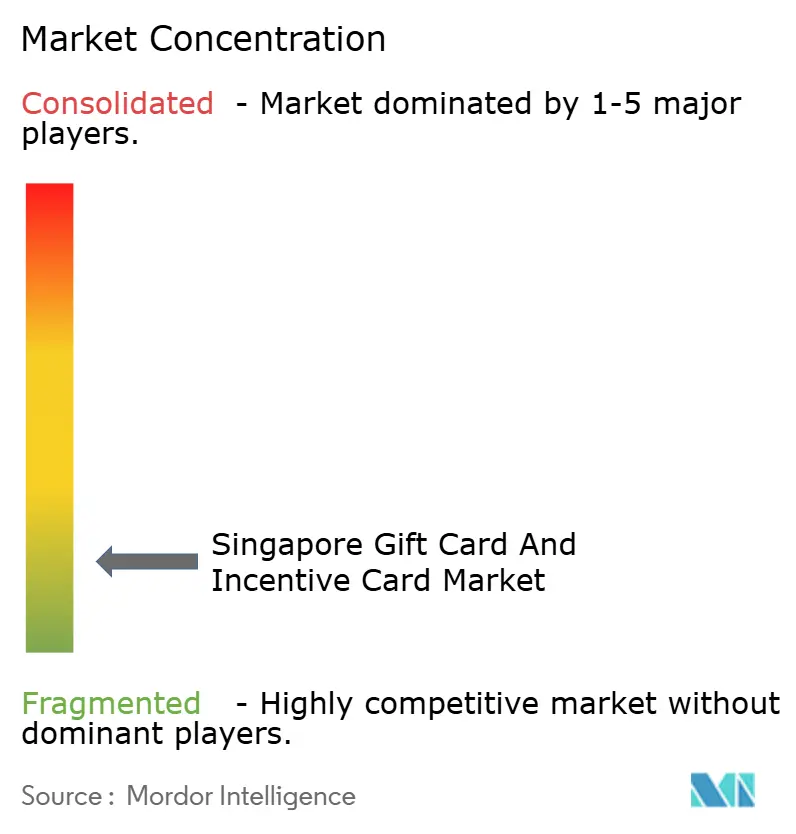
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tarjetas de regalo y de incentivos de Singapur realizado por Mordor Intelligence
El tamaño del mercado de tarjetas de regalo y tarjetas de incentivo de Singapur es de USD 49.24 mil millones en 2026 y se proyecta que alcance los USD 70.52 mil millones para 2031 con una CAGR del 7.45 % durante el período de pronóstico (2026-2031).
Este crecimiento está respaldado por una adopción muy alta de pagos digitales, donde el uso sin efectivo en puntos de venta minoristas y las tasas de registro de PayNow entre adultos han normalizado el canje basado en QR en el gasto diario [1] Autoridad Monetaria de Singapur, “Actualizaciones sobre la adopción de pagos electrónicos y PayNow”, Autoridad Monetaria de Singapur, mas.gov.sg. . Los vales gubernamentales son un catalizador clave de la demanda, con asignaciones SG60 dirigidas a supermercados y el canje acumulativo de vales CDC que validan la aceptación a gran escala entre los comerciantes de barrio. Los presupuestos de incentivos corporativos están aumentando más rápido que los regalos liderados por el consumidor, ya que los empleadores estandarizan las tarjetas de regalo para recompensas y retención, reforzado por reglas de programas que mantienen la eficiencia fiscal para premios de menor valor. La recuperación del turismo y las asociaciones intersectoriales canalizan aún más el gasto de los visitantes hacia paquetes de tarjetas de regalo seleccionados que apuntan a experiencias de alto valor en lugar de mercancía general [2] Junta de Turismo de Singapur, “Llegadas de visitantes e ingresos turísticos 2024”, Junta de Turismo de Singapur, stb.gov.sg..
Conclusiones clave del informe
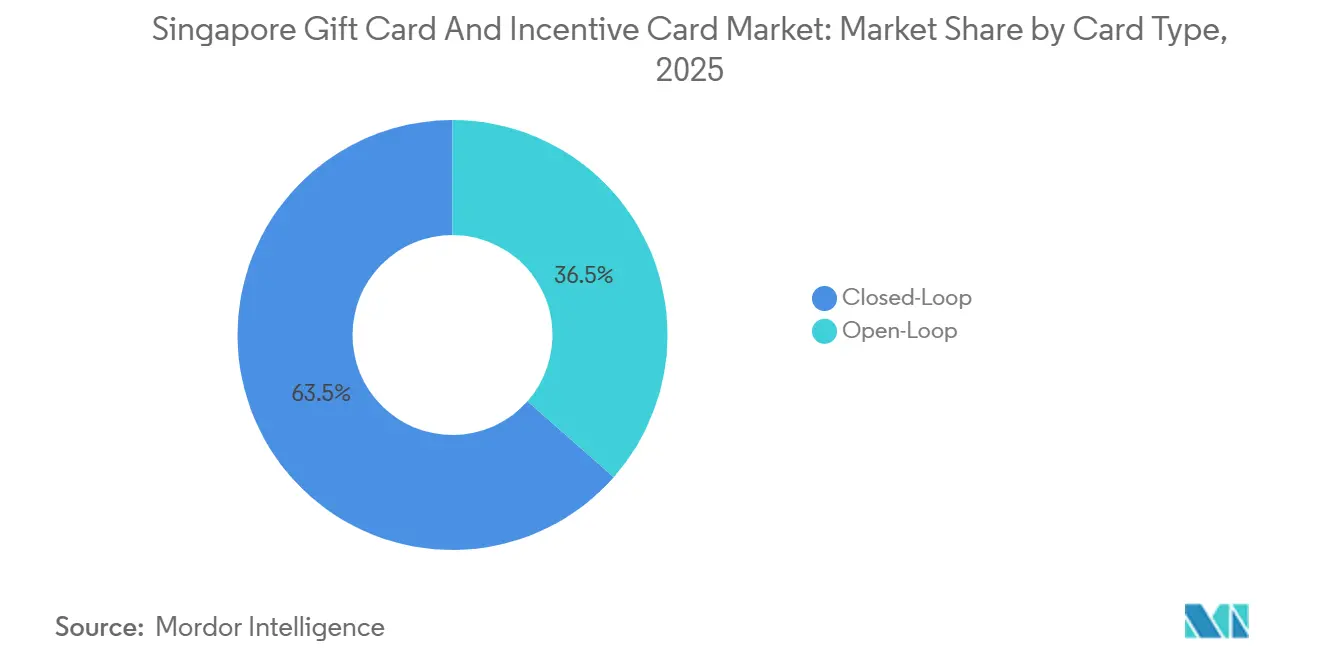
- Por tipo de tarjeta, el circuito cerrado lideró con el 63.50 % de la participación en los ingresos del mercado de tarjetas de regalo y tarjetas de incentivo de Singapur en 2025, mientras que se prevé que el circuito abierto se expanda a una CAGR del 9.82 % hasta 2031.
- Por formato, las tarjetas físicas representaron una participación del 56.80 % del mercado de tarjetas de regalo y tarjetas de incentivo de Singapur en 2025, mientras que se proyecta que las tarjetas digitales crecerán a una CAGR del 13.66 % hasta 2031.
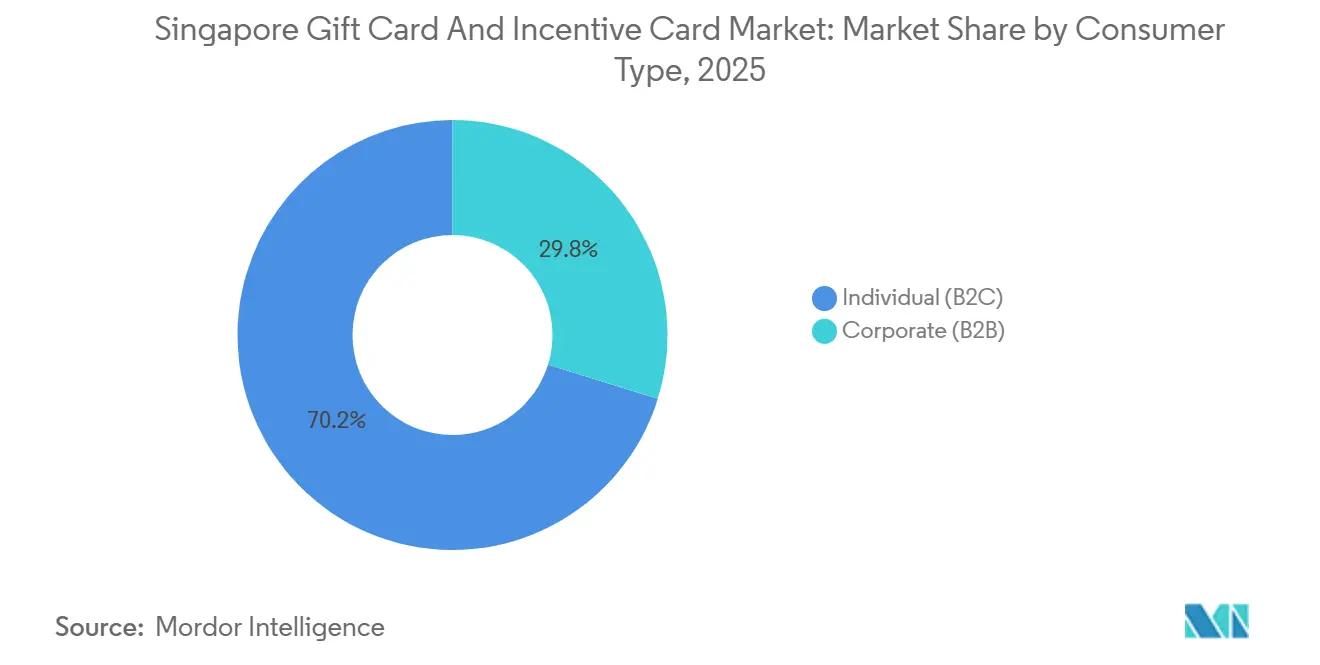
- Por tipo de consumidor, el segmento Individual representó el 70.20% del Mercado de Tarjetas de Regalo y Tarjetas de Incentivo de Singapur en 2025, mientras que se prevé que el segmento Corporativo registre una CAGR del 10.23% hasta 2031.
- Por canal de distribución, el canal fuera de línea controló una participación del 58.70 % del mercado de tarjetas de regalo y tarjetas de incentivo de Singapur en 2025, mientras que se espera que el canal en línea se expanda a una CAGR del 12.93 % hasta 2031.
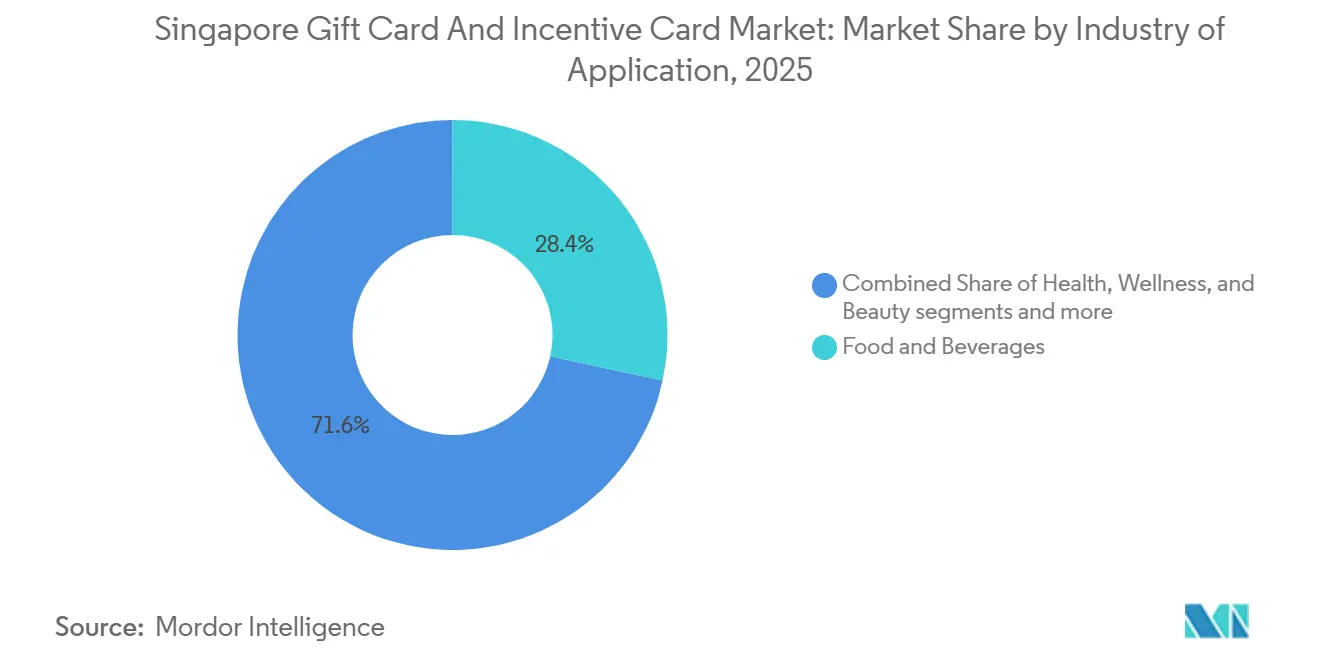
- Por aplicación industrial, Alimentos y Bebidas capturaron una participación del 28.40% del mercado de tarjetas de regalo y tarjetas de incentivo de Singapur en 2025, mientras que se proyecta que la Electrónica de Consumo avance a una CAGR del 11.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de tarjetas de regalo y de incentivos de Singapur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Programas de vales: Los vales SG60 impulsan la adopción | + 2.8% | Nacional, con avances tempranos en los barrios del corazón y en los complejos HDB (Ang Mo Kio, Tampines, Jurong West) | Corto plazo (≤ 2 años) |
| Infraestructura digital avanzada: Integración de dispositivos móviles y billeteras electrónicas | + 1.9% | Nacional, con repercusión en los vínculos transfronterizos de PayNow de la ASEAN (Tailandia, India, Malasia, Indonesia) | Mediano plazo (2-4 años) |
| Demanda de incentivos corporativos: recompensas a los empleados en un mercado de talento competitivo | + 1.5% | Nacional, concentrado en el CBD y en los clústeres de sedes regionales (Marina Bay, Tanjong Pagar, Raffles Place) | Mediano plazo (2-4 años) |
| Recuperación del turismo: Impulsando el gasto de los visitantes tras la pandemia | + 1.2% | Nacional, con concentración en Orchard Road, Marina Bay, zonas turísticas de Sentosa y tránsito minorista del Aeropuerto de Changi | Corto plazo (≤ 2 años) |
| Expansión del comercio electrónico: Regalos digitales en el impulso de la nación inteligente de Singapur | + 1.0% | Nacional, impulsado por las plataformas Lazada, Shopee y Grab con la mayor penetración entre el grupo de edad de 20 a 40 años. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Los programas de vales gubernamentales normalizan la infraestructura de las tarjetas de regalo digitales
El programa de vales SG60 que asigna entre 600 y 800 SGD por ciudadano hasta 2026 y los vales CDC plurianuales que llegan a los hogares han ampliado la incorporación universal de comerciantes más allá de lo que lograron los pilotos privados [3] Open Government Products, “RedeemSG, Building Trusted Voucher Infrastructure”, Open Government Products, ogp.gov.sg. . La cobertura de RedeemSG abarca decenas de miles de establecimientos, y los volúmenes acumulados de canje de vales en miles de millones de dólares muestran un uso generalizado en centros de comida callejera y supermercados. Esta base ha capacitado a un gran grupo de comerciantes para procesar canjes QR, lo que reduce los costos de adquisición para los emisores privados que se mueven a los mismos canales en el mercado de tarjetas de regalo de Singapur. DBS informó que las ventas de supermercados vinculadas a SG60 crecieron año tras año durante varios meses en 2025, lo que destaca el aumento de la demanda que los tramos de vales pueden crear para categorías específicas. A medida que la tecnología se convierte en un producto básico, la diferenciación en el mercado de tarjetas de regalo de Singapur se desplaza hacia el diseño de recompensas personalizadas y las redes de comercios, en lugar de las características de aceptación básicas.
La demanda de incentivos corporativos impulsada por los imperativos de retención de talento
FlexiGrow asigna presupuestos de 500 SGD por año a 86,000 funcionarios públicos, lo que marca un cambio claro hacia beneficios no monetarios estructurados que se alinean con los objetivos de bienestar y mejora de habilidades. Grandes empleadores y sedes regionales adoptan tarjetas de regalo como recompensas conscientes de impuestos que pueden mantenerse por debajo del umbral de 200 SGD del GST para regalos sin IVA soportado sin generar obligaciones de IVA soportado. La CAGR proyectada del 10.23% del segmento Corporativo hasta 2031 refleja las preferencias operativas por el cumplimiento escalable, impulsado por API en lugar de la adquisición manual. El lanzamiento de Giftbit en marzo de 2025 en Singapur con opciones en Grab, Lazada y Shopee subraya cómo las plataformas centralizadas simplifican la distribución del presupuesto para catálogos multimarca [4] Giftbit, “Giftbit se lanza en Singapur con Grab, Lazada, Shopee”, Giftbit, giftbit.com . El mercado de tarjetas de regalo de Singapur puede beneficiarse de la continua digitalización de RRHH a medida que las carteras de incentivos se convierten en una característica estándar en las estrategias de retención y compromiso.
La recuperación del turismo impulsa el gasto de los visitantes en tarjetas de regalo
Singapur recibió 16.5 millones de llegadas en 2024, con 29.8 millones de dólares singapurenses en ingresos por turismo, lo que ha impulsado el enfoque de los minoristas hacia vales de regalo centrados en la experiencia, que se ajustan a las nuevas preferencias de los visitantes. Los resorts integrados ofrecen créditos de regalo personalizados, como Resort Dollars, que añaden valor a cada reserva y fomentan el gasto en restaurantes, atracciones y tiendas. Las alianzas intersectoriales, como la de Singapore Airlines con Takashimaya, vinculan vales de tienda a los programas de fidelización para precomprometer el gasto antes de la llegada de los viajeros. La recuperación del turismo chino se consolidó en 2024, y la familiaridad con los pagos a través de superaplicaciones aumenta las expectativas de un canje de códigos QR sin problemas en Singapur. El mercado de tarjetas de regalo de Singapur aprovecha este impulso mediante paquetes de instrumentos adaptados a los itinerarios, que se adaptan a los segmentos de viajeros de alto valor.
La infraestructura digital avanzada permite un canje sin fricciones a gran escala
La adopción de sistemas sin efectivo en comercios minoristas y el elevado uso de PayNow entre adultos consolidan una base nacional para el canje de tarjetas QR y la emisión digital. La interoperabilidad de SGQR con 30 o más sistemas de pago simplifica las necesidades de educación del consumidor al presentar un código único para cupones, billeteras bancarias y tarjetas de regalo privadas. La conexión transfronteriza de PayNow con sistemas regionales de pago instantáneo y el Proyecto Nexus, previsto para 2026, presenta vías de escalamiento entre mercados para los emisores de Singapur. Las grandes redes de puntos de venta (POS), que incluyen más de 130,000 terminales NETS, ofrecen una aceptación casi ubicua para los comercios de toda la isla. El mercado de tarjetas de regalo de Singapur se beneficia de esta ubicuidad, pero también debe gestionar la vulnerabilidad ante incidentes de ciberseguridad que afecten a la infraestructura compartida.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Riesgos de estafa y fraude: Necesidad de educación y verificación del consumidor | -1.3% | Nacional, con mayor incidencia en cohortes de personas mayores activas digitalmente pero menos conocedoras de la tecnología (grupo de edad de 60 años o más) | Corto plazo (≤ 2 años) |
| Vulnerabilidades de ciberseguridad: exposición a ataques informáticos y caídas de la plataforma | -0.9% | Riesgo sistémico nacional concentrado en la infraestructura NETS, DBS PayLah! y GrabPay que atiende a más del 95 % de las transacciones digitales | Mediano plazo (2-4 años) |
| Carga del cumplimiento del GST: Impuesto sobre la salida de donaciones superiores a 200 SGD | -0.7% | Nacional, que afecta particularmente al segmento B2B corporativo por encima del umbral de donaciones y a los equipos de cumplimiento de las sedes multinacionales. | Mediano plazo (2-4 años) |
| Saturación del mercado: intensa competencia en un panorama de pagos maduro | -0.5% | Nacional, agudo en segmentos de supermercados y tiendas de conveniencia con penetración de billetera digital ya alcanzada del 95%+ | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
La proliferación del fraude supera la educación del consumidor a pesar de las contramedidas regulatorias
Las pérdidas por estafas de phishing aumentaron un 134%, alcanzando los 30.4 millones de dólares singapurenses, en el primer semestre de 2024, lo que indica una transición hacia objetivos de mayor valor, como compras corporativas al por mayor y la solicitud de vales turísticos. El phishing en monederos móviles generó cientos de denuncias y pérdidas significativas a finales de 2024, a menudo mediante enlaces falsos que imitan los portales oficiales de vales. Los reguladores y los bancos respondieron con periodos de reflexión de 12 horas para los nuevos beneficiarios y la transición de las contraseñas de un solo uso por SMS a tokens integrados en la aplicación, junto con Money Lock, que rápidamente atrajo grandes saldos. Estas protecciones mejoran la seguridad, pero añaden medidas que pueden ralentizar los flujos de cumplimiento instantáneo que los usuarios corporativos esperan para el reconocimiento en el mismo día. El mercado de tarjetas de regalo de Singapur debe equilibrar la seguridad y la rapidez, a la vez que educa a los usuarios para evitar las trampas de phishing vinculadas a campañas de vales de alto perfil.
La complejidad del cumplimiento del GST limita los obsequios corporativos de alto valor
La tasa del GST de Singapur, del 9% desde enero de 2024, combinada con las normas sobre el impuesto de salida para obsequios superiores a 200 SGD cuando se devenga el impuesto soportado, exige un seguimiento minucioso por parte de los emisores. Las empresas que gestionan grandes programas de incentivos deben supervisar los valores acumulados por destinatario para evitar generar obligaciones imprevistas en concepto de GST. El IRAS aclaró en noviembre de 2025 que los vales de regalo gratuitos, considerados derechos en lugar de bienes, están exentos en contextos promocionales donde no se devenga el impuesto soportado. Esta excepción no cubre las bonificaciones por rendimiento ni los obsequios de retención, lo que mantiene un alto nivel de cumplimiento normativo para los casos de uso B2B de mayor crecimiento. El mercado de tarjetas de regalo de Singapur presenta límites prácticos cerca del umbral para muchos premios corporativos, lo que impulsa los premios más grandes hacia alternativas de efectivo de circuito abierto o canales de nómina.
Análisis de segmento
Por tipo de carta: El dominio de circuito cerrado se combina con la flexibilidad de circuito abierto
Las tarjetas de circuito cerrado representaron una participación del 63.50 % en 2025, gracias a los programas de NTUC FairPrice y Sheng Siong, que mantienen el canje dentro de ecosistemas conocidos con un estricto control de márgenes y datos de fidelización. Los instrumentos de circuito abierto se están expandiendo a una tasa de crecimiento anual compuesta (TCAC) del 9.82 % hasta 2031 en el mercado de tarjetas de regalo de Singapur, lo que se alinea con la demanda corporativa de canje flexible entre comercios. La interoperabilidad a través de SGQR y la amplia gama de terminales NETS reducen la fricción que históricamente limitaba el uso entre comercios cuando los emisores carecían de acuerdos directos con los minoristas. La entrada de Giftbit en marzo de 2025, con opciones en Grab, Lazada y Shopee, refleja un énfasis en catálogos integrales que admiten la gestión basada en API para compradores empresariales. Los emisores de circuito cerrado aún muestran ventajas en el control de riesgos, como se observó cuando los minoristas realizaron reemisiones masivas o ajustes para apoyar a los clientes durante las fases inflacionarias en 2025.
Los cupones gubernamentales SG60 y CDC son técnicamente de circuito cerrado, pero en la práctica se comportan como de circuito abierto debido a los 28,656 puntos de venta participantes que aceptan canjes en diversas categorías. Esta ubicuidad aumenta las expectativas de los usuarios de una amplia aceptación, independientemente del emisor, lo que desplaza la competencia hacia la relevancia del catálogo en el mercado de tarjetas de regalo de Singapur. Los minoristas medianos que no pueden igualar la amplitud respaldada por el gobierno utilizan agregadores de circuito abierto o procesadores de marca blanca para llegar a más usuarios sin añadir costes de integración. La colaboración de Takashimaya con DBS, que incluye reembolsos vinculados a cupones, demuestra cómo las marcas de circuito cerrado pueden expandirse más allá de su huella aprovechando la infraestructura bancaria. El comportamiento basado en el umbral en torno a los SGD200 dirige los premios corporativos de alto valor hacia el circuito abierto para una máxima autonomía del destinatario, mientras que las promociones de bajo valor siguen favoreciendo la simplicidad del circuito cerrado en el mercado de tarjetas de regalo de Singapur.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por tipo de formato: Las tarjetas físicas persisten a pesar del auge digital
Las tarjetas físicas representaron el 56.80 % de la cuota de mercado en 2025, gracias a las normas de obsequios ceremoniales en entornos corporativos y las preferencias de los directivos que mantuvieron la relevancia de las presentaciones en caja. Se proyecta que las tarjetas digitales crecerán a una tasa de crecimiento anual compuesta (TCAC) del 13.66 % hasta 2031, ya que el comercio electrónico y la entrega en el mismo día hacen de la emisión instantánea la opción predeterminada para muchos casos de uso. Monederos como DBS PayLah y GrabPay fomentan los obsequios dentro de la aplicación y ayudan a los comerciantes a cerrar el ciclo, desde las promociones hasta el pago, con mínima fricción. La entrega habilitada mediante API facilita la distribución de personal y permite a los equipos de RR. HH. gestionar recompensas periódicas sin necesidad de manipulación manual en el mercado de tarjetas de regalo de Singapur. El lanzamiento de Tap to Pay en el iPhone por parte de Apple en diciembre de 2025 reduce los costes de hardware, lo que amplía la aceptación digital para microcomerciantes y negocios desde casa.
Las preferencias de formato se adaptan a la edad y al contexto, ya que los grupos más jóvenes prefieren los canjes QR, mientras que los usuarios de mayor edad aún esperan opciones físicas como alternativa fiable. Los emisores mantienen inventarios digitales y físicos para satisfacer la demanda de los protocolos corporativos y de regalos para consumidores en el mercado de tarjetas de regalo de Singapur. Courts utiliza tarjetas de regalo electrónicas integradas en dispositivos para generar gratificación instantánea, lo que impulsa la conversión sin grandes descuentos que diluyan el margen. Las empresas continúan presentando tarjetas físicas en ceremonias importantes y canalizan las recargas a través de canales digitales para optimizar las operaciones. Esta coexistencia marca un período de transición para la industria de tarjetas de regalo de Singapur, ya que los formatos digitales lideran el crecimiento, mientras que las tarjetas físicas consolidan la base instalada.
Por tipo de consumidor: el volumen B2C se encuentra con la velocidad B2B
El segmento Individual representó una participación del 70.20 % en 2025, impulsado por los regalos navideños y la amplia difusión de cupones entre hogares y adultos. El gasto corporativo representó el 29.80 %, pero presenta una trayectoria más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 10.23 % hasta 2031 en el mercado de tarjetas de regalo de Singapur para incentivos corporativos. FlexiGrow asigna 500 SGD anuales a 86 000 funcionarios y muchos empleadores replican premios de bajo valor para mantener la eficiencia fiscal bajo la normativa del GST. Giftbit se centra en la distribución masiva basada en API en las principales plataformas para respaldar programas de incentivos centralizados con un mínimo esfuerzo manual. Como resultado, la adopción corporativa es el principal factor de aceleración, mientras que la actividad B2C parece más madura en el mercado de tarjetas de regalo de Singapur.
El canje B2C se concentra en supermercados y centros comerciales, donde los cupones gubernamentales canalizan el gasto hacia productos de primera necesidad en los barrios. La asignación de SG60 de 1 millones de dólares de Singapur a supermercados representó el 12 % de las ventas de supermercados en 2024, lo que demuestra cómo los usuarios priorizan los productos esenciales al recibir cupones de gran alcance. Los empleadores están orientando los premios hacia el bienestar y la capacitación, y FlexiGrow lo integra con categorías vinculadas a la salud y el desarrollo personal. Este cambio de rumbo amplía los catálogos especializados y consolida el bienestar y el aprendizaje como categorías clave en el sector de las tarjetas de regalo de Singapur. Con la aceptación de las tarjetas sin efectivo ya casi universal, el crecimiento adicional del B2C depende más del diseño del programa que de la incorporación de nuevos usuarios digitales al mercado de tarjetas de regalo de Singapur.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por canal de distribución: las anclas fuera de línea se encuentran con la aceleración en línea
Los canales offline representaron el 58.70 % del mercado en 2025, ya que los supermercados y las tiendas de conveniencia impulsan las transacciones de alta frecuencia y concentran una gran parte del canje de cupones. Se proyecta que la distribución online crezca a una tasa de crecimiento anual compuesta (TCAC) del 12.93 % hasta 2031, y el tamaño del mercado de tarjetas de regalo de Singapur para canales online se beneficia de las integraciones nativas de pago en las plataformas de comercio electrónico. El lanzamiento de Giftbit en 2025 presenta un sistema de gestión basado en API que conecta los sistemas de RR. HH. con los desencadenadores de emisión sin necesidad de gestión manual. Las compras offline suelen ofrecer regalos el mismo día y puntuales, mientras que las online se alinean con las distribuciones planificadas a gran escala en el mercado de tarjetas de regalo de Singapur. Los establecimientos turísticos continúan entregando tarjetas en puntos de contacto físicos, donde los equipos de conserjería fomentan las recargas y las experiencias de venta cruzada.
Los minoristas enfrentan presión sobre sus márgenes en tiendas físicas y utilizan tarjetas de regalo para aumentar el tamaño de sus carritos de compra, mientras que las cadenas de conveniencia adoptan las tarjetas de regalo para aumentar el tráfico. El cumplimiento en línea elimina los costos de producción y logística, lo que aumenta la rentabilidad unitaria cuando los costos de adquisición se mantienen bajo control. PayNow en caja reduce las tarifas de procesamiento en comparación con las tarjetas tradicionales y mejora los márgenes para los emisores que priorizan la venta en línea en el mercado de tarjetas de regalo de Singapur. Los flujos de trabajo activados por API que conectan los departamentos de RR. HH. y marketing con los motores de emisión reducen los pasos manuales y aceleran el tiempo de entrega en la industria de tarjetas de regalo de Singapur. Los contextos de alto valor aún favorecen el servicio en persona, por lo que ambos canales siguen siendo relevantes a medida que los programas se expanden en el mercado de tarjetas de regalo de Singapur.
Por industria de aplicación: predominio de alimentos y bebidas con la electrónica en aumento
Alimentos y bebidas capturó el 28.40% de la cuota de mercado de tarjetas de regalo de Singapur en 2025, gracias a que los vendedores ambulantes y supermercados aceptan vales gubernamentales y atienden las necesidades diarias. Se proyecta que la electrónica de consumo crezca a una tasa de crecimiento anual compuesta (TCAC) del 11.12% hasta 2031, ya que los minoristas combinan vales de supermercado con electrodomésticos para reducir la sensibilidad al precio. Salud, bienestar y belleza siguen siendo nichos de mercado, pero estratégicos, ya que los programas corporativos fomentan la atención preventiva y el ejercicio. Otras categorías, como entretenimiento, viajes y servicios, se benefician de tarjetas integradas para resorts y centros comerciales que agrupan el gasto en un único instrumento en el mercado de tarjetas de regalo de Singapur. Colaboraciones como los vales de DBS y Takashimaya para miembros de KrisFlyer ayudan a los grandes almacenes a convertir a los curiosos en compradores.
Las tasas de crecimiento de la alimentación y las bebidas se moderan a medida que aumenta la aceptación, mientras que los productos electrónicos se mantienen en ciclos constantes de renovación de productos que sustentan la conversión recurrente de regalos y promociones. Sheng Siong mantiene los descuentos para personas mayores hasta 2026 y aprovecha la aceptación de cupones para defender su cuota de mercado frente a la competencia de supermercados online. Los complejos turísticos integrados amplían las tarjetas de regalo multicategoría para captar una mayor cuota de mercado de cada visitante en el mercado de tarjetas de regalo de Singapur. Los catálogos verticales ofrecen a los emisores mayor margen para adaptar las ofertas según las necesidades, lo que favorece la disciplina de márgenes sin grandes rebajas. A medida que los supermercados protegen su cuota de mercado y los minoristas de electrónica gestionan a los compradores preocupados por el precio, las tarjetas de regalo alinean los incentivos con la venta directa en lugar de reducir los precios de etiqueta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La superficie de 728.6 kilómetros cuadrados de Singapur concentra el canje en las zonas residenciales del corazón de la ciudad, donde los supermercados y los centros comerciales dominan las transacciones diarias. Los programas gubernamentales de cupones normalizaron el canje digital en decenas de miles de comercios locales, lo que afianzó la práctica de regalar con códigos QR en el mercado de tarjetas de regalo de Singapur. Los incentivos corporativos se concentran en el Distrito Central de Negocios, en Marina Bay, Tanjong Pagar y Raffles Place, con una alta demanda de canjes para bienestar, formación y restaurantes premium. Zonas turísticas como Orchard Road, Sentosa y Marina Bay registran valores nominales más altos porque hoteles, aerolíneas y grandes almacenes adaptan las tarjetas de regalo a sus itinerarios. El rendimiento por visitante, vinculado a 16.5 millones de llegadas y 29.8 millones de dólares de Singapur en ingresos, refuerza las oportunidades premium que las tarjetas de regalo específicas pueden generar en estos distritos del mercado de tarjetas de regalo de Singapur.
Los vínculos transfronterizos de PayNow con Tailandia, India, Malasia e Indonesia abren posibilidades de uso que van más allá de los compradores nacionales y crean nuevas rutas para los regalos transfronterizos. El Proyecto Nexus busca establecer una liquidación instantánea multilateral en 2026, que impulse la distribución regional para los emisores con sede en Singapur. Las tiendas libres de impuestos y de tránsito del Aeropuerto de Changi funcionan como zonas especializadas donde los viajeros que salen del país compran tarjetas de regalo para usarlas posteriormente y así aprovechar el valor antes de sus viajes. La densidad de sedes regionales en el centro de la ciudad determina la variedad de catálogos, ya que las empresas distribuyen incentivos a empleados y socios en todo el Sudeste Asiático. A medida que se consolida el sector ferroviario, las plataformas del mercado de tarjetas de regalo de Singapur buscan servir como centros regionales que faciliten los regalos transfronterizos mediante pagos interoperables.
La alta densidad urbana permite una cobertura de terminales casi universal y distancias cortas entre los puntos de aceptación, lo que reduce la fricción en el canje para el uso diario. Esta misma densidad concentra el riesgo operativo cuando los proveedores de servicios compartidos se enfrentan a interrupciones o infracciones, algo que las organizaciones deben abordar en la planificación del nivel de servicio en el mercado de tarjetas de regalo de Singapur. Los programas de digitalización de vendedores ambulantes y la incorporación de cupones ampliaron la aceptación de los microcomerciantes, lo que atrajo a más personas mayores y hogares de bajos ingresos al canje digital. Esta inclusión mantiene la actividad de las tarjetas de regalo integrada en la vida cotidiana en todos los barrios, en lugar de aislarla a los centros comerciales o corredores turísticos del mercado de tarjetas de regalo de Singapur. La incorporación respaldada por el gobierno continúa reduciendo los costos de adquisición de clientes para los emisores que dependen de las redes de comercios existentes en lugar de desarrollar sus propias redes.
Panorama regulatorio
Las tarjetas de regalo y las tarjetas de incentivos que funcionan como saldo almacenado en Singapur se rigen por el marco de pagos de la Autoridad Monetaria de Singapur (MAS), conforme a la Ley de Servicios de Pago de 2019 (Ley PS). Según esta ley, actividades como la emisión de cuentas y la emisión de dinero electrónico pueden generar obligaciones de licencia, mientras que muchas tarjetas de regalo de circuito cerrado pueden quedar excluidas de las normas sobre dinero electrónico de uso limitado cuando se limitan a un solo comerciante, emisor o autoridad pública, lo cual es común en los programas emitidos por minoristas.
La Ley de Enmienda de Servicios de Pago de 2021 amplió el alcance de las actividades reguladas, con disposiciones importantes que entraron en vigor el 4 de abril de 2024, elevando los estándares de cumplimiento para los modelos de pago y de valor almacenado que amplían la aceptación o añaden funciones de pago reguladas. La Autoridad Monetaria de Singapur (MAS) también endureció las expectativas de conducta a través de sus Directrices sobre Prácticas Justas (30 de mayo de 2024) y el Aviso PSN01 (2 de abril de 2024) sobre Prevención del Blanqueo de Capitales y la Financiación del Terrorismo para determinados servicios de pago, lo que otorga mayor importancia a la gobernanza, la protección del cliente y los controles para los emisores y las plataformas que distribuyen incentivos a gran escala.
Análisis de la cadena de valor
La cadena de valor comienza con los patrocinadores del programa (minoristas, plataformas de comercio electrónico, empleadores y agencias públicas) definiendo casos de uso como obsequios para consumidores, recompensas para empleados o distribución de vales, para luego seleccionar modelos de emisión (crédito para minoristas de circuito cerrado, prepago de circuito abierto o vale digital). La emisión y la orquestación son gestionadas por bancos, instituciones de pago o proveedores de plataformas de incentivos que administran la financiación, la creación de vales/tokens, las reglas del catálogo, el vencimiento y la conciliación, seguidas de la distribución a través de puntos físicos (supermercados, tiendas de conveniencia, centros comerciales) y canales en línea (API, sistemas de recursos humanos, aplicaciones de billetera y pagos de comercio electrónico). El canje se ejecuta en el punto de venta del comercio a través de canales de tarjetas o flujos QR (incluida la aceptación compatible con SGQR), y la liquidación y la presentación de informes se envían de vuelta a los emisores y patrocinadores.
Entre los factores clave se incluyen la infraestructura de pagos y los intermediarios regulados por la Ley de Servicios de Pago (PS Act), junto con los controles de fraude y los procesos de denuncia, cuya importancia aumentó tras la entrada en vigor de la ampliación de la PS Act el 4 de abril de 2024 (con hitos de transición asociados hasta finales de 2024 y principios de 2025). La diferenciación proviene cada vez más de la gestión y la programabilidad basadas en API, como demuestra DBS PayLah!, que utiliza recompensas programables basadas en blockchain para cupones digitales, mientras que las plataformas de recompensas empresariales y las plataformas de marca blanca conectan a los patrocinadores con catálogos de múltiples comercios sin necesidad de crear redes de aceptación propias.
Panorama competitivo
El mercado de tarjetas de regalo y tarjetas de incentivo de Singapur se mantiene con una baja concentración, sin que ningún actor domine el mercado gracias a la infraestructura estatal que reduce las barreras de entrada y permite a los pequeños comerciantes igualar la aceptación. NETS cuenta con más de 130,000 terminales, y RedeemSG cuenta con 28,656 puntos de venta, lo que neutraliza muchas ventajas de escala para los operadores tradicionales. Operadores minoristas tradicionales como NTUC FairPrice y Sheng Siong priorizan programas de circuito cerrado que capturan datos e impulsan el valor de las marcas blancas. Nuevos participantes como Giftbit y los ecosistemas de billeteras, como YouTrip y Revolut, priorizan la agregación de circuito abierto y la flexibilidad entre comerciantes. Los reguladores incluyen los pagos instantáneos transfronterizos en la hoja de ruta, lo que se alinea con los objetivos de expansión regional de los emisores desde una base en Singapur en el mercado de tarjetas de regalo de Singapur.
El cumplimiento masivo basado en API es un factor diferenciador clave para el B2B, ya que conecta los sistemas de RR. HH. y CRM directamente con la emisión, sin necesidad de pasos manuales. El análisis de fraude y la monitorización de códigos QR son factores competitivos, ya que bancos como OCBC destacan el crecimiento del uso de escaneo y pago, respaldado por controles de riesgo de backend. Grab convierte la interacción con la billetera en poder de distribución de regalos, mientras que CapitaLand muestra cómo las tarjetas para todo el centro comercial unifican a decenas de usuarios en un solo programa. Estos modelos, que priorizan la plataforma, permiten a los ecosistemas internalizar la economía y proteger las relaciones con los clientes dentro de sus propios entornos en el mercado de tarjetas de regalo de Singapur. Los minoristas y las marcas de viajes responden mediante paquetes intersectoriales, como Singapore Airlines y Takashimaya y Marina Bay Sands Resort Dollars, para asegurar el gasto anticipado.
Las normas de seguridad, como los periodos de enfriamiento de 12 horas para los beneficiarios y Money Lock, modificaron los patrones de incorporación y canje, y requieren una formación clara para los usuarios. La comercialización de SGQR+ en decenas de miles de puntos mejora la interoperabilidad y amplía su aceptación en el segmento de vendedores ambulantes sin necesidad de implementaciones personalizadas. Tap to Pay de Apple para iPhone amplía la aceptación entre microcomerciantes y vendedores ambulantes, y mejora la larga cola para el uso de tarjetas de regalo digitales. La compatibilidad de TenPay Global Checkout de Tencent con PayNow permite a los comerciantes y plataformas chinos conectarse a las redes locales para los flujos de visitantes de China continental. Por lo tanto, la competencia se centra en la profundidad del catálogo, la protección contra el fraude y la calidad de la integración, más que en la presencia directa en el mercado de tarjetas de regalo de Singapur.
Líderes de la industria de tarjetas de regalo y tarjetas de incentivo de Singapur
NTUC FairPrice Cooperativa Pte Ltd
Granja lechera International Holdings Ltd
Supermercado Shen Siong Pte Ltd
Takashimaya Co Ltd
Mustafa Holdings Pte. Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Junio de 2026: NTUC FairPrice lanzó una promoción de cupones de devolución vinculados a los cupones de los CDC, que otorgaba a los compradores un cupón de devolución de FairPrice por alcanzar un gasto mínimo utilizando cupones de supermercado de los CDC dentro de un período definido en junio, con la posibilidad de canjearlo hasta finales de julio de 2026. Esta estructura convirtió la participación del gasto subvencionado por el gobierno en visitas recurrentes, lo que refuerza la forma en que los supermercados utilizan cupones de incentivo para mantener la afluencia de clientes durante las fases nacionales de distribución de cupones.
- Diciembre de 2025: Apple lanzó Tap to Pay en el iPhone en Singapur, lo que permitió a los comercios aceptar pagos sin contacto directamente en el iPhone sin necesidad de terminales adicionales. La menor fricción del hardware facilita la aceptación de tarjetas de regalo digitales y otros incentivos, especialmente entre los microcomercios que antes dependían de sistemas de punto de venta limitados.
- Septiembre de 2025: DBS, OCBC y UOB implementaron funciones antifraude dirigidas por la MAS, como Money Lock, junto con medidas de seguridad más amplias, como el período de espera para el beneficiario. Estos controles reforzaron la protección del consumidor en los pagos digitales, pero también añadieron pasos al proceso que los emisores de tarjetas de regalo e incentivos empresariales deben tener en cuenta cuando los destinatarios canjean o transfieren saldo entre cuentas.
Alcance del informe sobre el mercado de tarjetas de regalo y tarjetas de incentivo de Singapur
El estudio se centra en los participantes de la industria y las asociaciones, fusiones, adquisiciones y colaboraciones de los jugadores que tienen lugar en el mercado Tarjeta de regalo y tarjeta de incentivo. El estudio también arroja luz sobre los desarrollos tecnológicos en torno al mercado de tarjetas de regalo y tarjetas de incentivos. El estudio arroja luz sobre las dimensiones regionales en el panorama del mercado Tarjeta de regalo y tarjeta de incentivo. Los cambios constantes en el mercado de tarjetas de regalo y tarjetas de incentivos en Singapur y las repercusiones de los cambios se han incluido específicamente en el informe. El mercado de tarjetas de regalo y tarjetas de incentivos de Singapur está segmentado por producto (tarjeta de regalo electrónica, tarjeta física), por consumidor (individual, corporativo), por canal de distribución (en línea, fuera de línea).
Por tipo de tarjeta
| Tarjeta de circuito abierto |
| Tarjeta de circuito cerrado |
Por tipo de formato
| Tarjeta digital |
| Tarjeta Física |
Por tipo de consumidor
| Individual (B2C) |
| Corporativo (B2B) |
Por canal de distribución
| Online |
| Sin publicar |
Por industria de aplicación
| Alimentos y Bebidas |
| Salud, bienestar y belleza |
| Ropa, calzado y accesorios |
| Electrónica de Consumo: |
| Otras Industrias |
| Por tipo de tarjeta | Tarjeta de circuito abierto |
| Tarjeta de circuito cerrado | |
| Por tipo de formato | Tarjeta digital |
| Tarjeta Física | |
| Por tipo de consumidor | Individual (B2C) |
| Corporativo (B2B) | |
| Por canal de distribución | Online |
| Sin publicar | |
| Por industria de aplicación | Alimentos y Bebidas |
| Salud, bienestar y belleza | |
| Ropa, calzado y accesorios | |
| Electrónica de Consumo: | |
| Otras Industrias |
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual y el crecimiento proyectado del mercado de tarjetas de regalo de Singapur?
El tamaño del mercado de tarjetas de regalo de Singapur es de USD 49.24 mil millones en 2026 y se proyecta que alcance los USD 70.52 mil millones para 2031 con una CAGR del 7.45%.
¿Qué segmentos lideran en participación y cuáles crecen más rápido en Singapur?
Las tarjetas de circuito cerrado lideran la participación con un 63.50% y las tarjetas físicas tienen el 56.80%, mientras que las tarjetas de circuito abierto, los formatos digitales, los compradores corporativos, los canales en línea y la electrónica de consumo registran las CAGR más rápidas hasta 2031.
¿Cómo están influyendo los vales gubernamentales en la demanda de tarjetas de regalo de Singapur?
Los vales SG60 y CDC escalaron el canje de QR en los comerciantes y supermercados del centro del país, reduciendo los costos de adquisición para los emisores privados y manteniendo el uso de alta frecuencia en artículos esenciales de uso diario.
¿Qué papel juega el turismo en la dinámica de las tarjetas de regalo de Singapur?
La recuperación del turismo a 16.5 millones de llegadas y 29.8 millones de dólares de Singapur en ingresos ha alentado a hoteles y minoristas a agrupar créditos de regalo para captar el gasto de los visitantes en restaurantes, atracciones y tiendas minoristas.
¿Cómo está evolucionando el comercio de regalos B2B entre los empleadores de Singapur?
Los empleadores usan tarjetas de regalo para obtener recompensas y retención con una perspectiva de CAGR del 10.23 % para programas corporativos, respaldada por el cumplimiento de API y un diseño de presupuesto consciente del GST por debajo del umbral de SGD 200.
¿Qué riesgos podrían frenar la adopción de tarjetas de regalo en Singapur?
El fraude y el phishing han provocado períodos de reflexión de 12 horas y medidas de bloqueo de dinero, mientras que el cumplimiento del GST para obsequios superiores a SGD 200 agrega complejidad administrativa para los emisores corporativos.


