

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
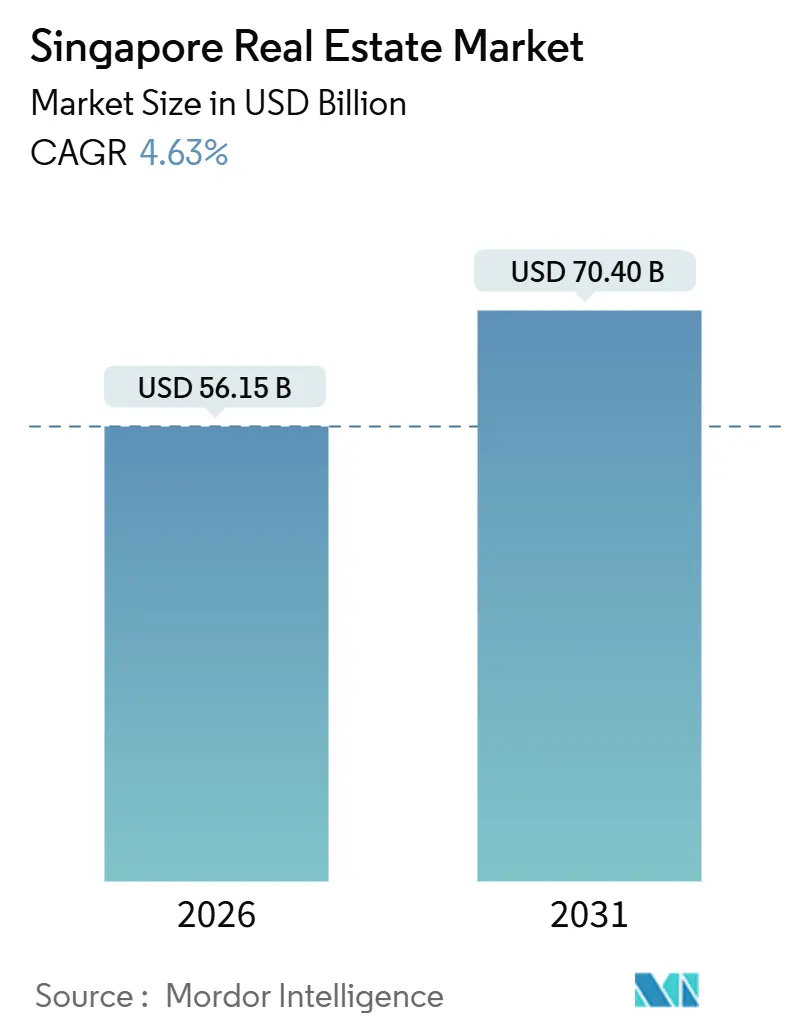
| Tamaño del mercado (2026) | USD 56.15 mil millones |
| Tamaño del mercado (2031) | USD 70.40 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.63% CAGR |
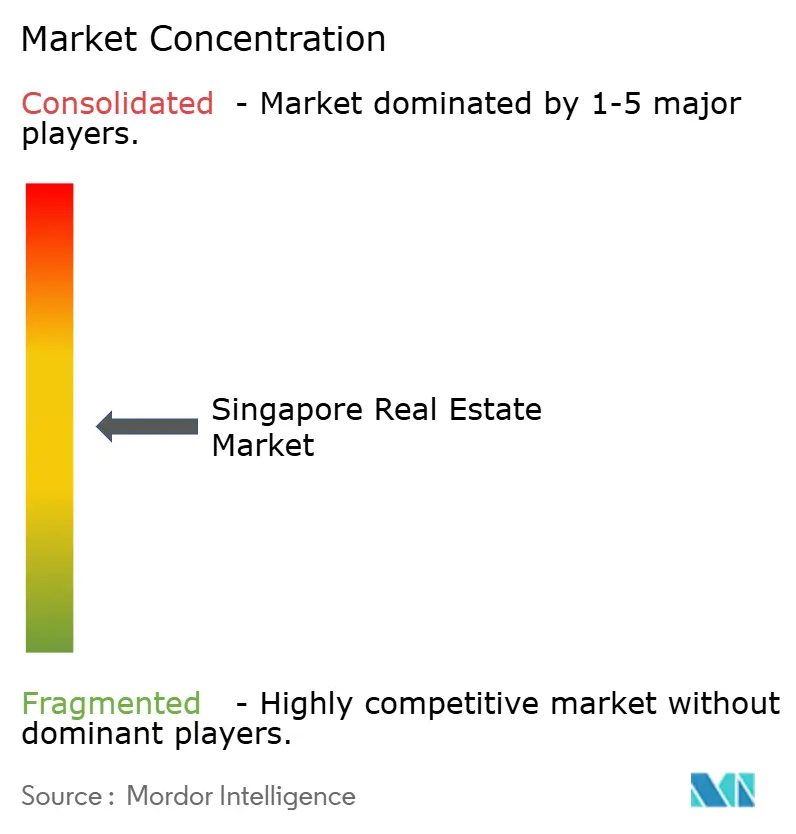
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado inmobiliario de Singapur por Mordor Intelligence
El mercado inmobiliario de Singapur alcanzó un tamaño de 56.15 millones de dólares en 2026 y se prevé que llegue a los 70.4 millones de dólares en 2031, lo que refleja una tasa de crecimiento anual compuesta (TCAC) del 4.63 %. El mercado inmobiliario de Singapur sigue beneficiándose de la demanda de activos refugio, la escasa oferta en los distritos centrales de oficinas y un flujo constante de compradores particulares respaldado por ahorros formales y claridad en las políticas. Un alto nivel de participación en el mercado por parte de agentes autorizados, junto con una liquidez controlada en activos residenciales y comerciales, favorece una determinación de precios equilibrada. Los programas de reurbanización urbana liderados por el gobierno y los incentivos para la construcción sostenible siguen siendo pilares fundamentales para la creación de valor a largo plazo en el mercado inmobiliario de Singapur. Las medidas de control específicas y los marcos crediticios estrictos mantienen la actividad especulativa bajo control, lo que ayuda a alinear las tendencias de precios con los fundamentos económicos del mercado inmobiliario de Singapur. [1] https://www.cea.gov.sg/
Conclusiones clave del informe
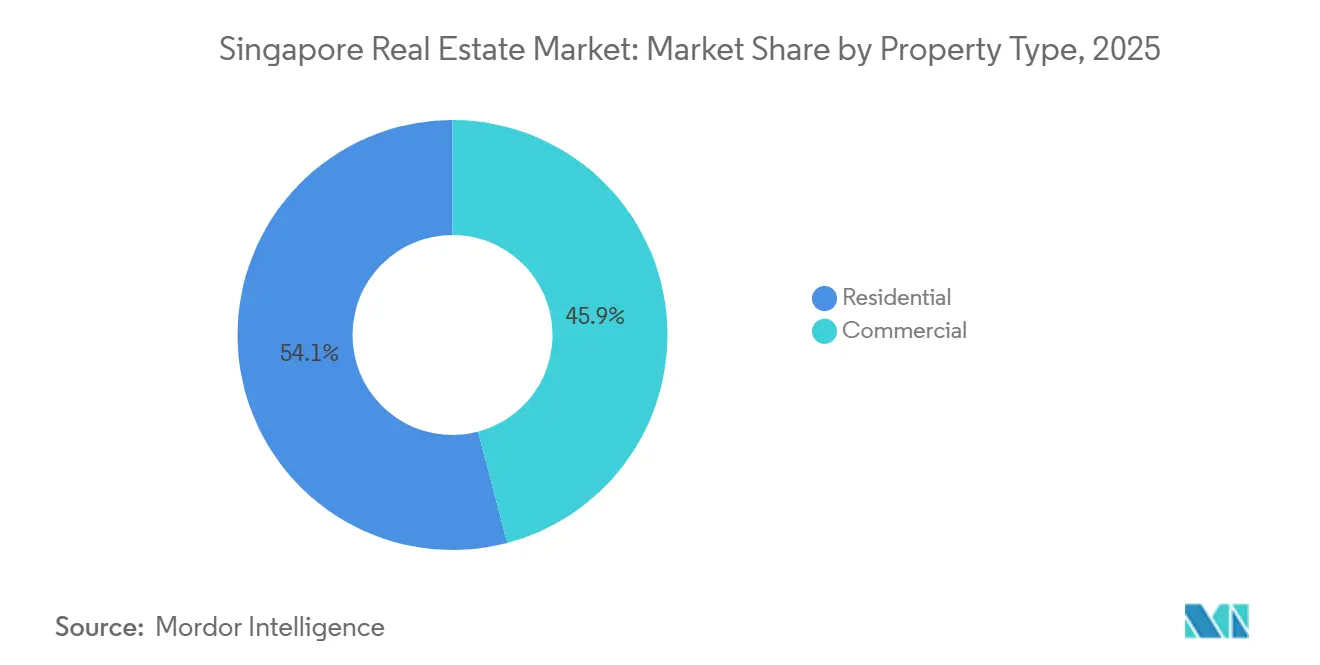
- Por tipo de propiedad, Residencial lideró con una participación de ingresos del 54.1% en 2025, mientras que se pronostica que Comercial se expandirá a una CAGR del 5.44% hasta 2031.
- Por modelo de negocio, Ventas tuvo una participación del 63.2% en 2025, mientras que se proyecta que Alquiler crezca a una CAGR del 5.30% hasta 2031.
- Por usuario final, los individuos y los hogares representaron el 70.1% de los ingresos de 2025, mientras que se espera que las corporaciones y las pymes registren el crecimiento más rápido con una CAGR del 5.59%.
- Por geografía, la Región Central Central tuvo una participación del 43.1% en 2025, mientras que el Resto de la Región Central está en camino de crecer a una CAGR del 5.99% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado inmobiliario de Singapur
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La planificación urbana respaldada por el Gobierno impulsa el desarrollo a largo plazo | + 1.2% | Nacional, con avances tempranos en los distritos de Greater Southern Waterfront | Largo plazo (≥ 4 años) |
| Posicionamiento estratégico como centro de negocios regional que apoya el crecimiento de oficinas y usos mixtos | + 0.9% | CCR CBD, parques empresariales en Changi Business Park y One-North | Mediano plazo (2-4 años) |
| El sólido interés de los inversores extranjeros está impulsado por la estabilidad política y los sólidos marcos jurídicos. | + 0.8% | Global, concentrado en CCR y RCR para activos premium | Largo plazo (≥ 4 años) |
| El auge del comercio electrónico y la fabricación avanzada impulsan la demanda logística e industrial | + 0.7% | Zonas industriales de OCR como Jurong, Tuas, Woodlands y corredores principales cerca del megapuerto de Tuas | Corto plazo (≤ 2 años) |
| Demanda sostenida en el segmento residencial de lujo y alta gama por parte de UHNWIs globales | + 0.6% | Distritos CCR 9-11, Sentosa Cove | Mediano plazo (2-4 años) |
| Creciente adopción de tecnologías de construcción inteligentes y sostenibles | + 0.5% | Nacional, con proyectos piloto en Marina South y Punggol Digital District | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Comprenda las tendencias clave que dan forma a este mercado
Descargar PDF
La planificación urbana respaldada por el gobierno impulsa el desarrollo a largo plazo
El marco de planificación de la Autoridad de Reurbanización Urbana, incluida la transformación del Gran Frente Marítimo Sur, amplía la oferta de opciones de uso mixto y vivienda a lo largo de varias décadas en el mercado inmobiliario de Singapur. La reubicación del puerto y el desarrollo de nuevos distritos crean vías para reequilibrar la densidad y mejorar la habitabilidad, con una clara secuencia de inversiones en transporte, protección costera e infraestructura comunitaria. El plan de desarrollo en torno a emplazamientos periféricos y zonas residenciales consolidadas alinea las nuevas viviendas con los nodos de transporte y los servicios sociales, lo que contribuye a la estabilidad de precios mediante un mayor acceso y reduce los desplazamientos diarios entre diferentes zonas de la isla. Las ventas de terrenos gubernamentales siguen afianzando las expectativas de los inversores en cuanto a la disciplina en las licitaciones, las ventajas de ubicación y los diseños integrados en el mercado inmobiliario de Singapur. Con el tiempo, estas medidas sientan una base sólida para la demanda, al tiempo que reducen la concentración de viviendas obsoletas en toda la ciudad. [2] https://www.ura.gov.sg/Corporate
Posicionamiento estratégico como centro de negocios regional que apoya el crecimiento de oficinas, coworking y uso mixto
El papel de Singapur como sede regional sigue reforzando los fundamentos de las oficinas en el distrito central de negocios (CBD) mediante un arrendamiento estable, una baja tasa de desocupación y una búsqueda de calidad. La tasa de desocupación en activos de Grado A en el CBD central se redujo al 4.7 % en el tercer trimestre de 2025, lo que indica la resiliencia de la demanda en el mercado inmobiliario de Singapur. La limitada finalización de proyectos a corto plazo en distritos privilegiados, junto con la contratación sostenida de profesionales en servicios y finanzas, sigue favoreciendo los activos más nuevos con certificación ecológica. Las ofertas de espacios de trabajo flexibles complementan esta tendencia al proporcionar opciones llave en mano a los inquilinos que prefieren compromisos a corto plazo mientras esperan señales macroeconómicas más claras en el mercado inmobiliario de Singapur. El Plan de Incentivos para el Distrito Central de Negocios y el Plan de Incentivos para el Desarrollo Estratégico, ambos supervisados por la Autoridad de Reurbanización Urbana, fomentan la reutilización adaptativa de edificios antiguos a formatos de uso mixto, lo que apoya la mejora de la calidad del parque inmobiliario a largo plazo. En conjunto, estas dinámicas refuerzan la prima por proyectos céntricos, eficientes y sostenibles en el mercado inmobiliario de Singapur. [3] https://www.cushmanwakefield.com/en
El auge del comercio electrónico y la fabricación avanzada impulsan la demanda de logística y bienes raíces industriales
Los activos logísticos e industriales de alta especificación se benefician de una combinación de automatización portuaria, estrategias de inventario justo a tiempo y la demanda de inquilinos tecnológicos y biomédicos. El megapuerto de Tuas procesó 41.1 millones de TEU en 2024 y su objetivo es alcanzar los 65 millones de TEU al alcanzar su capacidad máxima, lo que refuerza la necesidad de instalaciones de expansión de varios pisos cerca de las vías marítimas en el mercado inmobiliario de Singapur. La oferta industrial se ha comprometido con un ritmo elevado, mientras que se proyecta una reducción de la vacancia en toda la isla hasta 2027, lo que refleja una absorción estructuralmente sólida. Los alquileres de logística prime y de fábricas de alta tecnología se consolidaron, ya que los ocupantes buscaron redundancia energética, preparación para la automatización y certificaciones ecológicas. El apoyo político, que incluye el uso del suelo y las extensiones de arrendamiento vinculadas a la inversión de capital, reduce el riesgo en proyectos industriales de ciclo largo en el mercado inmobiliario de Singapur. Las activas inversiones de cartera de los fideicomisos cotizados, como las adquisiciones selectivas cerca de Tuas, ilustran la rotación de capital hacia este sector.
Demanda sostenida en el segmento residencial de lujo y alta gama por parte de UHNWIs globales
A pesar del endurecimiento de los impuestos de timbre, los compradores con un alto nivel de capital siguen buscando viviendas de primera calidad sin terreno en zonas céntricas para satisfacer sus necesidades de vivienda propia y diversificar su patrimonio en el mercado inmobiliario de Singapur. El lanzamiento de proyectos bien ubicados en distritos consolidados registró una sólida demanda inicial en 2025, lo que indica un fuerte interés por el inventario de viviendas en ubicaciones privilegiadas. La cartera de proyectos de mejora se sustenta en la oferta de vivienda pública, que facilita la transición ordenada al mercado privado a lo largo del tiempo. La claridad política y un sólido marco legal siguen consolidando la demanda a largo plazo en el mercado inmobiliario de Singapur. Esta dinámica mantiene la actividad concentrada en activos de alta calidad con ventajas inmediatas en cuanto a habitabilidad y servicios.
Análisis del impacto de las restricciones
| Dominación | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Las estrictas medidas de enfriamiento y los impuestos de timbre moderan la inversión residencial especulativa | -1.1% | Nacional, más agudo en el segmento de lujo CCR | Corto plazo (≤ 2 años) |
| La oferta limitada de tierras y los altos costos de adquisición de tierras limitan los nuevos desarrollos | -0.9% | Nacional, severo en CCR y ubicaciones principales de RCR | Largo plazo (≥ 4 años) |
| Vientos geopolíticos y económicos que afectan el flujo de capital extranjero y la demanda de los inquilinos | -0.8% | Influencia global, impacto concentrado en oficinas del CBD y zonas residenciales de primera | Mediano plazo (2-4 años) |
| Desequilibrios entre la oferta y la demanda en determinadas clases de activos | -0.6% | Comercios suburbanos en OCR, oficinas periféricas fuera del centro de CBD | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Las estrictas medidas de enfriamiento y los impuestos de timbre moderan la inversión residencial especulativa
El Impuesto de Timbre Adicional al Comprador sigue siendo un instrumento clave para definir la composición de la demanda residencial, con una tasa del 60% aplicada a los compradores extranjeros desde abril de 2023 en el mercado inmobiliario de Singapur. El régimen del Impuesto de Timbre al Vendedor, ampliado a un período de tenencia de cuatro años en julio de 2025, desincentiva aún más la compraventa rápida a corto plazo y promueve una actividad de reventa más estable. Medidas macroprudenciales, como el límite del Coeficiente de Servicio de la Deuda Total, ayudan a garantizar que el endeudamiento se mantenga prudente en relación con los niveles de ingresos, lo que sustenta la estabilidad financiera de los hogares. Estos marcos preservan la integridad del mercado y reducen la volatilidad en el mercado inmobiliario de Singapur. El resultado es un mayor énfasis en las necesidades del usuario final y el valor a largo plazo, en lugar del impulso especulativo.
La oferta limitada de tierras y los altos costos de adquisición de tierras limitan el desarrollo de nuevas construcciones
La limitada superficie terrestre de Singapur y las asignaciones de zonificación generan una escasez persistente que condiciona los precios y el comportamiento de las ofertas, especialmente en las zonas centrales del mercado inmobiliario singapurense. Las ventas de terrenos del gobierno se mantienen competitivas, y los precios promedio de los terrenos aumentaron en 2025, ya que los promotores incorporaron la ubicación, la integración del transporte público y la profundidad de los servicios en los formularios proforma. Las políticas de zonificación industrial y arrendamiento canalizan los usos intensivos a distritos específicos, lo que reduce la posibilidad de conversión a corto plazo. Los plazos más largos de recuperación y reubicación retrasan el impacto total del nuevo alivio de la oferta para los principales emplazamientos residenciales y de uso mixto. En este contexto, los promotores se centran en la diferenciación de productos y las credenciales de sostenibilidad para defender sus márgenes en el mercado inmobiliario singapurense.
Análisis de segmento
Por tipo de propiedad: El sector comercial lidera el crecimiento a pesar del predominio residencial
El sector residencial representó una participación del 54.1% en 2025, lo que subraya su papel como el mayor generador de ingresos en el mercado inmobiliario de Singapur. Las transacciones de reventa de HDB alcanzaron las 28,986 en 2025, lo que indica un movimiento constante de usuarios finales y apoya las vías de mejora a lo largo del tiempo. Los activos comerciales son el subsegmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.44% hasta 2031, respaldada por la baja tasa de desocupación en el CBD y la continua búsqueda de propiedades de calidad en el mercado inmobiliario de Singapur. La tasa de desocupación de viviendas de grado A en el centro del CBD se redujo al 4.7% en el tercer trimestre de 2025, lo que refuerza el poder de fijación de precios de los propietarios en el segmento superior. Los sectores industrial y logístico se benefician de la automatización portuaria y los compromisos previos en la fabricación avanzada, que apoyan la absorción sostenida y un crecimiento equilibrado de los alquileres.
En el sector residencial, las viviendas sin terreno siguen siendo el formato más líquido para quienes buscan mejorar su vivienda y para los nuevos participantes, mientras que los segmentos con terreno presentan una oferta estructuralmente limitada. En el sector comercial, el segmento de oficinas domina los ingresos, seguido del comercio minorista y la logística, aunque este último presenta el mayor impulso cíclico, ya que la cuota de mercado del comercio electrónico se estabiliza en niveles más altos. Las carteras minoristas en las zonas suburbanas se benefician de una ocupación casi completa y una sólida reversión de los alquileres, lo que refleja la resiliencia de los patrones de gasto de los hogares vinculados a los servicios esenciales. La exposición a centros de datos en las carteras industriales continúa expandiéndose, como lo demuestran las adquisiciones de activos de alta gama que están totalmente arrendados a inquilinos de servicios digitales y financieros en el mercado inmobiliario de Singapur. La certificación ecológica, la eficiencia energética y los sistemas inteligentes integrados son cada vez más importantes para la diferenciación de activos en todos los tipos de propiedades del sector inmobiliario de Singapur.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Por modelo de negocio: el segmento de alquiler gana participación en medio de la madurez del ciclo de ventas
Las ventas representaron una participación del 63.2% en 2025, lo que refleja una sólida actividad de nuevos lanzamientos y una base de reventa estable en el mercado inmobiliario de Singapur. El alquiler es el canal de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.30% hasta 2031, impulsado por la flexibilidad en la demanda de oficinas, el arrendamiento para expatriados en distritos prime y los contratos marco en logística con incrementos anuales. La renovación de oficinas ha sido la opción menos difícil para muchos inquilinos, ya que los costos de acondicionamiento y la inversión en capital para reubicación se mantienen elevados, lo que contribuye a mantener la ocupación en los proyectos más nuevos. El arrendamiento residencial en distritos de alta gama se mantiene respaldado por los presupuestos de vivienda corporativa, que mantienen una baja tasa de desocupación en los proyectos prime. El arrendamiento industrial se sustenta en vencimientos de arrendamiento más largos y tramos de alquiler claros, lo que permite una visibilidad estable del flujo de caja para los propietarios en el mercado inmobiliario de Singapur.
Las ventas primarias continúan captando un fuerte interés de quienes buscan mejorar su cartera en bandas cuánticas accesibles, mientras que el capital institucional se centra en activos estables que generan ingresos para obtener rendimientos predecibles. En el canal de alquiler, las oficinas llave en mano y las instalaciones industriales construidas a medida ayudan a los inquilinos a gestionar la incertidumbre a corto plazo, preservando al mismo tiempo las opciones de crecimiento. La demanda de arrendamiento en propiedades industriales y centros de datos de alta gama se ha mantenido resiliente, lo que refleja las necesidades de infraestructura de los inquilinos de la economía digital en el sector inmobiliario de Singapur. Los marcos regulatorios, incluidos los límites de apalancamiento para los REIT, respaldan una gestión disciplinada del capital y preservan la flexibilidad del balance general a lo largo de los ciclos. Estas características refuerzan la sostenibilidad de las perspectivas de crecimiento de los alquileres en relación con la maduración del ciclo de ventas en el mercado inmobiliario de Singapur.
Por usuario final: Las empresas y las pymes impulsan el crecimiento más rápido
Los particulares y los hogares representaron el 70.1 % de los ingresos en 2025, lo que pone de relieve la importancia de los propietarios-ocupantes y los inquilinos en el mercado inmobiliario de Singapur. Las empresas y las pymes constituyen el segmento de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 5.59 % hasta 2031, liderada por la demanda de oficinas de alta calidad y espacios industriales de alta gama en los sectores de la tecnología, las ciencias de la vida y los servicios profesionales. La construcción de viviendas públicas y las políticas específicas mantienen un proceso ordenado de modernización para los hogares, lo que sustenta una base estable de demanda privada a lo largo del tiempo. El arrendamiento corporativo se expandió en el centro de la ciudad y en los nodos periféricos en 2025, impulsado por la baja tasa de desocupación y la mejora de los estándares de rendimiento de los edificios en el mercado inmobiliario de Singapur. Esta combinación de segmentos impulsa las necesidades complementarias de espacios comerciales, centros logísticos e instalaciones comunitarias integradas.
Las personas y los hogares siguen priorizando la conectividad, la proximidad a las escuelas y el acceso a servicios, lo que favorece los lanzamientos en complejos residenciales consolidados y con conexiones céntricas. La demanda corporativa se concentra en torres privilegiadas en el centro de la ciudad y en parques empresariales descentralizados, donde el acceso al talento y la rentabilidad se alinean con las estrategias laborales a largo plazo. Las pymes suelen preferir oficinas en estratos o formatos de espacio flexibles para reducir la carga de inversión, mientras que las empresas más grandes se consolidan en menos edificios, mejores y con especificaciones modernas en el mercado inmobiliario de Singapur. Los incentivos de la Marca Verde y las bonificaciones por superficie bruta orientan a los usuarios corporativos hacia activos de mayor rendimiento, acelerando la adopción de un diseño sostenible. A medida que estos patrones se consolidan, la diversidad de usuarios finales respalda inversiones plurianuales en recintos de uso mixto y capacidades de edificios inteligentes en el mercado inmobiliario de Singapur.

Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Obtenga pronósticos de mercado detallados al nivel más granular.
Descargar PDF
Análisis geográfico
La Región Central Central representó una participación en los ingresos del 43.1% en 2025, mientras que se proyecta que el Resto de la Región Central registre el crecimiento más rápido, con una tasa de crecimiento anual compuesta (TCAC) del 5.99% hasta 2031, y que la Región Central Exterior se expanda a una TAC del 4.8%. En la Región Central Central Central, la limitada oferta de nuevos inmuebles de Grado A y la favorable demanda de inquilinos mantuvieron la tasa de desocupación baja, lo que respaldó el rendimiento sostenido de los alquileres en el extremo superior del mercado inmobiliario de Singapur. Los marcos de reutilización adaptativa en el CBD fomentan la conversión de edificios antiguos en proyectos de uso mixto que combinan oficinas, hostelería y vivienda. Los recientes lanzamientos de proyectos prime en el Distrito 10 lograron un alto índice de ventas, lo que indica una sólida capacidad de absorción para proyectos premium bien ubicados en el mercado inmobiliario de Singapur. Las perspectivas de la Región Central Central Central siguen ancladas en la escasez de terrenos edificables y la continua concentración empresarial en el CBD.
El Resto de la Región Central capturó el 36.7% de los ingresos de 2025 y se beneficia de una cartera activa de desarrollos integrados cerca de los intercambiadores de MRT, lo que alinea las necesidades de vivienda, trabajo y ocio y apoya la demanda de mejoras en el mercado inmobiliario de Singapur. Los nuevos proyectos vinculados a fuertes nodos de transporte registraron una sólida aceptación inicial, lo que indica que la accesibilidad y la variedad de servicios ayudan a reducir las diferencias de precios en la zona. Los nodos de oficinas descentralizadas en el Resto de la Región Central continúan atrayendo a inquilinos que buscan ahorros en el alquiler en comparación con las torres del CBD sin sacrificar la conectividad. Los activos industriales y de alta gama cerca de los clústeres periféricos complementan esta situación, con adquisiciones y mejoras de activos por parte de fideicomisos cotizados que reflejan la confianza a largo plazo en el mercado inmobiliario de Singapur. A medida que la reurbanización se acelera bajo esquemas de incentivos, la calidad de los activos mejora y diversifica el conjunto de propiedades invertibles en esta geografía.
La Región Central Exterior aporta el 20.2 % de los ingresos de 2025 y sigue siendo el pilar de la asequibilidad para quienes compran por primera vez y para familias que priorizan el espacio, gracias a un flujo constante de lanzamientos públicos y privados. El dominio industrial es un sello distintivo de esta geografía, donde los clústeres de Jurong y Tuas siguen siendo fundamentales para la fabricación y la logística en el mercado inmobiliario de Singapur. Los objetivos de rendimiento y automatización del Mega Puerto de Tuas sustentan la demanda continua de instalaciones logísticas cercanas y fábricas multiusuario. Los marcos de arrendamiento que recompensan la inversión en planta y maquinaria mejoran la visibilidad del gasto de capital y fomentan la modernización de las instalaciones existentes. Los nuevos estándares de construcción sostenible ayudan a los nuevos desarrollos suburbanos a lograr menores costos operativos y a mantener una rentabilidad estable que atrae a propietarios a largo plazo en el mercado inmobiliario de Singapur.
Panorama regulatorio
El sector inmobiliario de Singapur opera bajo un marco regulatorio multiinstitucional que abarca el uso del suelo, la concesión de licencias a los promotores, la conducta de las agencias inmobiliarias y la estabilidad financiera. La URA (Autoridad de Reurbanización Urbana) establece los controles de planificación y desarrollo (incluidas las ventas de terrenos gubernamentales y las condiciones para la obtención de licencias a los promotores), la MAS (Autoridad Monetaria de Singapur) establece las normas macroprudenciales para los préstamos inmobiliarios (incluido el marco del índice de servicio de la deuda total) y las políticas relacionadas con las transacciones, como el impuesto de timbre para el vendedor, mientras que el Consejo de Agencias Inmobiliarias (CEA) regula a los agentes inmobiliarios y vela por el cumplimiento de los requisitos profesionales y de conducta.
El reciente endurecimiento de las normas ha aumentado la profundidad del cumplimiento tanto en las transacciones como en la ejecución de proyectos de desarrollo. El Parlamento promulgó la Ley contra el Blanqueo de Capitales y Otros Asuntos (Agentes Inmobiliarios y Promotores) de 2025 (abril de 2025). MAS extendió el período de tenencia del Impuesto de Timbre del Vendedor a cuatro años en julio de 2025, junto con tasas más altas del Impuesto de Timbre del Vendedor. En 2026, la URA introdujo marcos que pueden descalificar a los promotores de la venta de terrenos e imponer suspensiones de venta por hasta cinco años (en vigor desde el 22 de mayo de 2026). La URA también emitió directrices revisadas para promotores sobre AML/CP&TF en julio de 2026, reforzando las expectativas de debida diligencia del cliente y evaluación de riesgos.
Análisis de la cadena de valor
La cadena de valor inmobiliaria de Singapur está estrechamente vinculada al ecosistema del entorno construido, comenzando con la planificación reglamentaria y la liberación de terrenos (URA), pasando luego a la originación del desarrollo (promotores, patrocinadores de REIT y fondos privados), el diseño y la ingeniería (arquitectos, ingenieros y consultores especializados), la ejecución de la construcción (contratistas principales y oficios especializados) y, finalmente, la comercialización a través de redes de agencias (corredores y equipos de ventas autorizados) y canales de arrendamiento. La intermediación de capital se desarrolla en paralelo a través de bancos y mercados de deuda regidos por los requisitos macroprudenciales de la MAS, mientras que la valoración, la transmisión legal de la propiedad y la debida diligencia respaldan la suscripción y la ejecución de transacciones tanto en modelos de venta como de alquiler.
En la fase posterior, las operaciones de activos y la gestión de propiedades determinan la ocupación, el desempeño en sostenibilidad y los resultados del ciclo de vida, con programas gubernamentales que influyen en los procesos y la productividad. El Mapa de Transformación de la Industria de la Autoridad de Edificación y Construcción hace hincapié en la Planificación y el Diseño Integrados, la Fabricación y el Ensamblaje Avanzados y los Sistemas Urbanos Sostenibles, mientras que la Entrega Digital Integrada conecta a las partes interesadas desde el diseño hasta la gestión de las instalaciones. Las iniciativas de eficiencia de la cadena de suministro también incluyen Parques de Construcción Integrados (por ejemplo, la ubicación conjunta en el Puerto de Jurong) para consolidar actividades como la dosificación, la prefabricación y el almacenamiento, reduciendo las fricciones logísticas para los desarrolladores y contratistas que trabajan en proyectos residenciales, comerciales e industriales.
Panorama competitivo
La competencia presenta dos modelos que se refuerzan: gestores con bajo capital que escalan a través de fondos externos y promotores que utilizan sus balances para generar y ejecutar proyectos en el mercado inmobiliario de Singapur. Las principales plataformas, tanto cotizadas como privadas, operan en los sectores de oficinas, comercio minorista, industria y hostelería, utilizando la gestión activa de activos, las renovaciones ecológicas y el reciclaje para impulsar la rentabilidad. En el sector de la promoción, la disciplina en las licitaciones y la diferenciación de productos son fundamentales para mantener los márgenes en un contexto de escasez de terrenos y estándares de construcción más exigentes. Los incentivos gubernamentales para la sostenibilidad y la reutilización adaptativa recompensan a los pioneros con mejores resultados de arrendamiento y flujos de caja más estables en el mercado inmobiliario de Singapur.
Los promotores y los REIT ejecutaron adquisiciones y desinversiones específicas en 2025 para optimizar sus carteras y mejorar sus balances. City Developments Limited completó la desinversión de su participación en South Beach por S$834 millones (USD 617.2 millones), lo que respaldó los objetivos de desapalancamiento y preparó la plataforma para futuras implantaciones dentro y fuera de Singapur. CapitaLand Ascendas REIT anunció múltiples adquisiciones de activos industriales y logísticos que estaban completamente ocupados con escaladas de capital ya establecidas, lo que demuestra una preferencia por la visibilidad del flujo de caja en el mercado inmobiliario de Singapur. Frasers Logistics & Commercial Trust entró en el segmento logístico nacional con un activo Green Mark Platinum cerca de Tuas, reorientando su cartera hacia categorías de crecimiento. Algunas plataformas continuaron reciclando capital de activos no estratégicos para financiar oportunidades de mayor rentabilidad y alinearse con los objetivos de sostenibilidad.
La estructura del mercado en el desarrollo residencial se mantiene concentrada, con los mejores postores captando una gran parte de las ventas de terrenos del Gobierno en 2025, gracias al aumento de los precios promedio de los terrenos junto con la demanda de terrenos integrados y conectados al transporte público en el mercado inmobiliario de Singapur. La combinación de estrategias apunta a un enfoque continuo en el arrendamiento masivo, la calidad de los inquilinos y la creación de valor basada en criterios ESG, que ahora se integran en la suscripción y el diseño. Los compromisos de construcción sostenible y las operaciones inteligentes ayudan a reducir los costos operativos, aumentar la satisfacción de los inquilinos y extender la vida útil de los activos en todas las carteras. En ambos modelos, la disciplina de ejecución y el reciclaje de capital siguen siendo las principales herramientas para sortear la escasez de terrenos y las restricciones políticas en el mercado inmobiliario de Singapur.
Líderes de la industria inmobiliaria de Singapur
PropNex Realty Pte Ltd
ERA Realty Network Pte Ltd
Huttons Asia Pte Ltd
OrangeTee & Tie Pte Ltd
SRI Pte Ltd
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
¿Necesita más detalles sobre los actores y competidores del mercado?
Descargar PDF
Desarrollos recientes de la industria
- Julio de 2026: La Autoridad de Reurbanización Urbana (Urban Redevelopment Authority) lanzó un terreno de uso mixto para licitación con el fin de impulsar el desarrollo en el distrito de Jurong Lake. Esta liberación de terrenos proporciona un punto de referencia concreto a corto plazo para la descentralización comercial y de uso mixto fuera del distrito central de negocios tradicional. Asimismo, fomenta la competitividad en la planificación maestra integrada y el diseño conectado con el transporte público, a medida que los desarrolladores preparan sus ofertas.
- Octubre de 2025: La Autoridad Monetaria de Singapur extendió el plazo de tenencia del Impuesto de Timbre para Vendedores a cuatro años y revisó las tasas del Impuesto de Timbre para Vendedores (SSD, por sus siglas en inglés) para propiedades residenciales. Este cambio reforzó las medidas de control contra las transacciones a corto plazo y favoreció una demanda más orientada hacia propietarios-ocupantes e inversores con horizontes de inversión a largo plazo. Los promotores y las agencias también ajustaron sus estrategias de comercialización en función de la sensibilidad al plazo de tenencia y el momento de la reventa.
- Abril de 2024: La Autoridad de Desarrollo de Medios de Información y Comunicación (IMDA) publicó una versión actualizada del Plan Digital para la Industria del Entorno Construido, que describe las hojas de ruta para soluciones digitales, las directrices sobre ciberseguridad y protección de datos, y las vías de desarrollo de competencias. Esta actualización reforzó la adopción a nivel empresarial de flujos de trabajo digitales en las fases de diseño, aprobación, construcción y gestión de instalaciones. Asimismo, amplió el mercado potencial para la entrega de servicios mediante software, las herramientas de cumplimiento normativo y las capacidades de gestión de edificios basadas en datos.
Alcance y metodología
El mercado inmobiliario se refiere a las ventas de servicios inmobiliarios por parte de entidades (organizaciones, comerciantes individuales y sociedades) que alquilan, arriendan y permiten el uso de edificios y/o terrenos. Un análisis completo de antecedentes del mercado inmobiliario en Singapur, que incluye la evaluación de la economía y la contribución de los sectores en la economía, descripción general del mercado, estimación del tamaño del mercado para segmentos clave y tendencias emergentes en los segmentos del mercado, dinámica del mercado y tendencias geográficas. y el impacto de COVID-19 se incluyen en el informe.
El mercado inmobiliario de Singapur está segmentado por tipo (apartamentos, condominios, villas y otros) y valor (premium, lujo y asequible). El informe ofrece el tamaño del mercado y pronósticos en valores (USD) para todos los segmentos anteriores.
Por tipo de propiedad
| Residencial | Apartamentos y Condominios | Villas y Fincas |
| Comercial | Oficina | |
| Venta al Por Menor | ||
| Logística | ||
| Otros (inmuebles industriales, inmobiliarios de hostelería, etc.) | ||
| Por usuario final | Individuos / Hogares | |
| Empresas y PYMES | ||
| Otros | ||
| Por región | Región Central Central (CCR) | |
| Resto de la Región Central (RCR) | ||
| Región Central Exterior (OCR) | ||
| Por tipo de propiedad | Residencial | Apartamentos y Condominios | Villas y Fincas |
| Comercial | Oficina | ||
| Venta al Por Menor | |||
| Logística | |||
| Otros (inmuebles industriales, inmobiliarios de hostelería, etc.) | |||
| Por usuario final | Individuos / Hogares | ||
| Empresas y PYMES | |||
| Otros | |||
| Por región | Región Central Central (CCR) | ||
| Resto de la Región Central (RCR) | |||
| Región Central Exterior (OCR) | |||
¿Necesita una región o segmento diferente?
Personalizar ahora
Preguntas clave respondidas en el informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado inmobiliario de Singapur hasta 2031?
El tamaño del mercado inmobiliario de Singapur es de USD 56.15 mil millones en 2026 y se proyecta que alcance los USD 70.4 mil millones para 2031 con una CAGR del 4.63%.
¿Qué segmentos lideran y cuáles están creciendo más rápido dentro del mercado inmobiliario de Singapur?
El sector residencial lideró con el 54.1 % de los ingresos en 2025, mientras que el sector comercial es el de más rápido crecimiento, con una CAGR del 5.44 % hasta 2031.
¿Cómo afectan las medidas políticas a la demanda en el mercado inmobiliario de Singapur?
Los marcos ABSD y SSD reducen la actividad especulativa, mientras que TDSR mantiene un endeudamiento prudente, lo que estabiliza la demanda y las tendencias de precios.
¿Qué geografías son más atractivas en el mercado inmobiliario de Singapur?
La Región Central tuvo una participación del 43.1% en 2025, y el Resto de la Región Central es la que crece más rápidamente, con una CAGR del 5.99%, respaldada por proyectos integrados vinculados al tránsito.
¿Qué impulsa la demanda logística e industrial en el mercado inmobiliario de Singapur?
La automatización y el rendimiento portuario en Tuas Mega Port, junto con la fabricación avanzada, continúan impulsando los compromisos previos y la estabilidad del alquiler.
¿Qué movimientos estratégicos realizaron los principales actores en 2025 en el mercado inmobiliario de Singapur?
Los movimientos más importantes incluyeron la desinversión de South Beach por parte de City Developments Limited y múltiples adquisiciones industriales por parte de CapitaLand Ascendas REIT y Frasers Logistics & Commercial Trust.


