

Tamaño y cuota de mercado de la gestión de residuos sólidos en Singapur
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 3.55 mil millones |
| Tamaño del mercado (2031) | USD 5.55 mil millones |
| Tasa de crecimiento (2026 - 2031) | 9.34% CAGR |
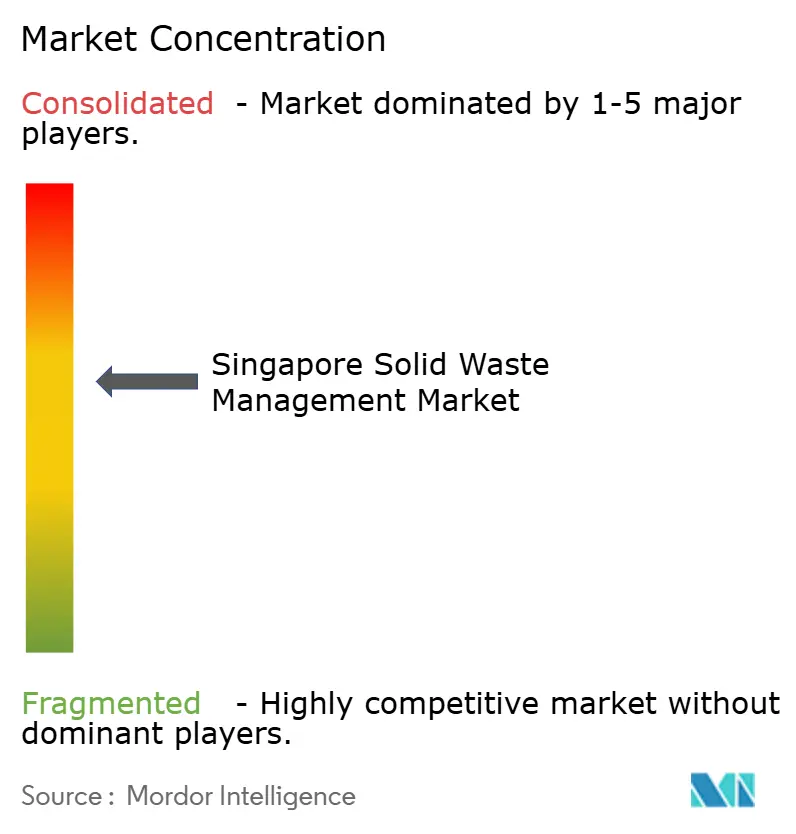
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
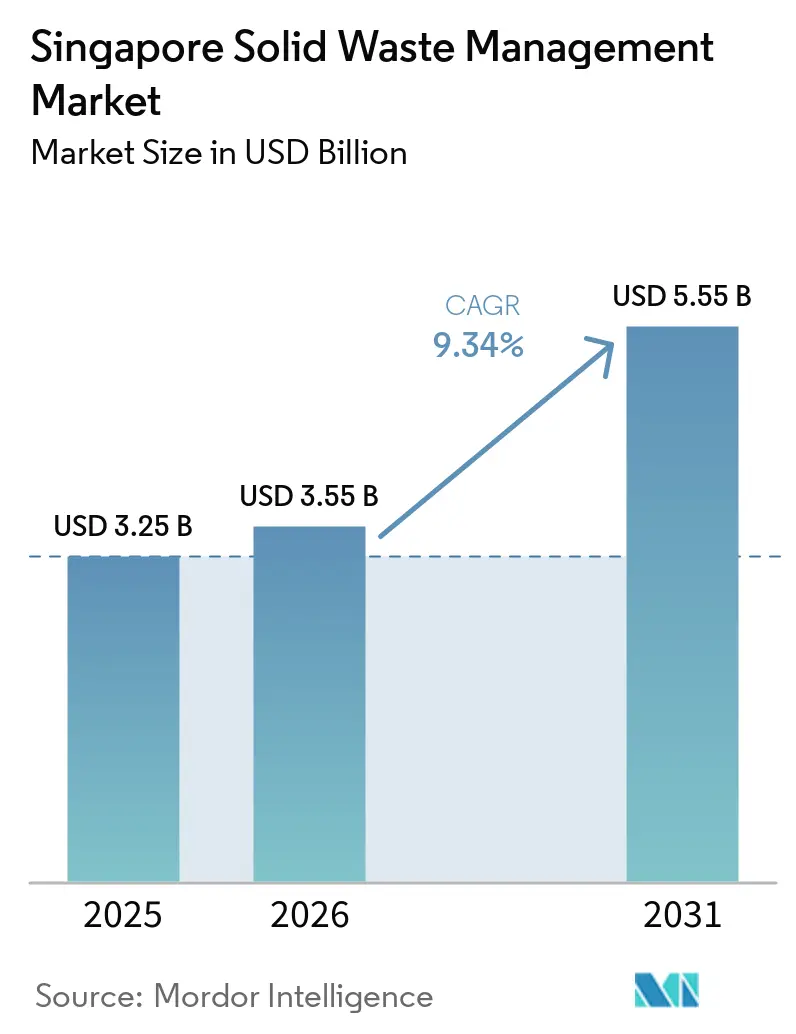
Análisis del mercado de gestión de residuos sólidos de Singapur realizado por Mordor Intelligence.
Se prevé que el tamaño del mercado de gestión de residuos sólidos de Singapur aumente de 3.25 millones de dólares en 2025 a 3.55 millones de dólares en 2026 y alcance los 5.55 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 9.34% durante el período 2026-2031.
El mercado de gestión de residuos sólidos de Singapur se enfrenta a una clara limitación de capacidad, ya que el vertedero de Semakau es el único del país y se prevé que alcance su capacidad máxima en 2035 según los patrones de eliminación actuales. Singapur eliminó 3.36 millones de toneladas de residuos en 2025, con una tasa de reciclaje general del 52 % y una tasa de reciclaje doméstico del 11 %. Esta diferencia pone de manifiesto la necesidad de mejorar la clasificación, la recuperación de materiales y la logística, en lugar de una simple ampliación de la capacidad de recogida. La puesta en marcha progresiva de Tuas Nexus a partir de mediados de 2026 añade una importante instalación integrada para el tratamiento de residuos, la recuperación de recursos, el procesamiento de residuos alimentarios y el tratamiento de lodos. En el mercado de gestión de residuos sólidos de Singapur, los operadores con derechos de recogida regulados, capacidad de tratamiento autorizada y capacidades de recuperación de materiales están mejor posicionados para responder a este cambio que los proveedores de recogida independientes.
Conclusiones clave del informe
- Por tipo de servicio, el tratamiento y la eliminación representaron el 49.7% de la cuota de mercado de la gestión de residuos sólidos en Singapur en 2025, mientras que se prevé que el reciclaje y la recuperación de materiales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 11.2% hasta 2031.
- Por tipo de residuo, los residuos industriales representaron el 40.2% del tamaño del mercado de gestión de residuos sólidos de Singapur en 2025, mientras que se prevé que los residuos peligrosos crezcan a una tasa de crecimiento anual compuesta del 11.5% hasta 2031.
- Según el origen, el sector industrial representó el 46% del mercado de gestión de residuos sólidos de Singapur en 2025, mientras que se prevé que el sector comercial crezca a una tasa de crecimiento anual compuesta (CAGR) del 10.4% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de gestión de residuos sólidos en Singapur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Optimización de la capacidad del vertedero de Semakau: Impulsando estrategias de desvío de residuos | + 2.5% | Singapur, con gran relevancia para Tuas y la isla de Jurong. | Corto plazo (≤ 2 años) |
| El proyecto integrado Tuas Nexus está transformando la infraestructura de gestión de residuos de Singapur. | + 2.2% | Singapur, concentrado en la cuenca de Tuas View | Mediano plazo (2-4 años) |
| Fortalecimiento de la red nacional de recolección de residuos electrónicos para la recuperación de recursos. | + 1.8% | Singapur, con nodos de alta rentabilidad en urbanizaciones de HDB y distritos comerciales. | Mediano plazo (2-4 años) |
| El desarrollo urbano de alta densidad aumenta la demanda de sistemas automatizados de transporte de residuos. | + 1.5% | Singapur, especialmente Tengah, Punggol, Sengkang, Yishun y Tampines | Mediano plazo (2-4 años) |
| La contratación pública ecológica impulsa la demanda de materiales reciclados. | + 1.0% | Singapur, principalmente en grandes licitaciones de construcción y TIC. | Largo plazo (≥ 4 años) |
| Actividades marítimas y portuarias que generan requisitos especializados de gestión de residuos industriales. | + 0.8% | Puerto de Singapur, Estación de Transferencia Marítima de Tuas, Puerto de Jurong y Astillero de Sembawang | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Optimización de la capacidad del vertedero de Semakau: Impulsando estrategias de desvío de residuos
El vertedero de Semakau sigue siendo el principal motor del mercado de gestión de residuos sólidos de Singapur, ya que es el único del país. El vertedero tiene una capacidad total de 28 millones de metros cúbicos y ha alcanzado la mitad de su capacidad acumulada. [1] Ministerio de Sostenibilidad y Medio Ambiente, “Respuesta escrita a la pregunta parlamentaria sobre la vida útil proyectada del vertedero de Semakau”, Ministerio de Sostenibilidad y Medio Ambiente, mse.gov.sg. Singapur eliminó 1.67 millones de toneladas de residuos domésticos y 1.69 millones de toneladas de residuos no domésticos en 2025. Singapur tenía como objetivo reducir los residuos diarios per cápita enviados a vertederos en un 20 % para 2026; el progreso hacia este objetivo siguió siendo una prioridad política constante. Esto fortalece la posición de los proveedores que pueden desviar materiales a través de la recuperación, el tratamiento de residuos alimentarios o el reciclaje de la construcción y la demolición. La NEA, la Autoridad Marítima y Portuaria de Singapur y la Universidad Nacional de Singapur están estudiando si las cenizas recuperadas de los vertederos pueden procesarse como material de relleno para la Fase 3 del puerto de Tuas, lo que podría cambiar la gestión de las cenizas y la logística marítima con el tiempo.
El proyecto integrado Tuas Nexus está transformando la infraestructura de gestión de residuos de Singapur.
Tuas Nexus se está desarrollando por fases, y se espera que la Fase 1 de la Instalación Integrada de Gestión de Residuos se complete progresivamente a partir de 2027. [2] Gobierno de Singapur, “Actualización del país sobre la implementación del Convenio de Basilea”, Gobierno de Singapur, env.go.jp. La Fase 1 comprende una instalación de valorización energética de residuos de 2,900 tpd, una planta de recuperación de materiales de 250 tpd, una planta de tratamiento de residuos alimentarios de 400 tpd y una planta de incineración de lodos de 800 tpd. Su ubicación conjunta con la planta de recuperación de agua de Tuas permite compartir energía entre las dos instalaciones. El proyecto establece una base de demanda programada para la recolección y el tratamiento de residuos alimentarios a medida que los establecimientos regulados cumplen con la normativa. En el mercado de gestión de residuos sólidos de Singapur, el diseño de rutas, los contratos de recolección y la inversión en clasificación deberán alinearse cada vez más con los requisitos de entrada de la instalación. El contrato de ingeniería se adjudicó a Keppel Seghers Engineering Singapore, China Harbour Singapore Engineering Company y ST Engineering Marine, lo que demuestra la amplitud de la experiencia requerida para el proyecto.
Fortalecimiento de la red nacional de recolección de residuos electrónicos para la recuperación de recursos.
El sistema de responsabilidad del productor de residuos electrónicos de Singapur ha creado un canal regulado para la recolección y el reciclaje desde julio de 2021. ALBA E-Waste Smart Recycling operó el Esquema de Responsabilidad del Productor desde 2021 hasta junio de 2026. Los controles actualizados del Convenio de Basilea entraron en vigor en Singapur en enero de 2025 y requieren el Consentimiento Informado Previo para los movimientos transfronterizos de residuos electrónicos cubiertos. [3] Agencia Nacional del Medio Ambiente, “La generación de residuos en Singapur continúa su tendencia descendente”, Agencia Nacional del Medio Ambiente, nea.gov.sg. Estos controles aumentan la importancia del manejo autorizado y reducen el alcance de las rutas de exportación informales. La investigación en la Alianza Singapur-CEA de la NTU para la Investigación en Economía Circular está desarrollando métodos para recuperar elementos de tierras raras, tantalio y metales del grupo del platino de placas de circuitos impresos. Este trabajo puede apoyar la recuperación de recursos de mayor valor a medida que la tecnología avanza más allá del uso en investigación.
El desarrollo urbano de alta densidad aumenta la demanda de sistemas automatizados de transporte de residuos.
Más del 80 % de la población residente de Singapur vive en viviendas de la Junta de Desarrollo de Vivienda (HDB), lo que genera un entorno operativo concentrado para la recolección automatizada de residuos. Los sistemas neumáticos de transporte de residuos utilizan tuberías subterráneas de vacío para trasladar los residuos sellados a las estaciones centrales de compactación. Estos sistemas operan en los distritos de la HDB en Tengah, Punggol, Sengkang, Yishun, Tampines y otras zonas residenciales. El gobierno cubre la mayor parte de los costos de infraestructura y otorga una subvención mensual de 2 SGD (1.5 USD) por vivienda a los consejos municipales de los distritos participantes. Este apoyo reduce el riesgo operativo asociado con los sistemas de recolección a escala distrital. En el mercado de gestión de residuos sólidos de Singapur, estos sistemas ofrecen operaciones y mantenimiento recurrentes con menor exposición a las fluctuaciones de los precios de los materiales reciclados.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| El limitado mercado interno restringe las economías de escala para las inversiones en reciclaje. | -2.0% | Singapur, especialmente en lo que respecta al reciclaje de papel, plásticos y envases. | Mediano plazo (2-4 años) |
| Requisitos estrictos para la eliminación de cenizas tras la incineración de residuos. | -1.5% | Singapur, afectando a las plantas de conversión de residuos en energía y a la logística de las barcazas de Semakau. | Mediano plazo (2-4 años) |
| La dependencia de tecnologías de reciclaje importadas incrementa los costos de capital. | -1.0% | Singapur, con exposición a costos en conversión de residuos en energía, recuperación de materiales y clasificación avanzada. | Largo plazo (≥ 4 años) |
| Zona de amortiguación mínima de terreno para el almacenamiento de residuos de emergencia durante eventos de máxima generación. | -0.7% | Singapur, con la mayor exposición en Tuas y Jurong. | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Un mercado interno limitado restringe las economías de escala para las inversiones en reciclaje.
El reducido mercado interno de Singapur limita la escala de muchas inversiones en reciclaje. La mayor parte del papel, cartón y plásticos recuperados deben exportarse para su posterior procesamiento debido a la limitada capacidad de reprocesamiento local. La NEA relacionó el menor reciclaje de papel y cartón en 2025 con los costos de recolección, las presiones del transporte y la volatilidad de los precios mundiales de las materias primas. MSE también ha declarado que es improbable que los fabricantes rediseñen productos exclusivamente para Singapur debido al pequeño tamaño del mercado del país. Esto afecta los beneficios disponibles para los recicladores locales y limita el efecto de diseño de productos en la fase inicial disponible en mercados más grandes. También ayuda a explicar por qué el reciclaje interno se mantuvo en el 11 % en 2025 a pesar de que la participación del reciclaje doméstico alcanzó el 78 %. Singapur también depende de la ingeniería y los equipos extranjeros para el tratamiento y la recuperación avanzados de residuos: el consorcio Tuas Nexus combinó la ingeniería ambiental europea, la construcción china y las capacidades locales de integración marítima. La NEA solicitó información en 2025 sobre tecnologías que pudieran reducir las emisiones y los residuos en vertederos provenientes de residuos sólidos urbanos mixtos. Los sistemas importados pueden aumentar los costos de capital y extender los períodos de recuperación de la inversión en un entorno operativo de una sola ciudad. Los estándares de la NEA para NEWSand, que reutiliza las cenizas de fondo de incineración tratadas como agregado para la construcción, fomentan la economía circular local, pero aún requieren procesamiento y pruebas especializadas. En consecuencia, el mercado de gestión de residuos sólidos de Singapur sigue expuesto al costo y la disponibilidad de tecnología externa.
Requisitos estrictos para la eliminación de cenizas y un mínimo margen de almacenamiento.
La valorización energética de residuos reduce el volumen de residuos hasta en un 90 %, pero no elimina la necesidad de gestionar las cenizas de incineración. Las cenizas se transportan en barcazas al vertedero de Semakau a través de la estación de transferencia marítima de Tuas. Esto añade requisitos de manipulación, transporte y eliminación a las operaciones de tratamiento. Los residuos industriales tóxicos, incluidas las cenizas volantes y los lodos de tratamiento, deben cumplir los parámetros de aceptación de lixiviación de toxicidad antes de su eliminación. Estas normas protegen los controles ambientales, pero aumentan el coste mínimo para los operadores. También limitan la entrada de bajo coste en las actividades de tratamiento reguladas. Singapur dispone de poca tierra disponible para el almacenamiento de residuos de emergencia durante los periodos de alta generación de residuos. Esta limitación es más relevante en los corredores industriales de Tuas y Jurong, donde se concentran el tratamiento de residuos, la logística, la fabricación y la actividad portuaria. Por lo tanto, una interrupción en la recogida, el tratamiento o el movimiento de barcazas puede generar un problema operativo inmediato. Esto refuerza la necesidad de una planificación fiable de rutas, capacidad de tratamiento y almacenamiento en todo el mercado de gestión de residuos sólidos de Singapur. También favorece a los operadores con instalaciones establecidas y procedimientos de contingencia probados. La geografía compacta del país hace que la resiliencia sea un requisito práctico, más que una característica de servicio secundaria.
Análisis de segmento
Por tipo de servicio: Valor de mercado principal de tratamiento y recuperación de energía
El tratamiento y la eliminación de residuos representaron el 49.7 % de la cuota de mercado de gestión de residuos sólidos en Singapur en 2025, debido a que Singapur depende del tratamiento de residuos para la generación de energía antes de su disposición final. Las cinco plantas de incineración del país procesan gran parte de los residuos municipales y comerciales no segregados, reduciendo su volumen hasta en un 90 % antes de que las cenizas se envíen al vertedero de Semakau. Esta dependencia refleja la limitada disponibilidad de terrenos para la eliminación convencional en vertederos. El tamaño del mercado de gestión de residuos sólidos en Singapur para esta categoría de servicios está impulsado más por la demanda de tratamiento esencial que por el gasto discrecional. Tuas Nexus refuerza esta posición con la incorporación de una importante planta de conversión de residuos en energía a partir de mediados de 2026. Los servicios de recogida, transporte y logística siguen siendo importantes, pero las licitaciones reguladas influyen considerablemente en sus precios y condiciones contractuales.
Se prevé que el reciclaje y la recuperación de materiales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.2 % hasta 2031. Los requisitos de responsabilidad del productor de residuos electrónicos, las normas de separación de residuos alimentarios y el Plan de Devolución de Envases de Bebidas impulsan este crecimiento. El plan, que comenzó el 1 de abril de 2026, utiliza un depósito reembolsable de 0.10 SGD (0.08 USD) para envases de bebidas de plástico y metal que cumplan los requisitos, con capacidades de entre 150 mililitros y tres litros. Más de 1,000 puntos de devolución crean un canal independiente para materiales reciclables más limpios. El mercado de gestión de residuos sólidos de Singapur seguirá enfrentándose a la exposición a la exportación y a la importación de materias primas reciclables no regulados. La categoría "Otros", que incluye la descontaminación especializada, el tratamiento in situ y la gestión de residuos peligrosos, puede crecer junto con la actividad de los sectores de semiconductores y farmacéutico.
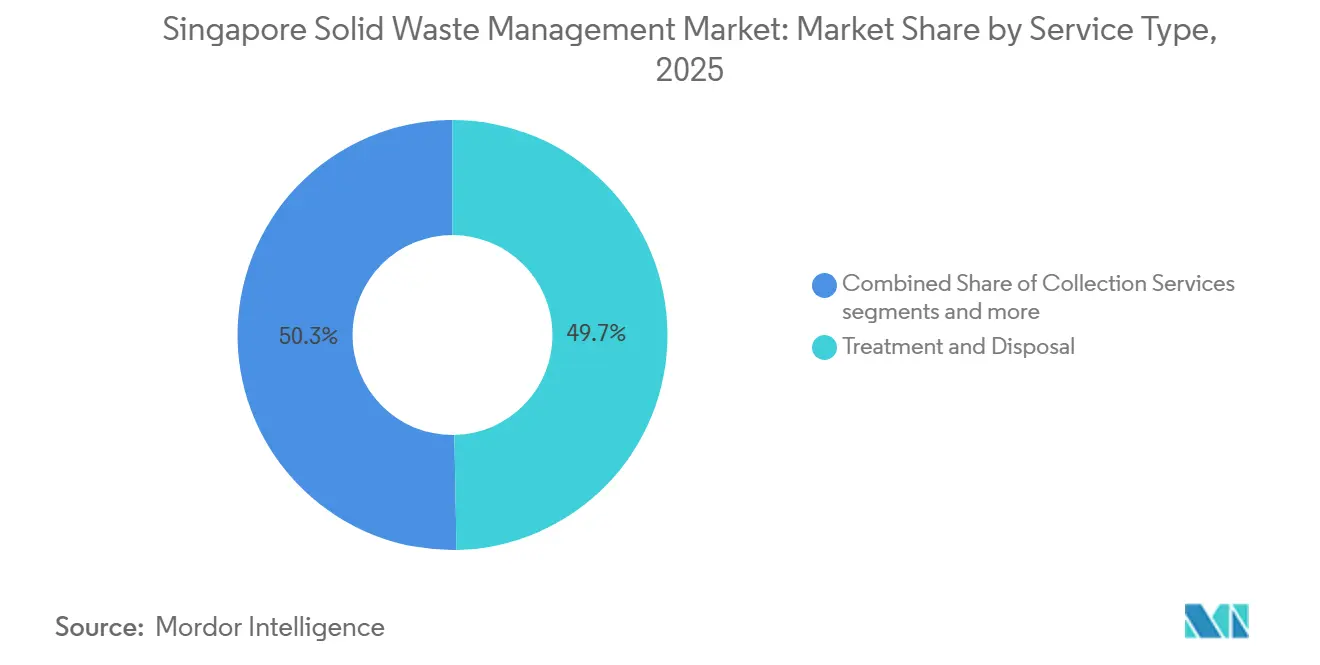
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por tipo de residuo: Los flujos industriales definen la escala, los residuos peligrosos marcan el ritmo de crecimiento.
Los residuos industriales representaron el 40.2 % del mercado de gestión de residuos sólidos de Singapur en 2025. Jurong Island, Tuas y las plantas de fabricación de semiconductores generan grandes volúmenes de residuos que requieren rutas controladas de recolección y eliminación. Las grandes instalaciones industriales alcanzaron una tasa de reciclaje del 55.2 % en 2024, según el marco de informes obligatorios de residuos de la NEA. Este resultado demuestra que los generadores industriales ya operan dentro de sistemas de gestión de residuos más formales que muchas instalaciones más pequeñas. Por lo tanto, el papel del segmento más grande en el mercado de gestión de residuos sólidos de Singapur está vinculado tanto al volumen como al cumplimiento normativo. Su base de demanda incluye la petroquímica, la refinación, la logística y la fabricación avanzada.
Se prevé que los residuos peligrosos crezcan a una tasa de crecimiento anual compuesta (TCAC) del 11.5 % hasta 2031. La fabricación de semiconductores, la producción farmacéutica y los residuos electrónicos regulados impulsan la demanda de servicios especializados. Las normas sobre residuos industriales tóxicos exigen recolectores autorizados y una manipulación verificada antes de su eliminación. Los residuos sólidos urbanos siguen siendo importantes, aunque los residuos domésticos por persona disminuyeron a 0.83 kilogramos en 2025 desde 0.85 kilogramos en 2024. Los materiales de construcción y demolición históricamente han tenido una alta tasa de reciclaje, mientras que el reciclaje de residuos agrícolas sigue siendo bajo debido a la limitada superficie agrícola de Singapur. Los residuos médicos están sujetos a los requisitos de incineración establecidos, y los residuos peligrosos requieren un servicio más especializado que la recogida ordinaria.
Por fuente: El sector comercial se encuentra en un punto de inflexión, la base industrial impulsa el volumen.
En 2025, las fuentes industriales representaron el 46 % del mercado de gestión de residuos sólidos de Singapur. La actividad manufacturera, petroquímica y logística se concentra en las zonas industriales occidentales. Las instalaciones que cumplen los requisitos deben medir, informar y planificar la reducción de residuos conforme al sistema obligatorio de informes de residuos de Singapur. Esto permite que un mayor volumen de residuos industriales se integre en los sistemas formales de seguimiento y gestión. La base industrial impulsa la demanda en todo el mercado de gestión de residuos sólidos de Singapur. Además, garantiza la previsibilidad de los requisitos de recogida, tratamiento y eliminación autorizada.
Se prevé que las fuentes comerciales crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.4 % hasta 2031. Los requisitos de separación de residuos alimentarios se aplican a los nuevos edificios comerciales e industriales de gran tamaño desde marzo de 2024. La tasa de reciclaje para los grandes hoteles aumentó del 9.4 % en 2023 al 11.2 % en 2024, mientras que la tasa para los grandes centros comerciales aumentó del 12.1 % al 13.3 %. Los residuos residenciales se gestionan principalmente mediante la recogida pública, y la participación en el reciclaje doméstico alcanzó el 78 % en 2025. Las fuentes institucionales incluyen escuelas, edificios gubernamentales e instalaciones comunitarias, donde la gestión de residuos se basa principalmente en el cumplimiento. El Sistema de Devolución de Envases de Bebidas puede reducir la contaminación mediante la recogida de envases a través de una ruta de devolución específica.
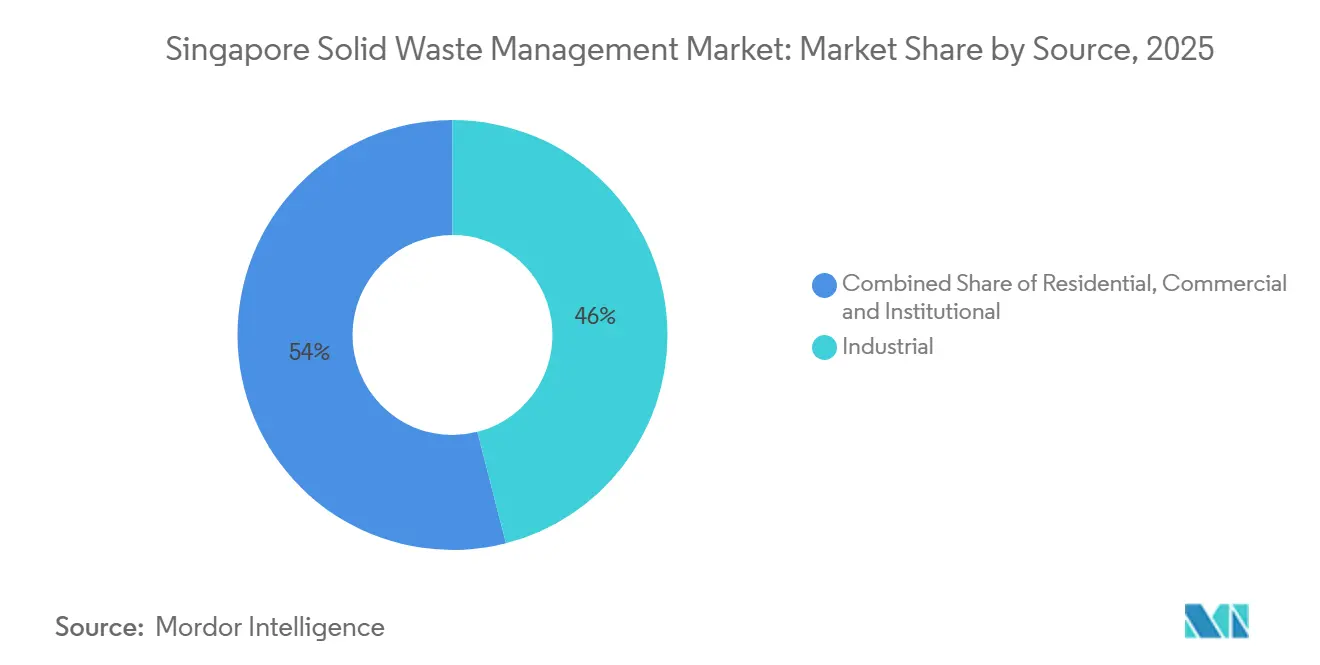
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
La tasa general de reciclaje de Singapur fue del 52 % en 2025, con una tasa de residuos no domésticos del 67 % y una tasa de residuos domésticos del 11 %. El mercado de gestión de residuos sólidos de Singapur opera dentro de una ciudad-estado de 733 kilómetros cuadrados con una población residente de 5.9 millones. Los complejos de viviendas públicas (HDB) albergan a más del 80 % de los residentes, mientras que la isla de Jurong y el corredor de Tuas contienen infraestructura petroquímica, de semiconductores, logística y de tratamiento. El corredor occidental genera la mayor concentración de requisitos para residuos industriales y peligrosos. El distrito central de negocios y Orchard generan residuos comerciales, mientras que las zonas portuarias tienen necesidades especializadas para residuos marinos. Los residuos no domésticos generados por cada mil millones de dólares de PIB disminuyeron en más del 30 % durante la última década, y los residuos domésticos por persona disminuyeron en un 21 % durante el mismo período.
El mercado de gestión de residuos sólidos de Singapur se distingue dentro de la región Asia-Pacífico porque la regulación y los límites territoriales tienen mayor peso que la escala de población. Singapur debe gestionar los residuos dentro de sus fronteras nacionales compactas y no puede depender de vertederos transfronterizos. Esta condición favorece una alta intensidad de inversión en tratamiento, recuperación de energía y gestión de materiales. La recogida pública regulada se concentra en operadores autorizados que prestan servicio en sectores geográficos definidos. Esta estructura difiere de la base de contratistas más fragmentada para residuos generales y peligrosos, así como para el reciclaje especializado. El reducido territorio también permite probar nuevos sistemas de recogida y recuperación en zonas residenciales y comerciales densamente pobladas.
La estación de transferencia marítima de Tuas constituye un importante enlace geográfico, ya que transporta las cenizas de incineración al vertedero de Semakau mediante barcazas. Esta configuración de vertedero en alta mar genera una necesidad constante de logística para los residuos marítimos. La investigación sobre la recuperación de cenizas depositadas en vertederos para su uso como material de relleno en la Fase 3 del puerto de Tuas podría transformar la gestión a largo plazo de las cenizas. El proyecto Tuas Nexus concentra aún más la capacidad de tratamiento y recuperación de recursos en la zona occidental del país. Si bien las zonas residenciales siguen siendo importantes para los programas de recolección y gestión de residuos, las zonas comerciales e industriales ofrecen una mayor capacidad de notificación y cumplimiento. Estas diferencias explican por qué los resultados de la recuperación son sustancialmente mejores fuera del flujo de residuos domésticos.
Panorama competitivo
El mercado de gestión de residuos sólidos de Singapur presenta un nivel medio de concentración. ALBA W&H Smart City, 800 Super y Cora Environment son las tres empresas de recogida de residuos públicos autorizadas por la NEA. Las licencias de recogida de residuos públicos abarcan sectores definidos y suelen tener una duración de siete a ocho años, lo que convierte la calidad del servicio y el cumplimiento normativo en factores clave para la competencia. Actis completó la adquisición de 800 Super en marzo de 2026 por un valor empresarial superior a los 600 millones de SGD (459.1 millones de USD). Esta transacción refleja el interés de los inversores en los servicios medioambientales contratados a largo plazo. TBS Energi Utama completó la adquisición de Sembcorp Environment en marzo de 2025 por 405 millones de SGD (209.9 millones de USD), y la empresa pasó a denominarse Cora Environment.
Los operadores establecidos compiten integrando servicios de recolección, tratamiento, reciclaje y datos. Cora Environment se comprometió a invertir 200 millones de dólares durante cinco años en mejoras operativas, modernización de instalaciones, análisis de datos de residuos y su Red de Socios de Ciclo Cerrado. La inversión de Actis en 800 Super respalda una plataforma de recolección, reciclaje y servicios ambientales con contratos vinculados al gobierno. ALBA W&H Smart City informó que su flota de recolección Scania de baterías eléctricas recorrió 500 000 kilómetros con cero emisiones de escape en septiembre de 2025. Estas inversiones indican un creciente énfasis en la eficiencia de la flota, los datos digitales y el procesamiento de ciclo cerrado. Las licencias de la NEA y las obligaciones de la Ley de Sostenibilidad de Recursos crean barreras de entrada en flujos regulados.
Los proveedores especializados pueden competir centrándose en residuos peligrosos, recuperación de metales críticos, residuos de semiconductores o recogida automatizada a escala distrital. La NEA otorgó tres subvenciones a proyectos de valorización de alimentos a través de su Iniciativa de Financiación CTRL en 2025, apoyando el desarrollo del tratamiento de residuos alimentarios. La NTU ha desarrollado una tecnología de clasificación por rayos X multienergía para residuos electrónicos, que puede respaldar modelos de recuperación especializados. También existen oportunidades en la recogida neumática para urbanizaciones de uso mixto y en los servicios de datos de materiales digitales para edificios comerciales. El mercado de gestión de residuos sólidos de Singapur sigue concentrado en la recogida pública, pero está más disperso en los servicios especializados.
Líderes de la industria de gestión de residuos sólidos de Singapur
800 Super Waste Management Pte Ltd.
ALBA W&H Smart City Pte. Ltd.
CORA Environment Pte. Ltd.
Veolia ES Singapur Pte. Ltd.
Colex Environmental Pte Ltd.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Julio de 2026: Entró en vigor la nueva licencia de Recogida de Residuos Públicos de la NEA para el sector de la Zona 6 de Pasir Ris-Bedok, adjudicada a 800 Super Waste Management Pte para el período comprendido entre julio de 2026 y junio de 2033. El contrato abarca 209,000 hogares y más de 8,200 locales comerciales, e incluye 69 camiones de recogida de residuos y reciclaje, de los cuales 18 son eléctricos con cargador trasero.
- Abril de 2026: El programa de devolución de envases de bebidas de Singapur se puso en marcha el 1 de abril en virtud del Reglamento de 2026 sobre el Programa de Devolución de Envases de Bebidas para la Sostenibilidad de los Recursos. El programa ofrece un depósito reembolsable de 0.10 SGD (0.08 USD) por los envases de bebidas incluidos y funciona a través de más de 1,000 puntos de devolución.
- Marzo de 2025: TBS Energi Utama completó la adquisición de Sembcorp Environment Pte. Ltd. por 405 millones de dólares singapurenses (309.9 millones de dólares estadounidenses). Posteriormente, la empresa pasó a llamarse Cora Environment.
Alcance del informe de mercado de gestión de residuos sólidos de Singapur
El mercado de gestión de residuos sólidos de Singapur se segmenta por tipo de servicio (recogida, transporte y logística, reciclaje y recuperación de materiales, tratamiento y eliminación, entre otros), por tipo de residuo (residuos sólidos municipales, residuos industriales, residuos peligrosos, residuos agrícolas, entre otros) y por origen (residencial, comercial, industrial e institucional). Las previsiones del mercado se presentan en términos de valor (USD).
| Servicios de cobranza |
| Transporte y logística |
| Reciclaje y recuperación de materiales |
| Tratamiento y Eliminación |
| Energia de los residuos |
| Otros |
| Residuos sólidos urbanos |
| Residuos industriales |
| Residuos peligrosos |
| Residuos de construcción y demolición |
| Residuos agrícolas |
| Desechos médicos |
| Otros |
| Residencial |
| Comercial |
| Industrial |
| Institucional |
| Por tipo de servicio | Servicios de cobranza |
| Transporte y logística | |
| Reciclaje y recuperación de materiales | |
| Tratamiento y Eliminación | |
| Energia de los residuos | |
| Otros | |
| Por Tipo de Residuos | Residuos sólidos urbanos |
| Residuos industriales | |
| Residuos peligrosos | |
| Residuos de construcción y demolición | |
| Residuos agrícolas | |
| Desechos médicos | |
| Otros | |
| Por fuente | Residencial |
| Comercial | |
| Industrial | |
| Institucional |
Preguntas clave respondidas en el informe
¿Cuál es la previsión para los servicios de gestión de residuos sólidos en Singapur?
Se prevé que el mercado de gestión de residuos sólidos de Singapur alcance los 5.55 millones de dólares en 2031, frente a los 3.25 millones de dólares en 2025, con una tasa de crecimiento anual compuesta del 9.34 %. La presión sobre la capacidad de los vertederos y la expansión de la capacidad de tratamiento integrado respaldan esta perspectiva.
¿Por qué es importante el vertedero de Semakau para los proveedores de servicios de gestión de residuos?
Semakau es el único vertedero de Singapur y se prevé que alcance su capacidad máxima en 2035 según los patrones de eliminación actuales. Esto genera una necesidad directa de desvío, tratamiento, recuperación, gestión de cenizas y logística de residuos fiable.
¿Qué sector de servicios está creciendo más rápidamente en Singapur?
El reciclaje y la recuperación de materiales constituyen el sector de servicios de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) del 11.20 % entre 2026 y 2031. Las normas de responsabilidad del productor de residuos electrónicos, la separación de residuos alimentarios y el programa de devolución de envases de bebidas están ampliando los canales de recuperación regulados.
¿Qué aporta Tuas Nexus al sistema de gestión de residuos de Singapur?
La fase 1 añade una capacidad de conversión de residuos en energía de 5,800 toneladas diarias, una capacidad de recuperación de materiales de 250 toneladas diarias, una capacidad de tratamiento de residuos alimentarios de 400 toneladas diarias y una capacidad de incineración de lodos de 800 toneladas diarias. La puesta en marcha progresiva de la planta comenzó a mediados de 2026.
¿Quién se encarga de la recogida de residuos públicos en Singapur?
ALBA W&H Smart City, 800 Super y Cora Environment son empresas de recogida de residuos públicos con licencia de la NEA. Sus licencias cubren sectores específicos, mientras que contratistas especializados compiten en otros tipos de residuos.
¿Cómo afecta el Plan de Devolución de Envases de Bebidas al reciclaje?
El programa introdujo un depósito reembolsable de 0.10 SGD (0.08 USD) y más de 1,000 puntos de devolución para envases de bebidas elegibles. Su objetivo es reintegrar envases de plástico y metal más limpios a los canales de reciclaje y reducir la contaminación derivada de la recolección mixta.


