

Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
| Año base para la estimación | 2025 |
| Período de datos de pronóstico | 2026 - 2031 |
| Tamaño del mercado (2026) | USD 14.60 mil millones |
| Tamaño del mercado (2031) | USD 17.58 mil millones |
| Tasa de crecimiento (2026 - 2031) | 3.78% CAGR |
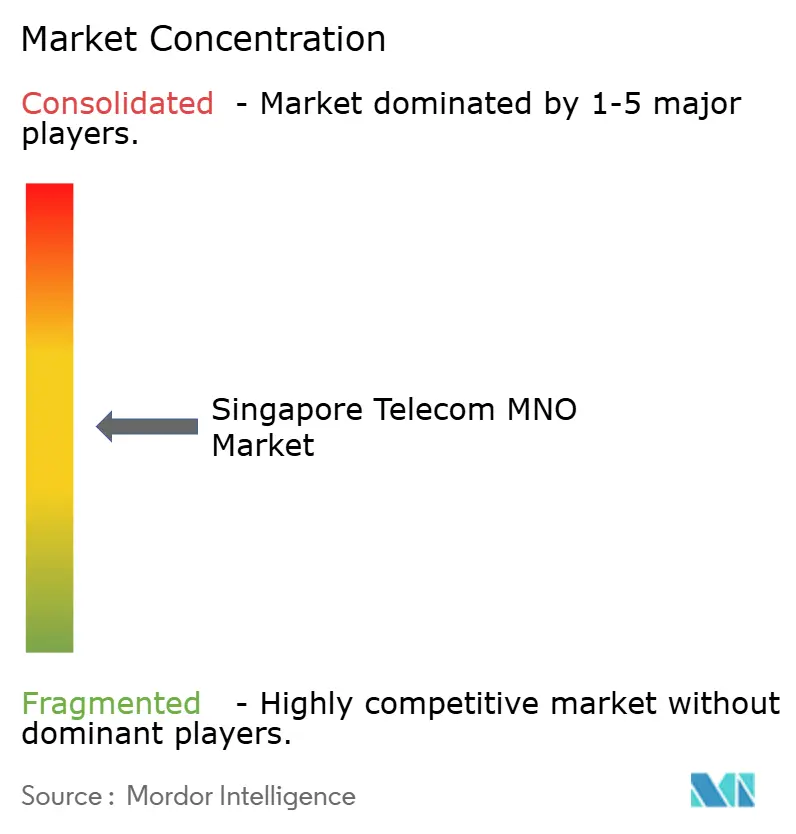
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
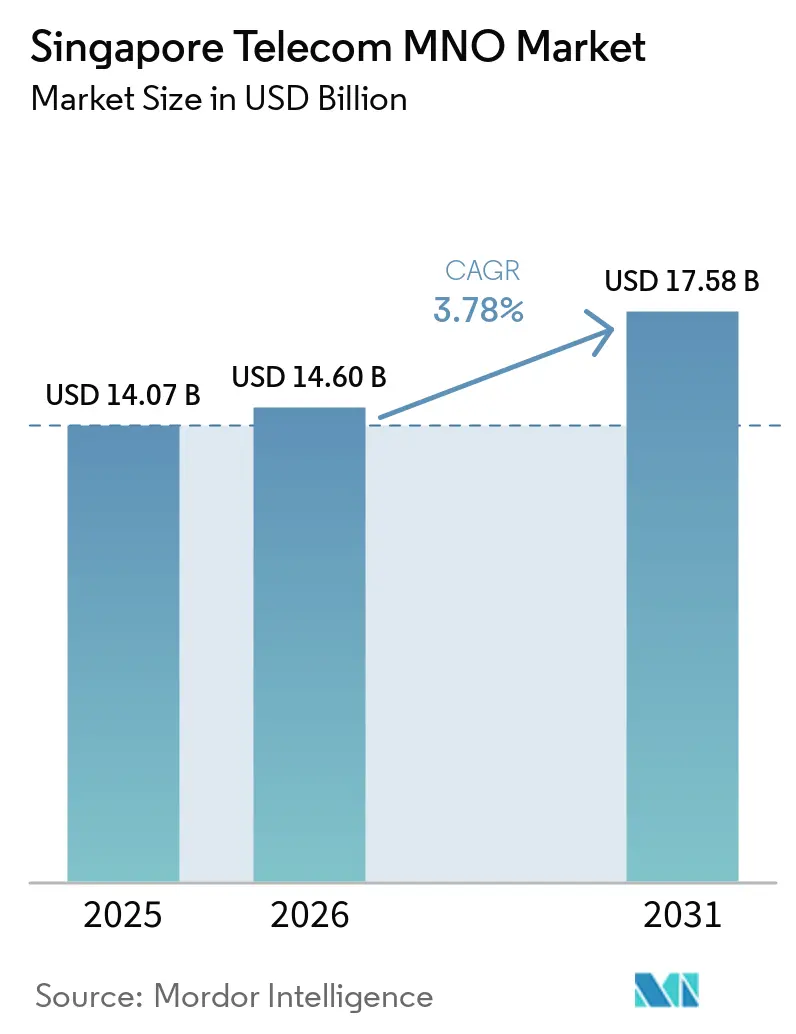
Análisis del mercado de operadores de redes móviles de telecomunicaciones de Singapur realizado por Mordor Intelligence
El mercado de operadores de redes móviles (MNO) de telecomunicaciones de Singapur alcanzó un valor de 14.07 millones de dólares en 2025 y se estima que crecerá desde los 14.60 millones de dólares en 2026 hasta los 17.58 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 3.78% durante el período de pronóstico (2026-2031). En términos de volumen de suscriptores, el mercado contaba con 10.09 millones de suscriptores en 2025 y se espera que crezca desde los 10.39 millones de suscriptores en 2026 hasta los 12.03 millones de suscriptores en 2031, con una CAGR inferior al 2.98% durante el período de pronóstico (2026-2031).
Esta trayectoria constante refleja una sólida inversión en infraestructura, una cobertura 5G independiente a nivel nacional e iniciativas públicas ambiciosas que priorizan la nube, las cuales impulsan la demanda empresarial y, al mismo tiempo, mantienen las actualizaciones premium para los consumidores. La penetración de fibra óptica en los hogares alcanza el 100%, lo que permite a los operadores combinar banda ancha de clase gigabit con planes móviles 5G, lo que a su vez admite un consumo promedio mensual de datos móviles superior a 50 GB. La creciente digitalización en el gobierno y la industria impulsa la demanda de conectividad segura y de alta capacidad, y los operadores responden con productos de segmentación de red para cargas de trabajo críticas y paquetes de ciberseguridad con IA. La competencia, desencadenada por la entrada de Simba y más de diez operadores móviles virtuales (OMV), ha llevado los precios de los datos al nivel más bajo del sudeste asiático; sin embargo, los ciclos de inversión prudentes y las nuevas fuentes de ingresos empresariales ayudan a mantener los márgenes. Los proyectos piloto de redes privadas marítimas y portuarias, junto con despliegues de computación en la nube con una financiación sólida, posicionan al mercado de telecomunicaciones de los OMV de Singapur como un referente regional para casos de uso industriales de 5G.
Conclusiones clave del informe
- Por tipo de servicio, los servicios de datos lideraron con el 52.64% de la participación de mercado de telecomunicaciones de MNO de Singapur en 2025; se prevé que los servicios de IoT se expandan a una CAGR del 3.94% hasta 2031.
- Por usuario final, el segmento de consumidores capturó una participación del 66.88% del tamaño del mercado de telecomunicaciones de MNO de Singapur en 2025, mientras que se espera que los usuarios empresariales avancen a una CAGR del 4.12% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado de operadores móviles de telecomunicaciones de Singapur
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Implementación nacional de 5G independiente con segmentación de red | + 1.2% | Nacional | Mediano plazo (2-4 años) |
| Iniciativas del sector público que priorizan lo digital y la migración a la nube | + 0.8% | Nacional | Corto plazo (≤ 2 años) |
| Saturación total de fibra hasta el hogar que permite actualizaciones de 10 Gbps | + 0.6% | Nacional | Corto plazo (≤ 2 años) |
| Aumento del uso de datos móviles per cápita (>50 GB mensuales) | + 0.7% | Nacional | Mediano plazo (2-4 años) |
| Pilotos de redes privadas marítimas y portuarias para 5G industrial | + 0.3% | Tuas, Changi | Largo plazo (≥ 4 años) |
| Red 5G que segmenta “carriles prioritarios” para usuarios de juegos y tecnología financiera | + 0.4% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Implementación nacional de 5G independiente con segmentación de red
Singapur se convirtió en el primer país en cubrir todas las zonas pobladas con 5G independiente en 2025, lo que brindó a los operadores la libertad arquitectónica para asignar segmentos dedicados al tráfico sensible a la latencia. La capa de 700 MHz de Singtel aumentó la cobertura en interiores en un 40 %, al tiempo que permitió segmentos de IoT con ancho de banda ultrabajo que cuestan solo una fracción de los planes móviles regulares, ampliando así los casos de uso empresariales accesibles. La segmentación de red también respalda los paquetes premium "5G+" para consumidores que garantizan el ancho de banda durante las horas punta, generando un aumento del 23 % en el ARPU entre los primeros usuarios en 2025.
Iniciativas del sector público que priorizan lo digital y la migración a la nube
A finales de 80, más del 2024 % de los sistemas gubernamentales elegibles operaban en la nube comercial, un hito que multiplicó de inmediato la demanda de conectividad segura por parte de las agencias y sus proveedores. El Marco de Responsabilidad Compartida, lanzado en diciembre de 2024, impulsa aún más a las instituciones financieras a innovar conjuntamente con los operadores de telecomunicaciones en defensas antiphishing, lo que genera nuevos ingresos por mensajería basada en el cumplimiento normativo y seguridad de API.
Saturación total de fibra hasta el hogar que permite actualizaciones de 10 Gbps
La cobertura nacional de FTTH permite una rápida monetización de las mejoras de velocidad. El regulador destinó 100 millones de dólares de Singapur para impulsar el servicio residencial de 10 Gbps a 500,000 hogares para 2028, lo que permitirá a los operadores crear niveles de subida simétricos codiciados por creadores de contenido y desarrolladores de la nube. Los paquetes de convergencia ahora incluyen suites de ciberseguridad y asignaciones móviles ilimitadas, lo que reducirá la rotación de clientes en un 18 % interanual para los principales ISP en 2025.
Aumento del uso de datos móviles per cápita (>50 GB mensuales)
Los singapurenses pasan 6 horas y 33 minutos conectados diariamente y abren Telegram 237 veces al mes. Estas estadísticas, que sobrecargan las redes de radio, validan las estrategias de monetización de datos ilimitados. Entre 2017 y 2025, el precio efectivo por GB se desplomó de 4 SGD a menos de 0.10 SGD, pero los paquetes de datos más amplios y los planes premium de 5G ahora compensan la caída del ARPU.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Hipercompetencia de los OMV y Simba | -0.9% | Nacional | Corto plazo (≤ 2 años) |
| Sustitución OTT de voz/SMS y TV de pago | -0.6% | Nacional | Mediano plazo (2-4 años) |
| Altos costos de renovación del espectro y de energía | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Escala doméstica limitada para inversiones en 5G con alto gasto de capital | -0.3% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Hipercompetencia de los OMV y Simba
El plan SGD 10 por 50 GB de Simba reafirmó las expectativas de precios de los consumidores y ayudó al cuarto operador a superar el 10 % de participación de suscriptores para 2024. Con más de diez MVNO apuntando a microsegmentos, la rotación ha aumentado por encima del 1.7 % mensual, lo que limita la capacidad de cualquier proveedor de aumentar los precios de lista a pesar del aumento de los costos de energía de acceso por radio.
Sustitución OTT de voz/SMS y TV de pago
Los ingresos por voz se redujeron un 80 % y los ingresos por SMS un 94 % a nivel mundial durante la última década, a medida que WhatsApp, Telegram y las plataformas de streaming desplazaron a los servicios tradicionales. En Singapur, la base de clientes de televisión de pago cayó un 40 % en StarHub y un 10 % en Singtel entre 2015 y 2024, lo que convirtió las alianzas de contenido y los paquetes de banda ancha en las únicas herramientas viables para retener el vídeo tradicional.
Análisis de segmento
Por tipo de servicio: los servicios de datos dominan mientras que el IoT se acelera
Los productos de datos representaron el 52.64 % de la cuota de mercado de los operadores móviles de telecomunicaciones de Singapur en 2025, lo que refleja la adopción generalizada de la banda ancha móvil y el acceso a fibra óptica en todos los hogares. IoT y M2M registraron la mayor tasa de crecimiento anual compuesta (TCAC) del 3.94 %, impulsada por proyectos piloto de fábricas inteligentes y redes de sensores en toda la ciudad que exigen una conectividad ultrafiable y de baja latencia. La voz se mantuvo en el 19.74 %, pero registró un crecimiento lento debido a la persistente erosión de la oferta OTT. La OTT y la televisión de pago representaron el 10.08 %, impulsadas modestamente por los paquetes de streaming. Otros servicios de valor añadido, como la seguridad gestionada y la GPU como servicio (GPU-as-a-Service), crecieron un 3.88 % gracias a la diversificación de los ingresos de los operadores. Esta amplitud subraya cómo el tamaño del mercado de telecomunicaciones de los operadores móviles de Singapur se ajusta cada vez más a los presupuestos de transformación digital de las empresas, en lugar de a las tendencias tradicionales de voz de los consumidores.
La configuración competitiva fomenta la convergencia. Los operadores ofrecen planes de datos ilimitados (solo SIM) con banda ancha doméstica de 2 Gbps y almacenamiento en la nube a precios equivalentes a los de las plataformas individuales de 2019, lo que impulsa las tasas de aceptación de múltiples productos por encima del 65 %. Se proyecta que los casos de uso industrial de 5G, desde vehículos guiados automáticamente en el puerto de Tuas hasta las inspecciones de aeronaves guiadas por RA en Changi, generarán USD 340 millones adicionales en ingresos por servicios para 2031, lo que reforzará el giro estructural hacia servicios de plataforma de alto margen.
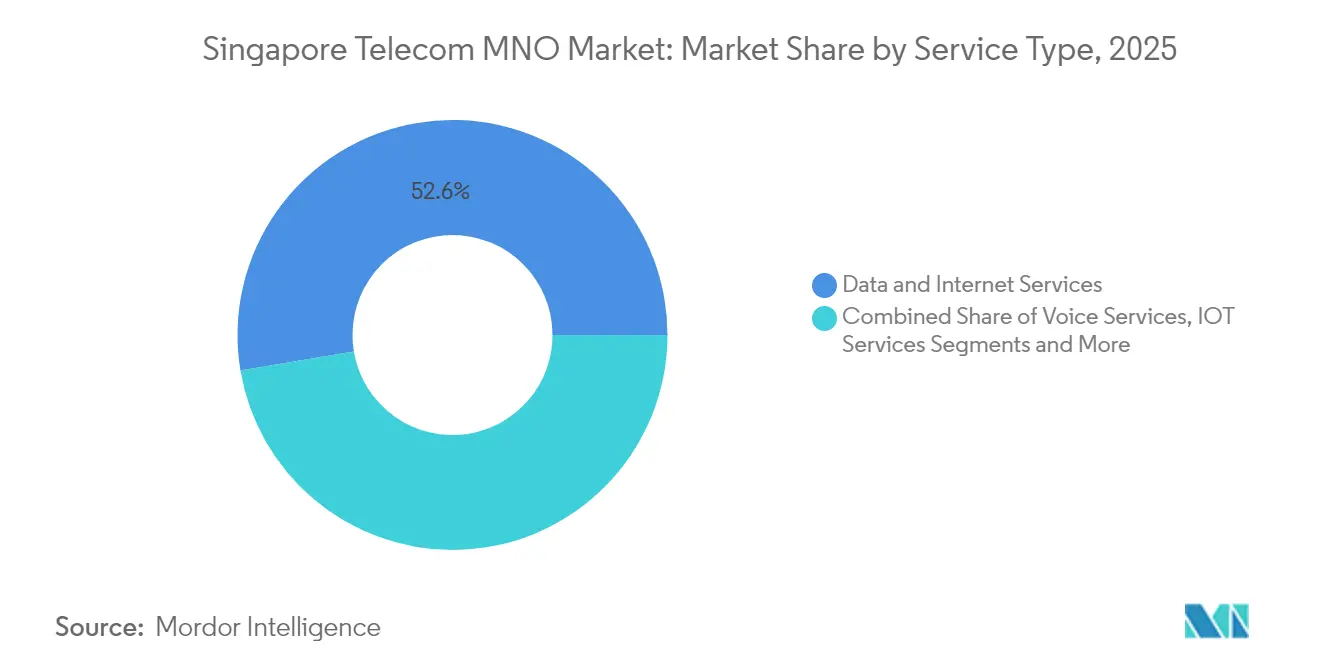
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.


Por el usuario final: el impulso empresarial supera la saturación del consumidor
Los clientes empresariales generaron el 33.12 % del valor de 2025, pero mantienen la tasa de crecimiento anual compuesta (TCAC) más rápida, del 4.12 %, hasta 2031. Los mandatos gubernamentales para arquitecturas de confianza cero y las hojas de ruta digitales sectoriales impulsan la adopción de nodos gestionados de SD-WAN, SASE y edge computing, lo que genera ingresos contractuales estables con renovaciones trienales. El segmento empresarial de M1 creció un 50 % interanual en 2024 gracias a las redes privadas marítimas y las soluciones de centros de contacto en la nube.
Por el contrario, el crecimiento de los ingresos del consumidor se desacelera al 3.58%, ya que la guerra de precios de solo SIM está arrasando con los paquetes tradicionales. Aun así, la base de consumidores mantiene una participación del 66.88% en el tamaño del mercado de telecomunicaciones de los operadores móviles de Singapur, gracias a los ciclos récord de renovación de teléfonos y a la rápida adopción del 5G, que superará el 75% del total de suscripciones para mediados de 2025. El crecimiento incremental se deriva de las rutas de datos optimizadas para juegos y los complementos de ciberbienestar familiar, lo que indica una transición de las ventas de ancho de banda puro a suscripciones adaptadas a un estilo de vida digital.
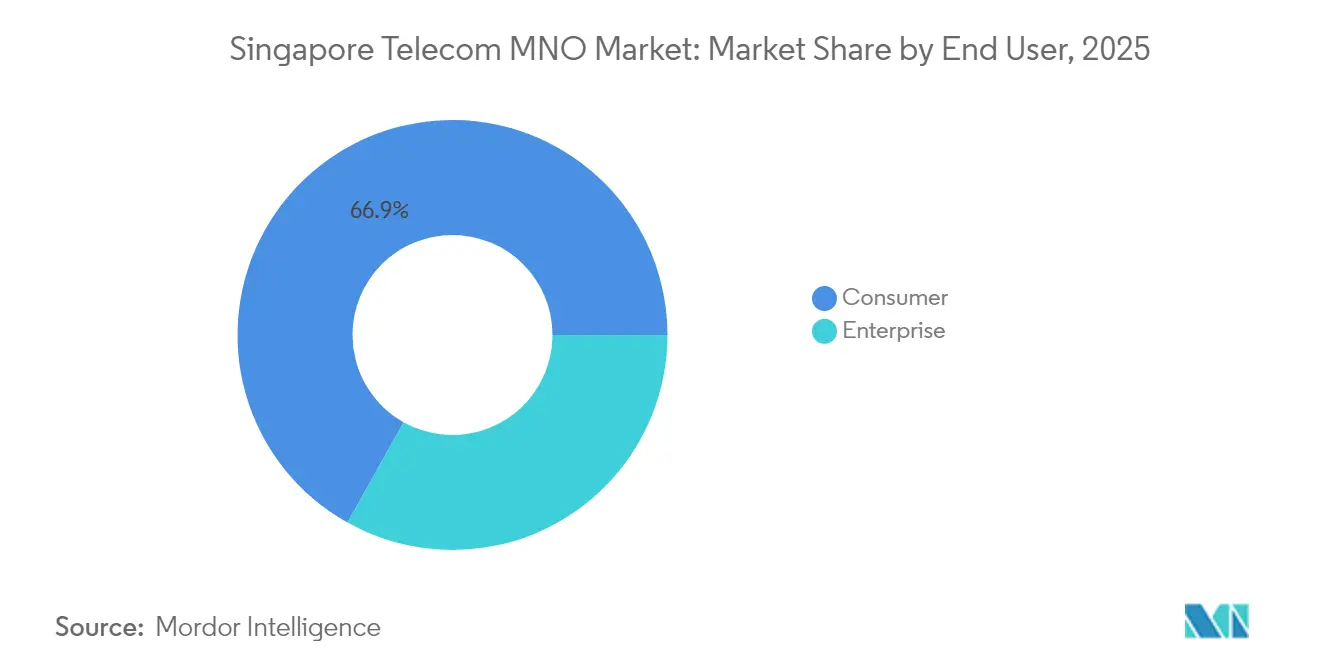
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
El compacto territorio de 728 km² de Singapur permite el alcance de fibra óptica de extremo a extremo y la conectividad 5G en toda la ciudad, con una densidad de población inalcanzable en mercados más grandes. Los distritos comerciales y residenciales de gran altura albergan despliegues de fibra óptica premium de 10 Gbps y nodos 5G mmWave que atienden a creadores de contenido y operadores de tecnología financiera que requieren velocidades de gigabit simétricas. Los corredores industriales occidentales de Jurong y Tuas albergan los clústeres manufactureros y marítimos del país; aquí, las implementaciones de redes privadas ofrecen una latencia determinista para grúas autónomas y simulaciones de gemelos digitales en el puerto de Tuas, el primer megapuerto totalmente automatizado del mundo. Los distritos orientales en torno al Aeropuerto de Changi aplican la segmentación de la red 5G a la logística de aviación en tiempo real, mejorando la puntualidad y reduciendo los plazos de entrega. Más de 30 cables submarinos en toda la isla terminan en Singapur, convirtiendo la ciudad-estado en un centro de tráfico regional y diversificando los ingresos mayoristas de los operadores.
Aunque la población total direccionable es de tan solo 5.9 millones, el papel de la ciudad como puerta de entrada digital al Sudeste Asiático soporta una demanda desproporcionada de ancho de banda internacional, lo que se traduce en un sólido backhaul y arrendamiento de centros de datos para los operadores actuales. Sin embargo, la limitada escala nacional también exige modelos de inversión de capital rigurosos y de coconstrucción; Singtel y StarHub ahora comparten 3,000 sitios 5G, lo que reduce la duplicación y promueve los objetivos de sostenibilidad al reducir el consumo de energía por gigabyte.
Panorama regulatorio
Los operadores de telecomunicaciones móviles de Singapur operan bajo la Ley de Telecomunicaciones de 1999 y la Ley de la Autoridad de Desarrollo de Medios de Información y Comunicación (IMDA) de 2016, con la IMDA como organismo regulador integrado bajo el Ministerio de Desarrollo Digital e Información. En abril de 2026, el Parlamento presentó el Proyecto de Ley de Enmienda de la Autoridad de Desarrollo de Medios de Información y Comunicación (n.º 9 de 2026) para actualizar la Ley IMDA y los marcos conexos, con el fin de promover una conducta de mercado justa y eficiente y simplificar parte de la carga regulatoria de los medios. Esto cobra relevancia a medida que los operadores expanden sus servicios más allá de la conectividad, incursionando en los servicios digitales.
El escrutinio regulatorio sobre el espectro y la estructura del mercado sigue siendo un factor clave para la competencia. En mayo de 2026, la IMDA suspendió su revisión de la adquisición propuesta por SIMBA Telecom Pte. Ltd. de M1 Ltd. tras una investigación sobre el posible uso no autorizado de bandas de radiofrecuencia no asignadas a SIMBA. Esta medida pone de manifiesto cómo el cumplimiento de la normativa sobre el uso de radiofrecuencias puede afectar a las vías de consolidación y a las obligaciones relacionadas con el espectro en Singapur.
Panorama competitivo
Cuatro operadores basados en instalaciones —Singtel, StarHub, M1 y Simba— compiten directamente, mientras que un creciente grupo de OMV aprovecha marcas exclusivamente digitales para segmentar microsegmentos con un gasto operativo mínimo. Singtel posee aproximadamente el 44 % de las suscripciones móviles, aprovechando las alianzas regionales de contenido y su liderazgo en 5G para defender un ARPU premium. StarHub se centra en servicios gestionados por empresas, logrando un crecimiento del 24.8 % en los ingresos regionales de TIC en 2024 mediante la integración de SASE y edge computing. M1 reasignó capital hacia IoT y redes privadas marinas tras su salida de bolsa, obteniendo tres premios nacionales a la innovación empresarial. Simba, originalmente un proveedor de servicios de internet (ISP), superó el 10 % de cuota de mercado en 2024 gracias a sus precios competitivos y una atención digital sin lujos.
Las alianzas estratégicas definen las estrategias futuras: Singtel se unió a SKT, Deutsche Telekom, e& y SoftBank para cocrear una plataforma de nube edge para telecomunicaciones nativa de IA, aunando I+D y acelerando la adquisición de clientes multinacionales. StarHub firmó una alianza de bajo código con OutSystems para reducir drásticamente el tiempo de comercialización de aplicaciones del sector, mientras que todos los operadores se alinean en las pruebas de Open RAN para reducir la dependencia de los proveedores. Se avecinan amenazas disruptivas provenientes de los nuevos operadores satelitales que ofrecen banda ancha directa al dispositivo y de los proveedores de nube a gran escala que buscan el mismo gasto empresarial. En este contexto, los operadores redoblan sus esfuerzos en ciberseguridad, orquestación del IoT y GPU como servicio para defender su relevancia más allá de la economía de la tubería de bits.
Líderes de la industria de operadores móviles de telecomunicaciones de Singapur
Telecomunicaciones de Singapur Limited
SIMBA Telecom Pte. Ltd.
M1 S.L.
MyRepublic
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular

Desarrollos recientes de la industria
- Julio de 2026: Se logró la cobertura nacional de 5G Standalone; M1 completó el despliegue de SA y StarHub cesó sus operaciones de 5G-NSA el 31 de mayo de 2026. El despliegue amplía la cobertura de 5G SA y permite servicios de borde más potentes para clientes empresariales. Este cambio refuerza las ofertas premium y admite aplicaciones con inteligencia artificial en toda la red.
- Junio de 2026: Se retira la red 5G NSA y se completa la transición a los servicios 5G Standalone. El despliegue nacional de SA simplifica la arquitectura de red y habilita capacidades avanzadas como la segmentación de red y la computación perimetral. Esto permite mayores oportunidades de ARPU (ingreso promedio por usuario) gracias a una mejor diferenciación de los servicios.
- Mayo de 2026: IMDA suspendió la revisión de la adquisición propuesta por SIMBA de M1 Ltd tras una investigación sobre el posible uso no autorizado de bandas de radiofrecuencia. La supervisión regulatoria podría influir en los plazos de consolidación y modificar la dinámica competitiva en el mercado de telecomunicaciones de Singapur. Este acontecimiento podría definir la estructura del mercado y la planificación estratégica de los operadores en 2026 y años posteriores.


Alcance y metodología
Las telecomunicaciones, o telecom, se refieren a la transmisión de información a largas distancias mediante señales electromagnéticas. El estudio sobre el mercado de telecomunicaciones de operadores móviles de Singapur incluye un análisis exhaustivo de tendencias basado en la conectividad, como redes fijas, redes móviles y torres de telecomunicaciones. El mercado de telecomunicaciones de operadores móviles de Singapur está segmentado por servicios (servicios de voz, datos y mensajería, servicios de valor añadido (SVA), servicios de IoT y otros servicios) y por usuario final (empresas B2B y clientes minoristas [B2C]). El estudio también abarca el impacto de las tendencias macroeconómicas en el mercado. Además, se han analizado las perturbaciones de los factores que afectan la evolución del mercado en el futuro próximo, como los impulsores y las limitaciones. El tamaño y las predicciones del mercado se proporcionan en términos de valor (USD) para todos los segmentos mencionados.
Tipo de servicio
| Servicios de voz |
| Servicios de datos e Internet |
| Servicios de mensajería |
| Servicios IoT y M2M |
| Servicios OTT y TV de pago |
| Otros servicios (VAS, Roaming y servicios internacionales, servicios empresariales y mayoristas, etc.) |
Usuario final
| Empresas |
| Consumidor |
| Tipo de servicio | Servicios de voz |
| Servicios de datos e Internet | |
| Servicios de mensajería | |
| Servicios IoT y M2M | |
| Servicios OTT y TV de pago | |
| Otros servicios (VAS, Roaming y servicios internacionales, servicios empresariales y mayoristas, etc.) | |
| Usuario final | Empresas |
| Consumidor |


Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de telecomunicaciones de MNO de Singapur?
Se valoró en 14.6 millones de dólares en 2026 y se prevé que alcance los 17.58 millones de dólares en 2031.
¿Qué tan rápido crecerá el sector hasta 2031?
Se proyecta que el mercado crecerá a una CAGR del 3.78 % durante 2026-2031.
¿Qué categoría de servicios tiene la mayor participación?
Los servicios de datos representaron el 52.64% de los ingresos de 2025.
¿Qué grupo de usuarios finales se está expandiendo más rápidamente?
Se prevé que los clientes empresariales crezcan a una tasa de crecimiento anual compuesta (CAGR) del 4.12 %, superando el crecimiento del consumo.
¿Cómo influirá la segmentación de la red 5G en los ingresos?
La segmentación de red permite ofrecer servicios premium escalonados para la industria y los juegos, sumando un estimado de 1.2 puntos porcentuales a la CAGR general.
Última actualización de la página:



