

Tamaño y cuota de mercado de pijamas y ropa de estar por casa
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
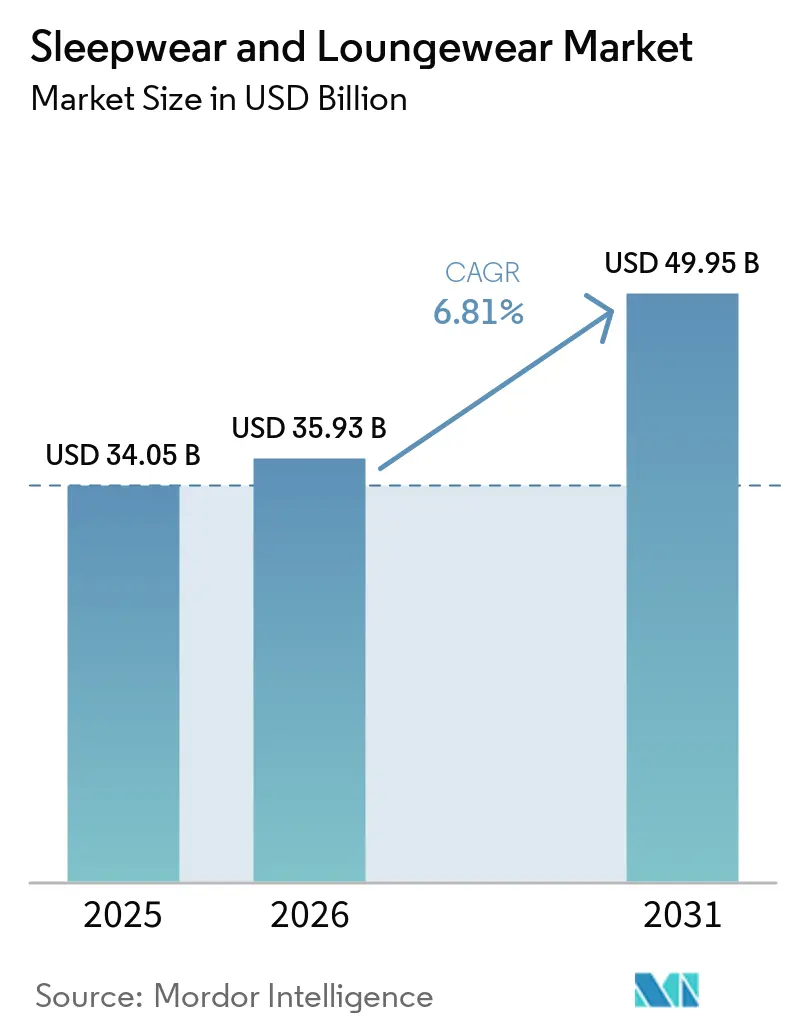
| Tamaño del mercado (2026) | USD 35.93 mil millones |
| Tamaño del mercado (2031) | USD 49.95 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.81% CAGR |
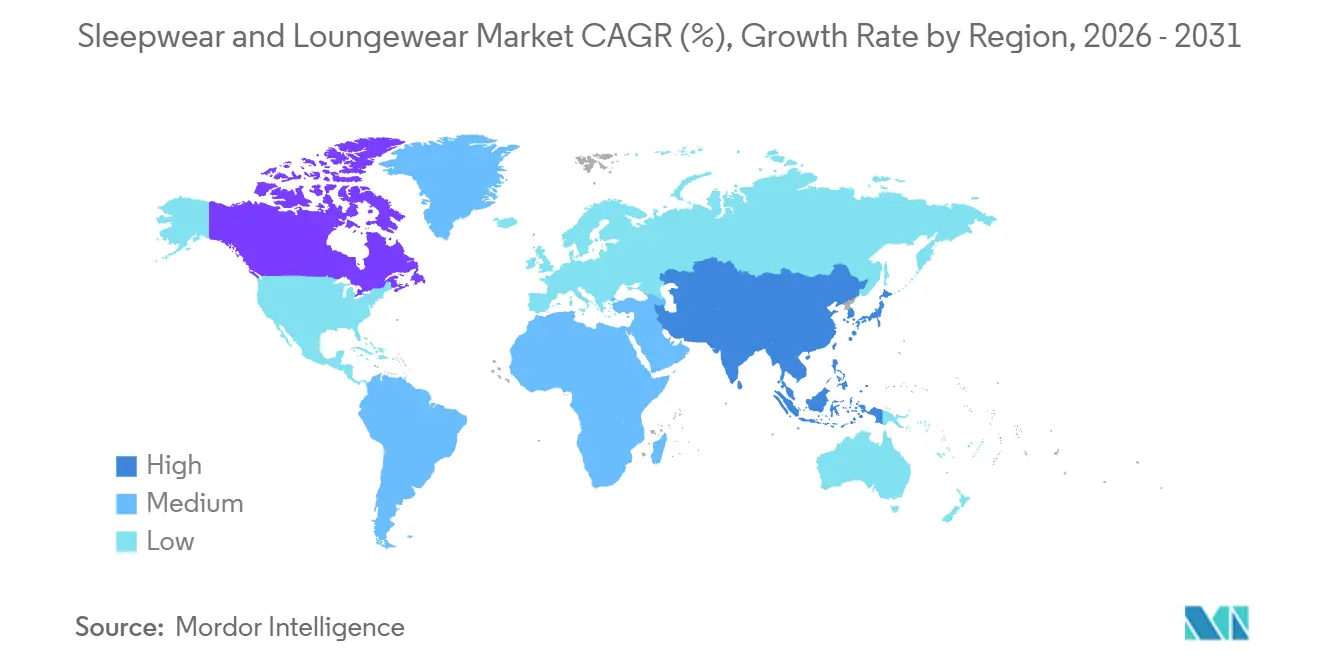
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
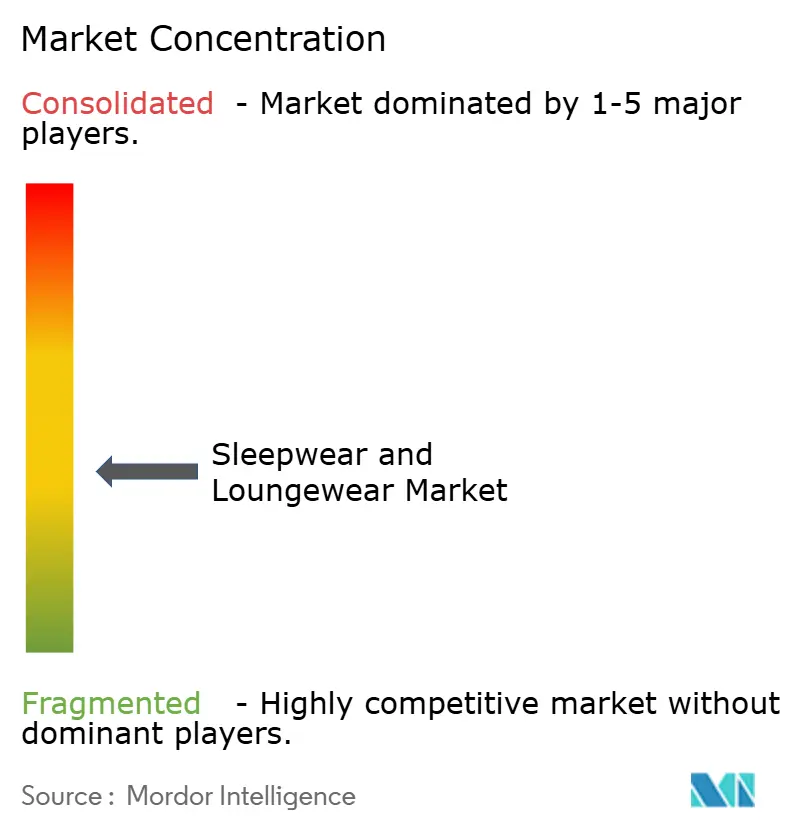
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de pijamas y ropa de estar por casa realizado por Mordor Intelligence.
El mercado de ropa de dormir y de estar por casa, valorado en 34.1 millones de dólares en 2025, se proyecta que alcance los 49.9 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (TCAC) del 6.8% entre 2026 y 2031. Los modelos de trabajo híbridos han incrementado el tiempo que se pasa en casa, impulsando la demanda de ropa cómoda y extendiendo su uso más allá de la noche. A medida que la salud del sueño se convierte en una prioridad, los consumidores están dispuestos a invertir en productos que mejoren la comodidad, la recuperación y el descanso. Este cambio ha impulsado la aceptación de tejidos de alta calidad, mejores diseños y siluetas mejoradas, beneficiando a las marcas que se centran en la calidad, la seguridad y el abastecimiento. El mercado ahora se alinea más con el bienestar y la ropa informal, alejándose de los regalos ocasionales, lo que resulta en compras repetidas estables en todos los grupos de consumidores. Sin embargo, el aumento de los costes textiles y logísticos debido a las perturbaciones geopolíticas plantea un desafío, particularmente para los materiales mezclados y con alto contenido de poliéster.
Conclusiones clave del informe
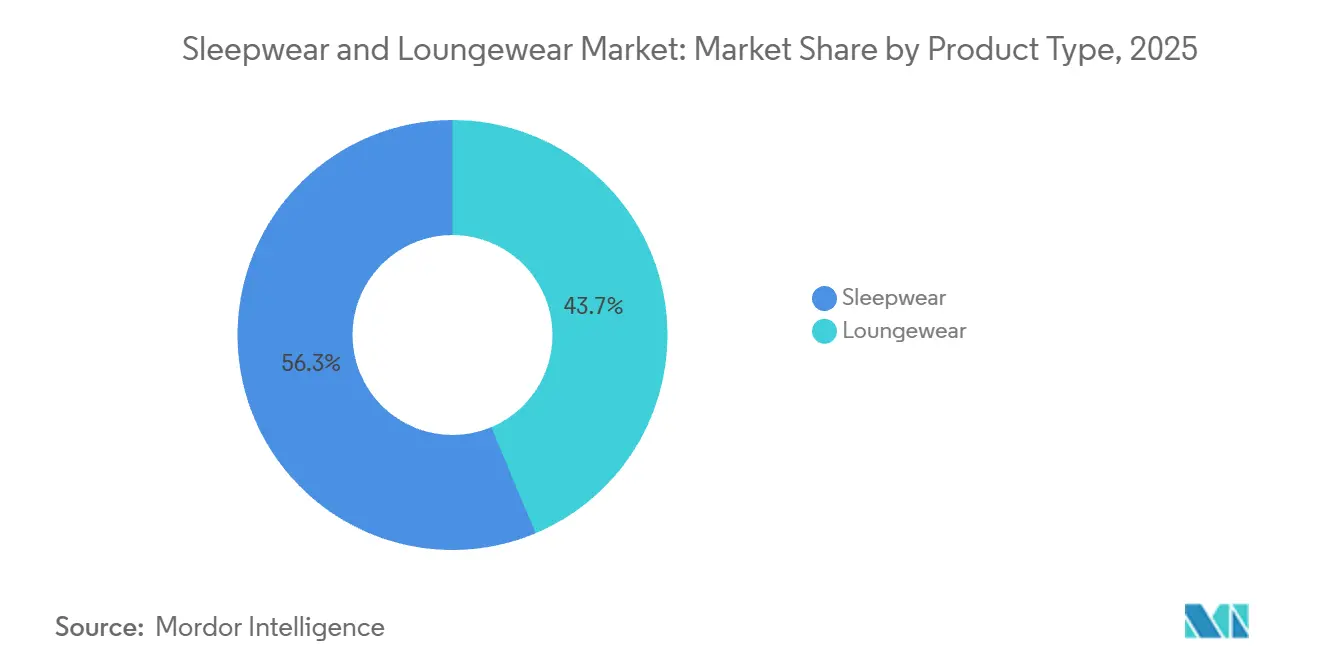
- Por tipo de producto, la ropa de dormir representó el 56.3% del valor de mercado en 2025, mientras que se prevé que la ropa para estar en casa crezca a una tasa de crecimiento anual compuesta del 8.18% hasta 2031.
- Por materia prima, el algodón representó el 43.3% del valor de mercado en 2025, mientras que se prevé que el bambú crezca a una tasa de crecimiento anual compuesta (CAGR) del 7.98% hasta 2031.
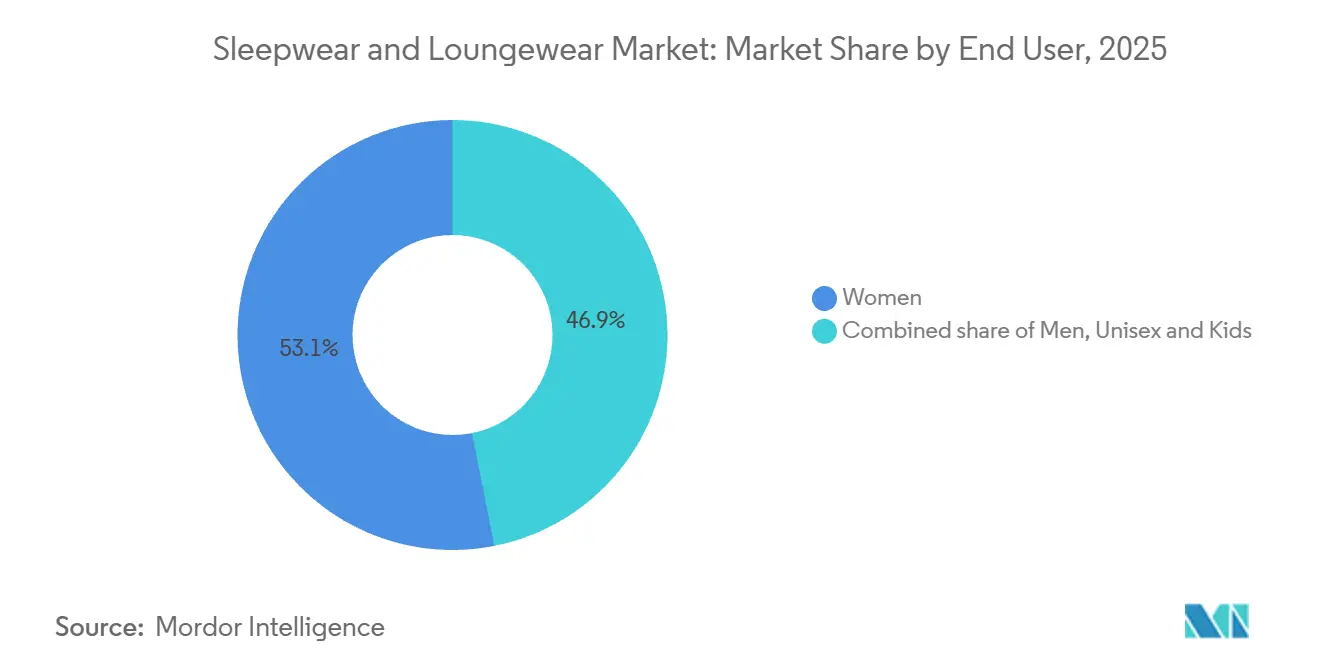
- En cuanto a los usuarios finales, las mujeres representaron el 53.1% del valor de mercado en 2025, mientras que se prevé que los niños crezcan a una tasa de crecimiento anual compuesta (CAGR) del 8.45% hasta 2031.
- Por canal de distribución, el comercio minorista en línea acaparó el 38.5% del valor de mercado en 2025, mientras que se espera que los supermercados e hipermercados crezcan a una tasa de crecimiento anual compuesta (CAGR) del 7.95% hasta 2031.
- Geográficamente, Norteamérica representó el 35.3% de la cuota de mercado de ropa de dormir y de estar por casa en 2025, mientras que se prevé que Asia-Pacífico crezca a una tasa de crecimiento anual compuesta del 9.25% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de ropa de dormir y de estar por casa
Análisis del impacto de los impulsores
| Factores de la migración | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Cambios en el estilo de vida relacionados con el trabajo remoto y el teletrabajo | + 1.4% | Centros urbanos de América del Norte, Europa y Asia Pacífico | Corto plazo (≤ 2 años) |
| Mayor atención a la salud y el confort del sueño. | + 1.2% | Global, más fuerte en América del Norte y China | Mediano plazo (2-4 años) |
| Preferencias por materiales sostenibles y ecológicos | + 0.9% | Europa, América del Norte, emergentes en APAC | Mediano plazo (2-4 años) |
| Innovación textil y materiales termorreguladores | + 0.8% | Global, liderada por los centros de I+D de Norteamérica y Asia-Pacífico. | Largo plazo (≥ 4 años) |
| Influencia de las redes sociales y las plataformas digitales | + 0.6% | Centros urbanos globales con alta penetración de teléfonos inteligentes | Corto plazo (≤ 2 años) |
| Demanda de tallas inclusivas y estética minimalista. | + 0.4% | América del Norte, Europa, con crecimiento en Asia-Pacífico. | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Cambios en el estilo de vida relacionados con el trabajo remoto y el teletrabajo.
A medida que el trabajo híbrido se convierte en la norma, está transformando la forma en que los consumidores se visten en casa y en días laborales menos formales, lo que beneficia al mercado de ropa de dormir y de estar en casa. Una encuesta realizada en junio de 2025 por el International Workplace Group reveló que el 92 % de los trabajadores híbridos estadounidenses valoran la ropa que se adapta fácilmente tanto al trabajo como al ocio. Además, el 31 % de los encuestados destacó la importancia de las prendas adecuadas para la oficina, el hogar y el descanso, lo que indica un cambio hacia una demanda de comodidad refinada en lugar de ropa de dormir meramente funcional. Esta evolución ha creado un nicho más amplio de ropa de estar en casa para el día a día, situado entre los pijamas tradicionales y la ropa informal. Este nicho es particularmente significativo para las marcas que ya se mueven entre la ropa de dormir y la ropa deportiva. En consecuencia, el mercado de ropa de dormir y de estar en casa no solo está experimentando un aumento en los ciclos de uso regular, sino que también está ampliando su papel en los armarios, trascendiendo su anterior asociación con los regalos.
Mayor atención a la salud y el confort del sueño.
La creciente conexión entre la calidad del sueño y el bienestar está impulsando el mercado de ropa de dormir y de estar en casa. Según una encuesta de 2025 de la Academia Estadounidense de Medicina del Sueño, el 55 % de los consumidores estadounidenses de entre 18 y 44 años gastaron entre 100 y 500 dólares en productos relacionados con el sueño el año anterior [1] Fuente: Academia Estadounidense de Medicina del Sueño, “Encuesta de Priorización del Sueño 2025: Gasto del Consumidor en Productos para Dormir”, aasm.org . Los adultos más jóvenes estaban particularmente dispuestos a gastar más de 100 dólares, lo que demuestra que los productos de sueño de alta gama se están convirtiendo en una parte habitual de su gasto discrecional. Además, el Instituto Global de Bienestar informó que los operadores de hostelería están mejorando los programas de sueño con diseño ambiental y asesoramiento, lo que refleja la creciente importancia de la optimización del sueño en la cultura del consumidor. Esta tendencia impulsa la demanda de características como el control de la humedad, el equilibrio térmico y la comodidad de la piel en la ropa de dormir y de estar en casa, lo que hace que el rendimiento de los tejidos de alta gama sea más justificable en el comercio minorista.
Preferencias por materiales sostenibles y ecológicos
En el mercado de ropa de dormir y de estar por casa, se observa un cambio notable hacia materiales con credenciales de sostenibilidad creíbles, especialmente en líneas de productos premium y orientadas a la familia. El bambú y el algodón orgánico están cosechando los frutos, conectando con las preferencias de los consumidores por la suavidad, el abastecimiento ecológico y la seguridad del producto. Datos del USDA destacaron que se proyecta que el consumo mundial de algodón alcance los 118.1 millones de balas en 2025/26, marcando un pico en cinco años. Esto subraya el papel arraigado del algodón en la demanda textil, incluso a medida que evolucionan las preferencias de telas [2] Fuente: Departamento de Agricultura de los Estados Unidos, “Perspectivas del algodón y la lana, abril de 2026”, usda.gov . Al mismo tiempo, las marcas en el sector de ropa de dormir y de estar por casa están siendo recompensadas por el abastecimiento certificado y las declaraciones transparentes sobre las telas, ya que las meras declaraciones de sostenibilidad no son suficientes en los mercados premium. Este cambio está impulsando al bambú, antes visto como un material de nicho para el bienestar, al centro de atención como un motor de crecimiento generalizado.
Influencia de las redes sociales y las plataformas digitales
El mercado de ropa de dormir y de estar por casa está cada vez más influenciado por las plataformas sociales, que afectan al descubrimiento, la preferencia y el momento de la compra. Un estudio revisado por pares publicado en 2025 reveló que tanto el contenido social generado por las marcas como por los usuarios puede influir significativamente en la intención de compra de moda, siendo la interacción un importante factor mediador. Esto es relevante porque la ropa cómoda es altamente visual, con conjuntos coordinados, una buena caída de la tela y una presentación que evoca un estilo de vida, lo que la hace ideal para contenido breve y estrategias de marketing dirigidas por creadores. Compartir públicamente rutinas de estilo acogedoras y para estar en casa también ha aumentado el valor aspiracional de prendas que antes se consideraban básicas para uso privado. Como resultado, el mercado de ropa de dormir y de estar por casa está experimentando una conversión más rápida de la inspiración a la compra, especialmente cuando las marcas combinan imágenes impactantes con procesos de compra directos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Interrupciones en la cadena de suministro que afectan la entrega puntual | -1.2% | Global, especialmente para las marcas de origen asiático. | Corto plazo (≤ 2 años) |
| Competencia de categorías de ropa alternativas | -0.7% | Global, impulsada por la moda deportiva y la moda rápida. | Mediano plazo (2-4 años) |
| Sensibilidad del consumidor al precio en mercados sensibles al precio | -0.5% | Asia meridional, Sudeste asiático, América Latina, Oriente Medio y África | Mediano plazo (2-4 años) |
| Productos falsificados que perjudican a las marcas auténticas. | -0.3% | Global, con especial presencia en el sur y sureste de Asia y en mercados en línea. | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Interrupciones en la cadena de suministro que afectan la entrega puntual
En 2026, el mercado de ropa de dormir y de estar por casa se enfrentó a importantes problemas de suministro, principalmente debido a perturbaciones geopolíticas que afectaron a los flujos textiles y marítimos. Según el Centro de Recursos sobre Empresas y Derechos Humanos, el tránsito de buques por el Estrecho de Ormuz se desplomó un 97 % a partir de finales de febrero de 2026. Simultáneamente, las cuatro principales navieras de contenedores suspendieron sus operaciones en la región. El Centro también destacó que los costes del combustible para buques se duplicaron y que se prevé un aumento del 10 % al 15 % en los costes de producción textil a nivel mundial. Cabe destacar que las cadenas de suministro vinculadas al poliéster fueron las más afectadas por estos incrementos. Esto tiene consecuencias especialmente graves para el mercado de ropa de dormir y de estar por casa, ya que este tipo de prendas dependen en gran medida del poliéster y de tejidos mixtos. Cualquier retraso en las entregas puede provocar rebajas, sobre todo si los productos de temporada llegan tarde. En consecuencia, los minoristas muestran menos confianza a la hora de realizar nuevos pedidos y se enfrentan a márgenes más ajustados en los segmentos de productos sensibles al precio.
Productos falsificados que perjudican a las marcas auténticas.
A medida que el comercio social y los modelos de mercado amplían el acceso a productos de imitación, el mercado de ropa de dormir y de estar por casa se enfrenta al desafío de las prendas falsificadas. El Colectivo Antiesclavista proyectó que en 2025, el comercio mundial de productos falsificados alcanzaría la asombrosa cifra de 550 mil millones de dólares, de los cuales el 63% correspondería a la moda falsificada. Para subrayar la gravedad del problema, la Asociación Estadounidense de Ropa y Calzado reveló en 2026 que un preocupante 41% de las prendas, el calzado y los accesorios falsificados analizados no cumplían con las normas de seguridad estadounidenses e internacionales. Esta preocupación se acentúa en la ropa de dormir infantil, donde el cumplimiento de las normas de seguridad e inflamabilidad es fundamental para mantener la confianza en la marca y lograr la aceptación del mercado minorista. Ante estos desafíos, las marcas del sector de ropa de dormir y de estar por casa que priorizan la autenticación digital, la monitorización rigurosa del mercado y el origen trazable se están posicionando para mantener precios premium y fortalecer la confianza del consumidor.
Análisis de segmento
Por tipo de producto: La ropa de dormir consolida el valor, la ropa de estar por casa lidera el crecimiento.
En 2025, la ropa de dormir acaparó una cuota dominante del 56.32 % del valor del mercado global, consolidando su posición de liderazgo en el sector de la ropa de dormir y de estar por casa. Esta prominencia se debe a su estrecha relación con los ciclos de regalos, la renovación del hogar y su atractivo para diversos grupos de edad. La fortaleza del segmento reside en sus diversas subcategorías, que incluyen conjuntos de pijama, camisones, batas, camisetas y pantalones de dormir. Esta variedad permite a los minoristas ofrecer un surtido durante todo el año sin estar limitados a un único modelo. Esta amplitud fomenta las compras recurrentes, especialmente en las líneas para mujeres y niños, donde las colecciones navideñas y los conjuntos familiares a juego impulsan constantemente los picos de demanda. Como muestra de la vitalidad del segmento, Victoria's Secret & Co. registró un crecimiento del 8 % en las ventas comparables durante el cuarto trimestre del ejercicio fiscal 2025, destacando la ropa de dormir como una categoría sobresaliente. Esto subraya cómo el atractivo de la marca y la difusión en redes sociales pueden mantener precios premium en un mercado de la moda saturado.
Se prevé que la ropa de estar por casa experimente un fuerte crecimiento anual compuesto del 8.18 % hasta 2031, consolidándose como el segmento de mayor crecimiento en el mercado de ropa de dormir y de estar por casa. Los consumidores están adoptando cada vez más pantalones deportivos, leggings, sudaderas con capucha y prendas sueltas suaves tanto para estar en casa como para salidas informales. El atractivo de la ropa de estar por casa reside en su versatilidad, que se sitúa entre la ropa de descanso y las prendas básicas de uso diario, satisfaciendo así un espectro más amplio de necesidades de vestimenta semanales. HanesBrands reconoció esta tendencia y lanzó «Hanes Moves» en marzo de 2025, una línea de ropa deportiva diseñada para la comodidad durante todo el día. A medida que aumenta la popularidad de la ropa de estar por casa, atrae una mayor competencia de las marcas de ropa deportiva y de moda rápida, intensificando el enfoque de la industria en la calidad de los tejidos, la identidad de marca y la confección de prendas con un ajuste uniforme.
Por material: El algodón mantiene su liderazgo en volumen, el bambú acelera su consolidación.
En 2025, el algodón representó el 43.33 % del valor del mercado global, reforzando su papel fundamental en los sectores de ropa de dormir y de estar por casa. Los consumidores prefieren el algodón por su transpirabilidad y facilidad de cuidado, tanto en la gama de precios más baja como en la de gama alta. Sus cualidades también lo hacen ideal para productos infantiles y colecciones familiares, donde la suavidad y la resistencia al lavado son cruciales. El USDA informó que el uso global de las fábricas de algodón alcanzó los 118.1 millones de balas en 2025/26, el nivel más alto en cinco años, lo que evidencia la fuerte demanda en todas las aplicaciones textiles. El algodón sigue siendo el material principal, incluso a medida que las marcas exploran características especializadas de rendimiento y sostenibilidad.
Se prevé que el bambú crezca a una tasa de crecimiento anual compuesta (TCAC) del 7.98 % hasta 2031, convirtiéndose así en el material de mayor crecimiento en el mercado de ropa de dormir y de estar por casa. Los compradores de alta gama valoran el bambú por su suavidad, su capacidad para controlar la humedad y su atractivo como material sostenible. A medida que su precio superior se vuelve más aceptable, el bambú se expande en categorías centradas en el descanso y la comodidad de la piel. Hanes destacó esta tendencia con su línea SuperSoft Originals, que utiliza tejido de viscosa de bambú para ofrecer mayor comodidad en prendas básicas. Para mantener el estatus premium del bambú, las marcas deben garantizar una comunicación clara sobre los métodos de procesamiento y la calidad de su origen, evitando que se perciba como una moda pasajera.
Por usuario final: Las mujeres generan valor, los niños lideran el crecimiento.
En 2025, las mujeres representaron el 53.12 % del valor del mercado global, manteniendo su posición como las principales usuarias finales en el sector de ropa de dormir y ropa para estar en casa. Sus compras frecuentes y actualizaciones de estilo más rápidas superan a otros grupos demográficos. Los conjuntos coordinados, los lanzamientos de temporada y la combinación de ropa de dormir con ropa de casa de alta gama aseguran que los productos para mujeres dominen el espacio en las estanterías y los surtidos digitales. Victoria's Secret & Co. demostró el impacto de un fuerte posicionamiento en ropa de dormir al reportar un notable desempeño de la categoría en el año fiscal 2025, impulsando una mayor participación de los clientes. Si bien la demanda masculina sigue siendo menor, un estudio de la Academia Estadounidense de Medicina del Sueño encontró que el 20 % de los hombres de entre 18 y 34 años gastaron entre 200 y 500 USD en productos para dormir, lo que indica una demanda premium sin explotar en lugar de un bajo interés.
Se prevé que el mercado infantil crezca a una tasa de crecimiento anual compuesta (TCAC) del 8.45 % hasta 2031, lo que lo convierte en el segmento de usuarios finales de más rápido crecimiento en el mercado de ropa de dormir y de estar por casa. Los padres priorizan la seguridad, la suavidad y los diseños con licencia que les resultan familiares a sus hijos. Dado que los niños crecen rápidamente y dejan de usar las tallas anteriores, la categoría se beneficia de las compras repetidas. Los estilos basados en franquicias o personajes suelen generar pedidos directos en lugar de simples reemplazos. Las preocupaciones por la seguridad, más importantes en la ropa infantil que en otras categorías, fortalecen a las marcas establecidas con un abastecimiento y pruebas que cumplen con las normativas. La colaboración de Hanna Andersson con Oeuf en diciembre de 2025 puso de manifiesto cómo la ropa de dormir infantil puede impulsar las compras de adultos mediante diseños centrados en la familia y conjuntos coordinados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por canal de distribución: Los clientes potenciales digitales y el comercio minorista masivo se aceleran.
En 2025, el comercio electrónico acaparó el 38.54 % del valor del mercado global, consolidándose como el canal dominante en el sector de la ropa de dormir y de estar por casa. Esta tendencia se atribuye en gran medida a la naturaleza digital inherente a la categoría, donde actividades como regalar, navegar y descubrir estilos prosperan en línea. La plataforma en línea resulta particularmente ventajosa para conjuntos coordinados y compras repetidas, especialmente entre los compradores más jóvenes, quienes pasan fácilmente de ver contenido a realizar una compra, a menudo sin necesidad de visitar tiendas físicas. La influencia del contenido en redes sociales amplifica esta ventaja en línea. La ropa cómoda, al ser visualmente atractiva, se beneficia enormemente de las presentaciones de estilo, las presentaciones dirigidas por creadores y los respaldos directos. En consonancia con esta tendencia, un estudio de Frontiers in Communication destaca el impacto tangible del contenido en redes sociales en la configuración de las intenciones de compra de moda.
Se prevé que los supermercados e hipermercados crezcan a una tasa compuesta anual del 7.95 % hasta 2031, consolidándose como el canal de mayor crecimiento en el mercado de ropa de dormir y de estar por casa. Este auge se debe a que las grandes cadenas minoristas colocan la ropa cómoda junto a los artículos básicos para el hogar durante las compras habituales. Este posicionamiento es significativo, ya que artículos como la ropa de dormir y la ropa básica para estar por casa suelen seguir los mismos patrones de reposición que la ropa de cama, los productos de cuidado personal o los artículos de temporada para el hogar. Además, este canal resulta atractivo para los hogares que buscan una buena relación calidad-precio y que, si bien no suelen frecuentar tiendas de ropa especializadas, sí compran artículos básicos cómodos durante sus compras semanales. Para las marcas, el rápido crecimiento del comercio minorista masivo no solo representa una mayor oportunidad de distribución, sino que también intensifica el escrutinio sobre las estrategias de precios, las decisiones de empaquetado y las prácticas de comercialización.
Análisis geográfico
Mercado norteamericano de ropa de dormir y ropa para estar en casa
En 2025, Norteamérica acaparó el 35.31 % del mercado mundial de ropa de dormir y para estar en casa, impulsada por la fuerte presencia de marcas reconocidas de prendas cómodas en Estados Unidos y Canadá. La región se beneficia de una sólida red de venta directa al consumidor, un elevado gasto en ropa y una concentración de marcas consolidadas de ropa de dormir y lencería, lo que favorece las ventas en los segmentos premium y de gama media. Estados Unidos lidera con una estrategia de comercialización centrada en la marca, un amplio alcance digital y frecuentes actualizaciones de temporada, mientras que Canadá impulsa la demanda de productos certificados y cómodos en el comercio minorista urbano, priorizando los tejidos de alta calidad y el abastecimiento ético. A pesar de un crecimiento más lento que en Asia-Pacífico, Norteamérica sigue siendo el principal centro de valor del mercado.
Mercado de ropa de dormir y de estar por casa en EMEA y Sudamérica
Europa se posicionó como la segunda región más grande en 2025, con Alemania, Reino Unido, Francia, Italia y España impulsando la demanda. El Reino Unido destaca, ya que Marks & Spencer informó en abril de 2026 que vende un sujetador cada dos segundos y atiende a una de cada tres mujeres en la compra de ropa interior y pijamas, lo que subraya su dominio en categorías relacionadas. La influencia regulatoria de Europa impulsa a las marcas hacia una mejor trazabilidad, certificaciones consistentes y estándares claros para los tejidos. Sudamérica y Oriente Medio y África son mercados más pequeños, pero muestran potencial de crecimiento debido a los consumidores más jóvenes, la creciente visibilidad en redes sociales y la creciente demanda de ropa cómoda de marca.
Mercado de ropa de dormir y de estar por casa en la región Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una tasa de crecimiento anual compuesta (TCAC) proyectada del 9.25 % hasta 2031, impulsada por el crecimiento de la clase media urbana, el aumento de los ingresos disponibles y la adopción del comercio electrónico. China, India, Indonesia y Vietnam lideran esta expansión, apostando por prendas que priorizan la comodidad. Los acuerdos de franquicia de lululemon en India y otros mercados, firmados en diciembre de 2025, reflejan la prioridad que las marcas globales dan a estas regiones de alto crecimiento. Japón y Corea del Sur siguen siendo mercados maduros y de alto valor que favorecen los tejidos técnicos y los diseños minimalistas, mientras que la base manufacturera de Asia-Pacífico la mantiene en un lugar central en la cadena de suministro de ropa de dormir y de estar por casa.
Panorama competitivo
El mercado de ropa de dormir y de estar por casa está moderadamente fragmentado, impulsado por el reconocimiento de marca, la innovación de productos, los diseños centrados en la comodidad y la creciente presencia en el comercio minorista omnicanal. Empresas clave como Victoria's Secret and Co., Gildan Activewear (Hanesbrands Inc), Hennes and Mauritz AB, PVH Corp. y American Eagle Outfitters Inc. mantienen una sólida posición gracias a sus diversos catálogos de productos, redes de distribución consolidadas y un amplio alcance entre los consumidores. Estas compañías atienden a diversos segmentos de clientes ofreciendo ropa de dormir y de estar por casa en diferentes rangos de precios, estilos y tejidos.
La competencia se centra en la comodidad, la funcionalidad y las tendencias de moda en constante evolución, ya que los consumidores prefieren prendas versátiles para relajarse y para uso casual. Para destacar, las empresas están ampliando sus colecciones con tejidos sostenibles, tallas inclusivas, diseños de temporada y características de confort de primera calidad. La transformación digital también es fundamental, y las marcas líderes invierten en comercio electrónico, canales de venta directa al consumidor, marketing personalizado y redes sociales para fortalecer las relaciones con los clientes e impulsar la visibilidad de la marca.
Los lanzamientos estratégicos de productos, las colaboraciones y la expansión geográfica son estrategias clave para el crecimiento. Las marcas consolidadas aprovechan su fuerte reputación y sus redes minoristas globales para presentar nuevas colecciones y satisfacer la creciente demanda de ropa de estar por casa de estilo deportivo. Mientras tanto, las marcas regionales y los fabricantes de marcas blancas contribuyen a la fragmentación del mercado, impulsando la innovación y la competencia de precios. A medida que las preferencias de los consumidores se inclinan hacia la moda cómoda y los estilos de vida centrados en el hogar, se espera que las empresas se enfoquen en la sostenibilidad, los productos de alta gama y las estrategias de venta omnicanal para mejorar su competitividad.
Líderes de la industria de ropa de dormir y ropa para estar en casa
Victoria's Secret y compañía.
Hennes y Mauritz AB
PVH Corp.
American Eagle Outfitters Inc.
Ropa deportiva Gildan
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Junio de 2026: Aizome se ha expandido al sector de la moda con el lanzamiento de Second Skin, una nueva colección de ropa de dormir y de estar por casa diseñada con materiales textiles de origen vegetal y sostenible. El objetivo de la colección es ofrecer a los consumidores prendas cómodas y respetuosas con la piel, ampliando así la presencia de Aizome más allá de sus productos de ropa de cama ya consolidados.
- Junio de 2026: Wacoal ha reforzado su presencia en India con la inauguración de una nueva tienda insignia de 450 pies cuadrados en Linking Road, Khar West, Mumbai. Esta tienda se convierte en el principal punto de venta de la marca en el país y representa un paso importante en su expansión, elevando a 18 el número total de tiendas exclusivas de la marca en India. La tienda insignia está diseñada para ofrecer la experiencia de marca más completa de Wacoal, con una amplia gama de productos de lencería, fajas, ropa de dormir y ropa para estar en casa de primera calidad.
- Junio de 2025: Four Seasons ha ampliado su catálogo de ropa de dormir con el lanzamiento de la Colección de Pijamas Resort. Esta nueva colección, inspirada en los lujosos destinos vacacionales de la marca, busca llevar la experiencia de descanso característica de Four Seasons más allá de sus hoteles, hasta los hogares de los consumidores. La Colección de Pijamas Resort incluye conjuntos de pijama de lino y algodón para mujer, hombre y unisex, diseñados para brindar comodidad durante las estaciones más cálidas.
- Mayo de 2025: Ammarzo incursiona en el segmento de ropa de dormir de alta gama con el lanzamiento de su primera colección de ropa de dormir y para estar en casa, disponible a través de su sitio web de venta directa al consumidor y Myntra. Confeccionada con fibras naturales como algodón orgánico, lino y mezclas de modal, la gama incluye conjuntos de pijama, batas, vestidos lenceros, caftanes y ropa para estar en casa diseñada para mejorar la comodidad, la calidad del sueño y el bienestar de la piel. La marca también se ha expandido al segmento de ropa de dormir romántica y para novias, ofreciendo diseños exclusivos con seda, satén, encaje, bordados y otros detalles de lujo.
Alcance del informe sobre el mercado mundial de ropa de dormir y ropa para estar en casa
| Ropa para dormir | Conjuntos de pijama |
| Camisones y camisas de dormir | |
| Vestidos | |
| Tops para dormir | |
| Pantalones de dormir | |
| Otros | |
| Descanso | Sudaderas con capucha y sudaderas |
| Pantalones de jogging y deportivos | |
| Leggings | |
| Shorts | |
| Otros |
| Algodón |
| Seda |
| Bamboo |
| Tejidos de poliéster y mezclas |
| Otros materiales |
| Mujeres |
| Hombres |
| Kids |
| Unisexo |
| Supermercados e hipermercados |
| Tiendas Especializadas |
| Grandes almacenes |
| Ventas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Alemania |
| Reino Unido | |
| Italia | |
| Francia | |
| España | |
| Netherlands | |
| Polonia | |
| Bélgica | |
| Suecia | |
| El resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japan | |
| Australia | |
| Indonesia | |
| South Korea | |
| Thailand | |
| Singapore | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Chile | |
| Perú | |
| Resto de Sudamérica | |
| Oriente Medio y África | Sudáfrica |
| Saudi Arabia | |
| Emiratos Árabes Unidos | |
| Nigeria | |
| Egipto | |
| Marruecos | |
| Turquía | |
| Resto de Medio Oriente y África |
| Por tipo de producto | Ropa para dormir | Conjuntos de pijama |
| Camisones y camisas de dormir | ||
| Vestidos | ||
| Tops para dormir | ||
| Pantalones de dormir | ||
| Otros | ||
| Descanso | Sudaderas con capucha y sudaderas | |
| Pantalones de jogging y deportivos | ||
| Leggings | ||
| Shorts | ||
| Otros | ||
| Por material | Algodón | |
| Seda | ||
| Bamboo | ||
| Tejidos de poliéster y mezclas | ||
| Otros materiales | ||
| Por usuario final | Mujeres | |
| Hombres | ||
| Kids | ||
| Unisexo | ||
| Por canal de distribución | Supermercados e hipermercados | |
| Tiendas Especializadas | ||
| Grandes almacenes | ||
| Ventas en línea | ||
| Otros Canales de Distribución | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Italia | ||
| Francia | ||
| España | ||
| Netherlands | ||
| Polonia | ||
| Bélgica | ||
| Suecia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japan | ||
| Australia | ||
| Indonesia | ||
| South Korea | ||
| Thailand | ||
| Singapore | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Perú | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Sudáfrica | |
| Saudi Arabia | ||
| Emiratos Árabes Unidos | ||
| Nigeria | ||
| Egipto | ||
| Marruecos | ||
| Turquía | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la perspectiva para el mercado de ropa de dormir y ropa de estar por casa en 2031?
Se prevé que esta categoría alcance los 49.95 millones de dólares en 2031, frente a los 34.05 millones de dólares en 2025, con una tasa de crecimiento anual compuesta del 6.81% entre 2026 y 2031.
¿Qué categoría de productos está creciendo más rápido, la ropa de dormir o la ropa para estar en casa?
La ropa de estar por casa está creciendo más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 8.18% hasta 2031, mientras que la ropa de dormir se mantuvo como un segmento más grande en 2025, representando el 56.32% del valor de mercado.
¿Qué material se expande más rápido?
El bambú es el material de más rápido crecimiento, con una tasa de crecimiento anual compuesta (CAGR) del 7.98% hasta 2031, mientras que el algodón siguió siendo el segmento de materiales más importante, con una cuota del 43.3% en 2025.
¿Qué grupo de usuarios finales genera más valor en la actualidad?
Las mujeres generaron la mayor cuota de valor, con un 53.12 % en 2025, gracias a una mayor frecuencia de compra y un comportamiento de renovación estacional más marcado.


