

Tamaño y participación en el mercado de tinción de portaobjetos
Visión general del mercado
| Periodo de estudio | 2019 - 2031 |
|---|---|
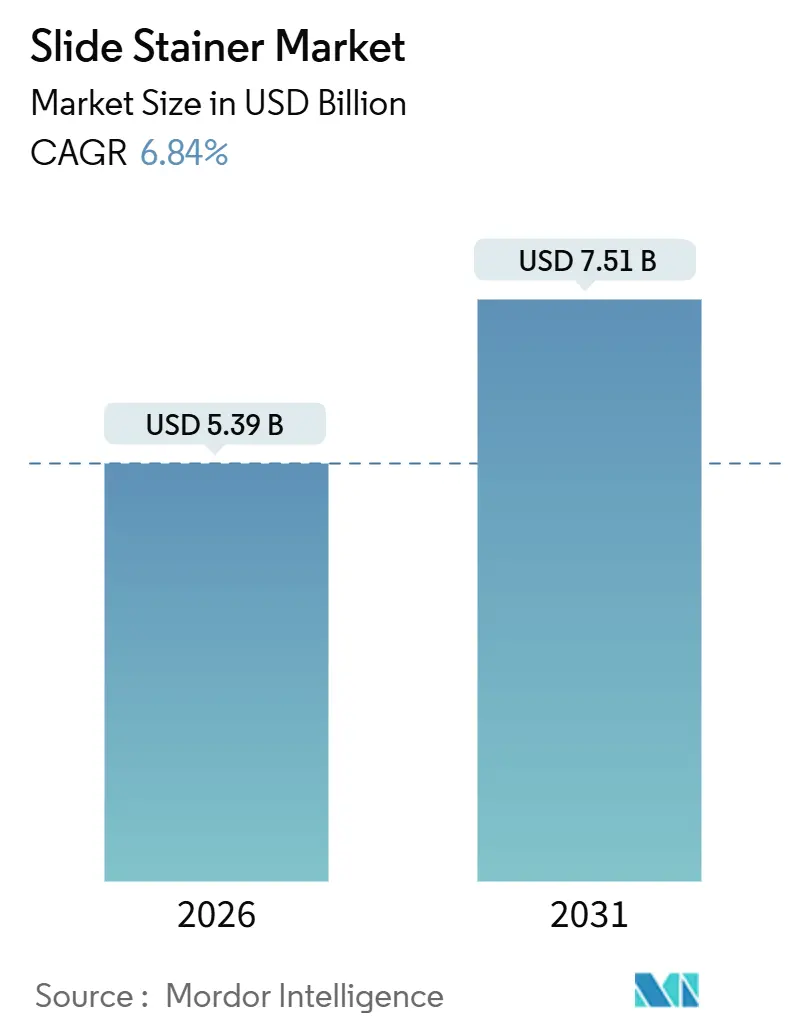
| Tamaño del mercado (2026) | USD 5.39 mil millones |
| Tamaño del mercado (2031) | USD 7.51 mil millones |
| Tasa de crecimiento (2026 - 2031) | 6.84% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Norteamérica |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tinción de portaobjetos por Mordor Intelligence
Se estima que el tamaño del mercado de tinción de portaobjetos será de USD 5.39 mil millones en 2026, y se espera que alcance los USD 7.51 mil millones para 2031, con una CAGR del 6.84% durante el período de pronóstico (2026-2031).
El aumento del volumen de biopsias de cáncer, la expansión del número de cirugías ambulatorias y la necesidad de automatizar los flujos de trabajo de tinción, que requieren mucha mano de obra, sustentan esta expansión. Los hospitales norteamericanos continúan renovando sus flotas obsoletas, mientras que los laboratorios de Asia-Pacífico atraen inversiones de proveedores multinacionales que localizan la producción para evitar la exposición a aranceles. Los laboratorios de referencia centralizados demandan sistemas de alto volumen que procesen más de 350 portaobjetos por hora, mientras que los hospitales comunitarios se inclinan por arrendamientos financiados por reactivos que convierten las inversiones en capital en gastos operativos predecibles. La intensidad competitiva se centra en el control del ecosistema de reactivos, los diagnósticos complementarios autorizados por la FDA y los modelos de servicio de pago por uso que obligan a los laboratorios a firmar contratos plurianuales de consumibles.
Conclusiones clave del informe
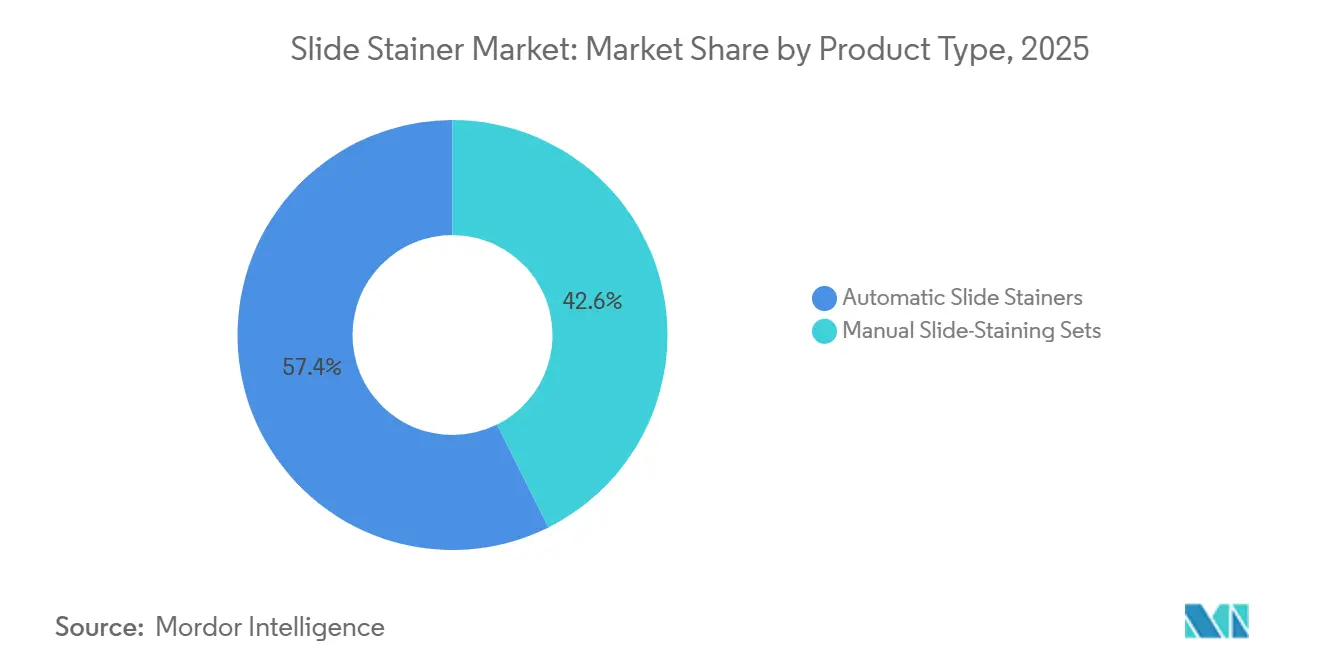
- Por tipo de producto, los equipos de tinción de portaobjetos automatizados representaron el 57.36 % de los ingresos en 2025 y están avanzando a una tasa compuesta anual del 9.35 % hasta 2031, superando ampliamente a los equipos manuales.
- En términos de capacidad de rendimiento, los sistemas de volumen medio (120 a 350 portaobjetos por hora) representaron el 43.52 % de la participación de mercado de tinción de portaobjetos en 2025, mientras que las plataformas de alto volumen por encima de 350 portaobjetos por hora exhibieron el crecimiento más rápido con un 8.73 % hasta 2031.
- Según la técnica de tinción, la tinción con hematoxilina y eosina retuvo el 37.46 % del tamaño del mercado de tinciones de portaobjetos en 2025, pero la inmunohistoquímica crece a un 9.25 % gracias a los nuevos diagnósticos complementarios aprobados por la FDA.
- Por usuario final, los hospitales y centros de diagnóstico representaron el 53.53% de la demanda en 2025, aunque las empresas farmacéuticas y de biotecnología registran la CAGR más alta, del 10.34% hasta 2031.
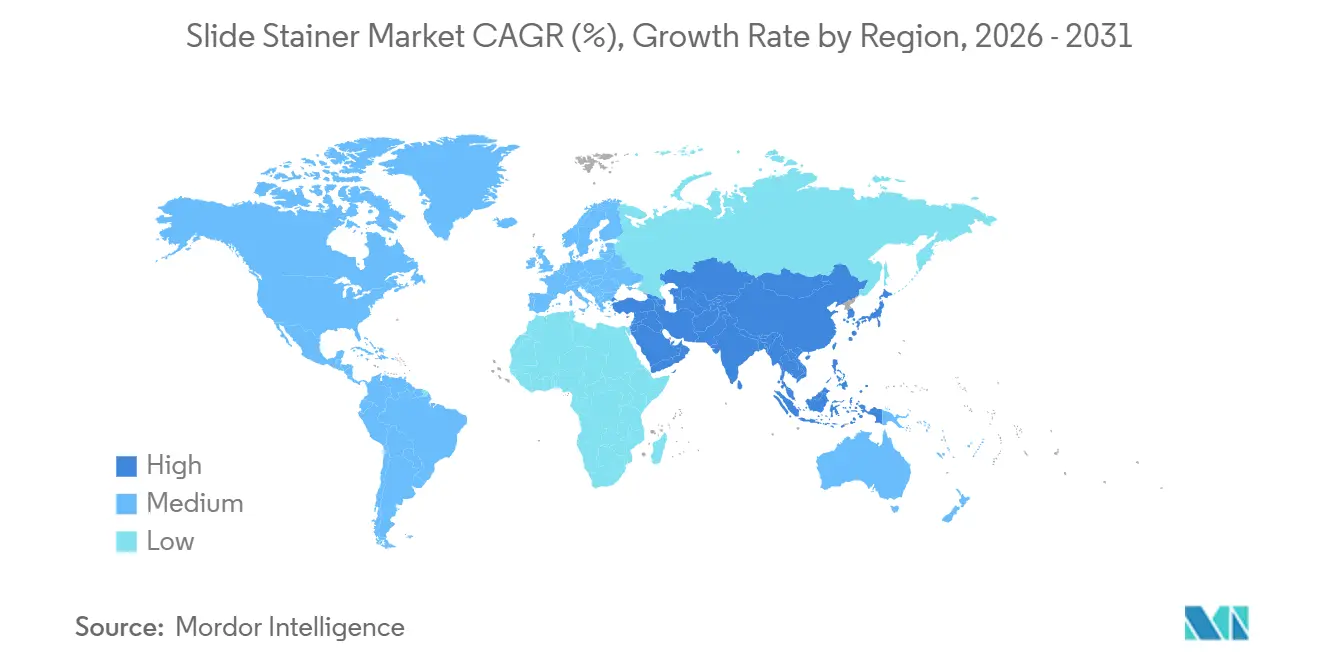
- Por geografía, América del Norte generó el 39.11% de los ingresos globales en 2025, mientras que Asia-Pacífico es la región de más rápido crecimiento, con pronósticos de crecimiento del 8.24% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de tinción de portaobjetos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| La creciente incidencia del cáncer impulsa el volumen de biopsias | + 1.5% | A nivel mundial, el mayor crecimiento se registró en Asia-Pacífico, Oriente Medio y África. | Largo plazo (≥ 4 años) |
| Demanda de automatización para compensar la escasez de personal de laboratorio | + 1.3% | Núcleo de América del Norte y Europa, emergente en la región urbana de Asia-Pacífico | Mediano plazo (2-4 años) |
| Digitalización e integración LIS/IA | + 1.2% | Adopción temprana en América del Norte y Europa, seguida de Asia-Pacífico. | Mediano plazo (2-4 años) |
| Aumento de las cirugías ambulatorias y ambulatorias | + 0.9% | Dominante en América del Norte, moderado en Europa, naciente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Modelos emergentes de servicios de pago por uso | + 0.8% | América del Norte y Europa, áreas metropolitanas seleccionadas de Asia y el Pacífico | Corto plazo (≤ 2 años) |
| Localización regional para evitar shocks tarifarios | + 0.7% | Centros de fabricación de India, Vietnam y México | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
La creciente incidencia del cáncer impulsa el volumen de biopsias
La Agencia Internacional para la Investigación del Cáncer registró 20 millones de nuevos casos de cáncer en 2022 y espera 35 millones para 2050, un aumento del 77% que incrementa directamente la carga de trabajo de histopatología. [1] Christopher Wild, “Cancer Today”, Agencia Internacional para la Investigación del Cáncer, who.int Los paneles de inmunohistoquímica de múltiples marcadores ahora acompañan a la mayoría de las resecciones quirúrgicas, multiplicando el número de portaobjetos por caso. Los nuevos ensayos aprobados por la FDA, como VENTANA CLDN18 de Roche, autorizado en octubre de 2024 para cánceres gástricos, amplían aún más los paneles de pruebas obligatorias. [2] Administración de Alimentos y Medicamentos de EE. UU., “La FDA aprueba Roche VENTANA CLDN18 para cáncer gástrico”, fda.gov Los laboratorios que no pueden automatizar se enfrentan a crecientes expectativas de informes de dos días que contrastan fuertemente con los ciclos de tinción manual que abarcan hasta cinco días.
Demanda de automatización para compensar la escasez de personal en los laboratorios
Las tasas de vacantes del 13 % al 18 % en los departamentos de histología y citología de EE. UU., junto con los plazos de contratación de 7 a 12 meses, obligan a los hospitales a adoptar tinctores de autoservicio que reducen el tiempo de manipulación de 90 minutos a 15 minutos por lote. [3] Allison Bettini, “Encuesta de vacantes de 2024 en laboratorios médicos de los Estados Unidos”, Sociedad Estadounidense de Patología Clínica, ascp.org El VENTANA HE 600 de Roche, aprobado en 2025, procesa 200 portaobjetos por hora y permite que un tecnólogo supervise varios instrumentos. Los hospitales rurales y los centros europeos secundarios ven la automatización no solo como una herramienta de productividad, sino también como una garantía de continuidad de la fuerza laboral.
Digitalización e integración LIS/IA
La aprobación de la FDA del escáner VENTANA DP 600 en enero de 2025 impulsó la adopción de ecosistemas de circuito cerrado donde los equipos de tinción, los escáneres y los sistemas de información de laboratorio intercambian metadatos con códigos de barras. La familia Dako Omnis de Agilent incorpora el seguimiento de reactivos con etiquetas RFID, lo que reduce las tasas de identificación errónea de muestras de 1 entre 1,000 a 1 entre 10 000. Los algoritmos de inteligencia artificial ahora detectan tinciones irregulares y activan repeticiones instantáneas, lo que reduce los tiempos de respuesta de los patólogos y redefine a los proveedores como socios de software en lugar de meros proveedores de hardware.
Aumento de las cirugías ambulatorias y ambulatorias
Los centros de cirugía ambulatoria certificados por Medicare realizaron 28.4 millones de procedimientos en 2023, enviando volúmenes de muestras a laboratorios de referencia centralizados que utilizan equipos de tinción con capacidad para procesar entre 350 y 500 portaobjetos por hora. La alta demanda de rendimiento respalda la alta tasa de crecimiento anual compuesta (TCAC) prevista para el subsegmento de alto volumen. Los diseños de acceso aleatorio, como el Tissue-Tek Genie de Sakura, admiten diversos lotes de docenas de centros y garantizan diagnósticos el mismo día.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Alto costo inicial de sistemas totalmente automatizados | -0.9% | Mercados emergentes y zonas rurales de América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez crónica de ingenieros biomédicos e histotecnólogos capacitados | -0.7% | Asia-Pacífico, Oriente Medio y África, Sudamérica | Largo plazo (≥ 4 años) |
| Plazos regulatorios estrictos de la FDA/CE | -0.6% | Norteamérica y europa | Largo plazo (≥ 4 años) |
| Fragilidad de la cadena de suministro de reactivos críticos | -0.5% | Global, agudo, donde predominan los proveedores de una sola fuente | Corto plazo (≤ 2 años) |
| Fuente: Inteligencia de Mordor | |||
Alto costo inicial de los sistemas totalmente automatizados
Los tintores totalmente automáticos tienen un precio de lista de entre 150,000 y 300,000 USD, mientras que los contratos de servicio obligatorios aumentan entre un 10 % y un 15 % anualmente, lo que limita su adopción en hospitales con limitaciones de liquidez. Las fluctuaciones cambiarias de hasta un 20 % durante la adquisición agravan los problemas de asequibilidad en India, Indonesia y algunas partes de África. Los programas de pago por uso compensan parcialmente los obstáculos, pero siguen concentrados en mercados con alto nivel de crédito.
Escasez crónica de ingenieros biomédicos e histotecnólogos capacitados
India gradúa menos de 2,000 histotecnólogos al año, frente a una demanda que supera los 10,000, lo que prolonga el tiempo de inactividad de los equipos a cinco días cuando no se dispone de repuestos ni de personal especializado. Carencias similares en el Sudeste Asiático aumentan las primas de los contratos de servicio y limitan la adopción de módulos avanzados de control de calidad basados en IA.
Análisis de segmento
Por tipo de producto: La automatización acelera la adopción farmacéutica
Los sistemas automatizados captaron el 57.36 % de los ingresos de 2025, impulsados por empresas farmacéuticas y biotecnológicas que requieren flujos de trabajo estandarizados y auditables para diagnósticos complementarios. Este subsegmento se expandirá un 9.35 % hasta 2031, muy por encima del promedio del mercado de tinción de portaobjetos. Las plataformas semiautomáticas atraen a hospitales de nivel medio que buscan equilibrar la prudencia presupuestaria con la coherencia de los protocolos, especialmente en Europa. Los equipos manuales persisten en entornos veterinarios y forenses de bajo volumen, manteniendo la flexibilidad a costa de la mano de obra. Las configuraciones automatizadas que integran la manipulación de portaobjetos, la dispensación de reactivos y la recogida de residuos dominan las actualizaciones, a medida que las organizaciones de investigación por contrato buscan la operación sin intervención.
Los kits manuales aún se utilizan en entornos de investigación exploratoria y cargas de trabajo irregulares; sin embargo, su cuota de mercado disminuye a medida que los arrendamientos financiados por reactivos reducen las barreras financieras. La línea Dako Omnis de Agilent ilustra la transición desde la automatización inicial a configuraciones de alta capacidad. Esta curva de madurez alinea las etapas de adopción con la disponibilidad de capital y las necesidades de rendimiento, lo que refleja una progresión ordenada en la industria de tinción de portaobjetos.
Por capacidad de rendimiento: la centralización favorece a las plataformas de alto volumen
Se prevé que las plataformas de alto volumen, capaces de procesar más de 350 portaobjetos por hora, crezcan un 8.73 % hasta 2031, gracias a la consolidación de muestras de 6,110 centros de cirugía ambulatoria estadounidenses que realizaron 28.4 millones de procedimientos en 2023. Las unidades de volumen medio, que representaron el 43.52 % de la cuota de mercado de tinción de portaobjetos en 2025, siguen siendo esenciales en los laboratorios hospitalarios, procesando entre 200 y 500 muestras diarias. Las máquinas de bajo volumen ahora abordan usos específicos intraoperatorios y en el punto de atención. Las arquitecturas modulares de alto rendimiento minimizan el espacio ocupado y maximizan la capacidad, adaptándose al modelo logístico de centro y radio de los grandes laboratorios de referencia.
Los diseños de volumen medio continuarán en hospitales terciarios, donde la variabilidad de los lotes exige flexibilidad. Impresoras integradas como la HistoCore Lightning S de Leica reducen los errores preanalíticos, estrechando los lazos con los sistemas de información de laboratorio. Los equipos de bajo volumen sustentan la investigación traslacional y el diagnóstico veterinario, que priorizan la agilidad del protocolo sobre la velocidad. Las tendencias en capacidad de procesamiento reflejan una mayor centralización de la atención médica, donde los centros concentran la mayor parte de la nueva inversión, mientras que los radios dependen de la versatilidad de escala media.
Mediante la técnica de tinción: la IHC gana en oncología de precisión
La hematoxilina y eosina sigue siendo fundamental, representando el 37.46 % de los ingresos de 2025. Sin embargo, la inmunohistoquímica avanza un 9.25 % a medida que los ensayos HER2-ultralow y MAGE-A4 amplían los paneles de oncología de precisión. La hibridación in situ crece a la par que las pruebas reflejas siguen resultados equívocos de IHQ. La tinción citológica se enfrenta a cambios en el volumen del cribado molecular del VPH, pero se expande en regiones de bajos ingresos donde las pruebas de Papanicolaou siguen siendo estándar. Las tinciones para microbiología y hematología siguen siendo de nicho y, en gran medida, manuales. Las tinciones especiales conservan su importancia para la evaluación renal, hepática y del tejido conectivo, lo que impulsa a los laboratorios a favorecer plataformas de volumen medio con compatibilidades abiertas de reactivos.
Las autorizaciones regulatorias para nuevos biomarcadores refuerzan la expansión de la IHC, integrando los sistemas de tinción en plataformas de circuito cerrado que recopilan metadatos para la revisión digital de patología. Los proveedores posicionan el análisis de software como un factor diferenciador, garantizando que las técnicas de tinción evolucionen más allá de la química hacia flujos de trabajo de diagnóstico con gran cantidad de datos en todo el espectro de tamaños del mercado de sistemas de tinción de portaobjetos.
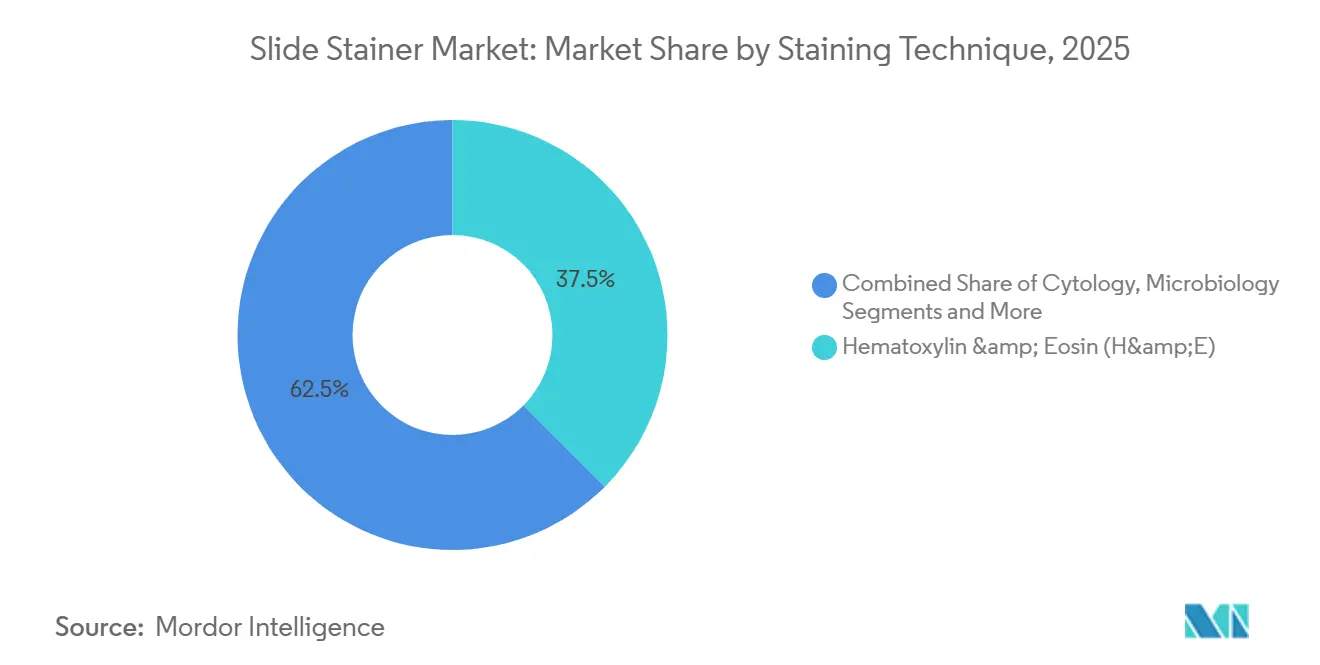
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por el usuario final: las empresas farmacéuticas y biotecnológicas superan a los hospitales
Los hospitales y centros de diagnóstico entregaron el 53.53 % de los pedidos de 2025, aunque las empresas farmacéuticas y biotecnológicas lideraron el crecimiento con un 10.34 % hasta 2031. Las organizaciones de investigación por contrato agrupan las muestras de ensayo, lo que favorece un alto volumen de procesamiento y registros de auditoría que cumplen con la norma 21 CFR Parte 11. Las instituciones académicas equilibran la flexibilidad y el cumplimiento normativo, adoptando sistemas escalables adecuados para la investigación exploratoria destinada a la transición clínica. Los laboratorios forenses y ambientales continúan utilizando soluciones de lotes pequeños diseñadas para portaobjetos no estándar.
Las colaboraciones con proveedores, como la alianza de medicina de precisión de Danaher con Leica Biosystems, ilustran la transición de la venta de equipos a ecosistemas integrados de procesamiento de tejidos. Por lo tanto, la segmentación del usuario final refleja una brecha cada vez mayor entre la demanda comercial impulsada por el volumen y los entornos institucionales con recursos limitados, lo que define las futuras estrategias de productos dentro de la industria de tinción de portaobjetos.
Análisis geográfico
Norteamérica generó el 39.11 % de los ingresos de 2025, impulsada por la estabilidad de los reembolsos de Medicare y las elevadas bases instaladas. Los ciclos de reemplazo y la integración de la patología digital sustentan una tasa de crecimiento anual compuesta (TCAC) del 6.84 % en toda la región. El arrendamiento de pago por uso permite a los hospitales comunitarios implementar la automatización a la vez que preserva el capital. Canadá y México contribuyen con ganancias incrementales, con la demanda mexicana impulsada por la fabricación local alineada con el T-MEC.
Asia-Pacífico muestra la trayectoria más rápida, con un 8.24 % hasta 2031. La planta de Roche en Hyderabad, de 100 millones de dólares, la expansión de Siemens Healthineers en Bengaluru, de 250 millones de dólares, y el centro de Danaher en Suzhou, de 80 millones de dólares, acortan los plazos de entrega y evitan la exposición a aranceles. La Misión Nacional de Salud de la India y el programa China Saludable 2030 de China canalizan fondos a los laboratorios de condado, impulsando la adopción de tinciones de volumen medio. Japón y Corea del Sur priorizan la telepatología para atender a las poblaciones mayores; los mercados del sudeste asiático luchan contra la escasez de técnicos que prolonga los tiempos de inactividad.
Europa mantiene una cuota de mercado del 20%, limitada por los costes de cumplimiento de la Regulación de Dispositivos Médicos, que impulsan a los hospitales a realizar mejoras graduales en lugar de totales. Los países de Europa del Este se benefician de los fondos estructurales de la UE, mientras que Europa Occidental se centra en la integración digital. Oriente Medio invierte en centros terciarios para el turismo médico, mientras que gran parte de África depende de programas de donantes y tinciones manuales. Sudamérica, con Brasil y Argentina a la cabeza, se enfrenta a precios inflados por aranceles, pero sigue la tasa de crecimiento anual compuesta (TCAC) media mundial a medida que la moneda se estabiliza después de 2024. La expansión de Abbott en India, valorada en 40 millones de dólares, en el sector de diagnóstico, subraya las estrategias de los proveedores que localizan la producción para atender a los corredores de crecimiento emergentes.
Panorama competitivo
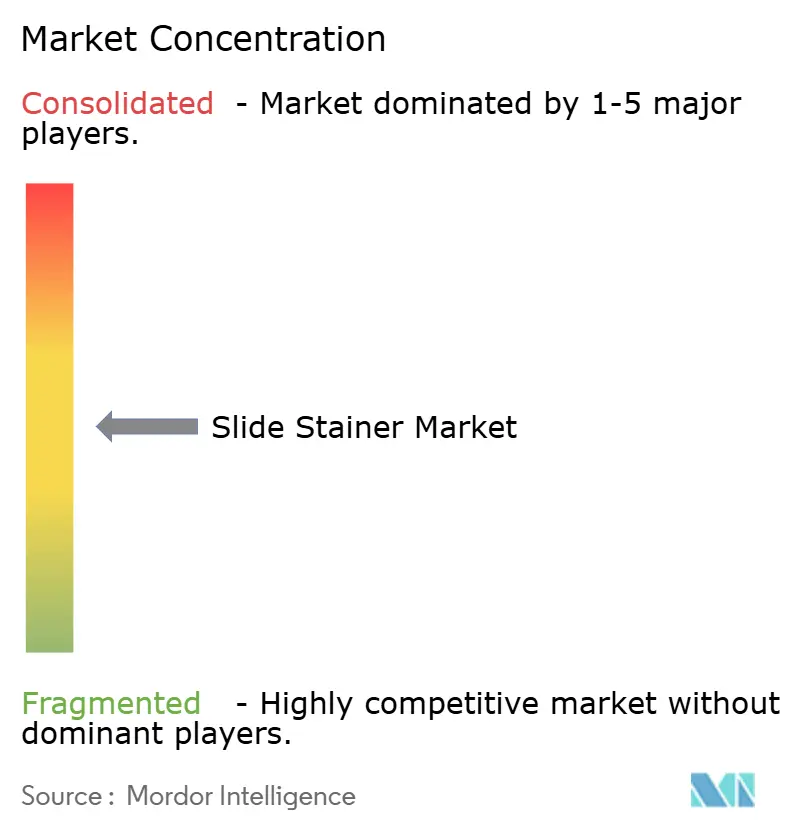
La concentración del mercado es moderada. La adquisición de Abcam por parte de Danaher, por 5.7 millones de dólares, asegura el suministro de anticuerpos monoclonales, reforzando así las barreras de entrada. La compra de CorEvitas por parte de Thermo Fisher, por 912.5 millones de dólares, amplía la oferta de evidencia científica, creando propuestas integrales para clientes farmacéuticos. Empresas más pequeñas como Sakura Finetek, Biocare Medical y Epredia se diferencian mediante arquitecturas de acceso aleatorio y compromisos de servicio rápido en ciudades secundarias.
El control de calidad mediante inteligencia artificial y la integración de escáneres de circuito cerrado representan campos de batalla emergentes, que desplazan la competencia del valor del hardware al del software. Cardinal Health y Excedr revolucionan las ventas de capital tradicionales mediante arrendamientos financiados con reactivos que convierten los equipos en un servicio, reorientando los flujos de ingresos hacia consumibles y mantenimiento. Los competidores asiáticos Dakewe Biotech y Fuzhou Maixin rebajan sus precios hasta en un 40%, lo que resulta atractivo para mercados con presupuestos ajustados, pero deben superar los largos procesos regulatorios de EE. UU. y la UE.
El cumplimiento normativo sigue siendo una ventaja competitiva sólida. Los ciclos 510(k) de seis meses a un año y los costos de validación superiores a USD 1 millón favorecen a las empresas que mantienen redes de ensayos clínicos y equipos de asuntos regulatorios. A medida que aumenta la dependencia de la patología digital, los proveedores capaces de ofrecer plataformas totalmente validadas y preparadas para la ciberseguridad consolidarán su liderazgo en el mercado de tinción de portaobjetos.
Líderes de la industria de tinción de portaobjetos
Sakura Finetek Japón Co., Ltd.
F. Hoffmann–La Roche Ltd
Corporación Danaher
Termo Fisher Scientific Inc.
Agilent Technologies, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Agosto de 2025: Agilent Technologies lanzó la familia de coloradores automatizados Dako Omnis, agregando código de barras y seguimiento RFID que redujeron diez veces las tasas de identificación errónea.
- Abril de 2025: Dartmon presentó el AS100, un sistema de tinción IHC/ISH de sobremesa compacto que automatiza 10 portaobjetos por ciclo para laboratorios pequeños.
- Enero de 2025: Roche obtuvo la autorización de la FDA para el escáner VENTANA DP 600 con capacidad para 240 portaobjetos y una mejora del rendimiento de 40 veces respecto del modelo anterior, lo que permite obtener imágenes el mismo día.
Alcance del informe del mercado global de tinción de portaobjetos
Un colorante de portaobjetos es un dispositivo de laboratorio que automatiza la aplicación de colorantes biológicos, como hematoxilina y eosina (H&E) e inmunohistoquímica (IHC), a portaobjetos que contienen muestras de tejido o células. Garantiza una aplicación y un enjuague precisos y oportunos del colorante, resaltando las estructuras para el análisis microscópico, a la vez que proporciona consistencia, rapidez y reduce los errores manuales en comparación con los métodos de tinción tradicionales.
El informe de mercado de tinción de portaobjetos está segmentado por tipo de producto, capacidad de procesamiento, técnica de tinción, usuario final y geografía. Por tipo de producto, el mercado se segmenta en tinción de portaobjetos automatizada y conjuntos de tinción de portaobjetos manual. La tinción de portaobjetos automatizada se subdivide en totalmente automática y semiautomática. Por capacidad de procesamiento, el mercado se segmenta en bajo volumen, volumen medio y alto volumen. Por técnica de tinción, el mercado se segmenta en hematoxilina y eosina, inmunohistoquímica, hibridación in situ (ISH), citología, microbiología, hematología y tinciones especiales. Por usuario final, el mercado se segmenta en hospitales y centros de diagnóstico, institutos académicos y de investigación, empresas farmacéuticas y biotecnológicas, organizaciones de investigación por contrato (CRO), laboratorios forenses y ambientales. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África (MEA) y América del Sur. El informe de mercado también cubre el tamaño estimado del mercado y las tendencias para 17 países en las principales regiones del mundo. Las previsiones de mercado se proporcionan en términos de valor (USD).
| Tinción automatizada de portaobjetos | Totalmente automática |
| Semi-automática | |
| Juegos de tinción manual de portaobjetos |
| Bajo volumen (<120 portaobjetos/hora) |
| Volumen medio (120–350 diapositivas/hora) |
| Alto volumen (>350 diapositivas/hora) |
| Hematoxilina y eosina (H&E) |
| Inmunohistoquímica (IHC) |
| Hibridación in situ (ISH) |
| Citología |
| Microbiología |
| Hematología |
| Manchas especiales |
| Hospitales y Centros de Diagnóstico |
| Institutos académicos y de investigación |
| Empresas farmacéuticas y biotecnológicas |
| Organizaciones de investigación por contrato |
| Laboratorios forenses y ambientales |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Medio Oriente y África | |
| Sudamérica | Brazil |
| Argentina | |
| Resto de Sudamérica |
| Por tipo de producto | Tinción automatizada de portaobjetos | Totalmente automática |
| Semi-automática | ||
| Juegos de tinción manual de portaobjetos | ||
| por capacidad de rendimiento | Bajo volumen (<120 portaobjetos/hora) | |
| Volumen medio (120–350 diapositivas/hora) | ||
| Alto volumen (>350 diapositivas/hora) | ||
| Por técnica de tinción | Hematoxilina y eosina (H&E) | |
| Inmunohistoquímica (IHC) | ||
| Hibridación in situ (ISH) | ||
| Citología | ||
| Microbiología | ||
| Hematología | ||
| Manchas especiales | ||
| Por usuario final | Hospitales y Centros de Diagnóstico | |
| Institutos académicos y de investigación | ||
| Empresas farmacéuticas y biotecnológicas | ||
| Organizaciones de investigación por contrato | ||
| Laboratorios forenses y ambientales | ||
| Por geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Medio Oriente y África | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
Preguntas clave respondidas en el informe
¿Qué tamaño tendrá el mercado de tinción de portaobjetos en 2026?
Se sitúa en 5.39 millones de dólares y se prevé que alcance los 7.51 millones de dólares en 2031, lo que supone una CAGR del 6.84%.
¿Qué segmento crece más rápido dentro de los sistemas de tinción de portaobjetos?
Los sistemas automatizados y totalmente automáticos registran una CAGR del 9.35 % a medida que los laboratorios reemplazan los flujos de trabajo manuales.
¿Por qué la inmunohistoquímica está ganando terreno?
Los diagnósticos complementarios aprobados entre 2024 y 2025 amplían las pruebas de múltiples marcadores, lo que aumenta los volúmenes de IHC a una tasa del 9.25 %.
¿Qué impulsa la demanda en Asia-Pacífico?
Las inversiones en fabricación local de Roche, Siemens Healthineers y Danaher acortan los plazos de entrega y alinean los precios con la Misión Nacional de Salud de la India y los proyectos Healthy China 2030 de China.
¿Cómo benefician los arrendamientos de pago por uso a los laboratorios?
Los modelos financiados con reactivos convierten costos de capital de USD 150,000 a USD 300,000 en tarifas mensuales, lo que reduce los costos de propiedad a cinco años hasta en un 30%.


