

Tamaño y cuota de mercado de los tés adelgazantes
Visión general del mercado
| Periodo de estudio | 2021 - 2031 |
|---|---|
| Tamaño del mercado (2026) | USD 4.81 mil millones |
| Tamaño del mercado (2031) | USD 7.23 mil millones |
| Tasa de crecimiento (2026 - 2031) | 8.49% CAGR |
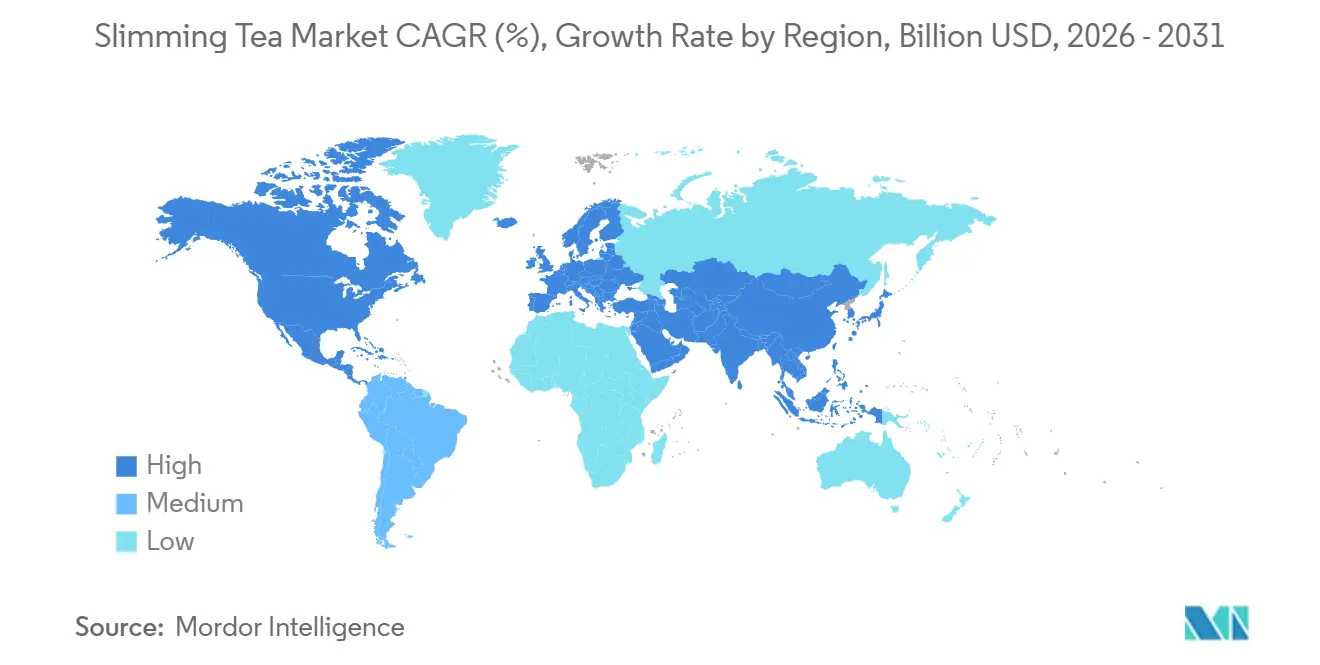
| Mercado de más rápido crecimiento | Norteamérica |
| Mercado más grande | Asia-Pacífico |
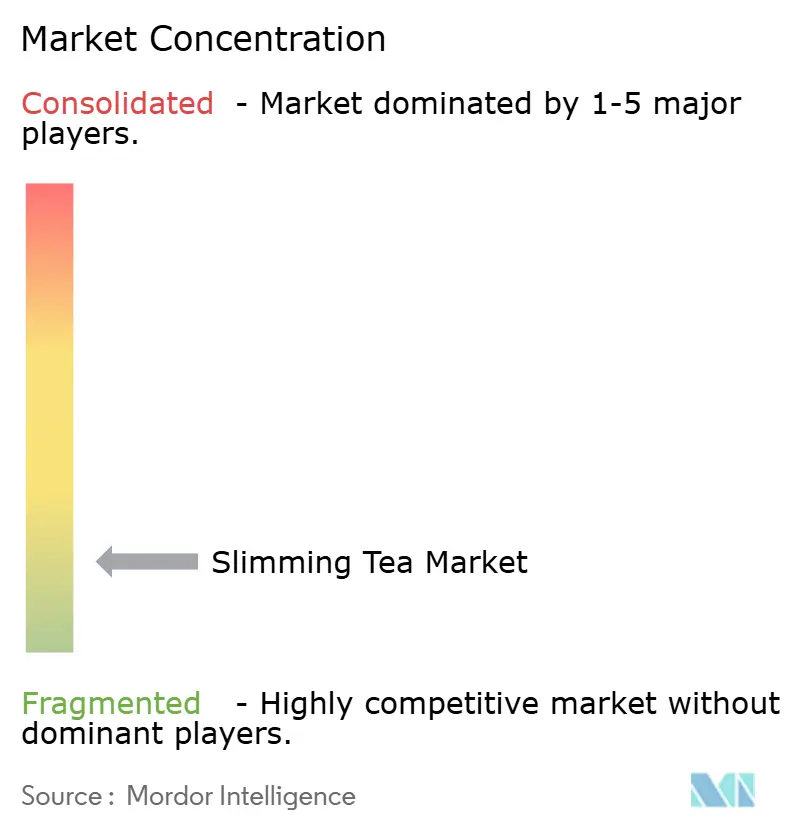
| Concentración de mercado | Bajo |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de tés adelgazantes realizado por Mordor Intelligence
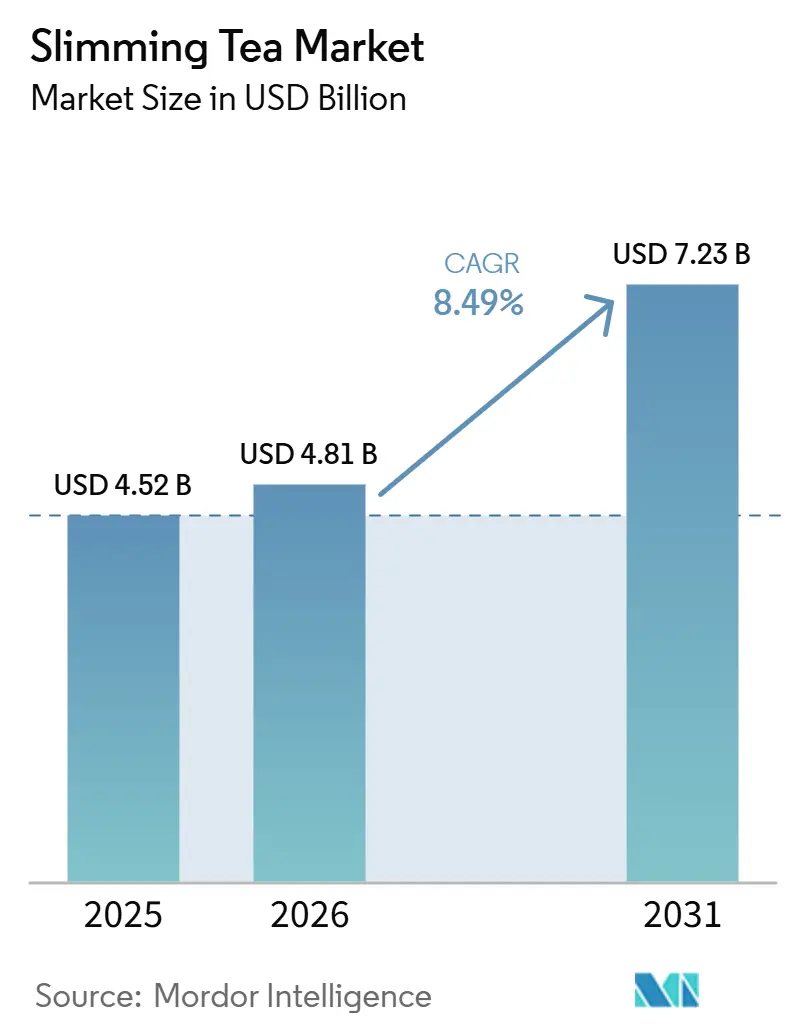
Se proyecta que el mercado del té adelgazante alcance un valor de 4.52 millones de dólares en 2025 y que crezca de 4.81 millones de dólares en 2026 a 7.23 millones de dólares en 2031, registrando una tasa de crecimiento anual compuesta (TCAC) del 8.49% durante el período de pronóstico (2026-2031). La creciente prevalencia de la obesidad mantiene el control diario del peso como una prioridad para los consumidores, mientras que el té sigue siendo una bebida familiar y accesible para muchos hogares. En consecuencia, el mercado del té adelgazante se sitúa entre las bebidas cotidianas y las intervenciones más intensivas para el control del peso. Los consumidores prefieren cada vez más productos con ingredientes transparentes, un posicionamiento de salud creíble y rutinas convenientes, en lugar de afirmaciones generalizadas sobre una rápida pérdida de peso. El comercio electrónico ofrece a las marcas más pequeñas una vía directa a los clientes, mientras que las empresas de té establecidas mantienen ventajas en la distribución minorista, el abastecimiento y el desarrollo de productos. Se espera que el escrutinio regulatorio de las afirmaciones sobre la pérdida de peso y la seguridad de los ingredientes favorezca a los proveedores que puedan respaldar sus etiquetas con evidencia sólida e información clara del producto.
Conclusiones clave del informe
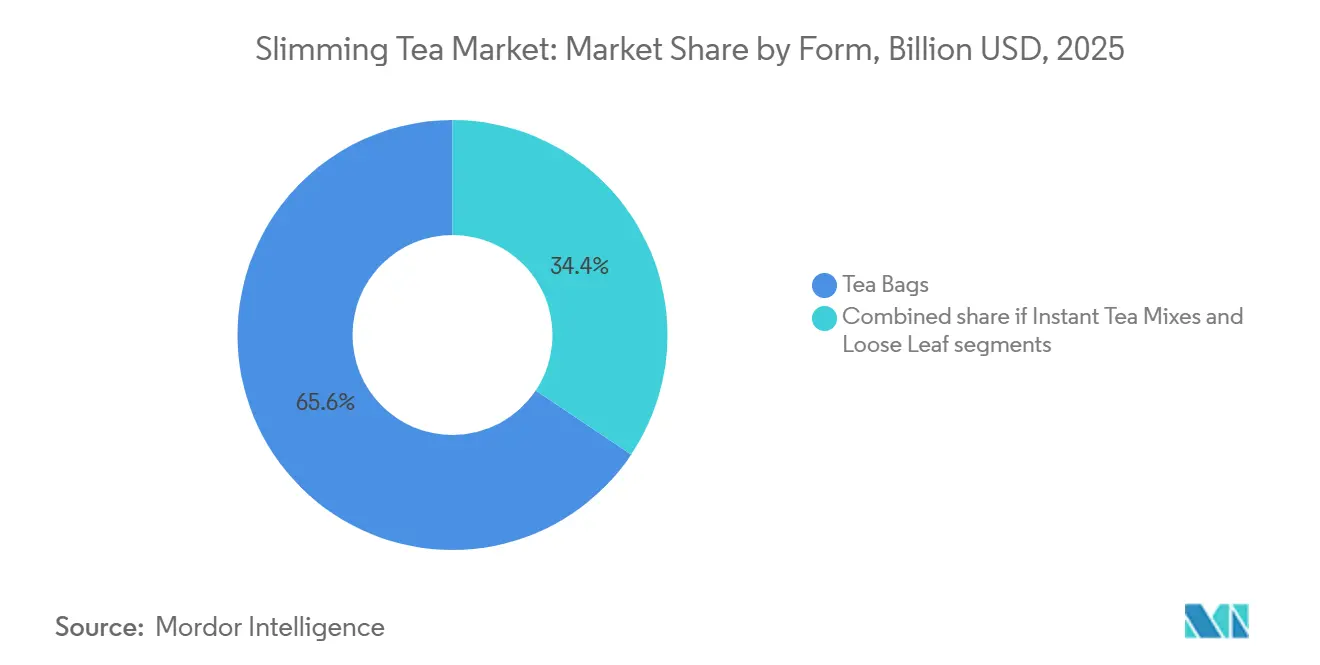
- En cuanto a su formato, las bolsitas de té representaron el 65.62% de la cuota de mercado de tés para adelgazar en 2025, mientras que se prevé que las mezclas de té instantáneo crezcan a una tasa de crecimiento anual compuesta del 10.11% hasta 2031.
- Por su naturaleza, los productos convencionales representaron el 79.51% de la cuota de mercado del té adelgazante en 2025, mientras que se prevé que los productos orgánicos crezcan a una tasa de crecimiento anual compuesta del 10.88% hasta 2031.
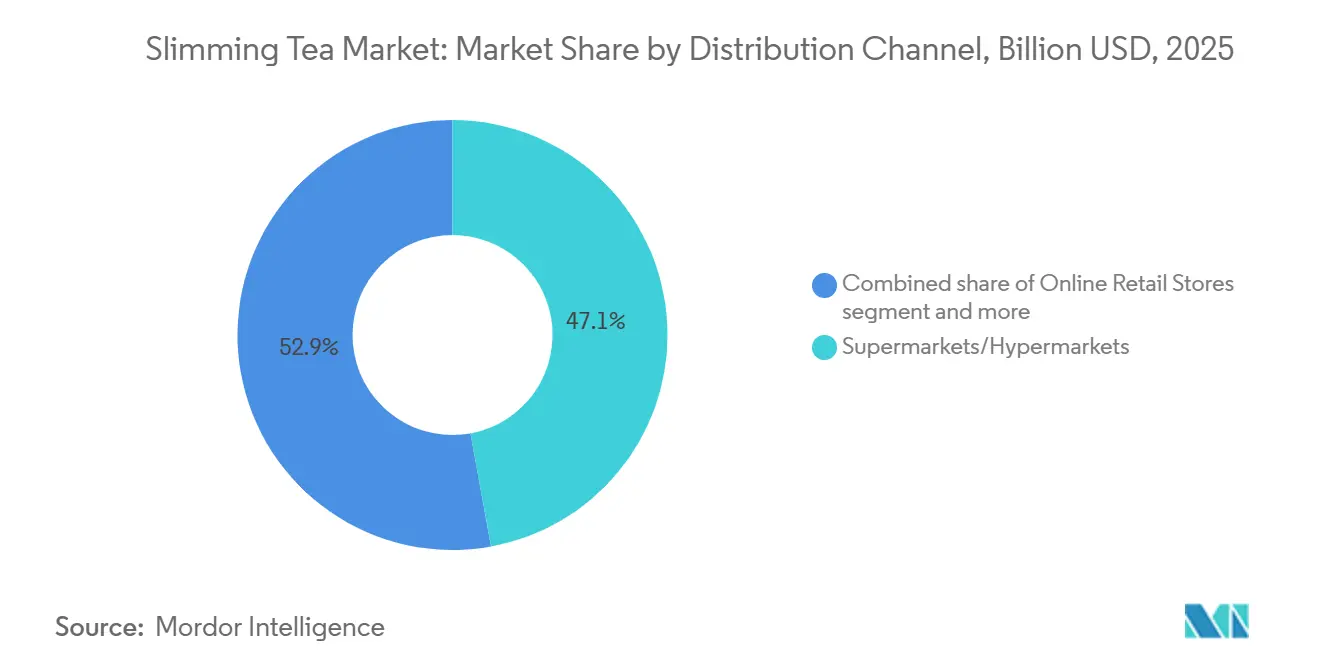
- Por canal de distribución, los supermercados e hipermercados representaron el 47.13% de los ingresos en 2025, mientras que se prevé que las tiendas minoristas en línea crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.51% hasta 2031.
- Geográficamente, la región de Asia-Pacífico representó el 43.90% de los ingresos en 2025, mientras que se prevé que Norteamérica crezca a una tasa de crecimiento anual compuesta (CAGR) del 9.98% hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado mundial de tés adelgazantes
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Mayor concienciación sobre la salud y el control del peso | + 2.5% | Global, con una demanda concentrada en Asia-Pacífico y América del Norte. | Corto plazo (≤ 2 años) |
| Transición hacia las bebidas naturales y funcionales | + 2.0% | Núcleo de Asia y el Pacífico, con repercusiones en América del Norte y Europa | Mediano plazo (2–4 años) |
| Expansión del comercio electrónico y de las marcas de té con prioridad digital. | + 1.5% | América del Norte, China, Sudeste Asiático | Corto plazo (≤ 2 años) |
| Preferencias por productos orgánicos y con etiqueta limpia | + 1.2% | Norteamérica y europa | Mediano plazo (2–4 años) |
| La fundamentación clínica como factor de conversión | + 0.9% | América del Norte, Europa, Japón | Largo plazo (≥ 4 años) |
| Mezclas personalizadas y reposición de suscripción | + 0.7% | América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Fuente: Inteligencia de Mordor | |||
Mayor concienciación sobre la salud y el control del peso
El aumento de las tasas de obesidad a nivel mundial está convirtiendo el control del peso en una prioridad del mercado masivo en lugar de una preocupación de nicho para el consumidor. El Atlas 2025 de la Federación Mundial de Obesidad proyecta que casi 3 mil millones de adultos, o aproximadamente el 50% de la población adulta mundial, vivirán con un IMC alto para 2030, con costos económicos anuales que superarán los USD 3 billones [1] Fuente: Federación Mundial de Obesidad, “Atlas Mundial de Obesidad 2025”, Observatorio Mundial de Obesidad de la Federación Mundial de Obesidad, data.worldobesity.org . La categoría de tés adelgazantes se está beneficiando desproporcionadamente, ya que ofrece un precio accesible y un formato culturalmente familiar, posicionado entre los suplementos dietéticos y las bebidas cotidianas. Una dinámica subestimada es el papel de los fármacos agonistas del GLP-1. Se espera que la OMS publique su primera guía sobre terapias con GLP-1 para la obesidad en adultos en diciembre de 2025. Si bien el interés de la industria farmacéutica está en aumento, el costo y las barreras de acceso asociadas con los tratamientos inyectables están reforzando, sin querer, la demanda de alternativas botánicas de venta libre en el extremo inferior del espectro de intervenciones. Las marcas que posicionan los tés adelgazantes como rituales diarios que complementan las intervenciones en el estilo de vida, en lugar de como curas independientes, están registrando mayores tasas de recompra entre los consumidores informados.
Transición hacia las bebidas naturales y funcionales
La demanda de los consumidores de ingredientes funcionales está transformando las estrategias de formulación de productos en todo el mercado del té adelgazante, mientras que la transparencia de los ingredientes se está convirtiendo en un requisito en lugar de una característica aspiracional. En Japón, la declaración de salud de reducción de grasa (脂肪低減) se ha mantenido como la categoría de alimentos con etiquetado funcional mejor clasificada desde que el gobierno lanzó su sistema de etiquetado de alimentos funcionales en 2016. Las bebidas de té para la reducción de grasa podrían impulsar un rendimiento superior del mercado en 2025, a pesar de una reducción más amplia en los registros de nuevos productos tras un cambio en las directrices. El té oolong para quemar grasa está ganando validación científica. Un estudio en animales de 2024 mostró que el extracto acuoso de té oolong compuesto redujo el peso corporal y mejoró la tolerancia a la glucosa en ratones con dieta alta en grasas a través de la vía AMPK-PPAR, apoyando la oxidación de ácidos grasos hepáticos mientras modulaba la composición de la microbiota intestinal (Food Research International, 2024). Un ensayo clínico sobre el té Liupao, publicado en Foods (marzo de 2025), demostró reducciones significativas en el IMC, el porcentaje de grasa corporal y la grasa visceral en 106 adultos con sobrepeso durante 90 días, con un buen perfil de seguridad hepática. Este estudio proporciona el tipo de evidencia en humanos revisada por pares que se exige cada vez más para cumplir con los requisitos de la FDA/FTC.
Expansión del comercio electrónico y de las marcas de té con prioridad digital.
La arquitectura de distribución del mercado del té adelgazante se está bifurcando, ya que el espacio tradicional en los estantes de los supermercados favorece a las marcas establecidas, mientras que los canales digitales recompensan la conversión impulsada por el contenido. En China, el mayor mercado de un solo país, Douyin y Xiaohongshu se han convertido en canales de venta dominantes para el té adelgazante a través de transmisiones en vivo y difusión en redes sociales. Estas plataformas permiten a las marcas eludir las redes minoristas establecidas y llegar a consumidoras de entre 25 y 40 años, que representan más del 60 % de la demanda de la categoría. Al mismo tiempo, las principales marcas chinas están exportando este modelo al sudeste asiático. Se espera que las importaciones de té adelgazante chino a la región crezcan casi cinco veces durante el período de tres años que finaliza en 2025, con márgenes de beneficio aproximadamente un 60 % superiores a los del mercado nacional. La certificación Halal de Malasia respalda esta expansión al facilitar el acceso a las cadenas de farmacias. En Norteamérica, se espera que Yogi Products lance concentrados de té de hierbas orgánico exclusivamente en Target.com en septiembre de 2025, lo que pone de manifiesto cómo las marcas establecidas utilizan la exclusividad de la plataforma para probar la innovación de formatos en el comercio minorista digital sin canibalizar la rotación de inventario en los estantes físicos. Una consecuencia menos visible de este cambio de canal es que las marcas más pequeñas, de origen único o de tés ayurvédicos para bajar de peso, obtienen un acceso desproporcionado a la distribución global sin una inversión de capital proporcional, lo que ejerce presión estructural sobre las marcas de nivel medio que se encuentran atrapadas entre la escala y la autenticidad.
La fundamentación clínica como factor de conversión
La calidad de la evidencia se está convirtiendo en un factor diferenciador crucial entre los tés adelgazantes de alta gama y los genéricos, especialmente a medida que los organismos reguladores endurecen la aplicación de las declaraciones de propiedades saludables. Una revisión sistemática de 2025 publicada en Discover Food (Springer), que abarcó 14 ensayos clínicos, reveló que la suplementación con té verde con EGCG redujo el peso corporal entre 1.1 y 7.4 kg y el IMC entre 0.4 y 3.1 entre los participantes. Los resultados fueron significativamente más contundentes cuando los participantes combinaron la suplementación con ejercicio estructurado, ya que 9 de los 11 ensayos positivos incluyeron una intervención conjunta de ejercicio. Este hallazgo tiene una clara implicación estratégica: las marcas que presentan los tés adelgazantes como soluciones independientes podrían enfrentarse al mayor escrutinio regulatorio, mientras que las marcas que los presentan como ayudas metabólicas complementarias a los programas de actividad física pueden citar con mayor credibilidad la evidencia más sólida. Un metaanálisis relacionado de 59 ensayos publicado en el British Journal of Nutrition en abril de 2024 confirmó que la suplementación con extracto de té verde redujo significativamente la masa corporal, el IMC y el porcentaje de grasa corporal mientras aumentaba los niveles de adiponectina, lo que proporciona una validación más amplia para las formulaciones basadas en catequinas [2] Fuente: María del Mar Bibiloni González et al., “The Effects of Green Tea Extract Supplementation on Body Composition, Obesity-Related Hormones, and Oxidative Stress Markers,” British Journal of Nutrition, cambridge.org . Las marcas que han invertido en expedientes clínicos utilizan cada vez más esta evidencia como una herramienta de conversión en embudos DTC, creando una barrera que los actores genéricos de marca blanca no pueden replicar a una velocidad o costo comparable.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Examen de las declaraciones de propiedades saludables y requisitos de seguridad de los ingredientes | -1.5% | América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Preocupaciones por el sabor amargo y los efectos secundarios gastrointestinales. | -0.8% | Global | Mediano plazo (2–4 años) |
| Ciclos de recompra cortos debido a las expectativas de resultados rápidos. | -0.5% | Global | Corto plazo (≤ 2 años) |
| Trazabilidad botánica y volatilidad de los insumos impulsada por el clima | -0.4% | Los mercados de origen de Asia-Pacífico, marcas globales | Largo plazo (≥ 4 años) |
| Fuente: Inteligencia de Mordor | |||
Examen de las declaraciones de propiedades saludables y requisitos de seguridad de los ingredientes
El entorno regulatorio para los tés adelgazantes se está endureciendo en múltiples frentes, creando riesgos de cumplimiento importantes para las marcas que utilizan afirmaciones de beneficios sin fundamento. En Estados Unidos, la Guía de Cumplimiento de Productos para la Salud de la FTC exige que los comercializadores respalden las afirmaciones de pérdida de peso con evidencia científica competente y confiable. La declaración actualizada de contenido nutricional "Saludable" de la FDA, que entrará en vigor en abril de 2025 después de una revisión de congelación regulatoria, también elevará los requisitos de elegibilidad básicos para los productos que utilizan descriptores de bienestar [3] Fuente: Comisión Federal de Comercio, “Guía de Cumplimiento de Productos para la Salud”, Guía Comercial de la FTC, ftc.gov . Más concretamente, un análisis de contenido revisado por pares de 2026 de 12 tés dietéticos disponibles comercialmente en Estados Unidos informó que el 91.7 % contenía hoja de sen, un laxante. Los estudios analíticos también identificaron compuestos sintéticos no declarados, incluyendo sibutramina y fenolftaleína, en productos comercializados como totalmente naturales. Estos hallazgos exponen a las marcas a riesgos de incumplimiento normativo tanto en virtud de la Ley de la FTC como del marco de notificación de eventos adversos de suplementos dietéticos de la FDA. El desafío de cumplimiento menos visible proviene de las "Especificaciones Técnicas para el Control de Calidad y Seguridad de los Tés Sustitutos" introducidas recientemente en China, que imponen obligaciones de trazabilidad basadas en blockchain. Es probable que otros mercados importantes adopten modelos similares, lo que significa que las empresas que no han invertido en infraestructura de transparencia de la cadena de suministro están aumentando su exposición futura. Las marcas que integren de forma proactiva el cumplimiento clínico y de etiquetado en sus procesos de desarrollo de productos gestionarán estos costos de manera más eficiente que aquellas que adapten las medidas de cumplimiento a posteriori bajo la presión de las autoridades.
Trazabilidad botánica y volatilidad de los insumos impulsada por el clima
Las fórmulas de té adelgazante se basan en una concentración de ingredientes botánicos, como el té verde (Camellia sinensis), variedades de té oolong, hojas de sen y hierbas funcionales como la Garcinia cambogia y la Gymnema, que crecen en zonas geográficas y climáticas específicas. La volatilidad de los precios de los insumos se ha convertido en un riesgo estructural de costos. Los datos para inversores del año fiscal 26 de Tata Consumer Products muestran que los precios del té del norte de la India se moderaron tras alcanzar picos anteriores, mientras que los del sur de la India se fortalecieron secuencialmente y los de Kenia se mantuvieron estables, con un ligero repunte al final del trimestre. Estas tendencias demuestran cómo la dinámica climática específica de cada región crea costos mínimos impredecibles para los productores. La autenticación botánica representa un desafío secundario. A medida que la demanda de hierbas medicinales crece más rápido que la oferta de productos orgánicos certificados, aumentan los riesgos de adulteración e identificación errónea, especialmente para las hierbas procedentes de pequeñas explotaciones agrícolas fragmentadas en la India, Sri Lanka y el sudeste asiático. Las empresas sin protocolos de verificación de origen se enfrentan a responsabilidades regulatorias y a la pérdida de confianza en la marca si las pruebas posteriores a la comercialización revelan sustitución o contaminación. Como resultado, la integración vertical o los contratos de suministro certificados a largo plazo para productos botánicos clave se están convirtiendo en factores diferenciadores competitivos, y no solo en preferencias operativas.
Análisis de segmento
Por formato: Las bolsitas de té dominan, pero las mezclas instantáneas alteran la jerarquía de formatos.
Se espera que las bolsitas de té representen el 65.62 % del mercado de tés adelgazantes en 2025, lo que refleja su dominio en supermercados, grandes superficies y farmacias. Su formato familiar reduce las dificultades de compra para los consumidores que se inician en esta categoría. Los tés de hojas sueltas ocupan un nicho premium más pequeño y atraen a consumidores entusiastas y tiendas especializadas en té. Sin embargo, la complejidad de su preparación limita su penetración en el mercado general, donde la comodidad sigue siendo un factor decisivo de compra. Las mezclas de té instantáneo representan el segmento estructuralmente más atractivo. Se prevé que este segmento registre una tasa de crecimiento anual compuesta (TCAC) del 10.11 % durante el período 2026-2031, la más rápida dentro de la segmentación de formatos. El crecimiento se debe a su compatibilidad con la logística del comercio electrónico, incluyendo referencias más ligeras y una logística más sencilla, las tendencias de conveniencia de las porciones individuales y las nuevas mezclas enriquecidas con proteínas o adaptógenos que están ganando popularidad entre los consumidores orientados al fitness.
El cambio hacia los formatos instantáneos también refleja una tendencia de reformulación más amplia. Las marcas están yendo más allá de los formatos simples de hojas y bolsitas hacia la combinación de ingredientes funcionales, combinando EGCG o té oolong para quemar grasa con compuestos termogénicos, probióticos o colágeno. Estos formatos permiten una dosificación más precisa que los tés de hojas sueltas. El lanzamiento de Tetley Matcha Latte por parte de Tata Consumer Products, en las variedades Clásico y Mango, en el año fiscal 26, ejemplifica cómo las marcas de té establecidas están utilizando formatos en polvo para cubrir tanto las ocasiones de consumo relacionadas con el adelgazamiento como las de bebidas funcionales. Para los gerentes de marca, la ventana de innovación en el formato sigue siendo estrecha. Las mezclas instantáneas que tienen éxito en los canales de venta directa al consumidor, pero que no logran asegurar su presencia en los puntos de venta en dos o tres años, corren el riesgo de ser desplazadas por marcas establecidas con mayor capital que ingresan al mismo formato con relaciones de venta ya existentes.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por naturaleza: lo orgánico tiene un precio superior, lo convencional mantiene la mayor parte de la producción.
Se espera que las formulaciones convencionales mantengan el 79.51 % del mercado en 2025, gracias a su amplia disponibilidad en canales de distribución sensibles al precio y a las ventajas en costes de aprovisionamiento que ofrece el cultivo convencional a gran escala. Sin embargo, este dominio oculta una erosión acelerada en el segmento premium. Se prevé que los tés orgánicos para adelgazar crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.88 % entre 2026 y 2031, superando al mercado general, a medida que los criterios de compra de productos con etiqueta limpia se extienden desde las tiendas especializadas en salud al comercio minorista convencional. Las certificaciones orgánicas del USDA y de la UE se están convirtiendo cada vez más en requisitos básicos en lugar de factores diferenciadores en el segmento premium, dado que los consumidores de Norteamérica y Europa examinan con lupa la verificación por parte de terceros de las afirmaciones botánicas específicas, más allá de la certificación orgánica básica.
Se espera que Yogi Products, que cuenta con la certificación orgánica del USDA para toda su gama de tés para el bienestar, lance sus concentrados de té de hierbas orgánicas en septiembre de 2025, exclusivamente en Target. Esta iniciativa marca la popularización del té funcional orgánico certificado en supermercados de gran consumo, en lugar de limitarlo a las tiendas de alimentos saludables. Un aspecto importante que a menudo se subestima es que la certificación orgánica permite obtener precios de venta promedio más altos sin un aumento proporcional en el gasto en marketing para el consumidor, ya que los sellos de terceros reducen la necesidad de declaraciones educativas. Las marcas que operan en la frontera entre lo convencional y lo orgánico se enfrentan a la decisión estratégica más difícil. Invertir en procesos de certificación completos para el abastecimiento y el procesamiento requiere plazos de 2 a 5 años, lo que significa que las marcas que retrasen la transición a lo orgánico más allá de 2026 se enfrentarán cada vez más a una desventaja competitiva en comparación con aquellas que iniciaron la transición entre 2023 y 2024.
Por canal de distribución: los supermercados lideran, los canales digitales experimentan una aceleración estructural.
Se prevé que los supermercados e hipermercados representen el 47.13 % de los ingresos del canal de distribución en 2025, lo que facilitará el acceso a las categorías de productos para los segmentos de consumidores más importantes en los mercados desarrollados y en desarrollo. Las tiendas de conveniencia y las tiendas especializadas desempeñan, en conjunto, un papel importante, aunque menor. Las tiendas especializadas apoyan el posicionamiento de marcas premium y la degustación de productos, mientras que la presencia en el canal de conveniencia sigue siendo fundamental para las compras impulsivas en los mercados urbanos. Las tiendas minoristas en línea representan el cambio de segmento más estratégico y se prevé que crezcan a una tasa de crecimiento anual compuesta (TCAC) del 10.51 % durante el período 2026-2031. Este crecimiento refleja el auge estructural del comercio electrónico en productos de salud para el consumidor y el éxito desproporcionado de los modelos de suscripción DTC (directos al consumidor) para mejorar el valor de vida del cliente en el caso de las marcas de té adelgazante.
Los factores que impulsan el éxito de los canales online van más allá de la comodidad. Los servicios de té adelgazante por suscripción permiten a las marcas generar ingresos recurrentes, optimizar la frecuencia de reposición mediante datos de comportamiento y personalizar las recomendaciones de formulación, capacidades que los formatos minoristas convencionales no ofrecen de forma estructural. Las marcas chinas han implementado este modelo con mayor agresividad. Plataformas de comercio en directo como Douyin y Xiaohongshu permiten embudos de conversión en tiempo real que combinan contenido de influencers, información sobre el producto y la finalización de la compra en una sola sesión. Otros canales de distribución, como farmacias, profesionales de la salud y canales institucionales, siguen siendo relevantes en mercados donde los tés adelgazantes se posicionan más cerca de los suplementos dietéticos y siguen las recomendaciones médicas. Esta tendencia es particularmente evidente en Japón, donde las afirmaciones sobre la reducción de grasa, en el marco del etiquetado de alimentos funcionales, impulsan activamente el crecimiento de la categoría a través del canal farmacéutico.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Análisis geográfico
Mercado de tés adelgazantes en Asia-Pacífico
Se prevé que la región de Asia-Pacífico acapare el 43.9 % del mercado de tés adelgazantes en 2025, gracias a su arraigada cultura del té y a la familiaridad de los consumidores con las preparaciones medicinales y herbales. La región se beneficia de una gran población consumidora y de una larga tradición en la producción y el procesamiento de té. La Organización Mundial de la Salud informó que casi la mitad de los niños con sobrepeso menores de 5 años residen en Asia, lo que pone de manifiesto el desafío que supone para la salud pública la región a largo plazo. China sigue siendo un centro clave de consumo y producción de té, mientras que India, Tailandia, Indonesia y Corea del Sur ofrecen oportunidades de crecimiento impulsadas por la urbanización, el aumento de los ingresos y la expansión del comercio electrónico.
Mercado norteamericano de tés adelgazantes
Se prevé que Norteamérica registre una tasa de crecimiento anual compuesta (TCAC) del 10.0 % entre 2026 y 2031, lo que la convierte en la región de mayor crecimiento en el mercado de tés adelgazantes. El creciente interés de los consumidores por las bebidas funcionales, los productos de bienestar de alta gama y las compras en línea respaldan esta perspectiva. Tata Consumer Products declaró que Tetley fue la marca de té de hierbas de mayor crecimiento en Canadá durante el cuarto trimestre del año fiscal 2026, con un aumento del 8 % en los ingresos por tés especiales y un incremento de 1.3 puntos porcentuales en la cuota de mercado. En enero de 2026, Traditional Medicinals expandió su té Organic Stress Soother Tension Relief Tea a los canales de venta minorista de supermercados, farmacias y grandes almacenes de Canadá. Estados Unidos sigue siendo el principal centro de demanda regional, mientras que Canadá demuestra innovación en tés de hierbas de alta gama y México puede atraer a proveedores que buscan crecimiento en el sector de las bebidas funcionales.
Mercado de tés adelgazantes en EMEA y Sudamérica
Europa muestra una demanda constante, influenciada por los estándares orgánicos y las expectativas de etiquetas limpias en el Reino Unido, Alemania, Francia y los Países Bajos. Tata Consumer Products informó que Tetley obtuvo una cuota de mercado del 18.5 % en té negro de consumo diario y del 10.2 % en té de frutas y hierbas en el Reino Unido durante el año fiscal 26. Estas posiciones demuestran cómo los proveedores establecidos pueden expandirse al mercado de las infusiones de hierbas, compitiendo al mismo tiempo con las marcas de venta directa al consumidor. Sudamérica presenta oportunidades en Brasil, Colombia y Perú, ya que los consumidores buscan alternativas a las bebidas carbonatadas convencionales. Oriente Medio y África tienen relevancia a largo plazo debido a la preocupación por la obesidad y a una demografía favorable. Los proveedores que ingresan a estas regiones necesitan una comunicación de producto que cumpla con las regulaciones locales y refleje las preferencias locales.
Panorama competitivo
El mercado de tés adelgazantes está moderadamente fragmentado, con grandes proveedores que compiten junto a empresas centradas en el bienestar y con una fuerte presencia digital. Unilever, a través de Pukka Herbs; Tata Consumer Products, a través de Tetley; y Associated British Foods, a través de Twinings, se benefician de un amplio acceso al comercio minorista y de operaciones de abastecimiento consolidadas. Su envergadura les permite gestionar la distribución, el control de calidad y el desarrollo de productos. Yogi Products, Traditional Medicinals y Numi Organic Tea compiten gracias a su posicionamiento orgánico, la autenticidad de sus ingredientes y sus gamas de productos orientadas al bienestar. Teami Blends y FitTea dependen en mayor medida de las redes sociales y el comercio por suscripción, lo que les permite llegar a los consumidores sin necesidad de una amplia presencia en los estantes. Sin embargo, este enfoque genera riesgos para su reputación cuando las afirmaciones sobre la salud se someten a un escrutinio más riguroso.
La principal brecha competitiva radica en combinar un sólido respaldo clínico con experiencias de producto personalizadas. Ningún proveedor importante entre las empresas analizadas en el material proporcionado ofrece un programa de té adelgazante totalmente personalizado y clínicamente probado a gran escala. La investigación sobre EGCG, teaflavinas y polifenoles de oolong puede respaldar estrategias de formulación diferenciadas. La división Organic India de Tata Consumer Products y sus operaciones de abastecimiento de té en general destacan el valor de vincular la adquisición de ingredientes botánicos con la innovación de productos. Sin embargo, el umbral de evidencia puede convertirse en una barrera práctica para los productos que buscan distribuirse en canales minoristas regulados.
Tata Consumer Products reportó 80 lanzamientos de nuevos productos en el año fiscal 2026 y una relación innovación-ventas del 4.5%, lo que indica una inversión continua en nuevas ofertas de bebidas. Su lanzamiento en el año fiscal 26 de Tetley Matcha Latte en formatos Clásico y Mango muestra su incursión más allá de las tradicionales bolsitas de té. Yogi Products utilizó la red minorista y digital de Target para el lanzamiento de sus Concentrados de Té de Hierbas Orgánico en septiembre de 2025, lo que ilustra un enfoque de prueba de productos con el apoyo del minorista. Traditional Medicinals expandió una línea de té de hierbas funcional al mercado minorista nacional canadiense en enero de 26. Estos desarrollos muestran que las empresas en el mercado del té para adelgazar compiten a través de la innovación de formatos, la selección de canales, el posicionamiento funcional y una comunicación que cumpla con las normativas.
Líderes de la industria del té adelgazante
Unilever PLC
Nestlé SA
Productos de consumo Tata Limited
ITO EN, LTD.
El Grupo Celestial Hain, Inc.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Enero de 2026: Traditional Medicinals lanzó el té orgánico para aliviar el estrés y la tensión en supermercados, farmacias y grandes almacenes de todo Canadá, consolidando su posición como la marca número 1 de té orgánico en Canadá y ampliando el abanico de ocasiones de bienestar funcional para los consumidores de té de hierbas.
- Septiembre de 2025: Yogi Products lanzó concentrados de té de hierbas orgánicas exclusivamente a través de la plataforma minorista y digital de Target en EE. UU., presentando un formato listo para mezclar, pionero en su categoría, que ofrece beneficios funcionales para el sistema inmunológico y el bienestar digestivo, demostrando la exclusividad de la plataforma como canal de lanzamiento para la innovación en formatos funcionales.
- Febrero de 2025: Endeavor Co., Ltd. (filial de I-ne Corp., Japón) lanzó comercialmente la marca Teaflex, que incluye el "Té Verde Adelgazante", un producto que contaba con la certificación japonesa de etiquetado de alimentos funcionales (機能性表示食品) para la reducción de la grasa visceral en adultos con un IMC elevado, siendo la primera aplicación del marco de etiquetado funcional japonés a una marca de té adelgazante dedicada y vendida exclusivamente a través de canales digitales.
Alcance del informe del mercado mundial de tés adelgazantes
El té adelgazante se refiere a mezclas de hierbas o tés tradicionales comercializados para ayudar a perder peso. El mercado del té adelgazante se segmenta por formato, tipo, canal de distribución y geografía. Por formato, el mercado se segmenta en bolsitas de té, té a granel y mezclas de té instantáneo. Por tipo, el mercado se segmenta en convencional y orgánico. Por canal de distribución, el mercado se segmenta en supermercados/hipermercados, tiendas de conveniencia, tiendas especializadas, tiendas minoristas en línea y otros canales de distribución. Por geografía, el mercado se segmenta en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. Las previsiones del mercado se proporcionan en términos de valor (USD).
| Bolsas de té |
| Hoja suelta |
| Mezclas de té instantáneo |
| Convencional |
| Organic |
| Supermercados / Hipermercados |
| Tiendas de conveniencia |
| Tiendas Especializadas |
| Tiendas minoristas en línea |
| Otros Canales de Distribución |
| Norteamérica | Estados Unidos |
| Canada | |
| Mexico | |
| Resto de américa del norte | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Suecia | |
| Bélgica | |
| Polonia | |
| Netherlands | |
| El resto de Europa | |
| Asia-Pacífico | China |
| Japan | |
| India | |
| Thailand | |
| Singapore | |
| Indonesia | |
| South Korea | |
| Australia | |
| Resto de Asia-Pacífico | |
| Sudamérica | Brazil |
| Argentina | |
| Colombia | |
| Perú | |
| Chile | |
| Resto de Sudamérica | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Sudáfrica | |
| Saudi Arabia | |
| Egipto | |
| Resto de Medio Oriente y África |
| Formulario | Bolsas de té | |
| Hoja suelta | ||
| Mezclas de té instantáneo | ||
| Nature | Convencional | |
| Organic | ||
| Canal de distribución | Supermercados / Hipermercados | |
| Tiendas de conveniencia | ||
| Tiendas Especializadas | ||
| Tiendas minoristas en línea | ||
| Otros Canales de Distribución | ||
| Geografía | Norteamérica | Estados Unidos |
| Canada | ||
| Mexico | ||
| Resto de américa del norte | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Suecia | ||
| Bélgica | ||
| Polonia | ||
| Netherlands | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| India | ||
| Thailand | ||
| Singapore | ||
| Indonesia | ||
| South Korea | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Colombia | ||
| Perú | ||
| Chile | ||
| Resto de Sudamérica | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Sudáfrica | ||
| Saudi Arabia | ||
| Egipto | ||
| Resto de Medio Oriente y África | ||
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado de tés adelgazantes para el año 2031?
Se prevé que el mercado de tés adelgazantes alcance los 7.23 millones de dólares en 2031, con una tasa de crecimiento anual compuesta del 8.49 % a partir de 2026. Este crecimiento refleja la demanda de productos prácticos y transparentes a través de canales físicos y digitales, mientras que las exigencias de seguridad más estrictas pueden favorecer a los proveedores con controles de calidad documentados.
¿Qué tipo de té adelgazante tiene la mayor base de ventas?
Las bolsitas de té lideraron la categoría con el 65.62 % de los ingresos en 2025, gracias a su uso generalizado en grandes superficies y farmacias. Su sencilla preparación y amplia disponibilidad en los estantes las convierten en un elemento clave del mercado del té para adelgazar, incluso con el rápido crecimiento de los formatos instantáneos.
¿Qué formato de té adelgazante se prevé que experimente el mayor crecimiento?
Se prevé que las mezclas de té instantáneo crezcan a una tasa de crecimiento anual compuesta (CAGR) del 10.11 % hasta 2031, impulsadas por la comodidad de las porciones individuales, la distribución en línea, las porciones controladas de ingredientes funcionales y la facilidad de preparación.
¿Por qué se están examinando con mayor detenimiento las afirmaciones sobre la pérdida de peso que producen las infusiones de hierbas?
Los organismos reguladores de Estados Unidos exigen un respaldo científico fiable para las declaraciones de propiedades saludables, y una revisión de 2026 puso de manifiesto las preocupaciones sobre la seguridad y el etiquetado de los tés dietéticos. Las marcas necesitan pruebas que respalden sus afirmaciones, así como información clara sobre los ingredientes y la seguridad.


