

Tamaño y participación en el mercado de bombas para lodos
Visión general del mercado
| Periodo de estudio | 2020 - 2031 |
|---|---|
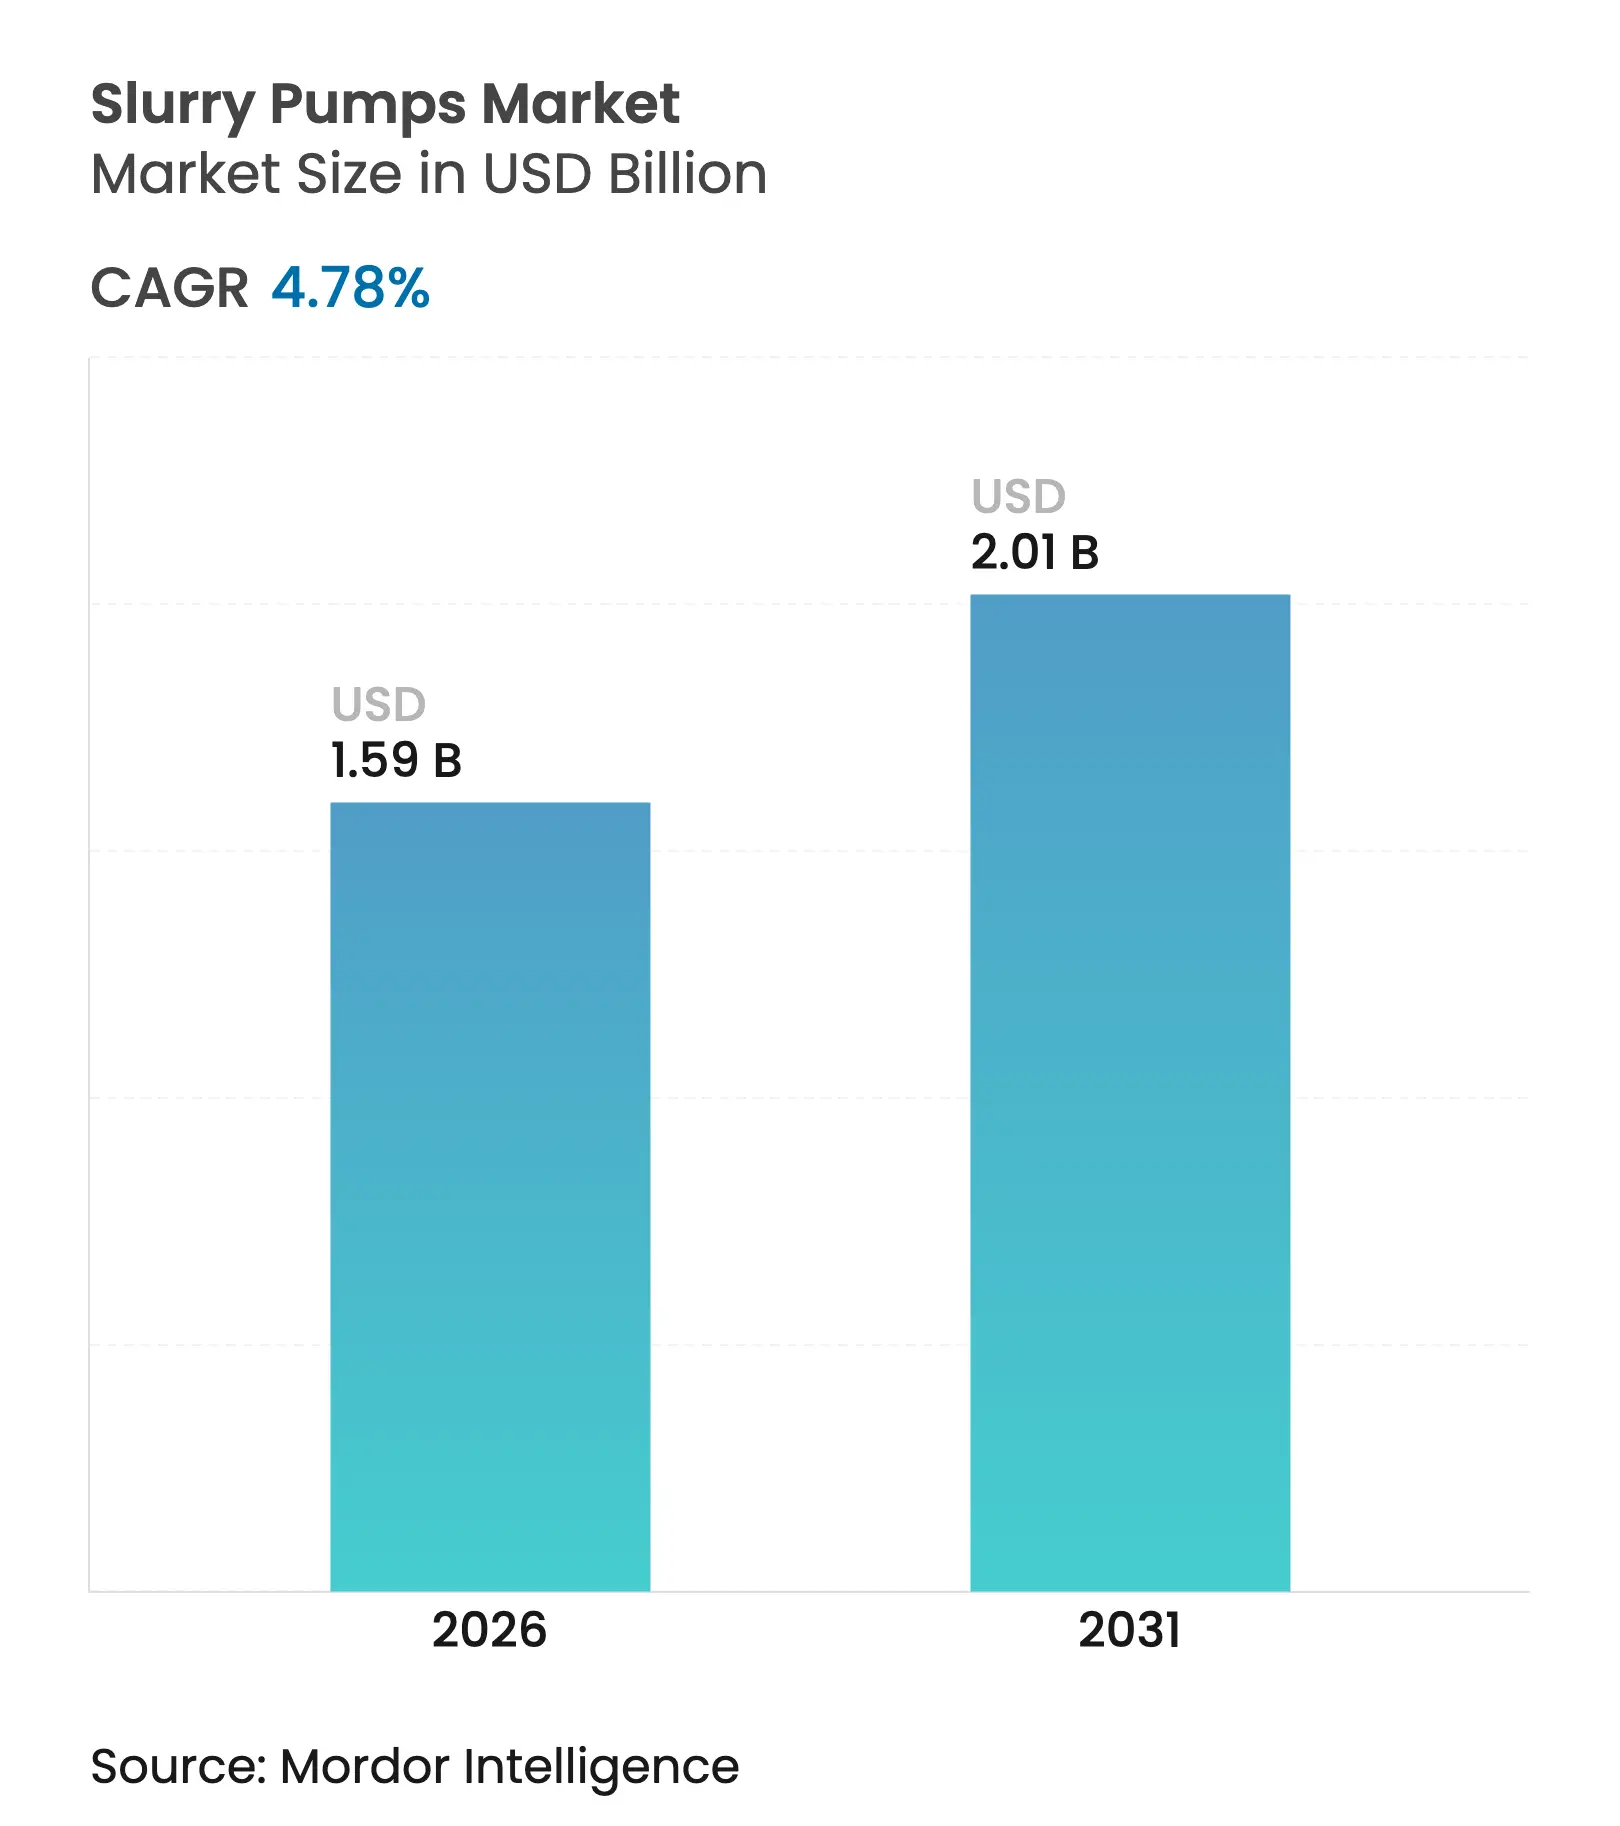
| Tamaño del mercado (2026) | USD 1.59 mil millones |
| Tamaño del mercado (2031) | USD 2.01 mil millones |
| Tasa de crecimiento (2026 - 2031) | 4.78% CAGR |
| Mercado de más rápido crecimiento | Asia-Pacífico |
| Mercado más grande | Asia-Pacífico |
| Concentración de mercado | Media |
Principales actores *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular Imagen © Mordor Intelligence. Reutilización permitida bajo la licencia CC BY 4.0. | |
Análisis del mercado de bombas para lodos por Mordor Intelligence
El mercado de bombas para lodos alcanzó un valor de 1.52 millones de dólares en 2025 y se estimó que crecería de 1.59 millones de dólares en 2026 a 2.01 millones de dólares en 2031, con una tasa de crecimiento anual compuesta (CAGR) del 4.78% durante el período de pronóstico (2026-2031). La resiliencia de la demanda provino de la minería de metales para baterías, una regulación más estricta de los relaves y la rápida adopción del mantenimiento habilitado por IA, todo lo cual aumentó la necesidad de bombas confiables en las industrias minera, de la construcción, de aguas residuales y de procesos. El mercado de bombas para lodos se benefició de que las mineras aumentaran la capacidad para concentrados de litio, cobalto y tierras raras, mientras que los contratistas de construcción adoptaron soluciones de impresión 3D de hormigón que dependen de un manejo de lodos de alta precisión. Los paquetes de bombas alimentadas por energía solar pasaron de la etapa piloto a la adquisición generalizada a medida que los operadores buscaban ahorros de energía fuera de la red, y los revestimientos compuestos ganaron terreno a medida que los usuarios equilibraban la vida útil con el aumento de los costos del hierro con alto contenido de cromo. La intensidad de la competencia aumentó a medida que los líderes mundiales añadieron servicios digitales a las ventas de hardware, mientras que los fabricantes regionales protegieron su cuota de mercado mediante ofertas centradas en los costes.
Conclusiones clave del informe
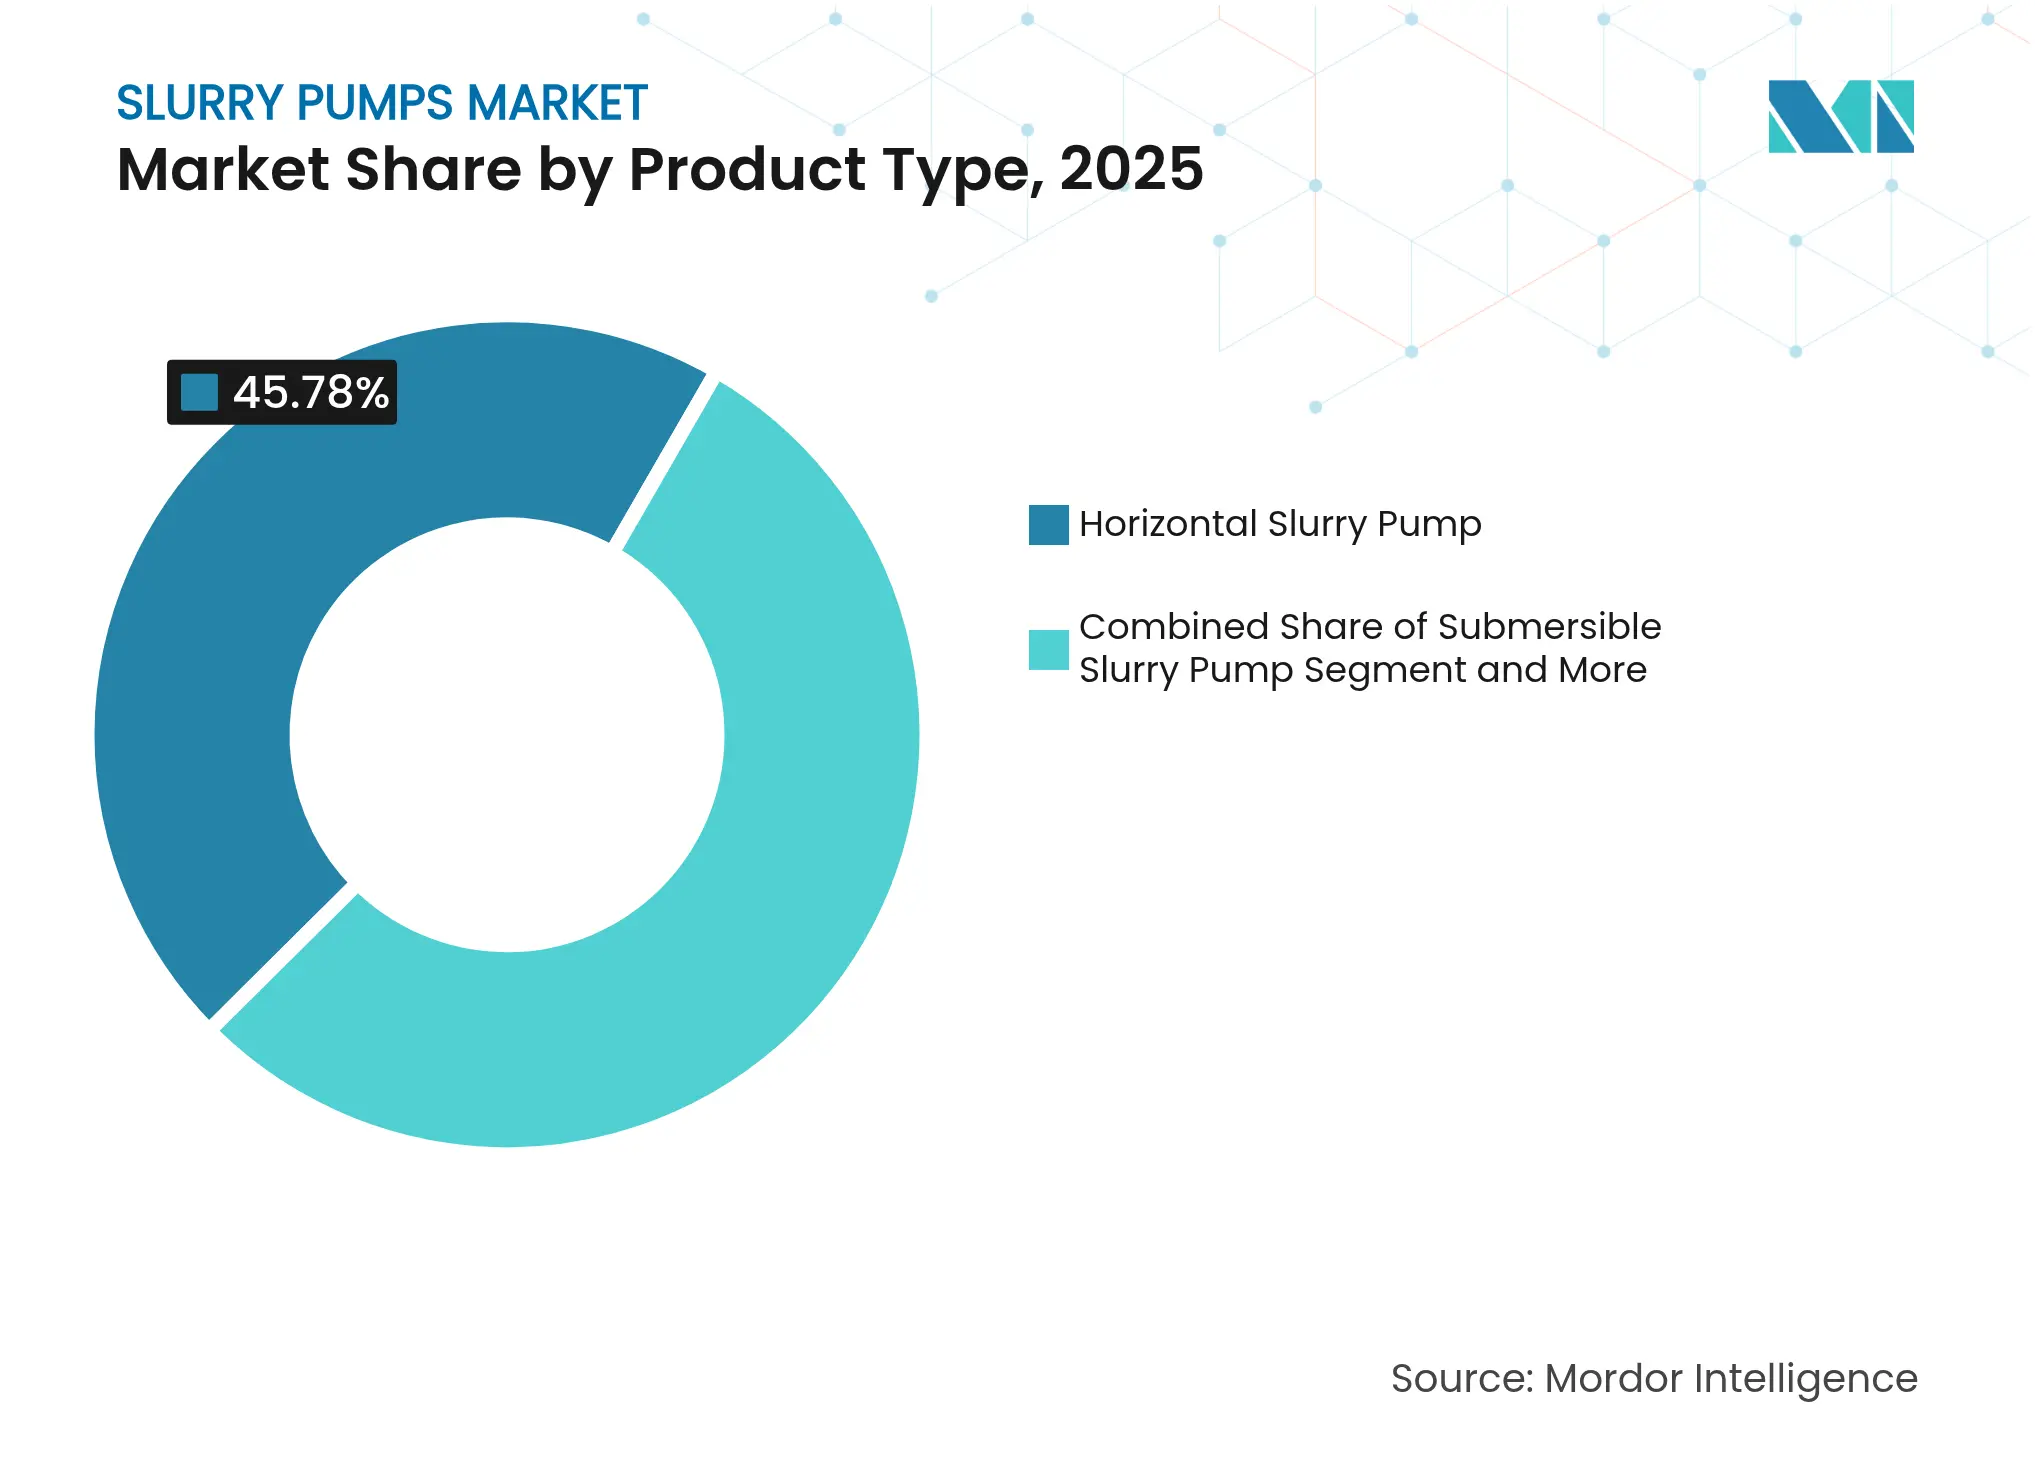
- Por tipo de producto, las unidades horizontales lideraron con una participación de ingresos del 45.78 % en 2025; se proyecta que las variantes sumergibles registren la CAGR más rápida del 8.45 % hasta 2031.
- Por fuente de energía, los accionamientos eléctricos representaron el 70.92 % de la participación de mercado de bombas de lodos en 2025, mientras que se prevé que los sistemas impulsados por energía solar aumenten a una CAGR del 13.62 %.
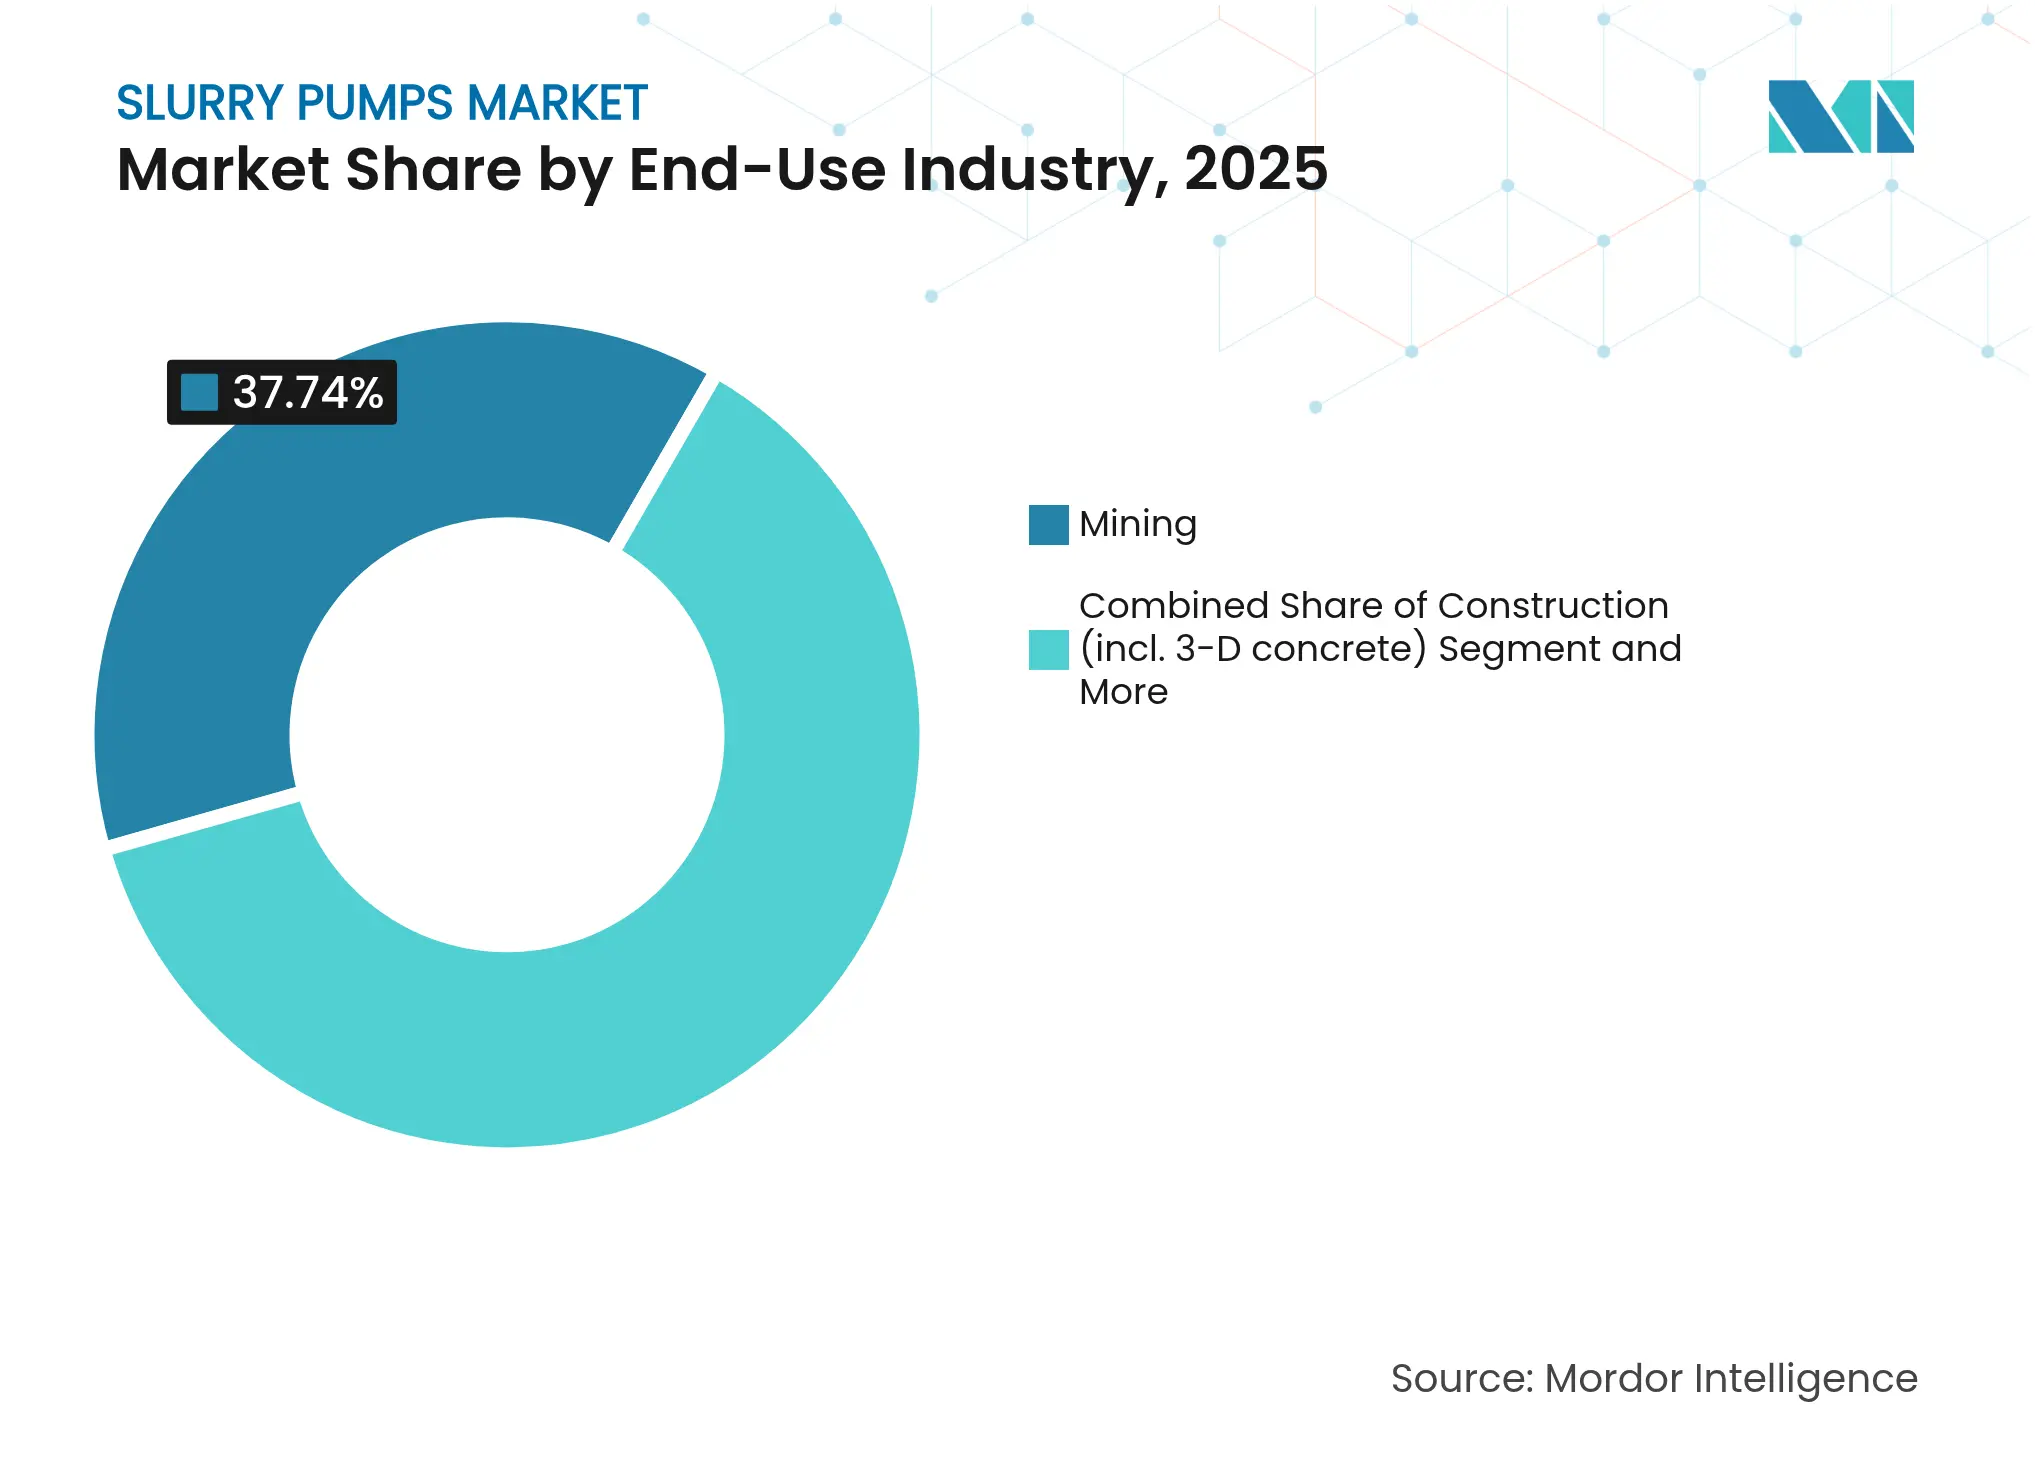
- Por industria de uso final, la minería tuvo una participación del 37.74% del tamaño del mercado de bombas de lodos en 2025, mientras que la construcción, liderada por aplicaciones de impresión 3D, está preparada para crecer a una CAGR del 12.55%.
- Por material de revestimiento, el hierro con alto contenido de cromo dominó con una participación del 54.92%, aunque los compuestos poliméricos y cerámicos están avanzando a una CAGR del 8.74%.
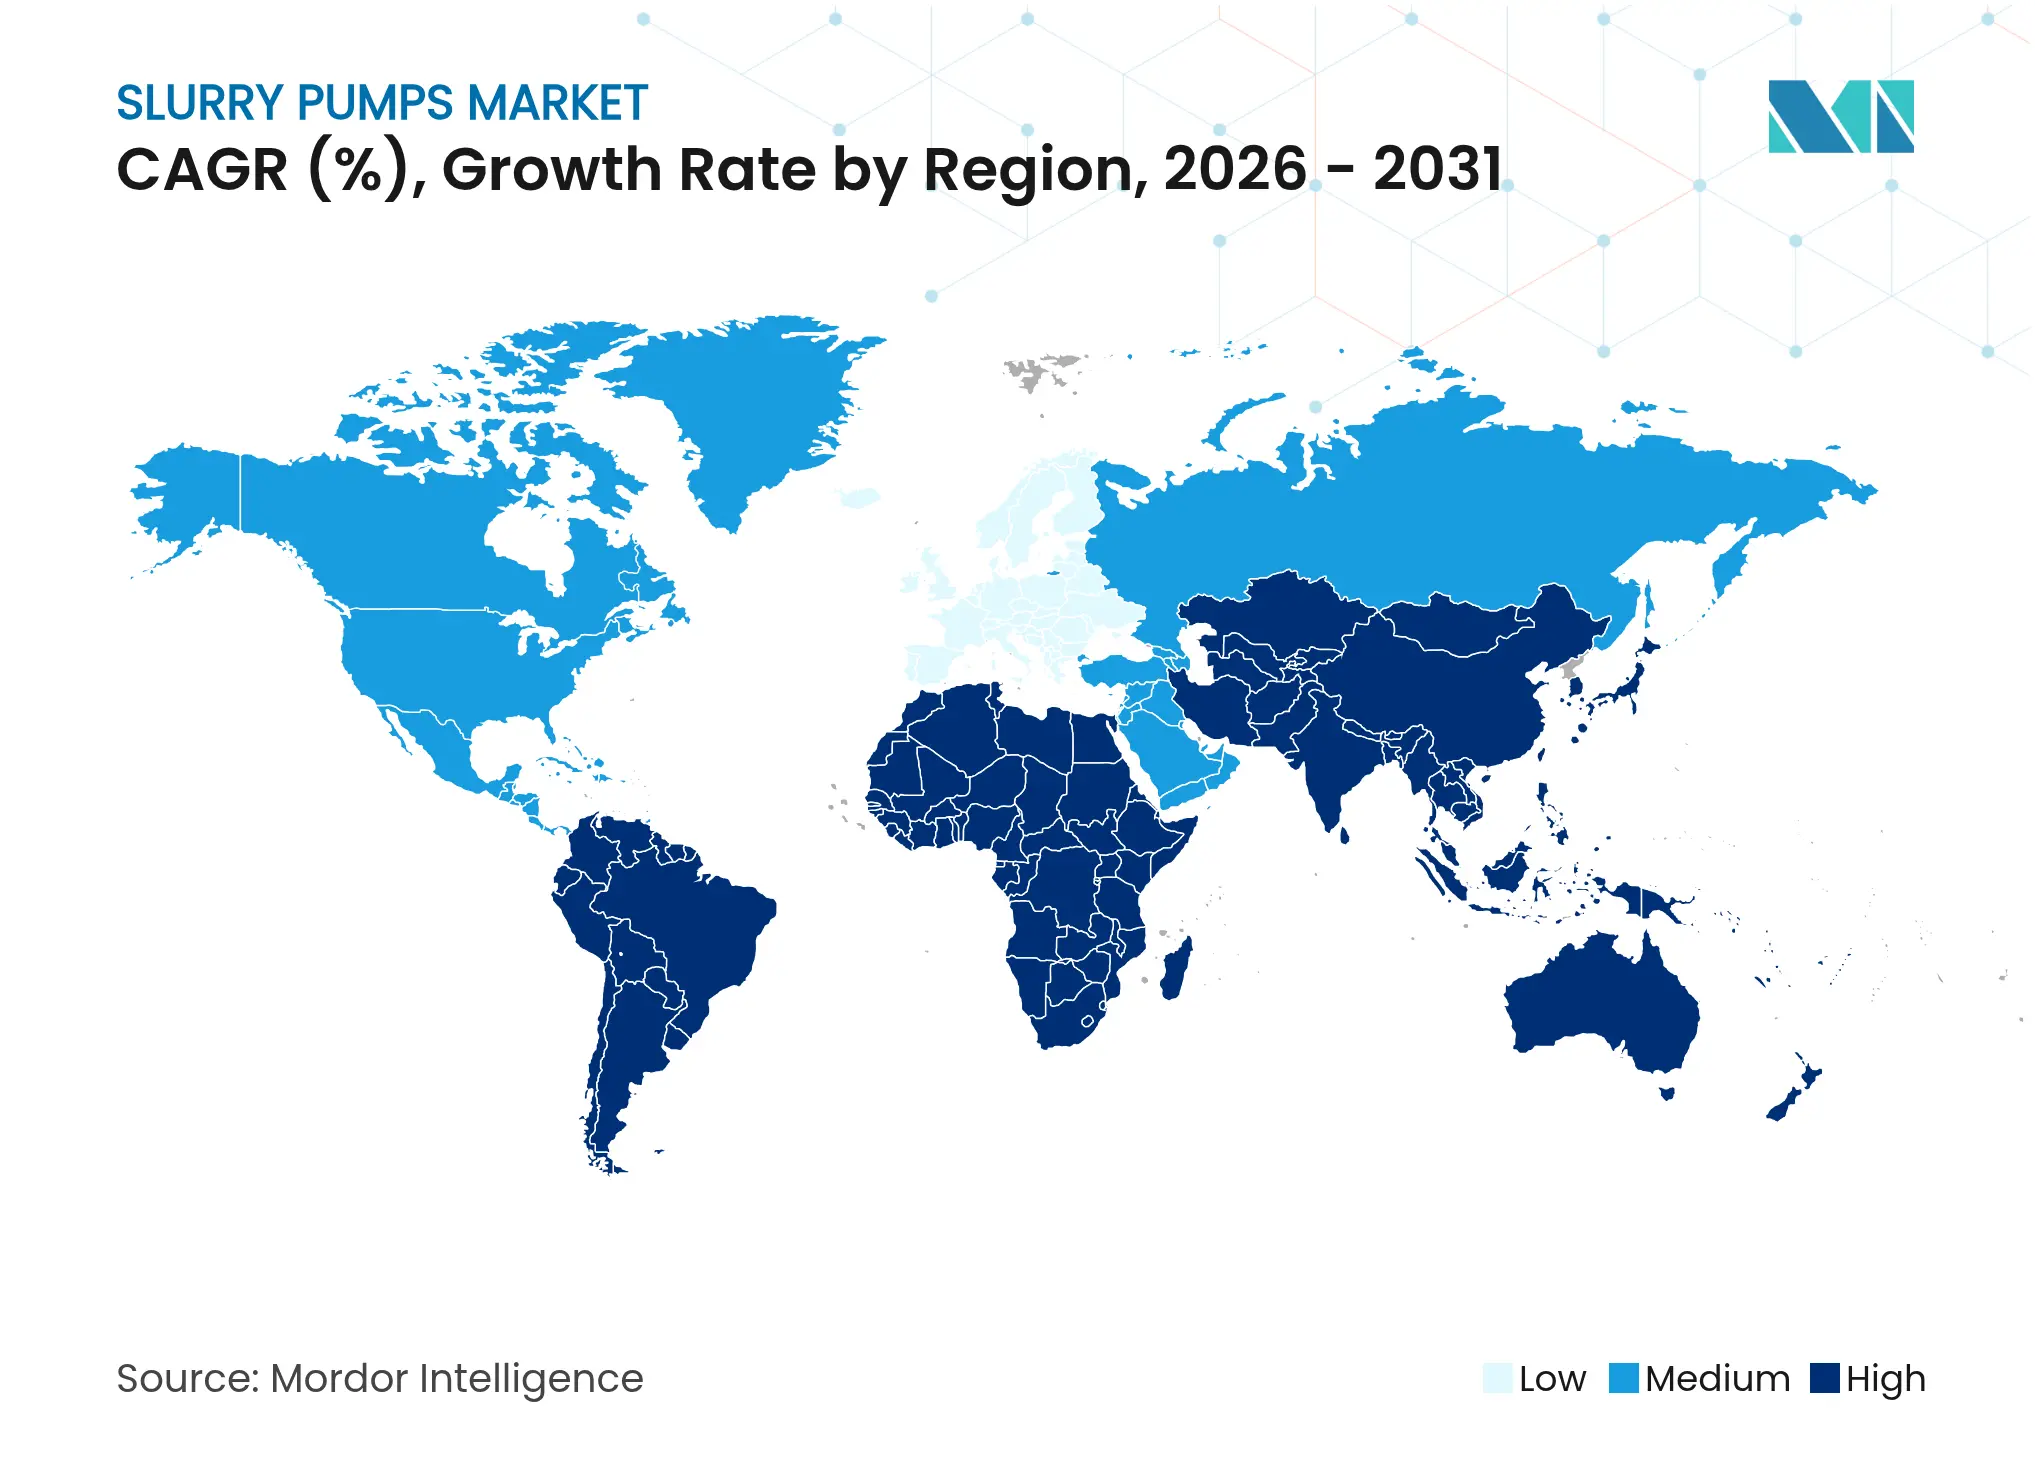
- Por geografía, Asia-Pacífico capturó el 43.86 % del mercado de bombas de lodos en 2025 y se prevé que registre la CAGR más rápida del 6.45 % hasta 2031.
Nota: El tamaño del mercado y las cifras de pronóstico en este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los últimos datos y conocimientos disponibles a enero de 2026.
Tendencias y perspectivas del mercado global de bombas para lodos
Análisis del impacto de los impulsores
| Destornillador | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Auge de la minería de rocas duras y metales para baterías | + 1.2% | Global, liderado por Australia, Chile y Canadá | Largo plazo (≥ 4 años) |
| Endurecimiento de la regulación de las presas de relaves | + 0.8% | Global, especialmente América del Norte y Australia | Mediano plazo (2-4 años) |
| Reciclaje de activos de arenas petrolíferas en yacimientos industriales | + 0.4% | Canada | Mediano plazo (2-4 años) |
| La rápida expansión del refinado de tierras raras en China | + 0.6% | Asia-Pacífico | Largo plazo (≥ 4 años) |
| Implementaciones de mantenimiento predictivo impulsadas por IA | + 0.7% | Norteamérica y europa | Corto plazo (≤ 2 años) |
| Aumento de las lechadas abrasivas para la impresión 3D de hormigón | + 0.5% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Auge de la minería de roca dura y de metales para baterías
El aumento de la adopción de vehículos eléctricos impulsó la inversión en depósitos de litio, cobalto y tierras raras, elevando la demanda de bombeo en los circuitos de trituración, molienda y relaves. Las grandes minas australianas de espodumeno aumentaron el rendimiento de la planta, mientras que las minas de cobre chilenas modernizaron los circuitos de molienda para manejar mineral más duro. El complejo Kearl de Imperial Oil estableció un récord de producción en diciembre de 2024, lo que ilustra cómo las flotas autónomas aumentaron los volúmenes de lodo que deben moverse de manera confiable. [1] Oil Sands Magazine, “Imperial Kearl rompe récords de producción”, oilsandsmagazine.com Los mineros citaron el tiempo de actividad de las bombas como una palanca clave de productividad porque cada parada no programada puede reducir la producción diaria por valor de millones. Los incentivos gubernamentales, como la financiación de 245 millones de AUD de Queensland para minerales críticos, señalaron planes de construcción de minas de varios años, anclando ciclos de reemplazo a largo plazo.
Endurecimiento de la regulación de las presas de relaves
Estrechamiento de presas de relaves
El Estándar Industrial Global para la Gestión de Relaves aceleró las modernizaciones al exigir mayores factores de seguridad y monitoreo continuo. Los operadores incorporaron trenes de deshidratación multietapa para alcanzar un mayor contenido de sólidos, reduciendo así la huella de almacenamiento y mitigando el riesgo de fallas. Las bombas con sensores que transmiten datos de caudal y vibración en tiempo real se convirtieron en la nueva base para el cumplimiento, especialmente en las jurisdicciones que aún responden al desastre de Brumadinho. Los equipos de ingeniería ahora especifican capacidad de bombeo redundante para garantizar la continuidad del caudal durante el mantenimiento, ampliando así la base instalada de unidades horizontales de tamaño mediano.
Implementaciones de mantenimiento predictivo impulsado por IA
Las plantas industriales adoptaron diagnósticos de aprendizaje automático que redujeron las fallas imprevistas de las bombas hasta en un 75% y los gastos de mantenimiento entre un 8% y un 12%. Saudi Aramco reportó una reducción de costos del 80% tras vincular el análisis de vibraciones con los sistemas de órdenes de trabajo. Los algoritmos evalúan datos multisensoriales para pronosticar el desgaste de cojinetes, revestimientos e impulsores, lo que permite la preparación de repuestos antes de la falla. Los proveedores se apresuraron a integrar puertas de enlace inalámbricas y paneles de control en la nube, convirtiendo los servicios de datos en fuentes de ingresos recurrentes junto con las ventas de hardware. La integración con flotas antiguas siguió siendo un obstáculo, pero aún impulsó la actividad de modernización.
Aumento de las lechadas abrasivas para la impresión 3D de hormigón
Las empresas constructoras escalaron la impresión 3D desde prototipos hasta elementos a escala real, como segmentos de puentes y revestimientos de túneles. Las mezclas imprimibles que incluyen nanosílice y escoria mejoraron la sostenibilidad, pero aumentaron la abrasividad, acelerando el desgaste de los extremos húmedos de las bombas. Los proyectos demostraron distancias de bombeo superiores a 1.3 km con una tolerancia de ±5 mm, lo que subraya la necesidad de sistemas de alta presión y velocidad variable que mantengan la reología. Los fabricantes respondieron con impulsores y recubrimientos endurecidos que duplicaron su vida útil, convirtiendo a este nicho en uno de los que más rápidamente multiplica la demanda dentro del mercado de bombas para lodos.
Análisis del impacto de las restricciones
| Restricción | (~) % Impacto en el pronóstico de CAGR | Relevancia geográfica | Cronología del impacto |
|---|---|---|---|
| Sinergia entre la erosión y la corrosión de los componentes de la bomba | -0.9% | Sitios químicos agresivos a nivel mundial | Largo plazo (≥ 4 años) |
| Congelación de gastos de capital en nuevos proyectos de carbón | -0.6% | Global, variable según la región | Mediano plazo (2-4 años) |
| Escasez de hierro con alto contenido de cromo de calidad para fundición | -0.7% | Global | Corto plazo (≤ 2 años) |
| Desajuste entre los protocolos IIoT y las flotas heredadas | -0.4% | Mercados desarrollados | Mediano plazo (2-4 años) |
| Fuente: Inteligencia de Mordor | |||
Sinergia de erosión y corrosión de los componentes de la bomba
Los ensayos de laboratorio demostraron que el impacto de partículas multiplicó la erosión por gotas de agua hasta 5.9 veces en sustratos de acero inoxidable 17-4PH, lo que redujo drásticamente la vida útil esperada de los componentes. Los operadores de procesos químicos se enfrentaron a la doble amenaza de sólidos abrasivos y fluidos corrosivos, lo que obligó a cambiar frecuentemente los revestimientos, lo que incrementó el coste total de propiedad. Opciones de recubrimiento como el Cr₃C₂-NiCr pulverizado con HVOF prolongaron la vida útil, pero incrementaron el gasto en material. Si bien la monitorización de la condición facilitó la secuenciación de los cambios, la imprevisibilidad de los efectos sinérgicos siguió siendo un obstáculo para la planificación.
Escasez de hierro con alto contenido de cromo de calidad de fundición
Las interrupciones en el suministro de materia prima especializada para fundición limitaron la producción de carcasas e impulsores resistentes al desgaste. Los fabricantes chinos señalaron la limitada capacidad de innovación nacional y la dependencia de la experiencia importada en el diseño de aleaciones, lo que retrasó las entregas. [2] Zhejiang Rebecca Pumps & Valves Technology, “Challenges in Domestic Pump Industry”, zjrebecca.com Las fundiciones aceleraron los proyectos de expansión, pero aún enfrentaban largos ciclos de permisos. Algunos fabricantes de equipos originales cambiaron a revestimientos compuestos o recubrimientos de carburo de tungsteno, pero las primas de precio ralentizaron la adopción generalizada. Los usuarios diversificaron el abastecimiento para mitigar el riesgo, lo que agregó complejidad transaccional y costos de amortiguación de inventario.
Análisis de segmento
Por tipo de producto: Los diseños horizontales sustentan el liderazgo
Las bombas horizontales representaron el 45.78 % del mercado de bombas para lodos en 2025 gracias a su facilidad de mantenimiento y flexibilidad de montaje. Las unidades sumergibles, si bien con menor base instalada, aumentaron a una tasa de crecimiento anual compuesta (TCAC) del 8.45 %, ya que las minas subterráneas y las obras confinadas priorizaron la eficiencia del espacio. Se proyecta que el tamaño del mercado de bombas para lodos horizontales crezca de forma constante, impulsado por la demanda de piezas de repuesto para la popular Warman AH y diseños similares. Las bombas sumergibles resultaron atractivas donde los bastidores para equipos de superficie resultan poco prácticos, lo que impulsó la demanda de motores con clasificación IP68 y recubrimientos resistentes a la abrasión. Las bombas de sumidero verticales mantuvieron un nicho en sumideros y aplicaciones bajo cribas, mientras que los modelos con agitador centrífugo se utilizaron para la mezcla de productos químicos. Las variantes de achique ganaron terreno en proyectos de tunelaje urbano que requieren la extracción continua de agua durante la excavación.
La fiabilidad, la baja vibración y la facilidad de sustitución de rodamientos mantuvieron a las bombas horizontales en primer lugar. Los fabricantes de equipos originales (OEM) introdujeron volutas optimizadas mediante dinámica de fluidos computacional que reducen el consumo de energía hasta en un 6 %, lo que ayuda a los usuarios a cumplir los objetivos corporativos de descarbonización. Los proveedores de bombas sumergibles se centraron en entradas de cable a prueba de fugas y sellos mecánicos dobles para prolongar la vida útil. Las herramientas de selección de gemelos digitales ahora perfilan las curvas de las bombas en función de la reología del lodo, lo que reduce el sobredimensionamiento y el coste energético del ciclo de vida. Los compradores de equipos especifican cada vez más paquetes de monitorización remota como estándar, transformando la adquisición de hardware en programas de activos conectados dentro del mercado más amplio de bombas para lodos.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por fuente de energía: El dominio eléctrico se encuentra con el auge de la energía solar
Los accionamientos eléctricos representaron el 70.92% de la cuota de mercado, ya que las plantas adoptaron inversores de frecuencia variable que adaptan la velocidad de la bomba a las necesidades del proceso, lo que redujo las facturas de electricidad. Los paneles solares, aunque pequeños en términos absolutos, registraron una tasa de crecimiento anual compuesta (TCAC) del 13.62%, ya que ganaderos, lagunas de aguas residuales y minas aisladas aprovecharon la disminución de los costos de la energía fotovoltaica. El tamaño del mercado de bombas de lodos para configuraciones solares sigue siendo modesto, pero estratégico, ya que cada implementación reemplaza al diésel, lo que se alinea con los objetivos de emisiones. Los accionamientos hidráulicos persistieron donde los portadores móviles requieren acoplamiento directo al motor, y los paquetes neumáticos cumplieron con las normas de protección contra explosiones en áreas de manejo de solventes.
Las leyes de eficiencia energética de la Unión Europea y Estados Unidos obligaron a las bombas de gran tamaño a cumplir con estándares mínimos de rendimiento energético más estrictos, lo que impulsó las actividades de modernización. Kits solares como el RPS 800 suministraron hasta 3,200 galones al día sin conexión a la red eléctrica, lo que ilustra su comercialización más allá del piloto. La Subvención para Infraestructura de Purines del Reino Unido reembolsó las bombas de transferencia eléctricas, lo que redujo el costo inicial para los agricultores. Los sistemas híbridos que combinan energía solar con almacenamiento de iones de litio extendieron el tiempo de funcionamiento hasta la noche, acelerando las pruebas de campo en campamentos de exploración remotos de Sudamérica.
Por industria de uso final: la minería sigue dominando, la construcción aumenta
La minería conservó una participación del 37.74%, sustentada por las operaciones de manejo de mineral y relaves, que funcionan las 24 horas del día, los 7 días de la semana. Sin embargo, la tasa de crecimiento anual compuesta (TCAC) del 12.55% en la construcción resaltó la velocidad con la que la impresión 3D, el hormigón proyectado y los revestimientos de túneles transformarán la demanda. Se proyecta que la participación de mercado de las bombas de lodos en la minería disminuya ligeramente en términos proporcionales, pero seguirá siendo la mayor fuente de ingresos hasta 2031. Las mejoras en terrenos industriales abandonados de petróleo y gas, la expansión de las aguas residuales en las megaciudades y la mecanización agrícola gradual contribuyeron a un volumen incremental constante. Los procesadores químicos buscaron extremos húmedos aleados para resistir lodos agresivos, lo que elevó el precio promedio de venta.
Los operadores mineros priorizaron el tiempo de actividad y el diagnóstico remoto, implementando sensores de vibración conectados a 5G que se integran con el software de gestión de activos empresariales. Los contratistas de construcción valoraron los paquetes ligeros de plataformas móviles que pueden transportarse con grúa en zonas urbanas densamente pobladas. Las juntas de aguas residuales seleccionaron diseños de cavidad progresiva para el lodo primario, argumentando la reducción de obstrucciones en comparación con las bombas de tornillo. La agricultura se benefició de subsidios que cubren la compra de bombas y separadores, lo que aumentó la capacidad de reciclaje de nutrientes en las granjas lecheras.
Nota: Las participaciones de todos los segmentos individuales están disponibles al momento de la compra del informe.
Por material de revestimiento: la alta confiabilidad del cromo enfrenta ganancias compuestas
El hierro con alto contenido de cromo mantuvo una cuota del 54.92% como el material de mayor rendimiento para abrasivos. Los revestimientos compuestos (mezclas de polímeros y cerámicas) crecieron a una tasa de crecimiento anual compuesta (TCAC) del 8.74%, lo que resulta atractivo para los operadores que incorporan la resistencia química en el coste del ciclo de vida. Se prevé que el tamaño del mercado de bombas para lodos, vinculado a los revestimientos con alto contenido de cromo, se estabilice, ya que la preocupación por la disponibilidad y la volatilidad de los precios impulsa a los compradores a adoptar estrategias híbridas. Los compuestos de caucho mantuvieron su relevancia en aplicaciones con partículas de pequeño tamaño, mientras que las opciones de acero inoxidable dúplex abordaron flujos corrosivos con bajo contenido de sólidos.
Las investigaciones confirmaron que los recubrimientos de Cr3C2-NiCr rociados con HVOF ofrecían baja porosidad y alta dureza en sustratos de hierro fundido, prolongando la vida útil a un precio superior. Los recubrimientos de carburo de tungsteno ofrecieron mejoras de rendimiento de rango medio para las minas que no podían esperar a que se ampliara la capacidad de fundición. Los equipos de compras comenzaron a evaluar las ofertas basándose en métricas del costo total de propiedad (TCO), que capturan el consumo de energía, la vida útil del revestimiento y el riesgo de tiempo de inactividad, en lugar de basarse únicamente en el precio inicial más bajo. Los proveedores respondieron con sistemas modulares de cartuchos que acortan el tiempo de cambio del revestimiento, lo que influyó aún más en las decisiones sobre materiales en el mercado de bombas para lodos.
Análisis geográfico
La región Asia-Pacífico dominó con una participación del 43.86% gracias a los continuos aumentos de cuota de China para tierras raras y a importantes proyectos greenfield en Indonesia y Australia. La tasa de crecimiento anual compuesta (TCAC) regional del 6.45% hasta 2031 superó a la de otros continentes, ya que los gobiernos priorizaron la seguridad de los recursos y la modernización de las infraestructuras. Los fabricantes de equipos originales (OEM) chinos aumentaron su participación al ubicar conjuntamente plantas de fundición, mecanizado y ensamblaje, acortando los plazos de entrega para los clientes nacionales y exportando unidades a precios competitivos. Los contratistas EPC japoneses y coreanos especificaron bombas europeas premium para las paradas de refinerías emblemáticas, lo que mantuvo un segmento de mercado para productos de alto margen.
La demanda en Norteamérica aumentó gracias a la descongestión de arenas petrolíferas, los incentivos para minerales críticos en Estados Unidos y las mejoras en las plantas de recuperación de agua. Canadian Natural Resources aumentó la capacidad de procesamiento de los mejoradores a 600,000 barriles diarios, lo que requirió líneas de lodos adicionales para relaves gruesos. Las empresas municipales de aguas residuales realizaron pedidos generales plurianuales que combinan sensores y análisis en la nube, lo que demuestra la transición de la región hacia contratos digitales de ciclo de vida en el mercado de bombas de lodos.
Europa enfatizó los objetivos de descarbonización y economía circular, lo que impulsó la modernización de variadores de mayor eficiencia y sistemas de sellado avanzados que previenen fugas de lodos peligrosos. El escrutinio regulatorio sobre la intensidad energética obligó a las plantas a reemplazar bombas antiguas sobredimensionadas. Los fabricantes recurrieron a centros de servicio en Alemania y los Países Bajos para realizar reconstrucciones rápidas, lo que reforzó la fidelidad de los clientes.
Sudamérica, con Chile y Argentina como principales polos de cobre y litio, mantuvo una demanda estable de metales base, al tiempo que lidiaba con la escasez de agua, lo que obligó a adoptar sistemas de relaves espesados a alta presión. Oriente Medio y África registraron un crecimiento sostenido gracias a la implementación de soluciones de transporte con alto contenido de sólidos en proyectos de desalinización, minería de fosfato y corredores de infraestructura. En todas las regiones emergentes, la financiación concesional de la banca multilateral a menudo especificaba criterios de sostenibilidad rigurosos, lo que impulsaba a los compradores hacia unidades eléctricas e híbridas solares.
Panorama competitivo
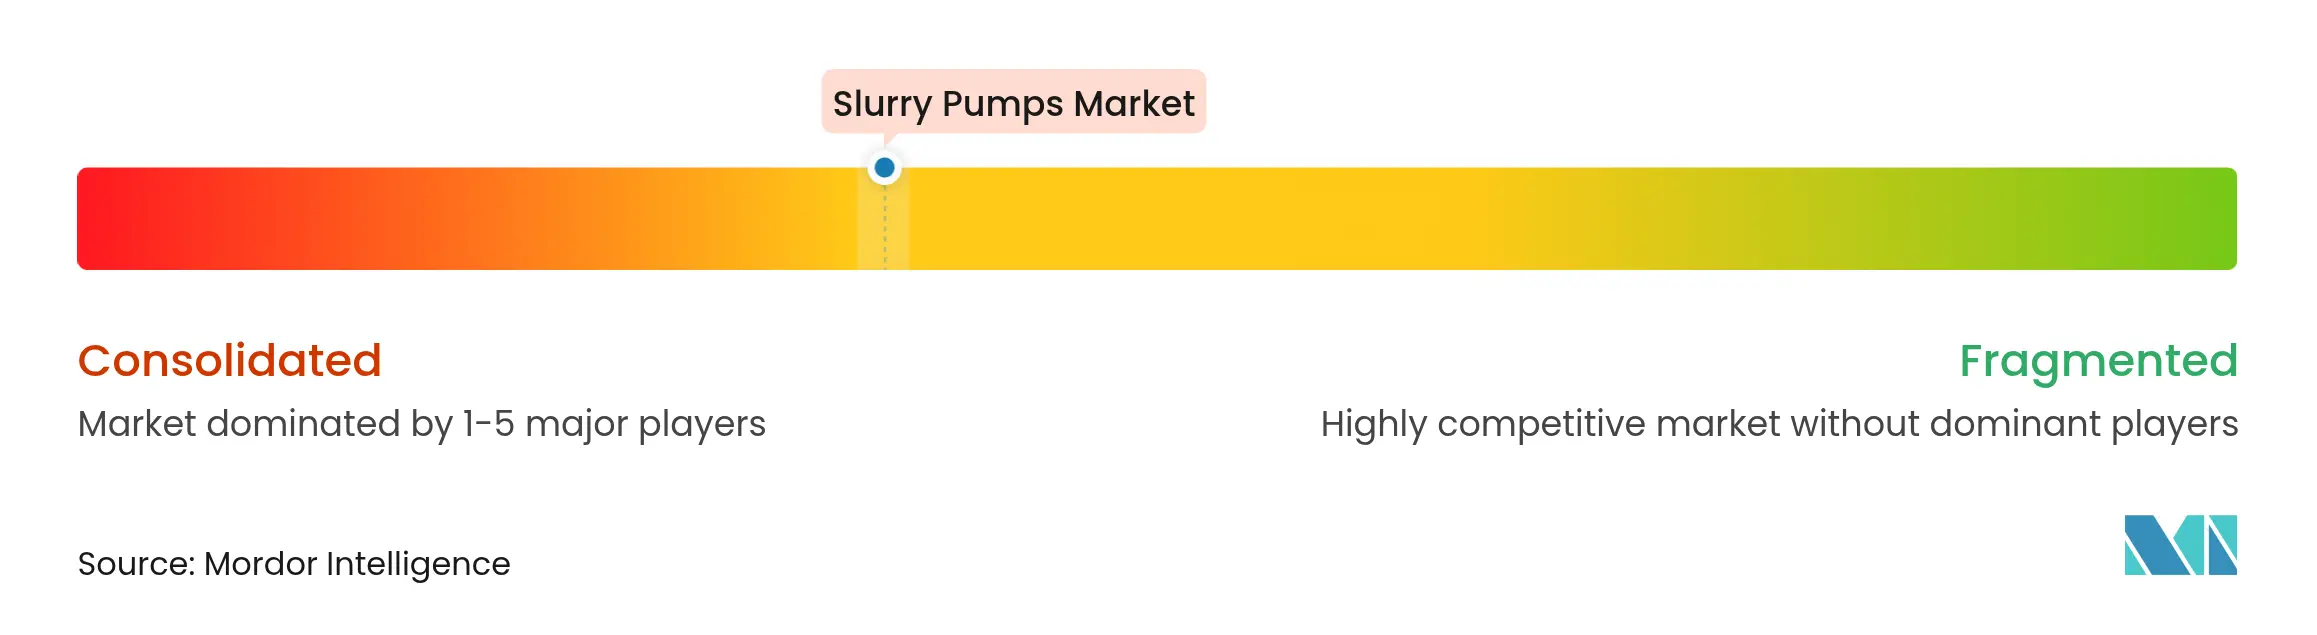
El mercado de bombas de lodos mostró una concentración moderada. Weir Group mantuvo cerca del 50% de las bombas mineras de alto rendimiento, aprovechando las marcas Warman y GEHO, además de una red global de centros de reconstrucción que capturó el margen del mercado de posventa. La División de Bombas de Flowserve registró USD 816.4 millones en pedidos del cuarto trimestre de 2024, respaldados por pedidos de energía química y contratos de servicio que incluían software de rendimiento de activos. [4] Flowserve Corporation, “Resultados del cuarto trimestre y del año completo”, flowserve.com Sulzer invirtió CHF 10 millones en líneas sumergibles de Carolina del Sur para cumplir con los mandatos de Build America Buy America, asegurando proyectos municipales.
La digitalización se convirtió en un factor diferenciador fundamental. Los proveedores integraron pasarelas IoT que transmiten datos operativos a plataformas de IA capaces de predecir patrones de desgaste. Varios fabricantes de equipos originales (OEM) pusieron a prueba modelos de suscripción donde los clientes pagan por tonelada de lodo transportado, alineando los ingresos por servicios con el tiempo de actividad operativa. Las solicitudes de patente para bombas con suspensión magnética indicaron la exploración de diseños sin sellos que eliminan los modos de fallo comunes.
Los fabricantes regionales defendieron su cuota de mercado centrándose en segmentos sensibles al precio y ofreciendo soporte en el idioma local. Empresas chinas como Shanghai Electric ampliaron sus plantas costeras de integración vertical, reduciendo así su dependencia de aleaciones importadas. Ensambladores indios y brasileños se asociaron con licenciantes europeos para ofrecer opciones de materiales híbridos adaptados a las condiciones mineras de su país. Los nuevos participantes del mercado que se centraban en lodos de energía renovable, como salmueras geotérmicas y lixiviados de reciclaje de baterías, aprovecharon los revestimientos compuestos y los accionamientos magnéticos de bajo consumo para eludir las especificaciones vigentes.
Líderes de la industria de bombas para lodos
El PLC de Weir Group
Corporación Flowserve
KSB SE & Co. KGaA (incluida GIW)
Corporación Metso
Sulzer Ltda.
- *Descargo de responsabilidad: los jugadores principales están clasificados sin ningún orden en particular
Desarrollos recientes de la industria
- Mayo de 2025: Sulzer inauguró nuevas líneas de producción en Easley, Carolina del Sur, invirtiendo más de 10 millones de CHF para ampliar la capacidad de fabricación de sumergibles.
- Abril de 2025: ANDRITZ AG registró un crecimiento del 20% en la recepción de pedidos en el primer trimestre de 1, impulsado por los contratos de pulpa y papel en Estados Unidos y Japón.
- Abril de 2025: Wärtsilä informó una entrada de pedidos estable de 1,902 millones de euros con un aumento del 5% en los servicios, y señaló que los combustibles alternativos cubrieron el 65% de la capacidad de los buques contratados.
- Febrero de 2025: ABB anunció ingresos para 2024 de USD 32.9 mil millones y una reducción del 78% en las emisiones de GEI de alcance 1 y 2 con respecto a los niveles de 2019.
Alcance del informe del mercado global de bombas para lodos
Las bombas para lodos, diseñadas para transportar una mezcla de partículas sólidas y líquidos, funcionan de manera eficaz incluso en condiciones exigentes. Estas bombas, que se utilizan principalmente en sectores como la minería, la construcción, la agricultura y el tratamiento de aguas residuales, mueven con destreza materiales que van desde arena y grava hasta minerales y productos químicos en estado fluido. La investigación también examina los factores de crecimiento subyacentes y los proveedores importantes de la industria, todo lo cual ayuda a respaldar las estimaciones del mercado y las tasas de crecimiento durante el período previsto. Las estimaciones y proyecciones del mercado se basan en los factores del año base y se obtienen a partir de enfoques de arriba hacia abajo y de abajo hacia arriba.
El mercado de bombas para lodos está segmentado por tipo (bomba para lodos horizontal y bomba para lodos vertical), por fuente de energía (eléctrica, hidráulica, neumática, solar y diésel), por industria de uso final (minería, química, tratamiento de aguas residuales, construcción, petróleo y gas, agricultura y otras industrias) y por geografía (América del Norte, Europa, Asia Pacífico, América del Sur, Oriente Medio y África). El tamaño del mercado y las previsiones se proporcionan en términos de valor (USD) para todos los segmentos anteriores.
| Bomba de lodo horizontal |
| Bomba de lodo vertical |
| Bomba de lodos sumergible |
| Bomba agitadora centrífuga |
| Bomba de lodo de deshidratación |
| Eléctrico |
| Sistema hidráulico |
| Neumático |
| Diesel |
| Energía solar |
| Minería |
| Petróleo y Gas |
| Tratamiento de aguas residuales |
| Tratamiento de Productos Químicos |
| Construcción (incluido hormigón 3D) |
| Agricultura |
| Otras Industrias |
| Hierro con alto contenido de cromo |
| Revestido de caucho |
| Compuesto polimérico y cerámico |
| Acero inoxidable y dúplex |
| Norteamérica | Estados Unidos | |
| Canada | ||
| Mexico | ||
| Sudamérica | Brazil | |
| Argentina | ||
| Resto de Sudamérica | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Russia | ||
| El resto de Europa | ||
| Asia-Pacífico | China | |
| Japan | ||
| South Korea | ||
| India | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Medio Oriente | Saudi Arabia |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Resto de Medio Oriente | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de Africa | ||
| Por tipo de producto | Bomba de lodo horizontal | ||
| Bomba de lodo vertical | |||
| Bomba de lodos sumergible | |||
| Bomba agitadora centrífuga | |||
| Bomba de lodo de deshidratación | |||
| Por fuente de energía | Eléctrico | ||
| Sistema hidráulico | |||
| Neumático | |||
| Diesel | |||
| Energía solar | |||
| Por industria de uso final | Minería | ||
| Petróleo y Gas | |||
| Tratamiento de aguas residuales | |||
| Tratamiento de Productos Químicos | |||
| Construcción (incluido hormigón 3D) | |||
| Agricultura | |||
| Otras Industrias | |||
| Por material del revestimiento/parte húmeda | Hierro con alto contenido de cromo | ||
| Revestido de caucho | |||
| Compuesto polimérico y cerámico | |||
| Acero inoxidable y dúplex | |||
| Por geografía | Norteamérica | Estados Unidos | |
| Canada | |||
| Mexico | |||
| Sudamérica | Brazil | ||
| Argentina | |||
| Resto de Sudamérica | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| Russia | |||
| El resto de Europa | |||
| Asia-Pacífico | China | ||
| Japan | |||
| South Korea | |||
| India | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Medio Oriente | Saudi Arabia | |
| Emiratos Árabes Unidos | |||
| Turquía | |||
| Resto de Medio Oriente | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de Africa | |||
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de bombas de lodos?
El mercado alcanzó los USD 1.59 mil millones en 2026 y se proyecta que ascienda a USD 2.01 mil millones para 2031 con una CAGR del 4.78%.
¿Qué categoría de productos domina el mercado de bombas de lodos?
Las bombas de lodos horizontales representaron el 45.78 % de los ingresos mundiales en 2025 debido a su versatilidad y facilidad de mantenimiento.
¿Por qué las bombas de lodos alimentadas con energía solar están ganando terreno?
Las unidades solares se están expandiendo a una CAGR del 13.62 % porque reducen el consumo de diésel en sitios fuera de la red y califican para subvenciones de descarbonización.
¿Qué importancia tiene Asia-Pacífico para la demanda futura?
Asia-Pacífico ya controla el 43.86% de la participación y se prevé que crezca a una CAGR del 6.45%, impulsada por el refinado de tierras raras en China y los proyectos australianos de metales para baterías.
¿Quiénes son las empresas líderes en este campo?
Weir Group sigue siendo líder del mercado con aproximadamente la mitad de las aplicaciones especializadas de alto desgaste, mientras que Flowserve, Sulzer y ANDRITZ compiten fuertemente en nichos de la industria de procesos.
¿Qué tendencias tecnológicas están dando forma a la industria de las bombas de lodos?
El mantenimiento predictivo basado en IA, los revestimientos antidesgaste compuestos y la integración de fuentes de energía solares o híbridas están transformando el diseño de productos y los modelos de servicio.


